Interpretação do Goldman Sachs: espera-se que os cortes nas taxas de juros não ocorram antes do segundo semestre de 2027. Por quanto tempo mais persistirão as altas taxas??
 Tapbit Wire
Nota do editor: A inflação dos EUA voltou a subir, e a questão dos aumentos nas taxas de juros pelo Banco Central norte-americano tornou-se novamente o foco do mercado. Dados divulgados em 14 de outubro mostraram que o IPC dos EUA subiu 0,6% m/m e 3,7% a/a em setembro. Os preços da gasolina contribuíram com mais da metade do aumento mensal, mas, excluindo alimentos e energia, o IPC subjacente ainda subiu 0,3% m/m, mantendo-se inalterado em relação a agosto, indicando que as pressões inflacionárias subjacentes não diminuíram ainda mais.
A persistência da inflação justifica uma política monetária mais rígida, mas custos de financiamento elevados também acumulam pressões sobre o crescimento. Para o mercado, saber se haverá outro aumento nas taxas é uma questão imediata; a variável de longo prazo é por quanto tempo as taxas permanecerão altas e por quanto tempo empresas e famílias terão de suportar altos custos de financiamento.
O cenário-base da análise macroeconômica do Goldman Sachs indica que o Banco Central norte-americano elevará as taxas mais uma vez em dezembro, seguido por três cortes a partir de setembro de 2027, com expectativa de queda nas taxas de longo prazo nos próximos meses. Nesse cenário, o Goldman Sachs estima que as taxas mais altas reduzirão o crescimento do PIB dos EUA em cerca de 0,2 ponto percentual até 2027; se as taxas permanecerem nos níveis atuais, esse impacto será mais que o dobro.
Isso significa que a avaliação do Goldman Sachs sobre custos limitados para o crescimento depende de futuras quedas nas taxas de juros. Caso a inflação não recue por muito tempo e os custos de financiamento de longo prazo permaneçam elevados, o mercado precisará reavaliar não apenas quantos aumentos adicionais o Banco Central poderá fazer, mas também por quanto tempo a economia norte-americana conseguirá suportar essas condições.
Segue tradução do texto original:
Após a inflação superar as expectativas, o mercado reavaliou o caminho das taxas de juros do Banco Central norte-americano. Contudo, a análise de cenários do Goldman Sachs leva a questão mais adiante, para o crescimento: as taxas já estão em níveis elevados, e o período em que se manterão assim poderá alterar significativamente os custos econômicos da política restritiva.
Segundo o relatório, o Goldman Sachs ainda prevê um novo aumento nas taxas em dezembro, seguido por três cortes a partir de setembro de 2027. Ao mesmo tempo, seu cenário-base assume que as taxas de longo prazo cairão dos níveis atuais nos próximos meses.
Nesse trajeto, o Goldman Sachs estima que as taxas mais altas reduzirão o crescimento do PIB dos EUA em cerca de 0,2 ponto percentual até 2027. Se as taxas permanecerem nos níveis atuais, esse impacto crescerá para mais do que o dobro da estimativa-base.
A diferença entre os dois cenários revela o julgamento mais importante deste relatório: as pressões futuras sobre o crescimento dependem tanto das próximas decisões do Banco Central quanto da capacidade dos custos de financiamento do mercado de diminuir adequadamente.
Inflação subjacente não desacelera; Banco Central ainda não pode relaxar
A inflação dos EUA subiu em setembro, impulsionada principalmente pela energia. Os preços da gasolina subiram 9,1% m/m, elevando o aumento mensal do IPC geral de 0,4% em agosto para 0,6%.
No entanto, as pressões sobre os preços não se concentraram apenas na energia. O IPC subjacente subiu 0,3% m/m por dois meses consecutivos, enquanto os aumentos nos preços da habitação passaram de 0,3% em agosto para 0,4%. Isso dificulta explicar esse desempenho inflacionário unicamente por flutuações nos preços da gasolina.
Para o Banco Central, o ponto-chave é saber se os aumentos de preços serão sustentáveis. Os preços da energia podem elevar rapidamente a inflação geral, e seus efeitos posteriores dependem das tendências de preços e da transmissão de custos; a estabilização e desaceleração da inflação subjacente relacionam-se às avaliações dos formuladores de política sobre as pressões inflacionárias subjacentes.
Esses dados não são suficientes para definir o caminho futuro da política, mas a ausência de nova desaceleração na inflação subjacente indica que são necessárias mais evidências para avaliar se a inflação continuará a cair.
O cenário-base do relatório do Goldman Sachs ainda inclui mais um aumento nas taxas em dezembro. Contudo, o trecho disponível não revela o processo completo de ajuste das previsões, logo não se pode concluir que a instituição tenha alterado o cronograma ou a frequência dos aumentos por causa desse dado do IPC.
Impacto sobre o crescimento pode dobrar; o essencial é quando as taxas cairão
As estimativas de crescimento do Goldman Sachs baseiam-se em um caminho claro para as taxas de juros: outro aumento este ano, seguido de queda nas taxas de longo prazo e, depois, início dos cortes nas taxas no segundo semestre de 2027.
Isso significa que o impacto negativo estimado de 0,2 ponto percentual já inclui a condição de um ambiente de financiamento futuramente mais frouxo. Se essa condição não for atendida, a pressão sobre a economia também aumentará.
O Goldman Sachs estima que, se as taxas de juros permanecerem nos níveis atuais, o impacto negativo sobre o PIB dos EUA até 2027 será mais que o dobro do cenário-base. Em comparação com um único aumento nas taxas, a persistência de custos elevados de financiamento pode gerar um impacto acumulado maior.
Compreender essa diferença exige distinguir entre taxas de política monetária e taxas de mercado de longo prazo. O Banco Central dos EUA influencia diretamente os preços de financiamento de curto prazo, enquanto o custo dos recursos para empréstimos habitacionais, financiamento corporativo de longo prazo e projetos de investimento também é afetado pelas taxas de mercado de longo prazo.
Portanto, mesmo que o Banco Central dos EUA pare de elevar as taxas, empresas e famílias podem não sentir imediatamente alívio nos custos de financiamento. Se as taxas de longo prazo permanecerem altas, a demanda habitacional, os investimentos corporativos e a atividade de crédito ainda poderão enfrentar pressão.
É importante esclarecer que os 0,2 ponto percentual representam o impacto negativo estimado pelo modelo do Goldman Sachs, não uma previsão da taxa de crescimento do PIB dos EUA, nem indicam uma queda de 0,2% na economia total. Os materiais fornecidos não revelam as configurações completas do modelo, logo não é possível inferir perdas específicas por setor.
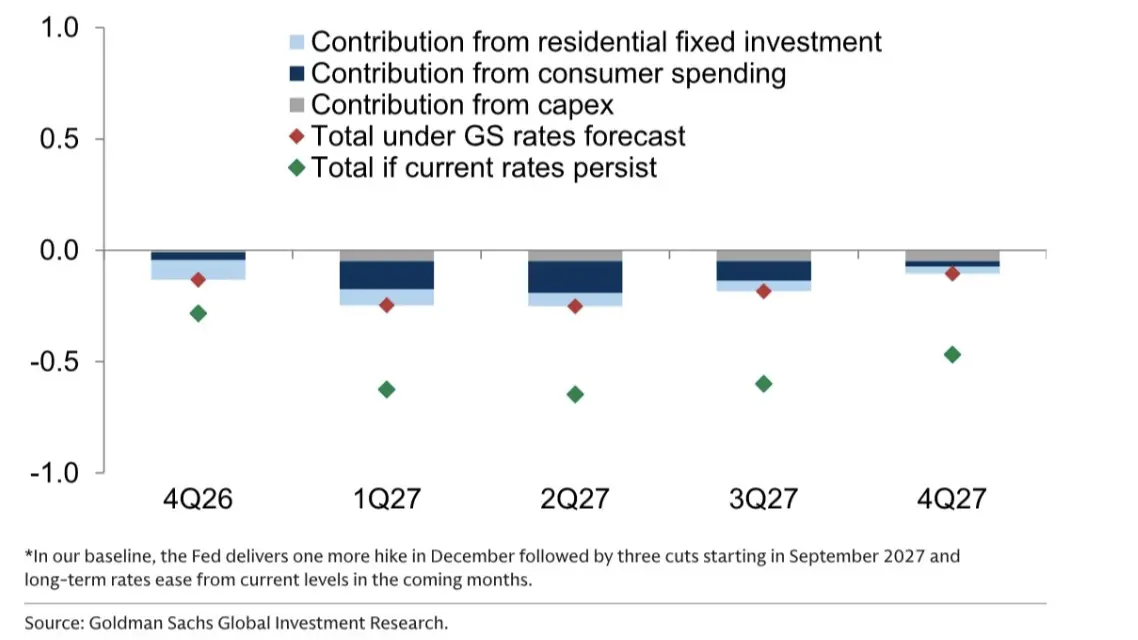
Legenda: A hipótese-base do Goldman Sachs é que o Banco Central dos EUA elevará as taxas mais uma vez em dezembro, seguido de três cortes a partir de setembro de 2027, com expectativa de queda nas taxas de longo prazo nos próximos meses. A imagem mostra estimativas do modelo sob diferentes trajetórias de taxas de juros.
Se a hipótese-base do Goldman Sachs se concretizar depende de duas condições
O Goldman Sachs também prevê outro aumento nas taxas este ano e cortes no próximo ano, refletindo um caminho condicional de política: a inflação de curto prazo ainda precisa ser contida, seguida de ajustes graduais nas condições econômicas e de preços.
No entanto, esse julgamento exige a combinação de duas condições.
Primeiro, a inflação subjacente deve mostrar desaceleração mais sustentada. Se os preços não caírem por muito tempo ou se os custos com energia se transmitirem ainda mais a outros bens e serviços, a duração da política restritiva poderá se prolongar, exigindo nova avaliação do cronograma previsto para os cortes nas taxas.
Segundo, as taxas de longo prazo precisam cair dos níveis atuais. Essa é uma suposição essencial na estimativa relativamente moderada do impacto negativo sobre o crescimento feita pelo Goldman Sachs. Se as taxas de longo prazo permanecerem altas, mesmo sem novos aumentos nas taxas de política, os custos de financiamento poderão continuar a reprimir a demanda.
Do ponto de vista da precificação de ativos, isso exige que os investidores avaliem separadamente a mudança na política e a melhora no ambiente de financiamento. Parar de elevar as taxas pode reduzir preocupações com novos apertos, mas se as pressões sobre o crescimento diminuirão dependerá de uma efetiva queda nos custos reais de empréstimo.
As variáveis a serem observadas daqui para frente ficam, portanto, mais claras: se a inflação subjacente continua desacelerando, se as taxas de longo prazo caem e se o setor imobiliário, os investimentos e o emprego começam a mostrar pressão mais significativa.
O impacto negativo de 0,2 ponto percentual estimado pelo Goldman Sachs resulta do cenário de quedas subsequentes nas taxas. Se a persistência da inflação obrigar os custos de financiamento a permanecerem altos por mais tempo, os custos que a economia norte-americana terá de suportar poderão ser significativamente maiores que esse cenário-base.