Partindo da Coreia do Sul, passando por Hong Kong e alcançando o mundo: como funcionam os ativos do mundo real (RWA) em Hong Kong?
 Tapbit Wire
Compilação original: Deep Tide TechFlow
Introdução da Deep Tide: o mercado de ativos do mundo real tokenizados cresceu 26 vezes em um ano, mas o verdadeiro teste está em saber se emissão, venda e resgate formam um ciclo fechado. Este artigo analisa detalhadamente o percurso completo de ativos coreanos que alcançam investidores profissionais estrangeiros por meio de canais de Hong Kong. Para quem se preocupa com estruturas regulatórias e distribuição transfronteiriça, trata-se de uma análise prática rara.
Principais Insights
O mercado de ativos do mundo real tokenizados está crescendo rapidamente. A verdadeira questão é: como esses produtos são emitidos, vendidos e resgatados na prática?
No modelo analisado neste artigo, entidades offshore emitem produtos lastreados em ativos subjacentes, e intermediários licenciados em Hong Kong os comercializam para investidores profissionais estrangeiros. Os investidores adquirem os produtos do emissor, não os próprios ativos subjacentes.
Vender não equivale a reembolsar. O emissor deve ter direitos executáveis sobre os fluxos de caixa dos ativos, e os recursos devem ser recebidos tempestivamente para cumprir suas obrigações junto aos investidores.
O verdadeiro teste ocorre após a primeira emissão: essa mesma estrutura consegue suportar o próximo produto? Um mercado sustentável exige oferta estável de ativos e investidores dispostos a recomprar.
1. O mercado de ativos do mundo real tokenizados cresceu — agora vem o desafio-chave
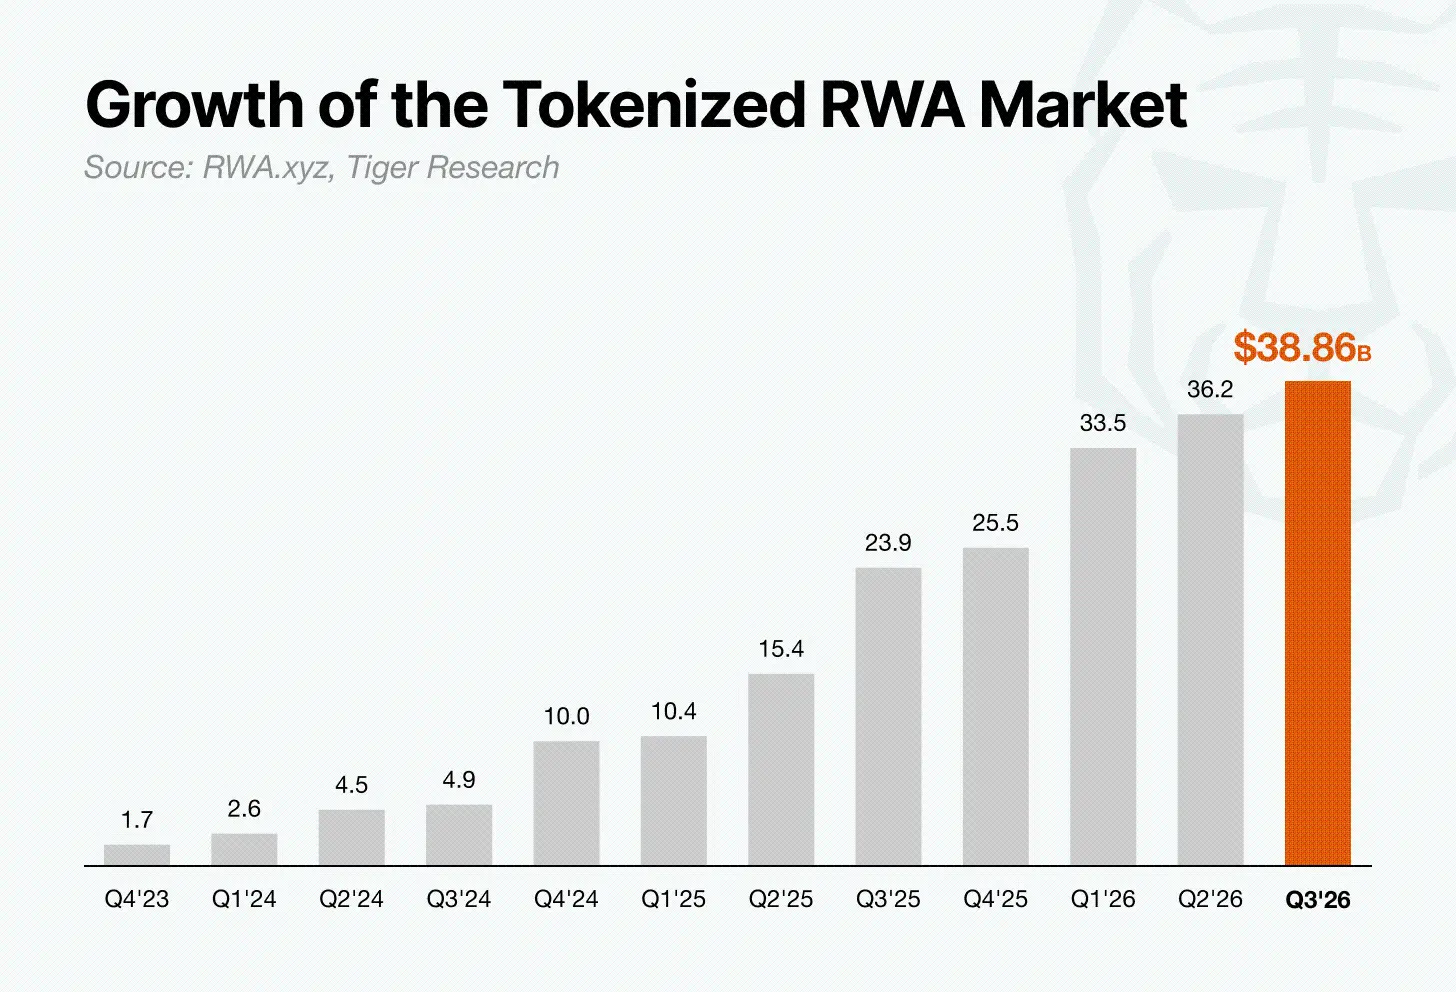
Segundo dados do RWA.xyz, o mercado de ativos do mundo real tokenizados cresceu de cerca de US$ 1,5 bilhão em agosto de 2023 para aproximadamente US$ 38,86 bilhões em 13 de setembro de 2026, um aumento de cerca de 26 vezes. Mais tipos de ativos estão sendo tokenizados, e governos ao redor do mundo estão formulando regras para emissão e venda.
O crescimento é evidente. A verdadeira questão agora é: como transformar um ativo em um produto que investidores possam realmente comprar e, no final, recuperar seu dinheiro.
2. Onde tokenizar?
Várias jurisdições estão introduzindo regras para ativos tokenizados, mas os requisitos e o ritmo diferem. Assim, o local de emissão do produto afetará diretamente sua velocidade de entrada no mercado.
Hong Kong dispõe de um quadro regulatório maduro para valores mobiliários, canais internacionais de investidores e experiência na emissão de títulos tokenizados (inclusive títulos governamentais). Seu sistema de licenciamento e exigências de proteção ao investidor oferecem um arcabouço para que emissores e intermediários lancem produtos no mercado.
Hong Kong estabeleceu regras para aspectos-chave da tokenização, desde licenças da Comissão de Valores Mobiliários e Futuros até regulamentações para prestadores de serviços de ativos virtuais e salvaguardas técnicas. Essa clareza ajuda instituições a planejar emissões e fornece aos investidores institucionais uma base para avaliar seu nível de proteção. É também uma das razões pelas quais Hong Kong ganha destaque como hub para emissão e distribuição de ativos do mundo real tokenizados.
Então, como ativos de outro país podem alcançar investidores estrangeiros por meio de Hong Kong? Usamos ativos coreanos como exemplo para analisar todo o processo.
3. Como funciona a estrutura Coreia do Sul–Hong Kong
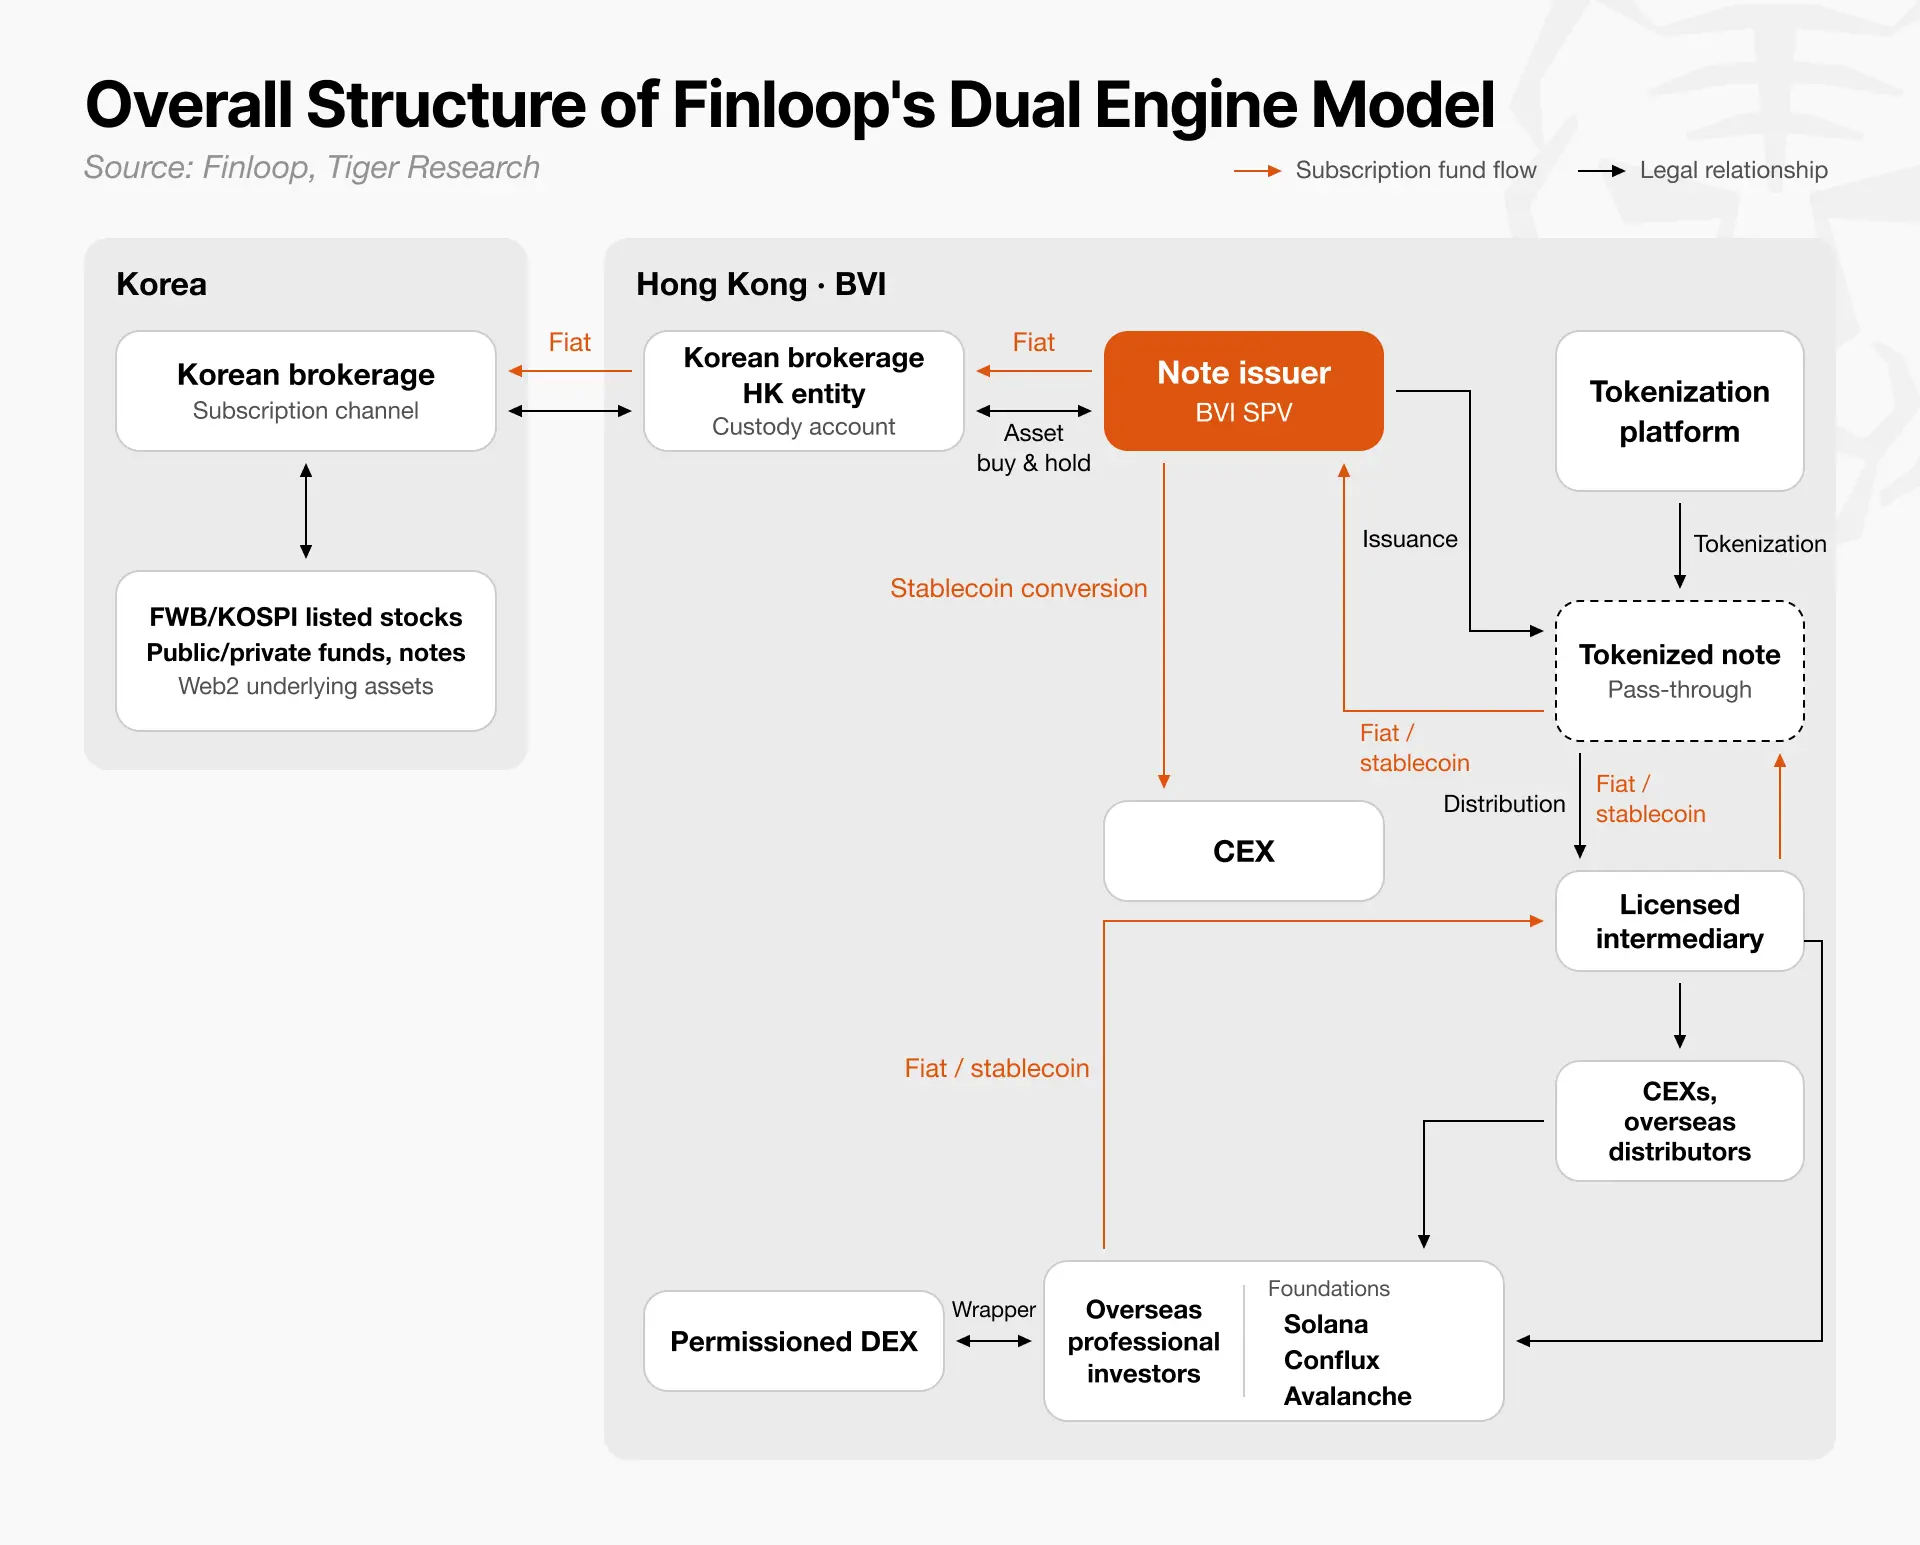
O diagrama da estrutura é dividido em lados esquerdo e direito. O lado esquerdo representa a Coreia do Sul, onde os ativos subjacentes têm origem. O lado direito representa Hong Kong e as Ilhas Virgens Britânicas, onde os produtos são emitidos e comercializados.
As setas pretas representam a estrutura do produto.
Empresa de valores mobiliários coreana: fornece acesso à aquisição de ativos subjacentes, como ações negociadas em bolsa, cotas de fundos e notas.
Empresa de propósito específico nas Ilhas Virgens Britânicas: compra e detém esses ativos por meio da conta corretora da entidade de Hong Kong da empresa coreana de valores mobiliários e emite notas lastreadas nesses ativos.
Plataforma de tokenização: cria tokens que representam as notas emitidas pela empresa de propósito específico e registra sua emissão e situação de propriedade.
Distribuidor: vende os produtos a investidores profissionais estrangeiros por meio de intermediários licenciados e plataformas de negociação regulamentadas.
As setas laranja representam o fluxo dos recursos de subscrição.
Investidores profissionais estrangeiros subscrevem usando moeda fiduciária ou stablecoins. Os recursos chegam à empresa de propósito específico por meio de intermediários. Caso a subscrição seja feita com stablecoins, essa empresa as converte em moeda fiduciária por meio de exchanges centralizadas. Em seguida, os recursos são transferidos da entidade de Hong Kong para a empresa coreana de valores mobiliários, que conclui a aquisição dos ativos subjacentes.
A empresa de fintech de Hong Kong Finloop chama esse modelo de «modelo de duplo motor». Uma ponta é responsável pelo fornecimento de ativos; a outra, pela emissão e distribuição. Três pontos são cruciais.
As fontes de ativos podem ser intercambiáveis. Empresas de valores mobiliários de outros países e suas entidades em Hong Kong podem substituir as instituições coreanas. Assim, Hong Kong pode tornar-se um canal de distribuição para produtos lastreados em ativos de diversos mercados.
A empresa de propósito específico está no centro. Ela recebe os recursos de subscrição, compra ou detém ativos e emite notas. Os investidores exercem seus direitos contra essa empresa com base nos termos do produto, tornando críticos tanto os direitos da empresa sobre os ativos quanto sua capacidade de distribuir retornos.
A empresa de propósito específico conecta pagamentos em blockchain com as finanças tradicionais. Os investidores podem subscrever e manter notas tokenizadas usando stablecoins, enquanto os ativos subjacentes são comprados e mantidos por meio de arranjos de corretagem e custódia.
Essa estrutura só opera se todos os elos estiverem estabelecidos — exigindo ativos subjacentes adequados, uma estrutura de emissão sólida e um caminho regulamentado até os investidores.
3.1. Como selecionar ativos subjacentes
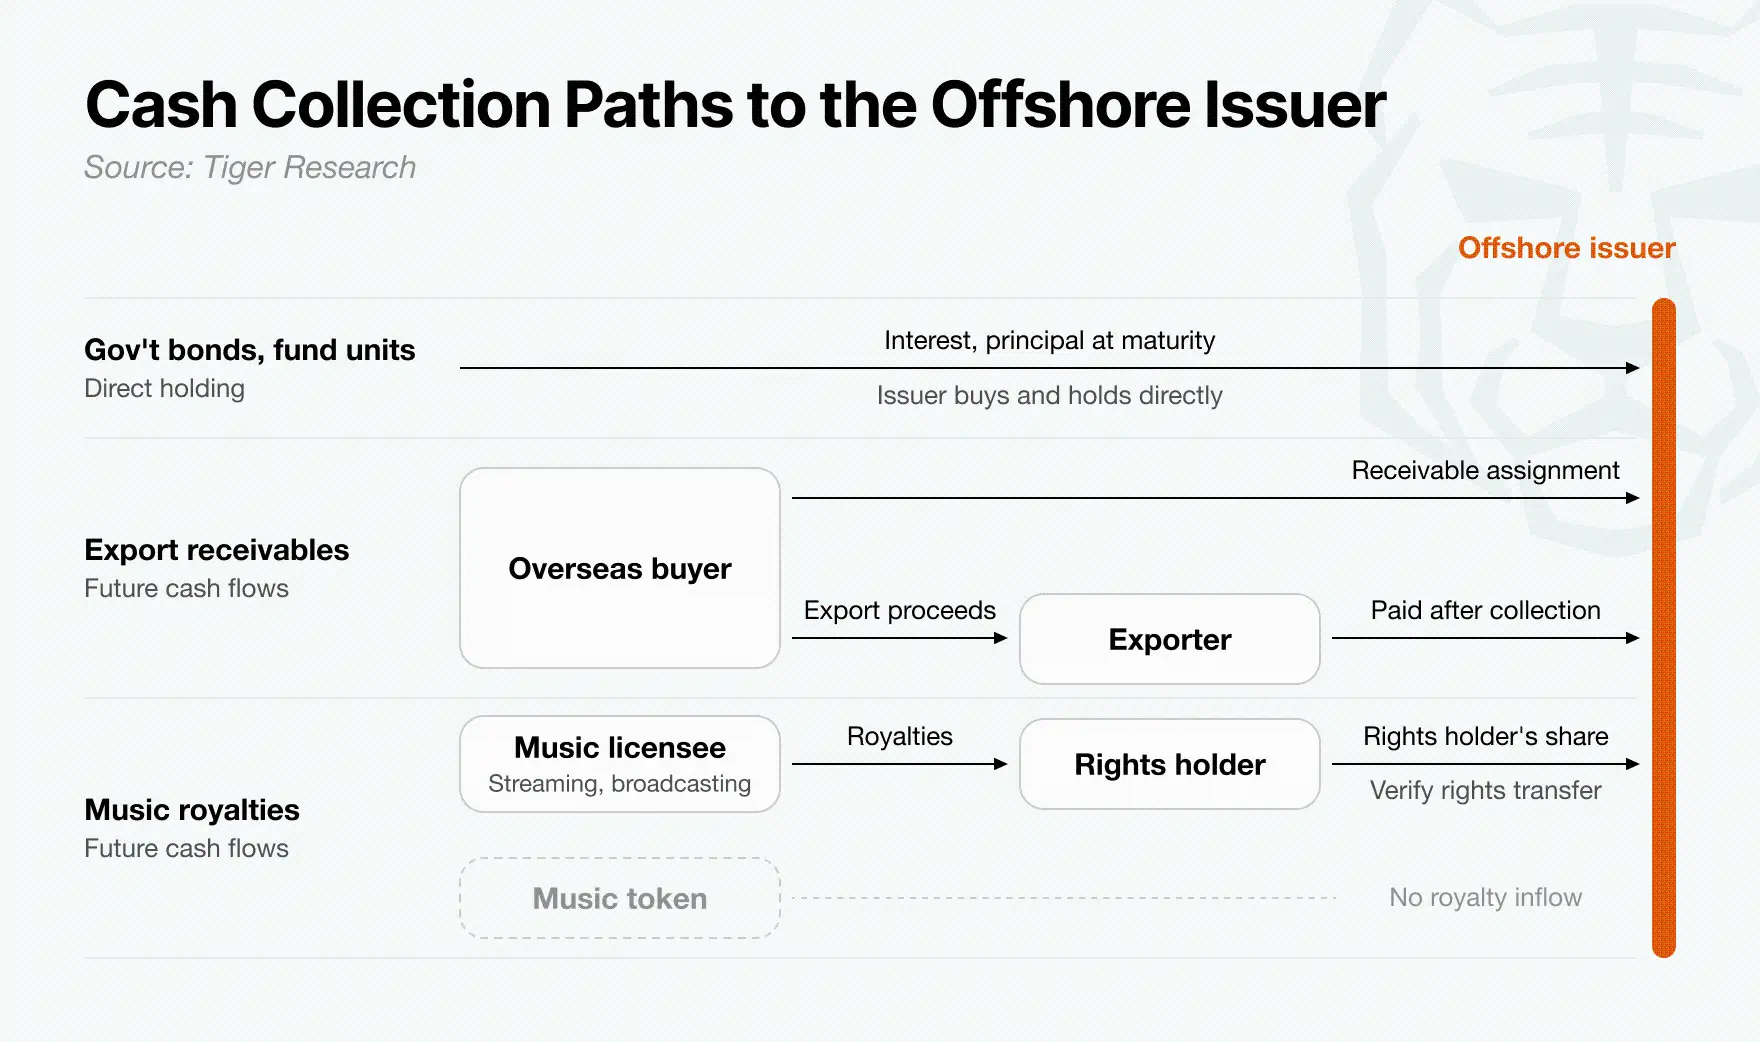
Antes da emissão dos produtos, a empresa de propósito específico deve ter direitos legais claros sobre o fluxo de caixa gerado pelos ativos subjacentes.
No caso de títulos públicos ou cotas de fundos, a questão pode ser se a empresa de propósito específico pode comprá-los e detê-los diretamente. Já em recebíveis de exportação ou direitos autorais musicais, a situação é mais complexa: os direitos de cobrança de pagamentos futuros podem precisar ser transferidos à empresa de propósito específico, ou o titular do ativo deve assumir uma obrigação vinculativa de cobrar e repassar os valores à empresa.
Em ambos os casos, os contratos devem especificar claramente quem tem direito ao recebimento em dinheiro, quem é responsável pela cobrança e como os recursos chegam à empresa de propósito específico. Sem um caminho claro de reembolso, os ativos não podem sustentar confiavelmente os pagamentos aos investidores.
3.2. O que o emissor offshore realmente cria?
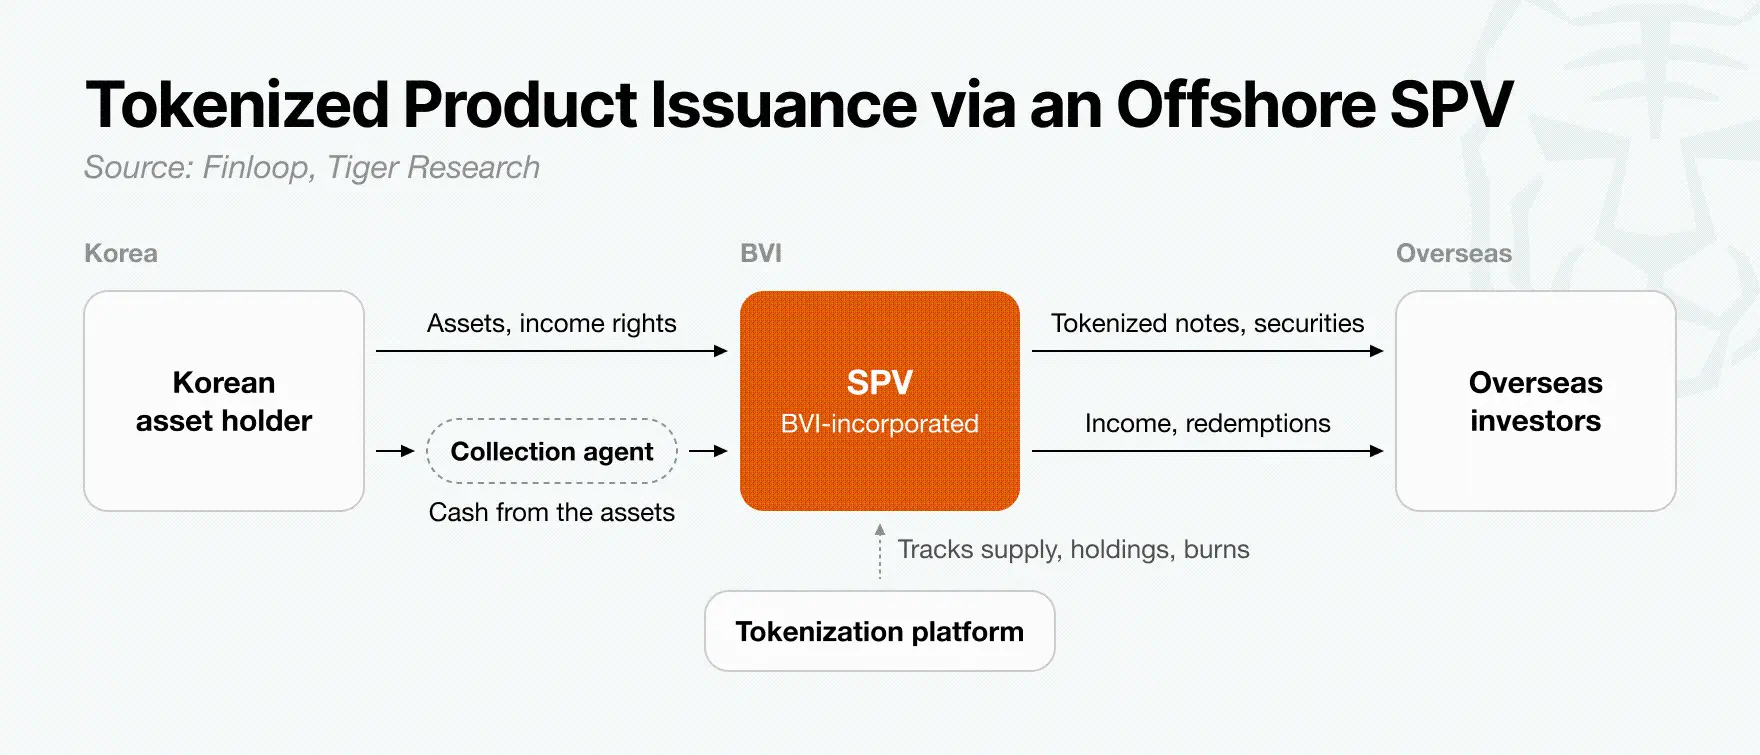
Neste modelo, o cerne da tokenização recai sobre a empresa de propósito específico. Mesmo com ativos subjacentes coreanos selecionados, ainda é necessária uma entidade independente para emitir tokens e distribuir retornos a investidores estrangeiros.
O modelo de duplo motor da Finloop atribui essa função a uma empresa de propósito específico registrada nas Ilhas Virgens Britânicas. Essa empresa atua como ponto de conexão entre os detentores de ativos coreanos e os investidores estrangeiros.
A empresa de propósito específico emite notas ou títulos tokenizados lastreados nos direitos sobre a renda gerada pelos ativos coreanos. Assim, os investidores estrangeiros adquirem produtos financeiros emitidos pela empresa de propósito específico, não os próprios títulos públicos coreanos ou contas a receber de exportação. Conforme os termos do produto, a empresa de propósito específico paga retornos aos investidores e reembolsa o principal no vencimento.
Para que essa estrutura funcione de forma confiável, o cronograma de entradas de caixa na empresa de propósito específico deve coincidir com suas obrigações de pagamento aos investidores. O emissor deve primeiramente confirmar o cronograma de reembolso de cada ativo subjacente: juros e principal dos títulos públicos, dividendos e valores de resgate dos fundos, ou montantes de liquidação das contas a receber de exportação e royalties.
Se os investidores precisarem receber pagamentos antes de a empresa de propósito específico (SPV) receber os recursos, o produto poderá enfrentar escassez de liquidez ou atrasos nos reembolsos.
Criar uma SPV no exterior não garante automaticamente seu acesso ao caixa gerado pelos ativos coreanos. Os contratos devem esclarecer os direitos legais da SPV sobre os ativos subjacentes, quem realiza a cobrança e quem é responsável por repassar os recursos à SPV. Paralelamente, a plataforma de tokenização registrará de forma transparente as quantidades emitidas, as participações em tokens e os montantes destruídos.
A tarefa central na fase de emissão no exterior é garantir que o caixa que a SPV pode efetivamente receber seja suficiente e chegue pontualmente para cumprir os termos de pagamento prometidos aos investidores.
3.3. Qual é o mercado potencial para os produtos comercializados em Hong Kong?
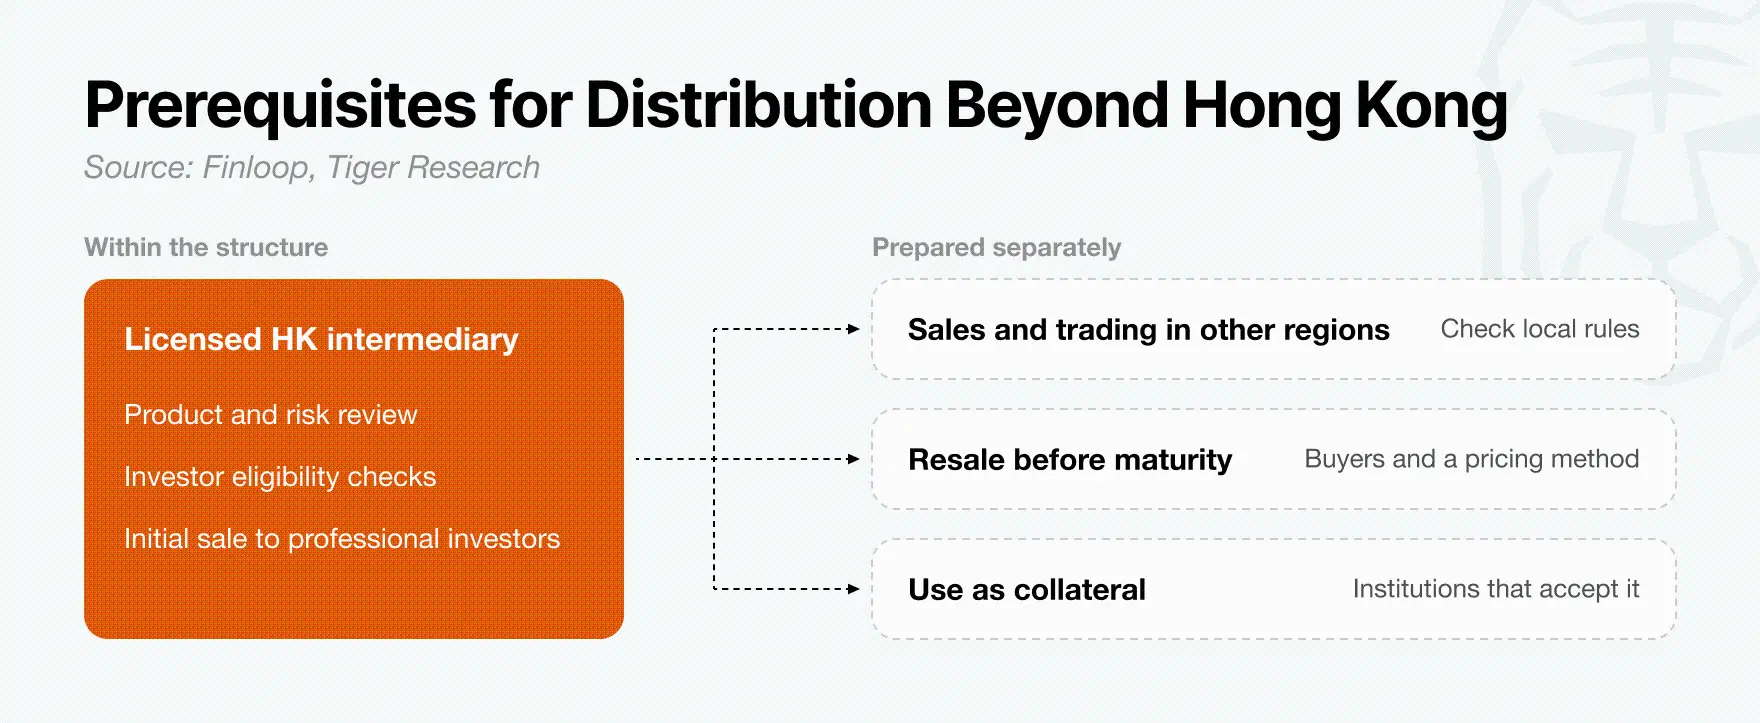
Criar produtos por meio de uma SPV no exterior é apenas o primeiro passo. Para vendê-los a investidores estrangeiros, o emissor também precisa de uma instituição financeira responsável pela distribuição. A Finloop propõe utilizar intermediários licenciados em Hong Kong, capazes de analisar os produtos conforme as regras de valores mobiliários locais, oferecê-los a investidores profissionais e alcançar investidores fora de Hong Kong.
Os intermediários avaliarão os termos e riscos dos produtos da SPV e confirmarão se cada investidor está qualificado para adquiri-los. Se a emissão for restrita a investidores profissionais, as transferências de tokens também deverão permanecer limitadas após a emissão. Por isso, os termos do produto restringirão as transferências a compradores cuja qualificação tenha sido verificada. Essa é a visão da Finloop para sua estrutura de colocação privada; essa restrição não se aplica a todos os tipos de títulos tokenizados em Hong Kong.
A Finloop também propõe que os produtos inicialmente comercializados em Hong Kong sejam oferecidos por meio de intermediários e plataformas de negociação em outras regiões. Contudo, a venda inicial em Hong Kong não autoriza automaticamente vendas ou negociações em outros locais. As regras de cada mercado devem ser avaliadas individualmente. Investidores que desejarem vender antes do vencimento também precisarão de compradores dispostos e de um método para determinar o preço. Utilizar os produtos como colateral exige instituições dispostas a aceitá-los.
Nesta estrutura, Hong Kong fornece um canal para a venda inicial e para a verificação da qualificação dos investidores. Vendas e negociações em outras regiões, bem como a utilização como colateral, exigem arranjos separados.
4. Três principais riscos que podem interromper os pagamentos dos ativos coreanos aos investidores
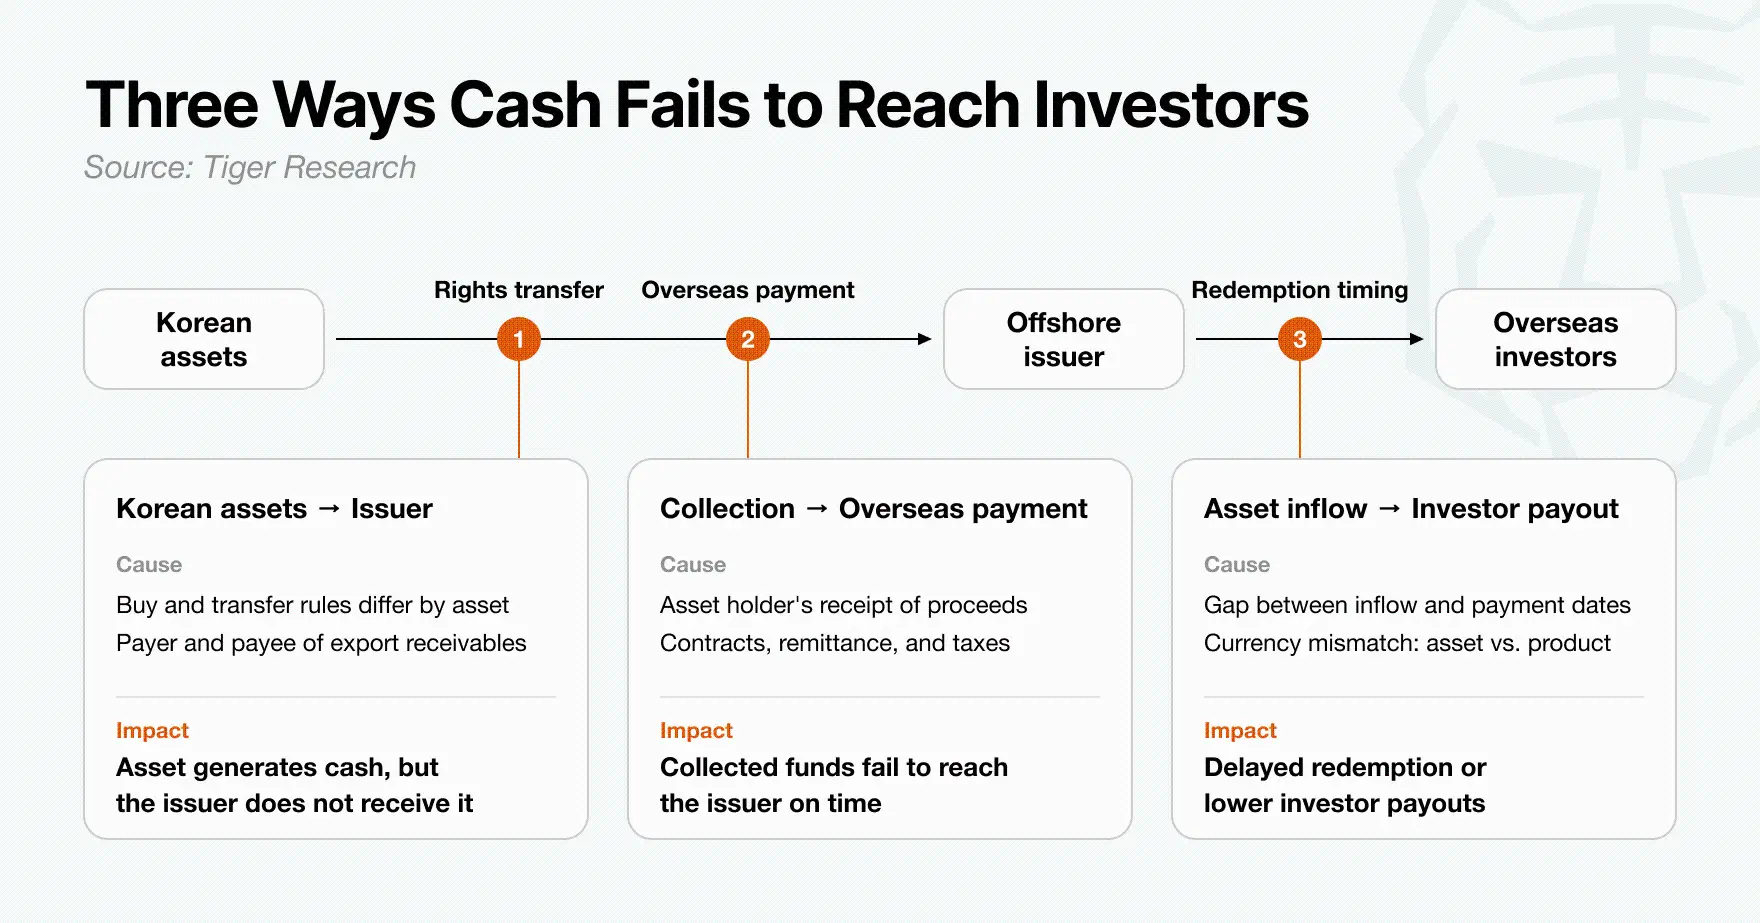
Produtos tokenizados podem ser vendidos com sucesso em Hong Kong, mas ainda assim falhar ao realizar os pagamentos prometidos aos investidores. O caixa gerado pelos ativos subjacentes deve chegar aos investidores por meio de instrumentos de emissão no exterior (SPVs). Os três principais riscos a seguir podem interromper esse fluxo de caixa.
Direitos e acordos de cobrança pouco claros: para ativos como contas a receber de exportação, os contratos devem especificar claramente onde os compradores realizam os pagamentos e quem tem direito à cobrança. A menos que as obrigações de cobrança e os processos de liquidação sejam juridicamente vinculativos, o caixa gerado pelos ativos pode nunca chegar à SPV.
Divergências temporais entre recuperação de caixa e pagamentos: se os investidores devem receber pagamentos antes que os ativos subjacentes sejam liquidados, a SPV pode enfrentar escassez de liquidez e atrasos nos reembolsos. Quando ativos coreanos lastreiam produtos denominados em dólares, flutuações cambiais e custos de conversão também podem reduzir os retornos.
Obstáculos transfronteiriços de transferência e tributários: a aprovação para intermediários de Hong Kong comercializarem este produto não resolve como os fundos são transferidos dos detentores de ativos coreanos para SPVs offshore, nem como os pagamentos são feitos aos investidores estrangeiros. Esses procedimentos de transferência e tributação devem ser viáveis na prática.
Esse modelo depende, em última instância, de se o caixa gerado pelos ativos coreanos puder ser integral e pontualmente entregue aos investidores estrangeiros por meio da SPV, conforme prometido no contrato.
5. A segunda emissão é mais importante que a primeira
Comercializar um produto lastreado em ativos coreanos em Hong Kong é apenas o ponto de partida. A primeira emissão demanda muito tempo: todas as partes precisam analisar os ativos, finalizar os contratos e definir o método de comercialização do produto.
Se cada novo lançamento exigir repetir esse trabalho desde o início, será difícil escalar o negócio. A partir da segunda emissão, deve ser possível reutilizar a estrutura estabelecida na primeira transação.
Contas a receber de exportação liquidadas em dólares norte-americanos oferecem uma forma de testar a viabilidade desse modelo. Emissoras e intermediários podem aplicar os critérios de avaliação de devedores e os métodos de divulgação do produto desenvolvidos na primeira transação a contas a receber subsequentes, reduzindo assim o esforço de design para cada produto. Contudo, usar os mesmos critérios não significa que o risco de cada conta a receber seja idêntico.
Para avaliar se esse modelo pode sustentar um mercado duradouro, três aspectos devem ser monitorados:
O tempo necessário para análise dos ativos está diminuindo a cada emissão?
Investidores existentes estão retornando para adquirir novos produtos?
Os detentores de ativos têm motivos para continuar fornecendo ativos?
À medida que se acumula experiência com contas a receber de exportação, esse modelo pode ser expandido para outros ativos coreanos. Seu sucesso depende não apenas de uma emissão pontual: os detentores de ativos devem fornecer continuamente ativos adequados, os investidores devem estar dispostos a reinvestir e os intermediários devem enxergar valor em levar novos produtos ao mercado.