Entrevistas anônimas com investidores e empreendedores de linha de frente: quem exatamente está pressionando quem a perseguir o consenso?
 Tapbit Wire
“VCs agora só investem no consenso.”
Recentemente, conversamos com diversos fundadores, e essa frase é recorrente. Do lado dos investidores, ouvimos mais frequentemente: “há poucos projetos bons.”
Essas duas frases parecem culpar mutuamente ambas as partes, mas, ao observarmos um período mais longo, esse impasse não é novo nesse setor. Compra coletiva, bicicletas compartilhadas, novos consumidores, modelos de grande porte — cada ciclo tem uma direção de investimento dominante e um grupo de fundadores reclamando por não estarem no centro das atenções.
A diferença é que, desta vez, há mais capital e a corrida está mais concorrida. Segundo dados, no primeiro semestre de 2026, o financiamento doméstico na área de IA atingiu 307,682 bilhões de yuans, superando já todo o ano de 2025, com cerca de 80% fluindo para modelos de grande porte e inteligência incorporada. Nesse mesmo período, muitos fundadores de aplicações de IA não conseguem definir claramente qual nível seu produto deve atingir para captar a próxima rodada.
Por que o capital sempre flui na mesma direção? Por que uma tendência esfria em poucos meses? Quem decide, afinal, o que pode ser investido?
Essas perguntas raramente obtêm respostas francas em ambientes públicos. Atrás dos investidores estão os LPs, sócios e empresas do portfólio; à frente dos fundadores estão a próxima rodada, os investidores e os pares.
Queríamos ouvir o que ambas as partes dizem em privado. Além de conversas individuais prolongadas com vários fundadores, no final de outubro realizamos outro encontro presencial, convidando alguns investidores de linha de frente para compartilhar anonimamente.
Após a análise, é difícil atribuir a culpa a um único lado. Investidores jovens têm seus próprios KPIs, sócios têm suas próprias inseguranças, LPs exigem saídas e estas quase se reduzem exclusivamente à abertura de capital; paralelamente, fundadores, apenas para sobreviver, só podem migrar para as tendências em alta. Cada um fez uma escolha razoável a partir de sua posição, mas, somadas, essas escolhas geram uma corrida coletiva ao consenso.
Ninguém realmente gosta de perseguir o consenso, mas a maioria o faz.
Para garantir liberdade e profundidade nas falas, anonimizamos todo o conteúdo — removendo nomes, instituições e projetos dos entrevistados, bem como detalhes identificáveis; as citações foram editadas sem alterar seu significado original.
Feche os olhos, está escuro
“O mundo do capital inteiro é um grande jogo de passa-anel.”
“Muitos executivos de grandes tecnologias são forçados a empreender. Para eles, o mais importante é preservar seu status.”
“Alguém aqui já viu carry? O mercado primário não é onde jovens ficam ricos.”
“Perder a próxima plataforma líder significa não garantir lugar em uma instituição de elite na próxima era.”
“A maior lição da minha carreira é que, em todo momento, sinto que a outra parte me engana.”
A densidade de talento não muda de repente. É apenas a atenção do capital que escolhe, neste momento, um grupo de pessoas, tornando-as as eleitas. Na verdade, é mesmo uma loteria.
Financiamento e coisas assim são métricas falsas. Para uma empresa, o que mais importa é se ela consegue sobreviver e quanto valor consegue criar.
O grau de FOMO entre sócios em cada fundo é mais exagerado do que eu imaginava.
Você sempre precisa encontrar um chocolate com gosto de merda para comer.
Na onda dos modelos grandes, os fundos que realmente lucraram muito provavelmente não ultrapassam 10.
Trabalhar por amor
Em muitas instituições, jovens investidores basicamente não recebem carry. Um empreendedor de aplicações de IA descreveu-nos essa situação: em muitas instituições, promoções e bônus de fim de ano dependem muito do número de projetos que o investidor leva ao comitê de investimentos e obtém um term sheet (TS); os próprios investidores podem não permanecer muito tempo na instituição, e mesmo que a empresa tenha IPO, eles não compartilham grande parte do retorno excedente.
Empurrar 10 projetos e obter TS para todos garante o retorno deste ano. Quanto ao desempenho futuro da empresa, isso pouco o preocupa.
Na visão desse empreendedor, sob esse sistema de incentivos, os melhores projetos a serem apresentados são aqueles com menor resistência no comitê — ou seja, projetos amplamente reconhecidos. Um nível acima, a maioria das instituições faz pesquisa setorial de cima para baixo; instituições que avaliam verdadeiramente apenas as pessoas são raras, e o que essa pesquisa setorial busca é justamente “alguém para assumir depois”.
Segundo estatísticas da Carta, ao final do 1º trimestre de 2025, para fundos norte-americanos de VC criados em 2017, o DPI mediano era apenas 0,27x; entre os fundos criados em 2019 e 2020, apenas 37% e 30%, respectivamente, haviam distribuído qualquer valor aos LPs. A Preqin listou os 10 maiores fundos norte-americanos de VC criados entre 2015 e 2020, com foco principal na China, ordenados por DPI, e apenas 4 deles haviam devolvido mais do que o capital inicial aos LPs.
O próprio setor também está encolhendo. Dados da Associação Chinesa de Gestão de Ativos indicam que, ao final de abril de 2026, havia 11.248 gestores registrados de private equity e venture capital, mais de 800 a menos do que no início de 2025. Segundo relatos da mídia, muitas instituições cortaram primeiro os bônus de fim de ano, alegando dificuldade em realizar exits; algumas também reduziram salários em 20% para funcionários juniores e 30% para plenos.
No Beating Meetup, um investidor perguntou à sala se alguém já tinha visto um carry; após alguns segundos, alguém disse que talvez tivesse visto. Na visão desse investidor, é difícil para jovens enriquecerem no mercado primário atualmente; ao ser questionado sobre qual é agora o propósito de investir em projetos e qual foi a intenção original, a resposta foi quatro palavras: “gerar poder por amor”.
Os investidores não negam a pressão para aplicar capital. Poucas instituições têm cotas explícitas de número de negócios, mas a ansiedade gerada quando pares estão investindo intensamente é real — alguns admitem diretamente que investir em projetos com viés de “enfeitar currículo” “é a norma”. O padrão certamente existe, mas flutua conforme o aquecimento do segmento: se o segmento for suficientemente importante e a equipe mal atingir o critério mínimo, o gatilho tem de ser puxado. Um investidor admitiu que há muitos projetos assim, com os quais não está satisfeito, mas precisa investir: “Você sempre precisa encontrar um chocolate com gosto de merda para comer.”
A pressão não recai apenas sobre os jovens. O mesmo investidor afirmou francamente que, nesta rodada, o FOMO entre sócios fundadores de várias firmas é mais grave do que esperava — o velho guardião quer, na verdade, arriscar mais. Razão um: medo de perder a superplataforma da era da IA — perdê-la significa não conseguir figurar entre as principais instituições na próxima era. Razão dois: estar distante da linha de frente — as mudanças vistas na linha de frente sempre chegam aos sócios com atraso.
O que os empreendedores veem é o outro lado. Um empreendedor que conversou com cerca de 30%–50% dos principais fundos norte-americanos sentiu que os veteranos, com mais de dez anos de experiência, são, na maioria, sólidos — conseguem enxergar a lógica subjacente e dar feedback real; já os que perseguem tendências quentes são gerentes de investimento com poucos anos de experiência — “não entendem negócios, não entendem produtos, entendem apenas negócios”.
Perca-o e ele some
O consenso sobre o segmento de IA provém aproximadamente de quatro fontes.
Primeiro, declarações de nomes importantes. Um empreendedor lembra que, em fevereiro deste ano, uma leva de produtos Agent do tipo OpenClaw subitamente ganhou destaque — o ponto de partida foi Wang Huiwen declarar no Jike que realmente buscava projetos assim.
Segundo, dados observados por instituições de elite — embora “esses dados possam estar diluídos”. No ano passado, instituições norte-americanas perceberam que uma categoria de produtos interativos de conteúdo com IA tinha aquisição de clientes barata e boa retenção no dia seguinte, e logo empresas passaram a se comparar, nos materiais apresentados ao comitê de investimentos, às plataformas anteriores de vídeos curtos.
Terceiro, narrativas tecnológicas — a onda do modelo mundial está fortemente ligada a Li Feifei e a um grupo de pesquisadores reconhecidos.
Quarto, a própria pesquisa setorial de cada VC.
Uma vez que essas forças se acumulam — da formação de consenso até a aplicação efetiva de recursos — «pode levar tão pouco quanto um mês».
A OpenClaw deste ano é um bom exemplo. Uma observação de um empreendedor é que, em um mês, quase todos os VCs já haviam avaliado equipes em áreas relacionadas: se as pessoas forem boas e a direção correta, elas conseguirão financiamento.
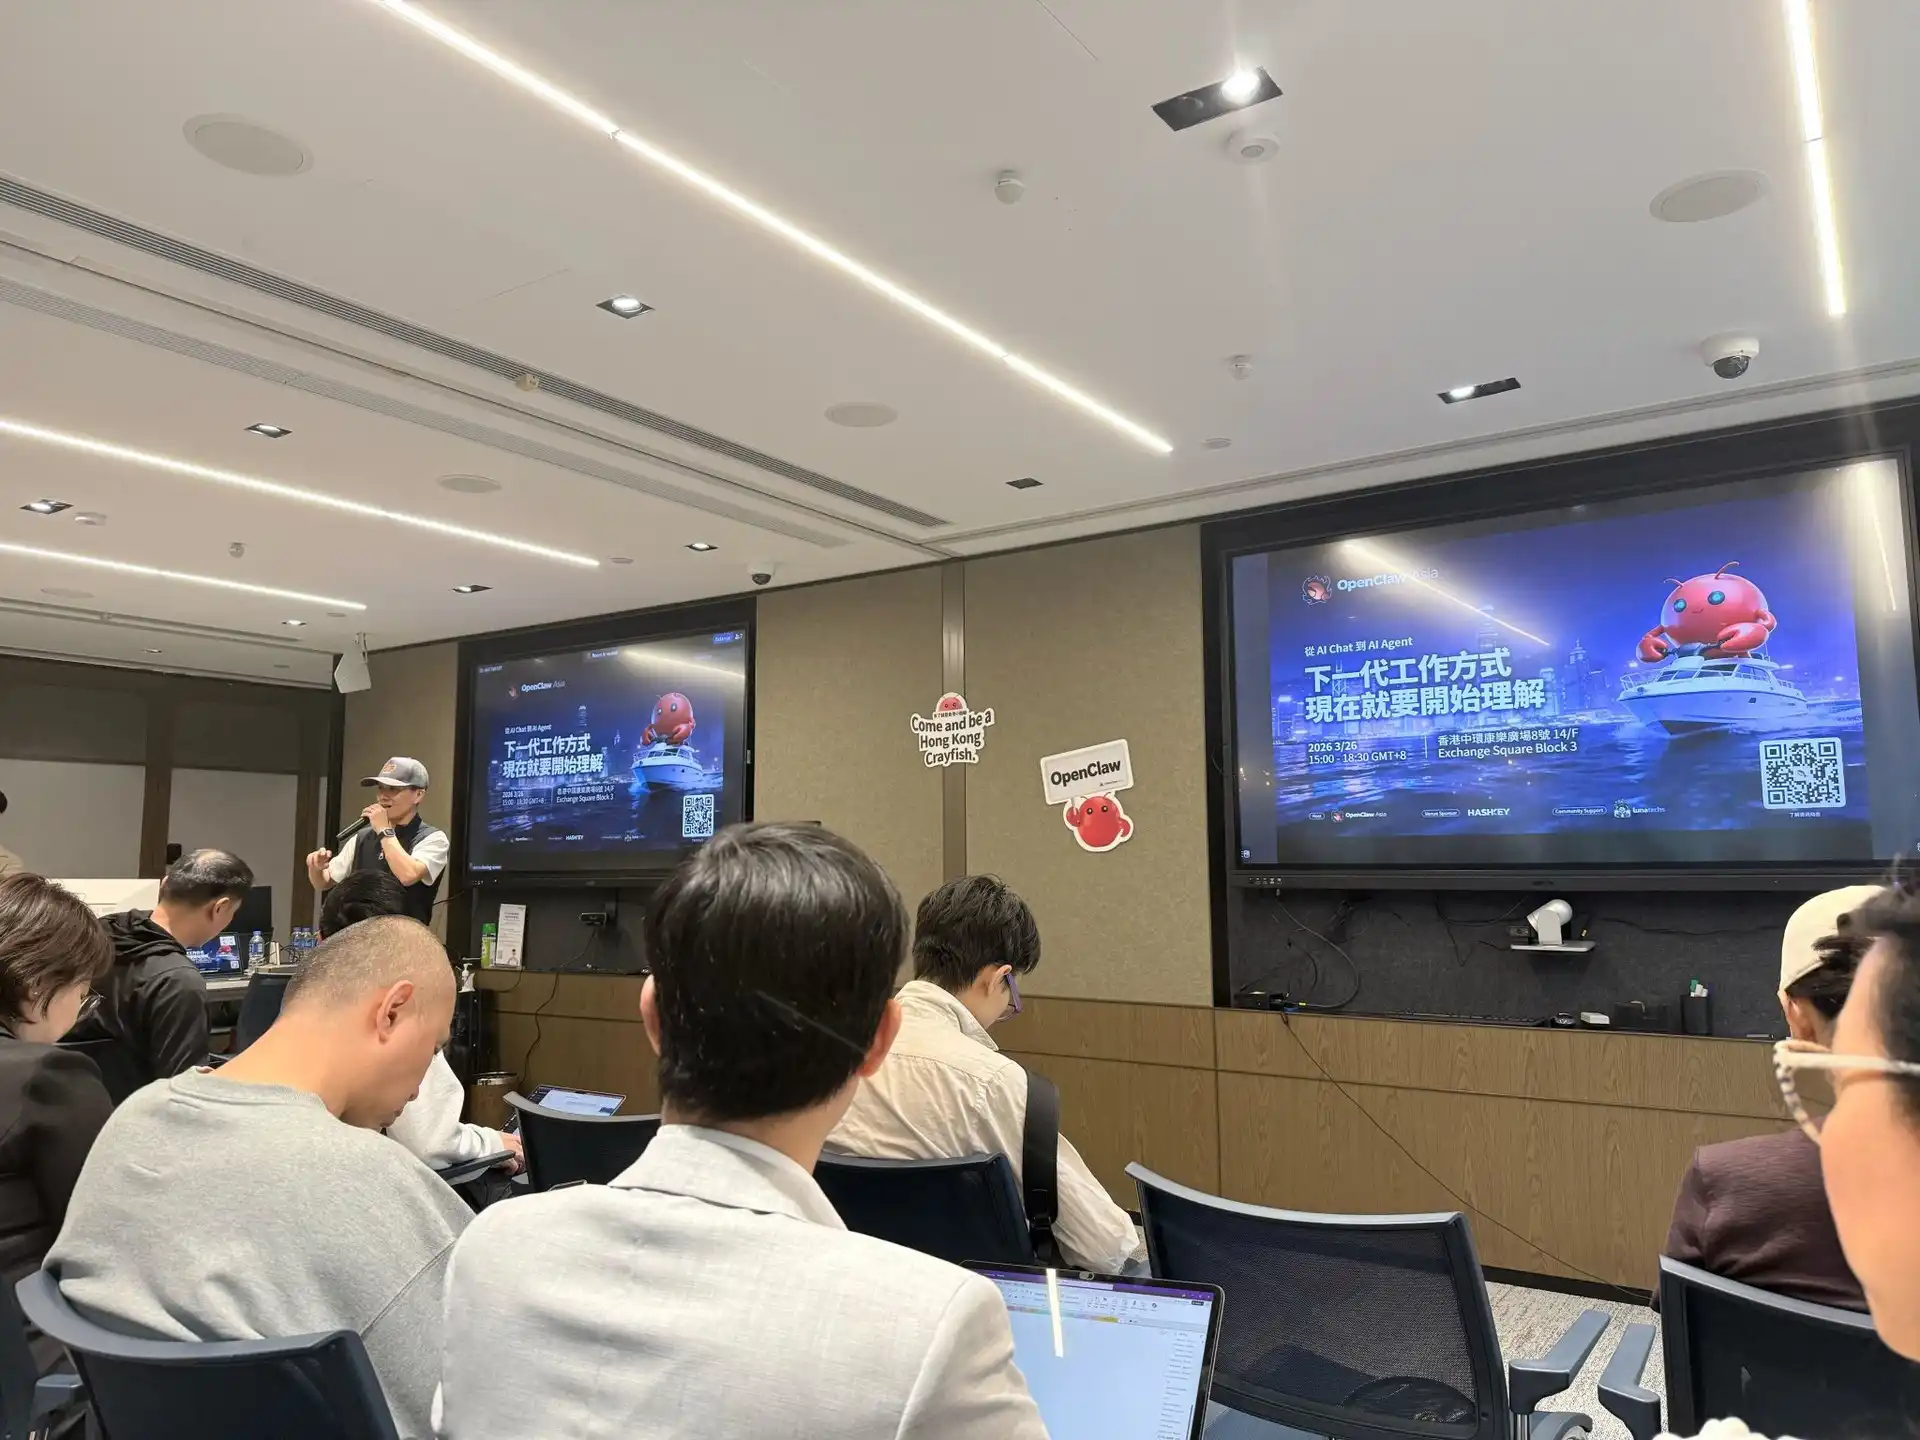
Encontro OpenClaw de Hong Kong | Fonte da imagem: X
Mas, após o fechamento dessa janela, a situação para os que chegam tarde é totalmente diferente. O empreendedor tem um amigo que começou a trabalhar em conteúdo interativo quase simultaneamente a diversos «projetos estrela» na época, mas cuja equipe não estava sediada em Pequim, Xangai ou Shenzhen, perdendo assim aquela rodada de financiamento. Quando essas duas empresas se tornaram escolhas consensuais, ao buscar financiamento, seu amigo passou a ouvir com frequência a pergunta: «Como você vai superá-las?»
Na «Guerra dos Mil Grupos», por volta de 2010, sites de compra coletiva ultrapassaram 5.000; em 2016, com bicicletas compartilhadas, cerca de 80 aplicativos de bicicletas podiam ser encontrados nas lojas Android, e dois anos depois a Mobike foi adquirida e filas se formaram diante da ofo para reembolso de depósitos; em 2021, marcas de consumo emergentes captaram 842 rodadas totalizando mais de 90 bilhões de yuans, e a avaliação de uma marca de petiscos de Changsha subiu cerca de 500 vezes em 10 meses, demitindo no ano seguinte 40% de seus funcionários de marca. Comparado a isso, a janela da IA abriu e fechou mais rapidamente.
A janela para aplicações de IA fechou no final de abril deste ano. Esse foi o cronograma indicado por investidores no Encontro, enquanto a impressão de um empreendedor foi de que este ano apresenta o menor entusiasmo por investimentos em aplicações. As razões citadas por ambos os lados foram quase idênticas: não há novas narrativas, e as capacidades dos modelos tornaram-se tão fortes que muitas tarefas exigidas pelas aplicações podem agora ser realizadas diretamente pelos próprios modelos. Além disso, analisando os retornos anteriores de investimentos em aplicações de software, eles não são atrativos, e o avanço acelerado da IA para programação reduziu ainda mais o espaço imaginativo para aplicações.
Quando a janela se fecha, até mesmo termos assinados (TS) podem ser retirados com grande probabilidade. Antes do Festival da Primavera deste ano, um fundo preparava-se para investir em uma empresa de geração de vídeos. Em meados de fevereiro, uma grande empresa de tecnologia lançou um novo modelo de vídeo, e o fundo cancelou o TS alegando que «certamente não vencerá». Durante rotações setoriais, um projeto considerado investível um mês antes pode ser abandonado no mês seguinte. Externamente, a explicação mais comum usada pelos fundos é que «os recursos ainda não chegaram». Um investidor afirmou: «Antes da liberação dos recursos, você pode fazer o que quiser — embora os empreendedores não possam arcar com o atraso.»
Isso é exatamente o oposto do ritmo de um ano atrás. No auge, algumas instituições transferiram recursos no dia seguinte ao primeiro encontro com o fundador, e, para alguns fundadores cujas empresas ainda nem haviam sido registradas, milhões de dólares já tinham sido depositados em nome pessoal. Hoje, assinar um acordo leva normalmente de um a dois meses, e o pagamento pode ser ainda mais demorado.
Barato e bom
«Fundos em dólar só agem após a formação do consenso», avaliou um empreendedor. Levamos essa afirmação ao Encontro, e um investidor de fundo em dólar respondeu: «De modo geral, concordo.»
A explicação dada por esse investidor foi o mecanismo de tomada de decisão. Os sócios têm a palavra final, e as informações, experiências setoriais e projetos aos quais os sócios de cada fundo foram expostos são bastante semelhantes, logo não surpreende que cheguem a conclusões parecidas.
No entanto, esse investidor não se vê perseguindo o consenso.
«Não buscamos o não consenso; o que realmente queremos é liderar o consenso. Se eu compreendo hoje, e algumas pessoas também compreendem, e em dois meses todos entenderão e desejarem investir — esse é o cenário ideal.» E, se em dois meses ainda ninguém entender, o projeto estará em dificuldades.
Consenso nesse contexto significa, simplesmente, «consenso ainda barato».
Andy Rachleff, cofundador da Benchmark, disse certa vez que, para obter grandes lucros, é preciso ser não consensual e estar certo. Howard Marks, da Oaktree, também afirmou que o consenso não é necessariamente errado, e que retornos excessivos vêm das ocasiões em que o consenso está errado e você, por acaso, está certo.
«Consenso ainda barato» difere dessas duas visões. Está mais próximo da «competição de beleza» descrita por Keynes em 1936, na qual os juízes deveriam adivinhar qual rosto os demais considerariam o mais belo.
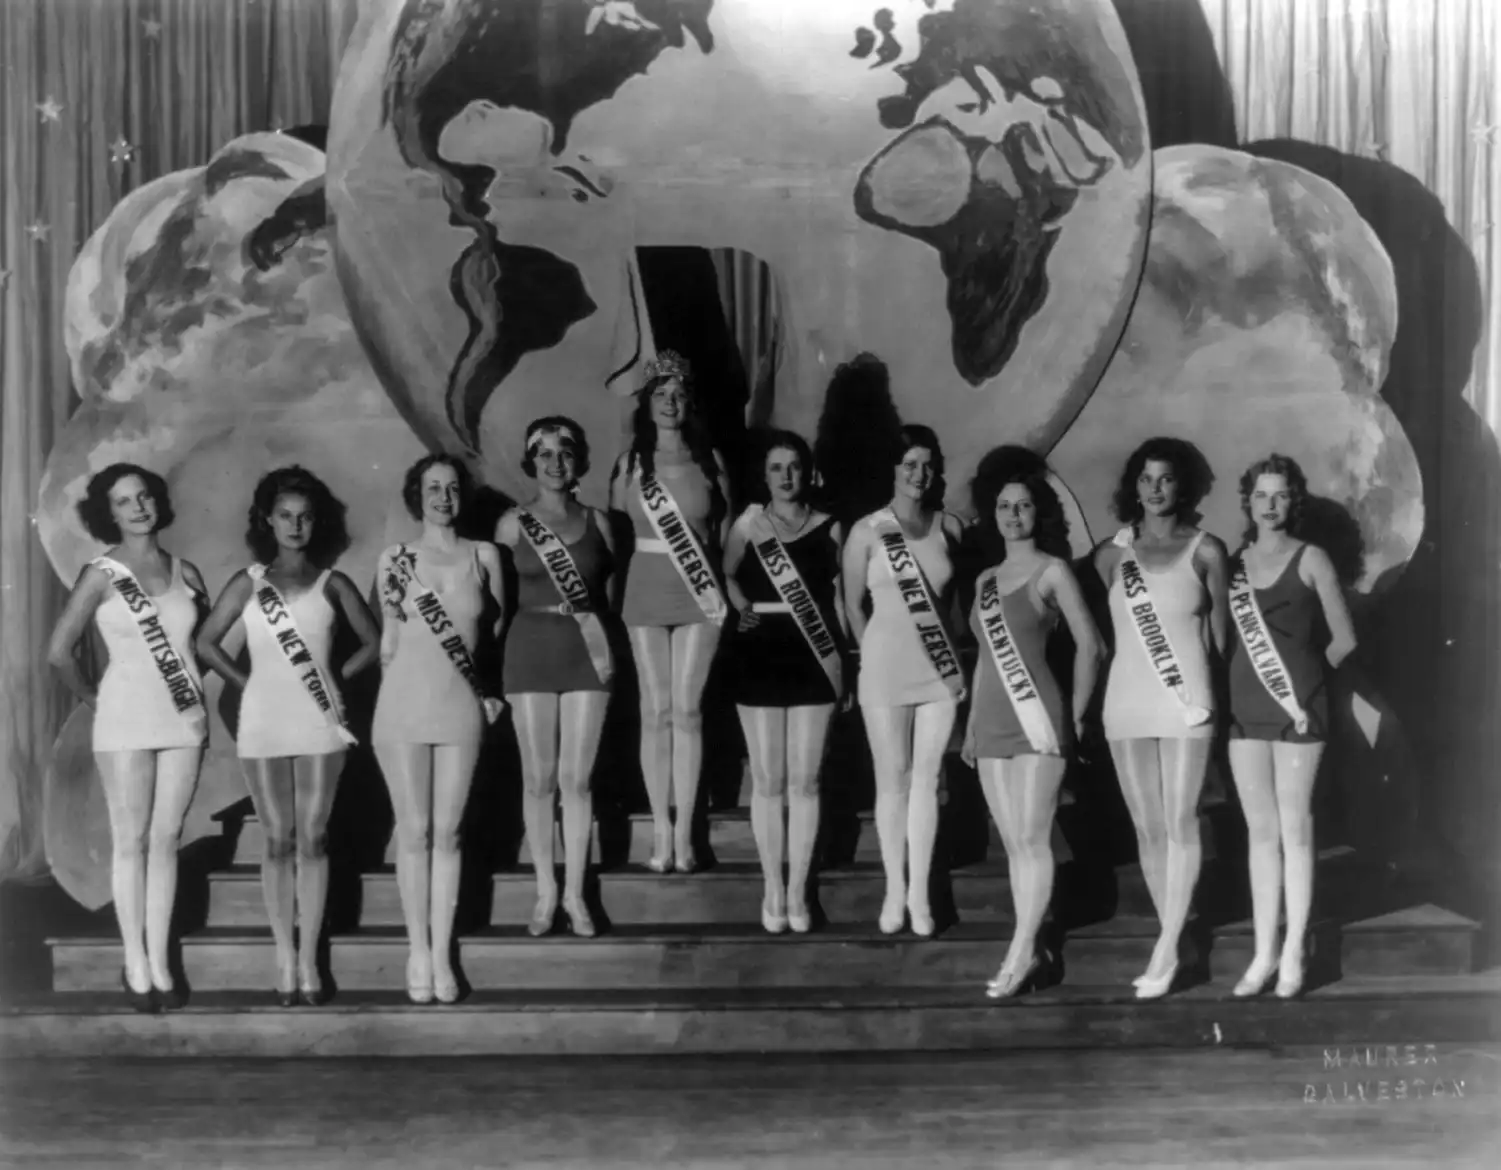
Foto de grupo de concurso de beleza de 1930 | Fonte da imagem: Maurer
Contudo, as razões para essa situação também são muito realistas. Para que uma empresa de IA cresça, ela frequentemente precisa levantar várias rodadas consecutivas, sendo mais crítico saber se haverá alguém para a próxima rodada do que se a atual foi feita corretamente. Em maio deste ano, um empreendedor encontrou um investidor sênior que nunca perseguiu tendências. O investidor gostou muito de sua equipe, mas fez um julgamento sóbrio: este ano há no máximo 10 investidores capazes de financiar aplicações de IA voltadas ao consumidor. Mesmo que esse cheque seja emitido e a empresa tenha desempenho razoável, se a próxima rodada não vier, ela ainda falecerá.
Assim, restam aos empreendedores apenas dois caminhos: manter sua direção e deixar o financiamento à sorte, apostando que, entre dezenas de VCs, algum se interessará por eles; ou migrar para os temas quentes dominantes, reduzindo a probabilidade de bloqueio no financiamento. A maioria opta pela segunda alternativa.
Esse empreendedor usou exemplos do setor de consumo para explicar o valor do não consenso. Os primeiros recursos da Pop Mart vieram do investidor-anjo Mai Gang e do primeiro fundo da Qifu Capital, de apenas cerca de 100 milhões de yuans; a Sequoia só entrou na fase pré-IPO. As duas rodadas de financiamento da Chagee em 2021 totalizaram mais de 300 milhões de yuans, com investidores como XVC, Fosun e Congbi Qiushi. Na época, nenhum desses investidores era considerado de primeira linha no círculo de VC. Incapazes de conquistar projetos mainstream, buscavam alternativas fora do consenso — e, posteriormente, obtiveram retornos acima da média.
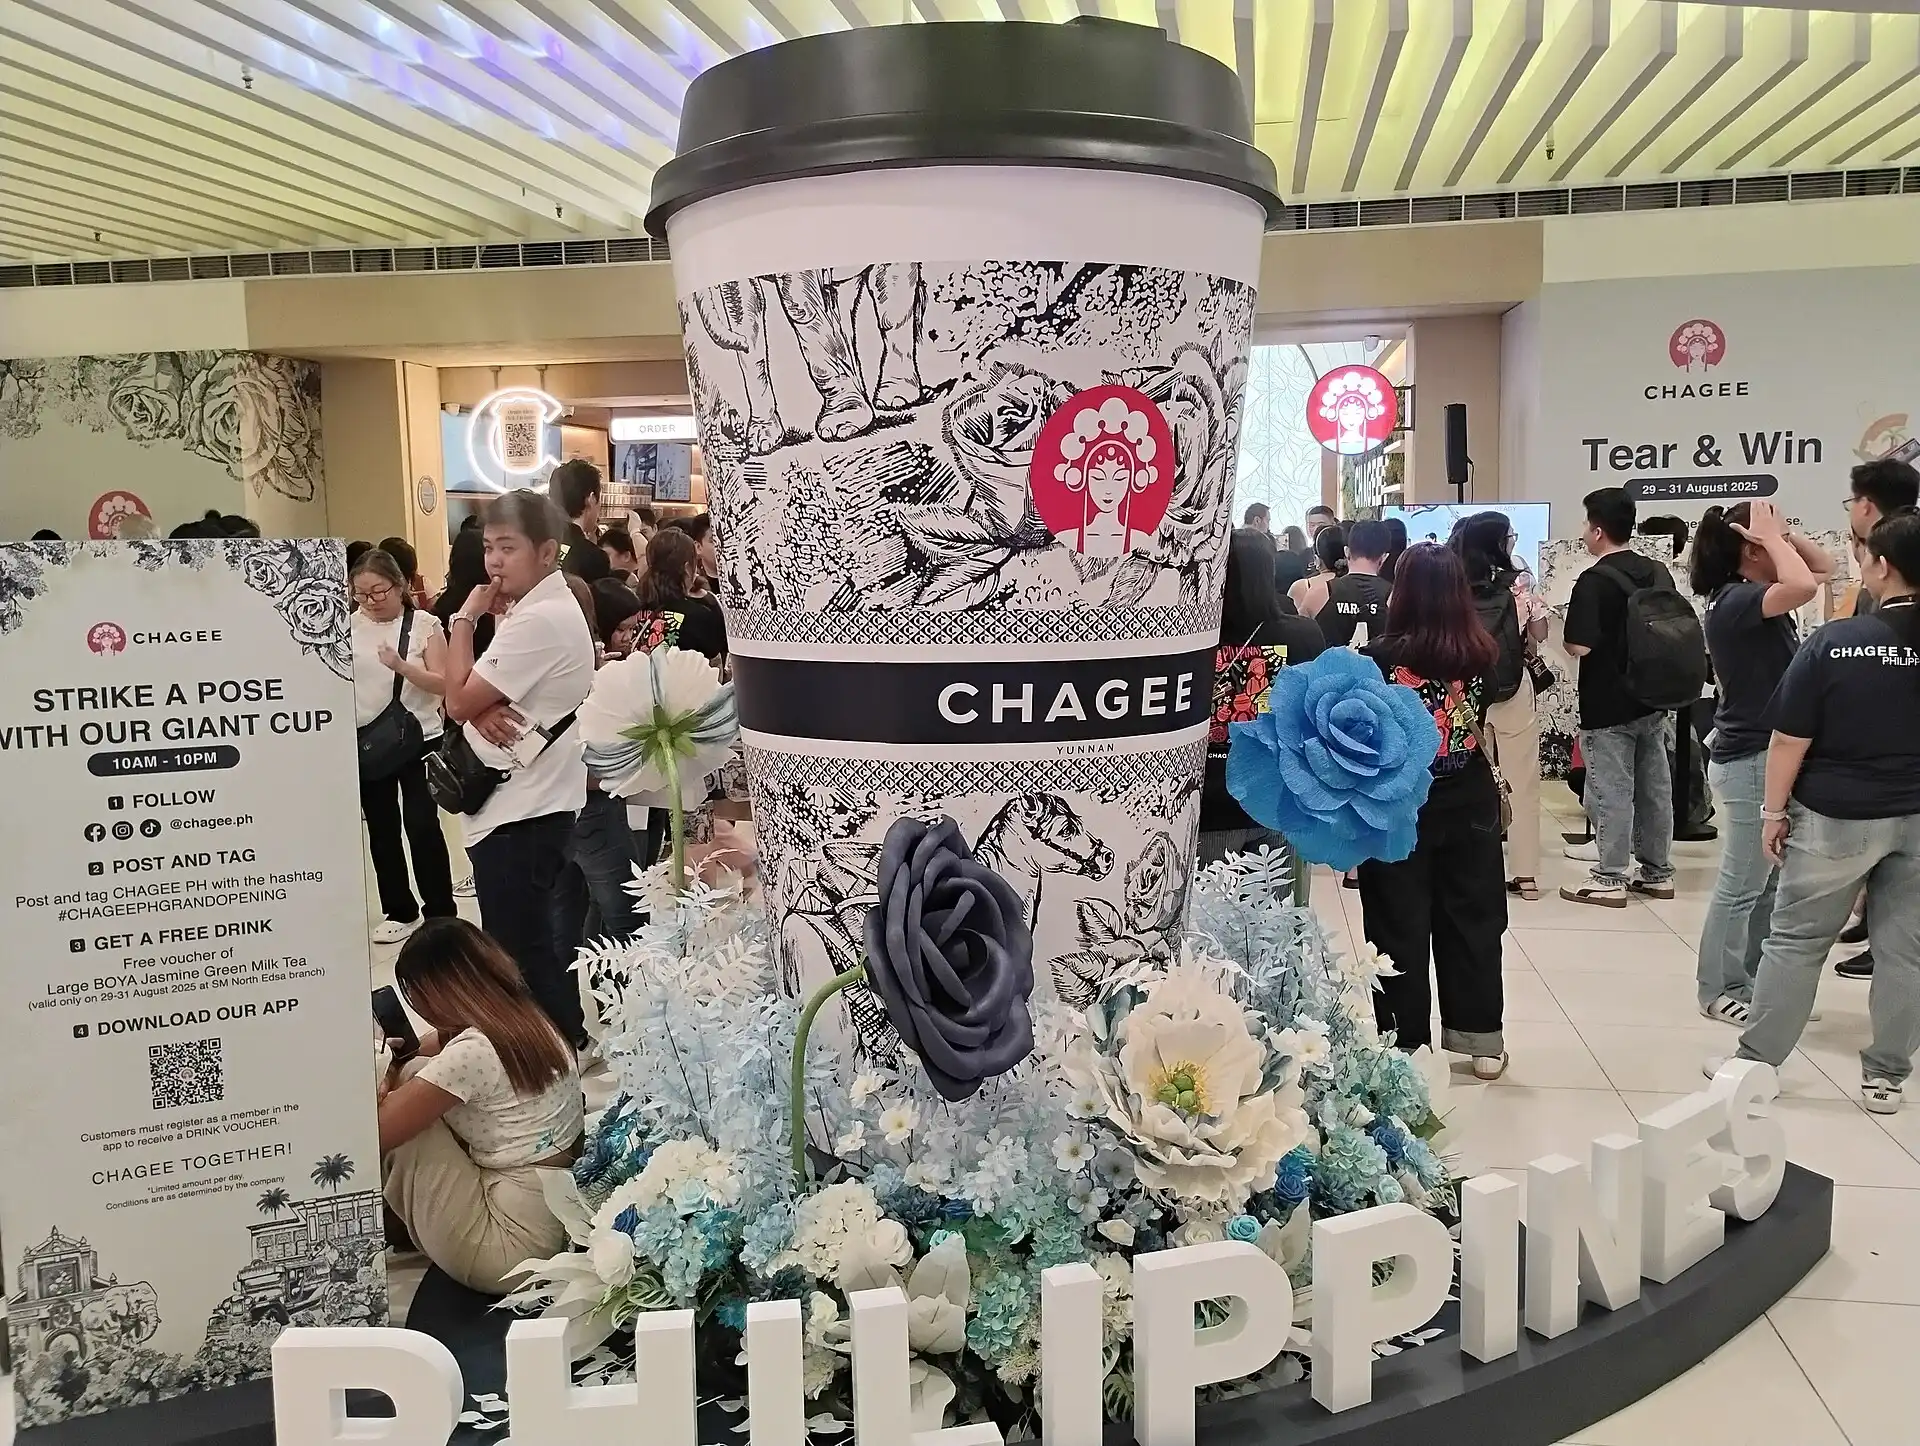
A gigantesca inauguração da Chagee nas Filipinas
Investidores num meetup também reconhecem que fundos pequenos e GPs individuais têm mais chances de acertar em investimentos não consensuais, pois projetos consensuais são muito caros para eles e inacessíveis. Quanto a instituições que publicamente afirmam «gostar de investir em não consenso», o empreendedor discorda: «Ele não investiu em não consenso. Tudo o que ele financiou era consenso, apenas embalado como não consenso.»
Os Escolhidos
Todos os anos, o setor de IA tem seus grupos favoritos. Uma observação de um empreendedor: este ano são doutores de laboratórios de elite; no ano passado, eram profissionais de hardware inteligente. A densidade de talento não muda ano a ano — o que muda é a atenção do capital; o grupo que atrai destaque torna-se os escolhidos do ano. No fim, é quase como um sorteio.
Modelos mundiais são um caso típico. Segundo estatísticas da imprensa, até julho deste ano já havia mais de 30 startups nacionais cujo conceito central era «modelos mundiais», com financiamento acumulado superior a 26 bilhões de dólares, 7 delas unicórnios e, pelo menos, 4 fundadores nascidos após 2000. No início de outubro, informou-se que a empresa de Tian Keyu havia fechado financiamento de quase 30 milhões de dólares com valuation pós-money de 200 milhões de dólares, também trabalhando com modelos mundiais.
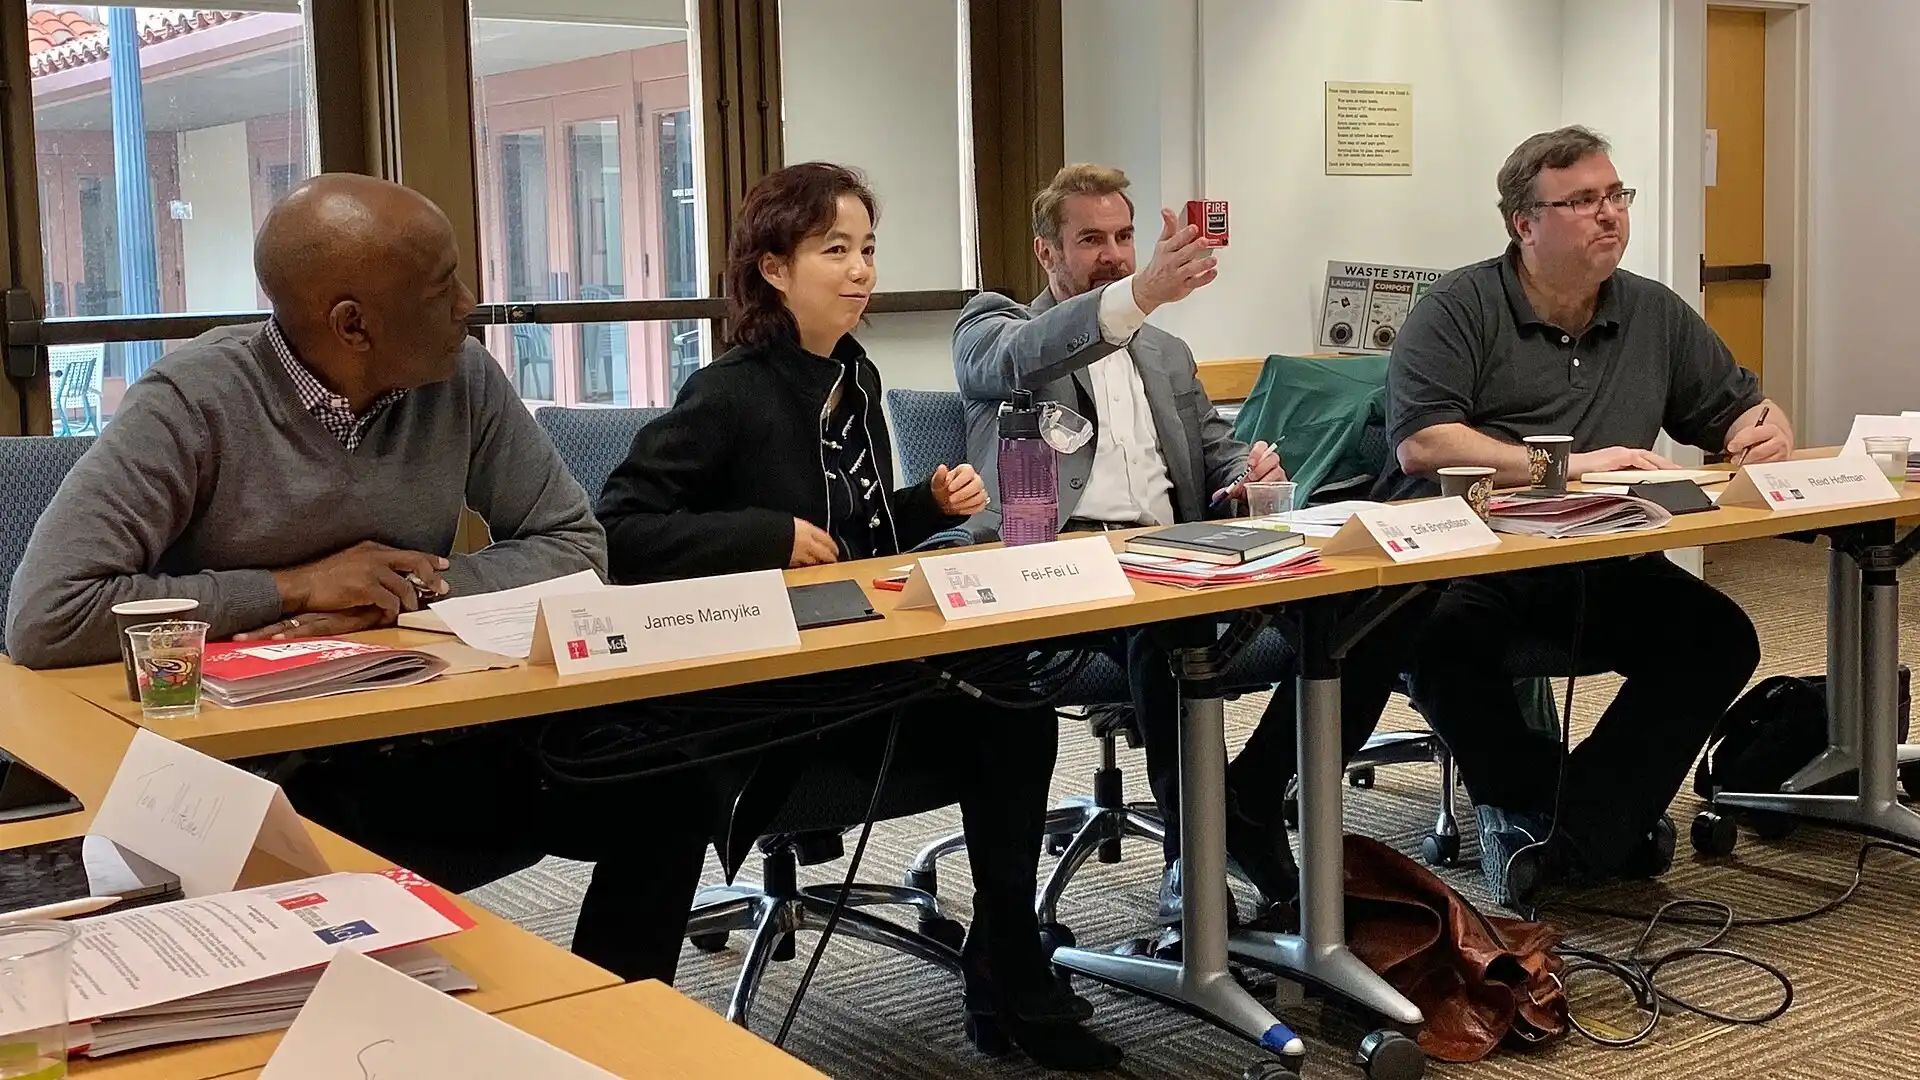
Mesa-redonda HAI de Li Feifei | Fonte da imagem: Stanford
Na visão de um empreendedor, os VCs classificam grosso modo os empreendedores em três categorias. Uma é de pessoas que alcançaram cargos altos em grandes empresas até os 25 anos — qualquer projeto que façam, recebem financiamento; outra é de pessoas razoáveis, mas sem esse nível de destaque — então o «projeto» torna-se crucial; e a terceira é de pessoas incapazes — por melhor que seja o projeto, é inútil. A maioria dos empreendedores pertence à segunda categoria; conseguir ou não financiamento depende muito se sua direção coincide com o foco dos investidores mainstream.
Investidores também admitem que é muito parecido com um sorteio, exceto que o mercado também gira. Quando o mercado está aquecido, empreendedores com formação acadêmica são mais populares; quando esfria, deixam de ser protagonistas. Alguns investidores suspeitam que certos pesquisadores que saem da academia para empreender talvez não tenham motivação real de construir uma carreira — podem simplesmente ter visto colegas obter sucesso e desejarem aquela alta avaliação. Alguém na mesa comentou: «Alguns veem que até Tang Jie teve êxito e pensam: por que eu não posso?» A Zhipu, cofundada pelo professor da Universidade Tsinghua Tang Jie, listou na Bolsa de Valores de Hong Kong em 8 de janeiro deste ano com preço de emissão de 116,2 HKD e, até junho, atingiu 2.980 HKD.
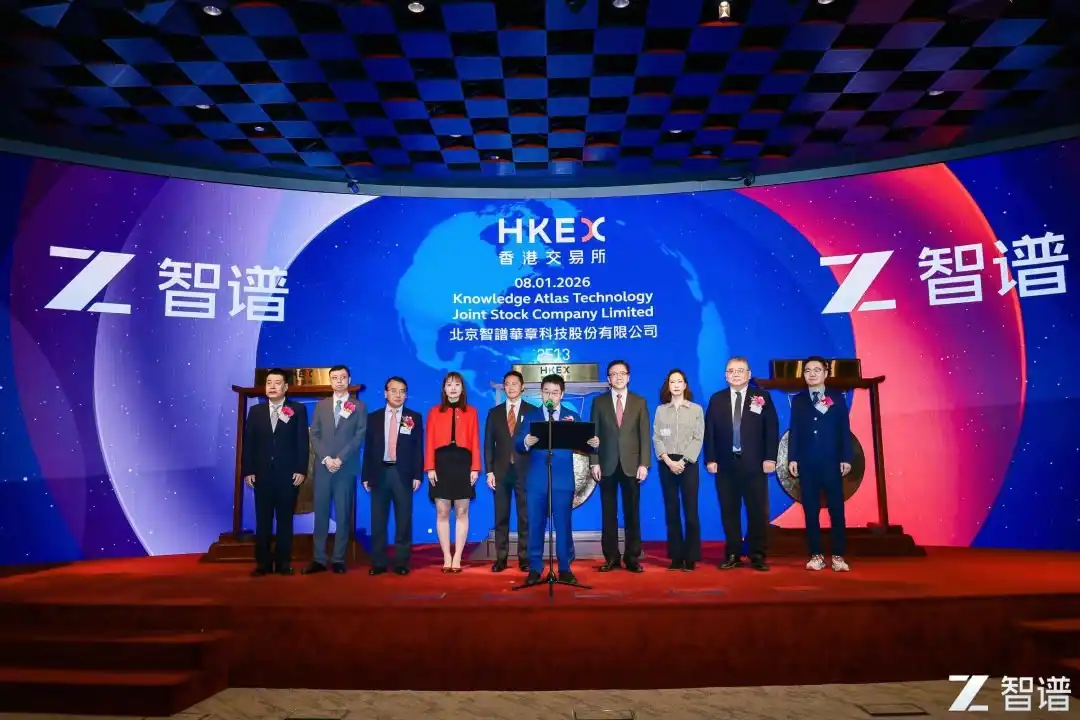
Zhipu toca o sino na Bolsa de Valores de Hong Kong
Há outra preocupação: o plano B. Se uma startup de um professor falhar, ele pode voltar à universidade; muitos empreendedores que fracassam ficam sem nada. Investidores confiam mais em quem não tem plano B, e alguns até vetam projetos por falta de determinação. Esse empreendedor foi ainda mais incisivo: «Um verdadeiro empreendedor está sempre criando empresas; quem sai só quando vê o momento certo geralmente tem boa formação e um plano B.»
Ter experiência em grandes empresas é visto por muitos como um diferencial. O raciocínio dos investidores: algumas pessoas dessas empresas são boas em relatar progressos hierarquicamente e explicam melhor suas ideias aos parceiros de forma clara; além disso, esta geração de IA ainda não se desvencilhou totalmente da internet móvel — a distribuição continua nas mãos de poucas plataformas principais, e a metodologia de produto também não mudou.
Mas esse diferencial vem perdendo valor. Um investidor de fundo em dólares comentou sobre empreendedores de grandes tecnológicas: em algumas empresas, muitos saem, mas ninguém se destacou; replicar a metodologia antiga do empregador leva à concorrência direta com ele; certos profissionais costumam exaltar quantos funcionários de alto desempenho estão em sua equipe como vantagem, mas «quanto do mérito obtido nas grandes empresas vem da plataforma e quanto é realmente seu?»; e em algumas empresas o ambiente é tão confortável que executivos quase nunca saem voluntariamente para empreender.
Um empreendedor acrescentou outra perspectiva: muitos executivos de grandes empresas são forçados ao empreendedorismo — não conseguem continuar na empresa ou estão prestes a ser demitidos. Para eles, o mais importante é preservar seu status, e alinhar-se às tendências mainstream é uma escolha natural. Pessoas de alto desempenho com histórico têm custos menores de captação, enquanto o maior desafio para jovens é provar tração aos investidores.
O lobo está chegando
Empreendedores e investidores têm visões muito distintas sobre «contar histórias».
Alguns empreendedores acham jargões inúteis, consideram todos os investidores muito inteligentes e veem como necessidade narrativa apenas quem não quer desenvolver produtos adequadamente e busca levantar fundos rapidamente. Nessa classificação, os que surfam tendências quentes são principalmente «pseudoempreendedores», cuja tarefa é ganhar fama e depois captar recursos.
Investidores são muito mais cautelosos. Um disse que sua principal lição nesse setor é estar sempre alerta contra mentiras da outra parte. Ambos têm objetivos claros, a confiança é intrinsecamente difícil de construir e, ao detectar uma única mentira, a outra parte é imediatamente colocada na lista negra. Outro foi mais moderado: não há projetos perfeitos, e, ao decidir, sempre há preocupação de que algum defeito se agrave; se um projeto não gera nenhuma preocupação, ou se encontrou um gênio, ou é bom demais para ser verdade.
E avaliar uma pessoa ainda não tem resposta padrão. Alguns investidores perguntam especificamente aos empreendedores sobre os momentos mais difíceis vividos, para ver se refletiram verdadeiramente sobre eles, e também o que desejam ser daqui a dez anos; mas, na maioria das vezes, a decisão decisiva é simplesmente «nos identificamos» e a disposição de conversar por horas. Os materiais de decisão de investimento dos fundos top têm estruturas detalhadas, mas, na prática, cada um adiciona sua própria interpretação. Esse investidor acredita que essa provavelmente é a única razão pela qual o venture capital é tão difícil de substituir por IA.
Avaliar tecnologia é ainda mais difícil. Nas áreas mais avançadas da IA — modelos mundiais, inteligência incorporada, infraestrutura de base — cada vez menos pessoas nas reuniões de comitê de investimento conseguem avaliar verdadeiramente o caminho tecnológico. Um investidor contou um exemplo de análise anterior de tecnologia complexa: um projeto de fusão nuclear que não passou duas vezes no comitê; a razão não tinha relação com compreensão técnica — «os sócios também não entendiam; ninguém presente tinha formação acima do nível de graduação.» Colegas de PE leram muitos artigos e fizeram ampla pesquisa, mas, no fim, não conseguiram dar um julgamento convincente sobre a escolha da rota — e a decisão acabou voltando à aposta nas pessoas.
Quando investidores não conseguem compreender a tecnologia, só podem confiar em duas coisas: as pessoas envolvidas e quem mais está investindo. Este último é exatamente a origem do consenso.
Um único caminho
Saída foi o tópico mais discutido e mais pesado desta vez.
Um empreendedor afirmou que a diferença fundamental entre VC chinês e norte-americano reside nas saídas. Nos EUA, há grande número de fusões e aquisições (M&A): um jovem desenvolve um produto, vende a empresa e lucra; quem lucra está disposto a reinvestir no capital de risco. Aqui, para sair, basicamente só se pode contar com uma oferta pública inicial (IPO).
Sala ao vivo da Nasdaq
Segundo estatísticas da PitchBook e NVCA, entre as saídas de empresas apoiadas por VC norte-americano em 2025, houve 62 IPOs e 995 negócios de M&A; até o terceiro trimestre, 75% das empresas adquiridas naquele ano haviam levantado, no máximo, uma rodada Série A. Empresas de IA nos EUA têm ainda uma saída por 'aquisição de talentos' (acqui-hire): em 2024, o Google trouxe de volta à empresa a equipe fundadora da Character.AI mediante taxas de licenciamento de cerca de US$ 2,7 bilhões; em 2025, gastou US$ 2,4 bilhões para adquirir a equipe central e a licença tecnológica da Windsurf; a Microsoft levou a maior parte da equipe da Inflection em 2024 por US$ 650 milhões; a Meta desembolsou US$ 14,3 bilhões em 2025 para comprar 49% da Scale AI; no final de setembro deste ano, a AMD anunciou a aquisição da World Labs por cerca de US$ 8,2 bilhões.
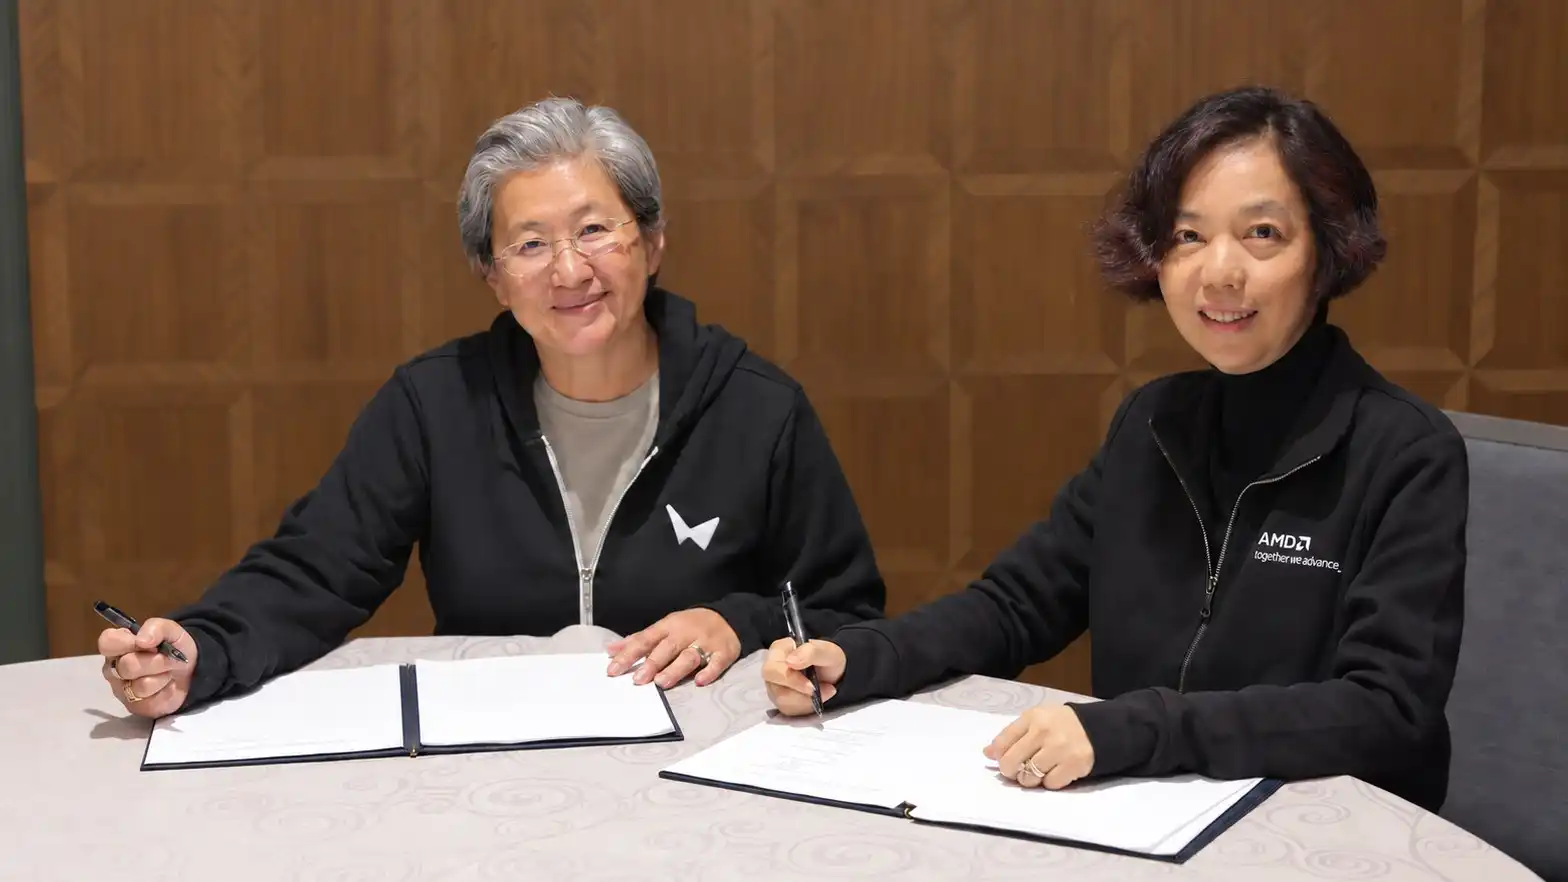
Lisa Su e Fei-Fei Li assinam o acordo | Fonte: World Labs
Mas os dados da Zero2IPO contam outra história: no primeiro semestre de 2026, entre 2.503 casos de saída no mercado de investimento em participação societária, 1.732 foram IPOs e apenas 368 foram M&A.
A porta para listagem abre e fecha independentemente da própria vontade.
Em 2023, 313 empresas listaram-se no mercado A-share, captando ¥356,4 bilhões; em 27 de agosto daquele ano, a CSRC propôs uma 'retomada gradual do ritmo de IPOs', e em abril de 2024 lançou novas regras para o mercado de capitais; naquele ano, novas listagens no A-share caíram para cerca de 100, captando cerca de ¥67,3 bilhões — mínimo em dez anos — enquanto 425 pedidos de IPO foram encerrados. As ações de Hong Kong absorveram parte dessa demanda: em março de 2023, entrou em vigor o Capítulo 18C da HKEX, permitindo listagens de empresas tecnológicas especializadas pré-receita; em 2025, Hong Kong captou HK$285,693 bilhões, retomando a liderança global; em janeiro deste ano, Zhipu e MiniMax listaram-se com sucesso em Hong Kong.
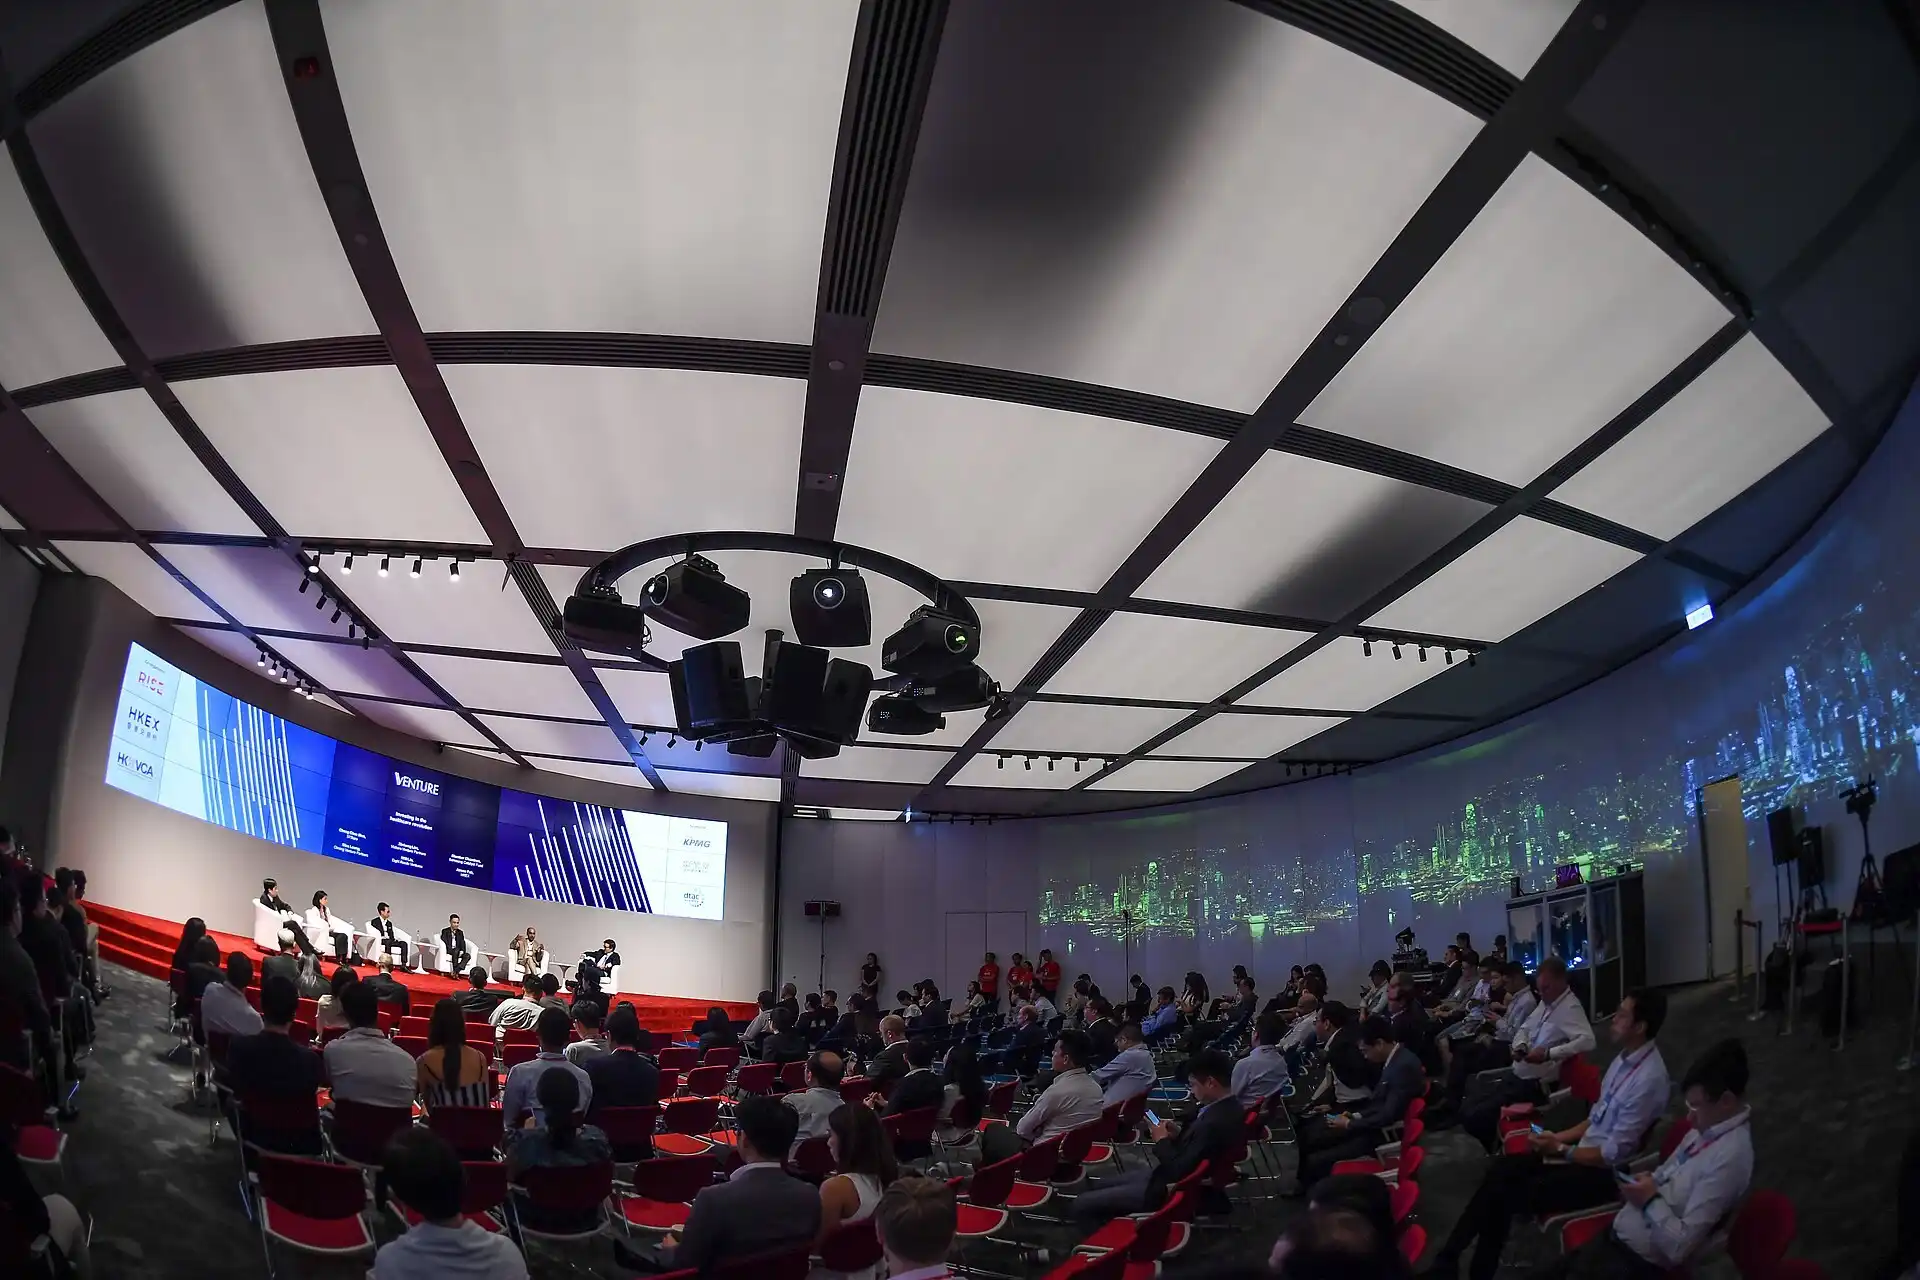
Fórum de Venture Capital da HKVCA | Fonte da imagem: Palco HKEX × HKVCA
Mas a movimentação dos preços no mercado secundário tem sido igualmente brutal. Perguntamos a investidores se tais cotações afetariam seu investimento contínuo em modelos de grande porte, e a resposta foi 'absolutamente sim'.
Na via de M&A, reguladores estão trabalhando para abri-la. Em setembro de 2024, a CSRC publicou as 'Seis Medidas para M&A'. No primeiro semestre deste ano, saídas por M&A cresceram 94,7% em relação ao ano anterior, mas 368 negócios ainda representaram apenas cerca de 20% das saídas por IPO. A rota transfronteiriça de M&A foi bloqueada novamente este ano.
Essa estrutura de saída determina diretamente o que investidores estão dispostos a financiar. No Meetup, investidores citaram limiares de, no mínimo, várias dezenas de vezes o retorno esperado e avaliações iniciais de US$ 10 bilhões, argumentando que o VC é, por natureza, investir em 100 projetos e obter retorno de 100x em apenas um. Empresas com compradores visíveis desde o início e destinadas a avaliações de apenas alguns bilhões — como as que fazem otimização de software de código aberto ou ferramentas de frameworks — dificilmente passam pelo comitê de investimentos, mesmo podendo gerar retornos múltiplos para os investidores.
'Retornos múltiplos não são suficientes.'
Com a IPO como única saída restante, listagem exige escala de US$ 10 bilhões; essa escala exige várias rodadas consecutivas de captação substancial, e cada rodada precisa de alguém disposto a assumir o outro lado. O que fundadores chamam de 'passar o pacote' torna-se, para investidores, um caminho de saída sem alternativas.
A Coceira dos Sete Anos
As mudanças nos fundos em USD são a outra ponta dessa cadeia.
Antes do Meetup, recebemos um comentário anônimo indicando que os fundos em USD estão se tornando cada vez mais 'localizados', com capacidade e disposição para assumir riscos diferentes das do passado. Investidores presentes concordaram ser essa uma tendência — cada vez mais fundos em USD estão captando em RMB, e, quanto às regras, ritmo e ousadia, assemelham-se cada vez mais a fundos em RMB.
Sob a vida útil de fundos '5+2', a leva de fundos em USD captados em 2021 e 2022 está prestes a iniciar nova captação. Desta vez, muitos LPs avaliam distribuições efetivas, e há divergência interna significativa no setor. Alguém à mesa mencionou ter ouvido falar de fundos com DPI de 1.000x, enquanto outros brincaram dizendo que dificilmente poderiam divulgar publicamente um DPI de apenas 0,1. Alguns investidores estimam que os verdadeiros grandes vencedores da onda de modelos de grande porte não ultrapassam 10 fundos.
A forma dos próprios fundos em USD também mudou. Em junho de 2023, a Sequoia anunciou uma divisão por região, concluída em março de 2024; a GGV Capital também concluiu sua divisão em 2024, renomeando seus negócios nas Américas e na Ásia como Notable Capital e Granite Asia, respectivamente. As restrições norte-americanas a investimentos no exterior entraram em vigor em 2 de janeiro de 2025, limitando o capital dos EUA em investimentos em semicondutores, computação quântica e algumas empresas de IA aqui; a Lei COINS, sancionada em 18 de dezembro de 2025, codificou ainda mais esse mecanismo na legislação.
Para fundos que precisam de LPs em USD, a IA deveria ter sido a melhor narrativa a ser contada, mas agora é também a direção mais sensível em termos de conformidade.
Os dados de captação refletem essa mesma mudança. Segundo estatísticas da Zero2IPO, entre os novos fundos captados em 2025, os fundos em RMB representaram 97,8%; apenas 33 fundos em moeda estrangeira concluíram sua captação, totalizando 35,808 bilhões de RMB, queda de 36% em relação ao ano anterior. Segundo declaração do fundador da Zero2IPO, Ni Zhengdong, no final do ano passado, o capital estrangeiro representava apenas cerca de 2% dos LPs. No primeiro semestre deste ano, a captação de fundos em moeda estrangeira foi de aproximadamente 45,260 bilhões de RMB, aumento de 122,5% em relação ao ano anterior, mas apenas 19 fundos concluíram a captação, com o tamanho médio por fundo subindo 145,9%, concentrando-se o capital nas mãos de poucas gestoras.
Alguns investidores não entendem por que os LPs globais ainda relutam em apostar mais neste lado; a Europa está em declínio, ninguém no Oriente Médio quer assumir posições pesadas, e há poucos lugares capazes de absorver grandes volumes de capital. Outra explicação é simples: o problema central continua sendo as relações China-EUA, e os LPs precisam poder retirar seu dinheiro quando as relações ficarem tensas.
Quando o capital fica escasso, o negócio de assessores financeiros (FAs) torna-se, paradoxalmente, mais fácil. Investidores afirmam que 2024 e 2025 foram os dois anos mais lucrativos para FAs, com comissões oficiais geralmente entre 3% e 5%, e os que têm boas relações conseguem cobrar apenas 2%. Quanto aos descontos não declarados, todos são reservados; quanto aos nomes sob os quais esse dinheiro é recebido, a resposta é: 'todos os tipos de nomes — amigos, familiares ou relações difíceis de descrever.'
Retificação de Nomes
Nesta entrevista, o único julgamento sobre o qual empreendedores e investidores concordam plenamente refere-se aos 'modelos mundiais'.
Um empreendedor listou modelos mundiais como a área 'mais repleta de narrativas' e descreveu o processo de estourar uma bolha: todos descobrem que essa coisa não é viável, então surgem provas contundentes, e a bolha estoura.
Num Meetup, ao serem questionados sobre a área mais superavaliada e a direção na qual se recusam categoricamente a investir, vários investidores deram a mesma resposta: modelos mundiais. Sua insatisfação concentra-se no fato de que o nome não corresponde à realidade; um grande número de empresas que fazem geração 3D e geração em tempo real chamam-se de modelos mundiais, e, ao falar, já pedem valorações de centenas de milhões de dólares.
Alguém perguntou se modelos de vídeo em tempo real realmente se enquadram como modelos mundiais e se considerariam investir caso as empresas não dissessem estar desenvolvendo modelos mundiais. Um investidor respondeu: 'Se você não chamar de modelo mundial, então não peça uma valoração tão alta.'
Após a divulgação do financiamento de Tian Keyu, um investidor disse que algumas pessoas haviam esperado inicialmente que os modelos mundiais tivessem 'outra onda', mas agora os freios já estão praticamente totalmente acionados.
No entanto, a boa notícia é que os investidores ainda acreditam que haverá a próxima aplicação revolucionária. Sem aplicações, modelos, poder computacional e infraestrutura tornar-se-ão inúteis; 'se você não acredita nisso, então a IA não pode ser objeto de investimento.'
Manter a Chama Acesa
Alguém num Meetup fez certa vez uma pergunta que, à primeira vista, parecia irrelevante para o consenso: 'O ciclo de feedback no mercado primário é tão longo — isso não incomoda as pessoas?'
Para um investimento em estágio inicial, sete ou oito anos entre a implantação e a saída é comum, e dez anos não é incomum. Um investidor relativamente novo respondeu que não — essa indústria é, por natureza, de longo prazo. O questionador insistiu: um ciclo longo de feedback significa que se aprende muito lentamente com o fracasso anterior. A resposta foi ainda mais inesperada: na verdade, pouco se aprende com o fracasso — há muitas causas, e quanto mais se analisa, mais confuso fica tudo.
Numa indústria em que leva dez anos para distinguir certo de errado, e em que o fracasso quase nada ensina, em que se baseiam os profissionais para avaliar se estão agindo corretamente hoje? O sinal mais recente e rápido que resta é a reação dos outros — se alguém investe na próxima rodada, se a valoração é reajustada para cima, se pares estão seguindo na mesma direção.
Numa indústria em que leva dez anos para saber o que é certo ou errado, o consenso é um dos poucos sinais de feedback que se obtêm rapidamente.
Isso dá segurança às pessoas, mas também é o mais fácil de interpretar erroneamente.
Paul Graham escreveu, em seu ensaio de 2012 'Cultivando Cisnes Negros', que as melhores ideias de startups frequentemente parecem más ideias à primeira vista — se fosse obviamente boa, alguém já a teria executado. Por essa lógica, os poucos investimentos que realmente determinam o sucesso ou fracasso de um fundo são, na maioria das vezes, desprezados no momento de sua execução.
A Bessemer Venture Partners, do Vale do Silício, mantém no seu site um 'Anti-Portfólio', listando especificamente empresas que deixou de investir — Google, Facebook, Apple e eBay constam todas dele, com uma nota após cada entrada explicando por que não investiram naquele momento. Num setor em que todos temem perder oportunidades, transformar seus erros numa lista pública exige certo senso de humor e também confiança.
Empreendedores enfrentam a mesma pergunta, mas invertida.
Quando um empreendedor começou, tratava as opiniões de VC como a única prova — conhecia uma empresa, anotava seus comentários e ajustava sua direção conforme necessário. Nove meses depois, a prova mudou: passou a focar na experiência do usuário e no desempenho dos dados.
«Se você se sair bem e os comentários forem positivos, talvez eu consiga criar consenso.»
Há certa ambição nessa declaração — alguém precisa criar o consenso primeiro, e seu autor muitas vezes deve suportar um período em que ninguém acredita; e, nas palavras desse empreendedor, o pré-requisito para resistir é «você precisa garantir que ainda estará à mesa antes que o ciclo chegue.»
O jovem investidor que certa vez afirmou «o fracasso não ensina nada» foi posteriormente questionado sobre seu investimento mais orgulhoso desde que entrou no setor.
Ele respondeu que ainda não houve nenhum.
«Faço investimentos porque acredito que eles podem realizar algo. Se não acreditasse nisso, não os faria.»