타이거 리서치: 2026년 3분기 암호화폐 산업 투자 보고서
 Tapbit Wire
데이터 출처: 루트데이터
주요 포인트
인수합병 거래 건수는 안정적이지만, 대규모 인수가 소규모 거래로 전환되며, 구매자들이 라이선싱·결제·기관 거래 등 특정 역량에 더 주목하고 있음.
설립된 주요 벤처캐피탈의 딜 조건 영향력은 감소한 반면, 전략적 투자자들의 활동은 증가했으며, 자사 거래소 및 공공 블록체인 생태계 확장을 위해 투자하는 중앙집중식 거래소 벤처캐피탈도 포함됨.
시드 라운드 등 초기 투자 규모는 축소되었고, 수익 및 라이선싱으로 사업 성과를 입증한 시리즈 A~C 기업에 자금이 집중되고 있음.
벤처캐피탈 지분 투자는 감소한 반면, 채권 발행·신용 한도·SPAC 상장 등 현금흐름 기반 금융 방식이 확대됨.
자금은 결제·스테이블코인·토큰화 증권·AI 관련 인프라 등 전통 금융 및 실세계 응용 분야에 집중되고 있으며, 고립된 블록체인 생태계에는 집중되지 않음.
1. 시장 반등, 기회는 기관 쪽으로 이동
2026년 3분기 암호화폐 시장 심리는 공포에서 탐욕으로 전환됨.
올해 상반기 두 분기 연속 하락 후, 비트코인은 3분기에 43% 상승하며 2017년 이래 최강의 3분기 실적을 기록함. 미국 스팟 비트코인 ETF는 순유입 63억 4천만 달러를 기록함. 올해 상반기 내내 극심한 공포 상태였던 암호화폐 공포-탐욕 지수는 8월 20일 탐욕 구간 진입 후 9월 대부분 기간 유지됨.
그러나 공개된 거래 금액은 이 반등이 암호화폐 기업에 대한 투자 증가로 이어지지 않았음을 시사함.
가격 상승과 함께 유입된 자금은 암호화폐 자산 자체로 직접 흘러갔고, 수년간 자금을 묶는 기업 투자는 단기 심리 변화를 따르지 않았음. 다음 섹션에서는 3분기 주요 변화를 분석함.
2. 3분기 다섯 가지 핵심 변화
인수합병: 확장형 거래에서 역량 인수로 전환
벤처캐피탈 시장: 주도 투자자의 위상 하락, 전략적 자본의 부상
투자 단계: 초기 라운드 신중 대응, 검증된 기업 중심
투자 방식: 상장 및 부채 자금 조달이 지분 투자 상회
추세: 전통 금융과 연결되는 인프라에 자본 집중
2.1. 인수합병(M&A): 확장 거래에서 역량 확보 거래로 전환
3분기 M&A 건수는 상반기 대비 변동 없으나, 거래 규모는 크게 축소됨.
1분기 39건, 2분기 36건, 3분기 37건으로 건수는 안정적이지만 규모는 감소 추세. 암호화폐 거래를 추적하는 독립기관 Architect Partners 자료에 따르면, 3분기 암호화폐 M&A 건수는 전월 대비 7% 감소했고, 거래 금액은 83% 급감함.
거래 규모 감소는 인수 대상의 변화 때문임. 상반기에는 마스터카드의 BVNK 18억 달러 인수와 같이 신규 사업 라인 구축을 위한 전체 기업 인수가 주를 이뤘으나, 3분기 인수는 기존 사업의 역량 격차 해소를 목표로 함.
서클은 싱가포르 기반 국경 간 송금업체 타자페이를 인수하기로 합의했고, 문페이는 미국 증권 면허 보유사 노스 캐피털을 인수하며, 비트고는 NYDIG의 기관 거래 사업을 인수함.
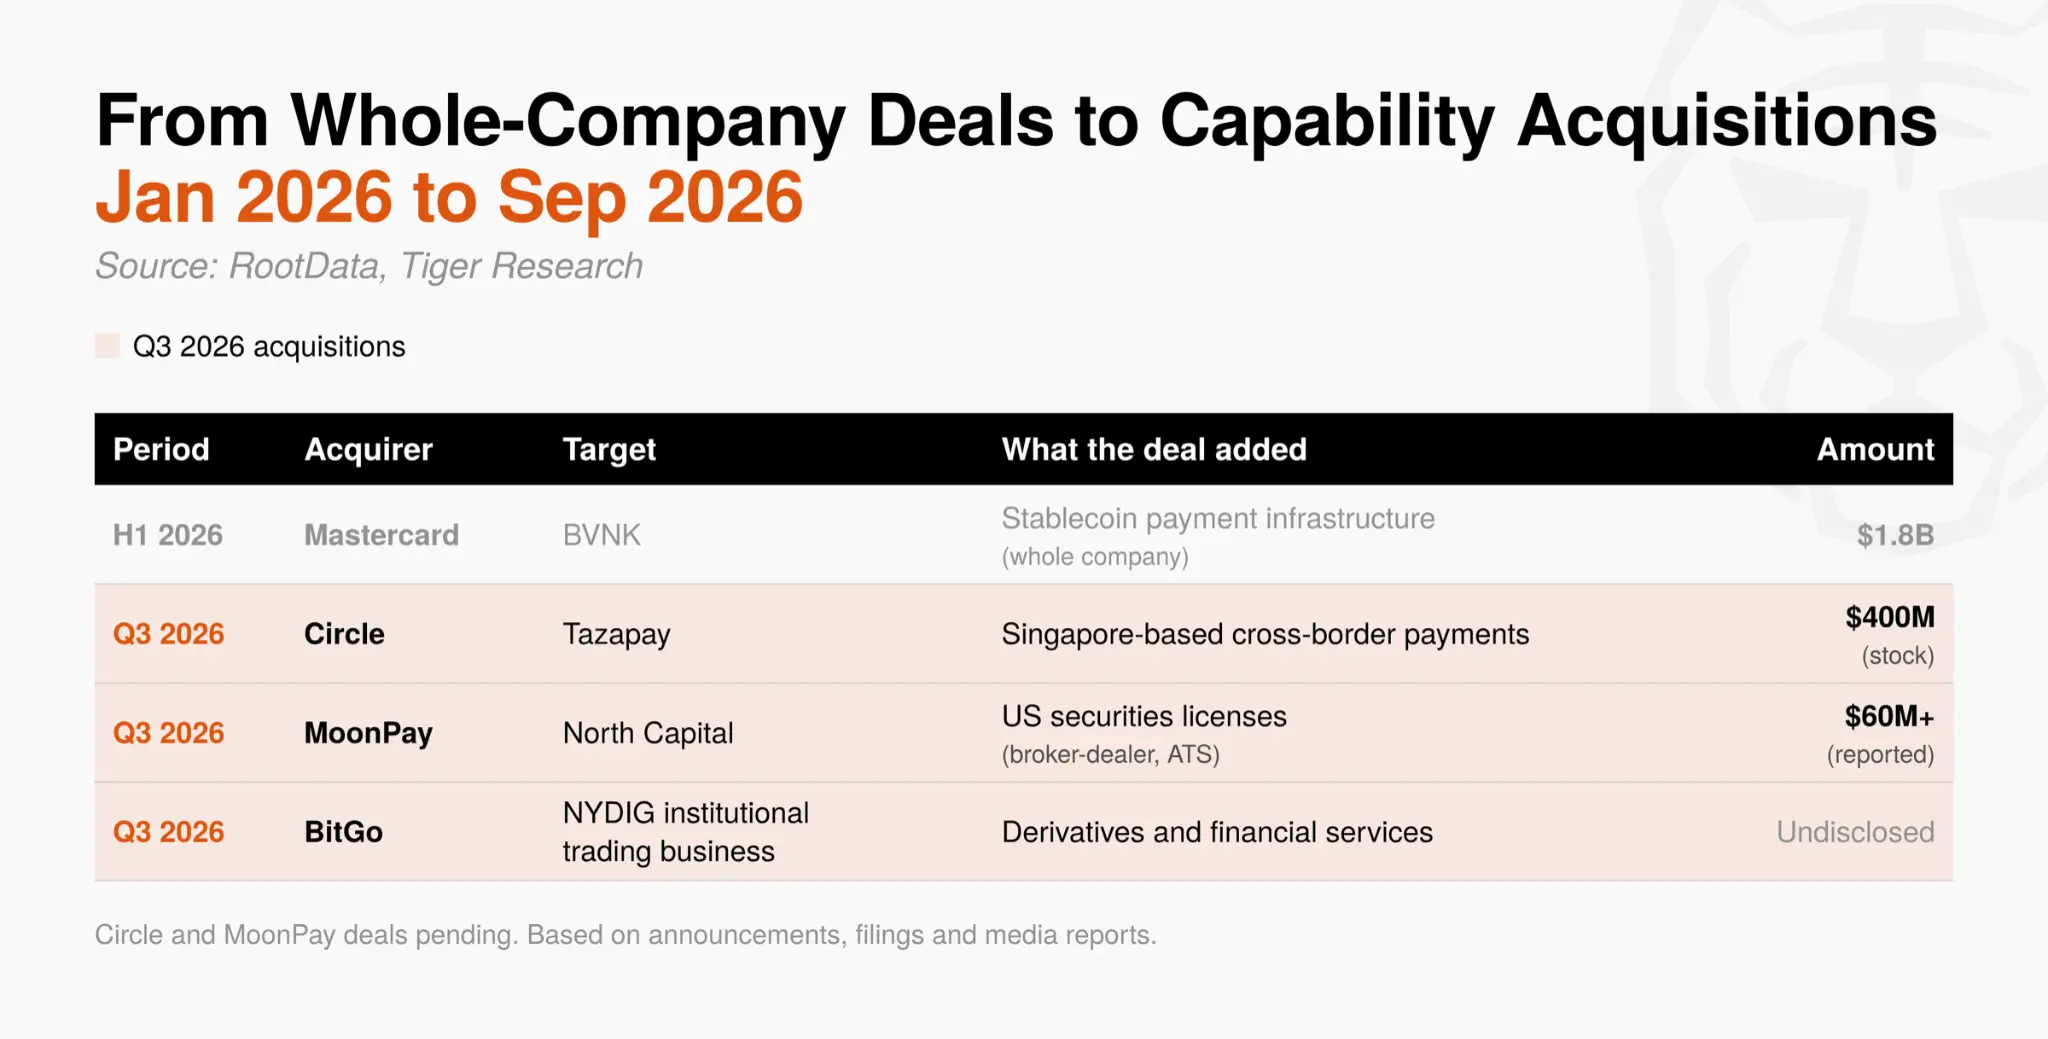
라이선스 취득 및 내부 역량 확보는 오랜 시간이 소요되나, 인수는 즉시 양자를 확보할 수 있음. 업계 운영 구조가 아직 정착되지 않은 단계에서 이러한 시간 절약은 경쟁 우위가 됨. M&A 초점은 신규 사업 진출에서 특정 역량 확보로 급속히 전환 중임.
2.2. 벤처캐피탈 시장: 주도 투자자 위상 약화, 전략적 자본 부상
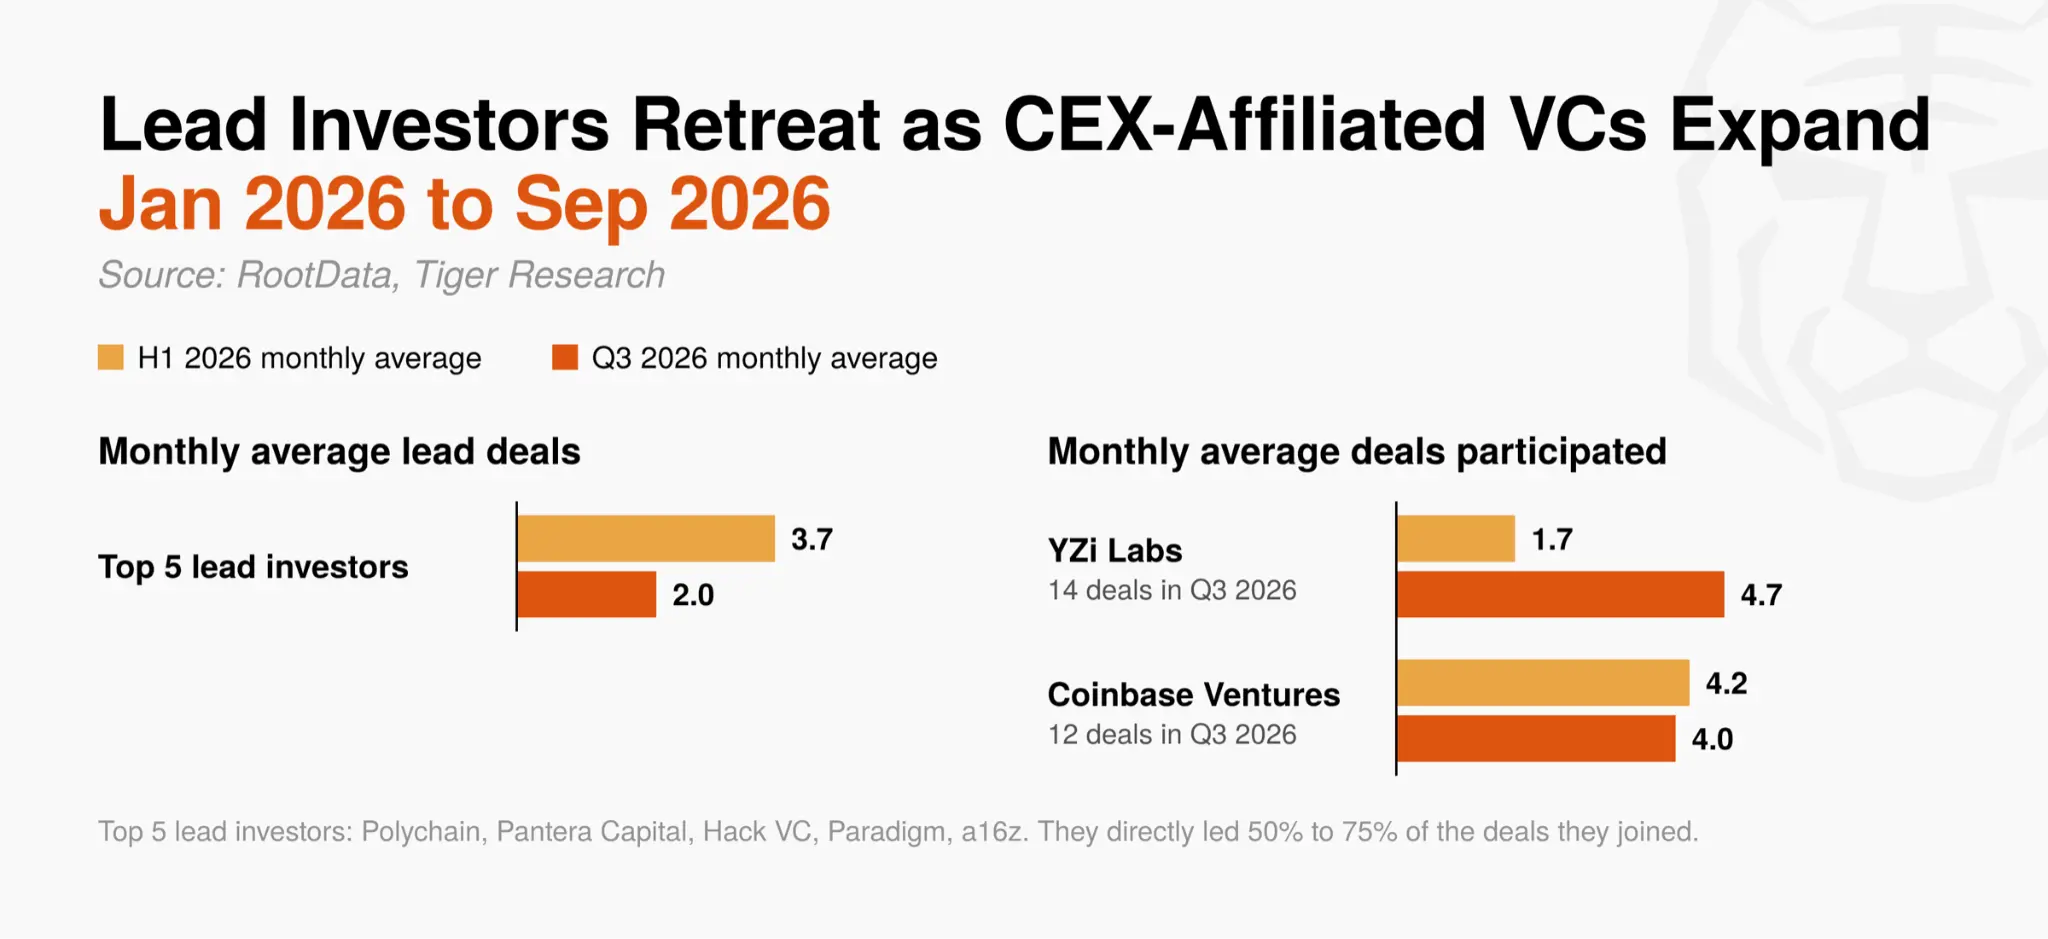
주요 주도 투자자의 영향력이 현저히 감소함. 2024년 이후 가장 활발한 5대 주도 투자자(폴리체인, 팬테라 캐피털, 해크 VC, 파라다임, a16z)는 3분기 월평균 2.0건의 거래를 주도했으며, 상반기 3.7건 대비 하락함.
이들 기관은 과거 참여 거래의 50~75%를 주도하며 시장 평가액 기준을 설정했으나, 현재 라운드 통제력이 약화되고 있음.
반면, YZi 랩스(구 바이낸스 랩스)는 14건의 거래에 참여해 상반기 월평균의 거의 3배에 달했고, 코인베이스 벤처스도 12건으로 근접함.
중앙화 거래소 벤처캐피탈의 참여 증가는 구조적으로 다른 투자 목적에서 비롯됨. 금융형 VC는 지분 또는 자산 가치 상승을 통한 자본 이익을 추구하지만, 중앙화 거래소 VC는 포트폴리오 기업이 자사 거래소나 공공 블록체인(BNB 체인, 베이스 등)에 상장될 때 추가 거래량과 신규 사용자 유입이라는 실질적 혜택을 얻을 수 있음.
따라서 가격 및 평가액 불확실성 속에서도 이 기관들은 지속 투자할 명확한 동기를 보유함. 결과적으로 3분기 투자 라운드는 가격 설정을 주도하는 금융 투자자보다 자사 플랫폼 확장을 추구하는 전략적 투자자의 영향력이 더 두드러짐.
3분기 벤처캐피탈 시장은 고수익을 목표로 한 금융 투자에서, 사업 및 생태계 시너지를 창출하는 전략적 투자로 전환 중임.
2.3. 투자 단계: 초기 라운드 신중 대응, 검증된 기업 중심
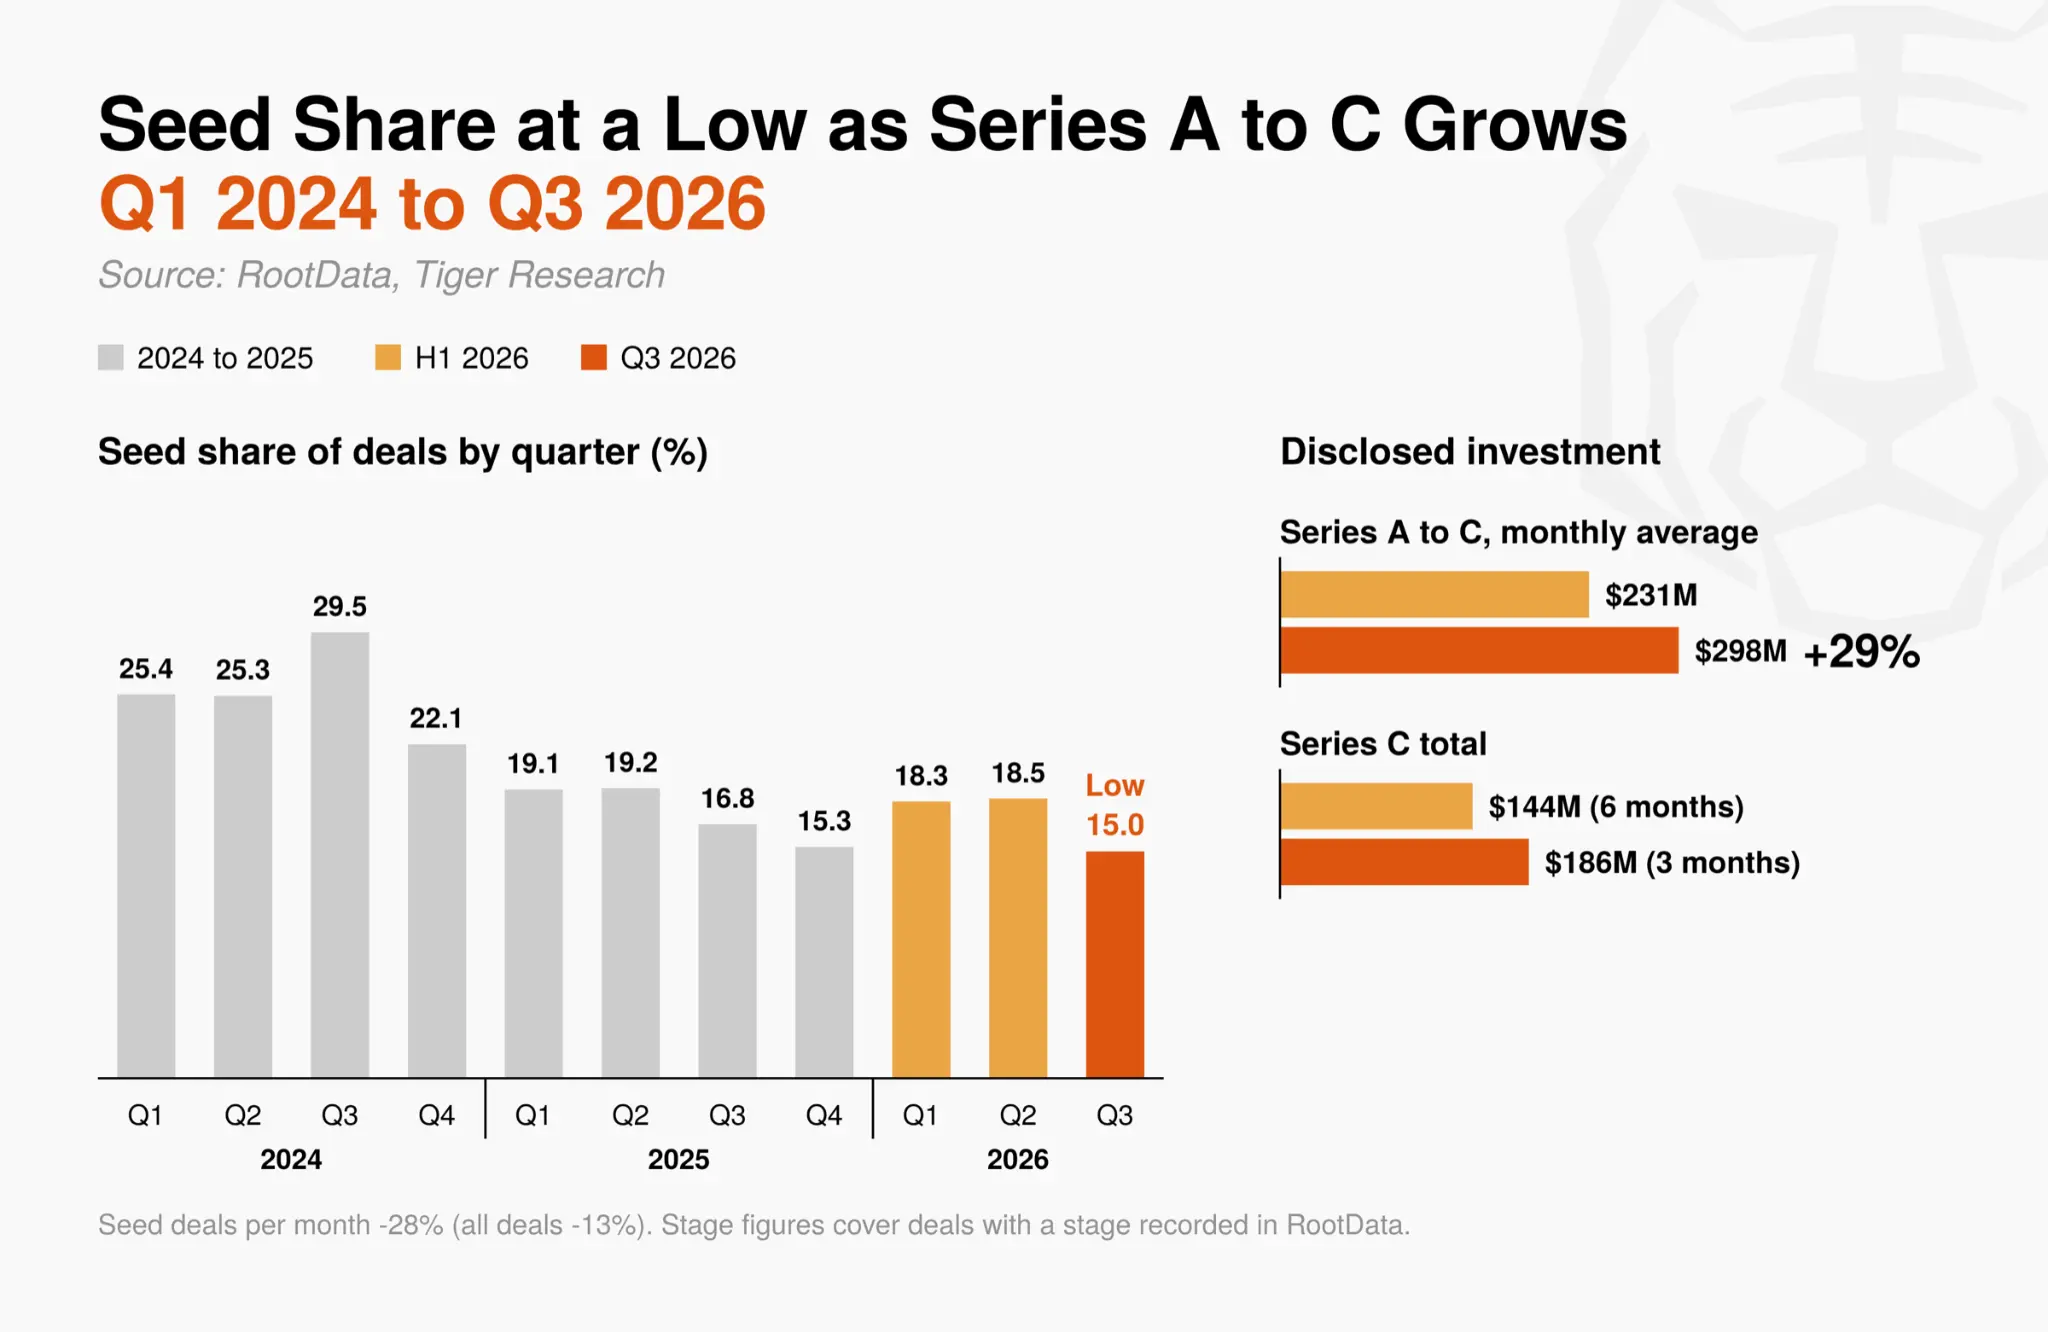
투자자들은 검증되지 않은 위험을 감수하려 하지 않는다. 시드 라운드 거래는 전체 거래의 15.0%를 차지해 2024년 이후 분기별 최저 비중을 기록했다. 시드 라운드 월평균 거래 건수는 28% 감소해 전반적인 거래 감소율(13%)의 두 배 이상이다.
시리즈 A~C 단계에서 공개된 투자는 전월 대비 29% 증가했으며, 특히 3분기 C 라운드 자금 조달액은 상반기 전체 합계를 넘어섰다.
초기 투자는 자금을 다수의 소규모 프로젝트에 분산해 투입하며, 고수익은 소수 성공 사례에 의존한다. 이 모델이 성립하려면 후속 투자자들이 더 높은 평가액으로 지분 또는 토큰을 계속 매입해야 한다.
3분기 전반적으로 기업 투자가 신중해짐에 따라 이러한 후속 투자에 대한 시장 기대감도 약화된 것으로 보인다. 투자자들은 수익 및 라이선싱을 통해 사업성을 입증한 기업의 확장 라운드로 관심을 옮겼다.
Jeeves와 EDX Markets 모두 3분기 C 라운드 자금 조달을 완료했는데, 이들은 결제 및 거래 인프라 기업으로 동일한 추세를 반영한다. 시장의 투자 기준은 토큰 발행 일정에서 실제 사업 실적으로 전환되고 있다.
2.4. 자금 조달 방식: 상장 및 부채 자금 조달이 지분 투자 상회
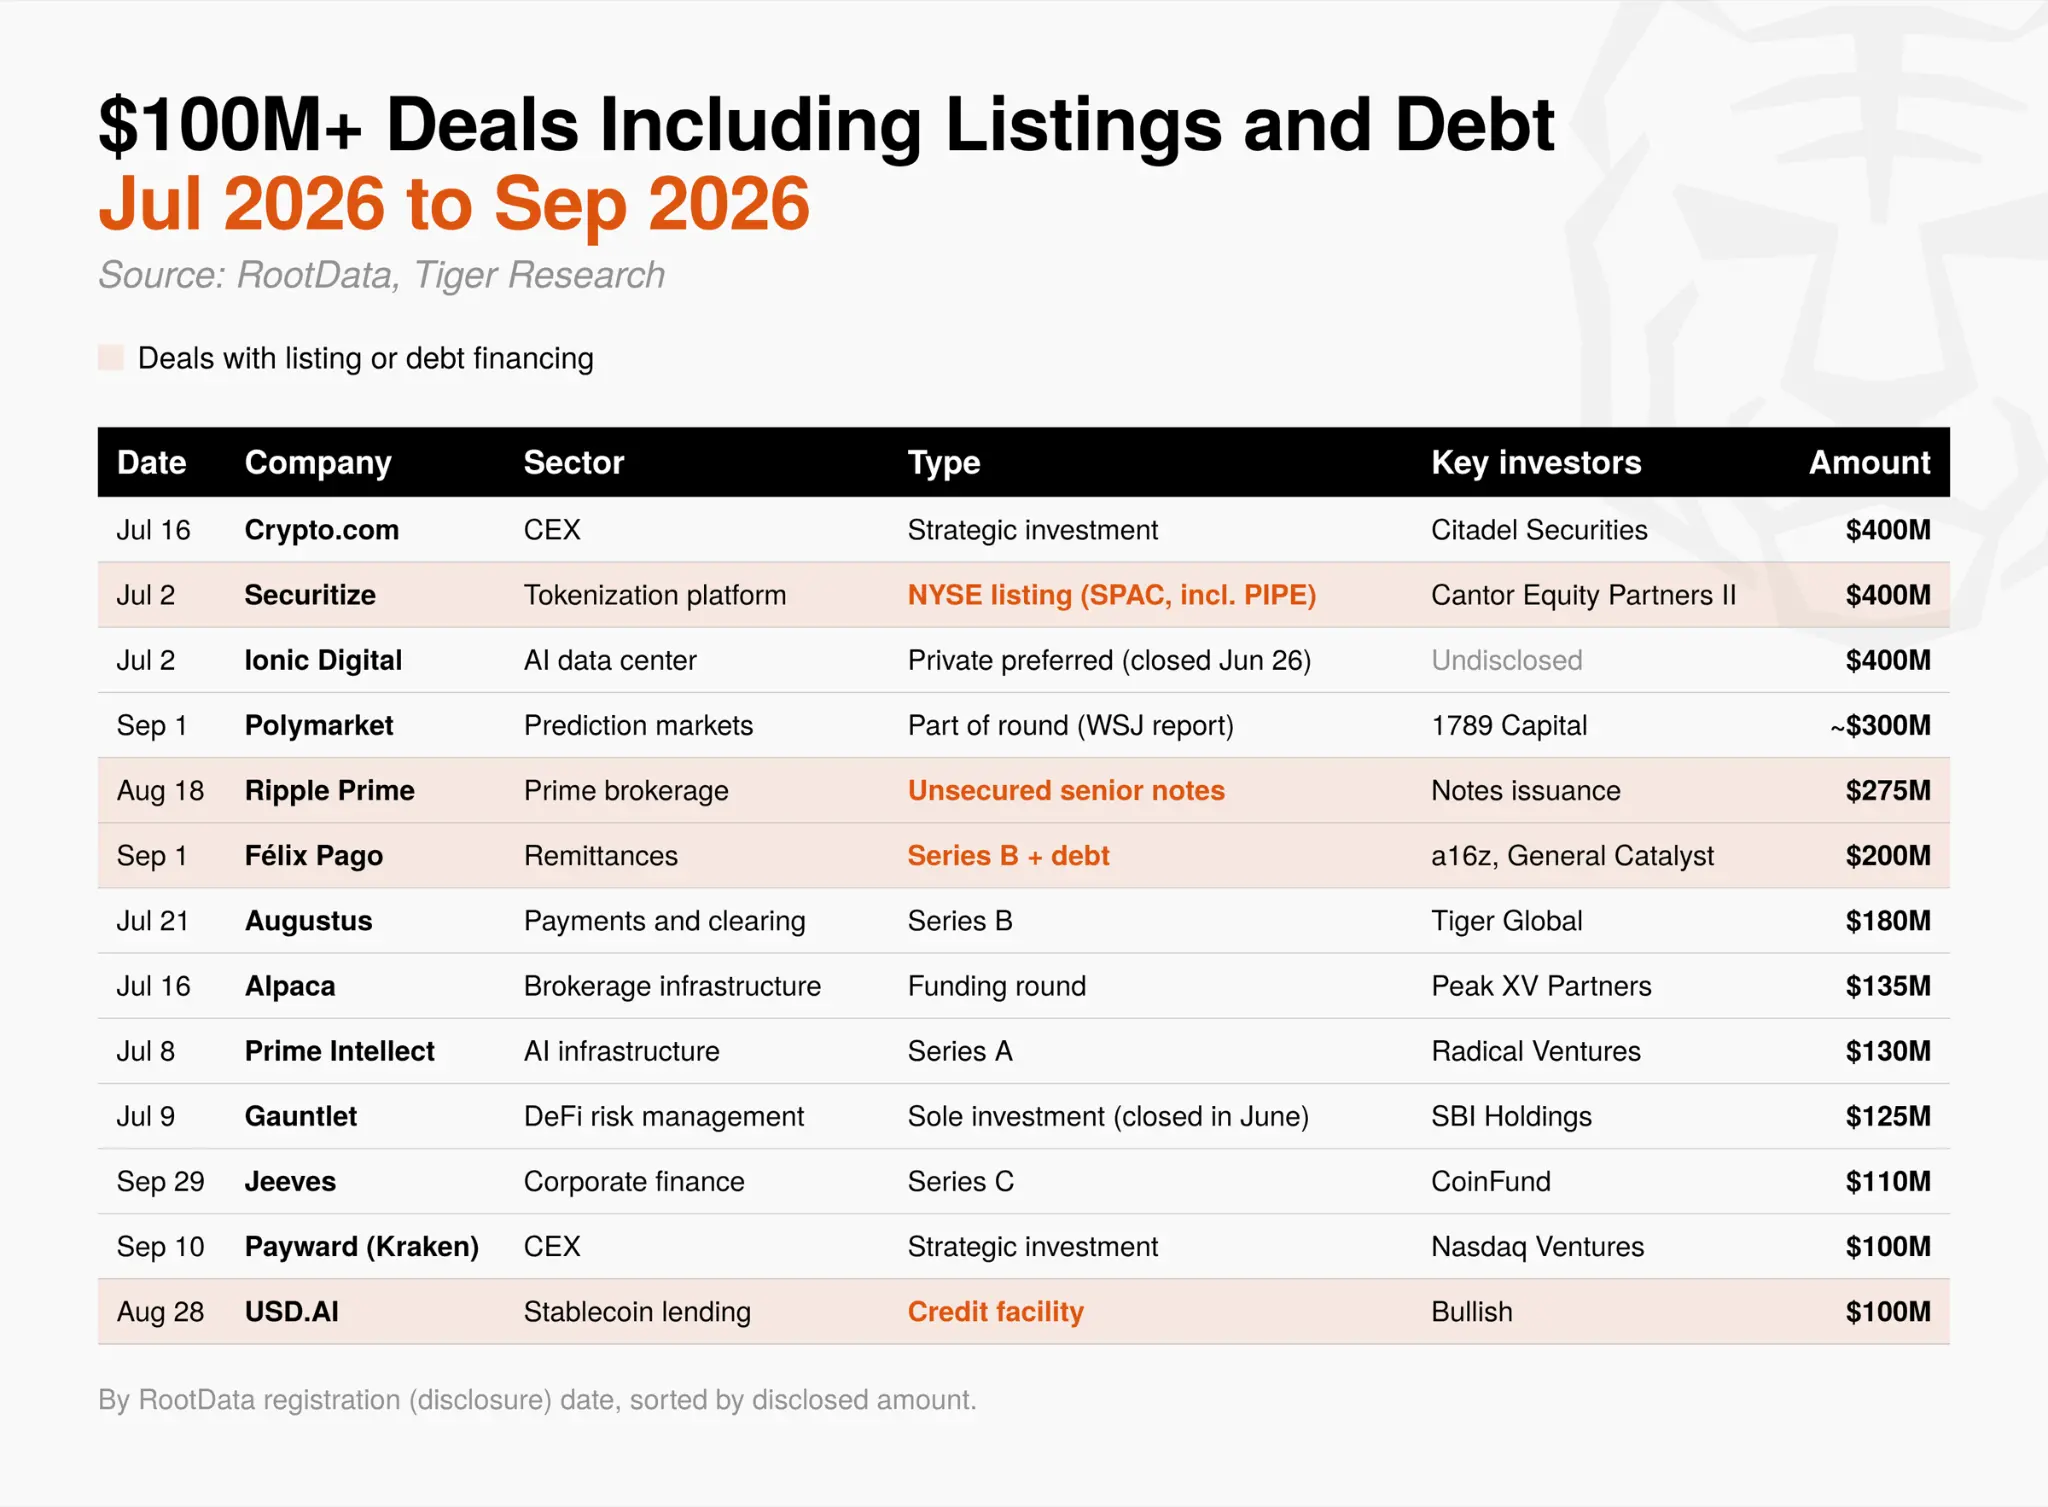
3분기에는 벤처 캐피탈 지분 외부에서도 대규모 자금이 유입됐다. 1억 달러 이상 규모의 13건 거래 중 4건은 상장 또는 부채 자금 조달이었다.
Securitize는 SPAC 합병을 통해 뉴욕증권거래소(NYSE)에 상장했고, Ripple Prime은 무담보 우선사채 2억 7,500만 달러를 발행했다. 벤처 캐피탈 및 전략적 지분 투자는 전월 대비 24% 감소한 반면, 부채 자금 조달은 7,000만 달러에서 1억 9,000만 달러로 증가했고, 공모 자금 조달은 8,000만 달러에서 1억 5,000만 달러로 늘었다.
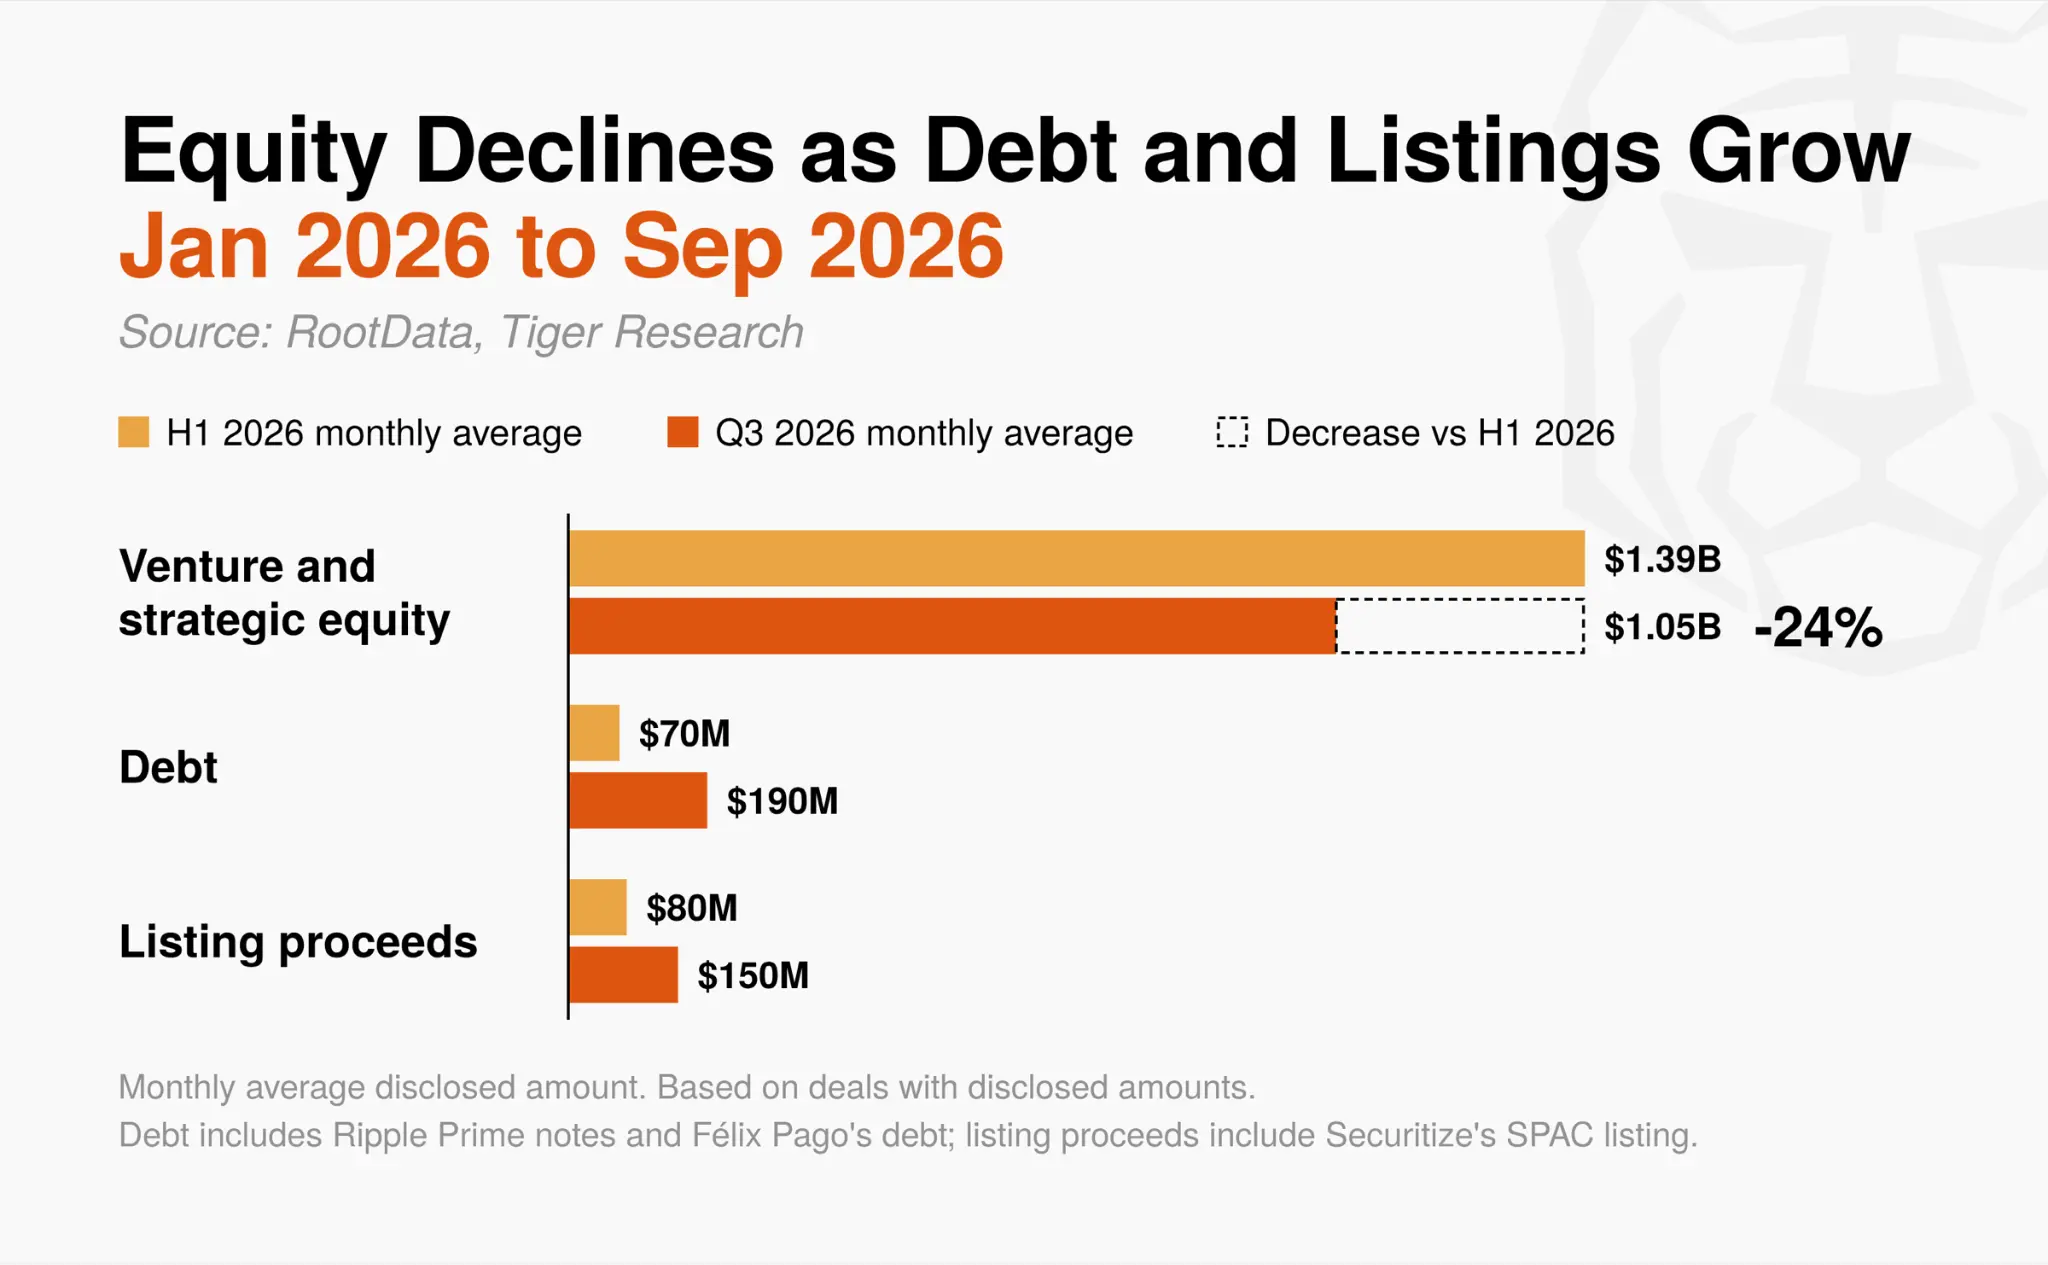
채권 및 상장은 상환 능력 또는 공개시장 평가를 요구한다. 상반기 부채 자금 조달은 주로 비트코인 금융 기업에서 이뤄졌는데, 예컨대 Metaplanet은 비트코인 구매를 위해 자금을 차입했다.
3분기에는 프라임 브로커, 송금 서비스, 스테이블코인 대출 등 현금흐름이 양호한 기업들이 사업 확장을 위해 자금을 차입했다. 상환 근거는 비트코인 가격에서 기업 현금흐름으로 전환됐다. 일부 기업은 이제 일반 기업처럼 자금 조달이 가능해져 벤처 캐피탈 의존도가 줄어들었으며, VC의 역할은 초기 단계에 집중될 가능성이 있다.
2.5. 투자 분야: 전통 금융과 연계된 인프라에 자본 집중
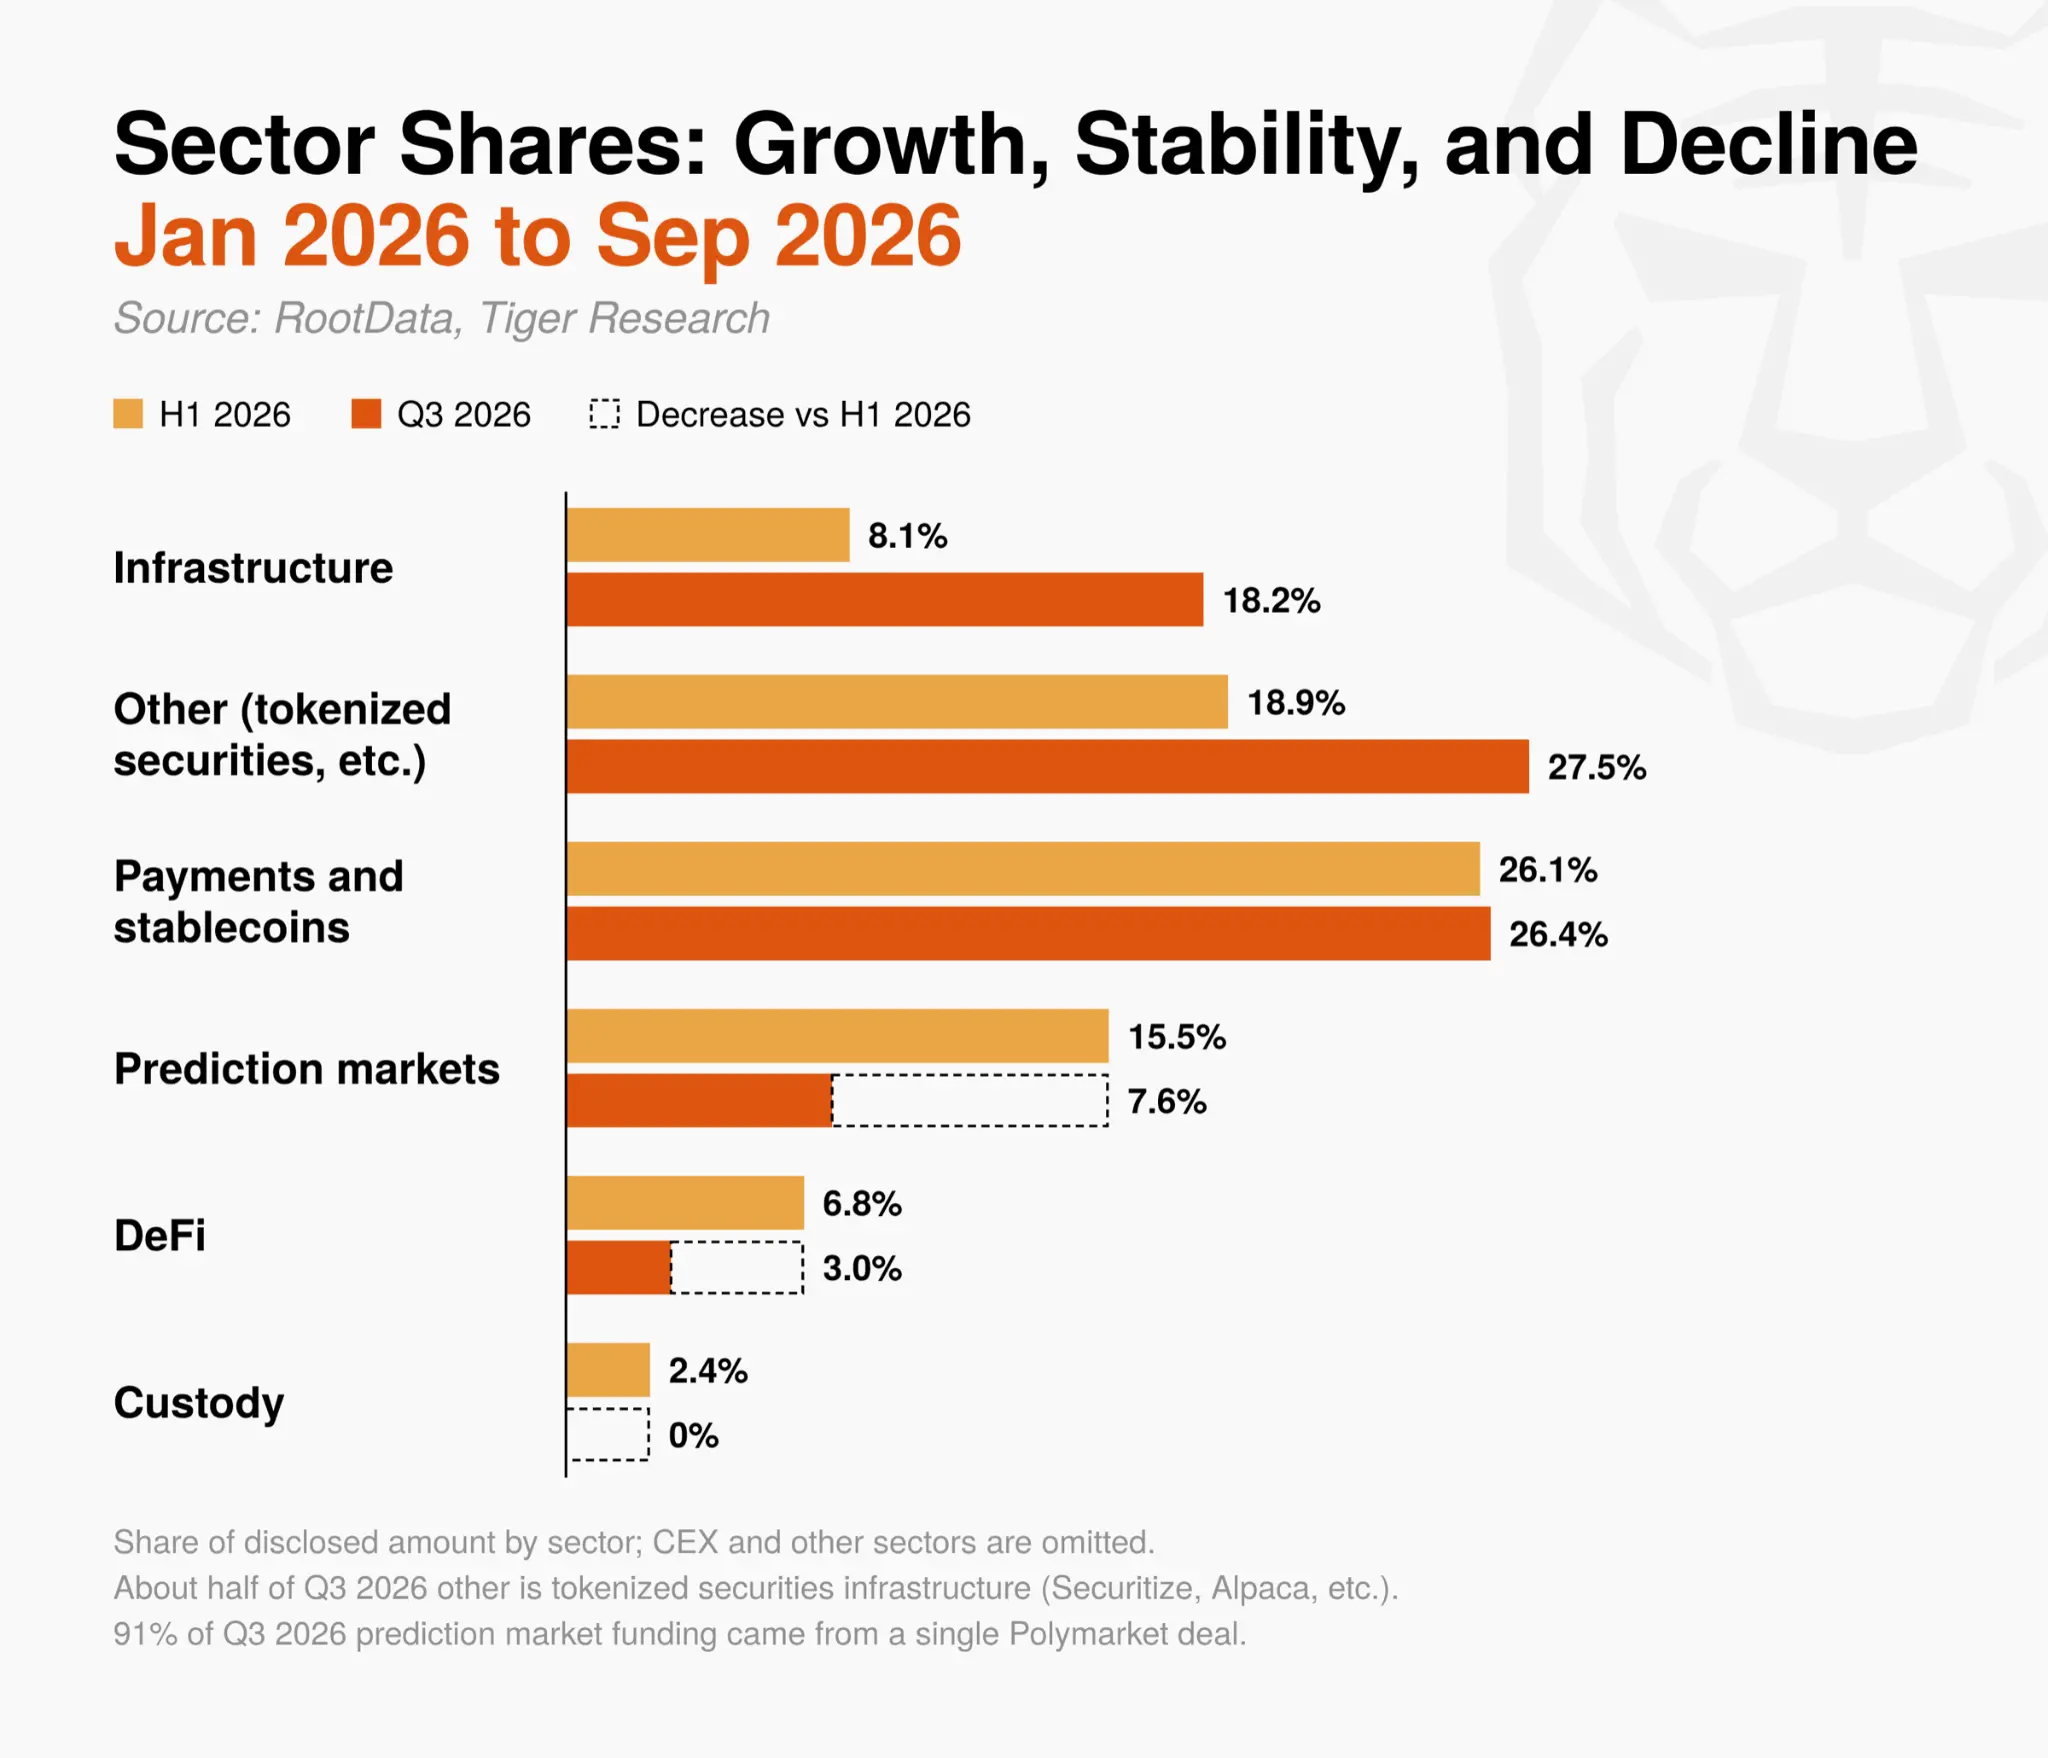
업종별로 보면, 3분기 자본은 신규 레이어 1·2 프로토콜보다 전통 금융과 암호화폐 생태계를 연결하는 분야로 유입됐다.
공개된 투자에서 인프라 분야 비중은 상반기 8.1%에서 18.2%로 2배 이상 증가했다. 이 성장은 AI 관련 거래에서 비롯된 것이며, 신규 블록체인 메인넷과는 무관하다. 대표 사례로 AI 데이터센터 사업으로 전환한 Ionic Digital과 AI 훈련 인프라 기업 Prime Intellect이 있다.
‘기타’로 분류된 자본의 약 절반은 Securitize 및 Alpaca 같은 증권형 토큰 인프라로 유입됐다. 결제 및 스테이블코인 분야는 유일하게 비중을 유지한 업종이다.
반면 전통 금융과 연계성이 낮은 분야는 자본 유입이 크게 줄었다. 예측시장의 경우 Polymarket의 약 3억 달러 단일 거래가 3분기 투자의 91%를 차지했다. 디파이(DeFi) 투자는 71% 감소했고 거래 건수도 줄어 전체의 3.0%만 차지했다. 최대 디파이 거래는 미국 지역 은행이 지원하는 예치 토큰 네트워크인 Cari Network였다. 보관(Custody) 분야에는 신규 투자가 없었고, BitGo의 NYDIG 거래 사업 인수 등 기존 기업 간 통합 활동만 있었다.
3분기에는 이미 라이선스 및 규제 승인을 보유한 성숙 기업 또는 은행 등 전통 금융기관과 연계된 프로젝트에만 자본이 유입됐다. 투자는 신규 암호화폐 생태계 구축에서 전통 금융 자본의 암호화폐 시장 진입을 위한 유통 채널 및 인프라로 명확히 전환됐다.
3. 다양한 시장 참여자에 대한 시사점
가격 반등에도 불구하고, 3분기 암호화폐 기업으로 유입된 자본은 여전히 제한적이었다. 자본의 투자 대상이 전환되었는데, 대규모 거래보다는 특정 역량을 강화할 수 있는 소규모 인수가 늘었고, 자사 플랫폼 확장을 추구하는 전략적 투자자가 금융 주도 투자자보다 두드러졌다.
자본은 수익과 라이선스를 통해 비즈니스 실적을 입증한 기업에 집중되고 있으며, 초기 프로젝트보다는 검증된 기업을 선호한다. 이전 보고서에서 언급된 통제 및 기본 여건 관련 추세가 지속됨에 따라, 다음 섹션에서는 다양한 시장 참여자들이 직면한 주요 과제를 정리한다.
3.1 암호화폐 기업 및 창립자
초기 투자 사이클 연장에 대비: 3분기 시드 라운드 거래 건수 감소 속도는 시장 평균보다 더 빠르다. 다음 투자 라운드 이전에 기업은 수익 달성, 라이선스 취득 또는 주요 파트너십 체결 등 구체적 마일스톤 도달까지 자금 소진 기간을 보수적으로 재산정해야 한다.
전략적 투자 조건 검토: CEX 계열 벤처캐피탈의 자금 유입은 계속되지만, 특정 CEX나 블록체인 사용 의무화 등 조건이 수반될 수 있다. 기업은 이러한 조건이 향후 재무 투자나 기업 매각을 제한할지 사전에 점검해야 한다.
규제 및 라이선스 역량 구축: 최근 인수자들은 기업 전체보다는 즉시 활용 가능한 역량(예: 증권 라이선스, 결제 네트워크, 거래 인프라)에 집중하고 있다. 매각 또는 협업을 고려 중인 기업은 핵심 역량을 명확히 하고, 잠재적 파트너의 사업과 어떻게 부합하는지 분석해야 한다.
다양한 자금 조달 방식 활용: 안정적인 현금 흐름을 보유한 기업은 주식 희석을 줄이기 위해 채권 발행이나 신용 한도 등 전통적 자금 조달 방식을 고려할 수 있다.
3.2 전통 금융기관 및 기업
인수를 통한 시장 진입: 신규 암호화폐 사업을 시작하려는 경우, 내부 인프라 구축보다는 라이선스와 운영 경험을 갖춘 전문 기업을 인수하는 것이 더 효율적일 수 있다. 인프라, 라이선스, 거래 역량 관련 인수합병이 계속 증가하고 있다.
실제 조건에 기반한 거래 평가: 공개된 거래 금액만으로는 시장이 해당 기업을 어떻게 평가하는지 알 수 없다. 매수자는 자사 사업과의 적합성을 우선 고려하고, 전문 자문사와 협력해 가격 이상의 가치 창출 가능성을 평가해야 한다.
3.3 투자자 및 개인 참여자
자금 조달 소식에 주의: 벤처캐피탈 자금 조달 발표를 자동으로 매수 신호로 간주해서는 안 된다. 과거처럼 대규모 토큰 판매나 과도한 거래 수익은 현재 시장에서 기대하기 어렵고, 개인 투자자는 초기 포지션의 상승 잠재력이 제한적임을 인지해야 한다.
기본 여건 기반 프로젝트 평가: 프로젝트 평가는 토큰 발행 일정이나 단기 뉴스가 아닌, 수익 구조, 규제 준수 여부, 전통 금융과의 연계성 등을 종합적으로 고려해야 한다.
암호화폐 시장은 단기 기대를 넘어 실제 가치와 실용적 활용을 입증하는 방향으로 전환되고 있다. 일부 투자자는 이러한 변화에 아쉬움을 느낄 수 있으나, 시장이 산업으로 성숙해가는 것은 건강한 발전으로 볼 수 있다.
이 구조적 변화를 인식하고 핵심 경쟁력과 리스크 관리를 강화하는 시장 참여자가 다음 단계의 시장에 더 잘 대비할 수 있을 것이다.
데이터 및 방법
데이터 출처: 2024년 1월부터 2026년 9월까지의 데이터는 RootData API 기반으로, 총 3,515건의 투자 라운드를 포함하며, RootData 등록일 기준으로 분류하였다. 6월 완료·7월 발표된 Ionic Digital 및 Gauntlet 거래는 3분기로 집계하였다. RootData의 3분기 기록 195건 중 DEX 출시 협업(Robinhood–dYdX Labs)과 이더리움 엔터프라이즈 얼라이언스 회원 가입 등 투자 건이 아닌 2건을 제외한 193건을 분석 대상으로 하였다.
금액 기준: 본 보고서의 금액은 공개된 거래 금액의 합계이며, 3분기 193건 중 112건, 상반기 441건 중 286건이 공개되었다. 금액 미공개 거래는 포함되지 않아 실제 거래 규모는 표시된 수치보다 크다. RootData에 $9,000만으로 기재된 Raven 펀딩은 원 출처에서 평가액(투자액 아님)임이 확인되어 제외하였다.
M&A 금액: 공개된 M&A 금액 및 감소 비율(83%)은 RootData에 기록된 금액 기반으로 산출하였다. Circle 및 Tazapay 등 RootData 미기재이지만 SEC filings에 $4억으로 공개된 거래, Future Assets 및 Korbit 등 약 1,414억 원(약 $1억) 규모의 거래는 본문에서 별도 언급하였다. 3분기 M&A 비교는 Architect Partners의 분기별 데이터를 참조하였다.
투자 유형: M&A는 RootData의 라운드 유형을 따랐다. 공개 자금 조달은 IPO, 상장 후 투자, Securitize를 통한 상장 포함; 부채는 부채 자금 조달, Ripple Prime 노트, Félix Pago 라운드의 부채 부분 포함; 토큰 판매는 OTC 및 공개 판매 라운드 포함이다. 그 외 모든 거래는 벤처캐피탈 및 전략적 지분 투자로 분류하였으며, 기존 주주로부터의 주식 매입(예: 상반기 하나금융그룹 및 삼성증권의 두나무 주식 매입)도 포함된다.
상반기와 3분기 비교: 두 기간의 길이가 다르기 때문에(6개월 vs. 3개월), 거래 건수와 금액 모두 월평균으로 환산해 비교함. 상반기 데이터는 후속 RootData를 기준으로 재산출됨(441건, 이전 435건).
투자 단계: 시드, A~C 라운드 등 단계별로 집계하되, RootData에 단계 정보가 기재된 거래만 포함(3분기 총 193건 중 143건). 예: Fasset의 C라운드 및 Augustus의 B라운드는 RootData에 단계가 기록되지 않아 단계 통계에서 제외됨.
트랙 분류: 각 거래는 RootData 프로젝트 태그 기준으로 하나의 트랙에 분류되며, 우선순위는 다음과 같음: 예측시장, CEX, 자산보관, 결제·안정화코인, DeFi, 게임, NFT, 소셜·엔터테인먼트, 인프라. 태그 없는 대규모 거래는 사업 내용 검토 후 수작업 분류하며, 해당 트랙에 매칭되지 않는 경우 ‘기타’로 분류함.
기관 투자자 참여 거래: RootData에서 기업 또는 기관 투자자로 분류된 투자자가 최소 1개 포함된 거래. 이는 이전 보고서의 ‘전통적 금융기관 참여 거래’ 기준과 일치함.
전통적 금융기관 직접 참여 거래: 은행, 증권사, 자산운용사, 거래소 운영사, 결제망, 신용평가·데이터 업체, 전통 시장조성자, 또는 이들 기관의 투자부서 등 최소 1개 이상 참여한 거래. RootData에 투자자 정보가 없는 거래는 통계에서 제외되므로, 이 비율은 보수적 수치임. 예: 상반기 하나금융그룹·삼성증권의 두나무 주식 인수, 3분기 미국 지역 은행의 카리네트워크 투자는 투자자 정보 부재로 미포함. 키워드 인식으로 식별된 투자자는 개별 검증 완료했으며, PayPal·Stripe·Robinhood·Nium 등 핀테크 기업은 전통 금융기관에 포함하지 않음.
핵심 거래 검증: 3분기 언급된 주요 거래는 기업 보도자료, 규제 신고서, 주요 언론 보도와 교차 검증함. 계약 체결 단계(S&P Global–OpenZeppelin, Nasdaq–LeveL Markets, Circle–Tazapay) 거래는 아직 인도 완료되지 않음.
시장 지표: 비트코인 가격 및 분기 수익률은 바이낸스 BTC/USDT 일일 종가(UTC 기준) 기반. 크립토 공포·탐욕 지수는 Alternative.me 제공, 미국 현물 비트코인 ETF 순유입은 Investing.com 인용 SoSoValue 데이터 기반. CLARITY 법안 표결 및 SEC 면제는 미국 상원 투표 기록 및 SEC 발표 관련 보고서 기준.