암호화폐 거래 부진, 로빈후드는 새로운 자금 조달 수단 도입
 Tapbit Wire
로빈후드의 성장 엔진이 바뀌고 있다.
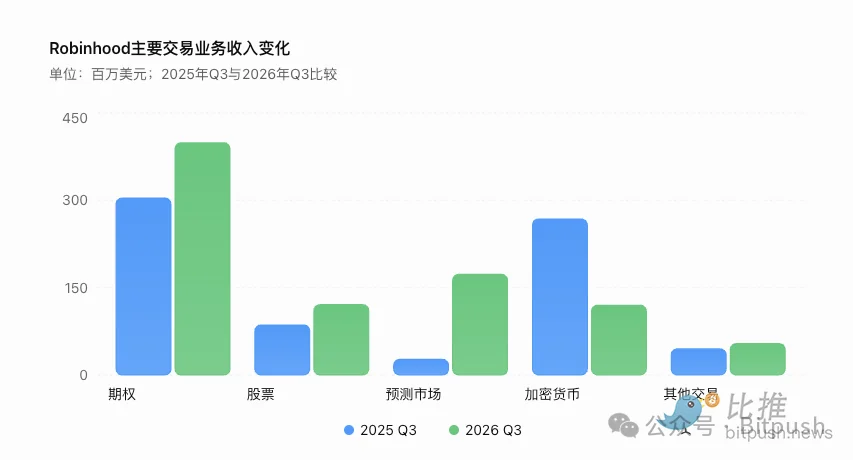
10월 27일 공개된 2026년 3분기 실적에 따르면 로빈후드 매출은 14.24억 달러로 전년 대비 12% 증가해 사상 최고치를 기록했고, 순이익은 4.76억 달러로 전년 대비 14% 감소했다. 한때 회사 성장을 이끈 암호화폐 매출은 55% 급감했으나, 예측시장 매출은 전년 대비 5배 이상 증가해 1.73억 달러를 기록하며 동기 암호화폐 매출을 처음으로 넘어섰다.
무료 주식 거래로 시작한 미국 온라인 브로커리지 로빈후드는 주식·암호화폐에서 예측시장, 토큰화 자산, 블록체인 인프라까지 사업 지도를 확장하고 있다.
암호화폐 거래 위축 속 예측시장이 주목받고 있다.
3분기 로빈후드 암호화폐 관련 매출은 1.2억 달러로, 작년 동기 2.68억 달러보다 크게 줄었다.
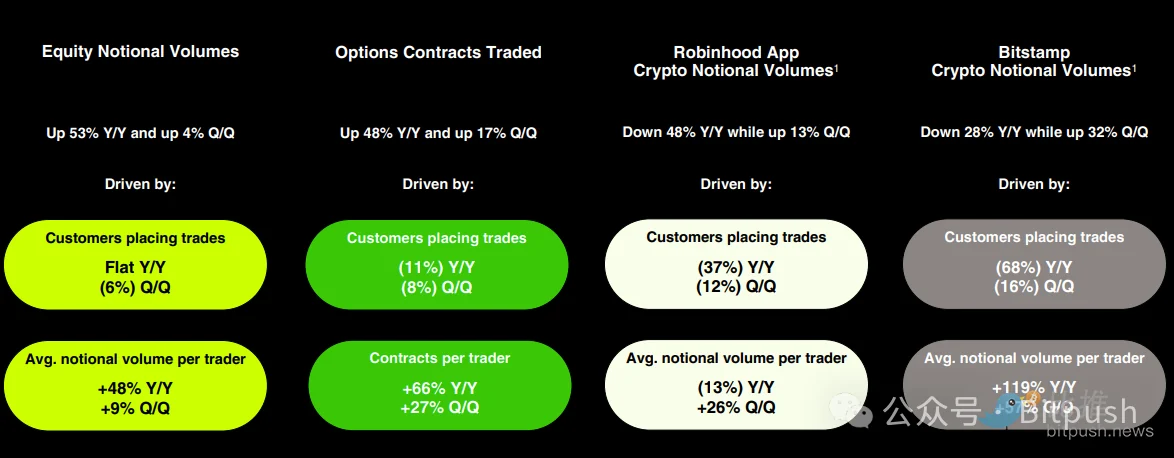
거래 데이터 역시 낙관적이지 않다. 로빈후드 앱과 자회사 암호화폐 거래소 비트스탬프의 암호화폐 명목 거래액은 총 498억 달러로 전년 대비 38% 감소했다. 로빈후드 앱 내 암호화폐 거래액만 보면 48% 하락했고, 암호화폐 거래 고객 수도 37% 감소했다.
암호화폐 매출은 전분기 대비 20% 증가했으나, 이는 주로 신규 사업에서 비롯됐다. 로빈후드 체인은 분기 매출 2600만 달러를 기록했고, 이를 제외한 로빈후드 앱 및 비트스탬프의 전통적 암호화폐 거래 매출은 9400만 달러로 전분기 대비 6% 감소했다.
예측시장은 암호화폐 사업과 대조적이다.
3분기 로빈후드 예측시장 매출은 1.73억 달러로, 작년 동기 2700만 달러 대비 5배 이상 증가했으며, 이벤트 계약 거래량은 164억 건으로 전년 대비 7배 이상 늘었다.
특히 예측시장 매출의 전년 대비 1.46억 달러 증가는 로빈후드 전체 매출 증가액(1.5억 달러)과 거의 맞먹는다. 옵션 및 주식 거래 매출도 증가했으나, 암호화폐 매출 급감이 상당 부분을 상쇄했다.
예측시장은 로빈후드 성장의 핵심 동력이 되었다.
월스트리트도 이 사업의 잠재력을 재평가하기 시작했다. 버너스타인 애널리스트 고타무 추가니 팀은 보고서에서 2028년 로빈후드 예측시장 매출이 17억 달러에 이를 것으로 전망하며, 같은 기간 암호화폐 관련 매출 전망치(16억 달러)를 초과할 것이라고 예측했다.
로빈후드는 예측시장 가치사슬 상위 단계로 진출 중이다. 수스케하나와 공동 운영하는 거래소 로테라(Rothera)는 분기 매출 2800만 달러를 기록했다. 사용자에게 단순 거래 게이트웨이를 제공하는 것에서 벗어나 거래소 및 정산 계층에 직접 참여함으로써 수익원을 다각화할 수 있다.
그러나 예측시장 역시 적지 않은 불확실성을 안고 있다. 스포츠 경기나 선거 등 인기 이벤트는 거래량 급증을 유발하지만, 계절적 변동성도 크다. 동시에 미국 내 이벤트 계약 규제 논란은 아직 완전히 해소되지 않았다. 예측시장이 지속적이고 안정적인 수익원이 될 수 있을지는 미지수다.
토큰화는 시작됐지만, 관심과 실제 채택은 다르다.
암호화폐 거래 매출 압박 속 로빈후드는 로빈후드 체인과 주식 토큰화 사업 등 새로운 블록체인 성장 기회를 모색하고 있다.
올해 로빈후드는 자체 블록체인 네트워크를 출시하고 주식 토큰 상품을 계속 확장했다. 회사는 전통 금융 자산을 블록체인에 올려 사용자가 관련 자산을 보다 유연한 시간에 거래할 수 있도록 하며, 점진적으로 블록체인 담보·대출 등 금융 서비스도 탐색하고자 한다.
3분기 데이터로 보면, 로빈후드 체인은 상당히 빠른 출발을 보였다.
결과에 따르면 메인넷 출시 후 첫 분기 동안 이 네트워크는 탈중앙화 거래소(Dex) 거래량 800억 달러 이상, 블록체인 수수료 5,000만 달러 이상을 기록했으며, 로빈후드는 이와 관련된 2,600만 달러의 매출을 인식했다. 회사 측은 거래량과 매출 기준으로 이미 세계 최상위 5개 블록체인 네트워크 중 하나라고 밝혔다.
그러나 블록체인 기반 거래 시장의 급성장이 주식 및 기타 실물 자산 토큰화 진전을 의미하지는 않는다.
현재 로빈후드 체인의 거래 활동 대부분은 토큰화된 주식보다는 메메코인 등 암호화폐 원생 자산에서 비롯된다.
스톤엑스 애널리스트 마크 팔머는 이전에 로빈후드의 브랜드 영향력, 개방형 토큰 발행 메커니즘, 거래 수수료 보조금, 그리고 메메코인과 토큰화 주식 간 시너지가 네트워크의 급속 성장을 이끌었다고 지적했다.
이는 로빈후드가 직면한 기회이자 도전을 반영한다: 암호화폐 원생 거래에 의존하면 빠르게 거래량과 유동성을 확보할 수 있으나, 이를 주식 토큰, 블록체인 신용 등 금융 서비스에 대한 장기 수요로 전환하려면 시간이 필요하다.
규제 또한 또 다른 장애물이다. 로빈후드의 주식 토큰은 현재 주로 자격 있는 해외 사용자를 대상으로 하며 미국 사용자에게는 아직 전면 개방되지 않았다. 게다가 주식 토큰 보유자가 누리는 권리는 상장기업 주식을 직접 보유하는 것과 완전히 동일하지 않다.
로빈후드에게 토큰화는 단순히 새로운 거래 상품을 추가하는 방식을 넘어, 향후 자산 발행·거래·청산 등 블록체인 기반 금융 서비스에 참여할 수 있는 기회다. 그러나 현재까지의 데이터로는 여전히 검증되지 않은 장기적인 구축 과정이다.
성장 스토리가 새 단계로 진입하다
로빈후드는 단일 거래 시장에 대한 의존도를 점차 줄여가고 있다.
예측 시장과 블록체인을 넘어서, 회사의 3분기 옵션 수익은 3억 9,900만 달러로 전년 동기 대비 31% 증가했으며, 골드 유료 구독자는 520만 명으로 늘었다. 은행업, 신용카드, 자산관리 사업도 확대 중이다. 회사는 소매 투자자를 위한 거래 앱에서 거래·결제·투자·금융 인프라를 아우르는 종합 플랫폼으로의 전환을 시도 중이다.
그러나 급속한 확장은 새로운 부담을 동반한다. 3분기 로빈후드의 월간 활성 사용자는 1,300만 명으로 전년 동기 대비 80만 명 감소했고, 순이익은 투자 자산 공정 가치 손실 및 법인세 증가 등으로 인해 전년 동기 대비 14% 감소했다. 신사업은 수익 성장을 가져오고 있으나, 장기적 수익성은 여전히 검증이 필요하다.
향후 분기들에서 예측 시장이 높은 거래량을 지속할 수 있을지, 전통 암호화폐 사업이 언제 안정화될지, 그리고 로빈후드 체인이 메메코인 거래를 넘어 진정한 토큰화 자산 생태계를 구축할 수 있을지는 회사 전환 성공 여부를 판단하는 핵심 지표가 될 것이다.
암호화폐 시장의 정체에도 로빈후드의 성장은 멈추지 않았다: 예측 시장이 그 공백을 메우고 있으며, 토큰화는 더 긴 기간의 상상력을 열어준다. 그러나 이러한 신사업들이 기존 주식 및 옵션 거래만큼 일관되게 수익을 창출할 수 있을지는 추가 데이터로 입증이 필요하다.