今夜、連邦準備制度(FRB)の金利引き上げはほぼ確実であり、市場はウォーラー氏の発言に注目:さらなる引き上げを示唆するか?
 Tapbit Wire
2023年のFRB初の金利引き上げは事実上確定しつつあるが、市場が真に注視しているのは、引き上げ後のウォーラー氏の発言—あるいは沈黙である。
現在、今週のFRBによる25ベーシスポイント(bps)の金利引き上げ確率は90%を超えており、目標金利帯は3.5–3.75%から3.75–4.00%へと引き上げられる見込み。これは、ジャクソン・ホール会合でのウォーラー氏の強気発言、8月非農業部門雇用統計の大幅な上振れ、および8月コアCPIの前月比上昇率が予想を上回ったことによるもの。引き上げそのものはもはや不確かではなく、市場の真の関心は、「ドットプロット」で今年中にさらに何回の引き上げが示されるか、およびウォーラー氏が記者会見で明確な政策方向性を示すか否かにある。
シティグループとゴールドマン・サックスは核心的判断で一致:これは「柔軟な引き上げ」であり、FRBは継続的な引き上げを積極的に示唆しないだろう。ドットプロットの中央値は、今年中にあと1回の引き上げを示すと予想される。一方、スタンダード・チャータード銀行は全く逆の立場で、9月の引き上げ自体が政策ミスであり、関税影響が収まるのを待ってから判断すべきだと主張している。
一方、JPモルガンとゴールドマン・サックスの戦略分析によると、FRBが予想通り引き上げつつ明確な将来見通しを拒否した場合、イールドカーブは急峻化し、株式市場にやや支援を提供する可能性がある。しかし、ウォーラー氏が予期せず強硬な継続引き上げ信号を発した場合は、金利変動性が全面的に急騰する。逆に、FRBが予期せず金利据え置きを発表した場合、政策信頼性が大きく損なわれるだけでなく、インフレ懸念から株式市場が売られ、長期米国債利回りが大幅に上昇するリスクもある。
なお、今回のFRBの金利引き上げは政治的摩擦を招く可能性もある。トランプ氏は最近、米国は世界最低の借入コストを持つべきだと再び主張しており、引き上げはウォーラー氏をホワイトハウスからの新たな批判にさらす恐れがある。
引き上げの論拠:ウォーラー氏が「追い詰められた」
ウォーラー氏が8月末のジャクソン・ホール会合で行った演説は、実質的に彼自身をジレンマに陥れた。彼は12か月PCE物価上昇率が3.7%、6か月年率換算で4.1%に達しており、いずれも目標を大幅に上回っていると明言。また、PCE構成項目の半数以上が依然として3%超のペースで上昇中であり、「2%インフレ目標への明確な進展がない限り、FRBにはまだやるべき仕事が残っている」と警告した。
その2週間後、8月コアCPIは前月比0.3%上昇(予想0.2%)と、引き上げ期待をさらに固めた。最新のロイター調査では、101人の経済学者の85%がFRBの引き上げを予想しており、マネーマーケットにおける引き上げ確率は90%に迫っている。
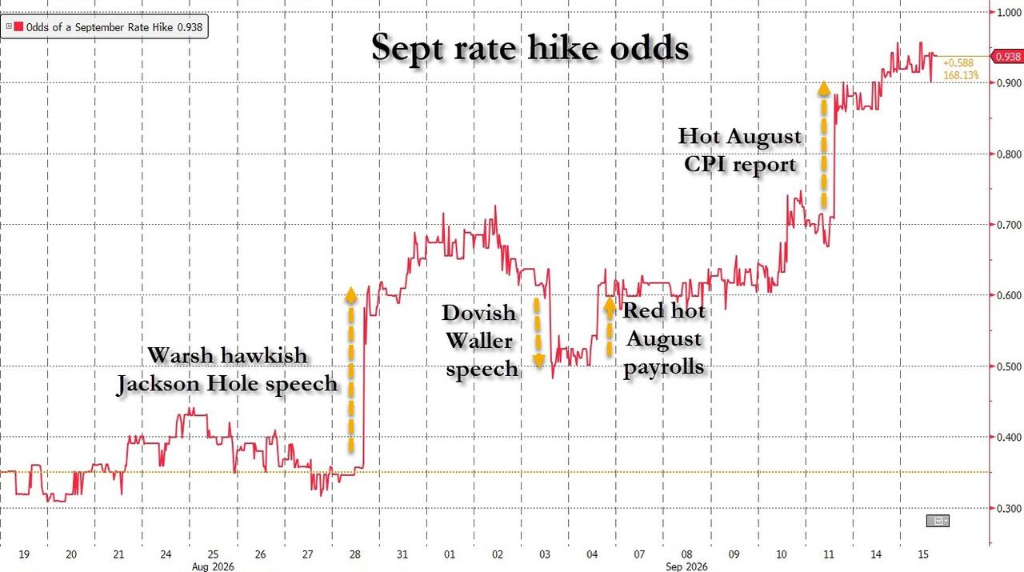
とはいえ、引き上げは絶対ではない。9月FOMC会合前の「静粛期間」直前にウォーラーFRB理事が明らかに緩和的発言を行い、「8月インフレデータが持続的進展を示すなら、金利据え置きを好む」と述べた一方で、「インフレが高止まりなら引き上げも検討する」とも付け加えた。また、オックスフォード・エコノミクス研究所は、3か月連続の中程度のインフレデータが金利据え置きの根拠となり、緩和的主張を軽視すべきでないと指摘している。
シティグループとゴールドマン・サックス:消極的引き上げと「調整」トーン
ウォールストリート・ジャーナル紙の記事によると、ゴールドマン・サックスは、9月FOMC会合での25bps引き上げを予想しているが、それは堅固な経済論拠によるものではなく、むしろ市場価格形成に「強制された」結果である。FRBは声明文を最小限に修正し、将来の政策経路に関する先行指針を避け、「無信号引き上げ」を提示するだろう。
ゴールドマン・サックスは、このフェデラルファンド金利の引き上げには堅固な経済的根拠がないと明言している。同社の核心的主張は、2%目標を上回るインフレの全範囲は、関税、エネルギー・イラン紛争、ソフトウェア・部品価格など一時的要因に起因し、これらはいずれも減衰すると予測される点にある。同社は、6~8月のコアPCEインフレ率(方法論的修正含む)が年率約2.5%に改善したことを、こうした一時的ショックの減衰の初期兆候と位置付けている。
インフレの広がり(ブレッドス)についても、ゴールドマン・サックスは異議を唱える。確かに、最近複数の価格カテゴリーが年率3%超で上昇しているが、関税効果を除外すれば、インフレの広がりは過去の2%インフレ期とほぼ同等であると指摘。さらに同社の「ボトルネック追跡指標」によれば、産業レベルの供給制約はパンデミック前よりも若干低下しており、経済過熱は起きていない—通常、経済過熱こそが金利引き上げの核心的理由である。
ゴールドマン・サックスは、8月CPI発表後、市場の引き上げ確率が90%に迫ったため、FRBは市場反応を回避するために引き上げを余儀なくされると分析。「市場価格形成によって強制された引き上げ」であり、基礎的要因に基づく能動的引き締めではない。
シティグループの基本予測では、FRBは今回の引き上げを「調整」と定義し、今後のさらなる引き上げが不可避でないことを示唆する。引き上げに伴う先行指針は、今後の政策金利引き上げを示唆しない。ウォーラー氏はこれを「わずかな調整」または「調整」と軽く評価し、インフレが目標水準へ向けて下落する兆しがあれば、追加引き上げは不要かもしれないと市場に示唆するだろう。
ドットプロット:1回か2回か、そのサスペンスは続く
明確な声明ガイダンスが欠如している中、ドットプロットとウォーラー氏の記者会見が市場にとって最大の不透明要因となっている。
ニューフェデラルリザーブニュースエージェンシーおよび『ウォールストリートジャーナル』のティミラオス氏は、連邦準備制度(FRB)が歴史上「利上げ+停止」を一度だけ実施したのは1997年であり、過去のパターンから利上げは通常連続して行われると指摘。元FRB副議長リチャード・クラリダ氏も「来週の利上げが実施されれば、その後も追加利上げが確実に続く」と述べている。現在、CME FedWatchデータによると、市場は2027年10月までに累計約4回の利上げを織り込んでいる。
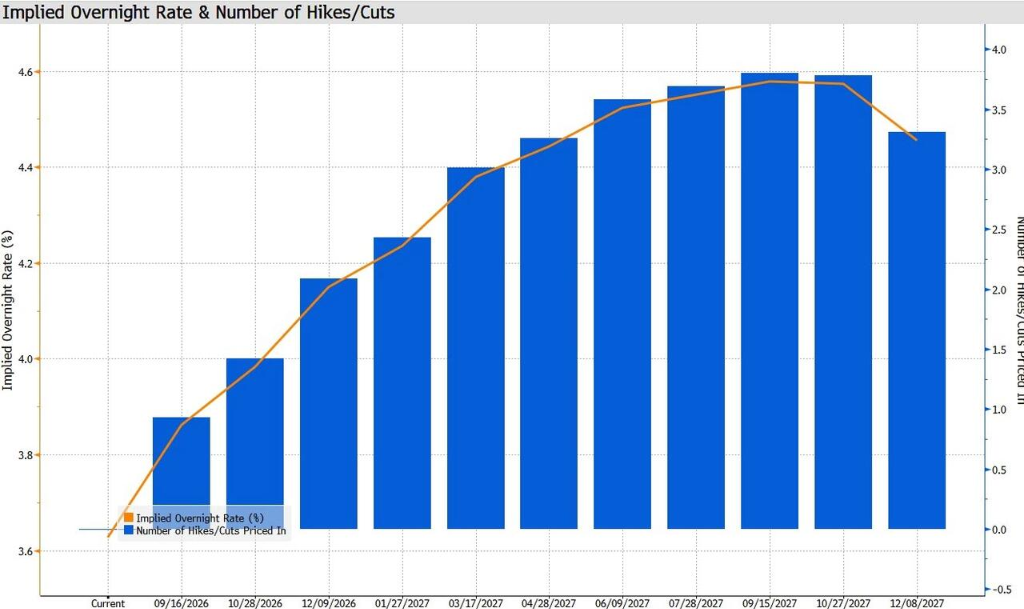
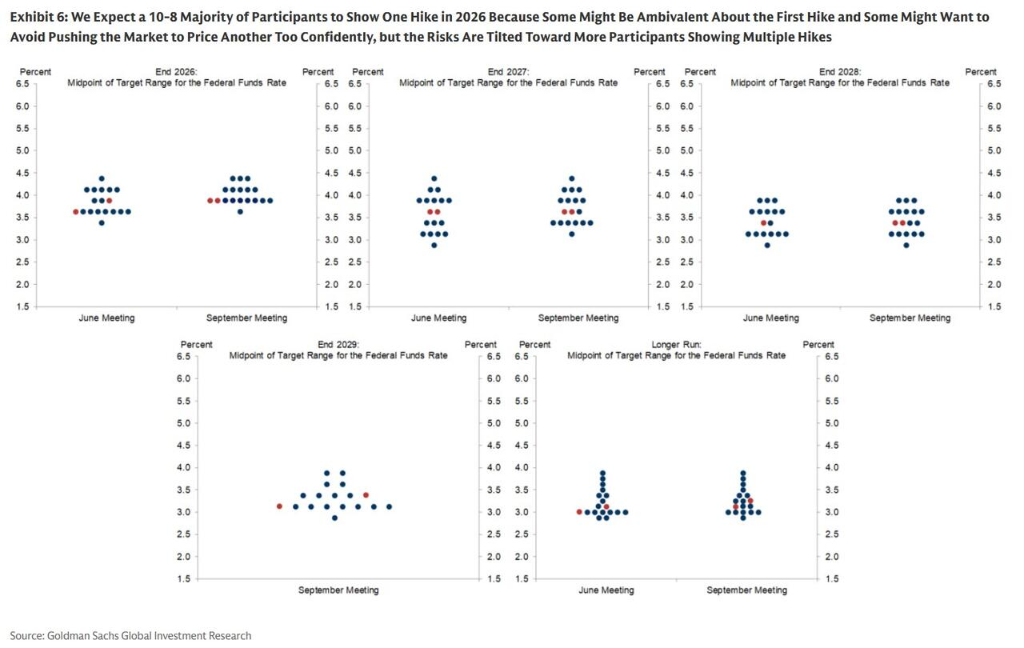
ゴールドマン・サックスは、ドットプロットで2026年の利上げ回数について、10票対8票で「1回のみ」が多数意見になると予想(ウォーラー氏および他の委員が「0回」を支持)。この判断は、一部委員が当該利上げに対して矛盾した姿勢を示しており、他委員が市場の追加利上げ期待をさらに高めることを望んでいないという分析に基づく。
ただし同社は、尾部リスク(極端なリスク)にも言及:もしより多くの委員が今週の利上げを原油価格上昇やAI需要増加への「通常対応」とみなし、連続利上げの始まりと解釈すれば、「2回利上げ」支持が過半数になるリスクは無視できない。
反対票については、ゴールドマン・サックスはウォーラー氏が反対票を投じると予想。理由として、メソッド改訂を含むコアPCE物価指数の直近3か月年率が約2.5%に低下し、彼が以前設定した「据え置き」閾値2.8%を下回ったことを挙げている。
金利決定と同時に公表される経済予測概要(SEP)も市場の注目焦点。インフレ予測に関して、シティグループとゴールドマン・サックスは、メソッド改訂によりコアPCE予測が下方修正されると予想。同社は、2026年のコアPCE中央値予測を6月の3.3%からわずかに3.2%へ引き下げ、利上げ停止の根拠を提供すると見込む。2027年・2028年の中央値はそれぞれ1回ずつの利下げを反映し、3.625%・3.375%で維持される見込み。
ゴールドマン・サックスは、中立金利の推定値が今回の会合でわずかに上方修正され、今後1年間で3.25~3.5%程度へ徐々に上昇すると指摘。これは、高金利下でも経済が好調を維持しているため委員の一部が現行金利を中立水準に近いと認識していること、およびAI投資需要が均衡金利を押し上げる可能性があるためだ。
ウォーラー氏の記者会見:市場最大の不確実性
ドットプロットに加え、ウォーラー氏の記者会見が今夜最大の不透明要因となる。なお、同氏は個人予測の提出を再び拒否すると予想され、フォワード・ガイダンスへの一貫した抵抗姿勢を維持する。
シティグループは、記者会見でウォーラー氏が「まだやるべき仕事がある」という表現にとどまり、最近の金利ガイダンスを一切提示しなければ、市場はそれを危険信号と受け取る可能性があると警告。この強硬派リスクシナリオでは、市場は10月・12月FOMC会合での利上げを予想し、さらには2027年以降の追加利上げリスクまで価格に織り込む可能性がある。
ゴールドマン・サックスはこのシナリオについてより具体的に判断:FOMCは、現時点で約50%と高い10月利上げの市場予想確率を引き下げようとするが、発表文では明言しない。代わりに、ウォーラー氏は記者会見で「今後のデータを慎重に評価する」「複数の今後のインフレ報告を待つ」「潜在的インフレ動向の展開を見守る」などと述べ、委員会が行動前にさらにデータを収集したい意向を示すだろう。
同社はさらに、多くの投資家が11月初旬の米国中間選挙を10月利上げの政治的障壁と見なしているため、市場が10月利上げを「デフォルト基準」とみなすことを防ぐのは難しくないと指摘。
ウォーラー氏は7月会合後の記者会見で、据え置き決定の明確な説明を怠ったことで市場から批判を受け、長期米国国債利回りが急騰した。今回も曖昧な発言にとどまれば、市場反応はさらに激しくなる可能性がある。
スタンダード・チャータード:利上げ自体が政策ミス
スタンダード・チャータード銀行が9月14日に発表したレポートは、完全に逆の立場を取り、FRBは今回も金利を据え置くべきであり、現時点での利上げは依然として「誤った政策選択」であると明言。
同銀行の核心的主張は、現行コアインフレが過大評価されている可能性がある点にある。同社が追跡するスーパー・コアCPIは最近大幅に低下し、2010年代の通常範囲に戻った。チェーン・コアCPIは最近コアPCEと大きく乖離しており、消費者支出をより正確に反映するため、その動向は政策当局が注目すべきである。また、FRB内の複数分析によると、関税がPCEインフレに約0.7パーセントポイント寄与しており、関税収入は2025年Q4にピークを迎えるため、今後数か月でそのインフレ効果は徐々に弱まる可能性がある。
スタンダード・チャータードは、市場価格形成が政策に逆向きの制約を課しており、「市場予想が政策を駆動し、政策が市場予想を強化する」というフィードバックループのリスクがあると指摘。ウォーラー氏自身もジャクソンホール演説で、市場がFRBのガイダンスに依存し、FRBが市場価格に依存すれば、政策担当者は新たな経済変化を見落とすリスクが高まり、政策ミスの危険性が増すと警告している。
投票ロジックの観点から、スタンダード・チャータードは、7月FOMC会合で3名の委員が利上げを支持したと見ている。9月に利上げを実現するには、当初据え置きを支持していた少なくとも4名の委員が立場を転換し、7票の閾値に達する必要がある。同社は、現時点のデータではこの条件を満たすには不十分であると判断している。
資産価格・ボラティリティ・ゲーム:市場はいかに反応するか?
ゴールドマン・サックスの金利ボラティリティ研究チームは9月15日付レポートで、米国金利のインプライド・ボラティリティは、現在進行中の利回り上昇局面において概ね抑制されていたが、先週の売却圧力に伴いボラティリティが大幅に上昇したと指摘。広範なマクロ基本要因を調整した後、米国金利のインプライド・ボラティリティは公正価値レンジの下限から中央付近へ上昇しており、政策経路の分布拡大シナリオに対して市場が脆弱化していることを示唆している。
ゴールドマン・サックスは、FRBが予想通り25ベーシスポイントの利上げを実施した場合、その後のボラティリティ動向は主に経済見通し要約(SEP)および記者会見におけるフォワード・ガイダンスに依存すると見ている。ドットプロットが1~2回の利上げを示し、かつ「データ依存」を強調した場合、将来の不確実性を完全に解消できないものの、ボラティリティの低下とボラティリティ・カーブのテールのフラット化が期待できる。
同社の過去の分析によると、市場が利上げ確率75~90%を織り込んでいる状況で、穏やかなハワキッシュなサプライズ(つまり予想通りの利上げ)は、しばしばボラティリティの売却益を高める。これは、「予想通りの利上げ+穏やかなシグナル」というシナリオでボラティリティが部分的に低下するという判断を裏付けている。
逆に、FRBが予期せず利上げを見送った場合、ゴールドマン・サックスは、ボラティリティ・サーフェス全体に大きなショックが及ぶと予想。これにより将来的な利上げ期待は即座に低下せず、むしろフロントエンドの不確実性が増幅され、インフレ懸念とタームプレミアムも維持される。先週の欧州中央銀行(ECB)会合が参考になる:利上げに伴う強いハワキッシュなシグナルは、短期金利ボラティリティの急上昇を引き起こし、それが全イールド・カーブに波及した。
ベースライン・シナリオにおいて、ゴールドマン・サックスは、今後のインフレデータが十分に穏やかであれば、今週の会合後にFRBが利上げを一時停止し、利上げリスクの徐々なる減退に伴ってボラティリティが緩やかに低下すると予想している。
JPモルガンの戦略チームによるシナリオ分析によると、FRBがフォワード・ガイダンスなしで利上げを実施した場合(ベースライン)、S&P500指数は25~75ベーシスポイント上昇する。一方、ウォーラー氏が「インフレ撲滅」を強く示唆する意外な強硬発言をした場合、株式市場は1~2%の下落に直面する可能性がある。
最も危険なテールリスクは「予期せぬ利上げ見送り」であり、これはフロントエンド金利のドービッシュな再評価を招くだけでなく、インフレ懸念と信用損失によってロングエンド金利が急騰し、イールド・カーブが急峻化して株式市場の売却圧力を誘発する。