タイガー・リサーチ:2026年Q3暗号資産業界投資レポート
 Tapbit Wire
データ出所:RootData
要点
M&A件数は横ばいだが、大規模買収から小規模取引へと移行。買収側はライセンス取得、決済、機関向け取引などの特定機能を重視。
従来の主導型ベンチャーキャピタリストによる取引条件への影響力が低下。一方、戦略的投資家(自社取引所やパブリックチェーンエコシステム拡大を目指す中央集権型取引所のVCなど)の活動が活発化。
シードラウンドなど初期ラウンドが縮小。収益やライセンス実績のあるシリーズA~C企業に資金が集中。
ベンチャーキャピタルによる株式ファイナンスが減少。一方、債券発行、信用枠、SPAC上場などキャッシュフローに基づくファイナンス手法が拡大。
資金は、決済、ステーブルコイン、証券化された証券、AI関連インフラなど、伝統的金融や現実世界応用分野に集中。孤立したブロックチェーンエコシステムには向かわず。
1. 市場回復:機会が機関投資サイドへ移行
2026年Q3、暗号資産市場の投資家心理は「恐怖」から「貪欲」へと変化。
年初からの2四半期連続の下落後、ビットコインはQ3に43%上昇し、2017年以来最強の第3四半期パフォーマンスを記録。米国ビットコイン現物ETFは63.4億ドルの純流入を達成。年初にわたり「極度の恐怖」状態だった暗号資産恐怖・貪欲指数は8月20日に「貪欲」ゾーン入りし、9月の大半を維持。
しかし、公表された取引金額から判断すると、この回復は暗号資産企業への投資増加にはつながっていない。
価格上昇とともに戻った資金は、直接暗号資産そのものへと流れ込んだ。一方、数年にわたり資金を拘束する企業投資は、短期的な市場心理変化に追随しなかった。以下でQ3の主な変化を分析する。
2. Q3における5つの主要な変化
M&A:拡張型取引から機能獲得型取引へ
VC市場:主導型投資家の衰退と戦略的資金の台頭
資金調達ステージ:初期ラウンドには慎重に、実績ある事業に注力
資金調達手法:上場と債務ファイナンスが株式ファイナンスを上回る
トレンド:伝統的金融をつなぐインフラへの資本集中
2.1 マージャー・アンド・アキュジション(M&A):拡大志向から能力獲得志向へ移行
第3四半期のM&A件数は前半と横ばいだったが、取引規模は大幅に縮小した。
第1四半期39件、第2四半期36件、第3四半期37件と件数は安定しているが、取引規模は減少傾向にある。独立系暗号資産取引追跡機関Architect Partnersのデータによると、第3四半期の暗号資産関連M&A件数は前月比7%減、取引金額は83%減だった。
取引規模の縮小は、対象企業の変化によるものだ。前半は、マスターカードによるBVNKの18億ドル買収など、新規事業展開のための全社買収が主流だったが、第3四半期は買収企業の既存事業における能力ギャップ解消が目的となった。
サークルはシンガポールのクロスボーダー決済企業タザペイを買収、ムーンペイは米国証券ライセンス保有のノースキャピタルを買収、ビットゴーはNYDIGの機関向け取引事業を買収した。
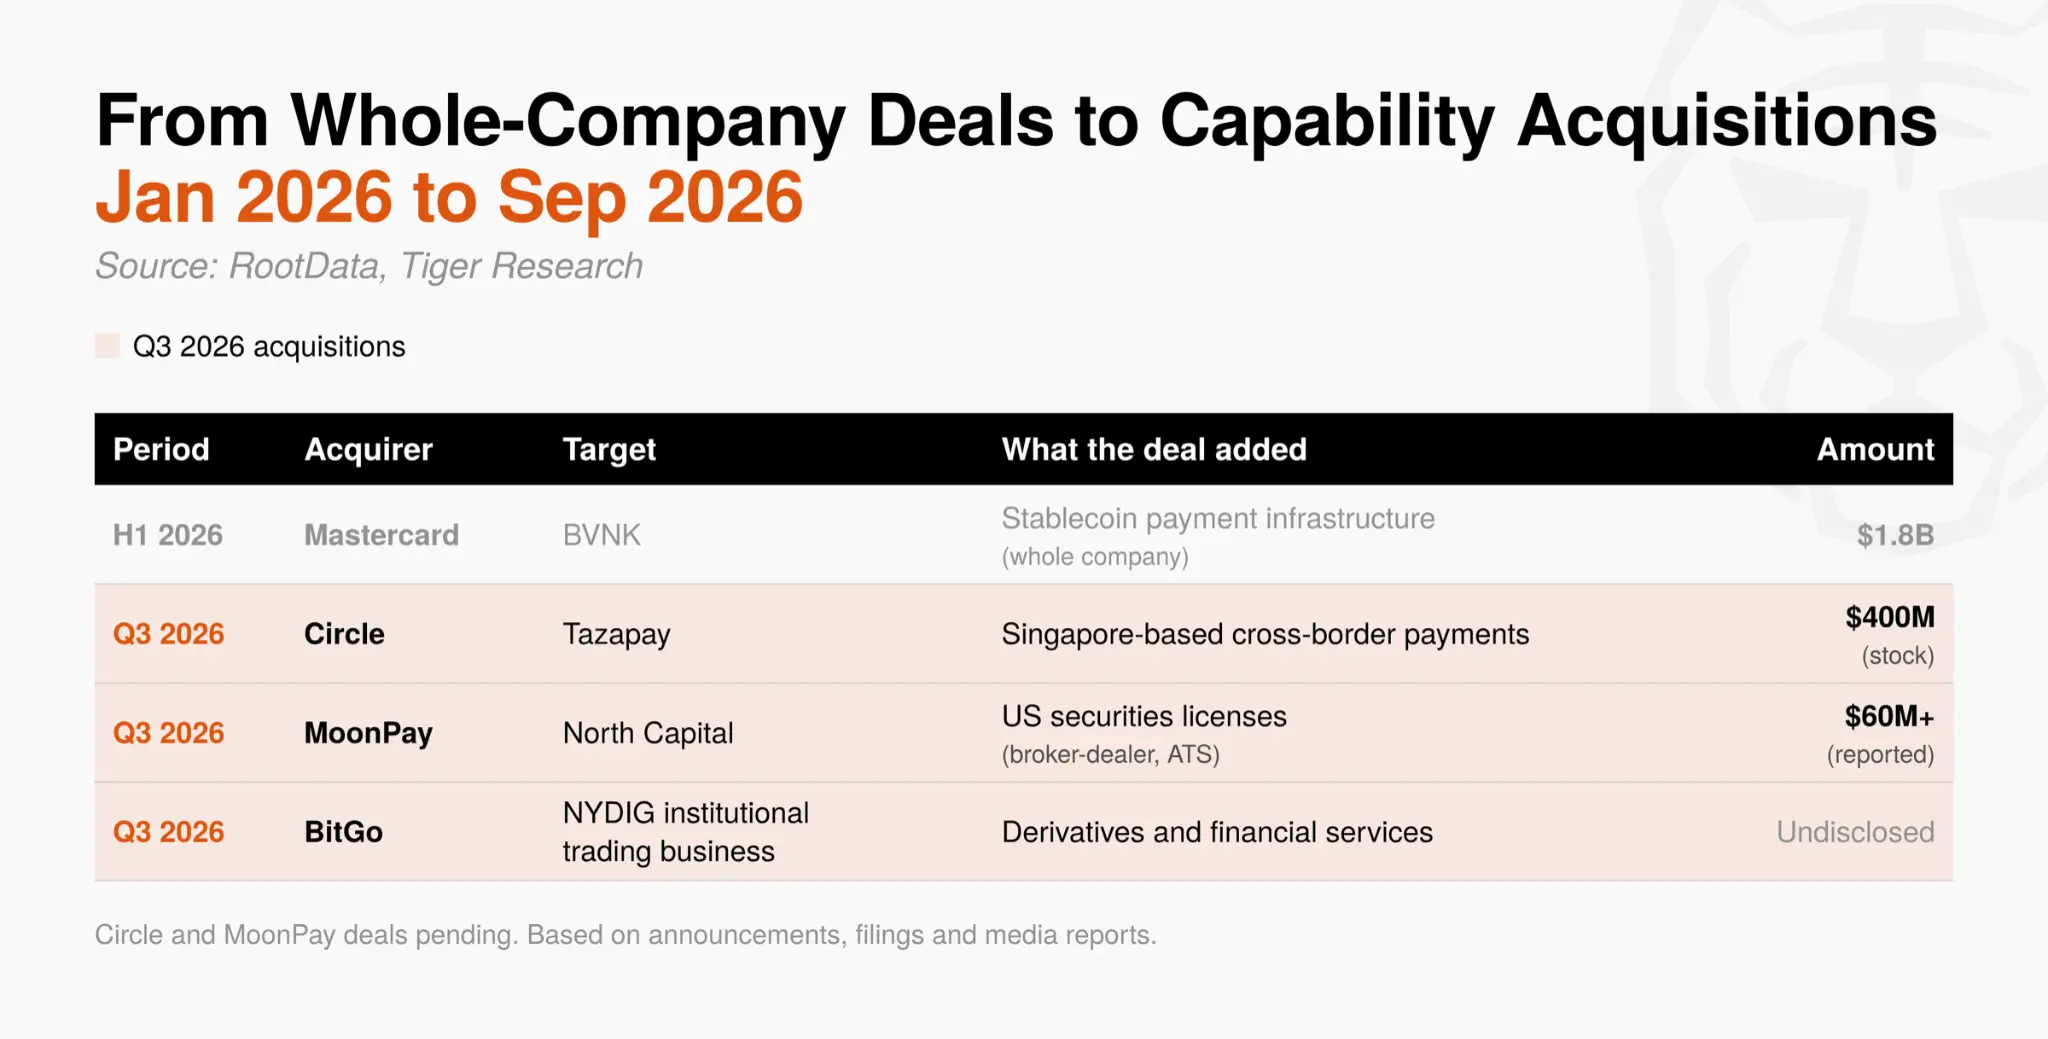
ライセンス取得や内部での能力構築には長期間を要するが、買収なら即座に両方を確保できる。業界の運用構造がまだ形成途上の段階では、この時間短縮が競争優位性となる。M&Aの焦点は、新規事業への拡大から、特定能力の獲得へ急速にシフトしている。
2.2 ベンチャーキャピタル市場:主導投資家の衰退と戦略的資本の台頭
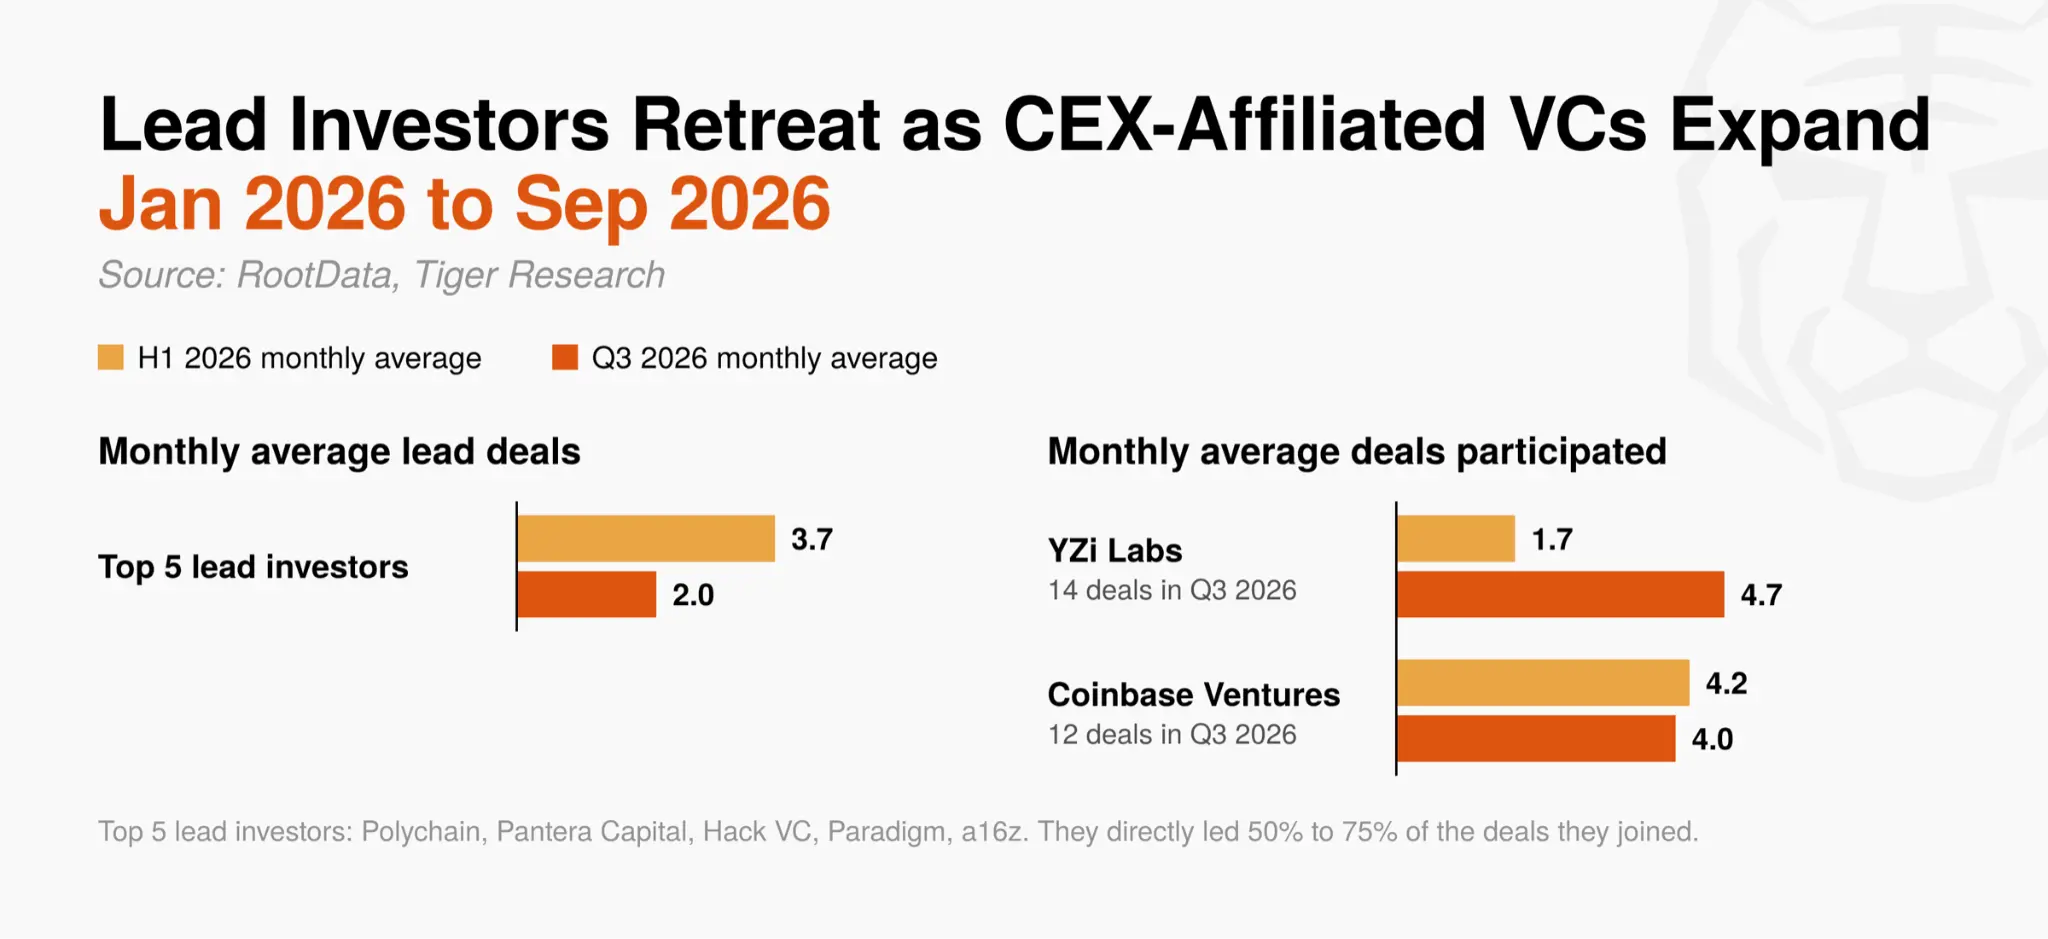
主要な主導投資家の影響力が大幅に低下した。2024年以降最も活発な5社(ポリチェイン、パネトラ・キャピタル、ハックVC、パラダイム、a16z)は、第3四半期に月平均2.0件の主導を務めたが、前半は3.7件だった。
これらのファームは、これまで参加した取引の50~75%を主導し、市場の評価額基準を設定していたが、ラウンドへの支配力は弱まっている。
一方、YZi Labs(旧バイナンス・ラボズ)は14件の取引に参加し、前半の月平均の約3倍に相当。コインベース・ベンチャーズも12件でそれに続いた。
中央集権型取引所のVCの参加増加は、投資対象の構造的違いに起因する。金融系VCは株式または資産価値上昇によるキャピタルゲインを追求するが、中央集権型取引所のVCは、ポートフォリオ企業が自社取引所やパブリックチェーン(例:BNBチェーン、ベース)に上場することで、追加の取引高と新規ユーザーを獲得できる。
そのため、価格や評価額の不確実性があっても、これらの機関には継続投資する明確な理由がある。結果として、第3四半期の資金調達ラウンドは、価格設定を行う金融投資家よりも、自社プラットフォーム拡大を目指す戦略的投資家の影響を強く反映している。
第3四半期のVC市場は、金融投資による高リターン追求から、戦略的投資による事業・エコシステム連携創出へと転換している。
2.3 資金調達ステージ:初期ラウンドには慎重に、実績ある事業に注力
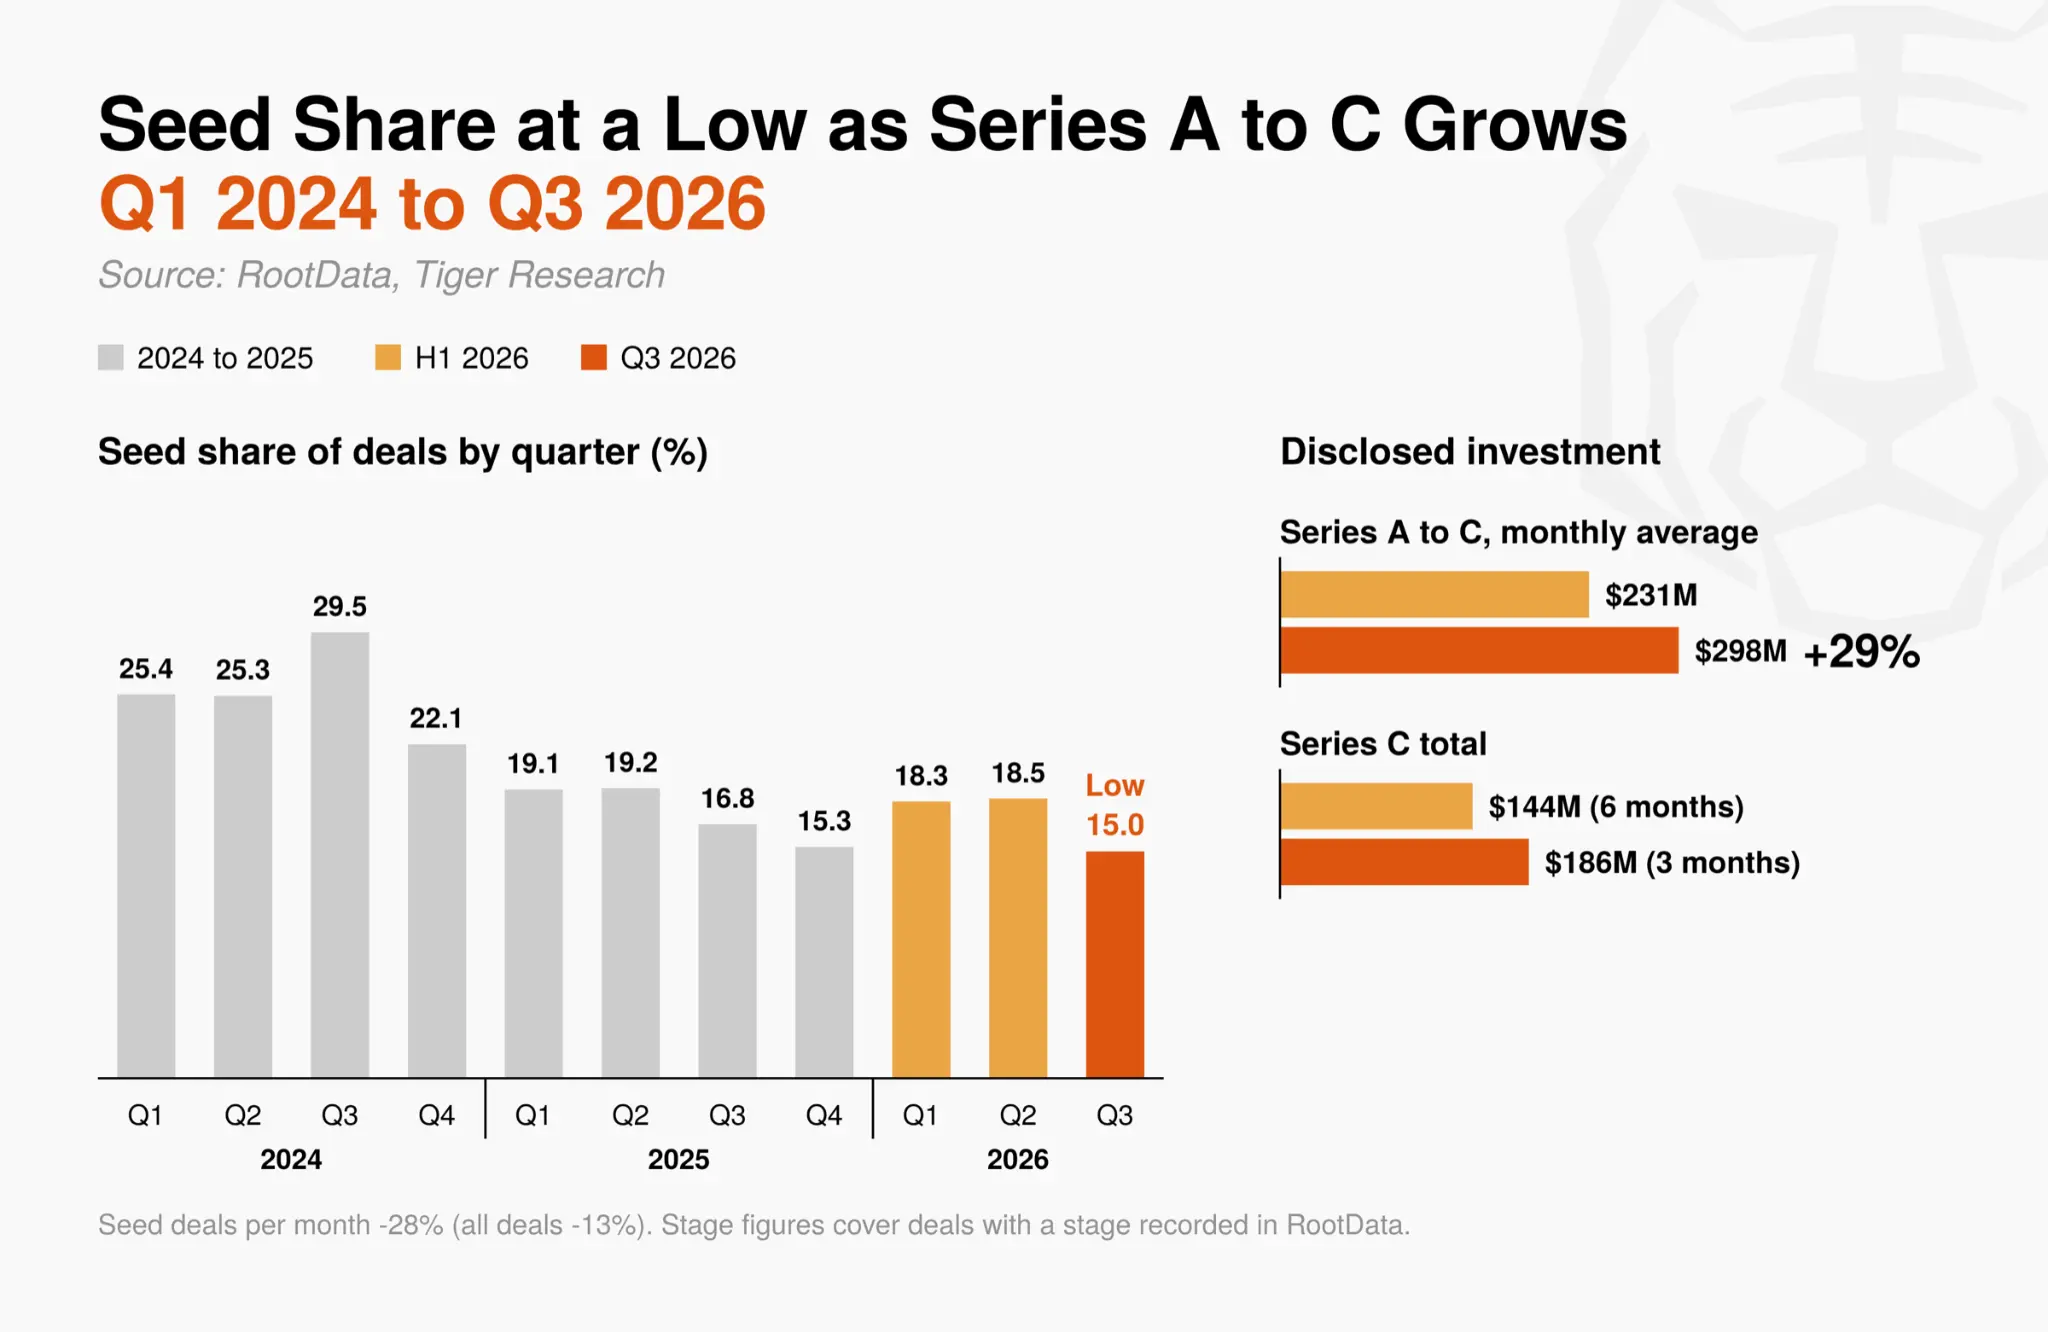
投資家は未検証のリスクを積極的に負うことに消極的である。シードラウンド取引は全取引の15.0%を占め、2024年以降で四半期シェアが最も低かった。シードラウンド取引の月平均件数は28%減少し、全体取引の13%減を上回る大幅な落ち込みとなった。
シリーズA~Cの開示済み投資額は前月比29%増加。特にQ3のCラウンド調達額は、今年上半期全体を上回った。
初期投資は多数の小規模プロジェクトへ資金を分散投入し、ごく少数の成功事例による高リターンを期待するモデルである。このモデルが成立するには、後続投資家がより高い評価額で株式またはトークンを継続して購入することが不可欠である。
Q3において企業投資全体が慎重化したため、こうした後続投資に対する市場の期待も弱まった。投資家の関心は、既に収益・ライセンスで実績を積んだ企業への拡大段階ラウンドへと移っている。
JeevesとEDX MarketsはともにQ3にCラウンド調達を完了。両社は決済・取引インフラ企業であり、同様の傾向を反映している。市場の投資基準は「トークン発行時期」から「実際の事業実績」へとシフトしている。
2.4 調達手法:上場・債務融資が株式投資を上回る
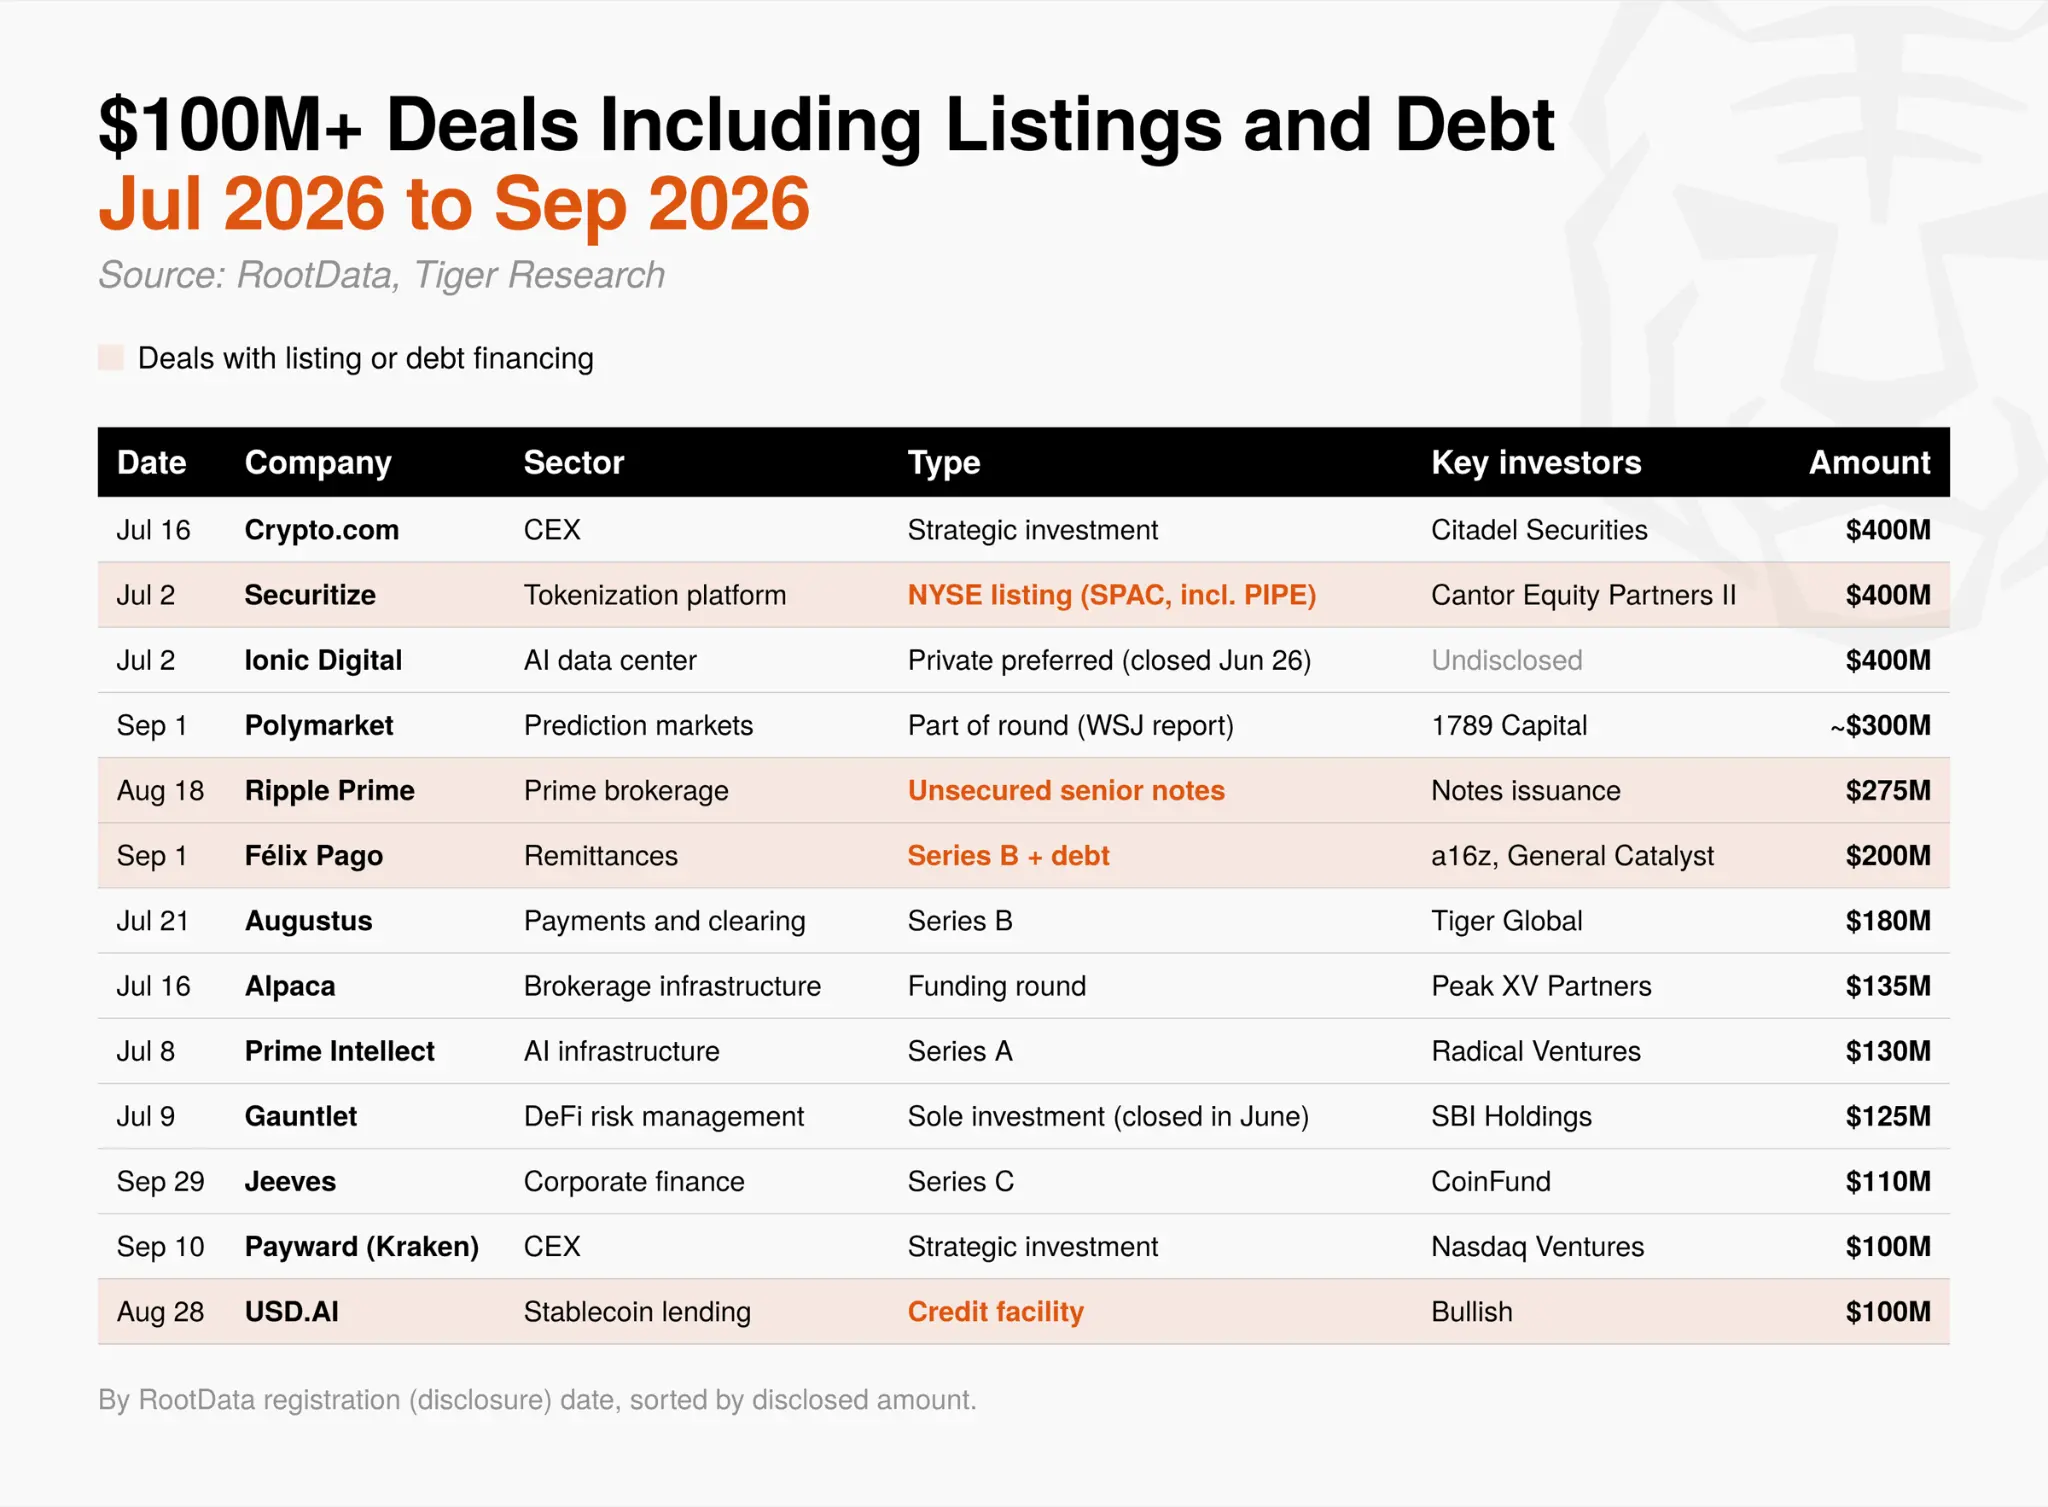
Q3にはベンチャーキャピタル株式以外からも多額の資金が流入。1億ドル超の取引13件のうち、4件が上場または債務融資であった。
SecuritizeはSPAC合併によりニューヨーク証券取引所に上場。Ripple Primeは無担保社債2億7,500万ドルを発行。ベンチャーキャピタル・戦略的株式調達は前月比24%減だが、債務融資は7,000万ドルから1億9,000万ドルへ、公開調達は8,000万ドルから1億5,000万ドルへそれぞれ増加した。
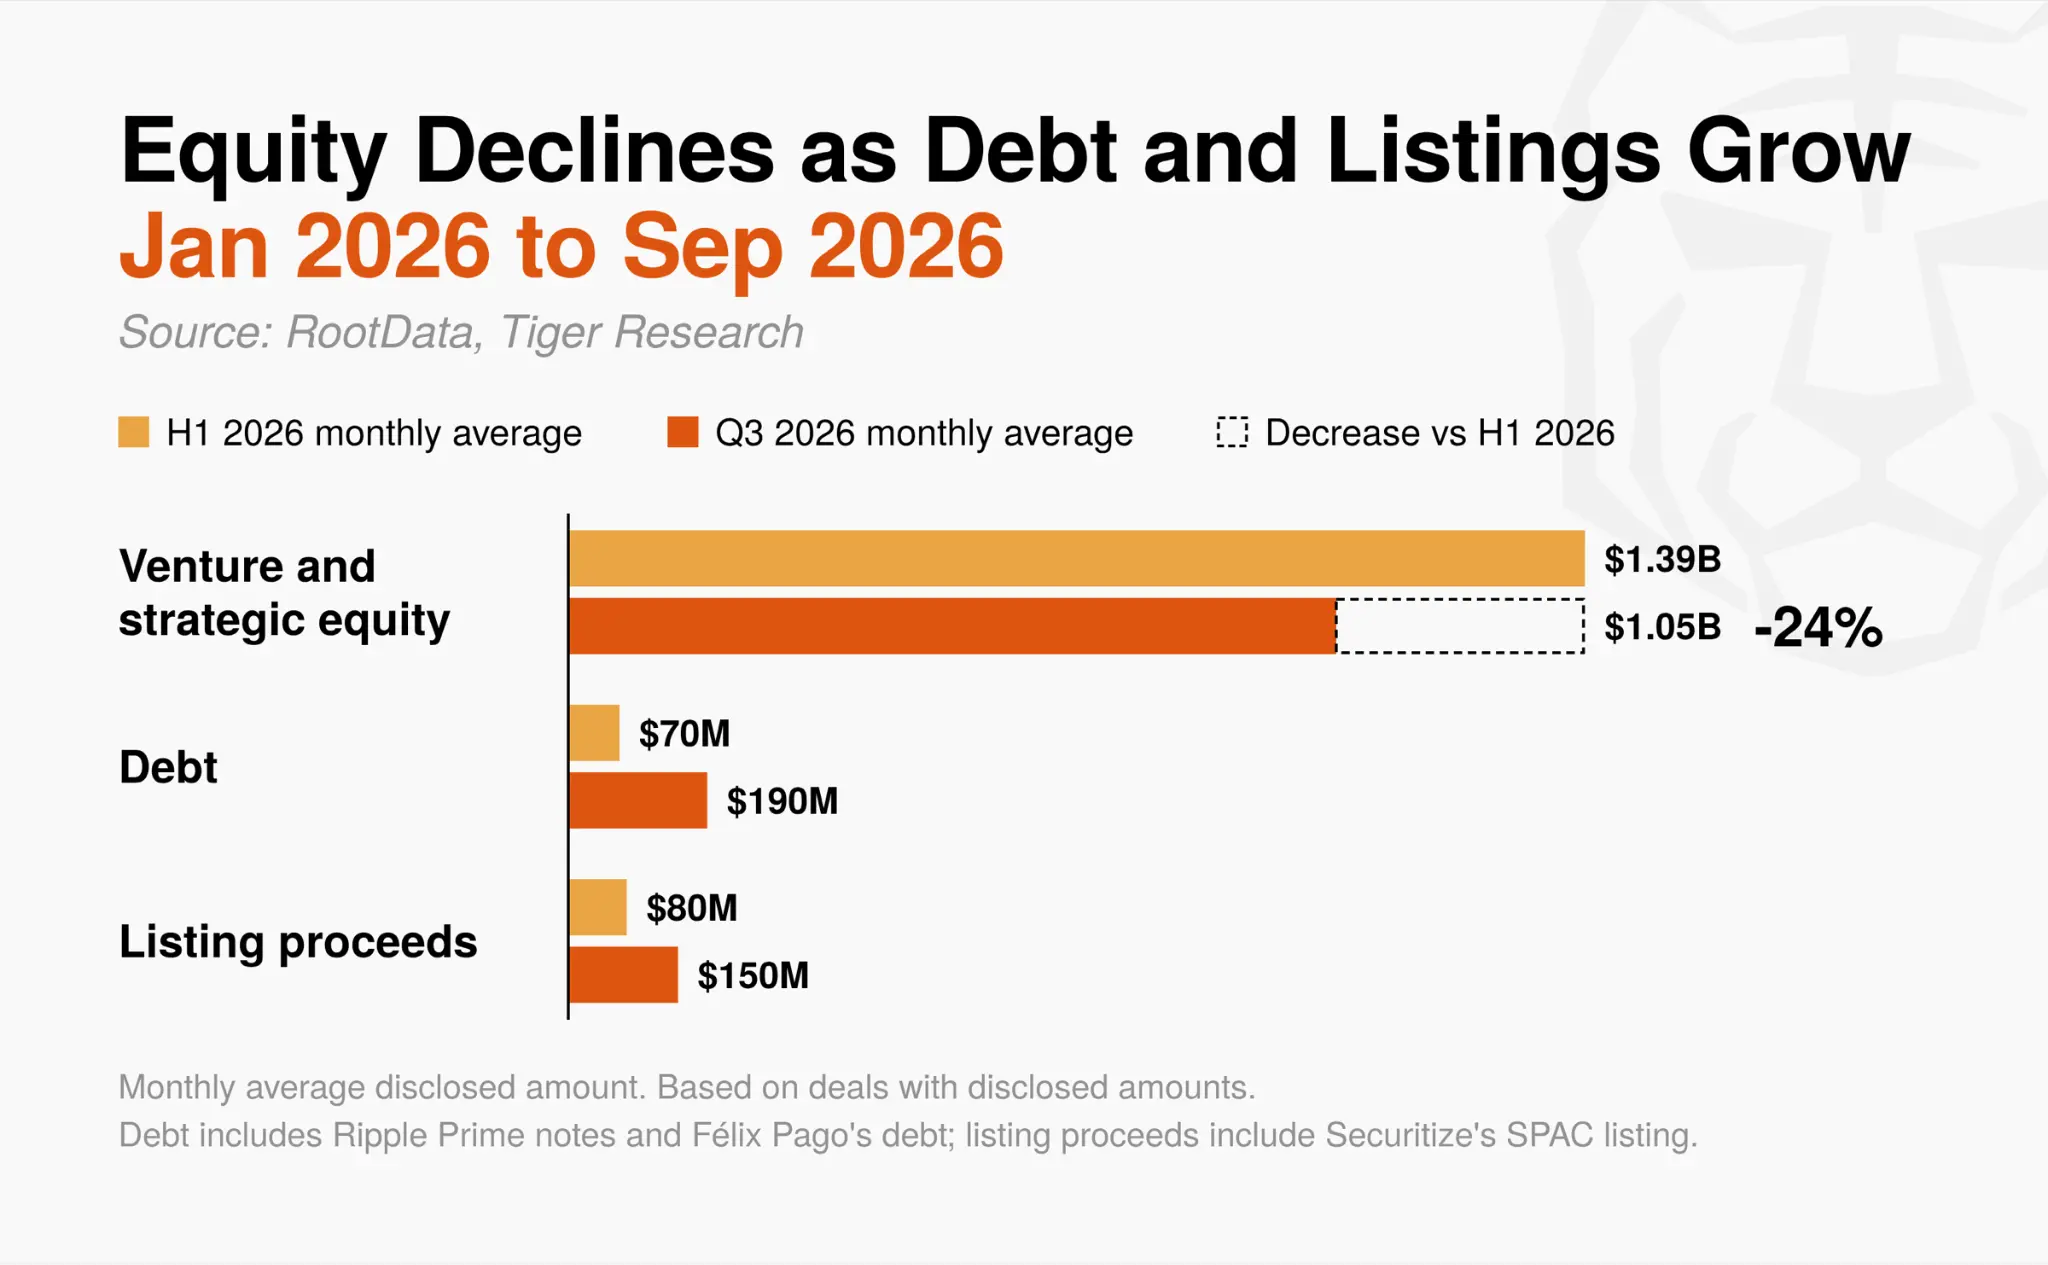
社債や上場は返済能力または公開市場による評価を前提とする。今年上半期の債務融資は主にビットコイン金融企業(例:Metaplanetのビットコイン購入資金調達)からだった。
Q3では、プライムブローカー、送金サービス、ステーブルコイン貸付などキャッシュフロー黒字企業が事業拡大のため借入。返済根拠はビットコイン価格から企業のキャッシュフローへと変化。一部企業は従来型事業と同様の資金調達が可能となり、VCの役割は初期段階に限定される可能性がある。
2.5 セクター別動向:伝統的金融との連携インフラへ資金集中
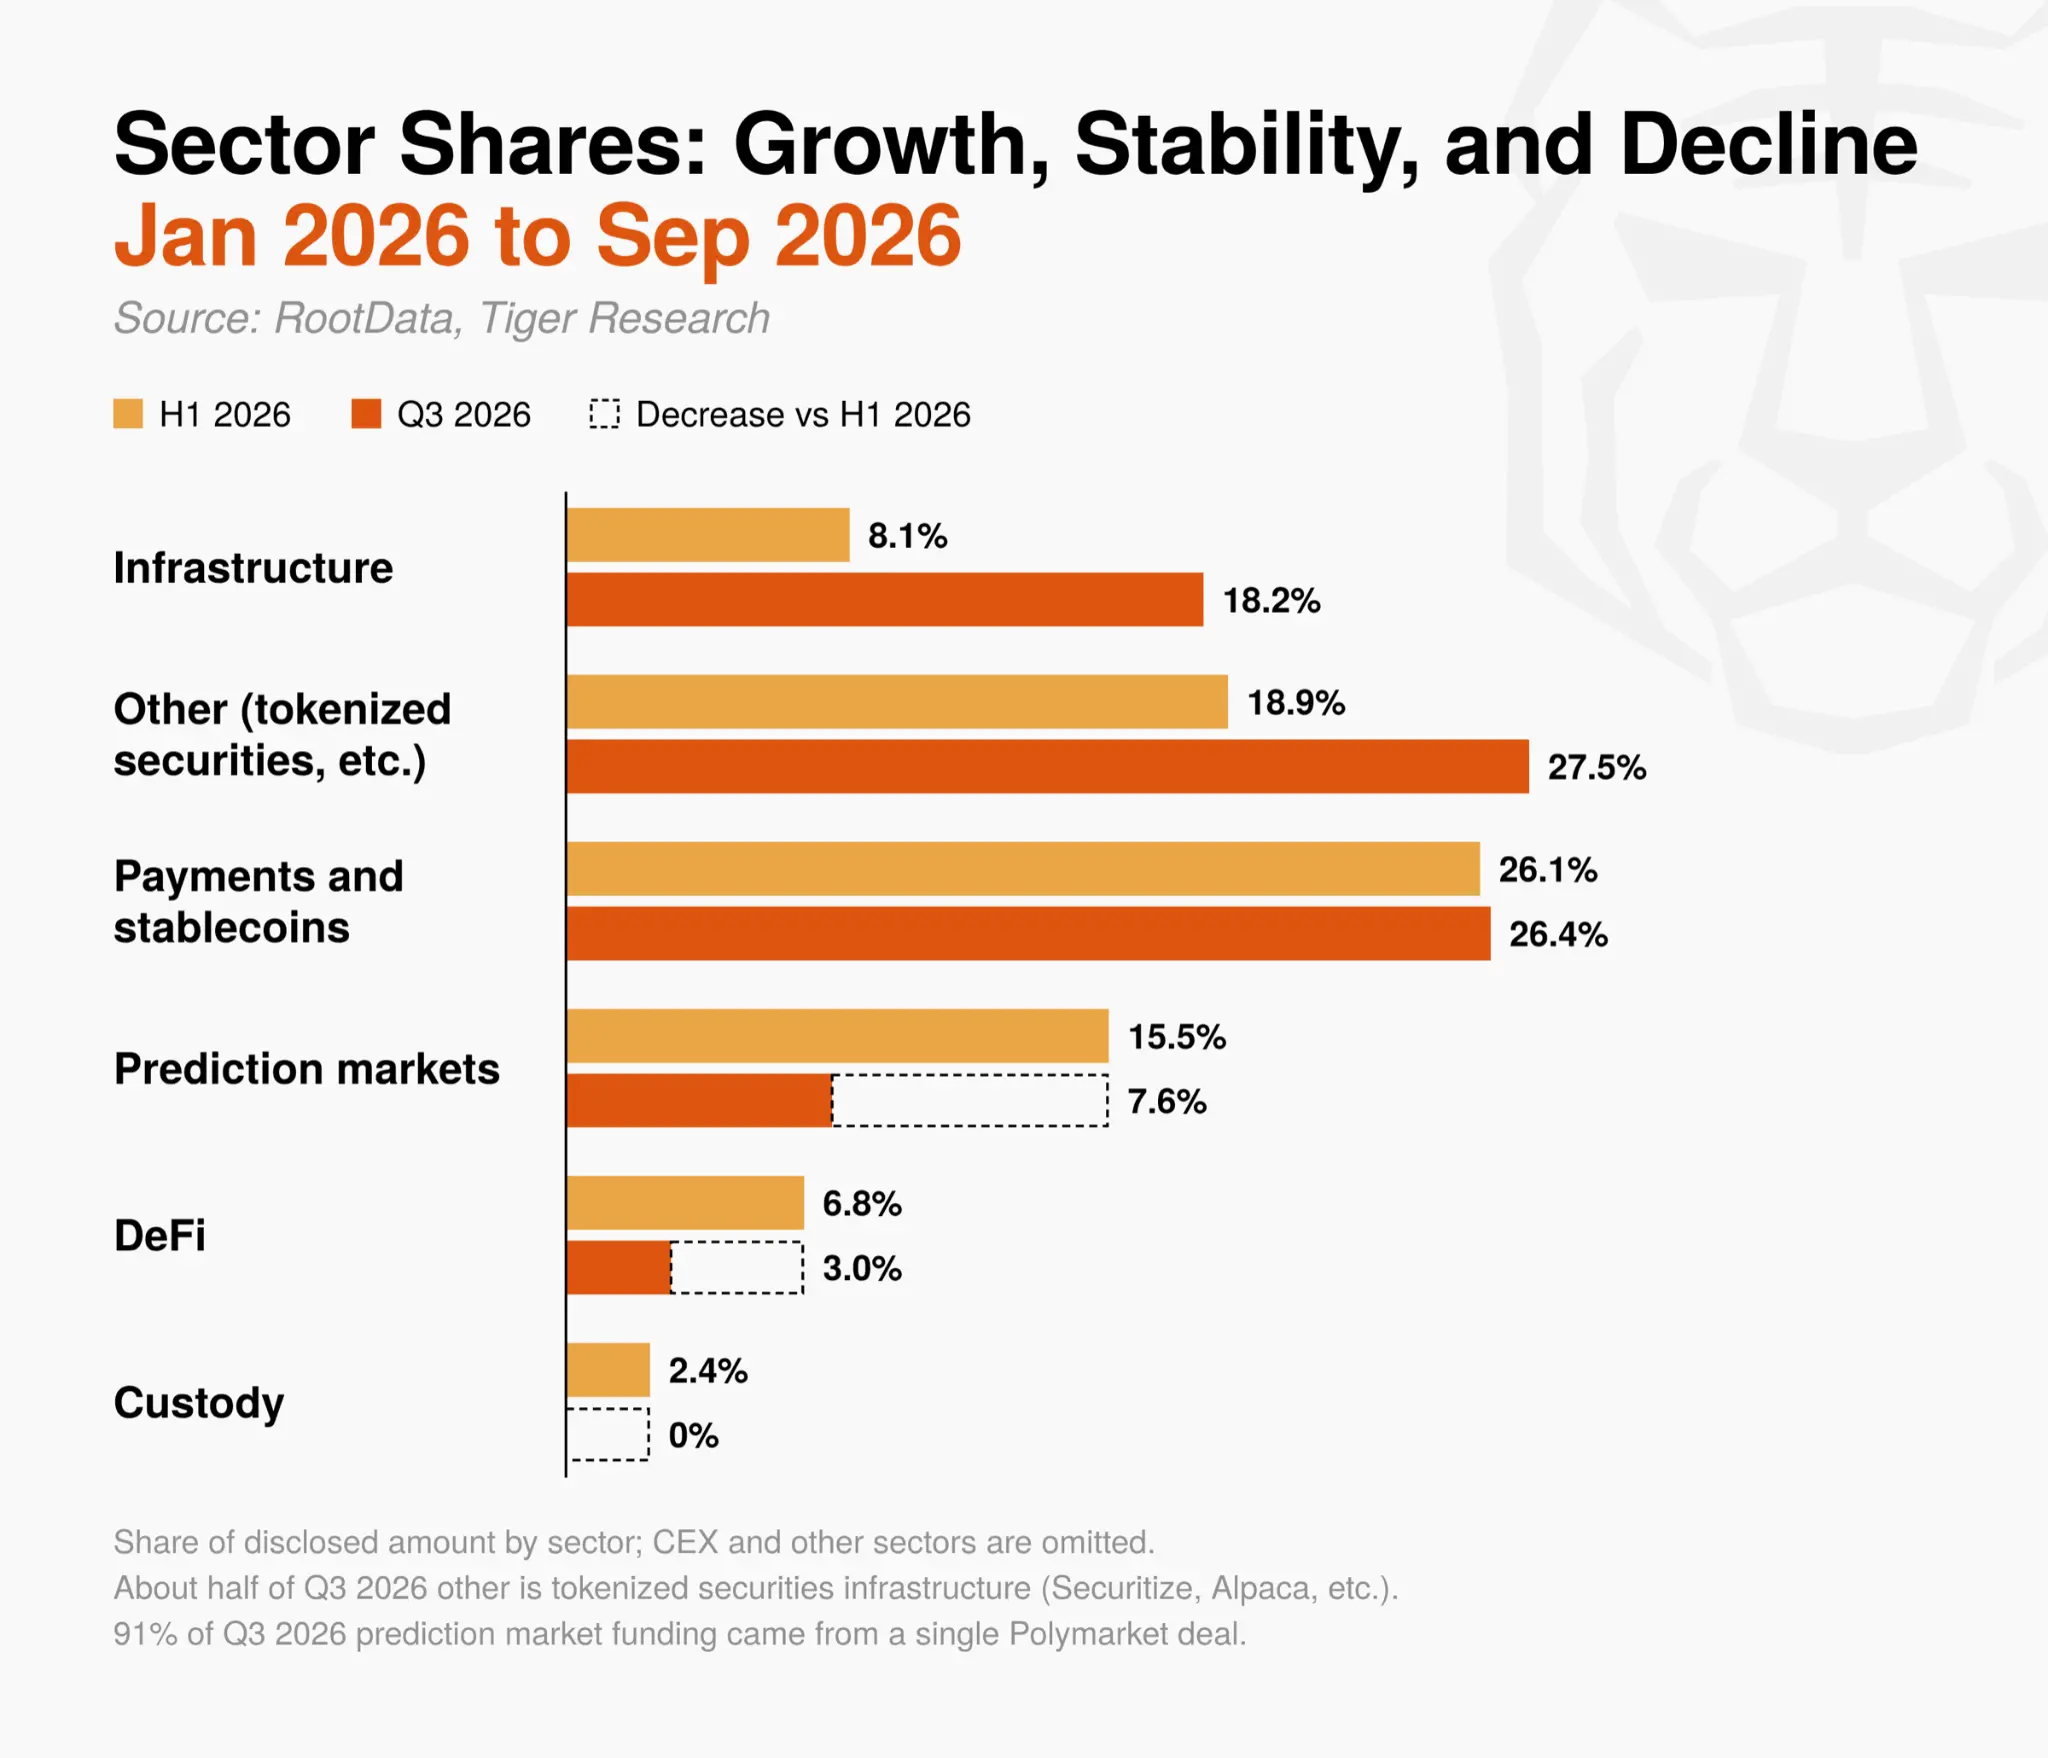
セクター別では、Q3の資金は新規レイヤー1/レイヤー2プロトコルではなく、伝統的金融と暗号資産エコシステムを接続する分野へ流れ込んだ。
インフラセクターの開示済み投資額シェアは、今年上半期の8.1%から18.2%へ倍以上増加。その成長は新規ブロックチェーンメインネットではなくAI関連取引によるもの。代表例はAIデータセンター事業へ転換したIonic Digital、およびAI学習インフラ企業Prime Intellect。
「その他」に分類された資金の約半分は、SecuritizeやAlpacaなどの証券トークン化インフラへ流入。支払い・ステーブルコインは唯一シェアを維持したセクターである。
一方、伝統的金融との関連性が低いセクターへの資金流入は大幅に減少。予測市場ではPolymarketの約3億ドル取引がQ3投資の91%を占めた。DeFi投資額は71%減、取引件数も減少し、全体の3.0%に留まる。最大DeFi取引は米地方銀行が支援する預託トークンネットワークCari Network。カストディ分野への新規投資はゼロで、BitGoによるNYDIG取引事業買収など成熟企業間の統合活動のみに限られた。
Q3の資金は、既にライセンス・規制承認を保有する成熟企業、または銀行などの伝統的金融機関に関連するプロジェクトにのみ集中。投資の焦点は新たな暗号資産エコシステム構築から、伝統的金融資金の暗号資産市場参入に必要な流通チャネル・インフラへ明確に移行している。
3. 各市場参加者への示唆
価格の反発にもかかわらず、第3四半期における暗号資産関連企業への資金流入は依然として厳しくなっています。資金の流れはターゲットを変えており、大規模な取引に代わり、特定の能力を強化できる小規模な買収が増加しています。また、自社プラットフォームの拡大を狙う戦略的投資家が、金融主導型投資家よりも目立つようになっています。
資金は、早期段階のプロジェクトではなく、実績ある収益やライセンスを有する企業に集中しています。前回レポートで述べた統制・基本的要因に関するトレンドが続く中、以下では各市場参加者が直面する主な課題を整理します。
3.1 暗号資産関連企業および創業者
長期化する初期調達サイクルへの備え:第3四半期のシードラウンド件数の減少は、市場平均を上回るペースです。次回の調達までに、収益・ライセンス・重要パートナーシップといった具体的なマイルストーン達成までの資金余力を、慎重に再計算すべきです。
戦略的投資の条件見直し:CEX関連VCからの資金は依然流入していますが、特定CEXやブロックチェーンの利用義務など付帯条件が伴う場合があります。これらの条件が今後の資金調達や事業売却を制限しないか、事前に確認が必要です。
規制・ライセンス対応力の構築:最近の買収者は、証券ライセンス・決済ネットワーク・取引インフラなど、即時活用可能な能力に注目しており、企業全体への投資ではありません。売却・提携を検討する企業は、自社の核となる能力と、それが潜在的パートナーの事業にどう貢献できるかを明確にする必要があります。
多様な調達手法の活用:安定したキャッシュフローを有する企業は、株式希薄化を抑えるため、債券発行や信用枠設定などの従来型融資も検討できます。
3.2 伝統的金融機関および企業
買収を通じた参入:新規暗号資産事業においては、ライセンス・運用経験を持つ専門企業を買収する方が、内部でインフラを構築するより効率的です。インフラ・ライセンス・取引機能を巡るM&Aは引き続き増加しています。
実情に基づく取引評価:公表された取引金額のみを参照しても、市場が当該事業をどう評価しているかはわかりません。買収者は自社事業との適合性を最優先し、専門アドバイザーと協力して、価格を超えた価値創出可能性を評価すべきです。
3.3 投資家および個人投資家
調達ニュースへの注意:VCによる調達発表を自動的に買いサインとみなすべきではありません。過去のような大規模トークン販売や過剰な取引利益は、現状では期待しづらくなっています。個人投資家は、初期ポジションの上昇余地が限定的であることを認識すべきです。
基本的要素に基づくプロジェクト評価:プロジェクト評価には、トークン発行時期や短期ニュースではなく、収益構造・規制遵守状況・伝統的金融との連携状況を重視すべきです。
暗号資産市場は短期的な期待を越え、実際の価値と実用性の実証へと移行しています。こうした変化に懐疑的な投資家もいるかもしれませんが、市場が産業として成熟していくことは健全な進化と捉えられます。
こうした構造的変化を認識し、コア競争力とリスク管理を強化できる市場参加者は、次の市場フェーズに備える準備が整います。
データと分析手法
データソース:2024年1月~2026年9月のデータはRootData APIに基づき、登録日別に分類された3,515件の調達を含みます。6月完了・7月発表のIonic DigitalおよびGauntletは第3四半期に計上。RootDataの第3四半期記録195件のうち、DEX共同立ち上げ(Robinhood/dYdX Labs)およびイーサリアムエンタープライズアライアンス加盟の2件は投資でないため除外し、分析対象は193件です。
金額基準:本レポートの金額は公表された取引額の合計です。第3四半期の193件中112件、上半期の441件中286件が公表されており、未公表取引は含みません(実際の取引額は表記より大きい)。RootDataに記録されたRavenの9,000万ドルは、元出典が評価額(投資額ではない)と明記していたため除外しました。
M&A金額:公表M&A金額およびM&A比率の低下(83%)は、RootDataに記録された金額付き取引のみに基づきます。SECファイルによると、CircleとTazapayの取引(RootData未記録)は4億ドル、Future AssetsとKorbitは約1,414億ウォン(約1億ドル)で、本文で個別に言及しています。第3四半期M&A比較はArchitect Partnersの四半期データを参照しています。
調達タイプ:M&AはRootDataのラウンドタイプに従います。公開調達にはIPO・上場後調達・Securitizeによる上場を含みます。債務調達には債務融資・Ripple Primeノート・Félix Pagoラウンドの債務部分を含みます。トークン販売にはOTC・一般販売を含みます。その他はすべてベンチャーキャピタルおよび戦略的株式投資と分類され、既存株主からの株式購入(例:上半期のハナ金融グループ・サムスン証券によるDunamu株式取得)も含まれます。
前半期と第3四半期の比較:期間長が異なる(6か月 vs 3か月)ため、取引件数・金額ともに月平均換算で比較。前半期データはRootDataの後続情報に基づき再計算(441件、従来435件)。
ファイナンス段階:シード、シリーズA~Cなどの段階別に集計。RootDataで段階が記録された取引のみ対象(第3四半期193件中143件)。例:FassetのシリーズC、AugustusのシリーズBはRootDataで段階未記録のため段階統計に含まず。
トラック分類:各取引はRootDataのプロジェクトタグに基づき単一トラックに分類。より具体的なビジネストラックを優先(予測市場、CEX、カストディ、支払い・ステーブルコイン、DeFi、ゲーム、NFT、ソーシャル・エンタメ、インフラ)。タグなし大規模取引は事業内容を確認し手動分類。該当トラックなしは「その他」。
機関投資家の参加取引:RootDataで企業・機関投資家と分類された投資家が1社以上関与する取引。前回報告の「伝統的金融機関が関与する取引」と基準を統一。
伝統的金融機関が直接関与する取引:銀行・証券会社・資産運用会社・取引所運営会社・決済ネットワーク・格付・データ会社・従来型マーケットメーカー、またはこれら機関の投資部門が1社以上関与。RootDataに投資家情報がない取引は除外(保守的数字)。例:前半期のハナ金融グループ・サムスン証券によるダナム株取得、第3四半期の米地方銀行によるCari Network投資は投資家情報不備で未集計。キーワード検出投資家は個別検証済み。PayPal、Stripe、Robinhood、Nium等のフィンテック企業は伝統的金融機関に含まない。
主要取引の検証:第3四半期で言及した主要取引は、企業プレスリリース・規制申告書・主要メディア報道でクロス検証。合意段階の取引(S&Pグローバル×OpenZeppelin、ナスダック×LeveL Markets、Circle×Tazapay)は未完了のため未集計。
市場指標:ビットコイン価格・四半期リターンはBinanceのBTC/USDT日終値(UTC)を採用。Crypto Fear and Greed IndexはAlternative.me提供。米国現物ビットコインETF純流入はInvesting.com引用のSoSoValueデータ。CLARITY法投票・SEC免除措置は米上院議事録・SEC公告関連レポートに基づく。