SemiAnalysisが計算能力危機を分析:OpenAIとAnthropicが世界の新規計算能力を独占
 Tapbit Wire
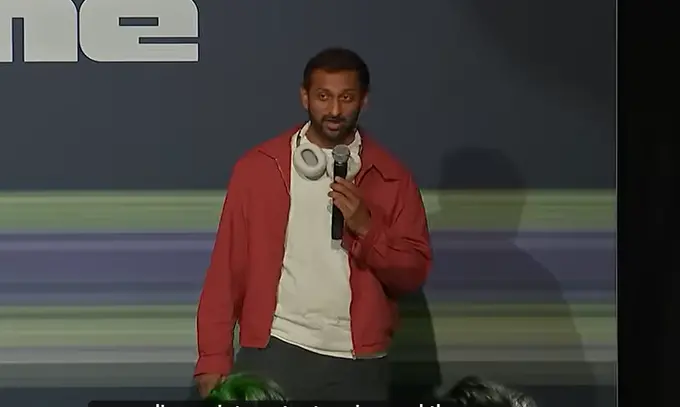
11月3日、半導体調査会社SemiAnalysisの創業者兼CEOデイラン・パテル氏がRuntime 2026で、計算能力・資金・実際の供給能力について講演した。
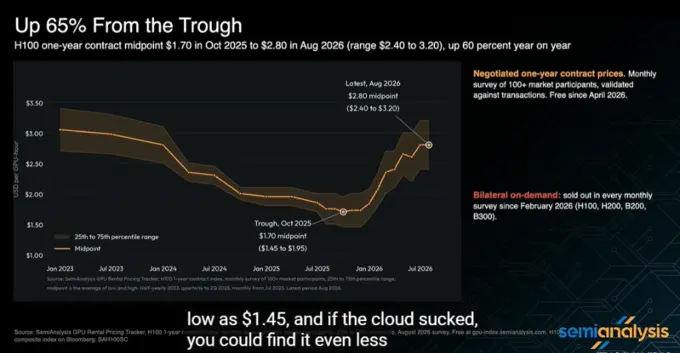
同氏は、OpenAIとAnthropicが大量の計算能力を予約しており、両社で2027年の新規計算能力の25~40%を占めると指摘。需要圧力により、NVIDIA H100データセンター用チップの1年契約価格は昨年10月の最低時価格1.70ドル/時間から約2.80ドルに上昇。他の企業にとって、計算能力を負担できても実際に入手できるとは限らない。
資金調達面も逼迫:過去2か月間、米国財務省債利回りが急騰し、10年物利回りは10月初めに5%を超えた。これにより、借入に依存してデータセンターを建設する新興クラウド事業者の資金調達はさらに困難になっている。
本講演は、AnthropicがS-1申告書を公開してから1週間後に行われた。市場は先端研究ラボの背後にある計算能力台帳を直前に確認していた。パテル氏は、NVIDIAが約6.5ギガワットの計算能力を支援していると述べたが、これは2030年までの新規計算能力全体に比べ「ごくわずか」であると評した。
01 新規計算能力の大部分が2つのラボによって予約済み
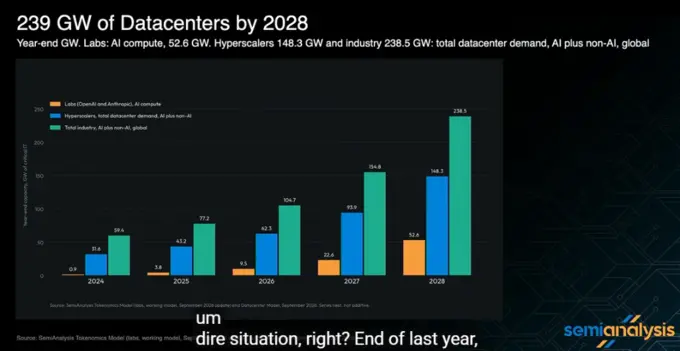
計算能力の逼迫は買い手の集中に起因する。世界の総計算能力は急速に増加中:2024年末で約60ギガワット、今年末には100ギガワット超へと、2年間でほぼ倍増。パテル氏は次のように述べた。
「2024年末には世界で60ギガワット、今年末には100ギガワットを超える計算能力があり、2年間でほぼ倍増する。」
この増加分の最大の購入者はOpenAIとAnthropicである。両社の保有計算能力は昨年末で約4ギガワット、今年は約10ギガワット、来年には20ギガワットを超える見込み。細かく見ると、両社は2027年に約12ギガワットを追加する一方、同年の世界全体の増加分は約40ギガワットで、その約30%を占める。パテル氏によれば、2028年にはAIラボが1年間で約30ギガワットを追加する必要があるという。
パテル氏の推定では:
「彼らは新規計算能力の25%、30%、あるいは40%を確保している。」
「昨年末、Claude CodeのリリースでOpenAIとAnthropicの収益が急増し、計算能力を積極的に購入。Metaも同様に積極的購入を開始した。」
「現時点で多くの人にとって、計算能力を購入することはすでに不可能だ。」
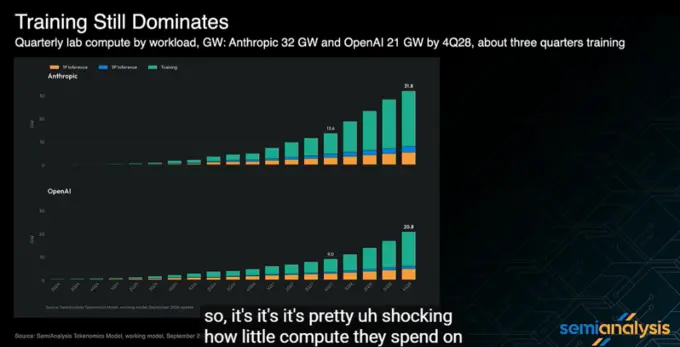
もう一つ注目すべき点は、この計算能力の多くがユーザー向けサービス(推論)ではなく、モデル訓練に使われていることだ。パテル氏によれば、Anthropicの保有計算能力4ギガワットのうち、Claude Code全体のサービスに使われるのは約1ギガワットのみで、推論に使われる計算能力は訓練と比べ「驚くほど低い」。つまり、ユーザー需要が安定しても、新規モデル訓練のための予算が引き続きチップを消費し続ける。
02 オープンソースモデル向け推論サービスの販売は高収益で、レンタル価格を押し上げる
買い手が増えれば、価格は上昇する。パテル氏は、賃貸価格の上昇を後押しするもう一つの要因として、トークン(モデル出力の単位)販売事業の高い利益率を挙げており、これにより、わずか2つの研究所を超えて、高価格でもGPUを賃貸したい企業が多数存在すると指摘している。
彼はメガワット単位の計算を提示した。B300クラスタの建設および5年間の運用コストを分散させると、年間約900万ドルとなる。クラウドプロバイダからのレンタル費用は「年間1400万ドルで調達できれば、幸運だと思え」というほどである。一方、この1メガワットのコンピューティングパワーをオープンソースモデルDeepSeek V4.1 Flashに活用し、利用率60%で運用した場合、年間収益は約7000万ドルに達する。つまり、賃貸価格が自社構築コストより50%高くても、推論サービスの売上は賃貸コストの5倍になる。 (7000万ドルは労務費やその他のコストを差し引く前の純収入である。)彼はこう述べた:
「利用率がたとえ30%でも、莫大な利益が出る。」
「GPUをレンタルして推論サービスを販売するビジネスを展開している知人が数十人いるが、全員が多額の利益を上げている。」
この計算は、SemiAnalysisがオープンソース化したInferenceXベンチマークに基づき、誰でもダウンロード可能なコンテナと、vLLMおよびSGLangという2つのオープンソース推論ソフトウェアのみを用いて実施された。チームは「たった4人のエンジニア」であり、予測的デコードやその他の最適化は一切行っていない。
価格データもこの論理と一致する。パテル氏によると、昨年10月が低水準で、H100の価格は約1.70ドル、最低価格は1.45ドルだったが、現在の取引価格は2.40~3.20ドルで、中央値は2.80ドルである:
「2年前にこの価格で契約していたら、周囲は狂っていると判断しただろう。今では、この価格帯で契約を急ぐ企業が相次いでいる。」
SemiAnalysis独自の1年契約指数は今年3月時点で既に2.35ドルに達しており、Nebiusなどのベンダーが掲載する価格は10月にもさらに上昇を続けている。読者は、パテル氏が言及した通り、SemiAnalysis自身もコンピューティングパワーのマッチング事業を手掛けており、実際の取引価格へのアクセスがある点に留意すべきである。これは同時に、利益相反の懸念も示唆している。
今後の見通しについて、彼の判断は以下の通りである:
「H100が3ドルを超え、B300が7ドルを超えるなら、驚かない。」
買い手に対する助言は、より直接的である:
「B300を1時間6ドルで調達できるなら、即座に契約し、トークンを販売すべきだ。この価格は異常に高いが、正しい判断である。」
課題は、クラウドプロバイダが前払いを要求することにある。これはスタートアップにとって特に困難である——1年契約の獲得は難しく、多くのスタートアップは1年後に存続している保証すらないからだ。また、クローズドソースモデルについては、彼はAnthropic社がFableおよびOpus 5.5向けに提供したサービスの収益が、「IPOプロセスで投資家に開示された資料」に基づき1億ドルを超えたと述べた。ただし、議事録には単位の明記はなく、文脈から判断して「1メガワットあたりの年間収益」である可能性が高い。
03 仮に支払えても、クラウドプロバイダが供給できない可能性
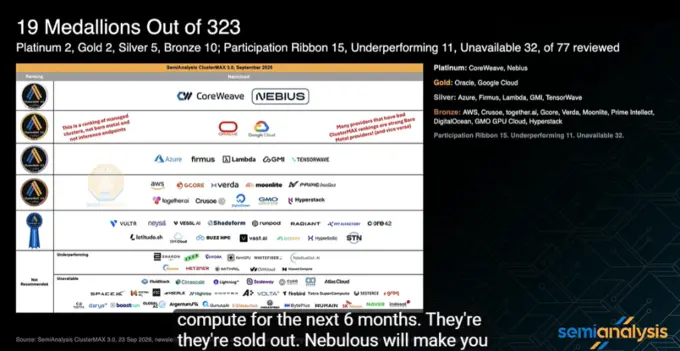
コンピューティングパワーのレンタルはあくまで第一歩にすぎず、クラスタの実際の価値は最終的にその可用性によって決まる。SemiAnalysisは「ClusterMAX」という評価を実施し、323のクラウドプロバイダを追跡・評価し、そのうち77社を対象に評価を行い、19社にメダル(表彰)を授与した。
パテル氏の見解では、最も優れたプロバイダはCoreWeaveとNebiusだが、両社とも可用性が極めて低い:
「今後6カ月分のコンピューティングパワーは販売しない。すでに完売している。Nebiusは1年または6カ月分の前払いを必須とし、価格は非常に高額だが、それが唯一の入手手段である。」
OracleおよびGoogleも高評価を受けたが、Googleは初回評価ではブロンズだったのが今回アップグレードされた。また、評価基準が厳格化されたため、より多くのプロバイダが降格された:Azureはシルバー、TogetherおよびAWSはブロンズへ、Crusoeも降格された。AWSの問題は、主に利用体験に起因する:
「クラスターを構築するには、約10人との調整が必要で、長期間を要します。また、ネットワークの管理もやや困難です。」
評価における最も顕著な課題はセキュリティでした。SemiAnalysisは、AIモデルによるこれらのクラウドへの攻撃を許可しました:
「一部の脆弱性は既にインターネット上で公開されており、モデルがそれらを直接発見・悪用し、他の顧客のストレージにアクセスできます。」
ある試験では、「OpenAIおよびAnthropicより劣る」オープンソースモデルを用いて、クラスター全体のSlurm(一般的なクラスタースケジューリングシステム)権限を取得し、国防産業および国家安全保障情報機関のジョブ名を確認しました。直ちにテストを中止し、「ほとんどのネオクラウドはセキュリティが極めて不十分」と題する報告書を公表しました。別の試験では、GPU(パテル氏が言及したNVIDIAエラーコードXID 719)に障害を注入し、クラウド事業者が検知するまでの時間を観察しました。その結果は:
「多くのクラウド事業者は、指摘されるまで気付かず、中には指摘後も数日かかるケースもあります。」
彼はこれを最低限の基準テストと呼びました:GPUは必ず障害に見舞われるため、クラウド事業者は自社の監視機能でそれを検知・修復すべきです。
04 金利上昇、新規参入企業は資金調達困難、NVIDIAの支援はごく一部に過ぎない
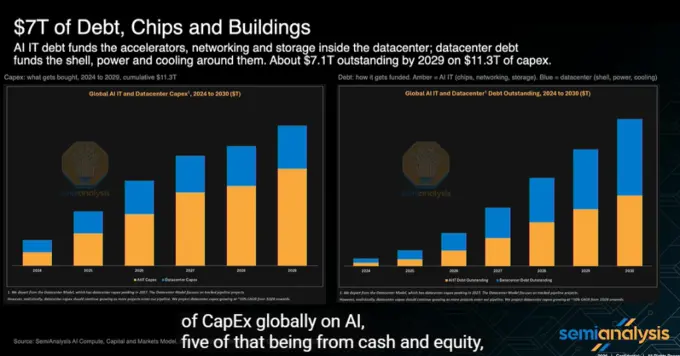
供給増加には資金が必要ですが、資金調達コストは上昇しています。パテル氏は、2029年末までに世界のAI資本支出が約11兆ドルに達し、そのうち約7兆ドルが債務で調達されると再確認しました。大半はチップ購入に充てられ、残りはデータセンター、電力、および迅速な生産のための現地発電所建設に使われます。
こうした金利環境では、融資の流れに明確な偏りが見られます。米国10年国債利回りは今年の3.96%から10月初めには5.31%へ上昇し、AI関連の債務発行は9月に明らかに減速しました。パテル氏は、100メガワット規模のネオクラウドが1ギガワットへ拡張しようとする状況を次のように説明しました:
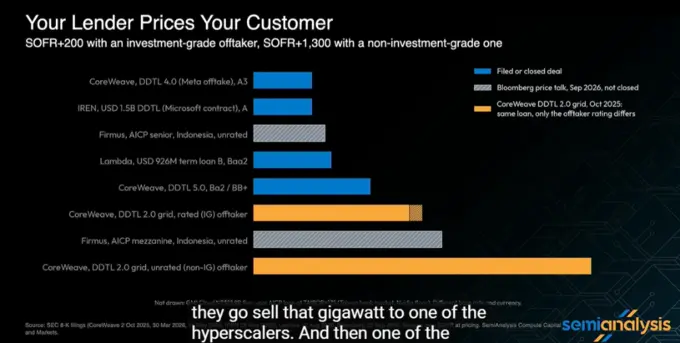
「誰が彼らに資金を貸すでしょうか?唯一の方法は、その1ギガワットをハイパースケールクラウド事業者に売却し、同社が債務市場で資金調達することです。あなたは融資を受けられますが、そのコンピューティングパワーは業界全体向けには一切提供されません。」
その結果、来年にすでに契約済みのコンピューティングパワーの「約65~70%」がハイパースケールクラウド事業者およびAI研究所へ流れていくことになります。スタートアップ企業がクラスターをレンタルするには、半額を前払いし、納品までに3~9か月かかります:
「最近多額の資金調達を実施した新規研究所を探してみてください。彼らにとってコンピューティングパワーの確保は地獄です。」
NVIDIAのアプローチは、クラスターに対する安全網の提供であり、パテル氏はそれを3つのカテゴリにまとめました:
ソフトバンク・エナジー:土地・電力・建物のみを保証。これはオハイオ州にある9ギガワット規模の施設で、2030年頃の稼働を目指し、完全にOpenAI専用に予約されています。
フィルマス社:NVIDIAが一定価格でクラスターを賃借すると約束し、「利益は出ないが損失も出ない」ことを保証します。この保証により他社が融資を承諾します。この価格を超える1時間あたりの収益の半分をNVIDIAが受け取ることについて、パテル氏は「非常に賢い、気に入りました」と評価しました。
残存価値保証:このタイプについては言及のみで詳細説明は省略されました。
規模面では、NVIDIAは約6.5ギガワットを確保しており、これは研究室や大手クラウドベンダー向けではなく、オープン市場向けに販売されます。提示された上限は45ギガワットで、「それでも2030年までに追加される新規コンピューティングパワーのわずか一部に過ぎません」。彼は、推論に特化したFireworksやModalなどの企業、および多くの新規研究所が、自社クラスター構築・融資調達・NVIDIAの支援獲得に向けて動いていると述べています。
スピーチの最後に、彼はトークン処理規模に関する評価を示しました:複数の事業者が合計で1日100兆トークン以上を処理しており、各社の年間売上高は増加傾向です。締めの言葉は:
「彼らが計算能力を確保できることを願っています。そうでなければ、我々はすべてアンソロピックとOpenAIの奴隷です。」
本記事は個人的な投資助言ではなく、当プラットフォームの見解を表すものでもありません。市場にはリスクがあり、投資には慎重さが必要です。ご自身で判断・決定してください。