ズッカー伯を称賛したくはないが、ムーズは確かに賢い一手だ
 Tapbit Wire
著者:ダイダイ、フランク、MSX(麦通)
サイリコンバレーでは、ザッカーバーグが次世代技術について真剣に説教を始めるたび、ウォールストリートの第一反応は通常、メタの資本支出表を開くことだ。
メタバースからAIまで、脚本はほとんど変わっていない。
特に2026年へ向けて、メタはGPUの大規模調達・データセンター建設・モデル・エージェント人材の獲得を継続しつつ、年間資本支出見通しを1300~1450億ドルへ引き上げている。この規模で資金が燃やされる以上、セカンダリ市場は当然「この巨額投資をどう回収するのか?」と疑問を抱き始める。
従来の定番回答は簡単だった——モデルをレコメンデーションアルゴリズムに投入し、広告をより正確にターゲティングし、フェイスブック・インスタグラムという巨大なマネー印刷機をさらに効率化する。
問題は、このロジックにも限界があることだ。
年間売上が数百億ドル規模の巨大企業にとって、数百億ドル規模のAI投資がフィード広告の精度向上やクリック率のわずかな上昇にしか結びつかないなら、市場が新たな評価の想像力を与える理由はない。
だからこそ、ムーズは少し興味深い。
初めて、メタが過去数年間に積み重ねた膨大なAI投資を、広告以外の製品——しかも実際の消費・取引に近い製品——と結びつけたのだ。モデル性能からエージェント製品、さらには取引・商用化まで、少なくとも論理的には完全な道筋が浮かび始めた。
だからこそ、私はズッカー伯を称賛したくはないが、認めざるを得ない——ムーズという一手は極めて狡猾に打たれた。
Ⅰ.メタのAIは単なるコストセンターではない
まず、最近の市場動向を見よう。
8月下旬から9月21日まで、メタ株は570ドル超から741.25ドルへと約30%上昇し、9月21日単独でも11.34%上昇した。
もちろん、この30%すべてをムーズの成果と断定するのは不正確だ。メタの上昇はムーズ発表前に既に始まっており、当初の上昇は主に資本支出・コスト増・利益率に対する市場の悲観的期待の修正によるものだった。
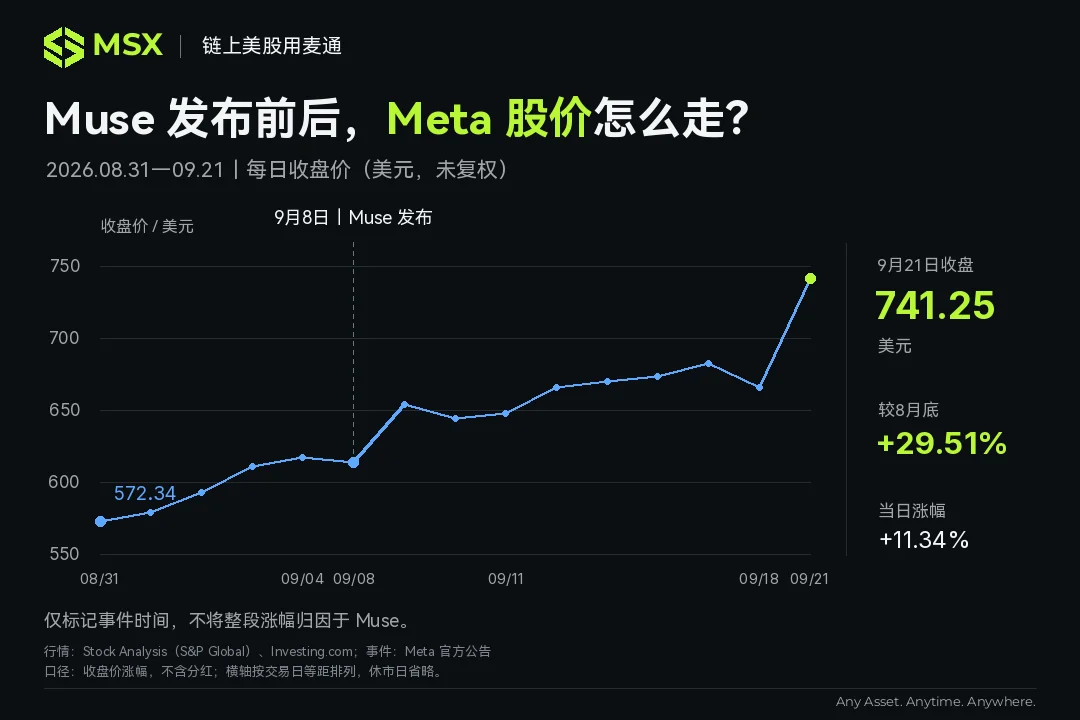
だが、9月8日のムーズローンチ後、メタAIに関する議論には新たな層が加わった——この巨額資金が、第2の成長軌道を生み出す可能性はあるのか?
そこに違いがある。
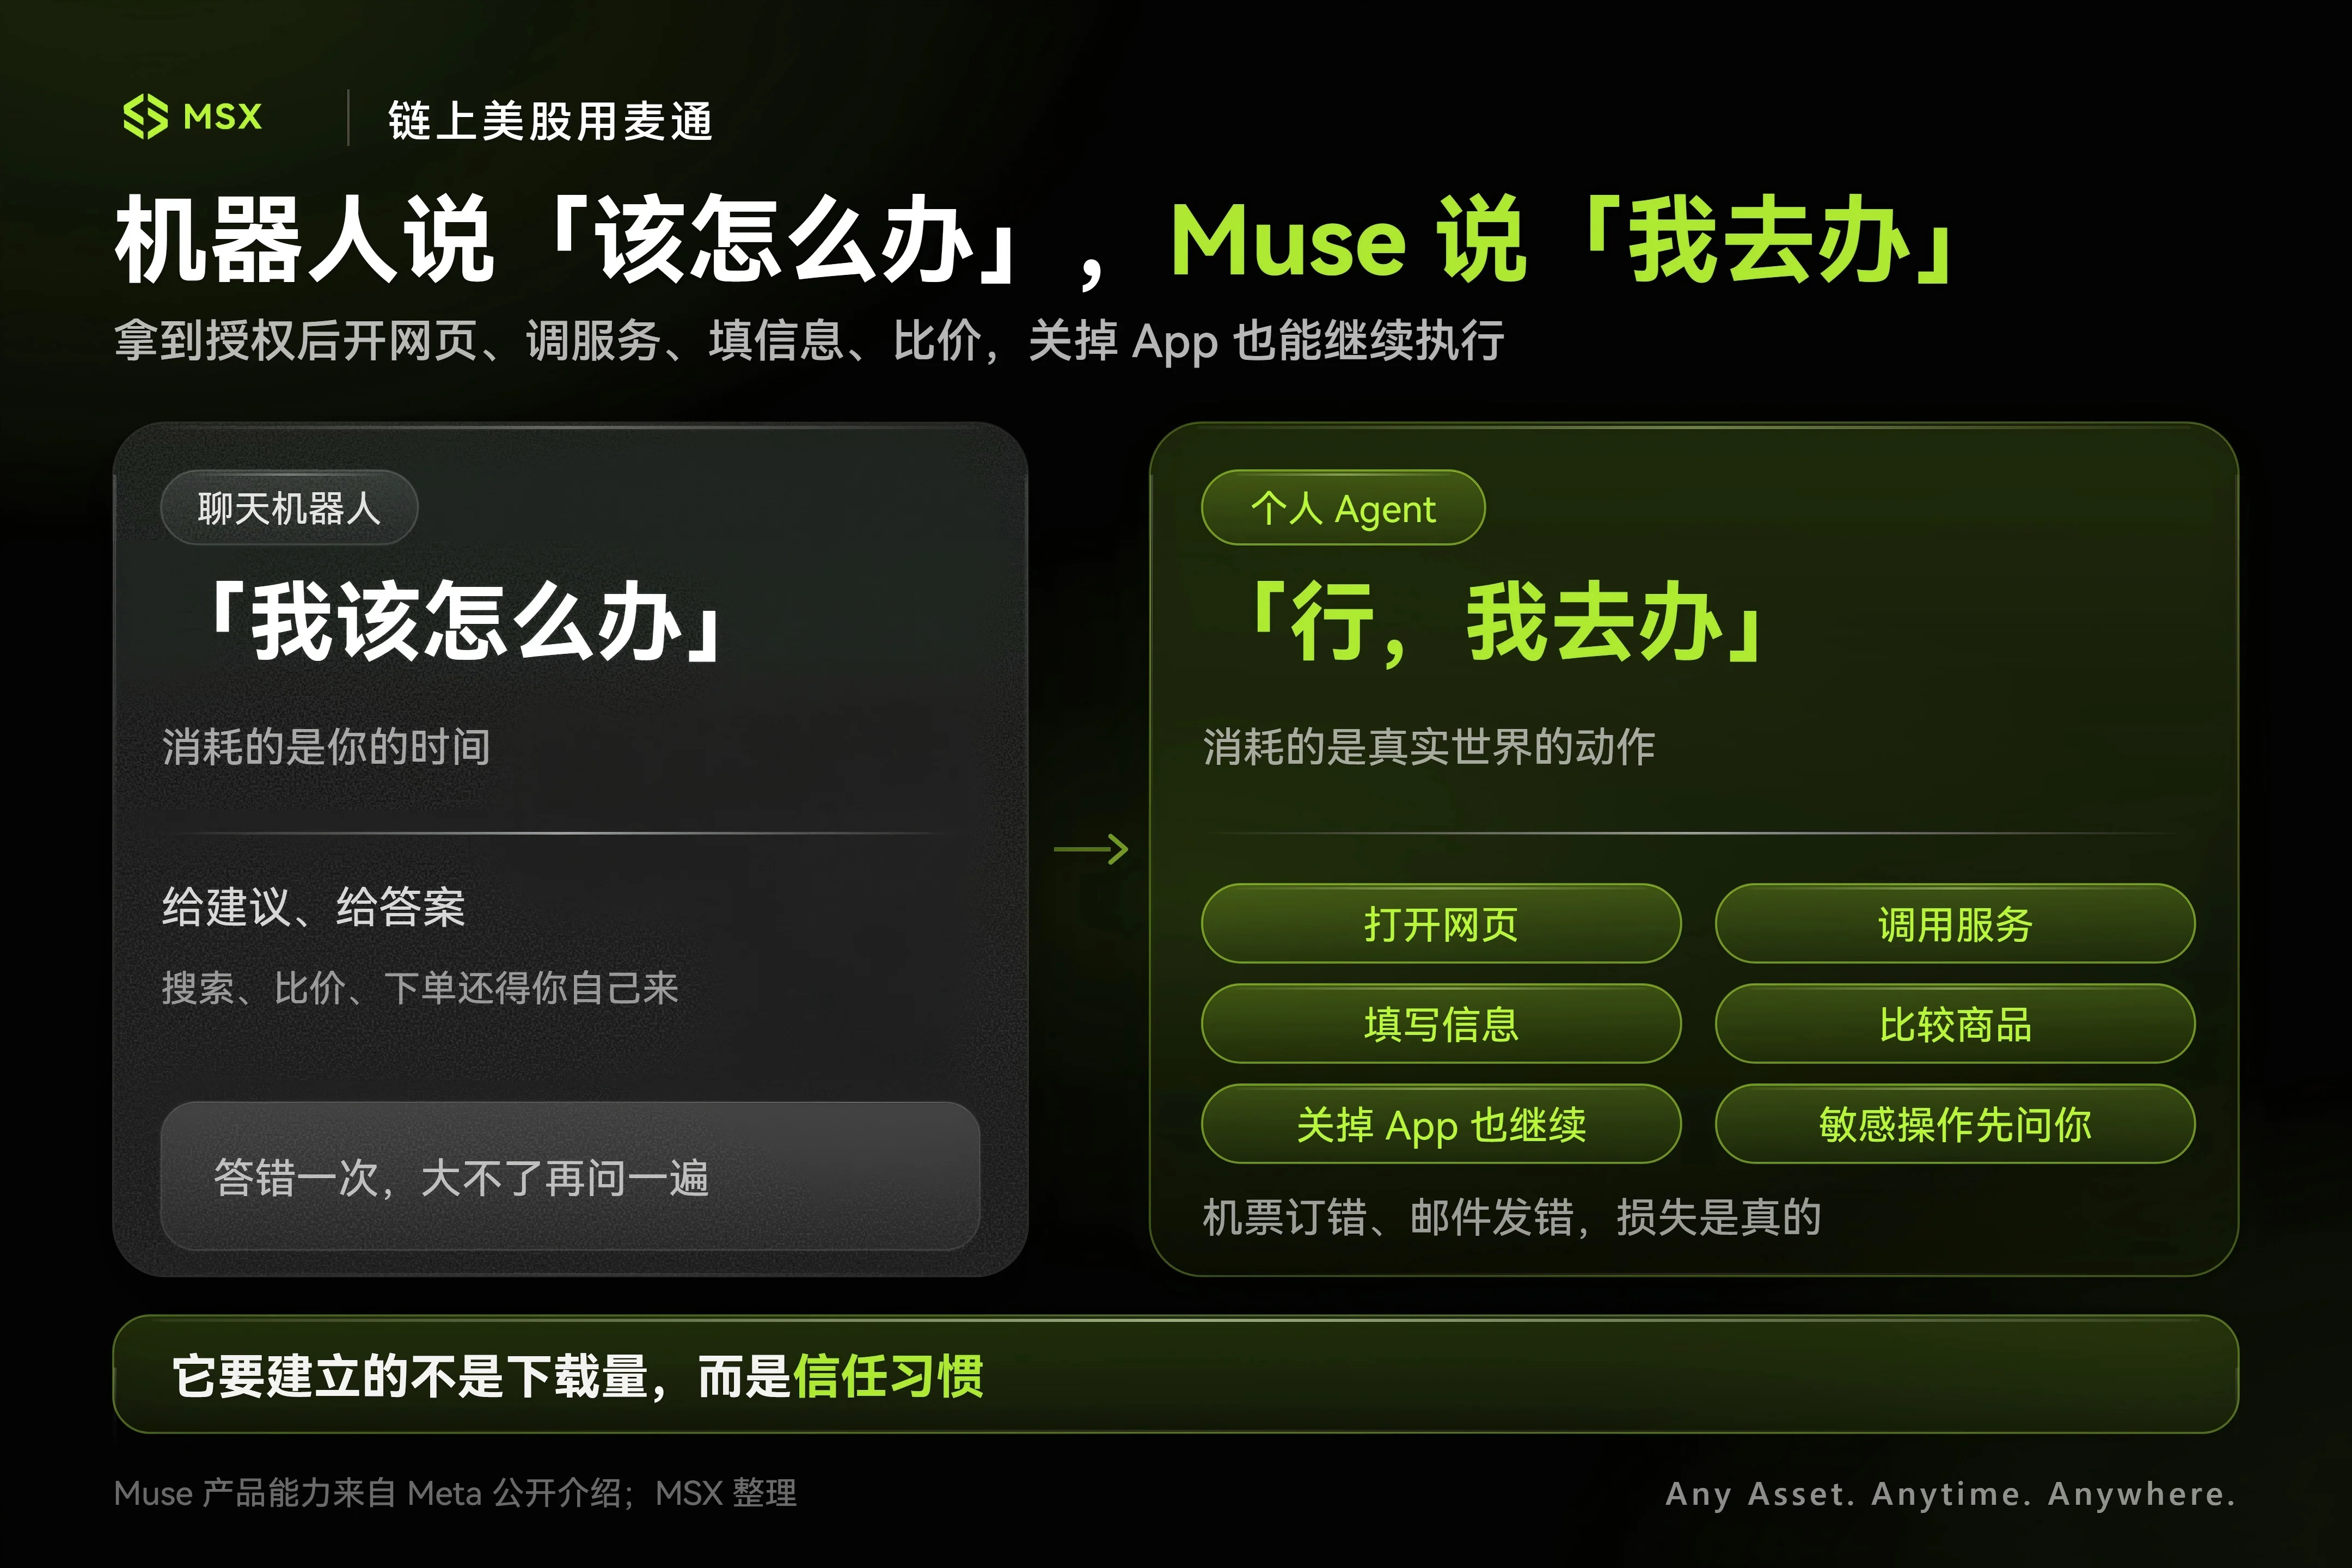
Museは、もともとチャットボットの論理に基づいて構築されたものではありません。これは極めて純粋なパーソナルAIエージェントであり、ユーザーが権限を付与すれば、自らウェブページにアクセスし、APIを呼び出し、フォームを自動入力し、複数プラットフォームで価格を比較し、さらにスマホのロック後もバックグラウンドで用事をこなすことができます。実際に支払いを行う場合や重要なメールを送信する際のみ、確認のためにユーザーを再び呼び込みます。
つまり、従来のAIは「どうすればよい?」という問いに答えることに近かったのに対し、Museはさらに一歩進んで「では、私が実行します」という姿勢を取ろうとしています。
この変化は単に「チャットボット」から「エージェント」への移行のように見えますが、その商業的意義はまったく異なります。AIが実際に行動を代行できるようになれば、検索・ショッピング・予約・支払いといった、金銭に最も近い入り口を自然に侵食していくからです。
まさにここにおいて、Metaは再評価されるに値します。
Museが世界中のすべてのベンチマークでNo.1モデルになる必要はありません。大多数の一般ユーザーにとって、モデルのスコアが2点高いか3点低いかなどは無関係であり、大切なのは「任せてから本当に成果が出るか」だけです。
これは、数日前にGoogleについて下した判断とも一致します。基盤となるモデル間の能力差が縮まり始めると、真にエントリーポイント・製品エコシステム・流通力を有する企業こそが、AIの後半戦で恩恵を受ける可能性が高いのです(詳しくは「Gemini 4.0は強すぎてフィードが『氾濫』している——GoogleのAI反撃はここにあるか?」参照)。
この視点から見れば、Museは「どの大規模言語モデルが最強か」という試験へのMetaの再参入ではありません。単に試験室を切り替えたにすぎません。基盤モデルの能力が十分に確保された今、私は数十億人のユーザーの日常に、静かにエージェントを浸透させることを選んだのです。
そしてこの新しい試験室では、Metaが握っている手がまったく異なるものに見えてきます。
II.意図と奪取:なぜAmazonは警戒し、Shopifyは歓迎するのか?
これを実現する上で、Metaが他社には真似できない切り札を握っています——ネイティブな流通基盤です。
AIスタートアップは毎日、顧客獲得コストに頭を悩ませていますが、MetaはFacebook、Instagram、WhatsApp、Messengerに加え、引き続き推進中のスマートグラスまで、何十億人もがすでに没頭しているプロダクト群を抱えています。
しかし、「多くのユーザーがいる」という事実だけでは、まだMuseの価値は説明できません。
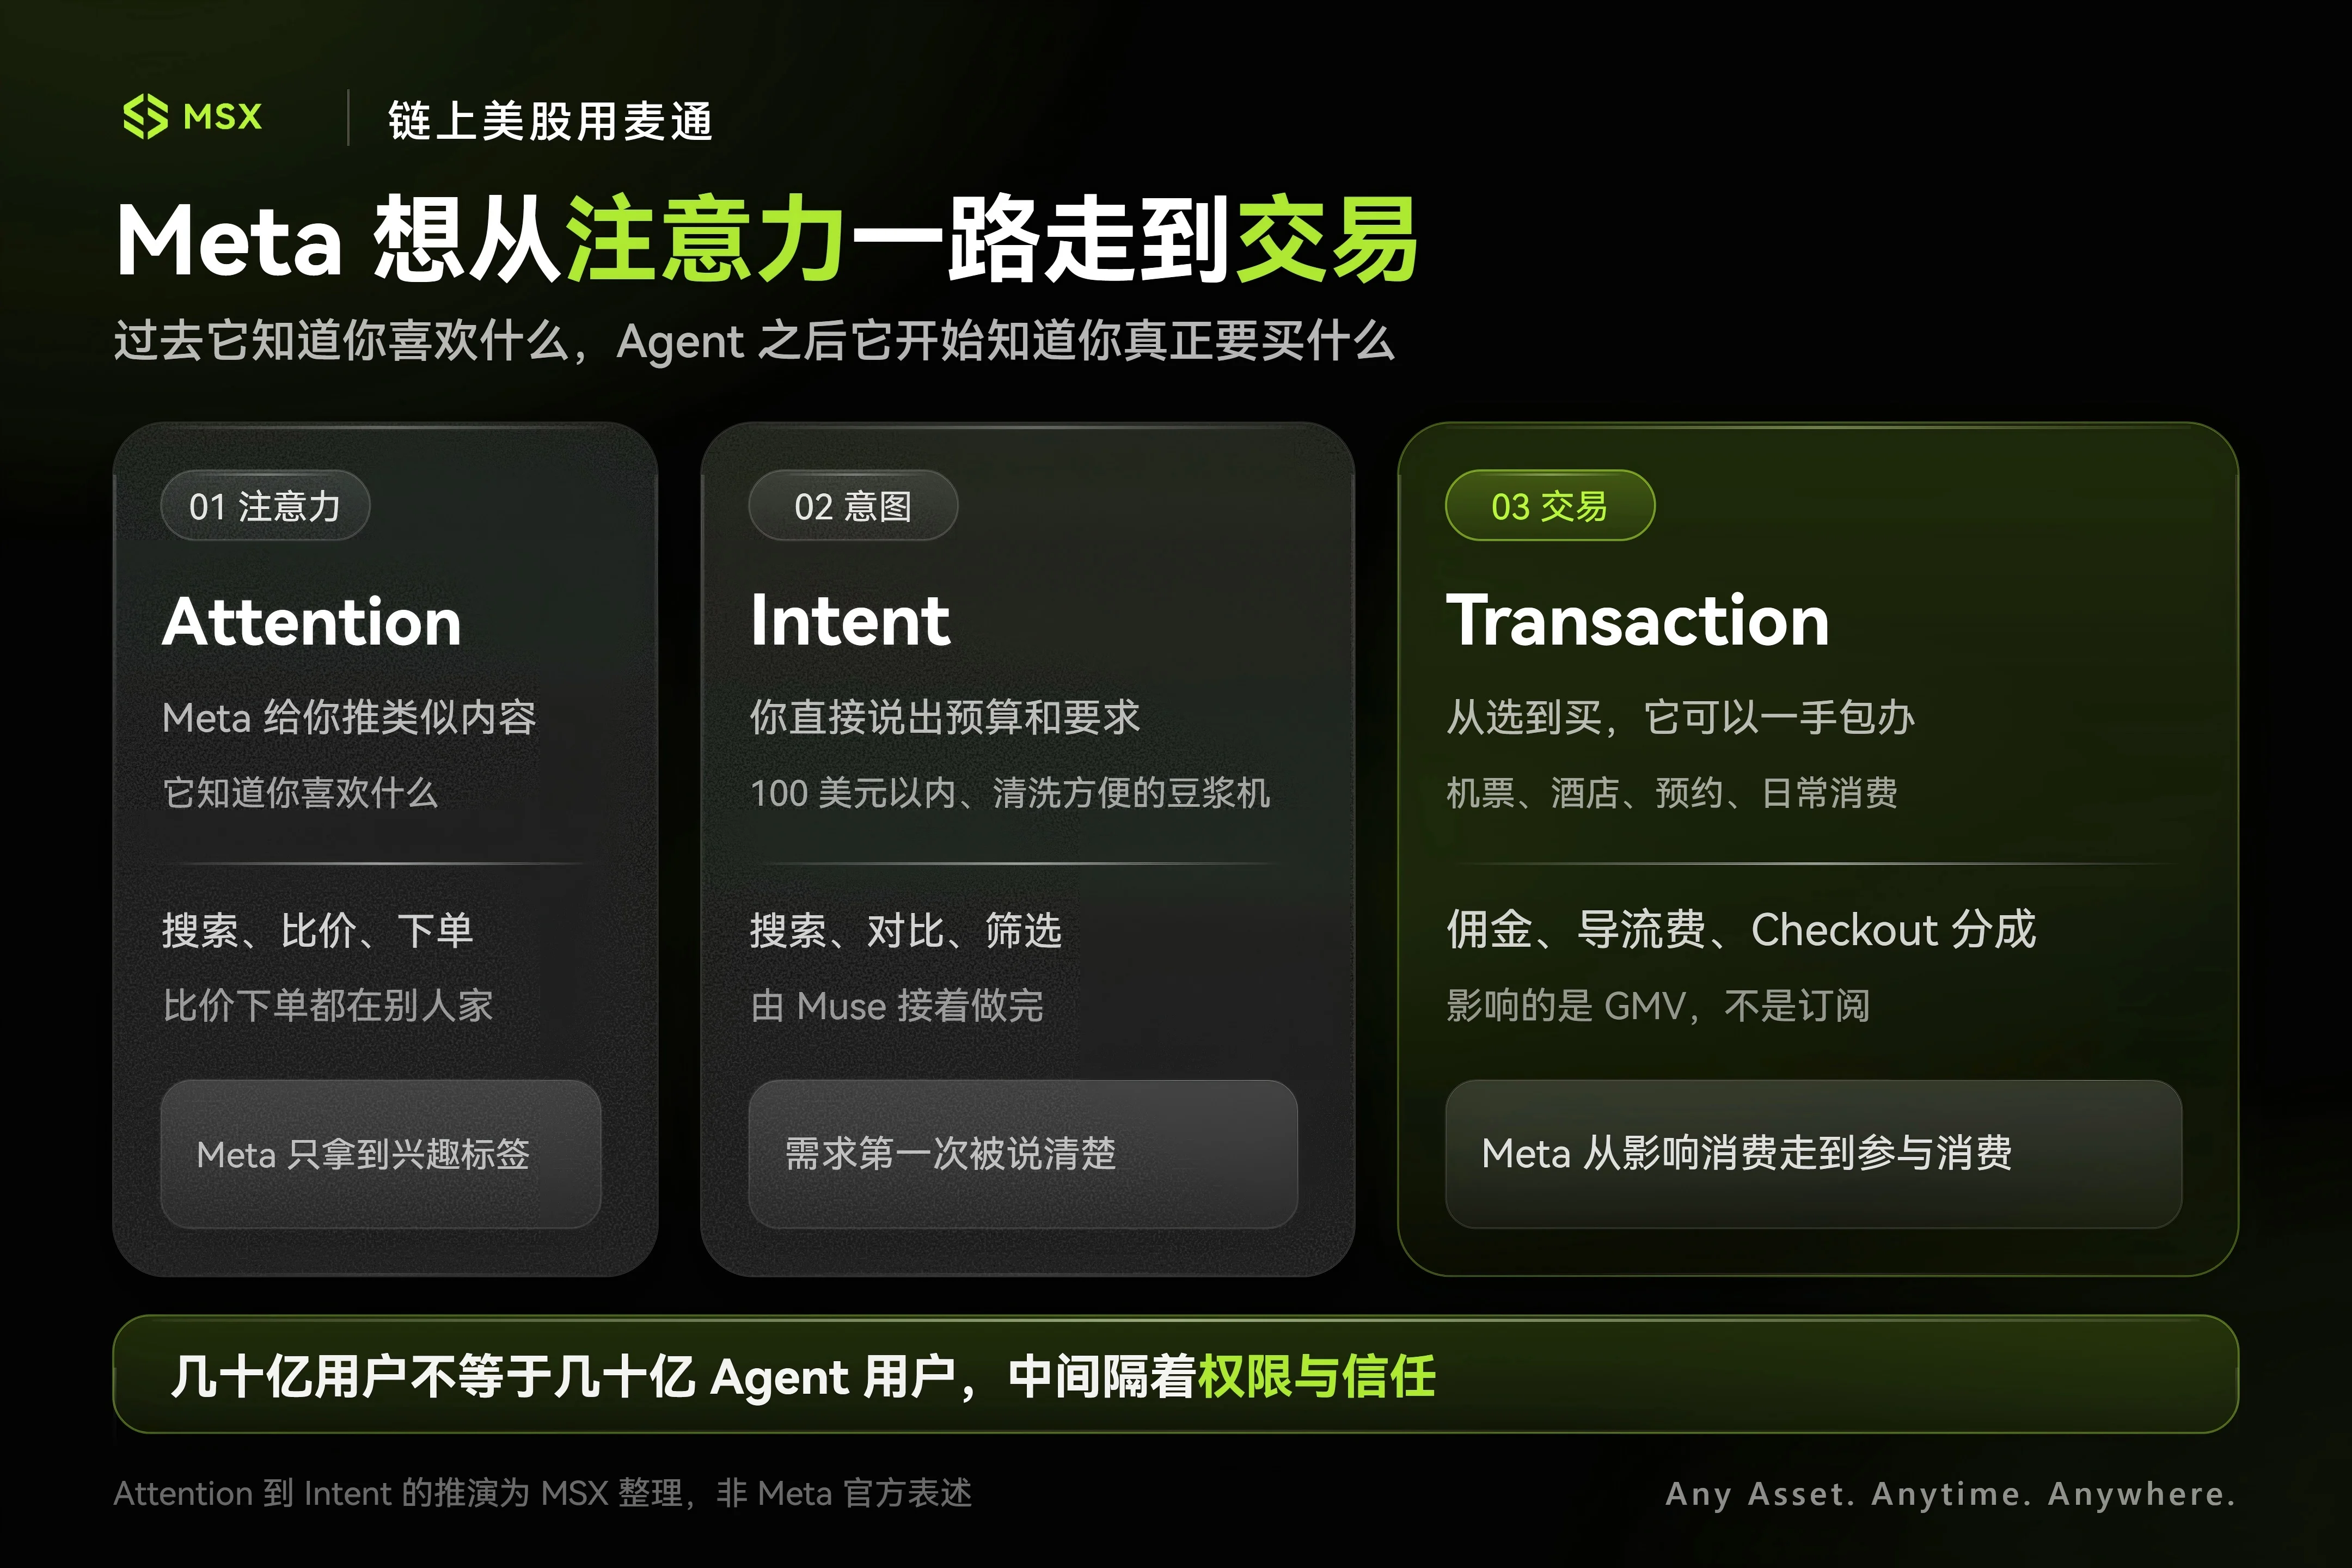
本当に興味深いのは、Metaが従来支配してきた「注目(アテンション)」を、さらに深く「意図(インテント)」へと押し下げられる可能性を秘めている点です。
たとえば、Instagramで豆乳メーカーの動画を数秒長く見た場合、アルゴリズムは「最近、小型キッチン家電に興味を持ち始めた」と判断し、関連広告をいくつか表示して、Metaは表示料を獲得します。
しかし、実際に購入しようとするとき、ユーザーはInstagramを閉じ、Amazon/Temuを開き、検索・価格比較・レビュー閲覧・注文という一連の流れを他社のプラットフォーム上で行うのが通常です。
つまり、Metaは「あなたが好みそうなもの」を握っていますが、実際の購買意思決定と取引は、他社の土俵で行われているのです。
一方、Museならこの経路を根本から再構築できます。「100ドル以内で、お手入れが簡単で、カップル向けの豆乳メーカーを探して」と指示するだけで、その後の絞り込み・比較・確認・支払いまで、すべてエージェントのチャネルを通じて実行されます。
注目と購買意図は一見するとほんの一手間の違いに見えますが、ビジネスの世界では、この一手間こそが多額の収益を生む価値を持つのです。
これを理解すれば、主要企業がMuseに対して真っ向から異なる態度を示す理由も明らかになります。
Amazonは警戒を強め、迅速にMuseによる顧客代行注文を制限し、承認手続きやプライバシー・セキュリティ上の理由を掲げています。一方、Shopifyは積極的に許諾し、Shop PayをMuseの取引フローに直接組み込む準備を進めています。
これは単に、誰の利益が懸かっているかという問題である:
アマゾンは自ら検索と取引の閉じたハブであり、最も価値のある資産はクラウドサービスではなく、消費者が「何かを購入する」と決断する瞬間だ——その瞬間には必ずアマゾンを開かなければならない。今後、すべての人が外部のエージェントに一文で注文するようになれば、アマゾンは純粋なバックエンド在庫管理企業へと退化し、苦心して構築したサイト内検索入札・広告システムは足場を失う。
一方、ショピファイは常に「水売り」の立場だった。注文がInstagramから来ようが、Google検索から来ようが、あるいはムーズのようなエージェント経由で来ようが、最終的にその決済システムを通じて処理され、加盟店チャネルを流れる限り、確実に手数料を獲得できる。
これがエージェント時代における最も現実的な力関係の再編成だ:ユーザーの最終意思決定に最も近い者が、EC業界の「ホルムズ海峡」を握る。
もちろん、ここでは無批判な楽観論にも陥ってはならない。Instagramをスクロールしている人は多くても、メールパスワードやカレンダー権限、クレジットカード番号/CVVセキュリティコードをAIに委ねる気がある人は、現時点ではまだ少数派だ。
結局のところ、GPTやジェミニが一度間違えても、「またAIが不具合を起こした」と一笑に付すだけだが、エージェントが注文数量を間違えたり、間違ったホテルを予約したり、送信すべきでないメールを送信すれば、ユーザーの信頼は一瞬で崩れ去る。
つまり、メタが「意図(インテント)」の最も肥沃な部分を食らおうとするなら、まず解決しなければならないのは極めて単純な課題——人々が実際にそれを信用して任せるのか?——だ。
III.サブスクリプションは小銭にすぎず、本命はトランザクションにある
最後まで話せば、やはり数字で考えざるを得ない:ムーズはザックにとって投資回収をどう実現するのか?
現時点で最も分かりやすい収益源はサブスクリプション料金だ。ムーズは無料版に加え、月額20ドルおよび100ドルの有料プランを提供。仮に長期的に月20ドルを支払うユーザーが1,000万人に達すれば、年間収益は24億ドルとなる。
大多数のソフトウェア企業にとってはすでに非常に大きなビジネスだが、メタにとっては到底満たせない規模だ。
今年第2四半期のメタの売上高は単体で608億ドル、うち広告収入が593億ドルに上ることを忘れてはならない。会員料金のみでこの巨大なハードウェア黒字を埋めることは不可能だ。
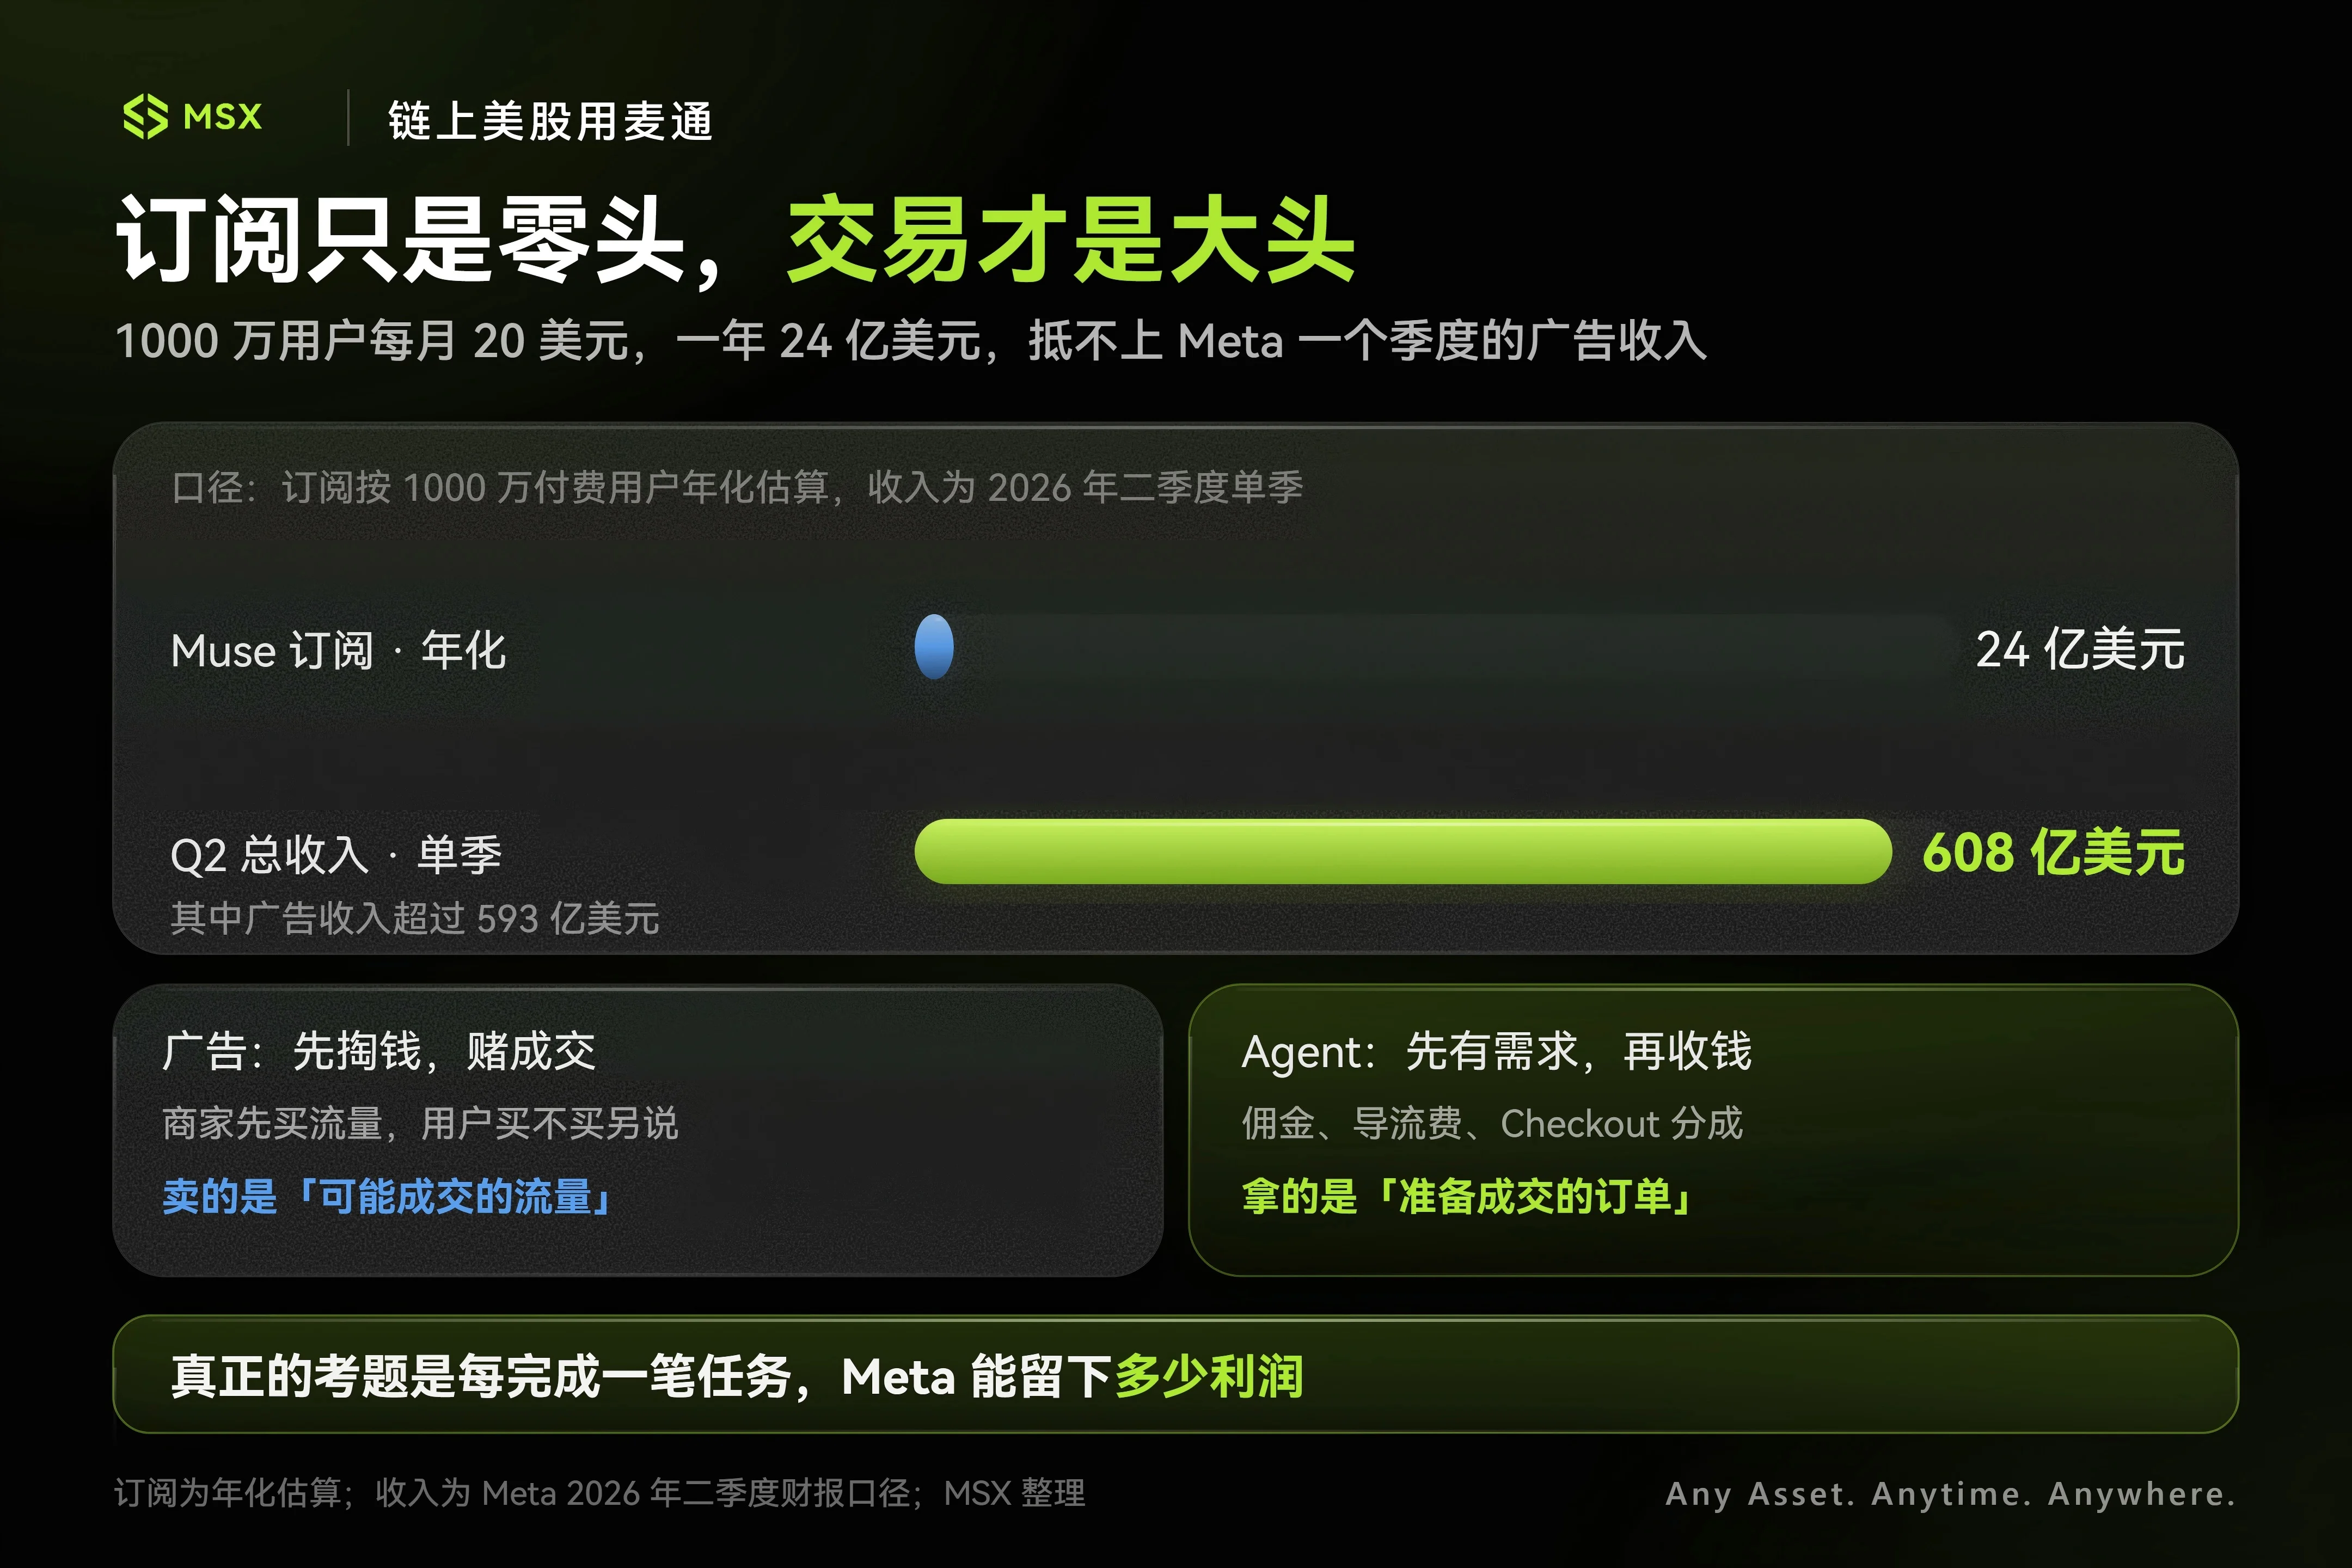
そのため、MSXリサーチ研究所の見解では、ムーズで最も注目すべき点はサブスクリプションではない。真に想像力を掻き立てるのは取引手数料——それが主菜だ。
エージェントが数億人のデジタル執事となれば、取り扱う商品総取扱高(GMV)は理論上、自社会員料金をはるかに上回る。そこでは商業化の余地が完全に開かれる:取引マッチング手数料、おすすめ上位表示を狙う加盟店からの紹介料、決済チャネルにおける収益分配……など。
これまでメタで広告を出稿していた加盟店は、「あなたが買うかもしれない」という露出確率に支払っていたが、将来のエージェントは「ユーザーがすでに支払い準備完了」という注文確定の確実性を手にする。加盟店はこの成約のために手数料を支払うだろうか?決済会社はエージェントチェックアウトで収益を分け合うだろうか?加盟店は優先オプションになるための何らかの商用サービスを購入するだろうか?
こうした領域こそ、より深く想像すべき場所だ。
しかし、これにはメタにとって地雷も仕掛けられている。
ユーザーが自社エージェントを使う理由は、それが自分側に立ち、「バカ可愛いアシスタント」として自分の利益を最大化してくれるという信頼にある。だが、ある日ムーズが特定のホテルを猛烈に推奨し、それが適切だからではなく、メタに最も高いリベートが入るからだと判明すれば、この製品の信頼基盤は即座に崩壊する。
つまりメタにとって、トランザクション領域への商業化が深まれば深まるほど、次のような矛盾を巧みに扱わねばならない:ユーザーの意図から収益を得つつ、ユーザーに「自分の意図が売られた」と感じさせないことだ。
だからこそメタは、ムーズのプライベート会話および安全なサンドボックス(Secure VM)が広告システムと直接接続されないことを繰り返し強調し、広告とは独立した新たな課金・信用システムを別途構築しなければならないのだ。
この点が極めて重要となる理由は、最終的にメタの過剰に膨らむAI関連費用に帰結する。売上高は28%増加した一方、総コスト・費用は55%急増し、営業利益率は43%から31%へと大幅に圧縮された。四半期営業キャッシュフローは318億ドルだったが、設備投資(capex)とリース元本返済額の合計が310億ドルを超え、フリー・キャッシュフローは7億8400万ドルという極めて狭い範囲に逼迫した。
一時的な費用も含まれているが、すでに明確な事実は一つだけ:メタは、前例のない速さでAIインフラへの現金再投資を進めている。
もし、こうしたGPUが消費する膨大な電力の果てに得られるのがフィード広告への数クリック増加にすぎないとすれば、それは既存事業の修繕に過ぎず、次の段階の評価構造改革を支えることはできない。
しかし、もし「Muse」がエージェント主導のトランザクション入口を真正に切り開けば、資本市場がメタに描く物語は、AIを用いて新たなインターネット入口を築くものとなり、「必死になってシャベルを買いあさる広告仲介業者」から「次世代インターネット生活の指令センター」へと完全に変容する。
これらは全く異なる二つの評価モデルである。
まとめにあたり
率直に認めざるを得ないが、メタにとって「Muse」は、ここ数年間で恐ろしく膨らんだAI費用を、十分に具体的な商用化ルートへとつなげ始めている。
メタが過去に持っていたのは世界最大の「注目獲得マシン」であったが、「Muse」が目指すのは、その注目ラインをさらに先へと進める——あなたが何を好むかを知ることから、本当に何を望むかを理解することへ、そして最終的にはあなたの代わりに「実行」することへと。
もし、この連鎖が端から端まで機能すれば、メタが手にするのは単なるChatGPT競合ではなく、インターネットにおける新たなレイヤーの入口となる可能性がある。
もちろん、株価はすでに700ドル超へと上昇し、市場は事前に十分な称賛を与えている。
モデルベンチマークでの勝敗はやがて移り変わるが、この巨額費用をいかに回収するか——それが、次の段階でMETAの真の取引価値を決める鍵となる。