半数の銘柄がベアマーケット入り、米国株式市場は「岐路」に立つ――米国債のボラティリティに注目
 Tapbit Wire
米国株式指数は歴史的高値付近で推移しているが、市場内部では静かに分断が進んでいる。
モルガン・スタンレーのチーフ・エクイティ戦略家マイク・ウィルソン氏は最新レポートで警告:現在の米国株式市場の広がり(ブレッドス)と指数価格の間には約12%の乖離があり、このズレはいずれ解消される――指数がブレッドスに合わせて下落するか、米国債ボラティリティが収束し個別銘柄が上昇して指数を押し上げるかの二択だ。方向性は真逆だが、最終的な裁定者は米国財務省市場のみである。
現時点で、ロッセル3000構成銘柄の51%が6月高値から20%以上下落し、正式にベアマーケット入り。S&P500の中央値銘柄は52週高値から16%下落し、市場広がりはドットコムバブル崩壊時以来の最低水準。一方、米国10年債利回りは5.25%に戻り、米国債ボラティリティを測るMOVE指数は100を超え、一方で「恐怖指数」VIXは15未満と、株式と債券のボラティリティに稀な乖離が生じ、市場は極めて警戒を強めている。
ウィルソン氏の結論はこうだ:米国債ボラティリティが収束しなければ、S&P500は今後1カ月で6800~7300ポイントまで下落し、その後年末にかけて反発が期待できる。逆に債券ボラティリティが先に収束すれば、個別銘柄の上昇が指数と広がりを同時に押し上げる。
半数の銘柄が深刻なベアマーケットに陥り、指数の「過大評価」が内部の崩壊を隠す
表面的にはS&P500指数は依然として歴史的高値付近で推移しているが、市場内部の損傷は極めて深刻だ。
ウィルソン氏は最新号『週刊ウォームアップ』レポートで、ロッセル3000構成銘柄の51%が6月高値から累計20%以上下落し、2週間前は「40%超」だったのが悪化したと指摘。一方、S&P500の予想PERは約19倍に低下し、今年3月のイラン紛争最激化期と同水準となった。
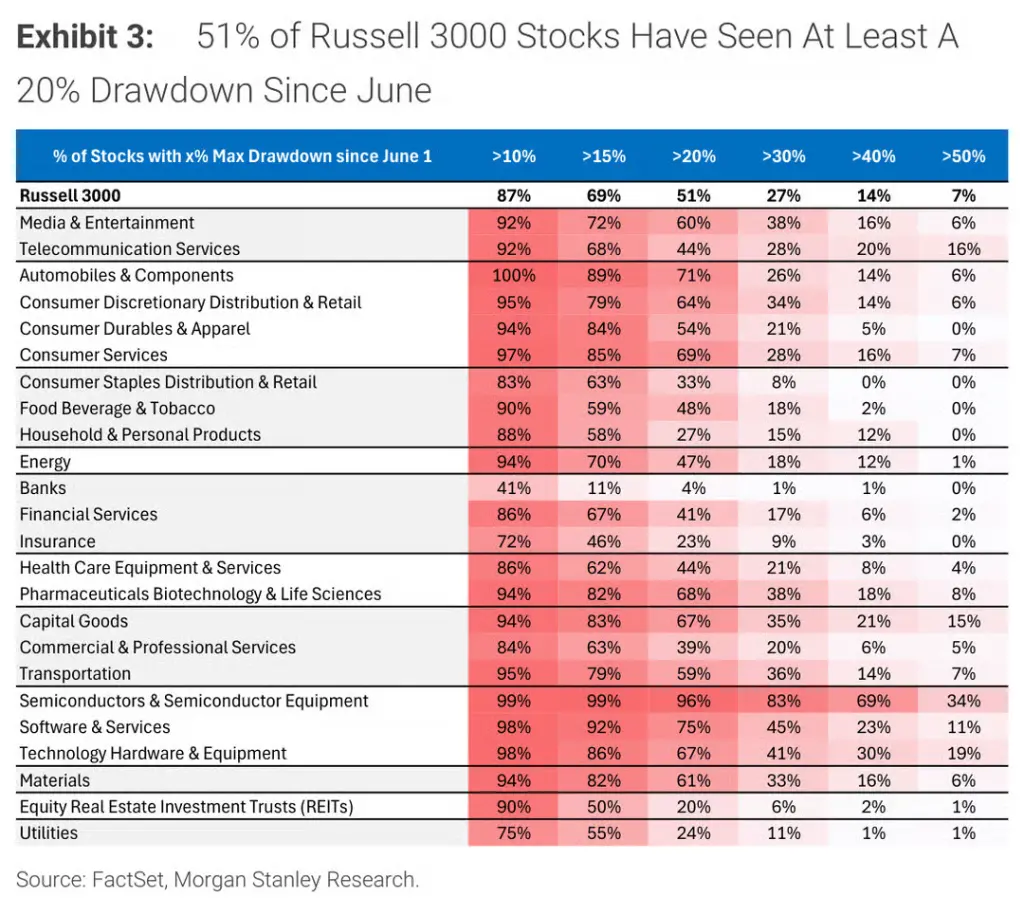
業種別に見ると、損傷の分布は極めて不均等だ。半導体業界では96%の銘柄が6月高値から20%以上下落、そのうち69%は40%以上下落。自動車業界では71%が20%以上下落し、全銘柄が少なくとも10%下落。ソフトウェア業界ではこの比率が75%。例外は銀行業界で、同様の下落を経験した銘柄はわずか4%にとどまる。
ウィルソン氏はこうした深刻な影響を受けた領域を「典型的な初期サイクル勝者」と表現――半導体・自動車銘柄は2025年4月のローリング不況底打ちから2026年6月まで市場を大幅に上回ったが、モルガン・スタンレーは既に6月に、これらの初期サイクル勝者の業績修正幅の広がりがピークを迎えたと指摘し、市場は初期サイクルから中期サイクルへ移行、質要素が主導し始めていると分析。FRBのハワード・ピボットも、このサイクル転換の典型的なサインである。
ゴールドマン・サックスのデータもこれを裏付けている。同社TMT戦略家ピーター・カラハン氏によると、S&P500の中央値銘柄は現在52週高値から16%下落し、市場広がりはドットコムバブル崩壊時以来の最低水準に落ち込んでいる。ゴールドマン・サックスは5月1日時点で、広がりの急激な縮小が「過去に、次期6~12カ月以内のS&P500平均下落幅拡大を予兆することが多かった」と警告。それから5カ月経っても、この指標はさらに悪化を続けている。
広がり崩壊の引き金:ジャクソンホール、原油価格ではない
市場広がりの悪化は一朝一夕に起きたものではなく、ウィルソン氏のタイムライン分析は特に重要だ。
夏の間、S&P500構成銘柄の200日移動平均線を上回る割合は5月末の59%から、原油価格や米国債利回り上昇にもかかわらず8月末には約75%まで上昇した。しかし、8月下旬のジャクソンホール世界中央銀行総会以降、この傾向は急激に反転し、現在は49%まで低下した。
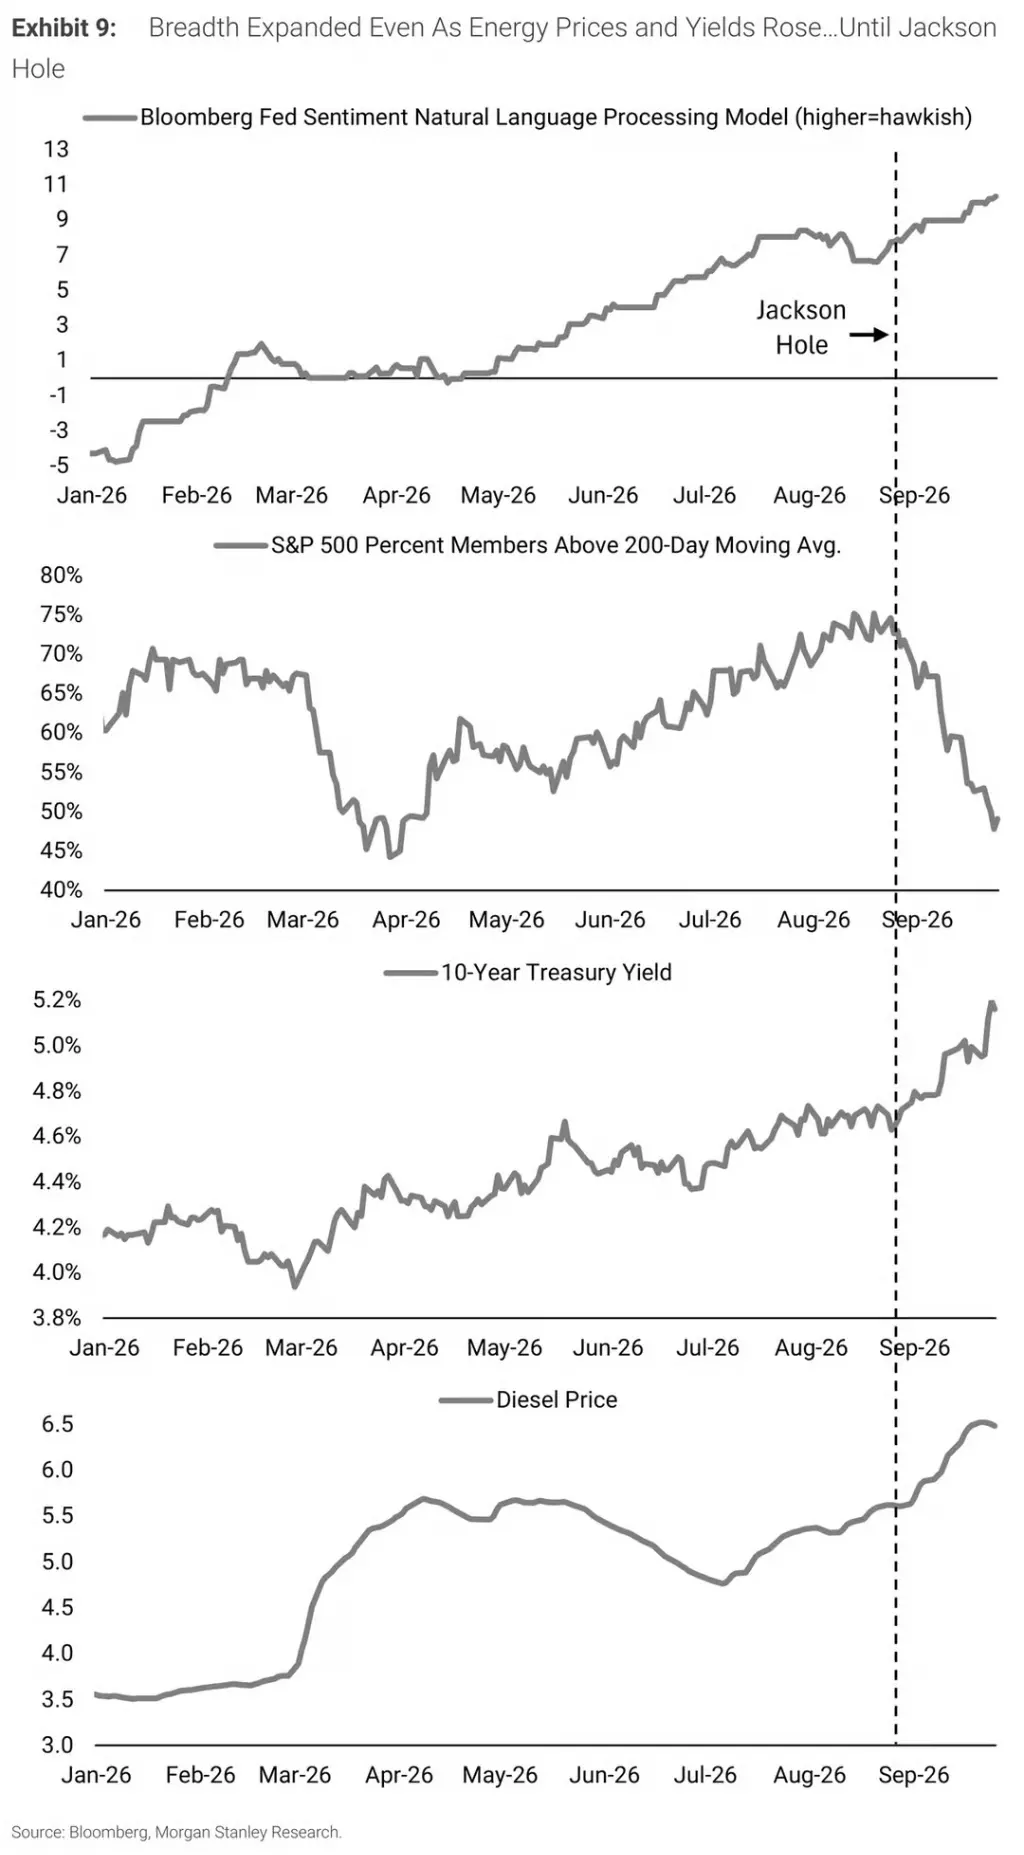
ウィルソン氏は明確に、広がりの急激な縮小は原油価格上昇ではなく、ジャクソンホール以降のFRBのよりハワードな政策姿勢への市場の認識変化によって引き起こされたと指摘した。
同様の変化は金利市場でも明確に見られる。名目GDP成長率の加速とエネルギー価格の上昇が年初から年半ばにかけて利回りを押し上げたが、8月下旬以降、利回りのさらなる上昇はFRBのハワード・ピボットを反映したものとなっており、このピボットは堅調な経済成長という背景のもとで発生している。これは全体の株式市場にとって必ずしも悪影響とは限らないが、市場の先行指標となる方向性には影響を及ぼす。
BTIGのストラテジスト、ジョナサン・クリンスキー氏の統計は別の視点からの証拠を提供する。ブルームバーグが引用したデータによると、今年は価格と広がり(ブレッドス)が逆方向に動いた取引日が57日あり、過去30年間で最多記録と並ぶ。今年の残り期間はまだ4か月半ある。
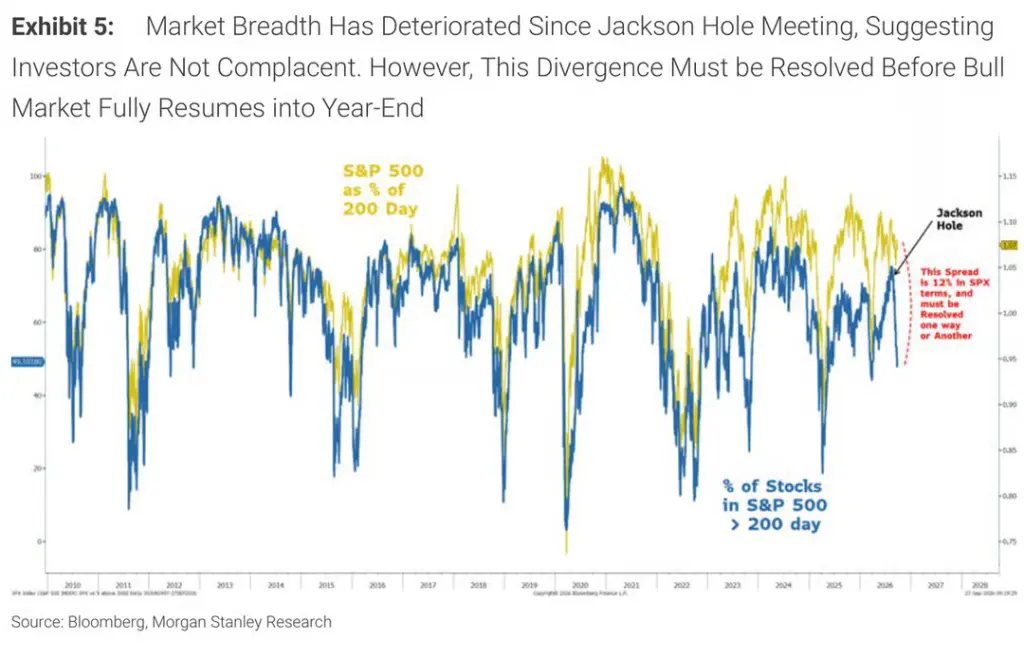
ウィルソン氏は、現在の指数と広がりの乖離を「S&P500において約12%のギャップであり、何らかの形で埋められなければならない」と定量化している。
基本的要因は停滞していないが、バリュエーション圧縮が進行中
しかし、市場の広がり(ブレッドス)の悪化にもかかわらず、モルガン・スタンレーとゴールドマン・サックスは基本的判断に関して稀に一致している:現在の市場の弱さは基本的要因の悪化によるものではなく、むしろバリュエーション圧縮の結果である。
ウィルソン氏は、S&P500のEPS修正幅の広がりが25%に達しており、低品質株中心のラッセル2000の7%を大きく上回っていると指摘。また、中央値銘柄のEPS成長率は10%台後半~20%未満の範囲にある。「指数は6月初めから横ばいだが、これは利益の停止ではなく、バリュエーションがショックを吸収したためだ。」
ゴールドマン・サックスによると、自社データによればS&P500の第2四半期EPSは前年比51%増加し、先行情報に基づくP/E倍率は約23倍から約19倍へ低下。同社の12か月先の目標株価8700ポイントは、ほぼすべてバリュエーション拡大の寄与を除外したものである。
注目に値するのは、モルガン・スタンレーが予測する2026年のEPSが339ドルであり、市場のボトムアップ・コンセンサス予想361ドルより約6%低い点である——「利益が支えている」と主張するこのストラテジストですら、明らかに市場コンセンサスを下回る予測を出している。
米国財務省債ボラティリティ:市場動向を決定する最終変数
ウィルソン氏は、現状を2つのシナリオに帰結させているが、いずれも米国財務省債ボラティリティが沈静化するかどうかに完全に依存する。
シナリオ1:債券ボラティリティが高止まりする場合、市場の広がり(ブレッドス)と指数価格は今後1か月以内に「中間地点で合流」し、S&P500には約6%の下落圧力がかかる。これに対応する指数水準は約7300ポイントで、その後、年末に強い反発が期待される。
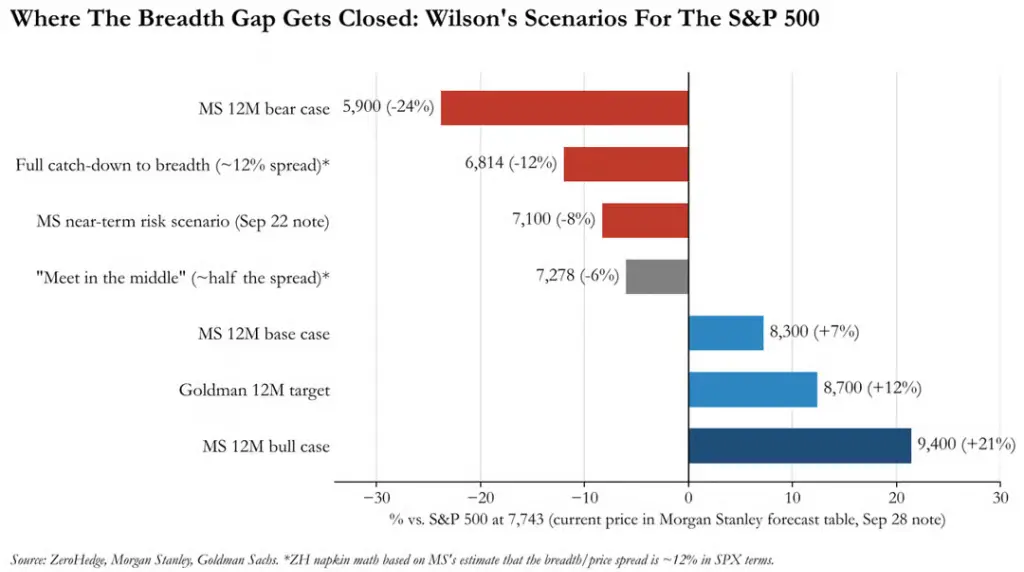
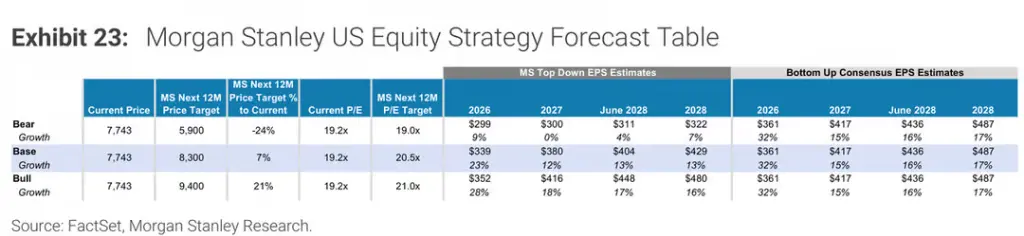
シナリオ2:債券ボラティリティが先に沈静化する場合、個別銘柄の広がり(ブレッドス)が指数価格に追いつき、両者がともに上昇する。
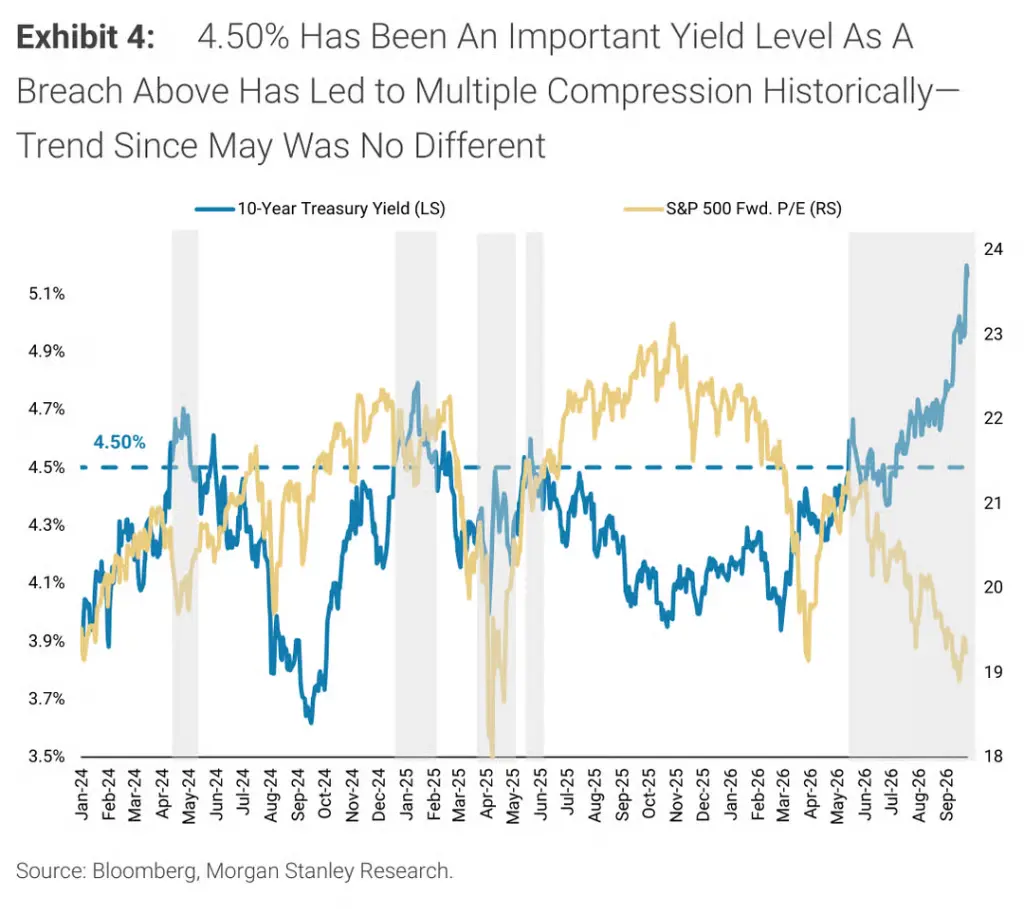
ウィルソン氏は長年にわたり、米国10年国債利回りが4.50%に達すると株式バリュエーションに大きな圧力をかける臨界点と見てきた。今年5月にこの水準を突破して以降、S&P500の先行情報ベースP/E倍率は継続的に低下。先週金曜日時点で、米国10年国債利回りは5.25%に戻り、非農業部門雇用統計発表後の全上昇分が消滅した。
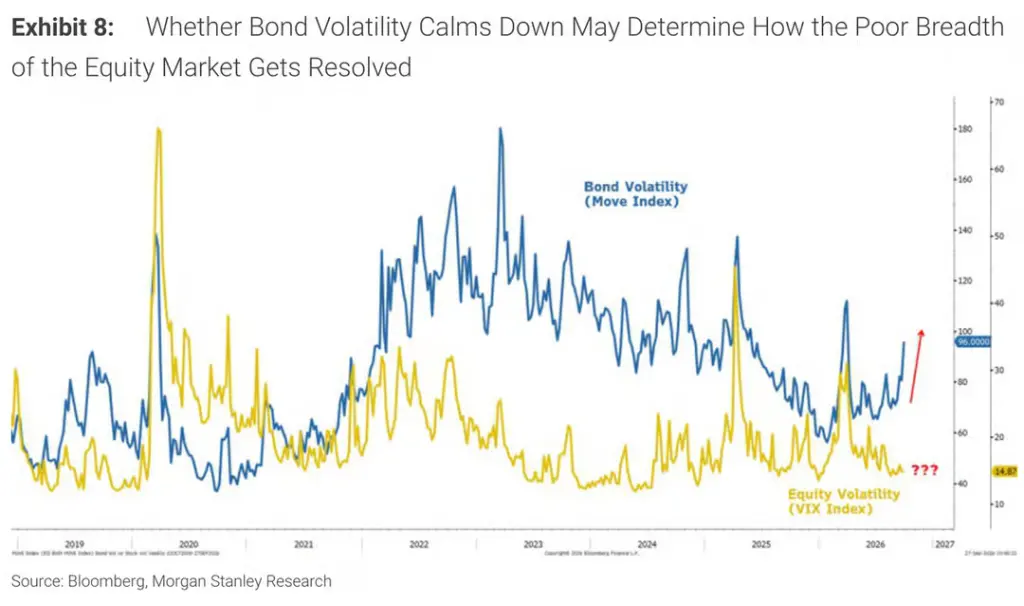
米国財務省債ボラティリティを測るMOVE指数は現在100を超え、一方VIXは15未満にとどまっている。ウィルソン氏は、「最近の広がり(ブレッドス)およびバリュエーションの崩落にもかかわらずVIXが落ち着いていることは極めて特異だ」と指摘し、この異常な乖離に赤い疑問符を付けた。彼は、株式と債券のボラティリティが同期するかどうか、およびそのタイミングが、最終的に広がりと指数のギャップをどう埋めるかを決定づけると考えている。
「ウォルシュ・プット・オプション」:存在はするが、ストライク価格は誰も知らない
注目に値するのは、ウィルソン氏が報告書において、新任の連邦準備制度(FRB)議長ウォルシュ氏が市場価格形成に与える影響を特に言及した点である。
ジャクソン・ホール会合以降、米国2年物国債利回りは約60ベーシスポイント上昇し、市場はウォルシュ氏から発せられたシグナルを「インフレは低下するだけでなく、『十分に迅速に』低下する必要がある」と解釈している。9月の利上げは、この反応関数をさらに強化した。
しかしウィルソン氏は、債券市場が過剰反応している可能性があると指摘。「我々の見解では、債券市場は最近過度にハワキッシュな姿勢へとシフトした可能性がある。」また、現在テルム・プレミアムが堅調に推移しており、財政の持続可能性やFRBが大幅に政策運営を遅れることへの懸念が一定程度緩和されているとも述べている。
さらに重要なのは、ウィルソン氏がFRB議長ウォルシュ氏のマネタリスト的立場に対して独自の解釈を提示している点である。
「市場は来年、過剰な利上げを想定しつつ、一方でウォルシュ氏が財政赤字の財源確保や金融情勢悪化時の早期対応としてバランスシートを活用する意思を過小評価している可能性がある。我々の判断では、ウォルシュ氏は必要に応じて確実に流動性を供給するが、市場はまずその決意を試そうとするだろう。最近の利回り上昇と債券ボラティリティ増大は、まさにその一歩である。」
言い換えれば、「ウォルシュ・プットオプション」は客観的に存在するが、ストライク価格は未だ不明であり、市場はこの価格を積極的に探っている状況である。
ウィルソン氏は、大型高品質株への投資継続を推奨し、エントリーポイントを待つよう提言している。
現段階では、ウィルソン氏は特に収益修正が改善傾向にある軽資産型大型高品質株への投資継続を推奨。品質および業務効率性(例:高フリーキャッシュフロー利回り、低アクルーアル、一人当たり売上高の高さ)を重視すべきだと述べている。
もし指数が実際に下落し、「長期間にわたり水面下で続いてきた調整」が完了すれば、ウィルソン氏は今後約1か月間がリスク許容度の高い銘柄への追加投資タイミングになると見ている。
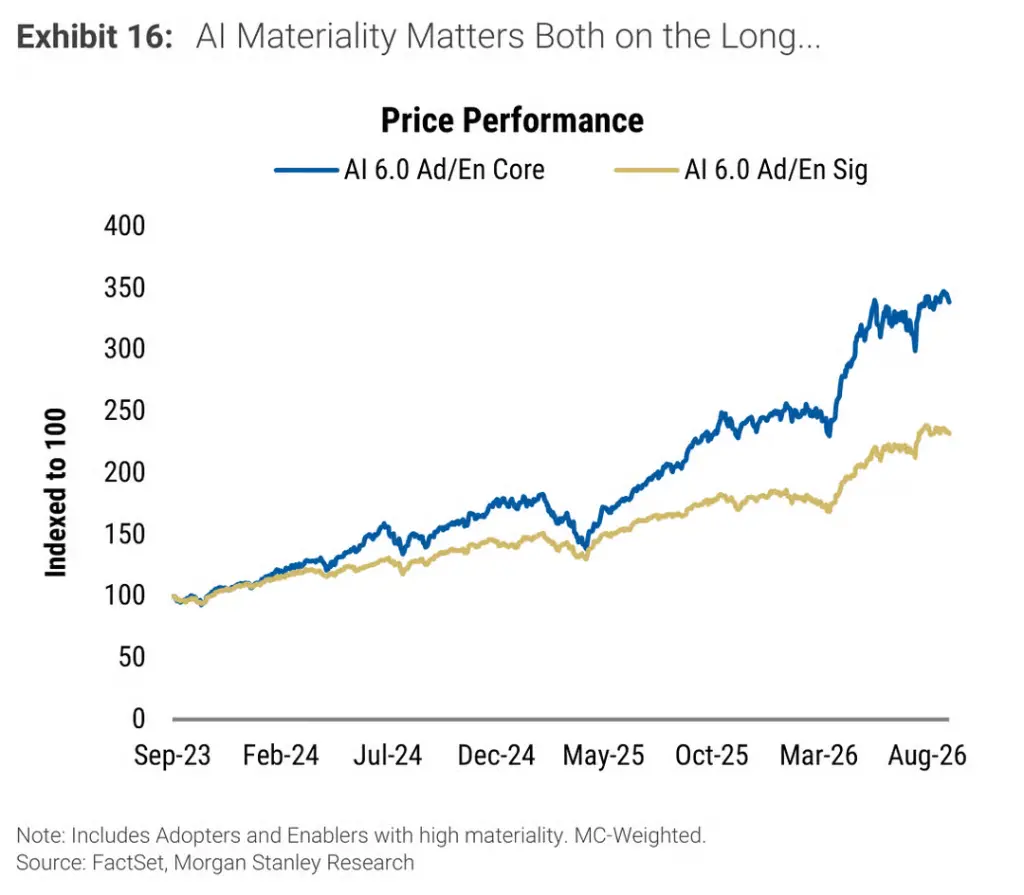
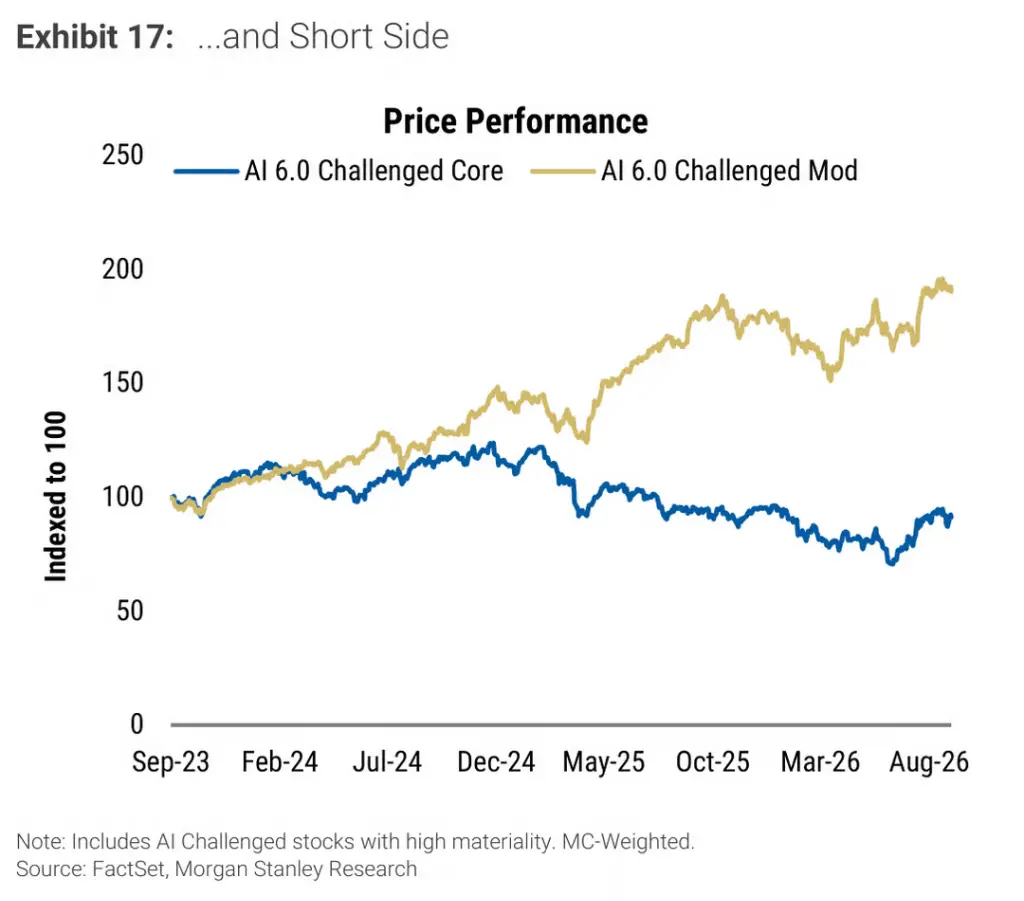
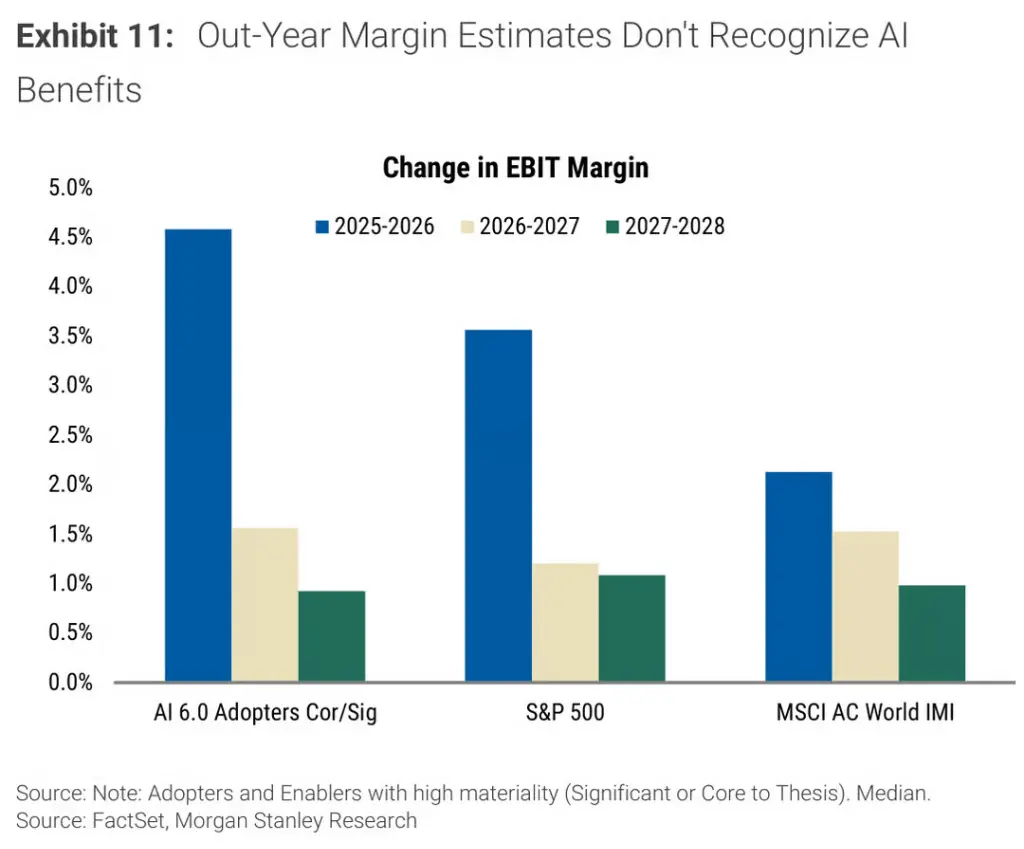
AI関連テーマに関して、モルガン・スタンレーのミシェル・ウィーバー氏による約3,600銘柄を対象とした第6回AIランドスケープ分析によると、市場は「AIを支える企業(エンーブラー)」から「AIを活用する企業(アダプター)」へと資金をシフトしている。市場は、AIとの相関性が高いアダプター企業が2025~2026年にEBIT利益率を4.6%拡大すると広く予想しており、これはS&P500全体を上回るが、長期予測ではこの優位性はほぼ消失。これはアナリストが初期のAI恩恵をすでに評価に織り込み済みだが、その持続性については十分に反映されていないことを示唆している。
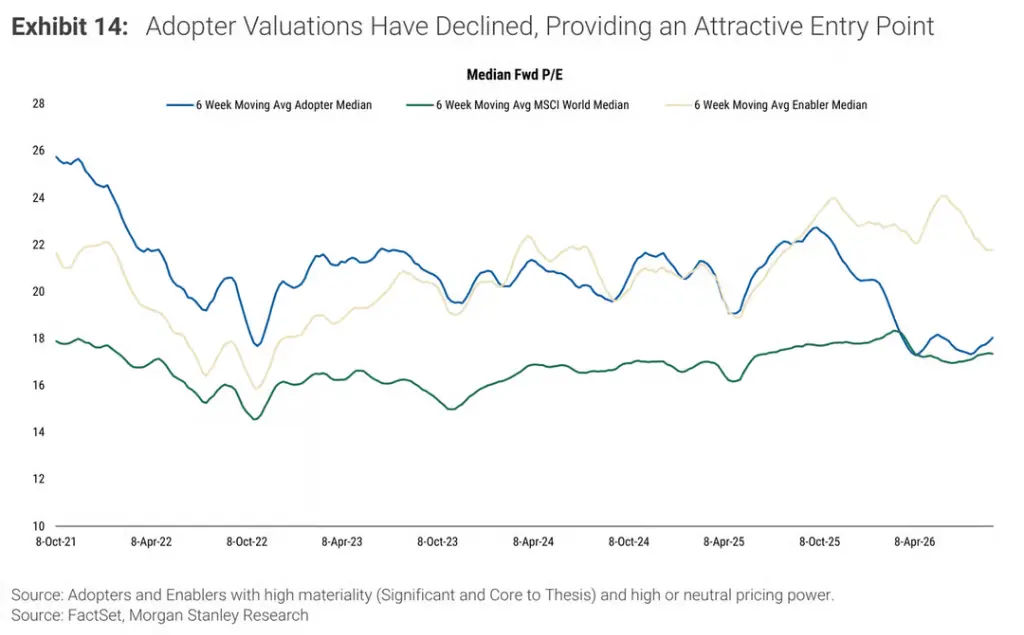
バリュエーション面では、AIとの相関性が高いアダプター企業の今後12か月EPSは、2年間で累計約70%上昇(エンーブラーは2倍以上)。しかし、アダプター企業の中央値は現在、フォワードP/Eで18倍とMSCIワールド指数と同水準であり、エンーブラーの22倍を大きく下回っている。
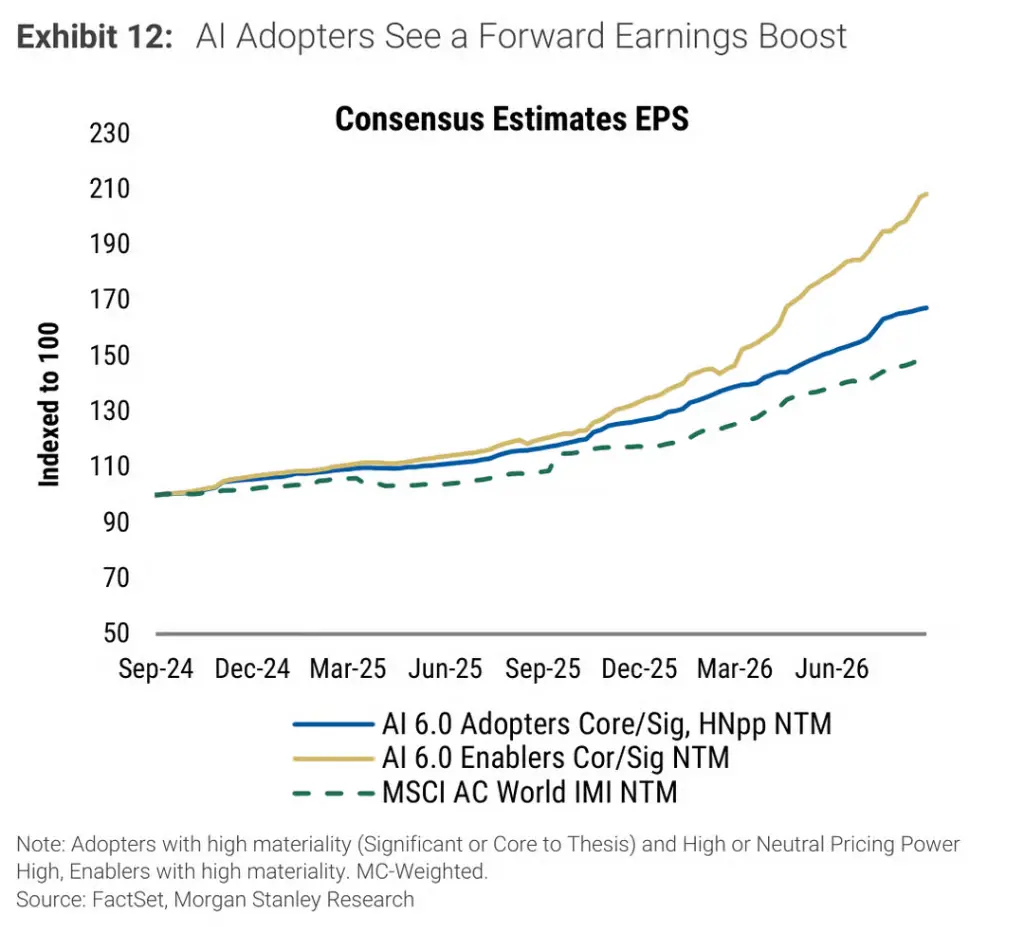
さらに、「投資ロジックの核にAIを置く」企業は、「単にAI関連性が顕著な」企業を107%上回るパフォーマンスを示す一方、AIによる核心的脅威に直面する企業は、中程度の影響を受ける企業より約161%下振れ。これは、市場がAIの影響を評価する際に、ますます精緻化が進んでいることを示している。