ゴールドマン・サックスの解釈:利下げは2027年下半期まで見込まれない。高金利はあとどれほど続くのか?
 Tapbit Wire
編集者注:米国のインフレが再び上昇し、FRBの利上げが再び市場の焦点となっている。10月14日に公表されたデータによると、米国CPIは9月に前月比0.6%、前年比3.7%上昇した。ガソリン価格が月次上昇幅の半分以上を占めたが、食料・エネルギーを除くコアCPIも前月比0.3%上昇(8月と同水準)であり、潜在的な物価圧力の緩和はさらに進んでいないことを示している。
インフレの粘着性は引き続き金融引き締めを正当化するが、高融資コストは成長へのプレッシャーを蓄積させている。市場にとって、次回利上げの有無は現時点の問題に過ぎず、中長期的には金利が高止まりする期間、および企業・家計が高融資コストに耐え続ける期間が鍵となる。
ゴールドマン・サックスのマクロ研究レポートにおける基準シナリオでは、FRBが12月に追加利上げを1回実施し、その後2027年9月から3回の利下げを開始すると予想。長期金利は今後数か月で低下すると見込まれる。このシナリオでは、高金利が2027年までの米国GDP成長率を約0.2ポイント押し下げると試算。金利が現水準で維持されれば、その影響は基準値の2倍以上に達する。
これは、比較的限定的な成長コストというゴールドマン・サックスの判断が、その後の金利低下に依拠していることを意味する。インフレが長期にわたり収束せず、長期融資コストが高止まりすれば、市場はFRBの追加利上げ幅だけでなく、米国経済がこうした状況に耐えられる期間についても再評価を迫られる。
以下は原文の翻訳である:
インフレが予想を上回ったことで、市場はFRBの金利政策経路を再評価した。しかし、ゴールドマン・サックスが提示したシナリオ分析は、課題をさらに成長側へと押し進めている:金利はすでに高水準に達しており、今後の維持期間が金融引き締めの経済的コストを大きく左右する。
同レポートによると、ゴールドマン・サックスはFRBが12月に追加利上げを1回行い、その後2027年9月から3回の利下げを開始すると予想。また、基準前提として、長期金利は今後数か月で現水準から低下すると見込んでいる。
この経路のもと、ゴールドマン・サックスは高金利が2027年までの米国GDP成長率を約0.2ポイント押し下げると試算。金利が現水準で維持されれば、その影響は基準値の2倍以上に拡大する。
両シナリオの差は、本レポートの最も重要な判断を示す:今後の成長圧力は、FRBの次なる行動のみならず、市場の融資コストがそれに応じて低下するかどうかにも依存する。
コアインフレは冷えず、FRBは依然として緩和しづらい
米国インフレは9月に上昇し、主因はエネルギー価格だった。ガソリン価格は前月比9.1%上昇し、全体のCPI月次上昇率を8月の0.4%から0.6%へと押し上げた。
しかし、価格圧力はエネルギーに集中してはいない。コアCPIは2か月連続で前月比0.3%上昇し、住宅価格上昇率は8月の0.3%から0.4%へと高まった。これにより、単にガソリン価格の変動だけでこのインフレ動向を説明することは困難になっている。
FRBにとって鍵となるのは、価格上昇が持続可能かどうかである。エネルギー価格は短期間で全体のインフレを押し上げるが、その後の影響は価格動向やコスト伝播に依存;コアインフレが安定・減速できるかどうかは、政策当局による潜在的物価圧力への判断に直結する。
このデータだけでは今後の政策経路を確定できないが、コアインフレがさらに冷え込んでいないことは、インフレが継続的に低下するかどうかを判断するには、さらなる根拠が必要であることを示唆する。
レポート中のゴールドマン・サックスの基準シナリオでは、依然として12月の追加利上げが1回含まれる。ただし、現段階の抜粋では予測調整の全過程は開示されておらず、今回のCPIを受けて同社が利上げのタイミングや頻度を変更したと断定はできない。
成長への悪影響は2倍に、鍵は金利低下の時期
ゴールドマン・サックスの成長率予測は、明確な金利経路に基づいている:今年中に追加の利上げ、その後長期金利の低下、そして2027年後半から利下げ開始。
つまり、すでに組み込まれている0.2パーセントポイントの成長抑制効果は、将来的に金融環境が徐々に緩和されるという前提を含む。この前提が成立しなければ、景気への圧力も増す。
ゴールドマン・サックスは、金利が現行水準で維持された場合、2027年までの米国GDP成長率への抑制効果が、ベースライン想定の2倍以上に達すると推計している。単一の利上げと比べ、高金利の継続は累積的な影響をより大きくする可能性がある。
この違いを理解するには、政策金利と長期市場金利を区別する必要がある。FRBは短期資金調達価格を直接影響させるが、住宅ローンや企業の長期資金調達、投資案件の資金コストは長期市場金利にも左右される。
したがって、FRBが利上げを停止しても、企業や家計が直ちに資金調達コストの低下による恩恵を受けるとは限らない。長期金利が高止まりすれば、住宅需要、企業投資、信用活動は引き続き圧迫される可能性がある。
なお、この0.2パーセントポイントは、ゴールドマン・サックスのモデルが算出した成長抑制効果であり、米国GDP成長率の予測値でもなければ、経済全体が0.2%縮小することを意味するものでもない。提供資料ではモデルの全設定が開示されていないため、各産業の具体的な損失額はさらに特定できない。
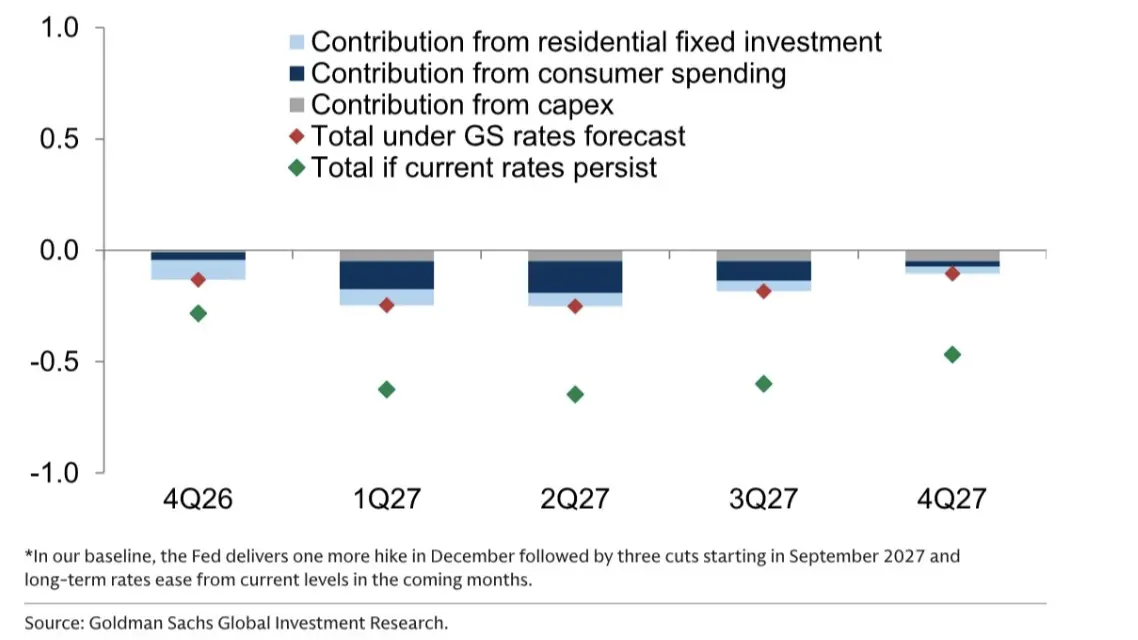
キャプション:ゴールドマン・サックスのベースライン想定では、FRBが12月にさらに1回利上げし、2027年9月から3回の利下げを開始。長期金利は今後数か月で現行水準から低下すると予想。図は異なる金利経路におけるモデル推計値を示す。
ゴールドマン・サックスのベースラインが成立するかどうかは、2つの条件にかかっている
ゴールドマン・サックスは今年中の追加利上げと来年からの利下げも予想しており、これは条件付きの政策経路を反映:短期的にはインフレ抑制が必要だが、その後は景気・物価状況に応じた段階的調整が行われる。
ただし、この判断には2つの条件の両方が満たされる必要がある。
第1に、コアインフレがより持続的に緩和する必要がある。物価上昇が長期にわたり減速せず、あるいはエネルギー価格の上昇が他の財・サービスへさらに波及した場合、金融引き締めの期間が延長され、ゴールドマン・サックスが想定する利下げ時期も再検討を余儀なくされる。
第2に、長期金利が現行水準から低下する必要がある。これは、ゴールドマン・サックスが比較的穏やかな成長抑制効果を算出する上で重要な前提である。長期金利が高止まりすれば、政策金利の追加引き上げが停止しても、資金調達コストが依然として需要を抑制し続ける可能性がある。
資産価格の観点からは、投資家は政策転換と金融環境の改善を別個に評価する必要がある。利上げ停止はさらなる引き締め懸念を和らげるが、成長への圧力が緩和されるかどうかは、実際の借入コストが低下するかにかかっている。
今後注視すべき変数は明確になった:コアインフレの持続的減速、長期金利の低下、住宅・投資・雇用のさらなる圧力の顕在化。
ゴールドマン・サックスが算出した0.2パーセントポイントの成長抑制効果は、その後の金利低下を前提としたシナリオの結果である。インフレの粘着性により資金調達コストが長期にわたり高止まりした場合、米国経済が負担せざるを得ないコストは、このベースラインを大幅に上回る可能性がある。