FigmaのAIユーザー数が増加中だが、なぜ利益の再計算が必要なのか?
 Tapbit Wire
デザインソフトウェア企業Figmaが再び収益予想を上回る業績を発表。ロイターによると、第3四半期売上高は3億9140万ドルに達し、同時に年間売上高および調整後営業利益の予想を上方修正した。決算発表直後、株価は夜間取引で一時下落した。
CEOドリラン・フィールド氏は、デザインキャンバスをコードやAIアシスタントも活用可能なワークスペースへと進化させている。顧客がこれらのツールを利用するにつれ、Figmaは追加のライセンス(シート)やAIクレジット販売の機会を得る一方、モデル運用コストも負担する。売上高と利益予想の同時上方修正は、この事業が成長していることを示す。しかし粗利率の変化からは新たな疑問が浮かぶ:新規売上高から実際に残るのはいくらか?
成長は減速したのか?
Figmaの売上高は複数四半期連続で増加。直近5四半期を比較すると、最新四半期は前年同期比で1億ドル以上増加した。ただし、成長率は前四半期のピークからわずかに低下している。
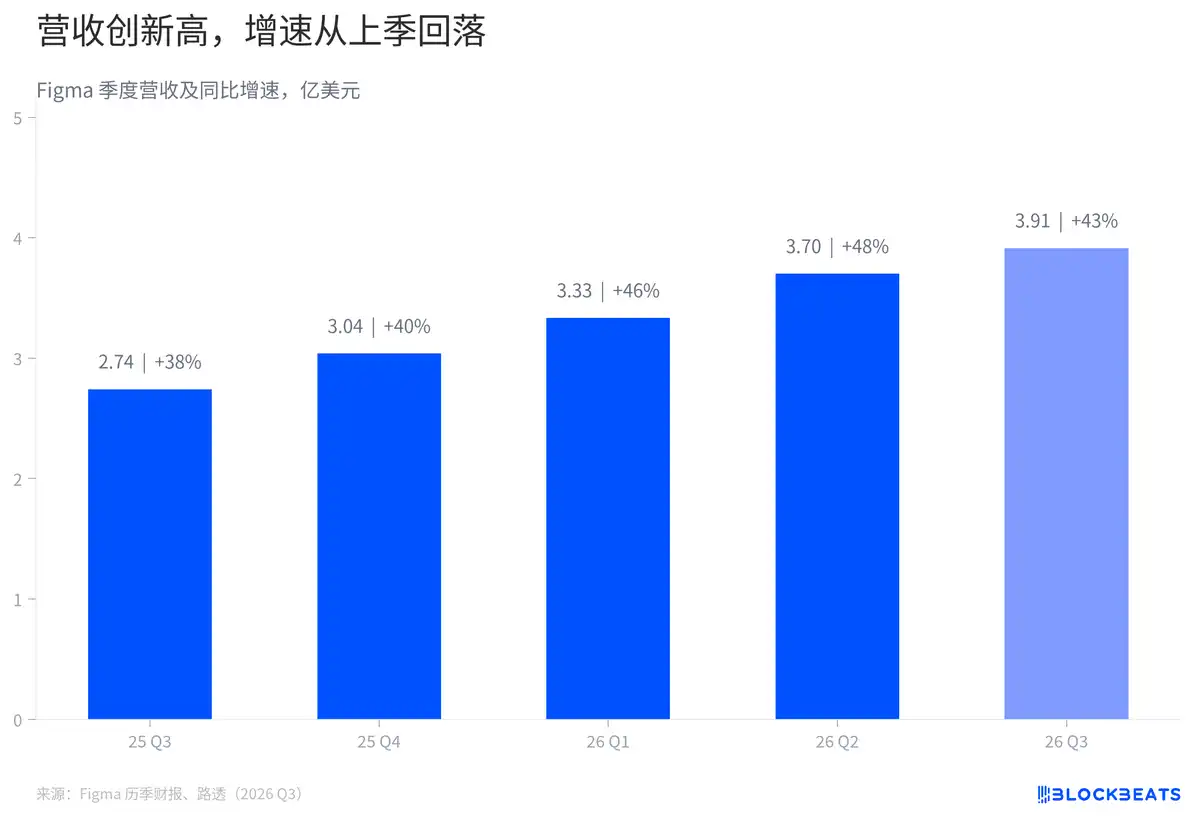
前年同四半期比成長率は、当四半期売上高と前年同四半期売上高を比較するもの。前年同四半期の売上高基盤はすでに大きく、たとえ当四半期がさらに増加しても、成長率の%は前四半期より低くなる可能性がある。成長の方向転換を判断するには、今後の四半期における顧客拡大、ライセンス数、利用状況を確認する必要がある。
当四半期売上高は、会社が当初提示した予想を上回った。前四半期に示された第3四半期売上高予想上限は3億7500万ドルであり、実際の売上高はこれを1640万ドル(約4.4%)上回った。
収益源は複雑化している。従来は主にソフトウェアライセンス(シート)販売が中心だったが、現在はAIクレジットの追加購入も収益となる。企業がデザイナーシートを追加導入する場合と、既存従業員がAIモデルを頻繁に呼び出す場合とで請求額は異なるが、決算報告で公表される総売上高にはこれらが合算されており、各要素による成長寄与度を直接算出できない。
AIを利用する顧客が80%という数字は、本当に80%が追加料金を支払っているのか?
この比率は前四半期にも登場していた。Figmaの第2四半期決算では、年間継続的収益(ARR)が1万ドルを超える有料顧客のうち、週単位でAIクレジットを利用した顧客が80%を超えていたと報告された。ロイターによると、10月末時点でもこの比率は80%を超えている。
この指標の分母は一定ARR閾値を満たす有料顧客であり、週単位でクレジットを「利用した」かどうかを示すのみである。Figmaのライセンスにはクレジットが付帯しており、顧客はルールに基づき追加クレジットを購入することも可能。単に「利用」という表現だけでは、追加クレジット購入者の割合や各企業の消費量は不明である。
FigmaのCFOプラヴィール・メルワニ氏はロイターに対し、クレジット価格改定後、同額支出でより多くのクレジットが得られるようになり、別途購入したクレジットの利用率が向上したと説明した。この変更によりユーザーの実験意欲が高まる可能性はあるが、最終的なクレジット収益の利益率を評価するには、購入額とAPI呼び出しコストを併せて分析する必要がある。
機能リリースと課金開始時期は必ずしも一致しない。Figmaは第2四半期決算発表で、AgentやCode Layersなどのテスト機能は当時、有料クレジットを消費していなかったと説明した。製品の継続的改善に伴い、特定機能の課金開始時期は最新の利用規約で確認する必要がある。テスト機能によるユーザー増加は製品利用データを生むが、同時にまずサービスコストが発生する可能性もある。
売上高は増加しているのに、なぜ粗利率は低下するのか?
MarketWatchの要約記事によると、Figmaの第3四半期非GAAP粗利率は82%で、前四半期の85%から低下した。この丸められた数値ベースでは、受け取った100ドルの売上高から調整後売上原価を差し引いた後、約82ドルが残り、研究開発費、営業費など他の費用に充てられる。
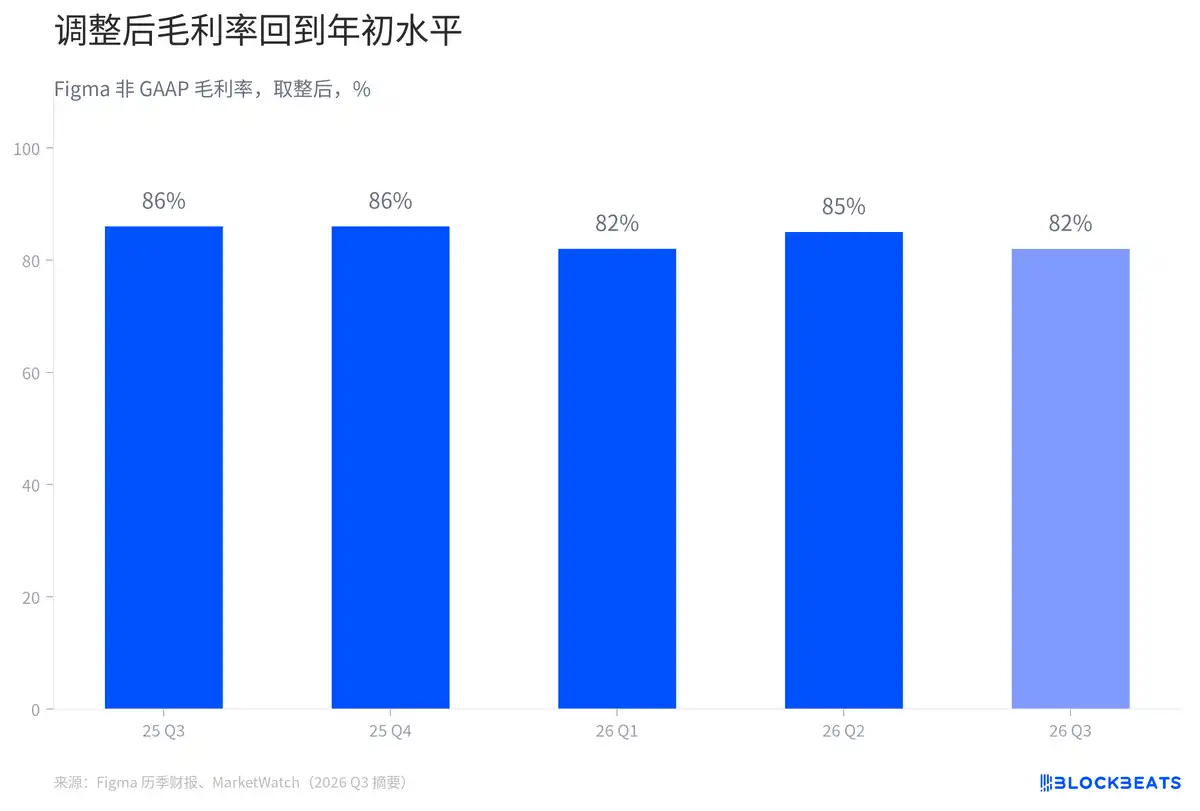
粗利率は比率であり、粗利益は金額である。売上高が十分に急増すれば、粗利率が低下しても粗利益金額は増加する可能性がある。Figmaの前年同期非GAAP粗利益は約2億3700万ドル。当四半期の正確な粗利益額は、元の財務諸表で確認する必要があり、丸められた粗利率から正確な財務数値を逆算することはできない。
AI関連コストは売上原価にのみ計上されるわけではない。Figmaの第2四半期報告書では、無料枠ユーザーに関連するインフラ・ホスティング・AIコストが、研究開発費増加の一因とされている。また、営業販売費の変動要因として無料ユーザー関連コストも言及されている。企業全体のAI投資規模を評価するには、営業費用も併せて読み解く必要がある。
同社はコスト構造の変更を試みている。メルワニ氏はロイター通信に対し、第3四半期においてフィグマが自社モデルで処理した業務の割合が2倍以上に増加し、製品内でより多くのタスクにこれらのモデルが活用されたと述べた。同社は当該報告書において、これにより具体的にどの程度のコスト削減が実現したかを明らかにしていない。
通期見通しが上方修正されたが、第4四半期の変化額はいくらか?
売上が当初のガイダンスを上回ったことを受け、フィグマは通期売上高ガイダンスの中央値を14.65億ドルから14.98億ドルへ引き上げた。この上方修正の一部は既に発表済みの第3四半期の超過分によるものであり、残りの部分はガイダンス中央値から推定される。
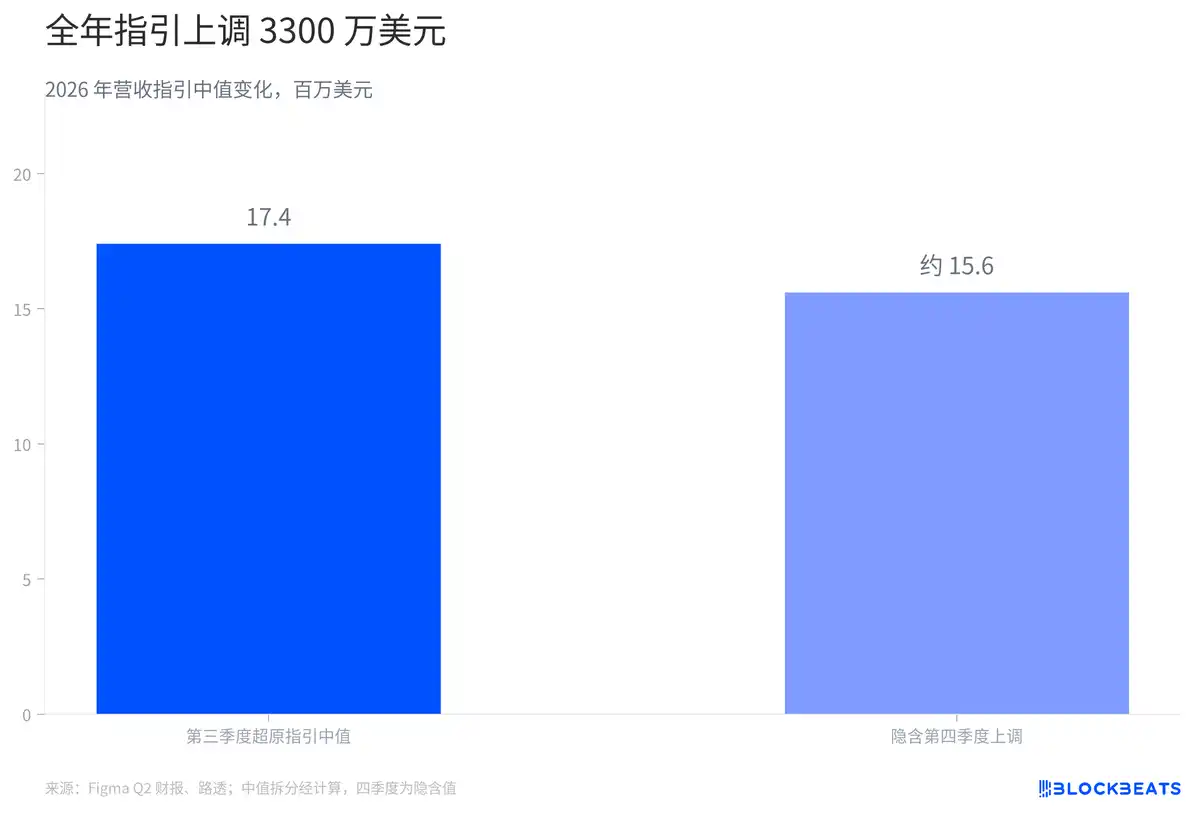
前四半期に提示された第3四半期ガイダンス中央値に基づくと、今四半期は1740万ドル多く収益を得た。通期ガイダンス中央値の上方修正額約1560万ドルは、第4四半期ガイダンス中央値の推定上昇分に相当する。この数値は、同社の2つの通期見通しと四半期データから算出された差分を示すものであり、第4四半期終了までは実際の売上にはならない。
同社は同時に、通期の非GAAP営業利益見通しも上方修正した。旧ガイダンスと新ガイダンスの中央値の差は3050万ドルであり、これは売上予想を引き上げる一方で、調整後営業利益の予想も引き上げたことを示す。営業利益は依然として研究開発費、販売費および一般管理費を控除したものであり、図示されている粗利益とは異なる水準である。
フィグマのクレジットは顧客のワークフローに組み込まれており、顧客が消費するクォータは同社の売上およびコストに影響を及ぼす。次回の請求書では、追加購入されたクレジットの数量およびこれらの機能を稼働させるためにかかった費用を明確に確認する必要がある。