韓国を出発し、香港を経由して世界へ:香港におけるRWAの運用とは?
 Tapbit Wire
オリジナル編集:ディープタイド・テックフロー
ディープタイド解説:トークン化された現実資産(RWA)市場は1年間で26倍に急拡大したが、真の試練は、発行・販売・償還が閉ループを形成できるかにある。本稿では、韓国由来の資産が香港経由で海外の専門投資家に到達するまでの全プロセスを解剖する。コンプライアンス構造や越境配布に関心を持つ読者にとって、稀有な実践的分析である。
核心的洞察
トークン化された現実資産市場は急速に拡大している。真の課題は、トークン化商品が実際にはどのように発行・販売・償還されるかにある。
本稿で解剖するモデルでは、海外法人が裏付け資産を担保とする商品を発行し、ライセンス取得済みの香港の中間業者が海外の専門投資家に販売する。投資家が購入するのは発行者の商品であり、裏付け資産そのものではない。
販売=償還ではない。発行者は資産のキャッシュフローに対する執行可能な権利を有し、投資家への支払い義務を果たすための資金を適切なタイミングで確保しなければならない。
初回発行後の真の試練は、同様の構造で次期商品も対応可能かどうかにある。持続可能な市場には安定した資産供給と、再購入意欲のある投資家が不可欠である。
1.トークン化RWA市場は拡大したが、今が正念場
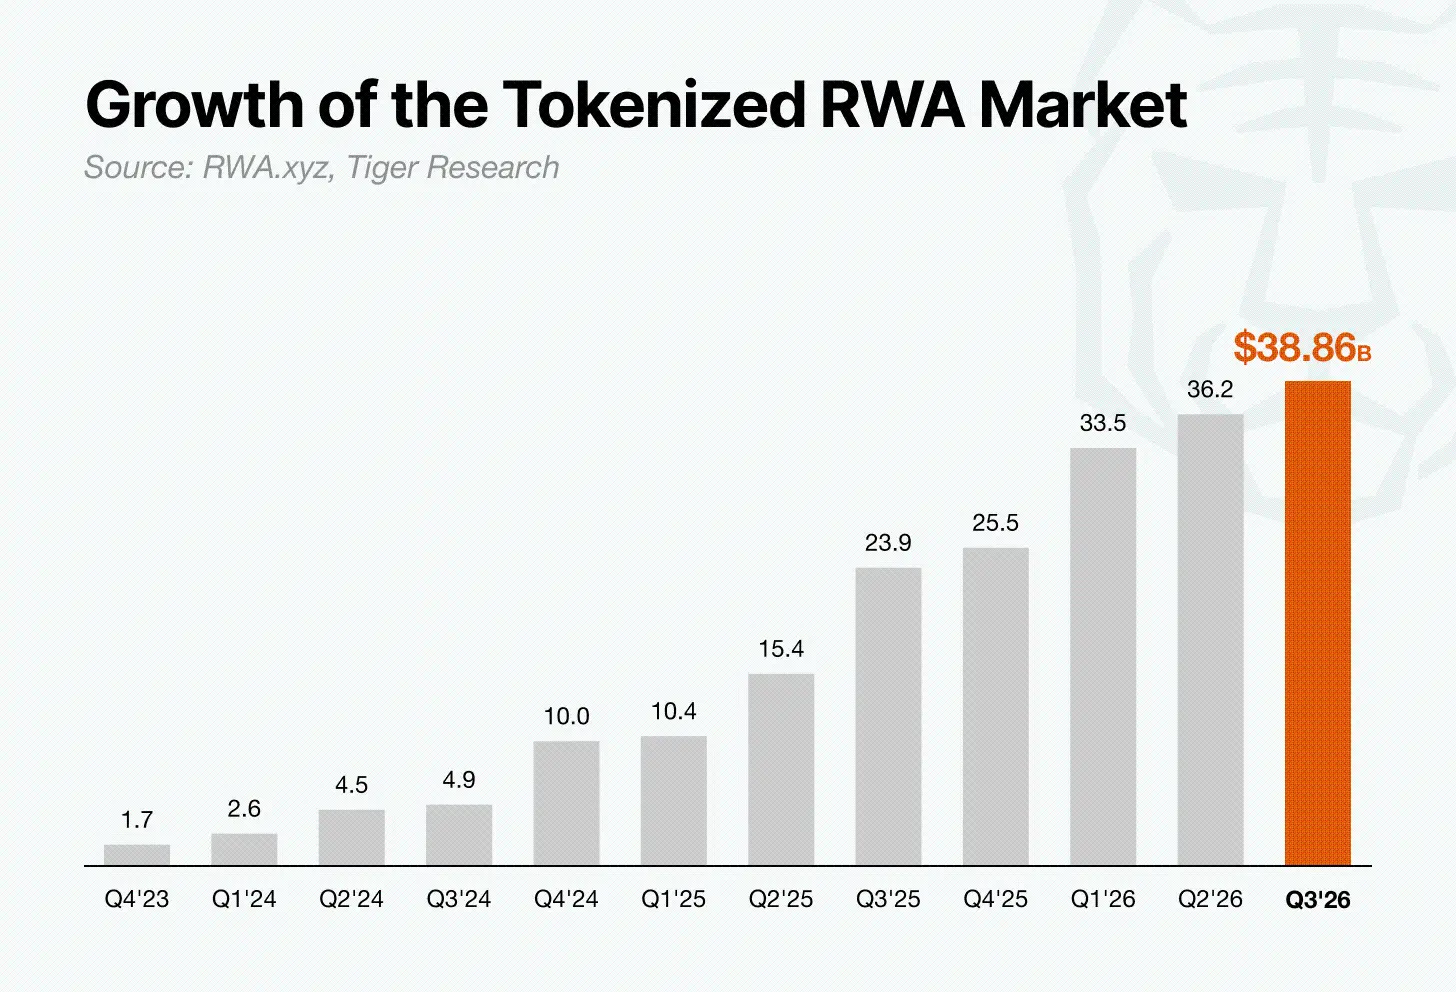
RWA.xyzのデータによると、トークン化RWA市場は2023年8月の約15億ドルから2026年9月13日時点で約388.6億ドルへと、約26倍に成長した。より多様な資産がトークン化され、各国政府も発行・販売に関する規制整備を進めている。
成長は明らかである。今問われているのは、「投資家が実際に購入でき、最終的に元本回収も可能な商品」へと資産をどう変換するかという点だ。
2.どこでトークン化するか?
各国はトークン化資産に関する規制を導入しつつあるが、要件や整備スピードは異なる。そのため、商品の発行地は市場参入スピードに直結する。
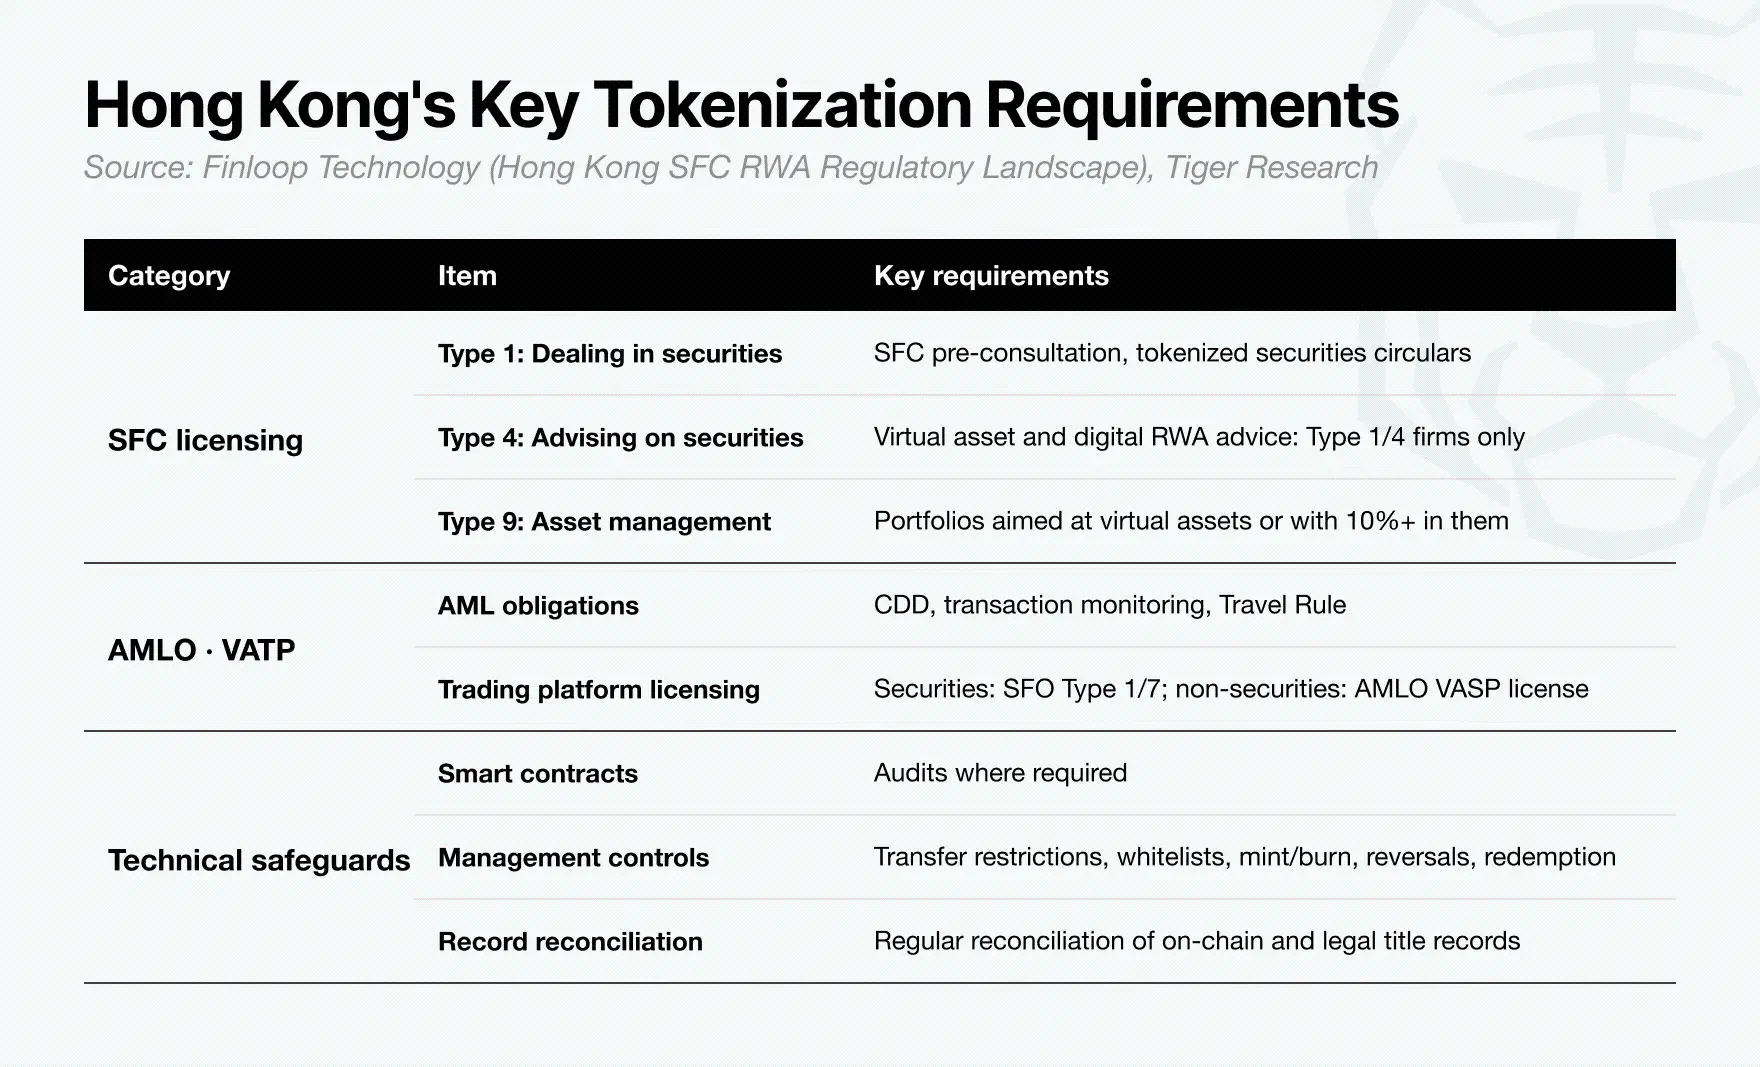
香港は成熟した証券監督枠組み、国際的な投資家チャネル、およびトークン化債券(政府債含む)発行実績を有する。ライセンス制度や投資家保護要件は、発行者・中間業者が商品を市場に投入するための基盤を提供する。
香港は、証券先物委員会(SFC)のライセンス、仮想資産サービス事業者規制、技術的安全保障に至るまで、トークン化の主要な側面について規則を整備済みである。この明確性は、機関投資家が発行計画を立案し、制度投資家が自身の保護水準を評価する根拠を提供する。これこそが、香港がトークン化RWAの発行・配布ハブとして注目を集める理由の一つである。
では、他国からの資産は香港を経由して海外投資家にどのように提供されるのでしょうか?韓国の資産を例に、その全体プロセスを解説します。
3.韓国-香港連携構造の運営方法
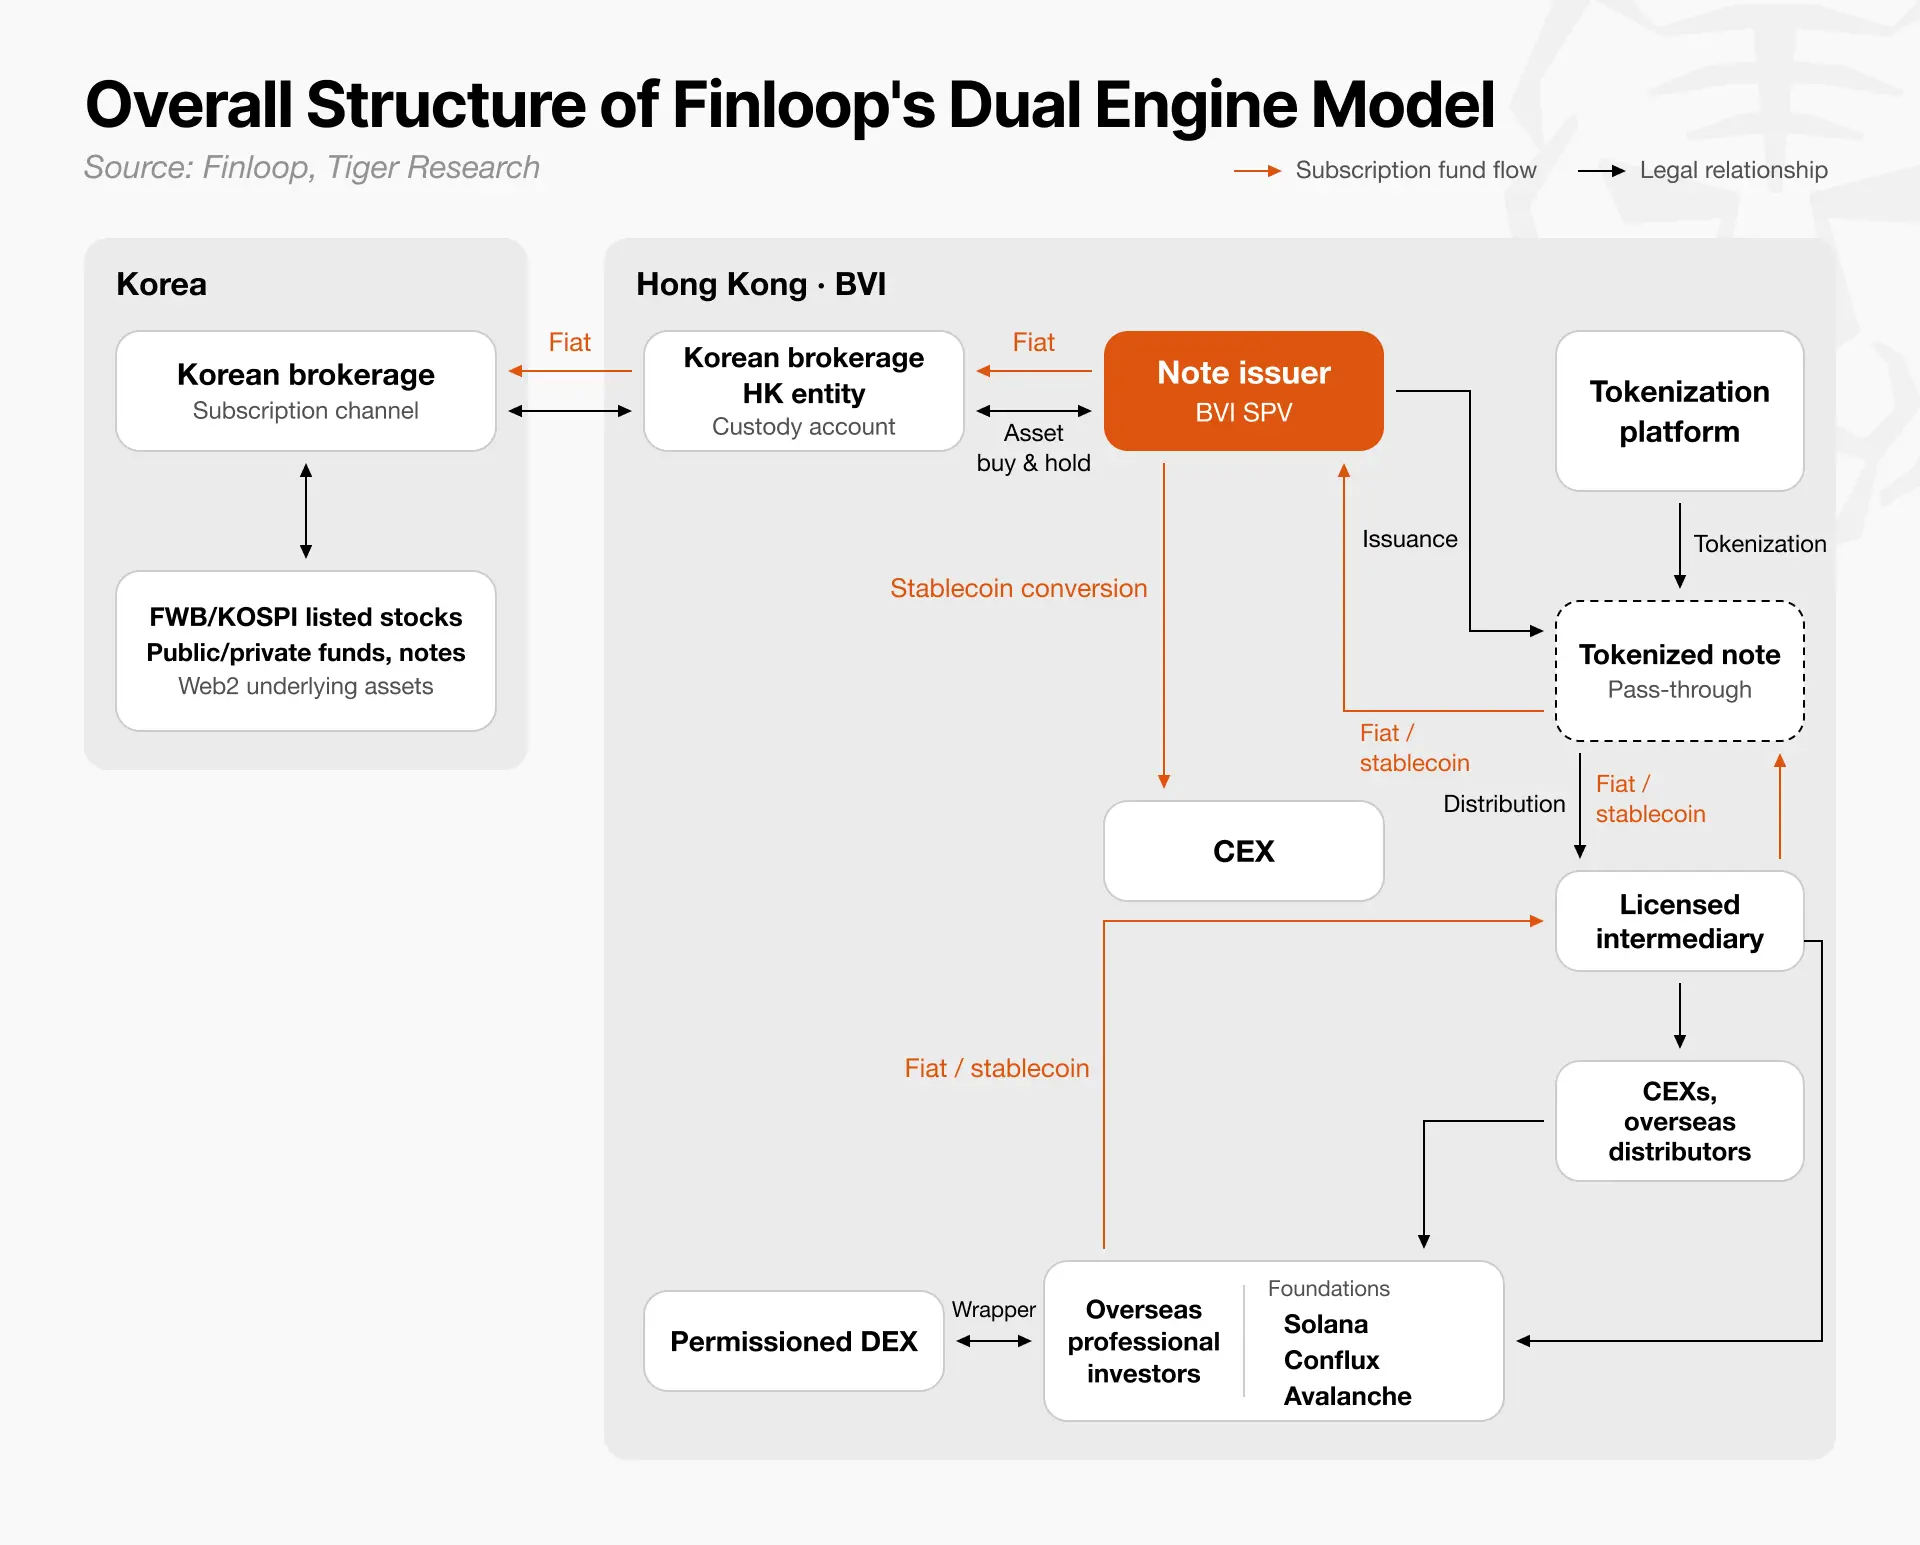
構造図は左右に分かれています。左側は基礎資産の起源である韓国、右側は商品の発行・販売が行われる香港および英領バージン諸島です。
黒色の矢印は商品構造を表します。
韓国証券会社:上場株式・ファンド受益権・ノートなど基礎資産の購入ルートを提供します。
英領バージン諸島SPC(特別目的会社):韓国証券会社の香港法人の証券口座を通じてこれらの資産を購入・保有し、当該資産を担保とするノートを発行します。
トークン化プラットフォーム:SPCが発行したノートを代表するトークンを作成し、発行状況と所有関係を記録します。
販売代理店:ライセンス取得済み仲介機関および規制対応取引所を通じ、海外の専門投資家に商品を販売します。
オレンジ色の矢印は申込資金の流れを表します。
海外の専門投資家は法定通貨またはステーブルコインで申込みます。資金は仲介機関を経由してSPCに到達します。ステーブルコインでの申込みの場合、SPCは中央集権型取引所を通じて法定通貨に両替します。その後、資金は香港法人から韓国証券会社へ送金され、基礎資産の購入が完了します。
香港のフィンテック企業Finloopは、このモデルを「デュアルエンジンモデル」と呼びます。一方が資産供給を担い、他方が発行・販売を担当します。その成功には3つの要点があります。
資産供給元は交換可能です。他の国々の証券会社およびその香港法人が韓国機関に代わって参画できます。これにより、香港は複数市場の資産を裏付けとする商品の流通拠点となり得ます。
SPCが中心的役割を果たします。SPCは申込資金を受け取り、資産を購入・保有し、ノートを発行します。投資家は商品条件に基づきSPCに対して権利を主張するため、SPCの資産に対する権利および収益分配能力が極めて重要です。
SPCはオンチェーン決済と従来の金融を接続します。投資家はステーブルコインでトークン化ノートを申込み・保有でき、一方で基礎資産は証券会社および信託保管契約を通じて購入・保有されます。
この構造は、すべての要素が整って初めて機能します。すなわち、適切な基礎資産、堅固な発行構造、投資家への規制対応ルートが必要です。
3.1.基礎資産の選定方法
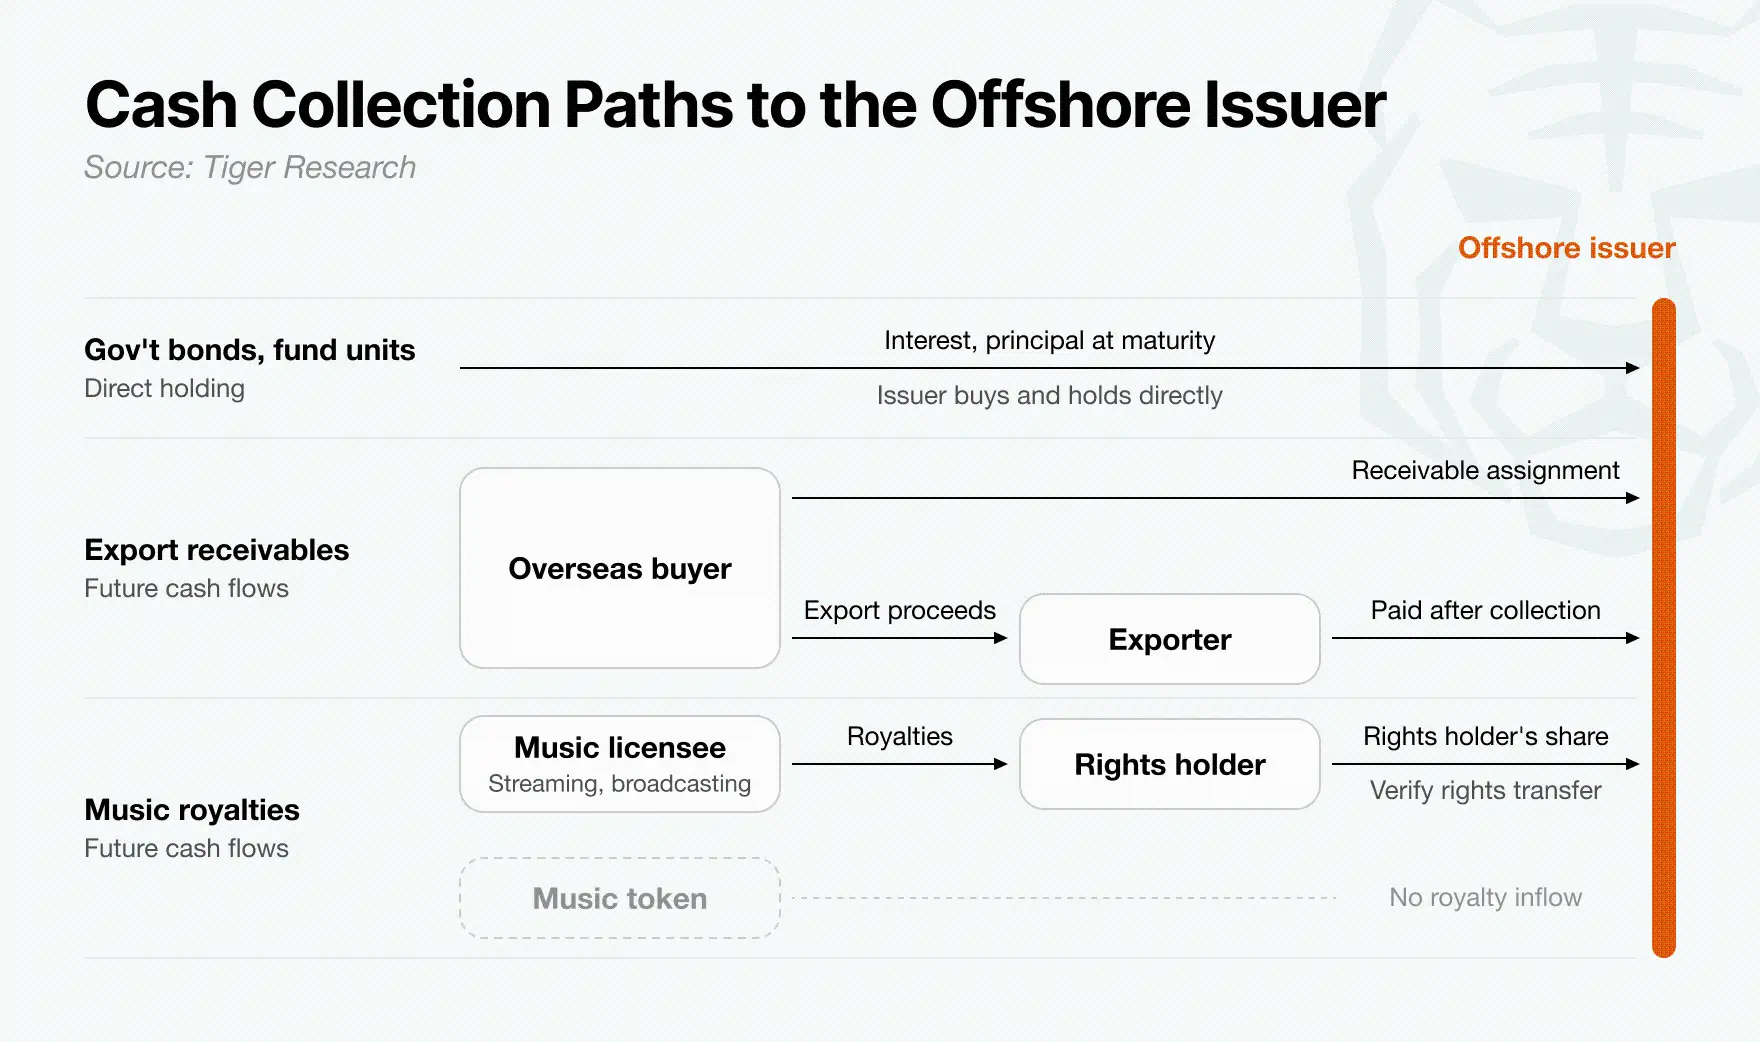
商品発行前に、SPCは基礎資産から生じるキャッシュフローに対する明確な法的権利を有している必要があります。
国債やファンド受益権の場合、SPCが直接購入・保有可能かどうかが問われます。一方、輸出債権や音楽ロイヤルティの場合はより複雑です。将来の支払い請求権をSPCへ譲渡する必要があるほか、資産保有者がSPCへの収集・払戻しを義務付ける拘束力のある合意を締結する場合もあります。
いずれの場合でも、契約書には、現金の受取権者、回収責任者、および資金が特殊目的会社(SPV)に到達する方法を明確に定める必要があります。明確な返済ルートがなければ、当該資産は投資家への支払いを確実に担保できません。
3.2.海外発行体が実際に創出するものとは?
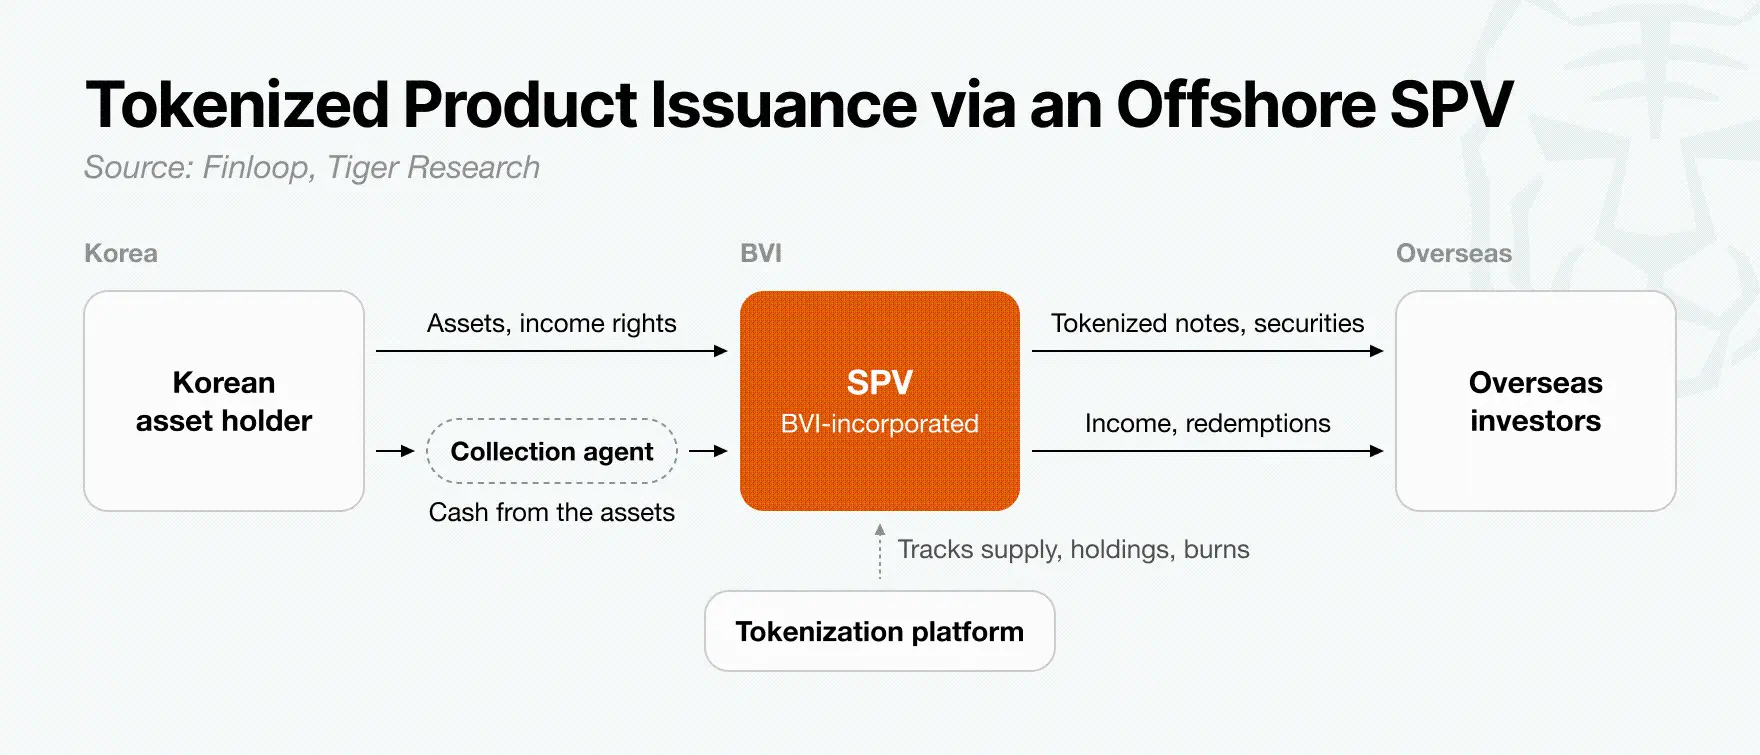
このモデルでは、トークン化の核となる役割は特殊目的会社(SPV)が担います。韓国の基礎資産を選定したとしても、トークンの発行および海外投資家へのリターン配分のためには、依然として独立した法人が必要です。
Finloopのデュアルエンジンモデルでは、この役割を英領ヴァージン諸島に登録された特殊目的会社(SPV)が担います。この会社は、韓国の資産保有者と海外投資家をつなぐ中継点となります。
特殊目的会社(SPV)は、韓国資産から生じる収益請求権を裏付けとするトークン化された証券またはノートを発行します。したがって、海外投資家が購入するのは、韓国政府債や輸出売掛金そのものではなく、SPVが発行する金融商品です。商品条件に基づき、SPVは投資家に対しリターンを支払い、満期時に元本を償還します。
この構造が確実に機能するためには、SPVへのキャッシュ・インフローのタイミングが、投資家に対する支払義務のタイミングと一致する必要があります。発行者は、各基礎資産の償還時期(政府債の利子・元本、ファンドの配当・償還額、輸出売掛金およびロイヤルティの決済額)を事前に確認しなければなりません。
投資家がSPVへの資金入金より前に支払いを受ける必要がある場合、当該商品は流動性不足や支払遅延のリスクに直面します。
SPVを海外に設立しても、自動的に韓国資産から生じるキャッシュへのアクセス権が付与されるわけではありません。契約書には、SPVの基礎資産に対する法的権利、キャッシュ回収主体、およびSPVへの資金送金責任者を明確に定める必要があります。同時に、トークン化プラットフォームは、発行数量、トークン保有状況、消却数量を透明に記録します。
海外発行段階における核心的な課題は、SPVが実際に受領可能なキャッシュが、投資家に対して約束した支払条件を満たすのに十分かつ適切な時期に到達することを確保することです。
3.3.香港で販売される商品の潜在市場とは?
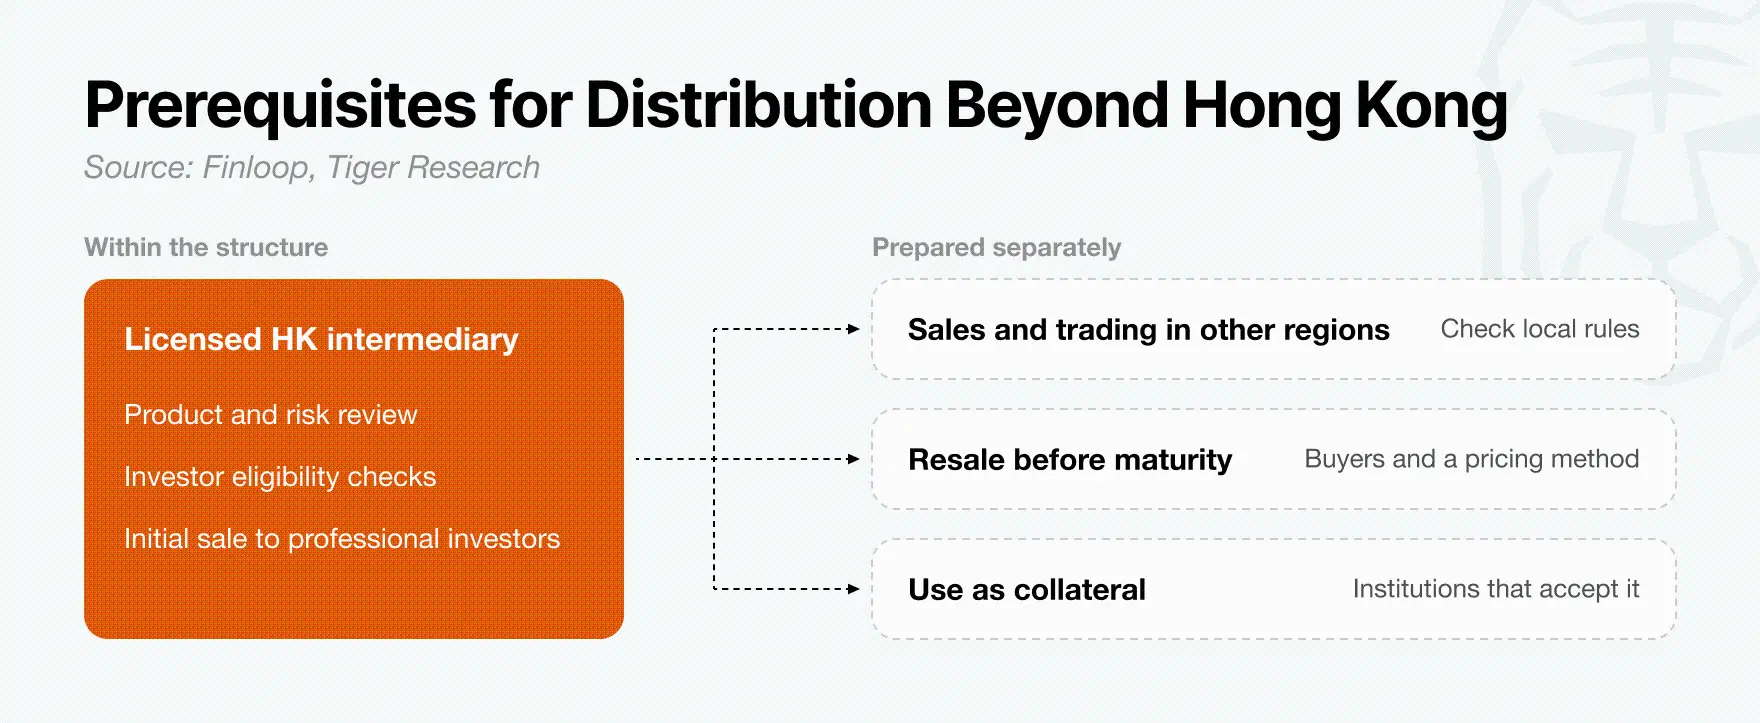
海外SPVを通じた商品創出は単なる第一歩にすぎません。海外投資家への販売には、金融機関による販売支援も不可欠です。Finloopは、香港でライセンスを取得した仲介機関を活用する提案をしており、これらは香港証券規則に基づき商品を審査し、専門投資家に提供するとともに、香港以外の投資家にもリーチできます。
仲介機関はSPV商品の条項およびリスクを審査し、各投資家の購入資格を確認します。発行が専門投資家限定である場合、発行後のトークン譲渡も制限される必要があります。そのため、商品条件では、資格審査済みの購入者へのみ譲渡を許容する旨を明記します。これはFinloopが想定する私募商品構造であり、香港におけるすべてのタイプのトークン化証券にこの制限が適用されるわけではありません。
Finloopはまた、香港で最初に販売される商品を、他の地域の仲介機関および取引所を通じて提供することも提案しています。ただし、香港での初回販売が、他地域での販売または取引を自動的に許容するものではありません。各市場の規則を個別に評価する必要があります。満期前に売却を希望する投資家は、買い手の確保および価格算定方法の確立も必要です。また、当該商品を担保として利用するには、それを受け入れる金融機関の協力も不可欠です。
この構造において、香港は初回販売および投資家資格審査のためのチャネルを提供します。他地域での販売・取引、および担保利用については、それぞれ別途手配が必要です。
4.韓国資産から投資家への支払いを妨げる3大リスク
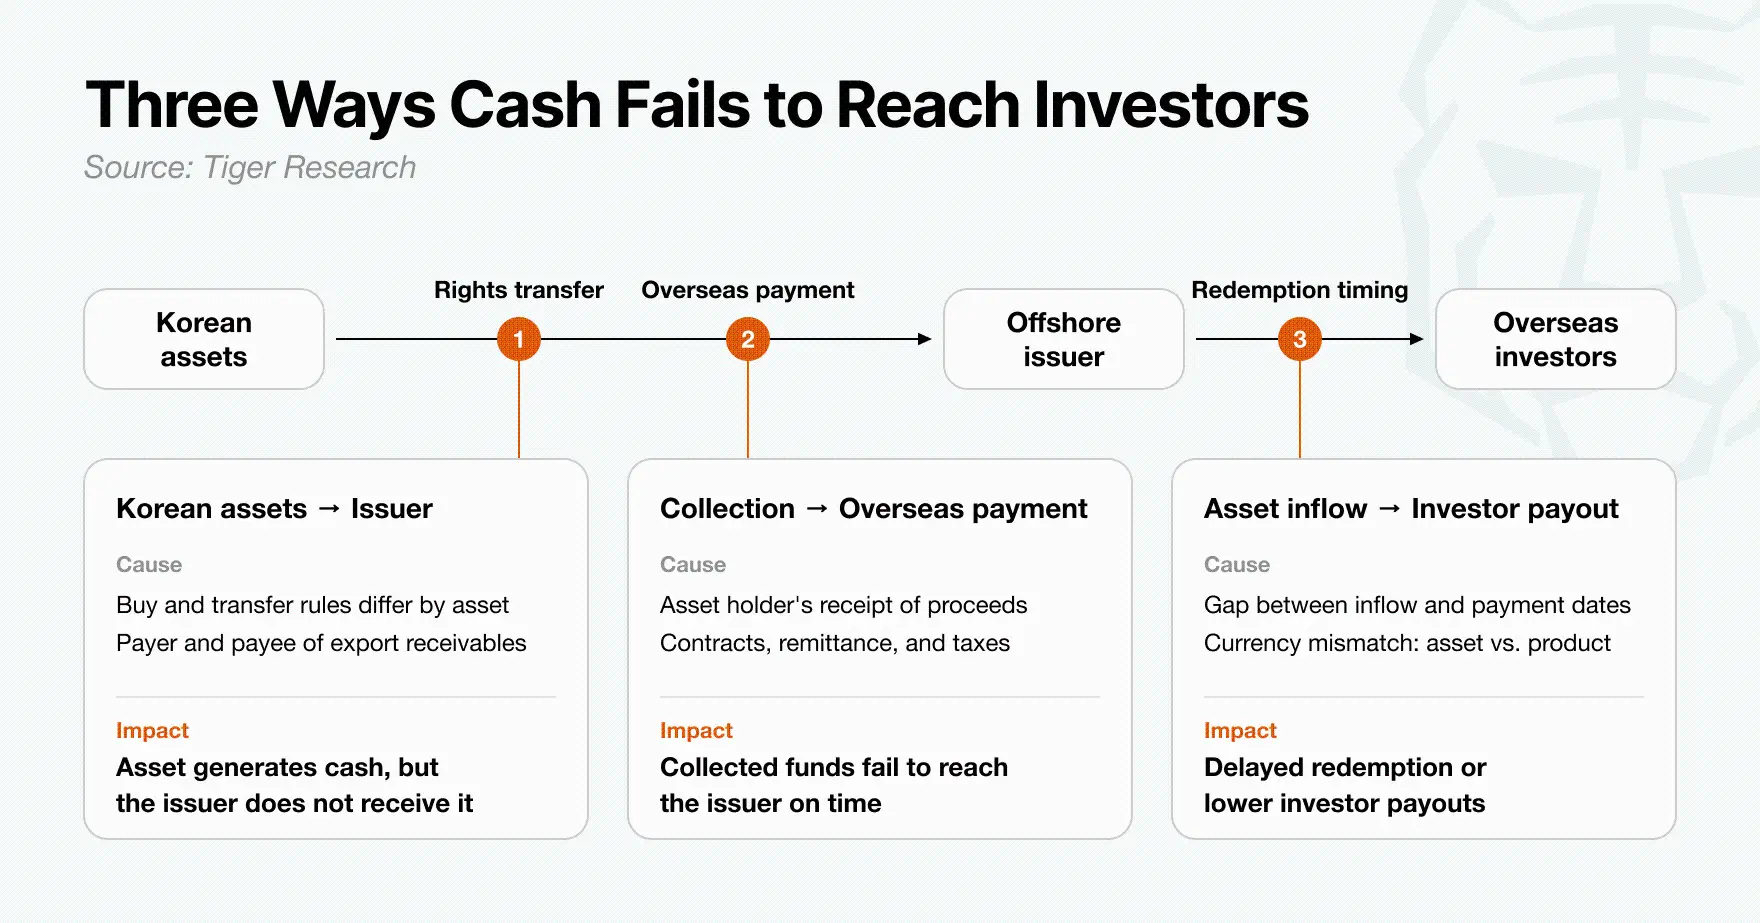
トークン化商品は香港で成功裏に販売されても、投資家への約束通りの支払いが行われない可能性があります。基礎資産から生じるキャッシュは、海外発行ツール(SPV)を経由して投資家に届く必要があります。以下の3大リスクが、このキャッシュフローを妨げる可能性があります。
権利および回収に関する不透明な取り決め:輸出売掛金などの資産では、買主の支払先および回収権者が契約書で明確に定められている必要があります。回収義務および決済プロセスが法的拘束力を有しない限り、資産から生じるキャッシュがSPVに到達しない恐れがあります。
キャッシュ回収と支払いのタイミングのずれ:投資家が基礎資産の決済前に支払いを受ける必要がある場合、SPVは流動性不足や返済遅延に直面する可能性がある。韓国資産が米ドル建て商品を裏付ける場合、為替変動や換算コストもリターンを圧迫する。
越境資金移転および課税上のボトルネック:香港の仲介業者が本商品を販売する承認を得たとしても、韓国資産保有者から海外SPVへの資金移転方法や、海外投資家への支払い方法については未解決である。これらの移転・課税手続きは実務的に実行可能でなければならない。
本モデルの成否は、契約で約束された通り、韓国資産から生じるキャッシュをSPVを通じて海外投資家に完全かつ期日内に届けられるかにかかっている。
5.2回目の発行が初回発行より重要
韓国資産を裏付けとする商品を香港で販売することは単なる始まりにすぎない。初回発行には長期間を要する——関係各社が資産を審査し、契約を確定させ、商品の販売方法を決定する必要がある。
新商品ごとにこの作業を一から繰り返すなら、事業のスケールアップは困難となる。2回目以降の発行では、初回取引で構築した構造を再利用できる必要がある。
米ドル建てで決済される輸出債権は、本モデルの実現可能性を検証する手段となる。発行体および仲介業者は、初回取引で開発した債務者評価基準および商品開示手法を、その後の債権にも適用することで、各商品の設計負荷を軽減できる。ただし、同一基準を用いるからといって、各債権のリスクが等しいわけではない。
本モデルが持続可能な市場を支えられるかを判断するには、以下の3点をモニタリングする必要がある:
発行ごとに資産審査に要する時間は短縮されているか?
既存投資家が新商品購入に再び参加しているか?
資産保有者が引き続き資産を供給するインセンティブはあるか?
輸出債権に関する経験が蓄積されれば、本モデルは他の韓国資産へも拡大可能となる。その成功は単発の発行に依存せず、資産保有者が継続的に適切な資産を供給し、投資家が再投資を志向し、仲介業者が新たな商品を市場に投入することに価値を見出すことが不可欠である。