フロントラインの投資家と起業家への匿名インタビュー:果たして、誰が誰を押し立てて「コンセンサス」を追わせているのか?
 Tapbit Wire
『VCは今やコンセンサスのみに投資する』。
ここ数カ月、多数の創業者と話したが、この発言は多くが口にする共通のフレーズだ。投資家側では、よりよく耳にするのは『優れたプロジェクトが少なすぎる』という声だ。
一見、双方が互いを非難しているように見えるが、長い目で見れば、こうした対立は業界にとって新しくない。グルーポン、シェア自転車、新消費、大規模モデル——どのサイクルにも全員が投資する方向があり、どのサイクルにも「注目されていない」と嘆く創業者グループが存在する。
違いは、今回は資金がより多く、レーンがさらに混雑している点だ。統計によると、2026年前半の国内AI分野の調達額は3,076.82億元(人民元)に達し、すでに2025年通年の総額を上回った。その約80%が大規模モデルおよび具現化知能(embodied intelligence)に流れ込んだ。一方、AIアプリケーションを開発する多くの創業者は、次ラウンド調達に必要な製品の到達レベルを明確に説明できない。
なぜ資金は常に同じ方向へ一斉に流れ込むのか?なぜある分野が数カ月で過熱から冷遇へと急変するのか?一体誰が「投資可能」と判断しているのか?
こうした問いには、公開の場では率直な答えを得にくい。投資家の背後にはLP(有限責任出資者)、パートナー、ポートフォリオ企業がおり、創業者の前には次のラウンド調達、投資家、同業他社が控える。
私たちは、テーブルの両側にいる人々がプライベートに何を語るかを聞きたいと考えた。数名の創業者との一対一の長時間インタビューに加え、10月末にはフロントラインの投資家を招いた別のオフライン・ミートアップも開催し、匿名での意見交換を依頼した。
話し合ってみると、特定の一方だけを責めることは難しい。若手投資家には自身のKPIがあり、パートナーには各自の不安があり、LPには出口(エグジット)が求められ、その出口はほぼIPOという単一の道に収束している。一方、創業者は単に生き残るために、必然的にホットスポットへと集まるしかない。各人が自らの立場から合理的な選択をした結果、それが積み重なって、すべての人々が「コンセンサス」を後追いする構図となっている。
本心から「コンセンサス」を追いたい人はいないが、大多数が実際にそれを実行している。
自由かつ率直な発言を促すため、インタビュー内容はすべて匿名化し、登場人物の氏名・所属機関・プロジェクト名および本人特定につながりうる詳細を削除した。引用文は、原文の意味を損なわない範囲で編集している。
目を閉じれば、闇である
『資本の世界全体は、大きな「お手玉ゲーム」だ。』
『多くの大手テック企業幹部は、やむなく起業を余儀なくされている。彼らにとって最も重要なのは、自身の地位を維持することだ。』
『ここにキャリー(成功報酬)を見たことがある人はいますか?プライマリー市場は、若者が金持ちになる場所ではない。』
『次の大プラットフォームを逃せば、次の時代にトップTier機関でポジションを確保できなくなる。』
『私のキャリア全体を通じて得た最大の教訓は、常に相手側が自分を欺いていると感じてきたことだ。』
「人材密度は急には変わらない。ただ、資本の注目が、この時点で選ばれた一団の人々を『選ばれし者』に仕立て上げるだけだ。実際は単なるくじ引きにすぎない。」
「資金調達などの指標は偽りの尺度だ。企業にとって最も重要なのは、存続できるかどうか、およびどれだけの価値を生み出せるかである。」
「各ファンドのパートナー間におけるFOMO(取り残される不安)の程度は、思っていたよりずっと誇張されている。」
「常に、チョコレート風味の“クソ”を食べねばならない。」
「大規模言語モデル(LLM)ブームにおいて、本当に大きなリターンを上げたファンドは、おそらく10社にも満たない。」
愛のために働く
多くの機関では、若手投資家がキャリー(成功報酬)を得ることはほぼ不可能だ。AIアプリケーション分野の起業家が当社に説明したところによると、多くの機関で昇進や年末ボーナスは、投資委員会に持ち込んだ案件数およびTS(ターミネーション・シーケンス)獲得数に大きく依存する。投資家自身はその機関に長く留まらないことが多く、たとえ企業が上場しても、余剰リターンの恩恵をほとんど受けられない。
「10件の案件を押し出し、すべてTSを獲得できれば、今年のリターンは確保される。その後の企業の成績など、彼にとってはほとんど関心がない。」
この起業家の見解では、こうしたインセンティブ体制のもとで最も押し出しやすい案件は、投資委員会での反対が最小限の、つまり誰もが認知している案件である。さらに一歩踏み込めば、多くの機関はトップダウンによるセクター研究を行っており、人材のみを重視する機関は極めて稀だ。そしてセクター研究が追求するのは、まさに「後継者として担える人物」である。
Cartaの統計によると、2025年Q1末時点で、2017年に設立された米国VCファンドの中央値DPI(Distribution to Paid-in Capital)はわずか0.27倍だった。2019年・2020年に設立されたファンドでは、LPへの配分実績があるのはそれぞれ37%・30%にとどまる。Preqinが2015~2020年に設立され中国に主に投資する米ドルVCファンドのDPI順トップ10をリストアップしたところ、元本回収以上をLPに返済できたのは4ファンドのみだった。
業界自体も縮小傾向にある。中国資産運用協会のデータによると、2026年4月末時点で登録済み私募 equity・VCマネージャーは11,248社で、2025年初めと比べて800社以上減少している。メディア報道によれば、多くの機関がまず年末ボーナスを削減し、「エグジットできない」という理由を挙げている。また、ジュニアスタッフの給与を20%、ミドル層を30%カットした例もある。
ビーティング・ミートアップでは、ある投資家が会場に「キャリーを見たことがある人はいますか?」と問いかけ、数秒の沈黙のあと、誰かが「多分見たことがあるかも」と答えた。この投資家の見解では、プライマリーマーケットで若者が金持ちになるのはもはや困難であり、「今なぜプロジェクトに投資するのか?当初の目的は何か?」という問いに対し、答えは四文字——「愛のための力生成」である。
投資家は資本配分のプレッシャーを否定しない。明確な取引件数ノルマを設ける機関は少ないが、同業他社が活発に投資を進めている状況に焦りを感じるのは現実的だ——一部は、履歴書詰め込み要素を含む投資が「標準的慣行」であると率直に認めている。基準線は確かに存在するが、トレンドの熱気とともに変動する。トレンドが重要であれば、チームがギリギリ基準を満たすだけでも、投資判断のトリガーを引かざるを得ない。ある投資家は、「満足していないが、 nonetheless 投資せざるを得ない案件がかなり多い」と告白し、「常にチョコレート風味の“クソ”を食べねばならない」と述べた。
このプレッシャーは若手だけに限らない。同じ投資家は率直に、「今回のラウンドでは、各ファンドの創設パートナー間のFOMOが予想以上に深刻だ——ベテランたちこそが、より賭けに出ようとしている」と語った。理由その一:AI時代の超プラットフォームを逃す恐怖——それを逃せば、次世代のトップ-tier機関として立ち続けることはできない。理由その二:現場から離れていること——現場で起きている変化は、パートナーに届くまでに遅延する。
起業家が目にするのは別の側面だ。トップ-tier米ドルファンドの約30~50%と話した起業家によると、10年以上業界にいるベテランは概して優れており、本質的なロジックを見抜き、実践的なフィードバックを提供できる。一方、トレンドを追う投資マネージャーは業界経験数年の若手で、「事業も製品も理解せず、取引(デアル)だけを理解している」。
見逃せば、消える
AIトレンドに対するコンセンサスは、おおむね4つの源泉から生まれる。
第一に、著名人の発言。ある起業家が振り返るところ、今年2月、OpenClaw型Agent製品が突然注目を集めたきっかけは、王慧文氏が「即時」(Jike)で「このようなプロジェクトを本当に求めている」と発言したことだった。
第二に、トップティア機関が入手したデータ——ただし「データは水増しされている可能性がある」。昨年、米ドル機関は、AIインタラクティブコンテンツ製品の一カテゴリが低コストで顧客を獲得でき、翌日リテンション率も良好であることに気づき、すぐに投資委員会資料で「前世代のショートビデオプラットフォームに匹敵する」と比較されるようになった。
第三に、技術的物語——ワールドモデルの波は、李飛飛氏および一連の著名研究者と強く結びついている。
第四に、各VCが独自に行う業界調査。
こうした力が重なり合い、合意形成から実際の資金投入へと至るまで、「最短で1か月ほど」かかる可能性がある。
今年のOpenClawが好例だ。ある起業家の観察によると、1か月の間に、関連分野のチームをほぼすべてのVCが一斉にリサーチした——人材が優れており、方向性が正しいなら、資金調達は確実だ。
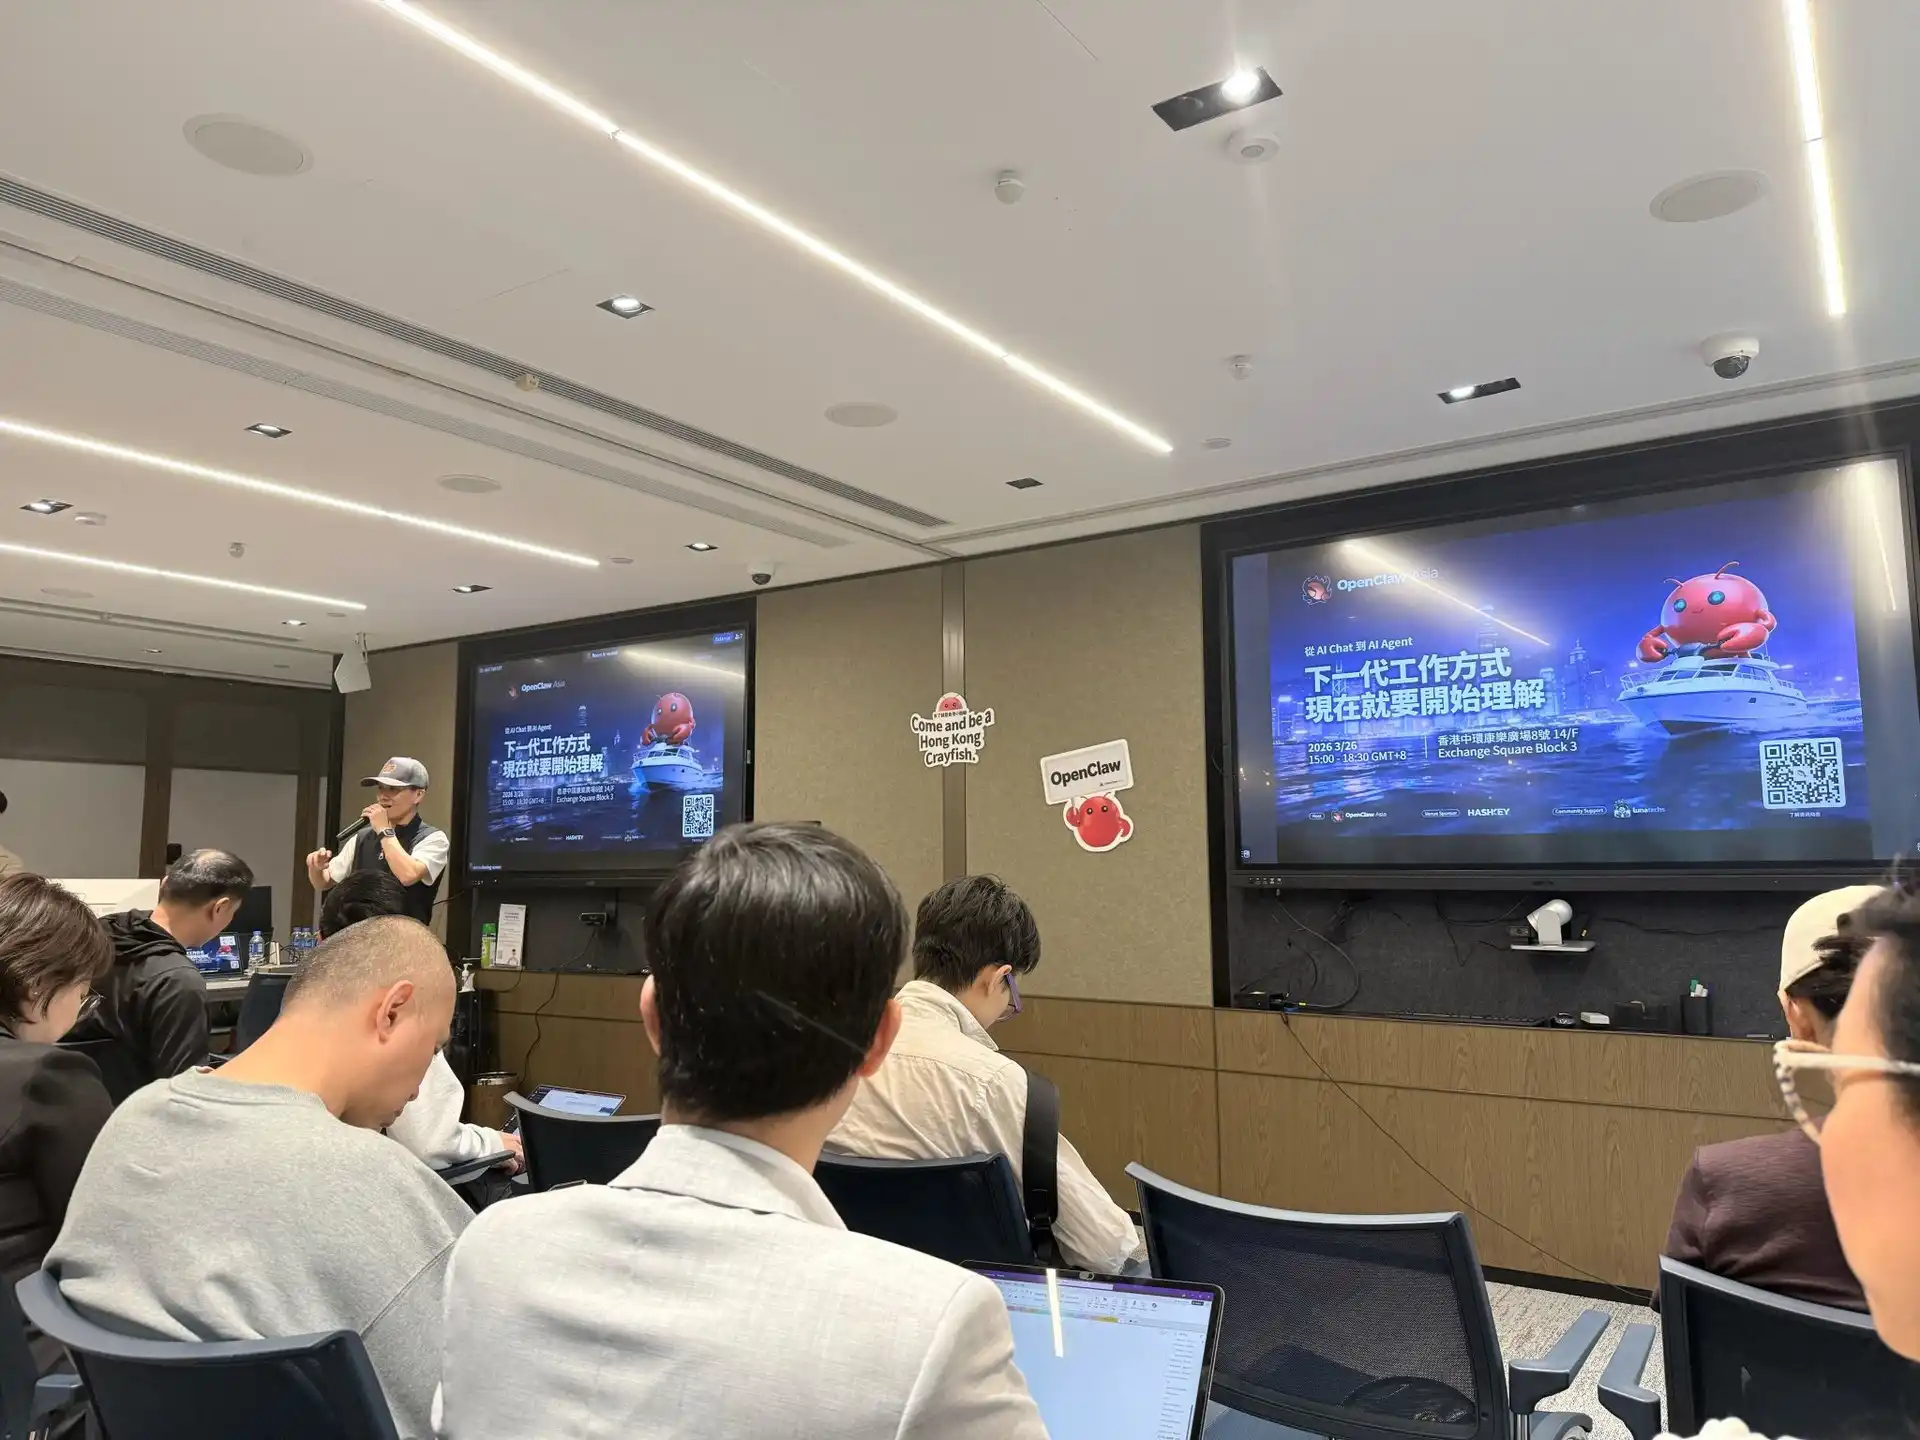
OpenClaw香港ミートアップ|画像出典:X
しかし、この「窓」が閉じた後、遅れて参入した者にとっては状況がまったく異なる。ある起業家の友人は、当時いくつかの「スター・プロジェクト」とほぼ同時期にインタラクティブコンテンツの開発を始めたが、チームが北京・上海・深センに拠点を置いていなかったため、そのラウンドの資金調達を逃した。その後、それら2社が市場の合意形成された注目企業となった際、友人が資金調達に臨んだところ、投資家から最も多く聞かれた質問は「どうやって彼らに勝つのか?」だった。
2010年頃の「千団戦争」では、グルーポン系サイトが5,000以上に達し、2016年のシェアバイクブームではAndroidアプリストアに約80種類の自転車アプリが登場したが、2年後にはMobikeが買収され、ofo前には返金請求の長蛇の列ができた。2021年には新消費ブランドが年間842ラウンド、総額900億元超を調達し、長沙のスナックブランドの評価額は10か月で約500倍に跳ね上がったが、翌年にはブランド部門スタッフの40%を解雇した。こうした事例と比べれば、AIの「窓」は開きも早く、閉じも早い。
AIアプリケーションの「窓」は今年4月末に閉じた。これはミートアップ出席投資家が示した時期であり、ある起業家の印象では、今年はアプリケーションへの投資意欲が過去最低レベルだ。双方が挙げた理由はほぼ同一で、新しい物語がなく、モデルの能力が十分に高まり、アプリケーションが担うべき多くの機能がモデル自身で実現可能になったこと。さらに、過去のソフトウェアアプリケーション投資のリターンは魅力的ではなく、AIコーディングの急速な進展がアプリケーションの想像空間をさらに圧縮している。
「窓」が狭まると、署名済みのTS(ターミン・シート)ですら撤回される可能性が極めて高い。今年の春節前、あるファンドは動画生成企業への投資を準備していたが、2月中旬に大手テック企業が新世代動画モデルを発表し、同ファンドは「絶対に勝てない」という理由でTSを破棄した。セクター・ローテーション中、1か月前にはまだ投資対象と見なされていたプロジェクトが、翌月には放棄されるケースもある。外部には「資金がまだ到着していない」と説明することが最も一般的だ。ある投資家はこう語った。「資金支払い前なら何でもできるが、起業家はその遅延を負担できない。」
これはまさに1年前とは正反対のペースだ。最も過熱していた時期には、一部の機関が創業者と面談した翌日に資金を送金し、会社設立すら済ませていない創業者の個人口座にすでに数百万ドルが振り込まれていたケースもあった。今では契約締結に1〜2か月ほどかかり、支払いはさらに遅れる可能性がある。
安くて良い
「ドル建てファンドは合意形成後にしか動かない」とある起業家が判断した。これをミートアップで提起すると、ドル建てファンドの投資家が「全体として、そうだと思います」と応じた。
この投資家が挙げた理由は意思決定メカニズムだ。最終判断を下すのはパートナーであり、各ファンドのパートナーが得る情報・業界背景・触れてきたプロジェクトはいずれも類似しているため、同様の結論に達するのは当然だ。
だが、この投資家自身は合意形成を追いかけてはいない。
「我々は非合意形成を狙っているわけではなく、むしろ合意形成を主導したい。今日私が理解でき、数人が理解でき、2か月後には誰もが理解して投資したいと思う——それが最も理想的な状態だ。」もし2か月経ってもまだ理解されなければ、そのプロジェクトは危険だ。
この文脈における「合意形成」とは、端的に言えば「まだ安い段階の合意形成」である。
ベンチマーク共同創業者アンディ・ラクレフ氏は、大きな利益を得るには「非合意かつ正しくあること」が必要だと述べた。オークツリーのハワード・マーカス氏も「合意形成が必ずしも誤りではないが、超過利回りは、合意形成が誤りで自分が正しかったときに生まれる」と語っている。
「まだ安い段階の合意形成」は、これら2つの見解とは異なる。これは1936年にケインズが記した「美人コンテスト」に近い——審査員は他人が最も美しいと感じる顔を予測しなければならないという比喩だ。
1930年の美人コンテスト集合写真|画像出典:マウラー
ただし、こうした状況が生じる背景には現実的な理由がある。AI企業が成長するには、通常複数ラウンドの資金調達が必要であり、今回のラウンドが正しく投資されたかどうかよりも、次のラウンドの資金調達が実現できるかどうかの方がはるかに重要だ。今年5月、ある起業家がこれまで一度もトレンドを追ったことのないベテラン投資家と出会った。投資家はそのチームを非常に気に入っていたが、冷静な判断を示した。「今年、AItoCアプリケーションに投資可能な投資家は10人を超えないだろう。仮に今回の資金が入り、会社が順調に推移しても、次ラウンドの資金が確保できなければ、会社はやはり倒産する。」
そのため起業家には残された道が2つしかない。自分の方向性を貫き、資金調達を運任せにする——数十社のVCのうち、誰か1社が自分たちに興味を持ってくれることを賭ける——か、あるいは主流のホットスポットへと舵を切り、資金調達が滞るリスクを低減するかだ。大多数は後者を選ぶ。
その起業家は、消費者産業の事例を用いて「非コンセンサス」の価値を説明した。ポップマートの初期資金は、エンジェル投資家の麦剛氏とQifuキャピタルの第1号ファンド(約1億元)から得られたにすぎず、セコイア・キャピタルはプレIPO段階になって初めて参入した。チャジーの2021年の2ラウンド調達総額は3億元を超えており、投資家にはXVC、復星集団、Congbi Qiushiが含まれていた。当時、これらの投資家はVC業界でトップ-tierとは見なされていなかった。主流プロジェクトを獲得できない彼らは、コンセンサス外の機会を模索せざるを得ず、結果として過剰リターンを手にした。
チャジーのフィリピンでの巨大オープニングカップ
ミートアップ参加の投資家らも、小規模ファンドやソロGPが非コンセンサス投資に当たりやすいと認めている。なぜなら、コンセンサスプロジェクトは彼らにとって高価すぎて参入できず、他に選択肢がないからだ。一方、「非コンセンサスへの投資を好む」と公言する機関については、起業家は異議を唱えた。「彼は実際には非コンセンサスには投資していない。すべてがコンセンサスであり、ただ非コンセンサスと“包装”されているだけだ。」
選ばれし者たち
毎年、AI業界には注目される人材グループがある。ある起業家の観察によると、今年はトップ研究機関出身の博士号取得者、昨年はスマートハードウェア分野の人が対象だった。人材密度は年ごとに変化しない——変化するのは資本の注目度であり、注目された層がその年の「選ばれし者」となる。結局のところ、これはくじ引きに近い。
ワールドモデルは典型的な例である。メディア統計によると、今年7月時点で、国内では「ワールドモデル」を核概念とするスタートアップが30社以上あり、累計調達額は26億ドルを超え、うち7社がユニコーン企業に、創立者の少なくとも4人は2000年以降生まれである。10月初旬には、田克宇氏の会社が投後評価額2億ドルで約3,000万ドルの調達を完了したとの報道があり、同様にワールドモデルに取り組んでいる。
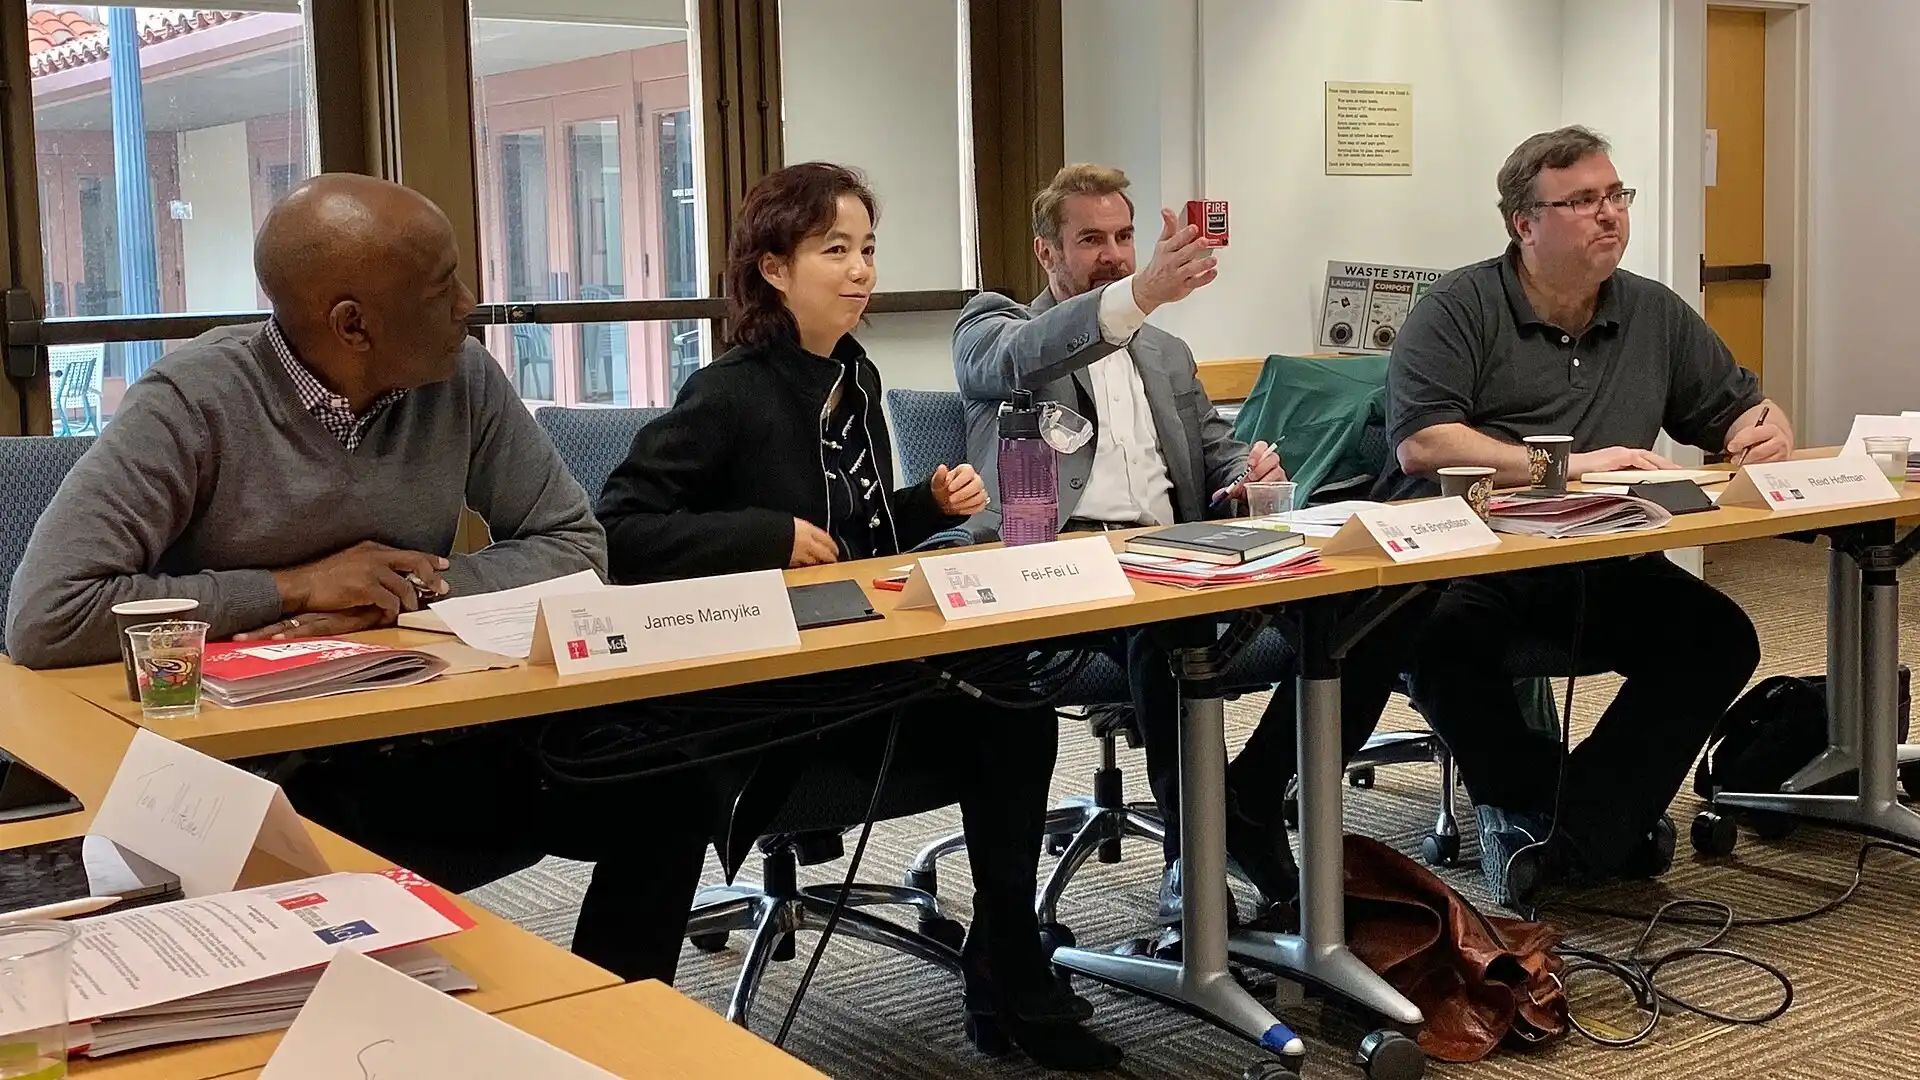
リー・フェイフェイ氏 HAIラウンドテーブル|画像出典:スタンフォード大学
ある起業家の見解では、VCは起業家をおおむね3つのタイプに分類する。1つ目は25歳までに大手企業で高位に就いた人物——何をやっても資金調達できる。2つ目はそれほど突出はしないが一定水準の人物——この場合「プロジェクト」が極めて重要になる。3つ目は能力に乏しい人物——どんなに優れたプロジェクトでも無意味である。大多数の起業家は2つ目のタイプに属し、資金調達の可否は、彼らが取り組む方向性が主流投資家の注目と重なるかどうかに大きく左右される。
投資家もまた、これはくじ引きに似ていると認めているが、市場は同時にローテーションする。景気が良いときは学術的背景を持つ起業家が人気だが、不況時は主役から外れる。一部投資家は、学界を離れて起業する研究者の動機が必ずしもキャリア構築にあるとは限らず、単に同僚の成功を見て高評価を狙っているのではないかと疑っている。テーブルで誰かがこう付け加えた。「唐傑氏が成功したのを見て、『なぜ自分はダメなのか?』と思う人もいる。」清華大学の唐傑教授が共同創業した智譜(ジプー)は、今年1月8日に香港証券取引所に上場し、発行価格はHK$116.2、6月にはHK$2,980まで上昇した。
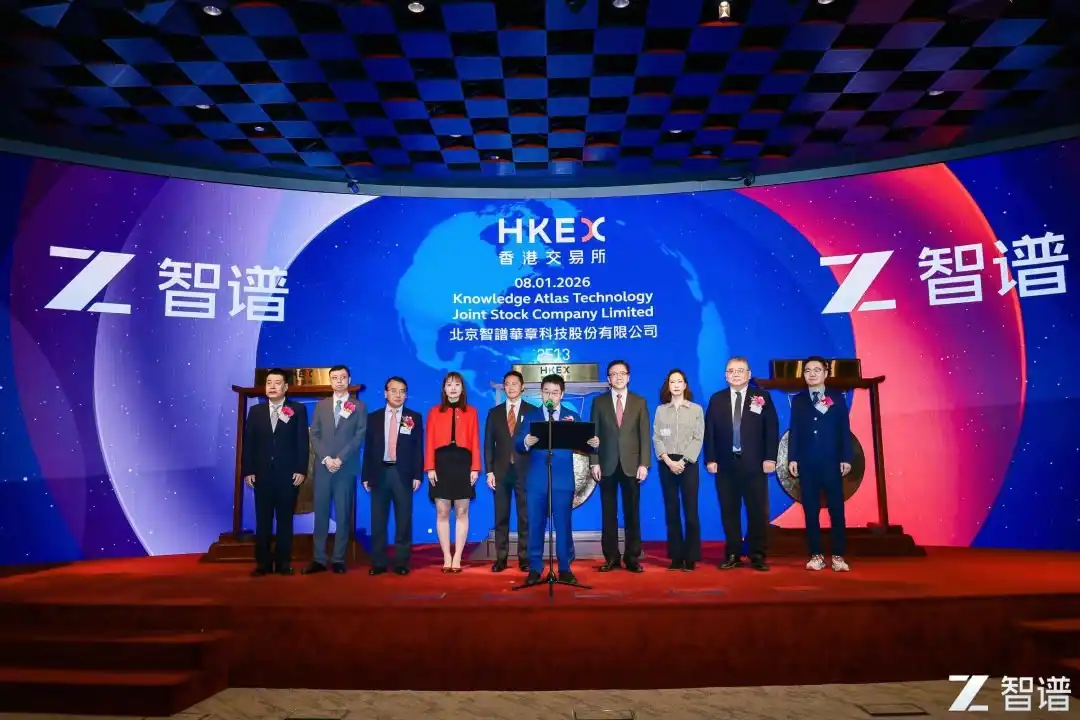
智譜(ジプー)が香港証券取引所でベルを鳴らす
もう1つの懸念は「バックアップ」である。教授のスタートアップが失敗しても、大学へ戻れるが、多くの起業家は失敗すると何もないままとなる。投資家は、バックアップのない人をより信頼する傾向があり、なかには「決意が不十分」と判断して即 veto(否決)するケースもある。その起業家はさらに鋭く指摘した。「真の起業家は常に起業を続けている。タイミングが合ったときだけ出てきて起業する人は、概してバックグラウンドが良く、バックアップがある人だ。」
大手企業出身は、多くの投資家にとってプラス要因と見なされている。その理由は、大手企業出身者は上長への報告が得意で、パートナーに対し自社のビジョンを分かりやすく説明できる点、さらに現行のAI世代はモバイルインターネットからまだ脱却しておらず、配信は依然として数少ない大手プラットフォームが握っており、製品開発手法も変わっていない点にある。
しかし、この「加点」は次第に効果を失いつつある。米ドルファンドの投資家は、複数の大手テック企業出身の起業家について、「ある企業からは多数の人が起業しているが、特に成功した例はない。旧雇用主の手法を踏襲すれば、結局は旧雇用主と直接競合することになる」「ある企業出身者は、チームにハイパフォーマンス(HP)人材が何人いるかをアピールするが、『大手企業で得た成果のうち、どれだけがプラットフォームの恩恵で、どれだけが本人の実力なのか?』」「ある企業はあまりにも居心地が良すぎて、経営陣が自発的に起業するケースはほとんどない」と評した。
ある起業家はさらに別の視点を加え、大手企業の幹部の多くは、会社に留まれず、あるいはリストラ直前で仕方なく起業していると指摘した。彼らにとって最も重要なのは地位の維持であり、主流トレンドへの追随は自然な選択となる。実績のあるHP人材は調達コストが低い一方、若手の最大の課題は、投資家に対して「実績(トラクション)」を示す難しさにある。
狼が来る
起業家と投資家の間では、「ストーリーテリング」に対する見方が大きく異なる。
一部の起業家は、専門用語は無意味であり、投資家は皆非常に賢く、本当に物語作りに力を入れるべきなのは、まともな製品開発をせず、ただ資金調達を急ぐ人々だと考えている。この起業家の分類では、トレンドに乗る人々は主に「擬似起業家」であり、その任務は知名度を上げてから資金を調達することである。
投資家ははるかに慎重である。ある投資家は、この業界で得た最大の教訓は「相手が嘘をつくことに常に警戒すること」だと語った。両者の目的は明確であり、信頼関係はそもそも築きにくく、一度でも嘘が発覚すれば即ブラックリスト入りとなる。もう一人の投資家はやんわりとこう述べた。「完璧なプロジェクトなど存在しない。本当に決断すべき時に至れば、必ずどこかに欠陥が拡大していくのではないかという不安がつきまとう。もしプロジェクトにまったく心配がなければ、それは天才に出逢ったか、あるいは信じがたいほど都合が良すぎるということだ。」
そして、人物をどう判断するかには、いまだ標準的な答えがない。一部投資家は、起業家にこれまで経験した最も困難な瞬間について質問し、真にそれを振り返っているかを確かめたり、10年後に何になりたいかを尋ねたりする。だが、ほとんどの場合、決定打となるのは単純に「気が合う」と感じ、何時間も話し込めるかどうかである。トップファンドの投資判断資料には、項目ごとのフレームワークが整備されているが、実務レベルでは各人が独自の解釈を加える。この投資家は、これがベンチャーキャピタルがAIによって代替されにくい唯一の理由かもしれないと感じている。
技術の判断はさらに難しい。AIのより先端的な分野——ワールドモデル、具現化知能(エンボディド・インテリジェンス)、基盤インフラ——では、投資委員会の会議に出席する人の中で、技術路線を真正に評価できる者がますます減っている。ある投資家は、かつてハードテック案件を検討していた際の事例を共有した。それは核融合プロジェクトで、投資委員会を2度通らなかったが、その理由は技術理解とは無関係だった。「パートナーも理解できず、会議にいた誰もが学士レベル以上ではなかった。」PEの同業者は多数の論文を読み、多大なリサーチを行ったが、最終的には技術ルート選択について納得できる判断ができず、結局は「人物への賭け」に戻った。
投資家が技術を理解できない場合、頼れるのは人材と他の投資家の動向の二つだけだ。後者はまさにコンセンサスの源泉である。
一本道のみ
エグジットは今回最も議論され、最も重いトピックだった。
ある起業家は、中国と米国のVCの根本的な違いはエグジットにあると指摘した。米国ではM&Aや買収が多数存在し、若者が製品を開発して会社を売却し利益を得る。その利益を再びベンチャーキャピタルに投入する投資家も多い。一方、中国ではエグジットはほぼIPOに依存している。
ナスダックライブストリームルーム
PitchBookおよびNVCAの統計によると、2025年の米国VC支援エグジットでは、IPOが62件、M&Aが995件だった。第3四半期までのデータでは、当該年度に買収された企業の75%がシリーズAまでしか資金調達を行っていなかった。米国のAI企業には「アキュハイア」(人材獲得目的の買収)という追加エグジットもあり、2024年にGoogleはCharacter.AI創業チームを約27億ドルのライセンス料で再雇用し、2025年にはWindsurfのコアチームと技術ライセンスを24億ドルで取得した。また、Microsoftは2024年にInflectionの大部分のチームを6億5,000万ドルで獲得、Metaは2025年にScale AIの49%を143億ドルで買収、AMDは今年9月末にWorld Labsを約82億ドルで買収すると発表した。
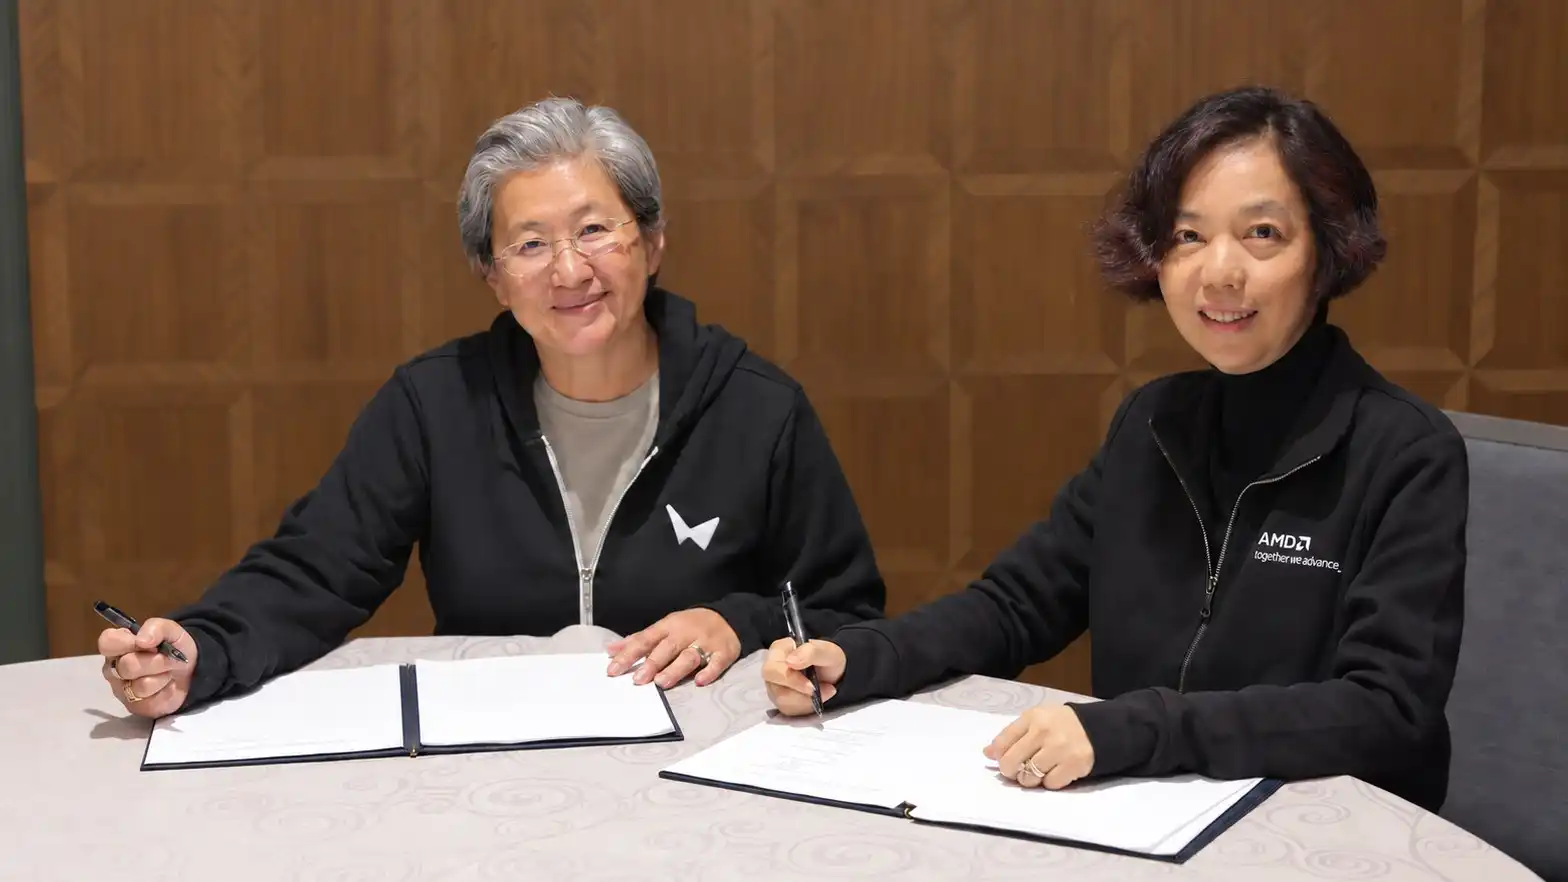
Lisa Su氏とFei-Fei Li氏が契約書に署名|出典:World Labs
しかしZero2IPOのデータは別の実態を示す:2026年前半の株式投資市場における2,503件のエグジットのうち、IPOが1,732件、M&Aはわずか368件だった。
上場の扉は自らの意思で開閉するものではない。
2023年、A株市場への上場企業は313社で、調達額は3,564億元だった。同年8月27日、中国証監会(CSRC)は「IPOペースの段階的引き締め」を提言し、2024年4月には新たな資本市場規則を発表した。これにより、当該年の新規A株上場は約100件、調達額約67.3億元に減少し、過去10年で最低を記録、425件のIPO申請が取り下げられた。香港市場が一部を吸収した:2023年3月、香港取引所(HKEX)の新規則第18C章が施行され、収益未達の専門技術企業の上場を認めた。2025年、香港市場の調達額は2,856.93億香港ドルとなり、世界首位に返り咲いた。今年1月には智譜(Zhipu)とMiniMaxが相次いで香港市場に上場した。
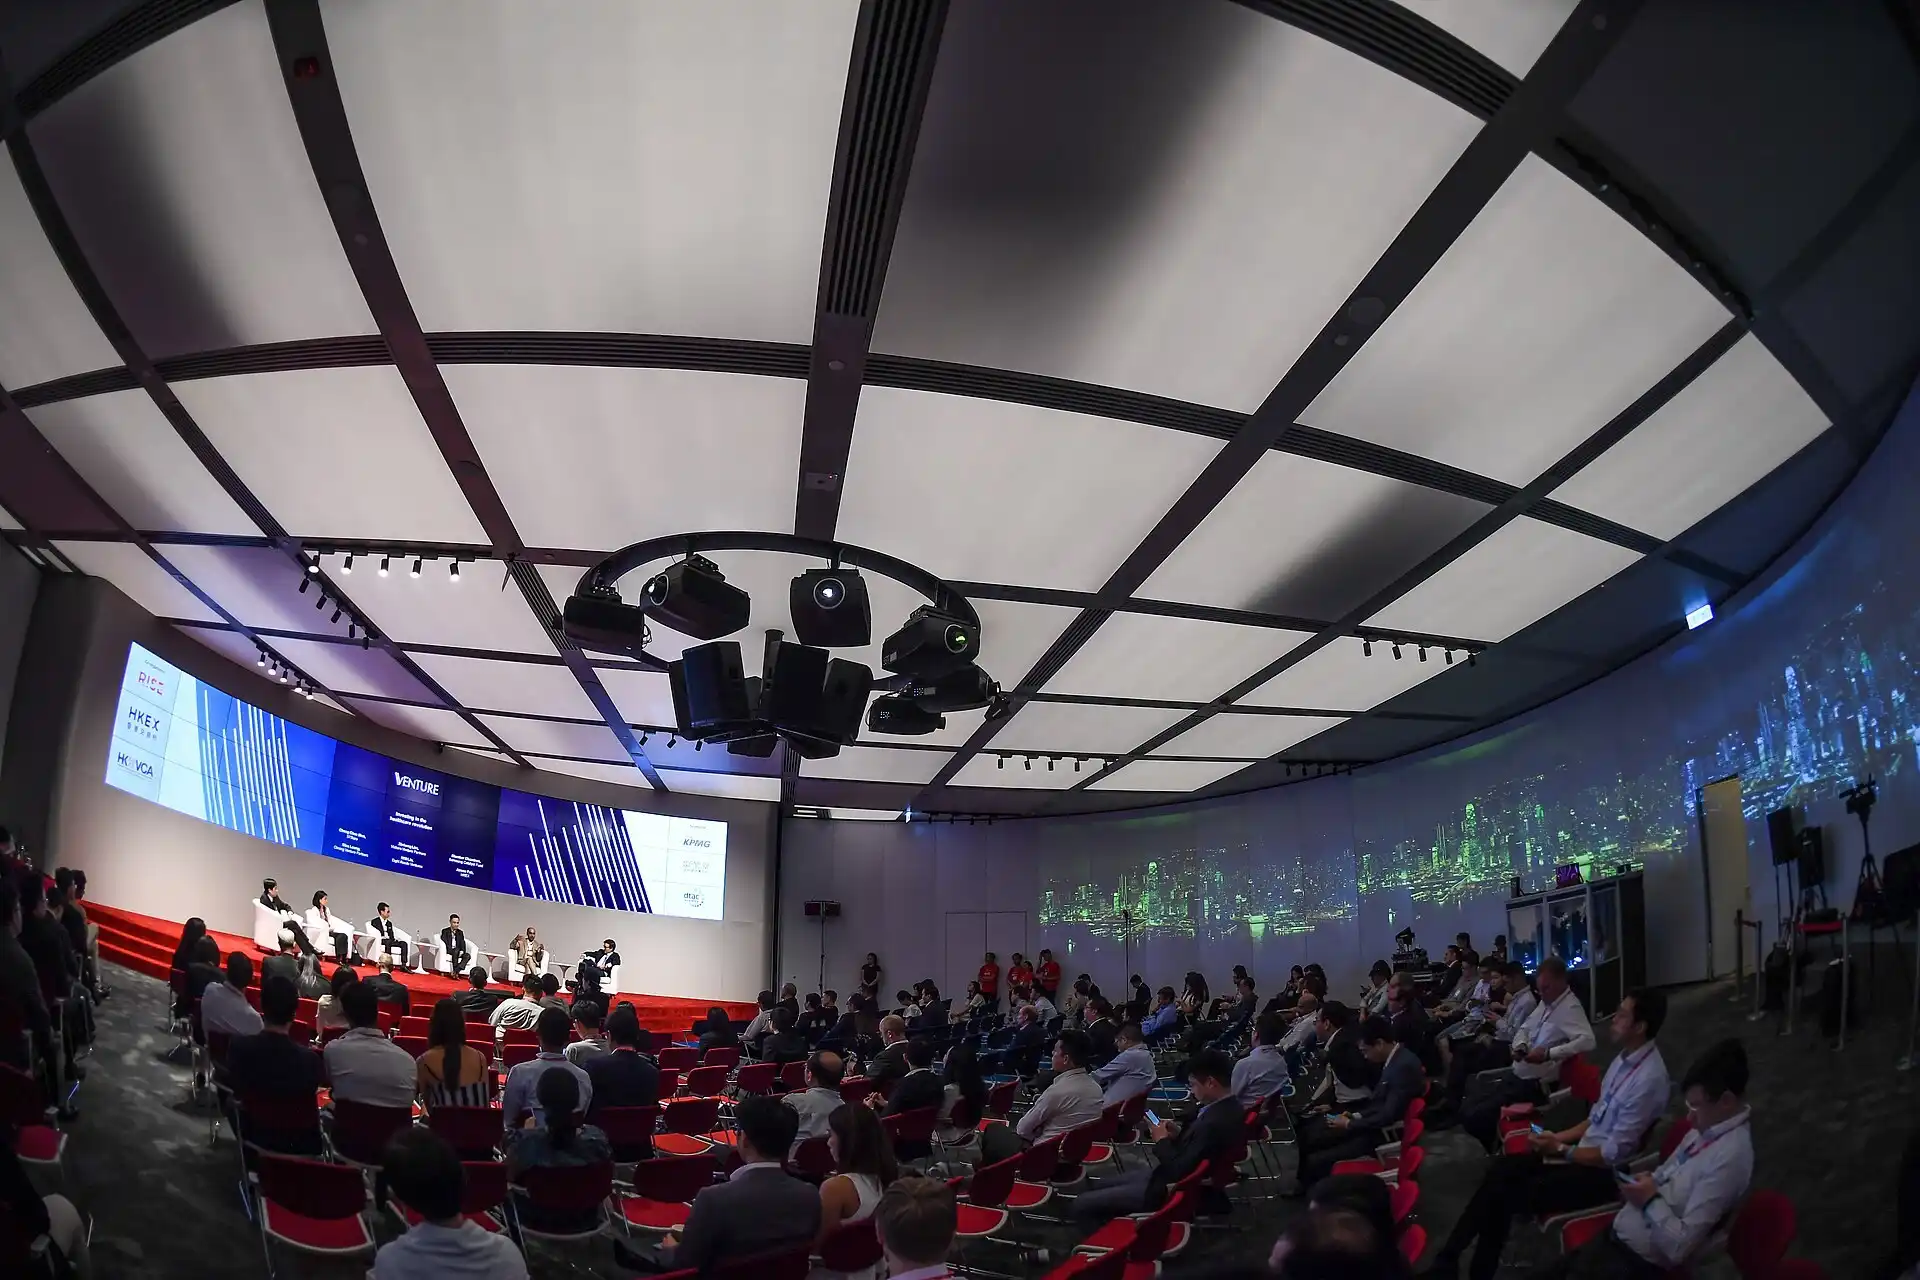
HKVCAベンチャーフォーラム|画像出典:HKEX × HKVCAステージ
しかし、二次市場での株価動向も同様に厳しい。我々は投資家に対し、こうした株価が大規模言語モデルへの継続投資に影響するか尋ねたところ、「絶対に影響する」との回答が得られた。
M&Aルートでは、政策当局が開放に向けて取り組んでいる。2024年9月、CSRCは「M&A6カ条」を発表。今年上半期のM&Aエグジット件数は前年同期比94.7%増加したが、368件は依然としてIPO件数の約20%に過ぎない。また、クロスボーダーM&Aルートは今年再び遮断された。
このエグジット構造は、投資家が資金提供を検討する対象を直接決定する。ミートアップでは、投資家が「最低でも数十倍のリターン」「評価額は100億元以上から」という基準を挙げ、「VCとは100件に投資し、そのうち1件で100倍リターンを得ることを前提とする」と説明した。当初から明確な買収候補がおり、評価額が数10億元程度に留まる企業(例:オープンソースソフトウェア最適化やフレームワークツール開発企業)は、複数倍のリターンを約束できても投資委員会通過が困難である。
「数倍のリターンでは不十分だ。」
IPOが唯一残されたエグジット手段となった今、上場には100億元規模が必須であり、その規模を達成するには連続した大規模資金調達が不可欠だ。各ラウンドには必ず他者による出資が必要となる。「パッケージを渡す」と表現される創業者の行動は、投資家にとっては代替不能なエグジットルートとなる。
七年目の危機
米ドルファンドの変化は、この連鎖のもう一方の端である。
ミートアップ前に、匿名のコメントで「米ドルファンドはますます『ローカライズ』しており、リスク許容度と投資意欲が過去と異なる」との指摘を受けた。当日出席した投資家もこの傾向に同意し、「米ドルファンドが人民元(RMB)で資金調達を行うケースが増え、運用ルール・ペース・積極性においてRMBファンドと類似化している」と述べた。
「5+2年」のファンド寿命のもと、2021~2022年に調達された米ドルファンドの新規資金調達時期が迫っている。今回は、多くの有限パートナー(LP)が実際の分配実績を重視しており、業界内での見解の分岐が顕著だ。席上では、DPI(Distribution to Paid-In)が1,000倍のファンドの話が出た一方、他者は「DPIが0.1しかないと公表できない」と冗談交じりに語った。ある投資家は、大規模言語モデルブームで真に大きな成功を収めたファンドは10未満と推定している。
米ドル資金の形態自体も変化している。2023年6月、シーケオイアは地域別分割を発表し、2024年3月に完了した。GGVキャピタルも2024年に分割を完了し、米州・アジア事業をそれぞれノタブル・キャピタルおよびグランナイト・アジアと改称した。ワシントンが定めた対外投資制限は2025年1月2日に発効し、米国資本による当該地域における半導体・量子・一部AI企業への投資を制限した。さらに2025年12月18日に署名されたCOINS法により、この仕組みが法的に明文化された。
米ドルLPを必要とするファンドにとって、AIはかつて最も説得力のあるストーリーであったが、今や最もコンプライアンスリスクの高い分野でもある。
調達データも同様の変化を反映している。ゼロツーアイピーオーの統計によると、2025年の新規調達ファンド規模において人民元ファンドが97.8%を占め、外貨ファンドはわずか33件(総額358.08億元)で、前年比36%減となった。同社創業者である倪正東氏は昨年末の発言で、LPに占める外資比率は約2%に過ぎないと述べている。今年上半期の外貨ファンド調達額は452.60億元と前年比122.5%増だが、調達完了件数は19件にとどまり、1ファンド当たり平均規模は145.9%増加し、資金が少数ファームに集中している。
一部投資家は、なぜグローバルLPが依然としてこの地域に積極投資しないのか理解できないという。欧州は衰退傾向にあり、中東勢も大口投資を避けている。大規模資金を受け入れられる先は極めて限られている。別の投資家の説明は単純だ。「根本的な課題は依然として米中関係であり、LPは関係悪化時に資金を引き出せるよう確保する必要がある」。
資金調達が厳しくなると、FA(ファイナンシャル・アドバイザリー)事業反而しやすくなる。投資家によると、2024年・2025年はFAにとって最も収益性の高い2年間で、表向きの手数料率は一般的に3~5%、良好な関係を持つところでは2%で済む場合もある。裏金については誰も口を閉ざしており、「名目」に関しては「実に様々な名目——友人・親族・到底説明しきれない関係者など」という答えが返ってくる。
名称の是正
今回のインタビューで、起業家・投資家の双方が完全に一致した唯一の評価は「ワールドモデル」である。
ある起業家は、ワールドモデルを「物語が最も満ち溢れている分野」と位置付け、「バブル崩壊プロセス」をこう説明した。「全員が『これは実現できない』と気づき、その後確かな証拠が現れ、バブルが弾ける」。
ミートアップで「最も過大評価されている分野」「絶対に投資しない方向性」について尋ねられた際、複数の投資家が一斉に「ワールドモデル」と答えた。不満の核心は「名称と実態の乖離」にあり、3D生成・リアルタイム生成を行う多数の企業が一律に「ワールドモデル」と自称し、話すだけで数億ドル規模の評価額を要求する。
リアルタイム動画モデルは本当にワールドモデルに該当するのか、また「ワールドモデル」と名乗らなければ投資を検討するか、という問いに対し、ある投資家は「『ワールドモデル』と名乗らないなら、その高すぎる評価額は求めないでください」と答えた。
田克宇氏の資金調達報道後、ある投資家は「当初、ワールドモデルに『もう一波』来るのではないかと期待していたが、今は事実上ブレーキが完全に掛かっている」と述べた。
しかし朗報もある。投資家たちは、次なるキラーアプリが必ず現れると依然として信じている。アプリケーションがなければ、モデル・コンピューティングパワー・インフラすべてが無価値になる。「これを信じないなら、AIには投資できない」。
炎を絶やさぬこと
ミートアップで、一見合意形成とは無関係に思える質問が出た。「プライマリー市場におけるフィードバックサイクルは非常に長く——それでは居心地が悪いのでは?」
初期段階投資の場合、出資からエグジットまで7~8年は普通で、10年かかるケースも珍しくない。比較的新しい投資家は「いいえ」と否定し、「この業界はそもそも長期志向です」と答えた。質問者はさらに「長いフィードバックサイクルは、過去の失敗から学ぶ速度を極端に遅くするのでは?」と迫った。意外な答えが返ってきた。「失敗から学べるものはそもそも少ない——原因が多すぎて、振り返れば振り返るほど混乱するだけだ」。
正誤の判定に10年を要する業界で、失敗からはほとんど何も学べないなら、今日自分が正しいことをしているかを判断する根拠は何だろうか?残された最も新しく、かつ最も速い信号は他者の反応——次のラウンドに誰が投資するか、評価額が上昇するか、同業者が同じ方向に進んでいるか——である。
正誤の判定に10年を要する業界では、コンセンサスこそが得られる数少ない即時フィードバック信号の一つである。
それは人々に安心感を与える一方、最も誤読されやすいものでもある。
ポール・グレアム氏は2012年のエッセイ『ブラック・スワン・ファーミング』で、最高のスタートアップ構想は初めは「悪い構想」に見えることが多いと指摘した。「明らかに良い構想なら、とっくに誰かが実行しているはずだ」。この論理からすれば、ファンドの成否を真に決める投資の多くは、出資時点ではむしろ不人気である。
シリコンバレーのベセマー・ベンチャー・パートナーズ社はウェブサイトに「アンチ・ポートフォリオ」を公開し、見逃した企業(Google・Facebook・Apple・eBayなど)を列挙している。各社横には「当時投資しなかった理由」が記載されており、FOMO(錯過恐怖症)が蔓延する業界において、自らの見逃しを公にリスト化するのは、ユーモアと自信の両方が必要となる。
起業家も同じ問いに直面するが、順序が逆である。
ある起業家が最初にスタートした際、VCの意見を唯一の試験問題と見なし、1社と会い、そのフィードバックを記録し、それに基づいて方向性を調整した。9か月後、試験問題はユーザー体験とデータパフォーマンスへと変わった。
「評価が良く、フィードバックも良ければ、おそらく共通認識を築けるだろう。」
この発言にはやや野心が込められている——誰かがまず共通認識を築かねばならず、その築き手は、誰も信じない時期を耐え抜く必要がある。この起業家によれば、その耐え抜くための前提は「サイクルが来る前に、自分自身がテーブルに残っていることを確実にする」ことだ。
かつて「失敗は何も教えてくれない」と述べた若手投資家に対し、業界入り後で最も誇りに思っている投資について後日尋ねられた。
彼は「まだ一つもない」と答えた。
「私は投資を行うからこそ、投資が何かを成し遂げられると信じている。そう信じなければ、投資などしない。」