ゴールデンウィーク休暇明け、米国債は依然として「集中治療室(ICU)」状態:ウォールストリートはどう見ているか?
 Tapbit Wire
中国の投資家が国慶節ゴールデンウィーク休暇から市場に復帰すると、休暇前とほぼ同じ光景を目にすることになるだろう——米国債を筆頭とする先進国債券市場は依然として強い売圧に直面している…
市場データによると、水曜日、世界規模の債券売却がさらに激化し、米10年国債利回りは一時5.36%、30年国債利回りは5.73%まで上昇。いずれも2002年以来の最高水準を記録した。同時に、フランス・イタリアの国債利回りも大幅に上昇。英国30年国債利回りは1998年以来の最高水準に達した。
債券価格が下落すると利回りは上昇する。その後木曜日、米財務省が需要が強く好調だった390億ドル相当の10年国債を入札発行した後、ニューヨーク午後の取引では長期米国債利回りがやや低下したが、入札の落札利回りは5.3%と高水準となり、2000年11月以来の10年国債入札で最も高いストップアウト・レートとなった。
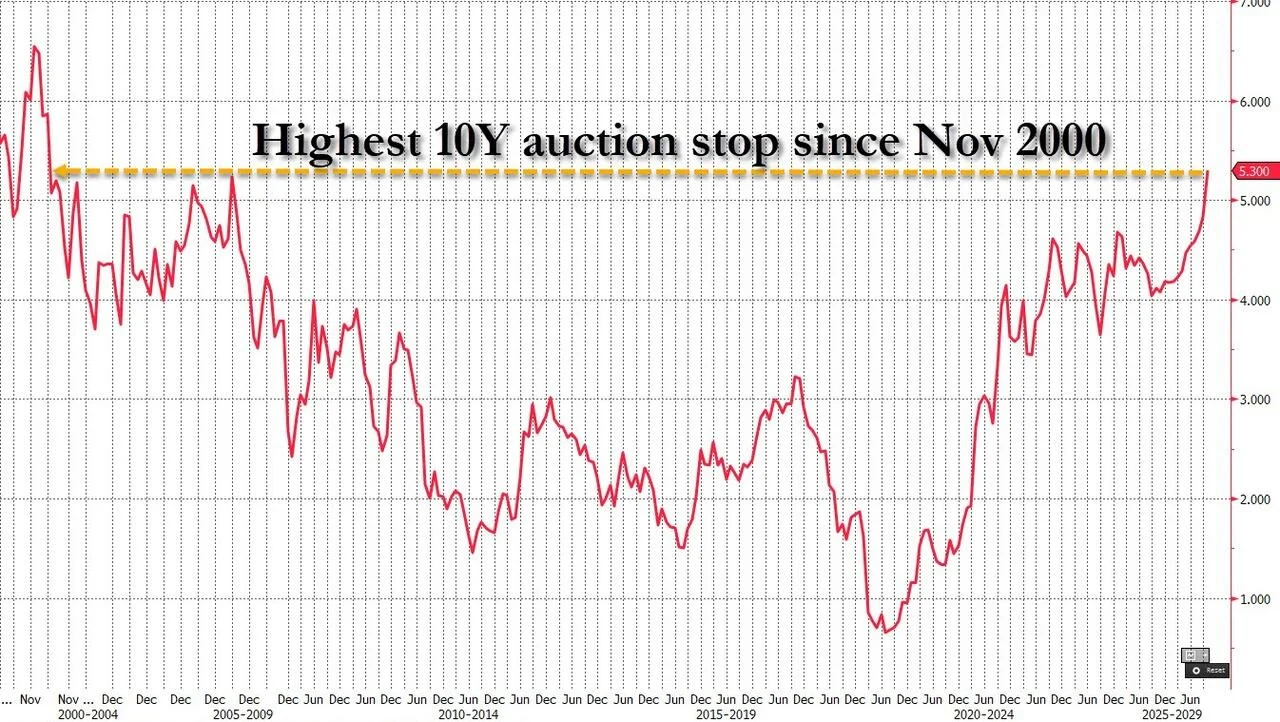
木曜日には、米財務省が220億ドル相当の30年国債を入札発行する予定で、その発行利回りも2000年以来の最高水準となる可能性がある。その後、米財務省は長期国債の買戻しを実施し、満期20~30年の国債を最大60億ドル分買い戻す可能性がある。
この国慶節休暇中、中国の投資家が市場から離れていた間、グローバル債券市場への圧力はほとんど緩和されず、むしろ新たな混乱の中心地が次々と出現した。
米連邦準備制度(FRB)の政策期待に関して、9月FOMC会合以降、10月の追加利上げに対する市場の予想は数度変動した。LSEGデータによると、現在市場は10月利上げ確率を22%と見ており、先週初めの約70%から大幅に低下したが、今後1年間に複数回の利上げが行われると依然として予想されている。
最近数日、イランがホルムズ海峡通過中の石油タンカーへの攻撃を強化し、原油価格が上昇したことで、地政学的リスクもグローバル債券市場の主要な注目点の一つとなっている。国慶節休暇全体を通じて、ブレント原油価格は100ドル近辺の高水準で推移した。
ファースト・アブダビ・バンクのシモン・バラード首席エコノミストは、「地政学的環境が投げかける影、それに伴う持続的な高インフレ圧力、および政府債利回りの上昇が、市場心理と全体的なリスク許容度に引き続き重くのしかかっている」と述べた。
一方、フランスの予算交渉とそれに続く全国規模の抗議活動が欧州市場を不安定にし、フランス国債をグローバル長期債危機の「新たな震源地」として浮上させている。
トレードウェブのデータによると、水曜日、フランス10年国債利回りは13.9ベーシスポイント急騰し4.889%に達した。これに対し、ドイツ10年国債利回りは3.3ベーシスポイント上昇の3.507%にとどまり、両者の利回り差(スプレッド)は139ベーシスポイントとなり、先週金曜日のピークに近い159ベーシスポイントに再び迫った。
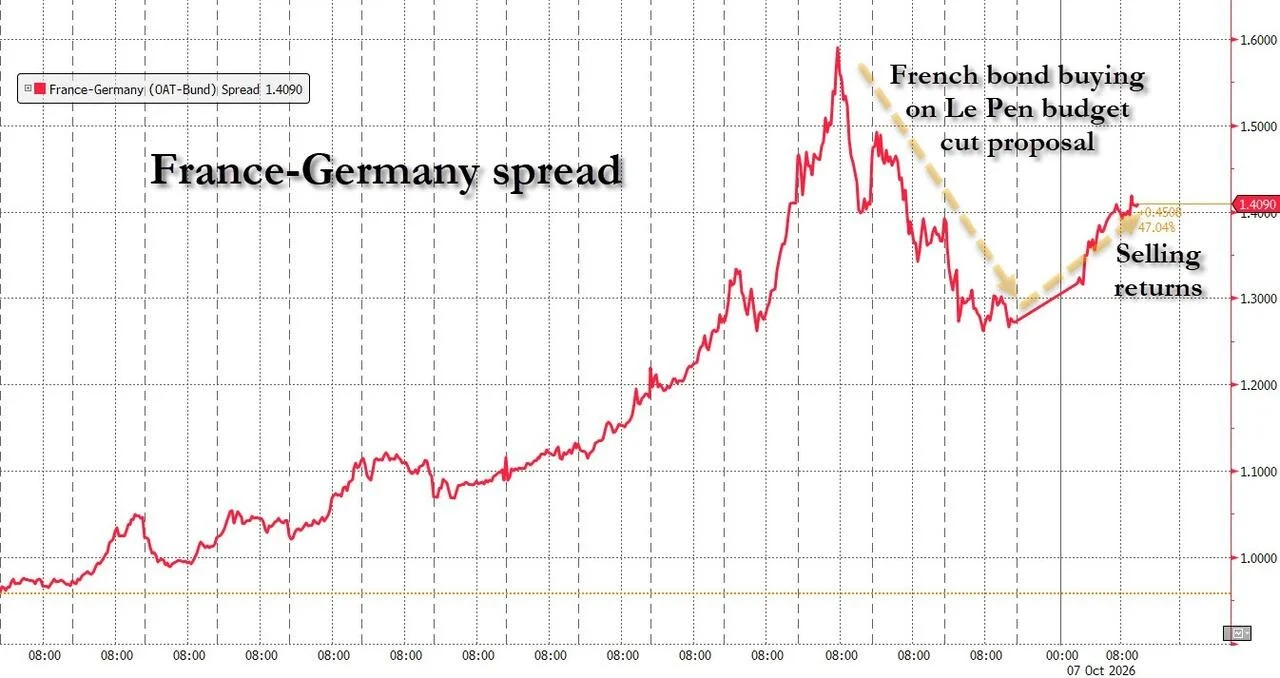
フェデレーテッド・ハーミーズ・リミテッドのクロスボーダー・クレジット部門責任者ミッチ・レズニック氏は報告書で、「フランスは急速に欧州債券売却の焦点へと変わりつつある。この動きのスピードが重要だ。投資家はフランス国債を売却し、質の高いドイツ国債へ資金をシフトしており、これにより両者の利回り差がさらに拡大している。」と指摘した。
ウォールストリートは現在、債券市場の方向性をどう見ているか?
現時点で、ウォールストリートのストラテジストの間では、年末までに米国債利回りが大幅に低下するか、それとも新高値を更新するかについて、明確な意見の分かれが続いている。
ゴールドマン・サックスのウィリアム・マーシャル氏ら「債券ブル」は、利回り低下を依然として強く楽観視している。彼らは、持続的な高インフレ懸念と膨大な政府債務への過剰反応が市場で起きており、それが年末の米国債反発の基盤となる可能性があると見ている。一方、バークレイズ・キャピタルの米国金利研究責任者アンシュル・プラダハン氏ら「債券ベア」は、利回りは今後も上昇を続け、長期にわたり高止まりすると主張し、明確に反対姿勢を示している。
同時に、これはいずれの側も将来の動向を容易に予測できるとは考えていないことを意味する。
現時点で、イラン戦争によるエネルギー価格ショック、FRBの利上げ再開という政策転換、AIブームが経済に持続的に与える強力な勢いなど、多数の不確実性が米国債市場の見通しを曇らせている。これらの不確実性は、債券市場の行方を判断することを大幅に困難にしている。
悲観派
バークレイズ・キャピタルは、2027年第三四半期の米国10年国債利回り予想を5%から5.25%へ引き上げ、近期内で利回りが低下する明確な理由はほとんどないと判断している。
バークレイズ・キャピタルの米国金利リサーチ部門責任者アンシュル・プラダーン氏は最近のレポートで、「米国経済が引き続き堅調である限り、利回りが5%を下回る具体的なきっかけは現時点では見当たらない」と指摘。米国経済が堅調であれば、30年国債利回りは6%に達する可能性がある。
「市場は依然として長期中立金利を約3.5%と織り込んでいるが、生産性は今後さらに上振れする余地があると考える。そうなれば、市場はこの長期中立金利を上方修正する可能性がある。その場合、30年国債利回りは6%に向かうか、少なくとも6%が30年国債の公正価値利回りとなるだろう。」
デンマークのダンスケ・バンクのアナリストも、長期米国債にはさらなる圧力リスクがあると見ている。
ダンスケ・バンクのチーフアナリストイェンス・ペーター・ソーレンセン氏はレポートで、「圧力は米国債利回りカーブの長期部分に集中しており、米国財務省の大量発行加えて、超大規模クラウド事業者の債券発行影響も大きい。投資家が長期部分でより高い期間プレミアムを要求する中、10年・30年米国債利回りが6%に達するリスクがある。」
また、バンク・オブ・アメリカは、年末までに10年米国債利回りが5%になると予想しており、これは同社エコノミストが提示するFRBの利上げ(10月・12月の次回2会合)により経済が「均衡」状態に戻るとする見解と一致する。ただし、グローバル金利戦略共同責任者マーク・カバナ氏率いるチームは、利回りがさらに上昇する可能性を前提にした取引提案をすでに打ち出している。
同氏は「トレンドに逆らった取引を行うにはまだ時期尚早だと考える。我々の利回り予想はやや低めであり、米国経済のベースラインシナリオに基づく判断だが、リスクのバランスから見れば、現時点では金利上昇確率が低下確率より高いと見ている。」
楽観派
もちろん、一部の市場関係者は、長期金利が6%に近づきつつある状況が既に十分魅力的であり、年末の債券市場反発を誘う可能性があると見ている。水曜日の強気な10年国債入札は、一部投資家が長期国債を積極的に買い進めていることを示唆している。
ゴールドマン・サックスは、10年米国債利回りが水曜日の高値からほぼ60ベーシスポイント低下し、年末までに4.75%に下がると予想している。
ゴールドマン・サックスの米国金利戦略責任者ウィリアム・マーシャル氏は、「現在の中期的なポジティブな見通しは依然として妥当だと考えている。潜在的なインフレ圧力はすでに十分抑制されている。現在のインフレ高止まりの要因は、過去のものとなった関税問題や、イランにおける『継続中の紛争』といった一時的な出来事にすぎない。これらがいずれ緩和されれば、市場の注目はより根本的な構造的要因へと戻ると予想している。」
一方、JPモルガンは、10年米国債利回りが年末までに5.05%に下がると予想し、これは利回りが「6か月ぶりに公正価値へ戻る」ことを意味する。
さらに、モルガン・スタンレーは、10年米国債利回りが年末までに4.8%に下がると予想している。
モルガン・スタンレーの金利戦略アナリストマーティン・トビアス氏は、「市場が織り込んでいるハワードな感情は、当社エコノミストチームが確率加重で算出したFRB政策の見通しよりもはるかに悲観的だ。比較すると、当社が設定した10年国債の悲観ベースライン(悪 scenario)は5.25%だが、既にスポット市場はこの悲観的期待を完全に織り込んでいる。一方、楽観ベースライン(好 scenario)である世界原油危機が引き起こす深刻な景気後退なら、利回りは3.8%まで下がる。先物市場が既に悲観的期待を織り込んでいる以上、米国債利回りのリスク・スキューは下方への動きを支持すると考える。」