0Gが「コンピュート・ファイナンス(ComFi)」を発表:AIコンピューティング能力をコア資産とする新金融システム
 Tapbit Wire
出典:0G
ほぼすべての希少資産は同様の経路をたどる:まず生産され、次に価格付けされ、最後に金融化される。石油には基準原油と先物市場があり、電力には先渡契約があり、今やコンピューティングも同様の道を歩み始めている。
今日、ユーザーは数分でGPUをレンタルできる。主力GPUのレンタル価格はすでに日次更新の基準価格を形成しており、主要グローバル取引所はコンピューティング先物の準備を始めている。しかし、石油や電力などの成熟した商品と比べると、コンピューティングにはまだ独自の本格的な金融レイヤーが欠けている:コンピューティングを購入・レンタルすることは可能だが、長期資産として保有したり、利回りを得たり、将来のコンピューティング権を取引可能にするのは依然として困難である。
まさにこの市場を指すのが「コンピュート・ファイナンス」である。その核となるのは、コンピューティング自体を基礎資産とすることだ。DeFiが資本を金融化したのに対し、コンピュート・ファイナンスはAI時代において最も重要な生産手段の一つであるコンピューティング資源を金融化しようとする。
マイニングはすでにこの道を実証済み
コンピュート・ファイナンスには全く先例がないわけではない。ビットコインマイニング市場の発展は、比較的完全な参考例を提供している。
初期にはハッシュパワーはマイニング装置やデータセンター内にしか存在しなかった:電力を投入し、機器を稼働させ、ブロック報酬を得ていた。その後、NiceHashなどのプラットフォームがハッシュパワーのレンタル市場を構築し、マイナーがコンピューティングを販売し、買い手が公開入札で価格を決定できるようになった。しかし、取引市場だけでは不十分だった。業界には依然として統一された価格基準が欠けていたからだ。
真の転換点はLuxorがHashpriceを立ち上げたときだった。これは異なるマイニング機器、異なる電力コスト、異なる運用条件におけるハッシュパワーを、標準化された収益指標に抽象化した。その後、この指標を基に先物取引が登場し、最終的に取引所上場のハッシュパワー先物が開発された。今日では、マイナーは農家が農産物価格をヘッジするのと同様に、将来のマイニング収益をヘッジできるようになった。
この経路は、現物市場→価格基準→金融派生商品という順序で要約できる。コンピューティング市場も現在、このプロセスを繰り返しており、規模はさらに大きい。
コンピューティングには既に価格はあるが、真の資本市場はない
現時点で、コンピューティングの現物市場は実際かなり成熟している。AWSやGoogle Cloudなどの大手クラウドサービスプロバイダーはオンデマンドおよび予約型コンピューティングを提供し、Vast.aiやRunPodなどのプラットフォームは時間単位でGPUをレンタルし、Akash、Render、io.netなどの分散型ネットワークは同様のモデルをチェーン上にもたらしている。
つまり、コンピューティングには取引場所が不足しているわけではない。本当に欠けているのは、現物市場の上に構築される金融インフラである。
この変化はすでに始まっている。主力GPUの日次レンタル価格基準は既に市場に存在し、一部のデータは金融端末にも供給されている。先渡価格カーブの形成も始まり、主要取引所はキャッシュ決済型コンピューティング先物の導入を既に発表済みである。また、大口の買い手・売り手は店頭取引(OTC)契約を通じて将来のコンピューティング価格を固定し始めている。
従来の金融は、徐々にコンピューティングを取引可能な商品として扱い始めている。
しかし、実際にコンピューティングを利用するエンドユーザーの視点に戻ると、状況はまったく異なる。今日最も一般的な形態はクラウドサービスクレジットまたは前払いポイントである。これらクレジットは通常譲渡不可で、財産権的属性を持たず、有効期限が切れる場合もある。ユーザーがGPUをレンタルしたとしても、レンタル期間終了後には引き続き保有可能な資産は残らない。
これが現在のコンピューティング市場における最大のギャップである:価格設定層はすでに確立され始めているが、資本層はまだ存在しない。
コンピュート・ファイナンスにはどのような構成要素が含まれるか?
まず、コンピュート・ファイナンスとは、チップメーカーの株式でも、データセンターREITでも、単なるGPUレンタル市場でもない。これは、投資家が企業を通じた間接的なエクスポージャーではなく、コンピューティングそのものに直接結びついた権利を保有することを重視する。
最初の重要な概念は「コンピュート・ユールド(計算資源収益)」である。従来のステーキング報酬は通常トークンや金利だが、コンピュート・ユールドの論理はこうだ:ユーザーが資本をコミットすると、最終的に実際に利用可能なコンピューティング資源を得る。これにより、コンピュートは単なるコストから脱却し、貸借対照表上で継続的に発生するリターンとなる。
これは特にAIエージェントにとって重要だ。将来的には、エージェント自身が特定の資産を保有し、自らの運用を継続的に支える推論リソースを継続的に獲得できるようになるだろう。コンピュートが安定したキャッシュフローとなれば、それは評価可能になり、評価可能となれば、さらに取引・金融化への基盤が築かれる。
2つ目の概念は「コンピュート・クレーム(計算資源請求権)」である。これは将来のコンピュート利用権を譲渡可能な形で表すものだ。ユーザーはコンピュート価格が低いときに購入し、需要が高まったときに売却したり、担保として借入に活用したりできる。この段階では、市場が真に価格付けし始めるのはもはやNVIDIAやクラウド事業者、データセンターではなく、コンピュートそのものである。
3つ目の方向性は「自己資金調達型AI経済」だ。現在、大多数のAI製品の推論コストは企業予算またはベンチャーキャピタルによって負担されているが、将来的にはAIサービスが自らの収益の一部を次期コンピュート購入に直接充てられるようになるだろう。外部からの継続的資金調達に依存せず、事業収益で自らの推論コストを賄うことが可能になる。
この転換はエージェントにとって特に重要だ。推論コストを自ら賄えないエージェントは実験的プロダクトに過ぎないが、収益を上げて自らの運用費を支払えるエージェントこそ、初めて真正な独立経済主体へと近づき始める。
ただし、このモデルが機能する前提は、確かな収益ループの存在である。「将来のコンピュート権利」の裏側には、誰かが納入義務を負うという事実がある。また、コンピュートの納入自体は日々コストを伴う。したがって、真に答えるべき問いは以下の通り:誰がコンピュートの提供を担うのか? 推論費用を実際に負担するのは誰か? 収益がコストをカバーできない場合、コンピュート権利はどのように償還されるのか?
これらの問いに信頼できる答えがなければ、「コンピュート資産」と称されるものは、結局ただのパッケージ化されたIOU(借用証券)に過ぎなくなる可能性がある。
コンピュートは石油のように標準化できるか?
コンピュート・ファイナンスが直面する最大の課題の一つは、コンピュートそのものが極めて非標準化である点だ。
原油1バレルは品質に差があっても、全体としてはベンチマーク価格体系で取引可能だが、コンピュートははるかに複雑だ。H100とB200は等価ではなく、同一チップでも演算精度によって性能が異なり、実際のAIワークロードはVRAMやネットワーク、通信効率など多くの要因に左右される。
さらに厄介なのは、チップの更新が極めて速い点だ。今日のフラッグシップGPUは数年後には中級製品にすぎなくなるかもしれない。基盤資産が絶えず変化するなら、金融契約の決済基準として何を採用すべきか?
しかし、マイニング市場はすでに同様の問いに答えている。ビットコインマイナーも世代やエネルギー効率・コスト構造が異なるが、「ハッシュプライス」はすべてのマイナーを完全に同一化しようとせず、統一された基準指標を設け、各ハードウェアがそのベンチマークを中心に割引・プレミアムを形成する仕組みを採用している。
金融市場は、長年にわたりこうした非標準化商品を同様の方法で扱ってきた。例えば、品質の異なる原油や地域ごとの電力も、あるベンチマークを中心に価格体系を形成している。
コンピュートも同様の構造へと向かう可能性が非常に高い:基準となるGPUまたは標準化された計算単位を選定し、決済可能なベンチマークを確立したうえで、異なるハードウェアがその周辺で取引されるようにする。本当に価値あるインフラは、すべてのGPUが同一であることを証明することではなく、市場が受け入れ可能な割引・プレミアム・ベーシスの体系を構築することにある。
なぜ今なのか?
最も直接的な理由は、AIがコンピュートをますます希少資源に近づけていることだ。需要は急増し、供給拡大には巨額の資本支出が必要で、価格は明らかに変動的である。歴史的経験から、こうした資産は最終的に独自の金融市場を発展させる傾向がある。
暗号資産業界が得意とする分野は、まさにこのシステムに必要なインフラ——プログラム可能な権利、透明な担保、オープンな市場——と一致している。
さらに重要なのは、AIエージェントがコンピュート・ファイナンスの最も自然なユーザーとなり得る点だ。エージェントにはオフィスも不要であり、従来型の従業員を雇う必要もない。その主要コストは推論である。エージェントにとって、コンピュートは同時に給与・家賃・原材料に相当する。
したがって、エージェントで真正に構成される経済は、長期的には企業向けクレジットカードや月額クラウドサービス料金に頼ることは困難である。ソフトウェアが直接保有・獲得・使用できるコンピューティング資産が必要となる。
この観点から、コンピューティング市場は金融化への道の途中段階に既に達している可能性がある。スポット市場は既に存在し、価格基準が形成されつつあり、取引所がその拡張を模索している。
0Gはこのシステムをどのように理解しているか?
0Gはこのコンピューティング金融システムの基盤層に位置付けられ、関連する2つの製品をリリースした。
Ascendは0Gエコシステムの流動性ステーキング製品である。ユーザーが0Gをステーキングするとa0Gが付与され、DeFiへの継続参加とステーキング収益の維持が可能になる。またa0Gは、後にコンピューティング関連資産を発行する基盤でもある。
Infinite AI(iAI)は、2024年9月29日にローンチ予定のコンピューティング連動型デジタル資産である。ユーザーはa0Gを用いてiAIを発行でき、対象iAIをステーキングすることで、0Gプライベートコンピューターおよび0Gアプリなどのエコシステム製品で利用可能なコンピューティングクレジットを獲得できる。初期設計では、対象iAIのステーカーは、製品規約に基づき毎日一定量の利用価値相当のコンピューティングクレジットを受け取れる。
このプロセスは「0Gをステーキング→a0Gを取得→iAIを発行→iAIをステーキング→コンピューティングを獲得→AIを利用する」で要約できる。
0Gの枠組みにおいて、Ascendはステーキング・流動性レイヤーを担い、iAIはコンピューティング権利に対応し、実際に消費されるコンピューティングクレジットは金融資産と実際のAI利用需要を結ぶ役割を果たす。
チームおよび早期投資家のトークン解除が1年延期
製品面の進捗に加え、0G財団はチームおよび早期投資家のトークン解除スケジュールも調整した。これらのトークンは総供給量の44%を占め、初回解除日は2026年10月22日から2027年10月22日に延期された。その後の放出は従来通り毎月線形で継続し、2029年9月に完了する。総配分量は変更されない。
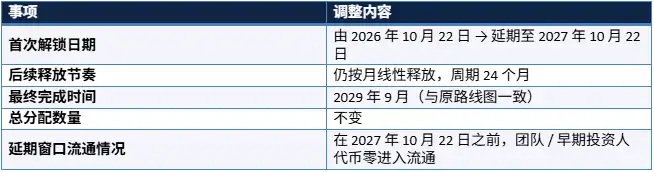
つまり、当該トークンは2027年10月22日以前に流通しない。この調整は短期~中期の流通供給ペースを変更するものであり、総供給量や最終解除時期には影響しない。
コンピューティング能力が新たな金融プリミティブになりつつある
過去、「ハードウェアのトークン化」や「GPU担保クレジット」などの概念が市場に登場したが、これらは多くが孤立した製品を指すに過ぎず、完全な市場ではない。
いわゆる「コンピューティングファイナンス」とは、より広範なカテゴリーを提唱しようとする試みである:コンピューティング能力は、AI企業にとって単なるコスト項目ではなく、独立した資産クラスとしての潜在力を秘め始めている。
スポット取引、価格基準、コンピューティング権利、リターン商品、デリバティブが最終的に統合されれば、コンピューティング市場はエネルギー・コモディティ市場に類似した金融システムを徐々に形成する可能性がある。
この市場はまだ極めて初期段階であり、標準化・納入責任・信用リスク・流動性・規制など多くの重要課題が未解決のままである。
しかし少なくとも一点は明確になりつつある:AIがソフトウェア業界から新たな経済インフラへと拡大するにつれ、コンピューティング能力自体も技術的資源から、価格付け・調達・リスク管理が必要な資産へと徐々に変容している。