Ricerca Tiger: Rapporto sugli investimenti nel settore delle criptovalute, Q3 2026
 Tapbit Wire
Fonte dati: RootData
Punti chiave
Il numero di operazioni di fusione e acquisizione rimane stabile, ma le grandi acquisizioni lasciano spazio a transazioni più piccole, con acquirenti che privilegiano capacità specifiche come licenze, pagamenti e trading istituzionale.
L’influenza dei principali venture capitalist sui termini degli accordi è diminuita, mentre gli investitori strategici sono diventati più attivi, inclusi i fondi di venture capital delle exchange centralizzate che mirano ad espandere le proprie piattaforme e gli ecosistemi delle blockchain pubbliche tramite investimenti.
I round seed e altri round iniziali si sono ridotti, con il capitale concentrato su società Series A-C già validate da ricavi e licenze.
Il finanziamento azionario da venture capital è diminuito, mentre si sono ampliati i metodi di finanziamento basati sul flusso di cassa, tra cui emissione di obbligazioni, linee di credito e quotazioni SPAC.
Il capitale è concentrato su ambiti legati alla finanza tradizionale e alle applicazioni nel mondo reale, come pagamenti, stablecoin, titoli tokenizzati e infrastrutture correlate all’IA, anziché su ecosistemi blockchain isolati.
1. Rimbalzo del mercato, opportunità spostate verso il lato istituzionale
Nel Q3 2026 il sentimento del mercato delle criptovalute è passato dalla paura all’avidità.
Dopo due trimestri consecutivi di calo nella prima metà dell’anno, Bitcoin è salito del 43% nel Q3, registrando la migliore performance trimestrale dal 2017. L’ETF statunitense su Bitcoin ha registrato un afflusso netto di 6,34 miliardi di dollari. L’indice di paura e avidità, che era stato in uno stato di estrema paura per tutta la prima metà dell’anno, è entrato nella zona di avidità il 20 agosto ed è rimasto a quel livello per gran parte di settembre.
Tuttavia, gli importi dichiarati delle transazioni indicano che questo rimbalzo non si è tradotto in maggiori investimenti nelle aziende crypto.
I fondi tornati con l’aumento dei prezzi sono confluiti direttamente negli asset crypto stessi, mentre gli investimenti societari, che bloccherebbero i capitali per anni, non hanno seguito i cambiamenti di breve termine del sentimento.
2. Cinque cambiamenti chiave nel Q3
Fusioni e acquisizioni: passaggio da operazioni espansive ad acquisizioni di capacità
Mercato VC: declino dei lead investor, ascesa del capitale strategico
Fasi di finanziamento: cautela nei round iniziali, attenzione alle aziende consolidate
Metodi di finanziamento: quotazioni e finanziamenti obbligazionari superano quelli azionari
Settori: capitale concentrato nelle infrastrutture che collegano la finanza tradizionale
2.1. Fusioni e acquisizioni: passaggio da operazioni espansive ad acquisizioni di capacità
Il numero di operazioni M&A nel Q3 è rimasto stabile rispetto al primo semestre, ma la dimensione delle transazioni è calata significativamente.
Le operazioni M&A sono state 39 nel Q1, 36 nel Q2 e 37 nel Q3, mentre la dimensione delle transazioni è diminuita. Secondo Architect Partners, società indipendente che monitora le transazioni crypto, le operazioni M&A crypto nel Q3 sono calate del 7% su base mensile, con importi ridotti dell’83%.
Il calo della dimensione delle transazioni è dovuto a un cambio di target: nella prima metà dell’anno il mercato era guidato da acquisizioni integrali per lanciare nuove linee di business (es. l’acquisizione da 1,8 miliardi di dollari di BVNK da parte di Mastercard); nel Q3 invece le acquisizioni miravano a colmare lacune nelle attività esistenti degli acquirenti.
Circle ha concordato l’acquisizione della società singaporeana di pagamenti transfrontalieri Tazapay; MoonPay ha concordato l’acquisizione di North Capital, detentore di una licenza statunitense per titoli; BitGo ha acquisito il business istituzionale di trading di NYDIG.
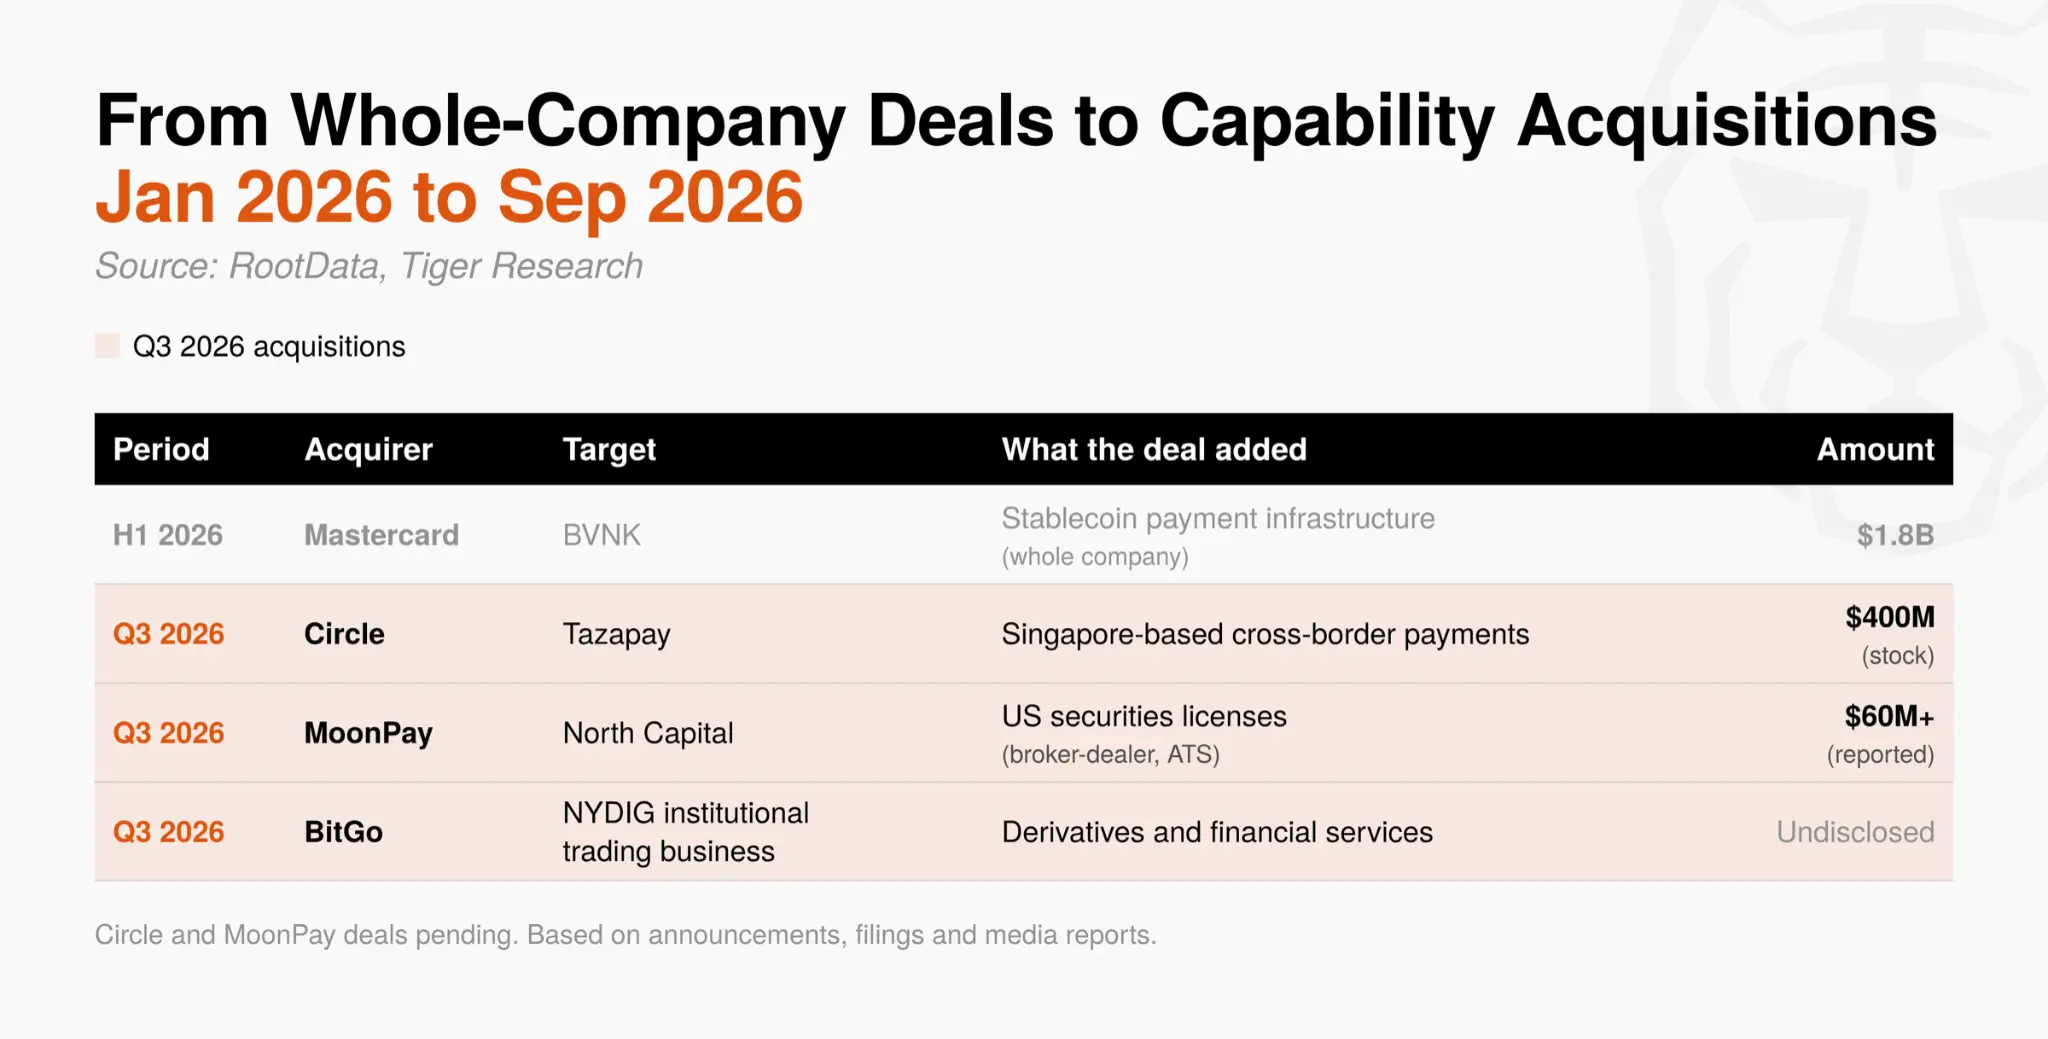
Ottenere una licenza e dimostrare internamente una capacità richiede molto tempo, mentre le acquisizioni consentono di ottenerle immediatamente. In una fase in cui le strutture operative del settore sono ancora in via di definizione, questo risparmio di tempo è diventato un vantaggio competitivo. L’attenzione nelle operazioni M&A sta rapidamente passando dall’espansione in nuovi business all’acquisizione di capacità specifiche.
2.2. Mercato VC: declino degli investitori capofila, crescita del capitale strategico
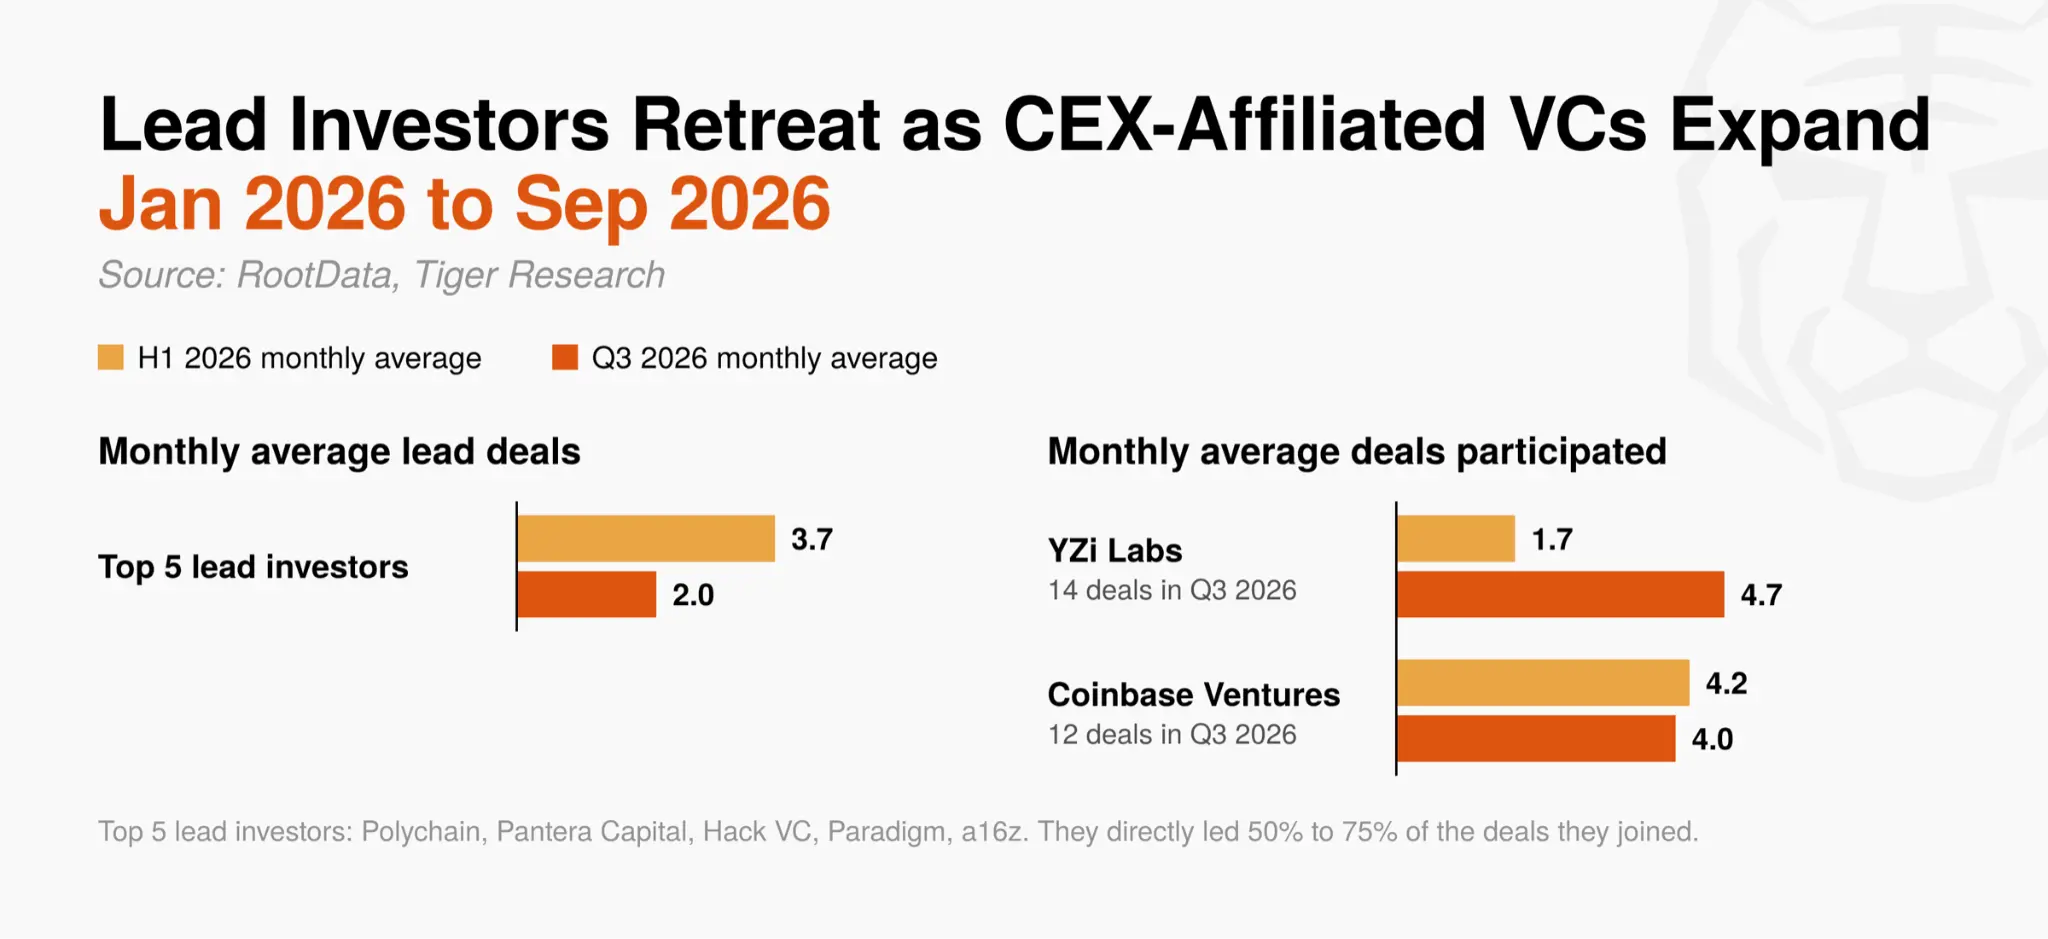
L’influenza dei principali investitori capofila è calata drasticamente. I cinque investitori più attivi dal 2024 (Polychain, Pantera Capital, Hack VC, Paradigm e a16z) hanno guidato in media 2,0 transazioni al mese nel Q3, contro le 3,7 del primo semestre.
Queste società guidavano in precedenza dal 50% al 75% delle transazioni a cui partecipavano, fissando anche i riferimenti di valutazione del mercato, ma il loro controllo sui round si sta indebolendo.
Al contrario, YZi Labs (ex Binance Labs) ha partecipato a 14 transazioni, quasi il triplo della media mensile del primo semestre, seguita da Coinbase Ventures con 12 transazioni.
L’aumento della partecipazione dei VC delle exchange centralizzate dipende dai loro obiettivi di investimento strutturalmente diversi: i VC finanziari perseguono guadagni in conto capitale tramite apprezzamento azionario o patrimoniale, mentre i VC delle exchange centralizzate possono ottenere volume aggiuntivo di scambi e nuovi utenti quando i progetti del loro portafoglio vengono quotati sulle proprie piattaforme o blockchain pubbliche (es. BNB Chain o Base).
Pertanto, anche con incertezze su prezzi e valutazioni, queste istituzioni hanno motivazioni chiare per continuare a investire. Il risultato è che i round del Q3 riflettono maggiormente l’influenza di investitori strategici volti ad ampliare le proprie piattaforme, piuttosto che quella di investitori finanziari che fissano i prezzi.
Il mercato VC nel Q3 mostra un passaggio: dagli investimenti finanziari orientati a rendimenti elevati alle sinergie aziendali ed ecologiche generate dagli investimenti strategici.
2.3. Fasi di finanziamento: cautela nei round iniziali, attenzione alle aziende consolidate
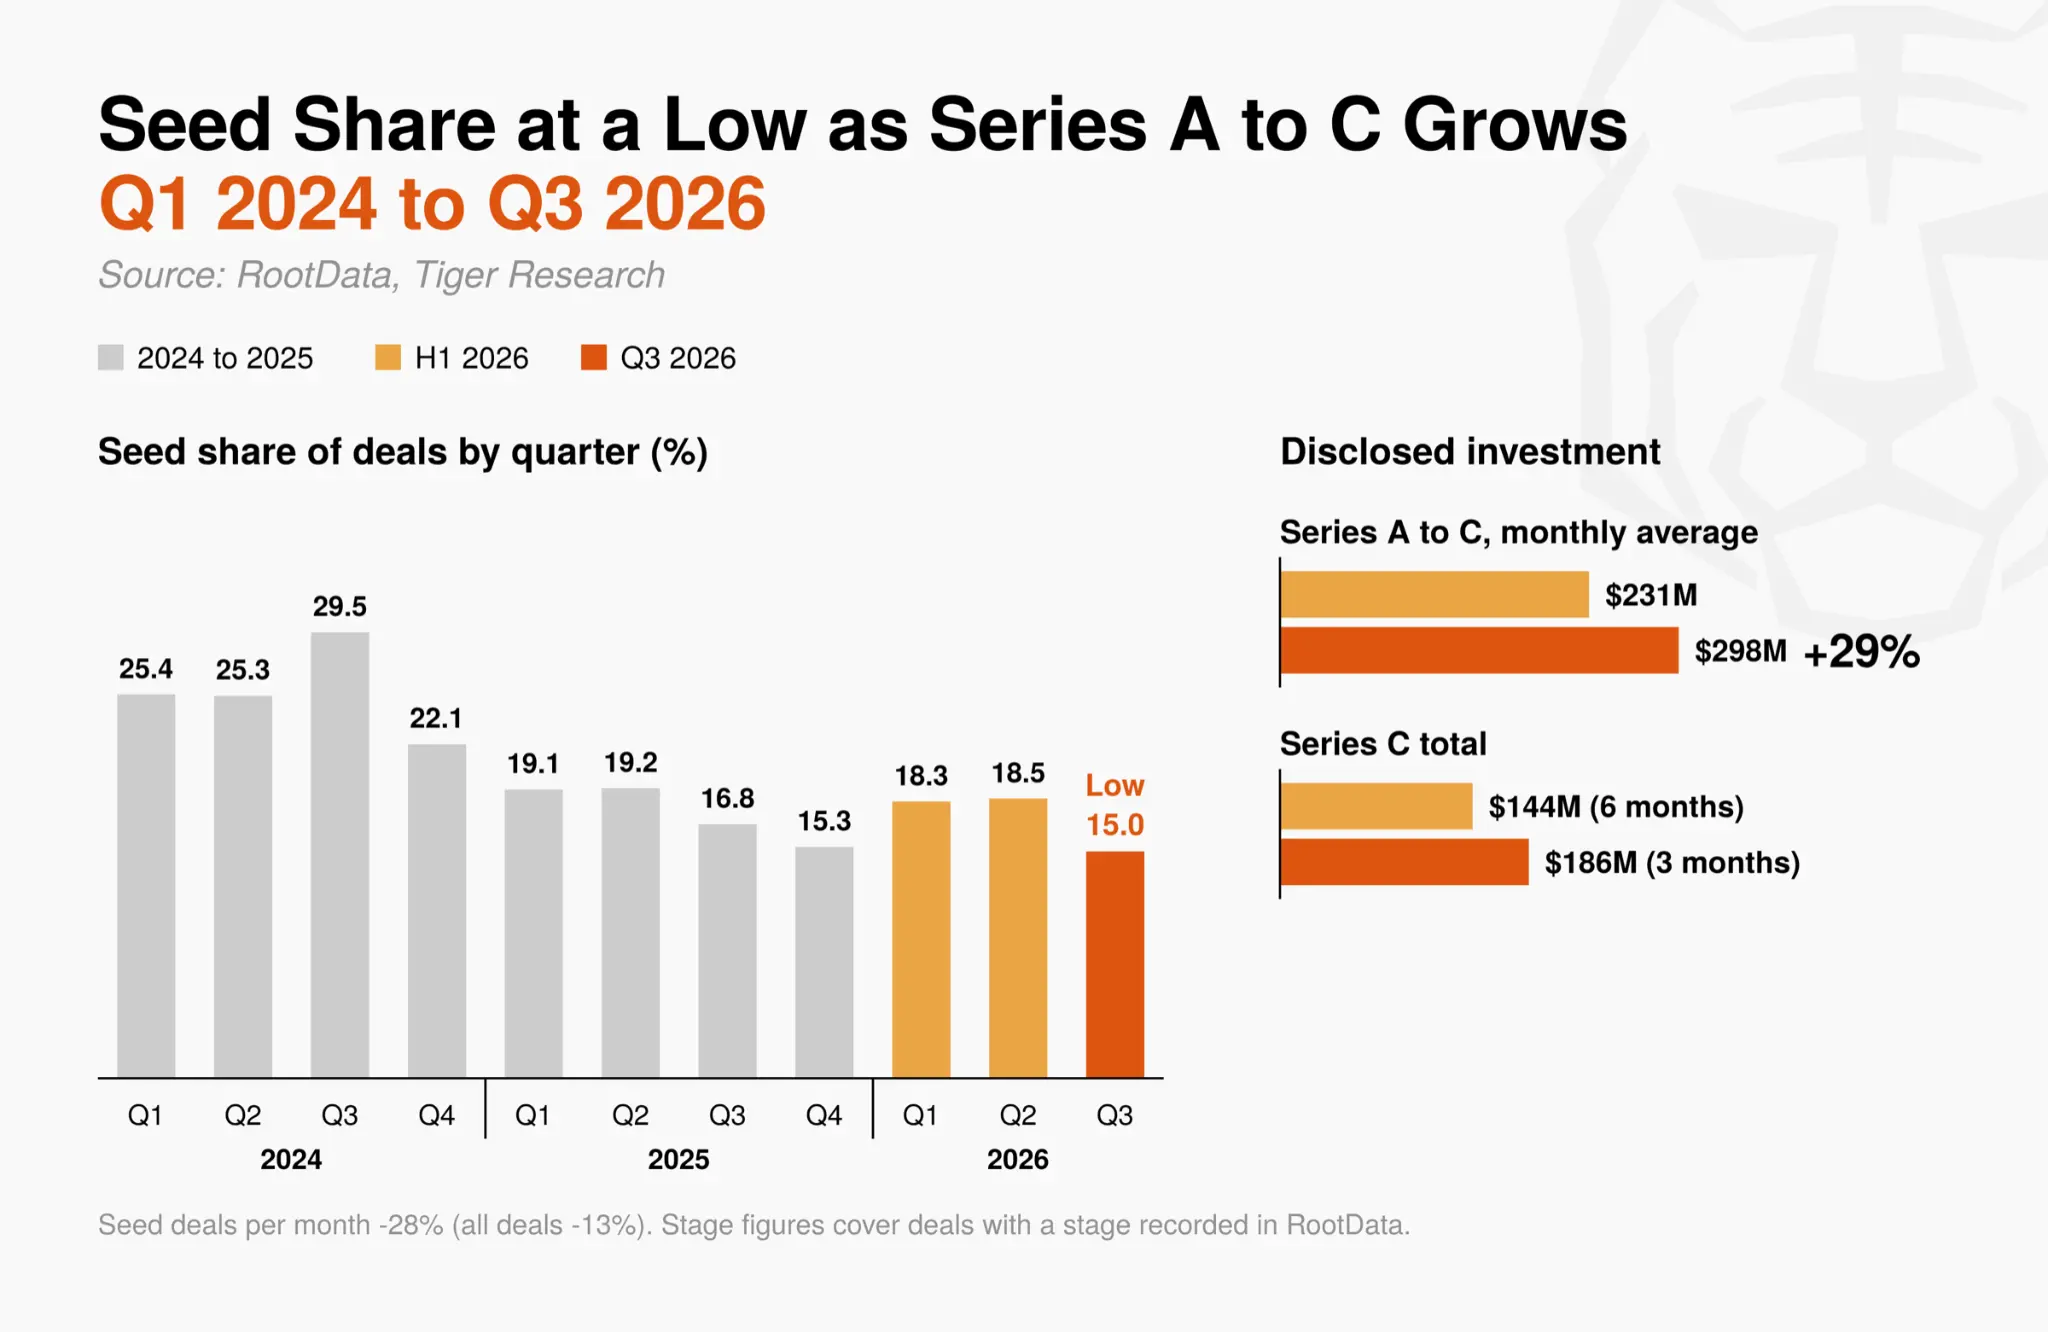
Gli investitori sono riluttanti ad assumersi rischi non dimostrati. I round seed hanno rappresentato il 15,0% di tutte le transazioni, la quota trimestrale più bassa dal 2024. Il numero medio mensile di transazioni seed è diminuito del 28%, oltre il doppio del calo complessivo delle transazioni (-13%).
Gli investimenti dichiarati da Serie A a C sono aumentati del 29% su base mensile; i finanziamenti di Serie C nel Q3 da soli hanno superato il totale del primo semestre.
Gli investimenti early-stage distribuiscono capitali su molti piccoli progetti, contando su pochi casi di successo per rendimenti elevati. Per funzionare, questo modello richiede che investitori successivi acquistino azioni o token a valutazioni crescenti.
Con la maggiore cautela degli investimenti corporate nel Q3, le aspettative di mercato su tali investimenti successivi sembrano indebolirsi. Gli investitori hanno spostato l’attenzione sui round di espansione per aziende già validate da ricavi e accordi di licenza.
Jeeves ed EDX Markets hanno entrambi completato finanziamenti di Serie C nel Q3: sono società di infrastruttura per pagamenti e trading, coerenti con questa tendenza. Gli standard di investimento stanno passando dai tempi di emissione dei token alle prove reali di business.
2.4. Metodi di finanziamento: quotazioni in borsa e finanziamenti obbligazionari superano quelli azionari
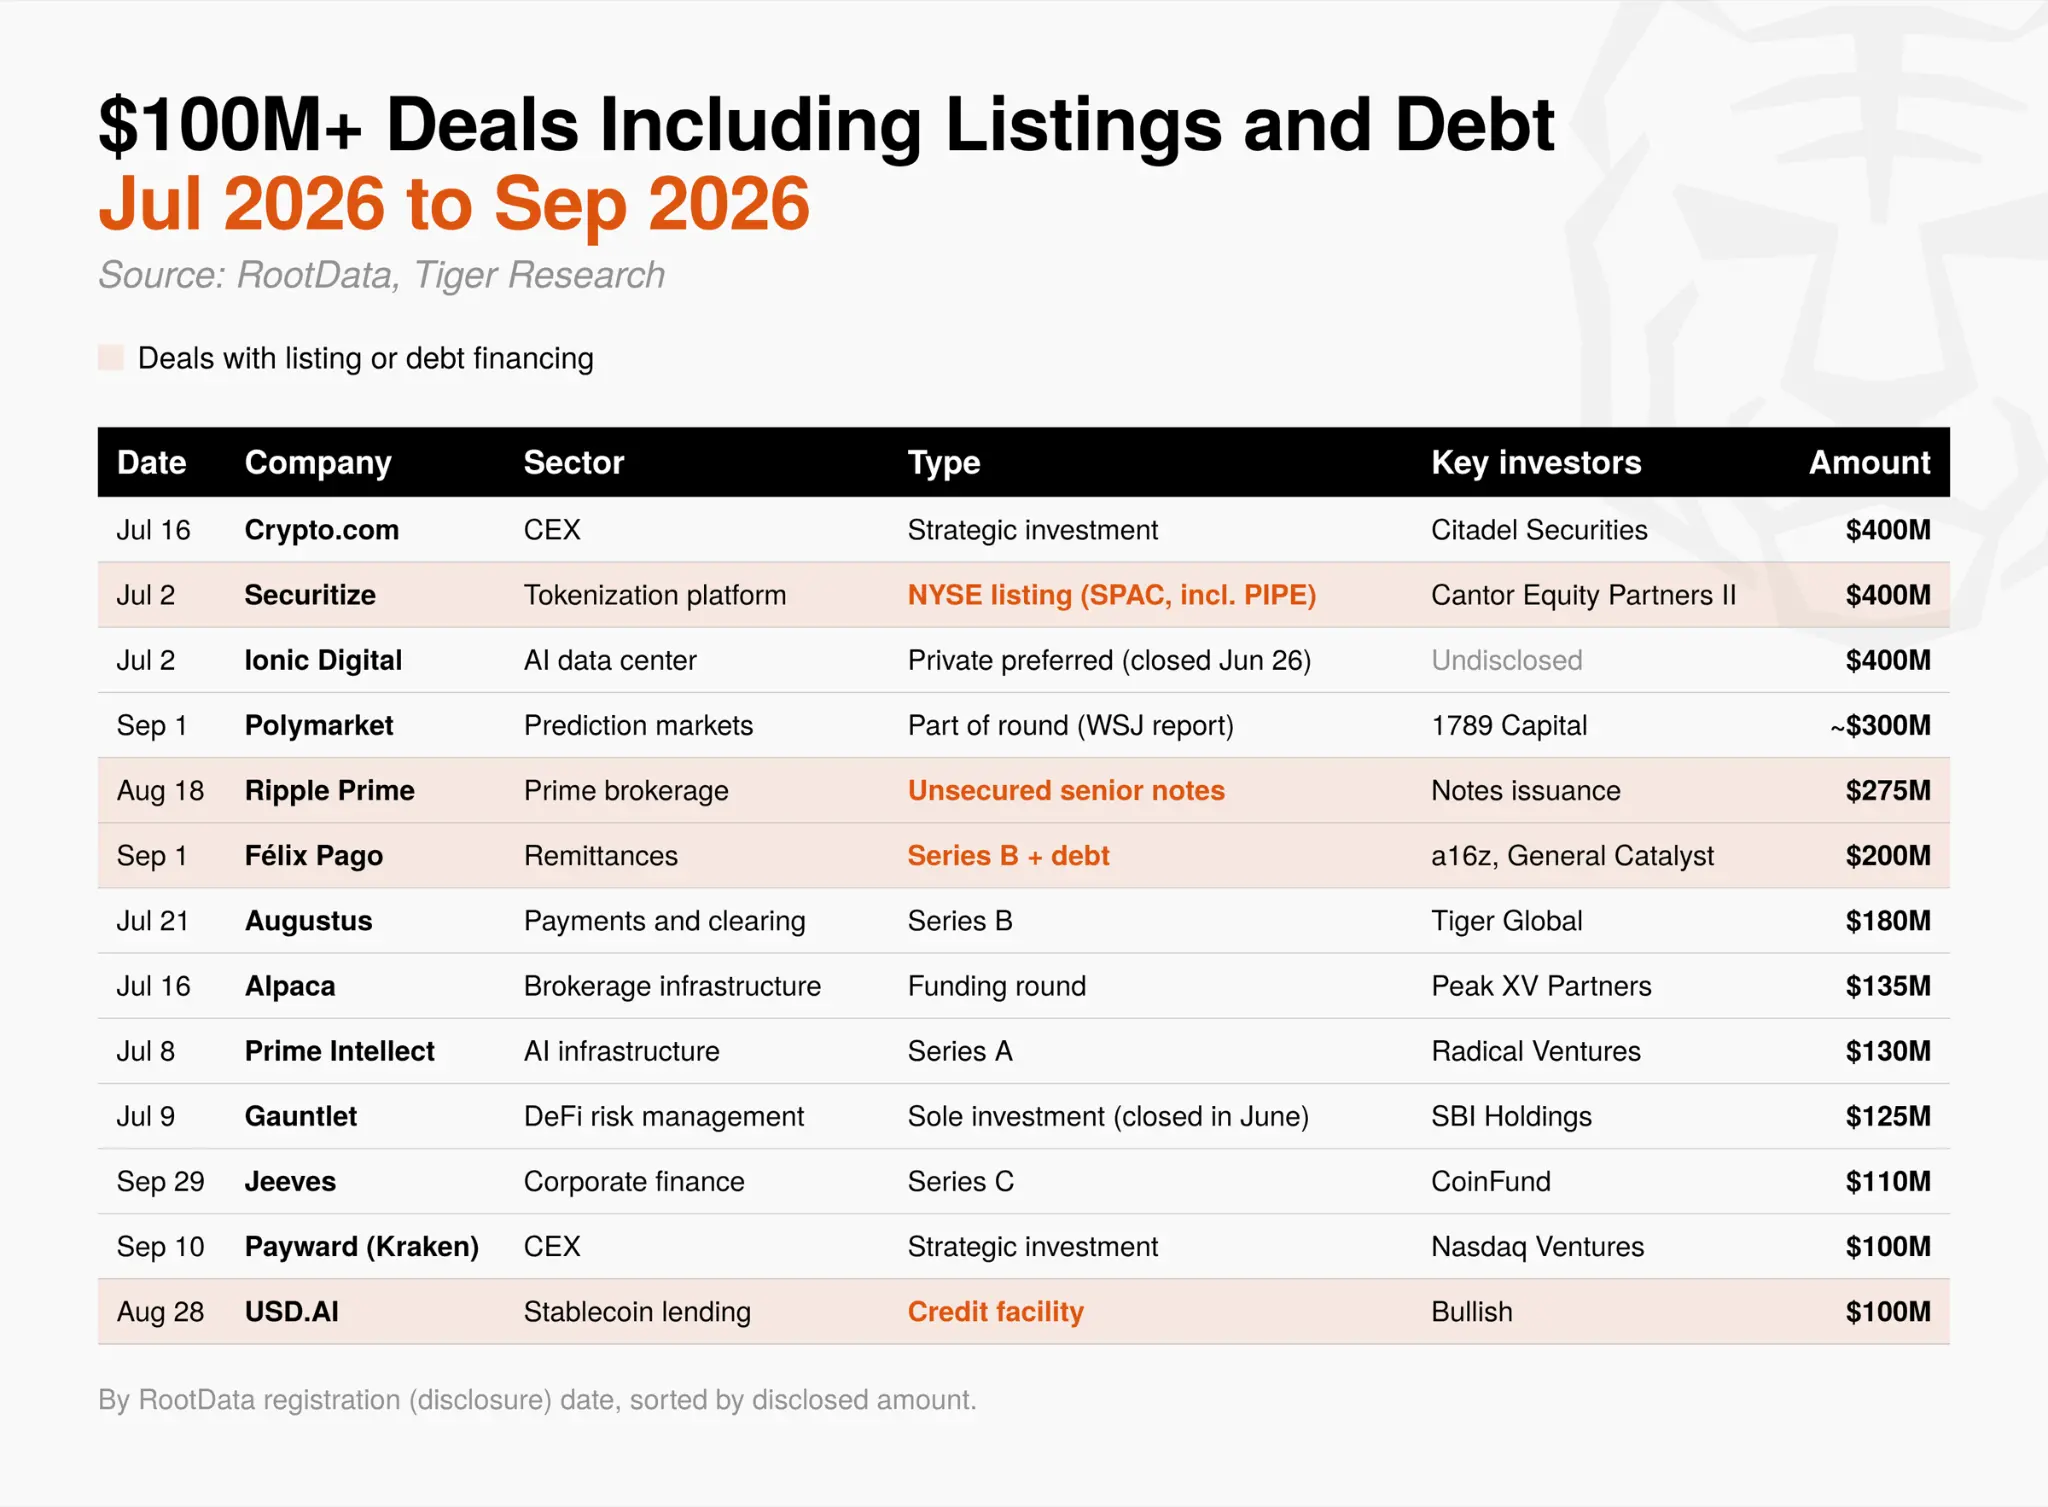
Nel Q3, ingenti capitali sono giunti anche da fonti esterne al venture capital azionario. Tra le 13 transazioni superiori a 100 milioni di dollari, quattro hanno riguardato quotazioni in borsa o finanziamenti obbligazionari.
Securitize è quotata sul NYSE tramite fusione con una SPAC, mentre Ripple Prime ha emesso obbligazioni senior non garantite per 275 milioni di dollari. Su base mensile, i finanziamenti azionari da venture capital e strategici sono diminuiti del 24%, mentre i finanziamenti obbligazionari sono saliti da 70 a 190 milioni e i fondi raccolti sul mercato pubblico da 80 a 150 milioni.
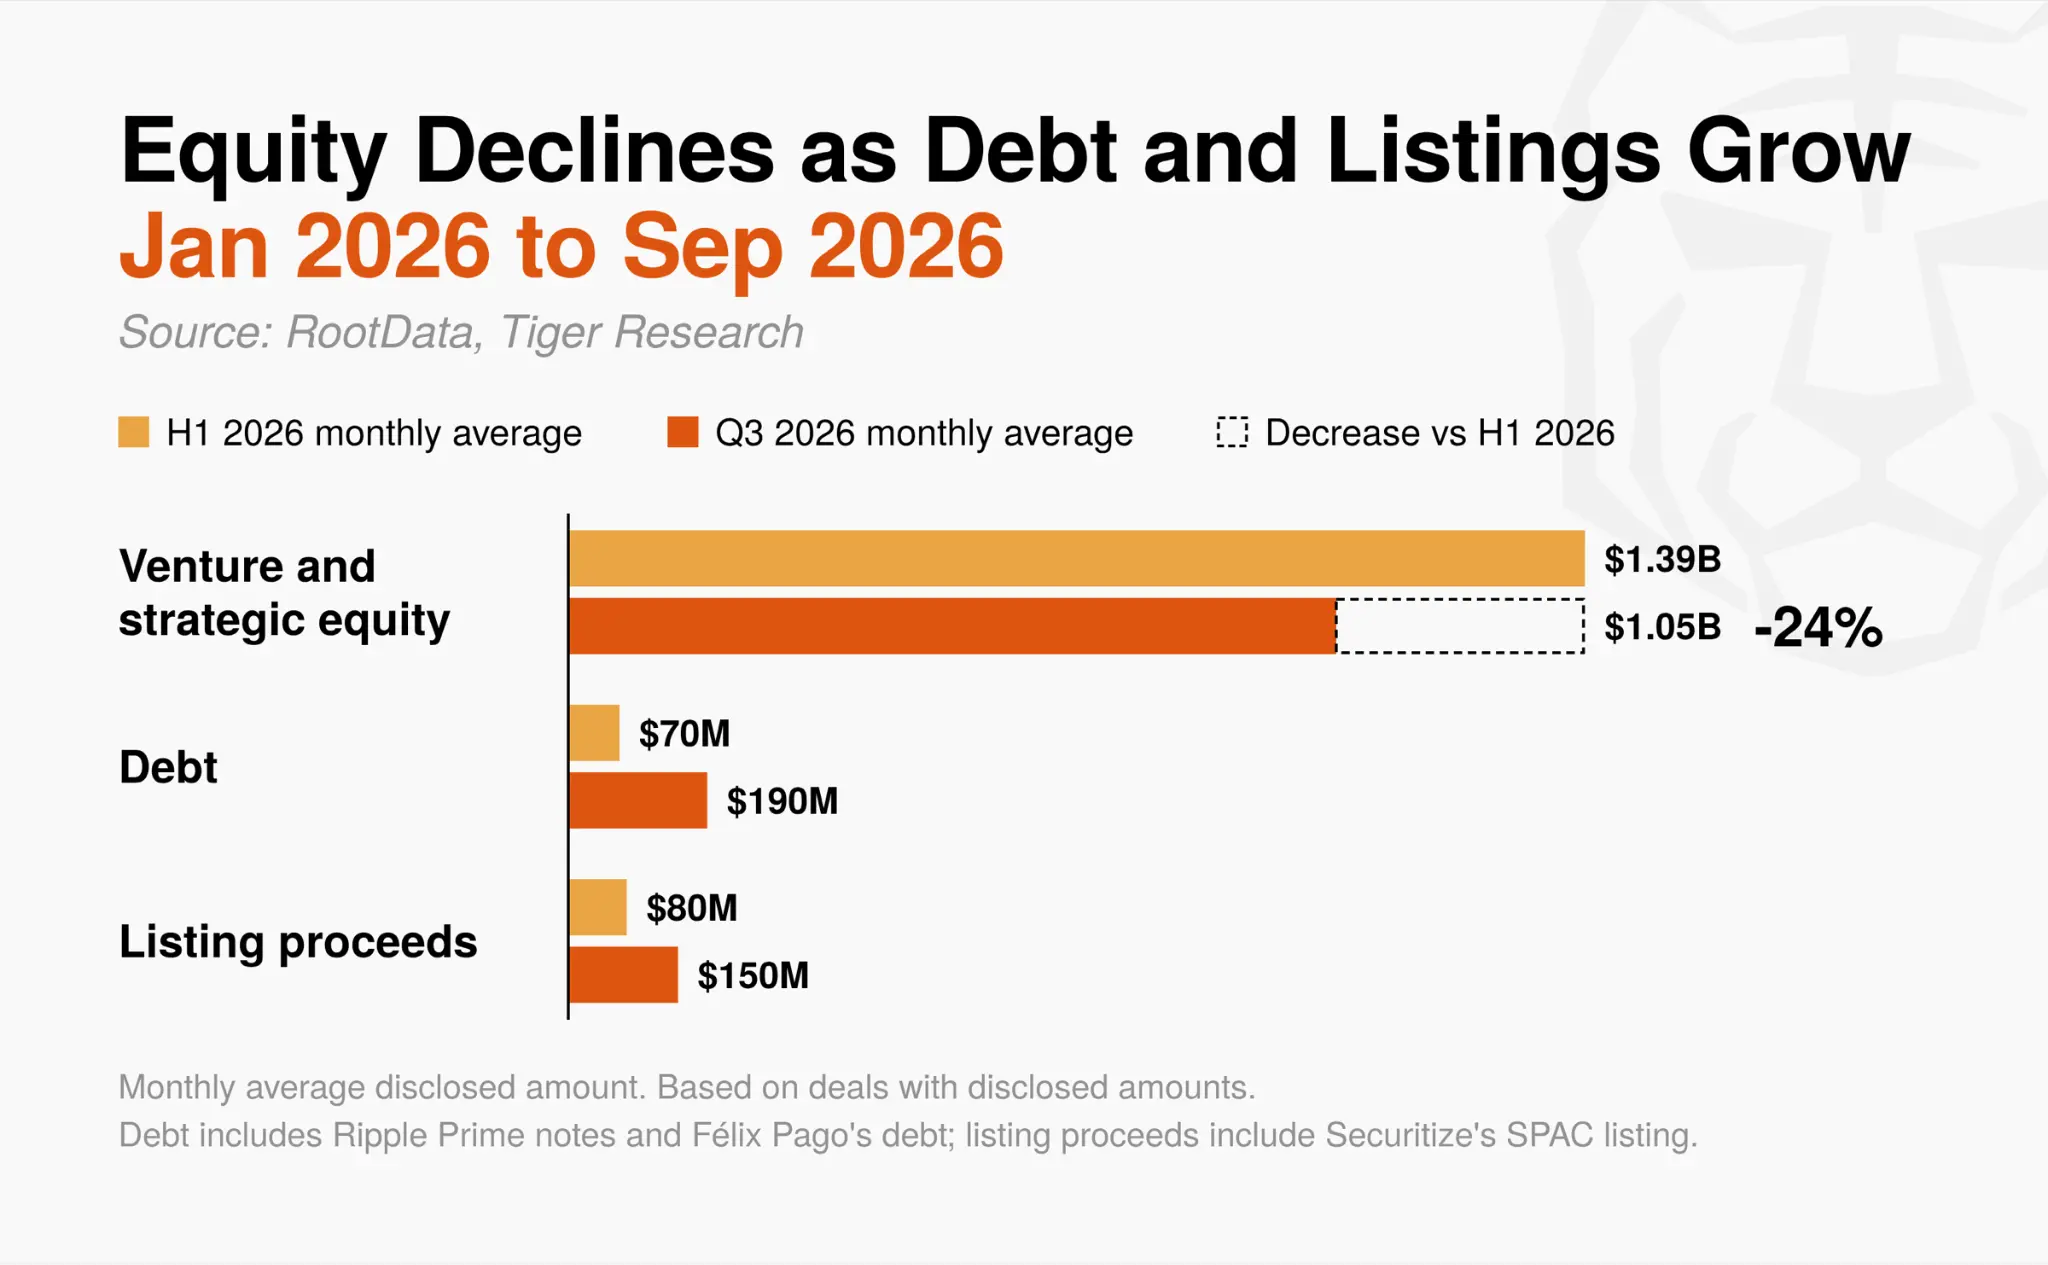
Obbligazioni e quotazioni richiedono capacità di rimborso o valutazioni fornite dal mercato pubblico. Nel primo semestre, i finanziamenti obbligazionari provenivano principalmente da società finanziarie Bitcoin, come Metaplanet che ha preso in prestito per acquistare Bitcoin.
Nel terzo trimestre, società con flussi di cassa positivi — broker prime, servizi di money transfer e lending di stablecoin — hanno preso in prestito per espandere le attività. La base per il rimborso è passata dai prezzi del Bitcoin ai flussi di cassa aziendali. Alcune aziende possono ora finanziarsi come imprese ordinarie, riducendo il ruolo dei VC a fasi early-stage.
2.5. Settori: capitale concentrato sull’infrastruttura legata alla finanza tradizionale
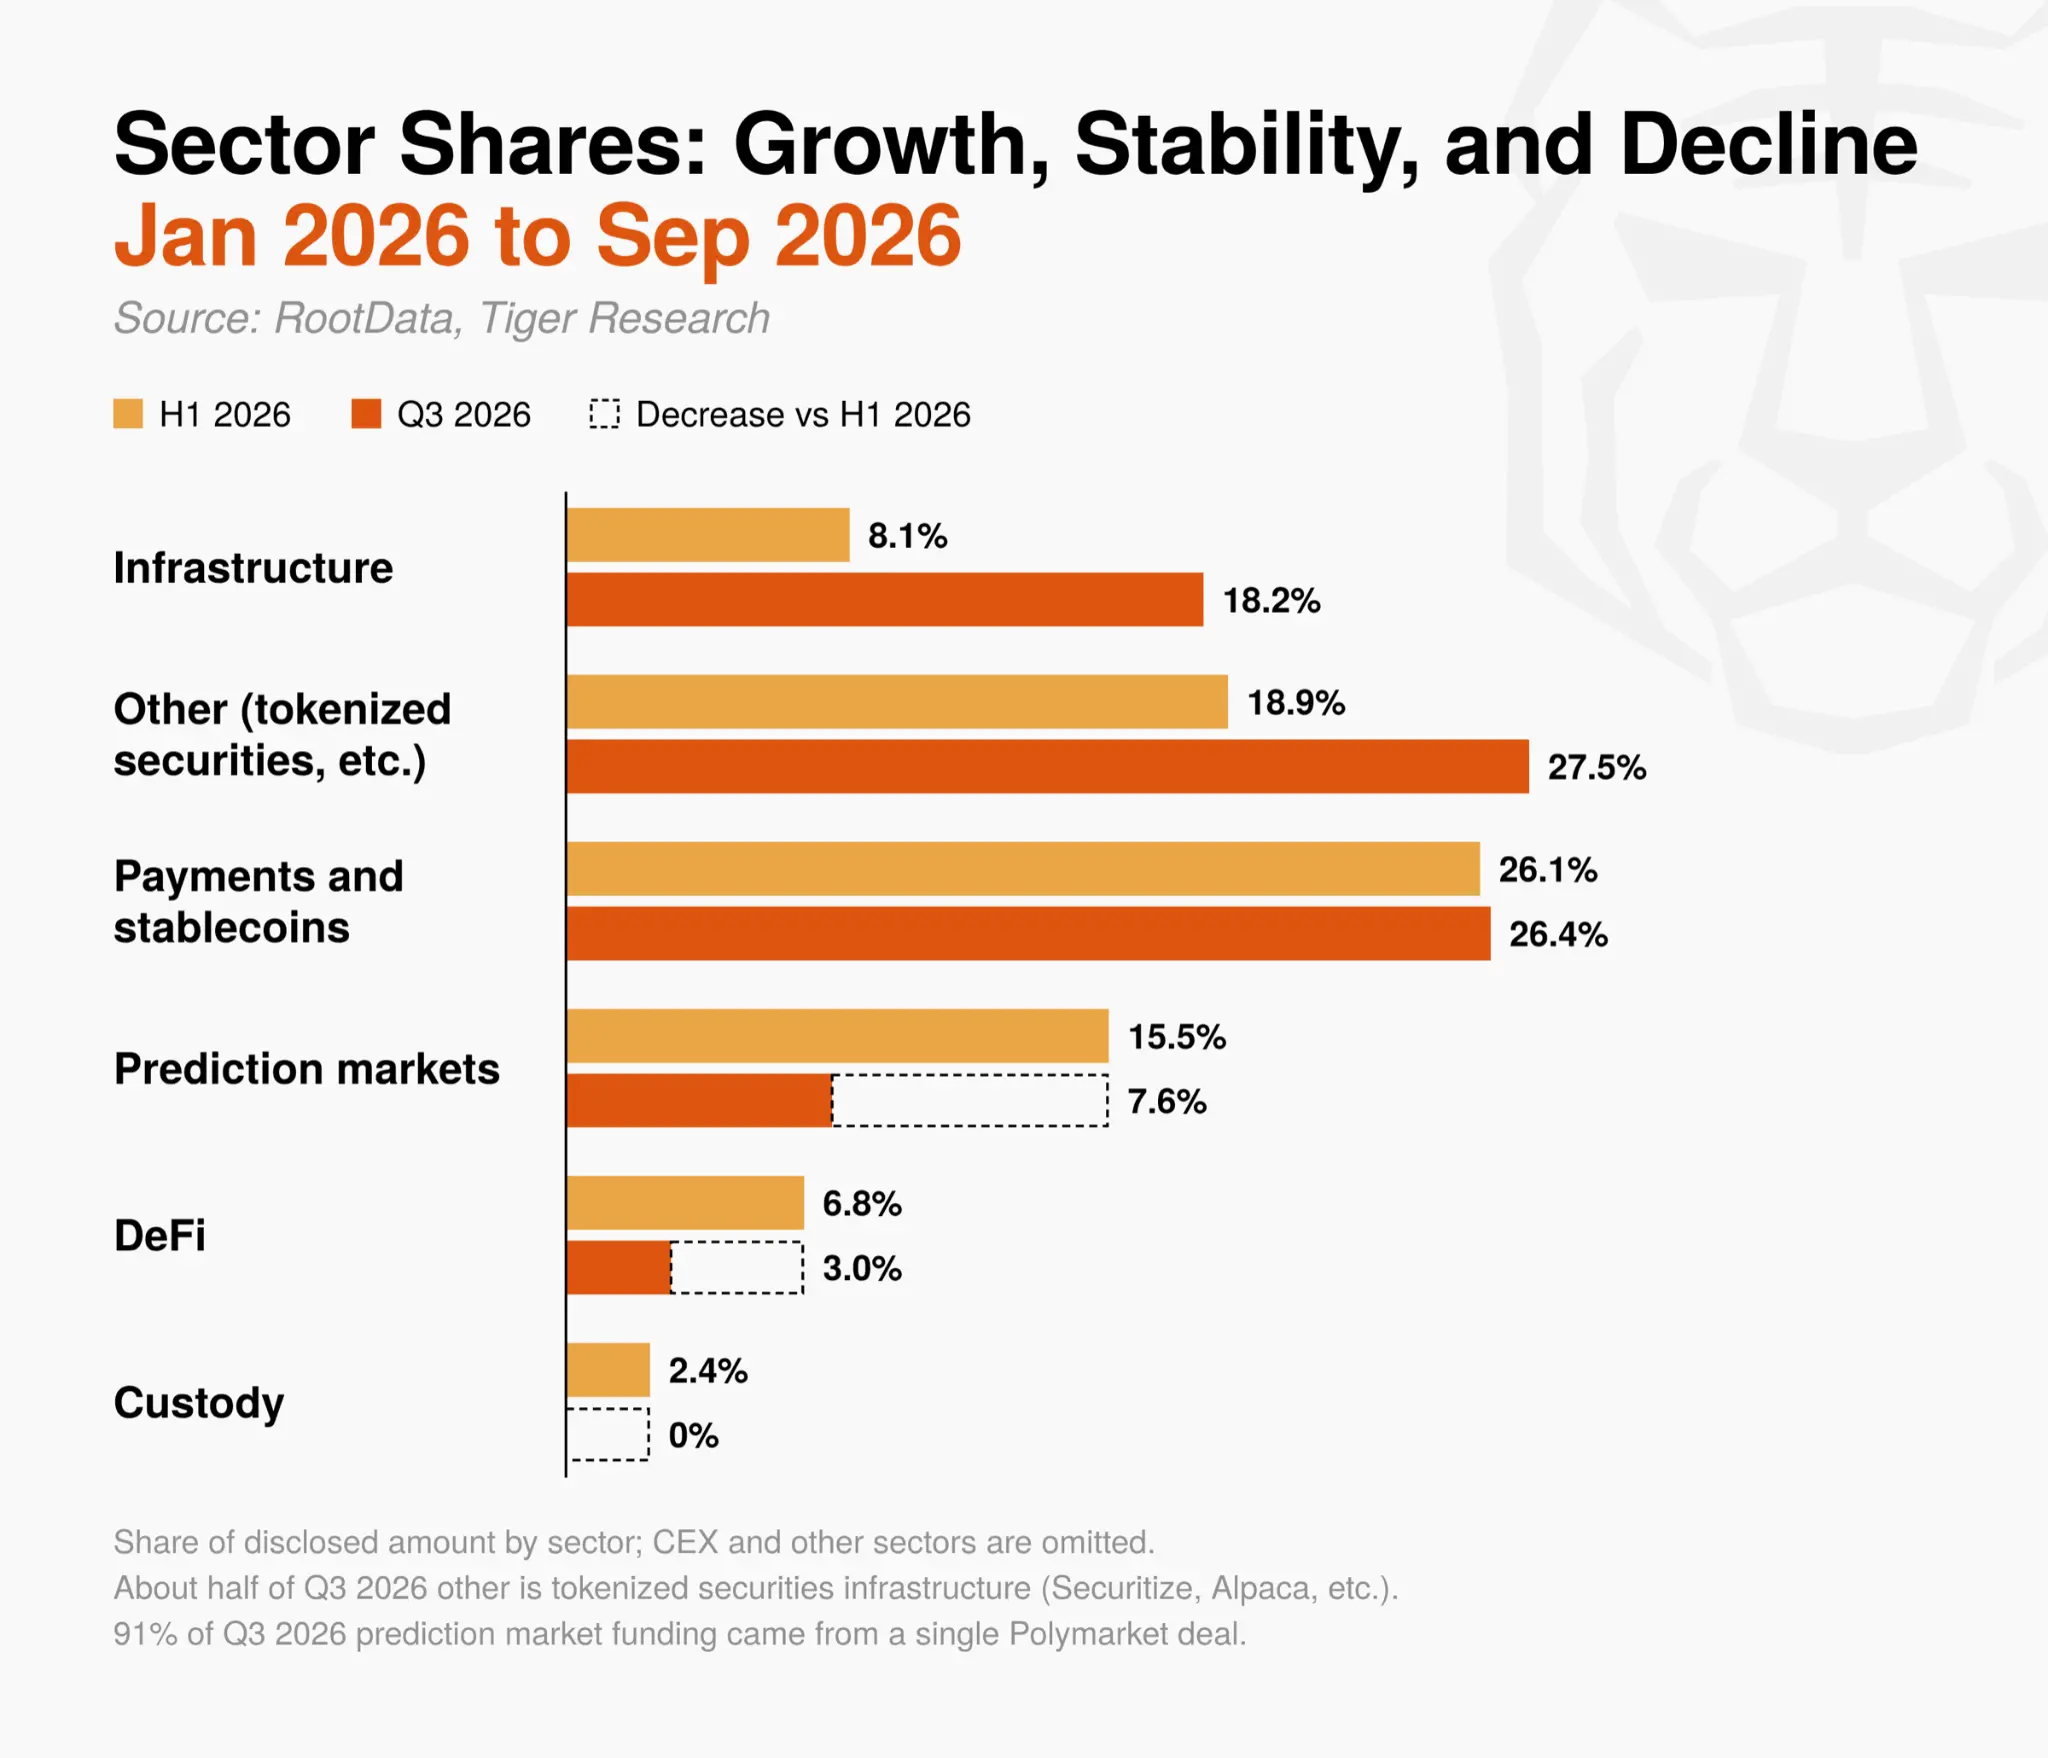
Per settore, nel terzo trimestre i capitali sono affluiti verso aree di collegamento tra finanza tradizionale ed ecosistema crypto, non verso nuovi protocolli di layer 1 e layer 2.
La quota del settore infrastruttura negli investimenti dichiarati è più che raddoppiata, passando dall’8,1% del primo semestre al 18,2%. La crescita deriva da transazioni legate all’IA, non da nuove mainnet blockchain. Esempi principali: Ionic Digital, che ha riorientato il business verso data center IA, e Prime Intellect, società di infrastruttura per addestramento IA.
Circa metà del capitale classificato come «altro» è affluito nell’infrastruttura per titoli tokenizzati, come Securitize e Alpaca. Pagamenti e stablecoin sono stati l’unico settore a mantenere una quota costante.
Al contrario, i settori meno legati alla finanza tradizionale hanno attratto molto meno capitale. Nel mercato delle previsioni, un’unica transazione di circa 300 milioni da Polymarket ha rappresentato il 91% degli investimenti del trimestre. Gli investimenti DeFi sono calati del 71% e il numero di transazioni è sceso, lasciando solo il 3,0% del totale. La maggiore transazione DeFi è stata Cari Network, una rete di deposito token supportata da banche regionali statunitensi. Non ci sono stati nuovi investimenti nello spazio custody: l’attività si è limitata a integrazioni tra aziende mature, come l’acquisizione da parte di BitGo del business di trading di NYDIG.
Nel terzo trimestre, i capitali sono affluiti esclusivamente ad aziende mature già in possesso di licenze e approvazioni regolatorie, o a progetti associati a istituzioni finanziarie tradizionali come le banche. Gli investimenti si sono chiaramente spostati dalla costruzione di nuovi ecosistemi crypto ai canali di distribuzione e all’infrastruttura necessari per l’ingresso dei capitali della finanza tradizionale nel mercato crypto.
3. Implicazioni per i vari partecipanti al mercato
Nonostante il recupero dei prezzi, i capitali affluiti alle aziende crypto sono rimasti limitati nel terzo trimestre. I capitali hanno cambiato obiettivo: acquisizioni minori in grado di potenziare capacità specifiche hanno sostituito le grandi operazioni, e gli investitori strategici che mirano ad espandere le proprie piattaforme sono diventati più rilevanti rispetto agli investitori finanziari leader.
I capitali si concentrano anche su aziende che hanno già dimostrato la propria attività tramite ricavi e licenze, anziché su progetti early-stage. Poiché le tendenze relative al controllo e ai fondamentali illustrate nel precedente rapporto proseguono, le sezioni seguenti delineano i principali compiti cui devono far fronte i vari operatori di mercato.
3.1 Aziende crypto e fondatori
Prepararsi a cicli di finanziamento iniziale più lunghi: Il calo del numero di round seed nel terzo trimestre è più rapido della media di mercato. Prima del prossimo round, le aziende dovrebbero ricalcolare con prudenza la propria autonomia finanziaria per raggiungere obiettivi specifici, come ricavi, licenze o partnership importanti.
Rivedere i termini degli investimenti strategici: I capitali provenienti da VC affiliate a CEX continuano ad affluire, ma possono includere condizioni, ad es. l’obbligo di utilizzare una specifica CEX o blockchain. Le aziende dovrebbero verificare in anticipo se tali condizioni potrebbero limitare futuri finanziamenti o la vendita dell’azienda.
Sviluppare competenze regolatorie e di licensing: Gli acquirenti recenti privilegiano capacità immediatamente utilizzabili — come licenze per servizi finanziari, reti di pagamento e infrastrutture di trading — rispetto all’acquisto dell’intera azienda. Le aziende che valutano una vendita o una partnership dovrebbero chiarire le proprie capacità chiave e come queste si allineino alle esigenze dei potenziali partner.
Utilizzare metodi di finanziamento più diversificati: Le aziende con flussi di cassa stabili possono considerare strumenti tradizionali, come emissione di obbligazioni o linee di credito, per ridurre la diluizione azionaria.
3.2 Istituzioni finanziarie tradizionali e imprese
Entrare nel mercato tramite acquisizioni: Per nuove attività crypto, acquisire un’azienda specializzata dotata di licenze ed esperienza operativa può essere più efficiente che costruire internamente l’infrastruttura. Le operazioni di M&A su infrastrutture, licenze e capacità di trading continuano a crescere.
Valutare le transazioni sulla base delle condizioni reali: Limitarsi a osservare gli importi dichiarati non indica necessariamente come il mercato valuti tali aziende. Gli acquirenti dovrebbero privilegiare l’allineamento con la propria attività e collaborare con consulenti professionali per verificare se una transazione possa creare valore oltre il prezzo.
3.3 Investitori e partecipanti retail
Fare attenzione alle notizie sui finanziamenti: Gli annunci di finanziamento da parte di VC non devono essere automaticamente interpretati come segnali d’acquisto. Le massicce emissioni di token e gli elevati profitti da trading del passato sono oggi meno probabili; gli investitori retail devono riconoscere che il potenziale di rialzo delle posizioni early-stage è limitato.
Valutare i progetti sui fondamentali: Le valutazioni dovrebbero basarsi sulla struttura dei ricavi, sulla conformità normativa e sui legami con la finanza tradizionale, non sui tempi di emissione dei token o sulle notizie a breve termine.
Il mercato crypto sta superando le aspettative a breve termine, orientandosi verso la dimostrazione di un reale valore e di applicazioni pratiche. Alcuni investitori potrebbero rimpiangere questo cambiamento, ma la transizione del mercato verso un settore industriale può essere considerata uno sviluppo salutare.
Gli operatori di mercato che sapranno riconoscere questo cambiamento strutturale e rafforzare la propria competitività e gestione del rischio saranno meglio preparati alla prossima fase del mercato.
Dati e metodologia
Fonte dati: I dati da gennaio 2024 a settembre 2026 provengono dall’API RootData, per un totale di 3.515 round di finanziamento, etichettati secondo la data di registrazione RootData. Ionic Digital e Gauntlet, completate a giugno ma annunciate a luglio, sono conteggiate nel terzo trimestre. Dei 195 record del terzo trimestre in RootData, due non sono investimenti: una è una collaborazione per il lancio di un DEX tra Robinhood e dYdX Labs, l’altra è l’adesione all’Ethereum Enterprise Alliance; entrambe sono escluse, lasciando 193 transazioni per l’analisi.
Criteri sugli importi: Gli importi riportati nel rapporto corrispondono alla somma degli importi dichiarati; 112 delle 193 transazioni del terzo trimestre sono dichiarate, così come 286 delle 441 del primo semestre. Le transazioni con importi non dichiarati non sono incluse, pertanto il volume effettivo è superiore ai valori indicati. Un round di finanziamento di Raven registrato in RootData ammonta a 90 milioni di dollari, ma è stato escluso poiché la fonte originale ha precisato che tale cifra rappresenta una valutazione, non un importo effettivamente investito.
Importi M&A: Gli importi M&A dichiarati e la percentuale di calo delle operazioni M&A (83%) si basano esclusivamente sulle transazioni con importi registrati in RootData. Transazioni con importi dichiarati ma non registrate in RootData — come Circle e Tazapay (400 milioni di dollari secondo i documenti SEC) e Future Assets e Korbit (circa 141,4 miliardi di won coreani, pari a circa 100 milioni di dollari) — sono menzionate separatamente nel testo. Il confronto sulle M&A del terzo trimestre fa riferimento ai dati trimestrali di Architect Partners.
Tipologie di finanziamento: Le M&A seguono le tipologie di round di RootData. Il fundraising pubblico include IPO, finanziamenti post-quotazione e quotazioni tramite Securitize. Il debito comprende finanziamenti obbligazionari, note Ripple Prime e la componente debitoria dei round Félix Pago. Le vendite di token includono round OTC e pubblici. Tutte le altre transazioni sono classificate come investimenti venture capital ed equity strategici, inclusi casi di acquisto di azioni da azionisti esistenti, come l’acquisto di quote di Dunamu da parte di Hana Financial Group e Samsung Securities nel primo semestre.
Confronto tra primo semestre e terzo trimestre: Poiché i due periodi hanno durata diversa (sei mesi e tre mesi), sia il numero di transazioni sia gli importi sono convertiti in medie mensili per il confronto. I dati del primo semestre sono stati ricalcolati sulla base dei dati successivi di RootData (441 transazioni, precedentemente 435).
Fasi di finanziamento: I dati sono conteggiati per fase (es. seed, serie A-C), includendo solo le transazioni registrate con fase in RootData (143 su 193 transazioni nel terzo trimestre). Ad esempio, il round C di Fasset e il round B di Augustus non compaiono nelle statistiche per fase perché RootData non ne ha registrato la fase.
Classificazione per settore: Ogni transazione è assegnata a un unico settore in base ai tag progetto di RootData, secondo l’ordine di priorità per modelli di business più specifici: mercati predittivi, CEX, custodia, pagamenti e stablecoin, DeFi, gaming, NFT, social & intrattenimento, infrastruttura. Le transazioni importanti senza tag vengono classificate manualmente dopo analisi dell’attività; quelle non riconducibili a nessun settore vengono incluse in «altro».
Partecipazione istituzionale alle transazioni: Transazioni che coinvolgono almeno un investitore classificato da RootData come entità aziendale o istituzionale. Ciò corrisponde al criterio «transazioni che coinvolgono istituzioni finanziarie tradizionali» del rapporto precedente.
Transazioni direttamente coinvolgenti istituzioni finanziarie tradizionali: Transazioni che includono almeno una banca, società di intermediazione mobiliare, società di gestione patrimoniale, operatore di borsa, rete di pagamenti, società di rating creditizio o dati, market maker tradizionale o reparto di investimenti di tali enti. Le transazioni prive di informazioni sugli investitori in RootData non sono incluse nelle statistiche, quindi tale percentuale è conservativa. Ad es., l’acquisizione di azioni Dunamu da parte di Hana Financial Group e Samsung Securities nel primo semestre e l’investimento di una banca regionale statunitense in Cari Network nel terzo trimestre non sono conteggiati per mancanza di dati sugli investitori. Gli investitori identificati tramite riconoscimento testuale sono stati verificati singolarmente; fintech come PayPal, Stripe, Robinhood e Nium non sono considerati istituzioni finanziarie tradizionali.
Verifica delle transazioni chiave: Le transazioni chiave menzionate nel terzo trimestre sono state incrociate con comunicati stampa aziendali, documenti regolamentari e report dei principali media. Le transazioni ancora in fase di accordo (S&P Global con OpenZeppelin, Nasdaq con LeveL Markets, Circle con Tazapay) non hanno ancora completato la consegna.
Indicatori di mercato: I prezzi del Bitcoin e i rendimenti trimestrali si basano sui prezzi di chiusura giornalieri Binance BTC/USDT (UTC). L’indice Crypto Fear and Greed proviene da Alternative.me; i flussi netti degli ETF spot Bitcoin USA sono tratti dai dati SoSoValue citati da Investing.com. Il voto sull’Atto CLARITY e le esenzioni della SEC si basano sui verbali del Senato USA e sulle relative comunicazioni della SEC.