SoFi registra ricavi record, ma il suo motore di crescita rimane il business dei prestiti
 Tapbit Wire
Il 27 ottobre la fintech statunitense SoFi ha pubblicato un report trimestrale sui risultati record e ha nuovamente alzato le previsioni di ricavi annuali. L'app include depositi, investimenti e carte di credito, ma il principale business in più rapida crescita nel report è proprio quello dei prestiti.
Secondo il report sui risultati del terzo trimestre, i ricavi netti della società sono cresciuti del 44% su base annua, con un utile netto di 241 milioni di dollari. Dietro questa crescita, i segmenti prestiti, servizi finanziari e piattaforma tecnologica hanno registrato andamenti diversi.
SoFi vuole che gli utenti soddisfino nella sua app la maggior parte dei propri bisogni finanziari. Per SoFi, i conti deposito e di investimento attraggono clienti e fondi, i prestiti generano interessi e commissioni, mentre la piattaforma tecnologica fornisce infrastrutture finanziarie ad altre aziende. Questi business sono interconnessi, ma non significa che generino profitti allo stesso ritmo.
Da dove proviene la crescita dei ricavi?
Il business dei prestiti ha fornito l’incremento di ricavi maggiore
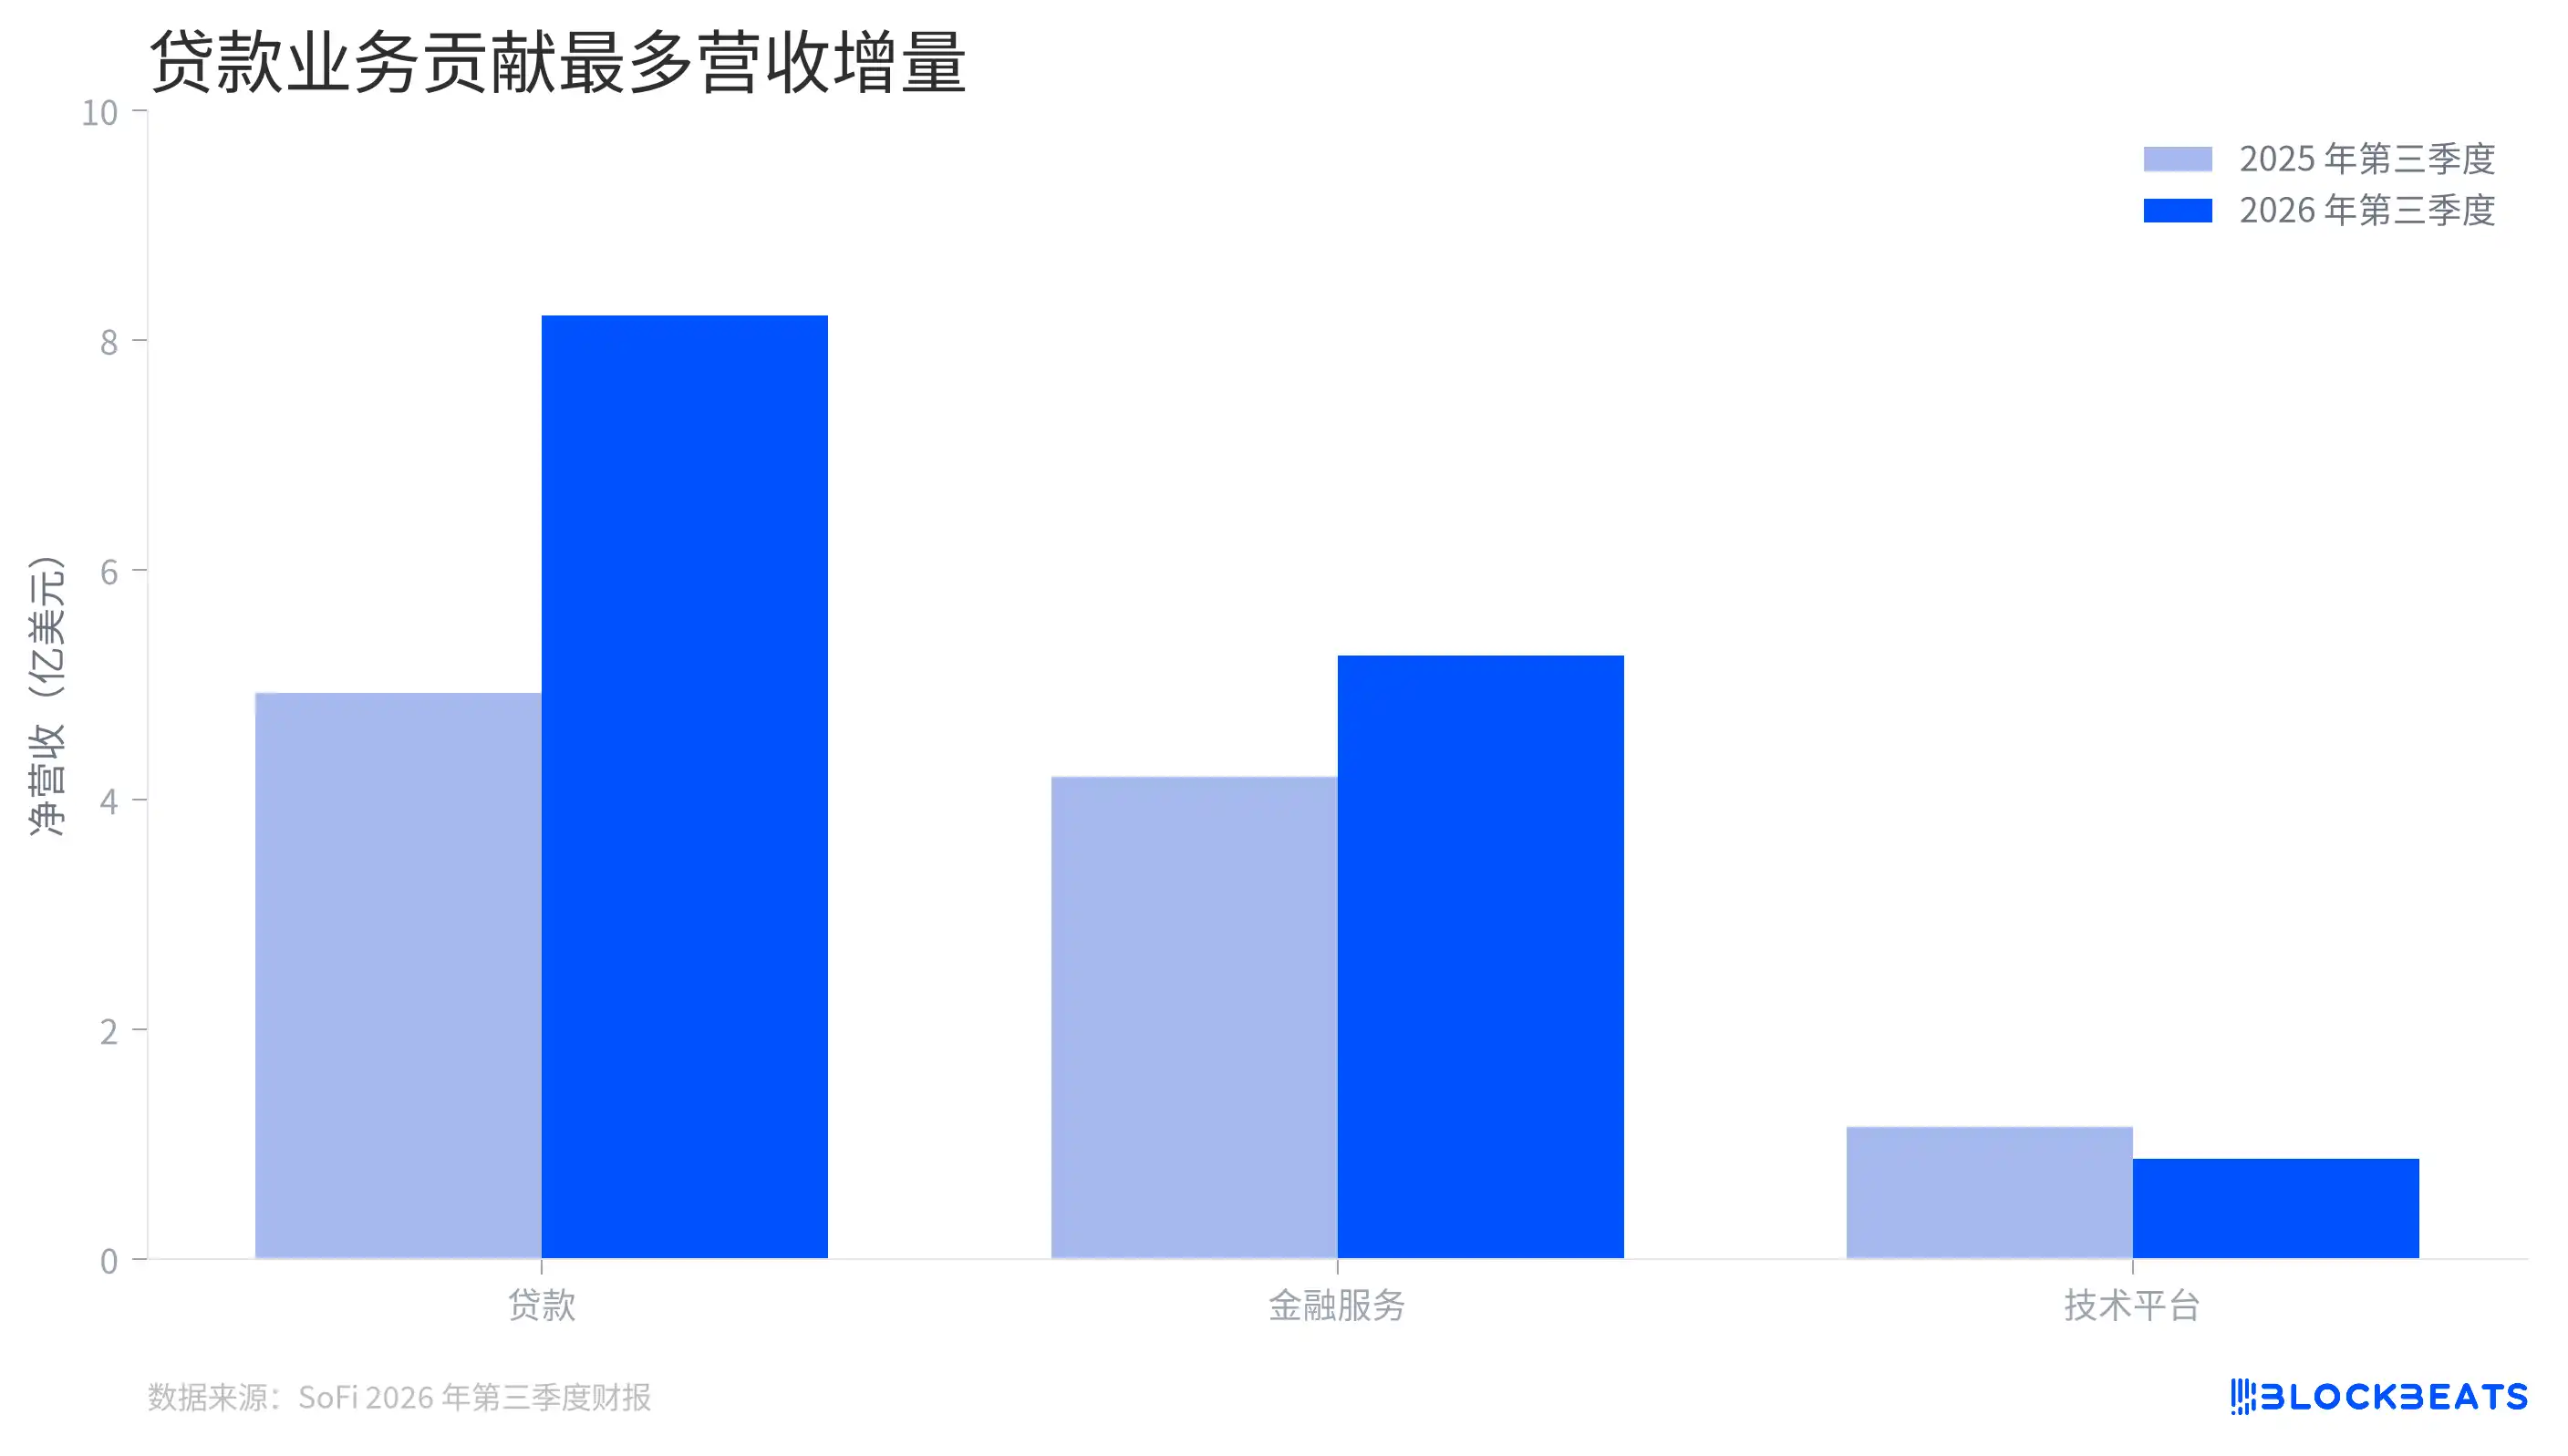
Il segmento prestiti è stata la principale fonte di crescita quest’anno. Rispetto allo stesso periodo dell’anno scorso, i ricavi netti di questo business sono aumentati di circa 328 milioni di dollari, un incremento superiore alle variazioni degli altri due segmenti. L’espansione dell’origination di prestiti personali ha generato maggiori ricavi da interessi e commissioni di origination.
Questa crescita modifica anche la percezione di SoFi. Quando gli utenti aprono l’app, vedono una serie di strumenti finanziari, ma la crescita dei ricavi della società rimane strettamente legata alla domanda di prestiti, ai prezzi dei prestiti e ai costi di finanziamento. Più punti d’ingresso per i prodotti non significano automaticamente che i ricavi siano usciti dal ciclo dei prestiti.
Anche il segmento servizi finanziari sta crescendo. Include depositi, investimenti e altre attività, nonché il business della piattaforma prestiti che trova mutuatari per terzi o fornisce servizi di origination. I ricavi generati da quest’ultimo sono registrati nel segmento servizi finanziari, quindi considerare semplicemente i «servizi finanziari» come ricavi completamente indipendenti dal mercato dei prestiti sottovaluterebbe la presenza del business dei prestiti.
C’è inoltre un dettaglio nella metodologia dei dati per segmento. Il grafico mostra i ricavi netti dichiarati dalla società per ciascun segmento. Tra i segmenti esistono transazioni interne ed eliminazioni, quindi le barre non possono essere semplicemente sommate e considerate come ricavi consolidati.
La piattaforma tecnologica ha seguito un percorso diverso. Secondo il report finanziario, i ricavi di questo segmento sono diminuiti del 24% su base annua, con il periodo di riferimento influenzato dall’uscita di un importante cliente. La società ha precisato che, escludendo tale impatto, i ricavi del segmento sono cresciuti dell’18% su base annua. Queste due cifre rispondono a domande diverse: la prima indica la variazione effettiva dei ricavi dichiarati, la seconda serve a osservare la crescita del business residuo.
Perché i depositi sono importanti per la crescita dei prestiti?
Costo medio dei depositi e finanziamento in warehouse
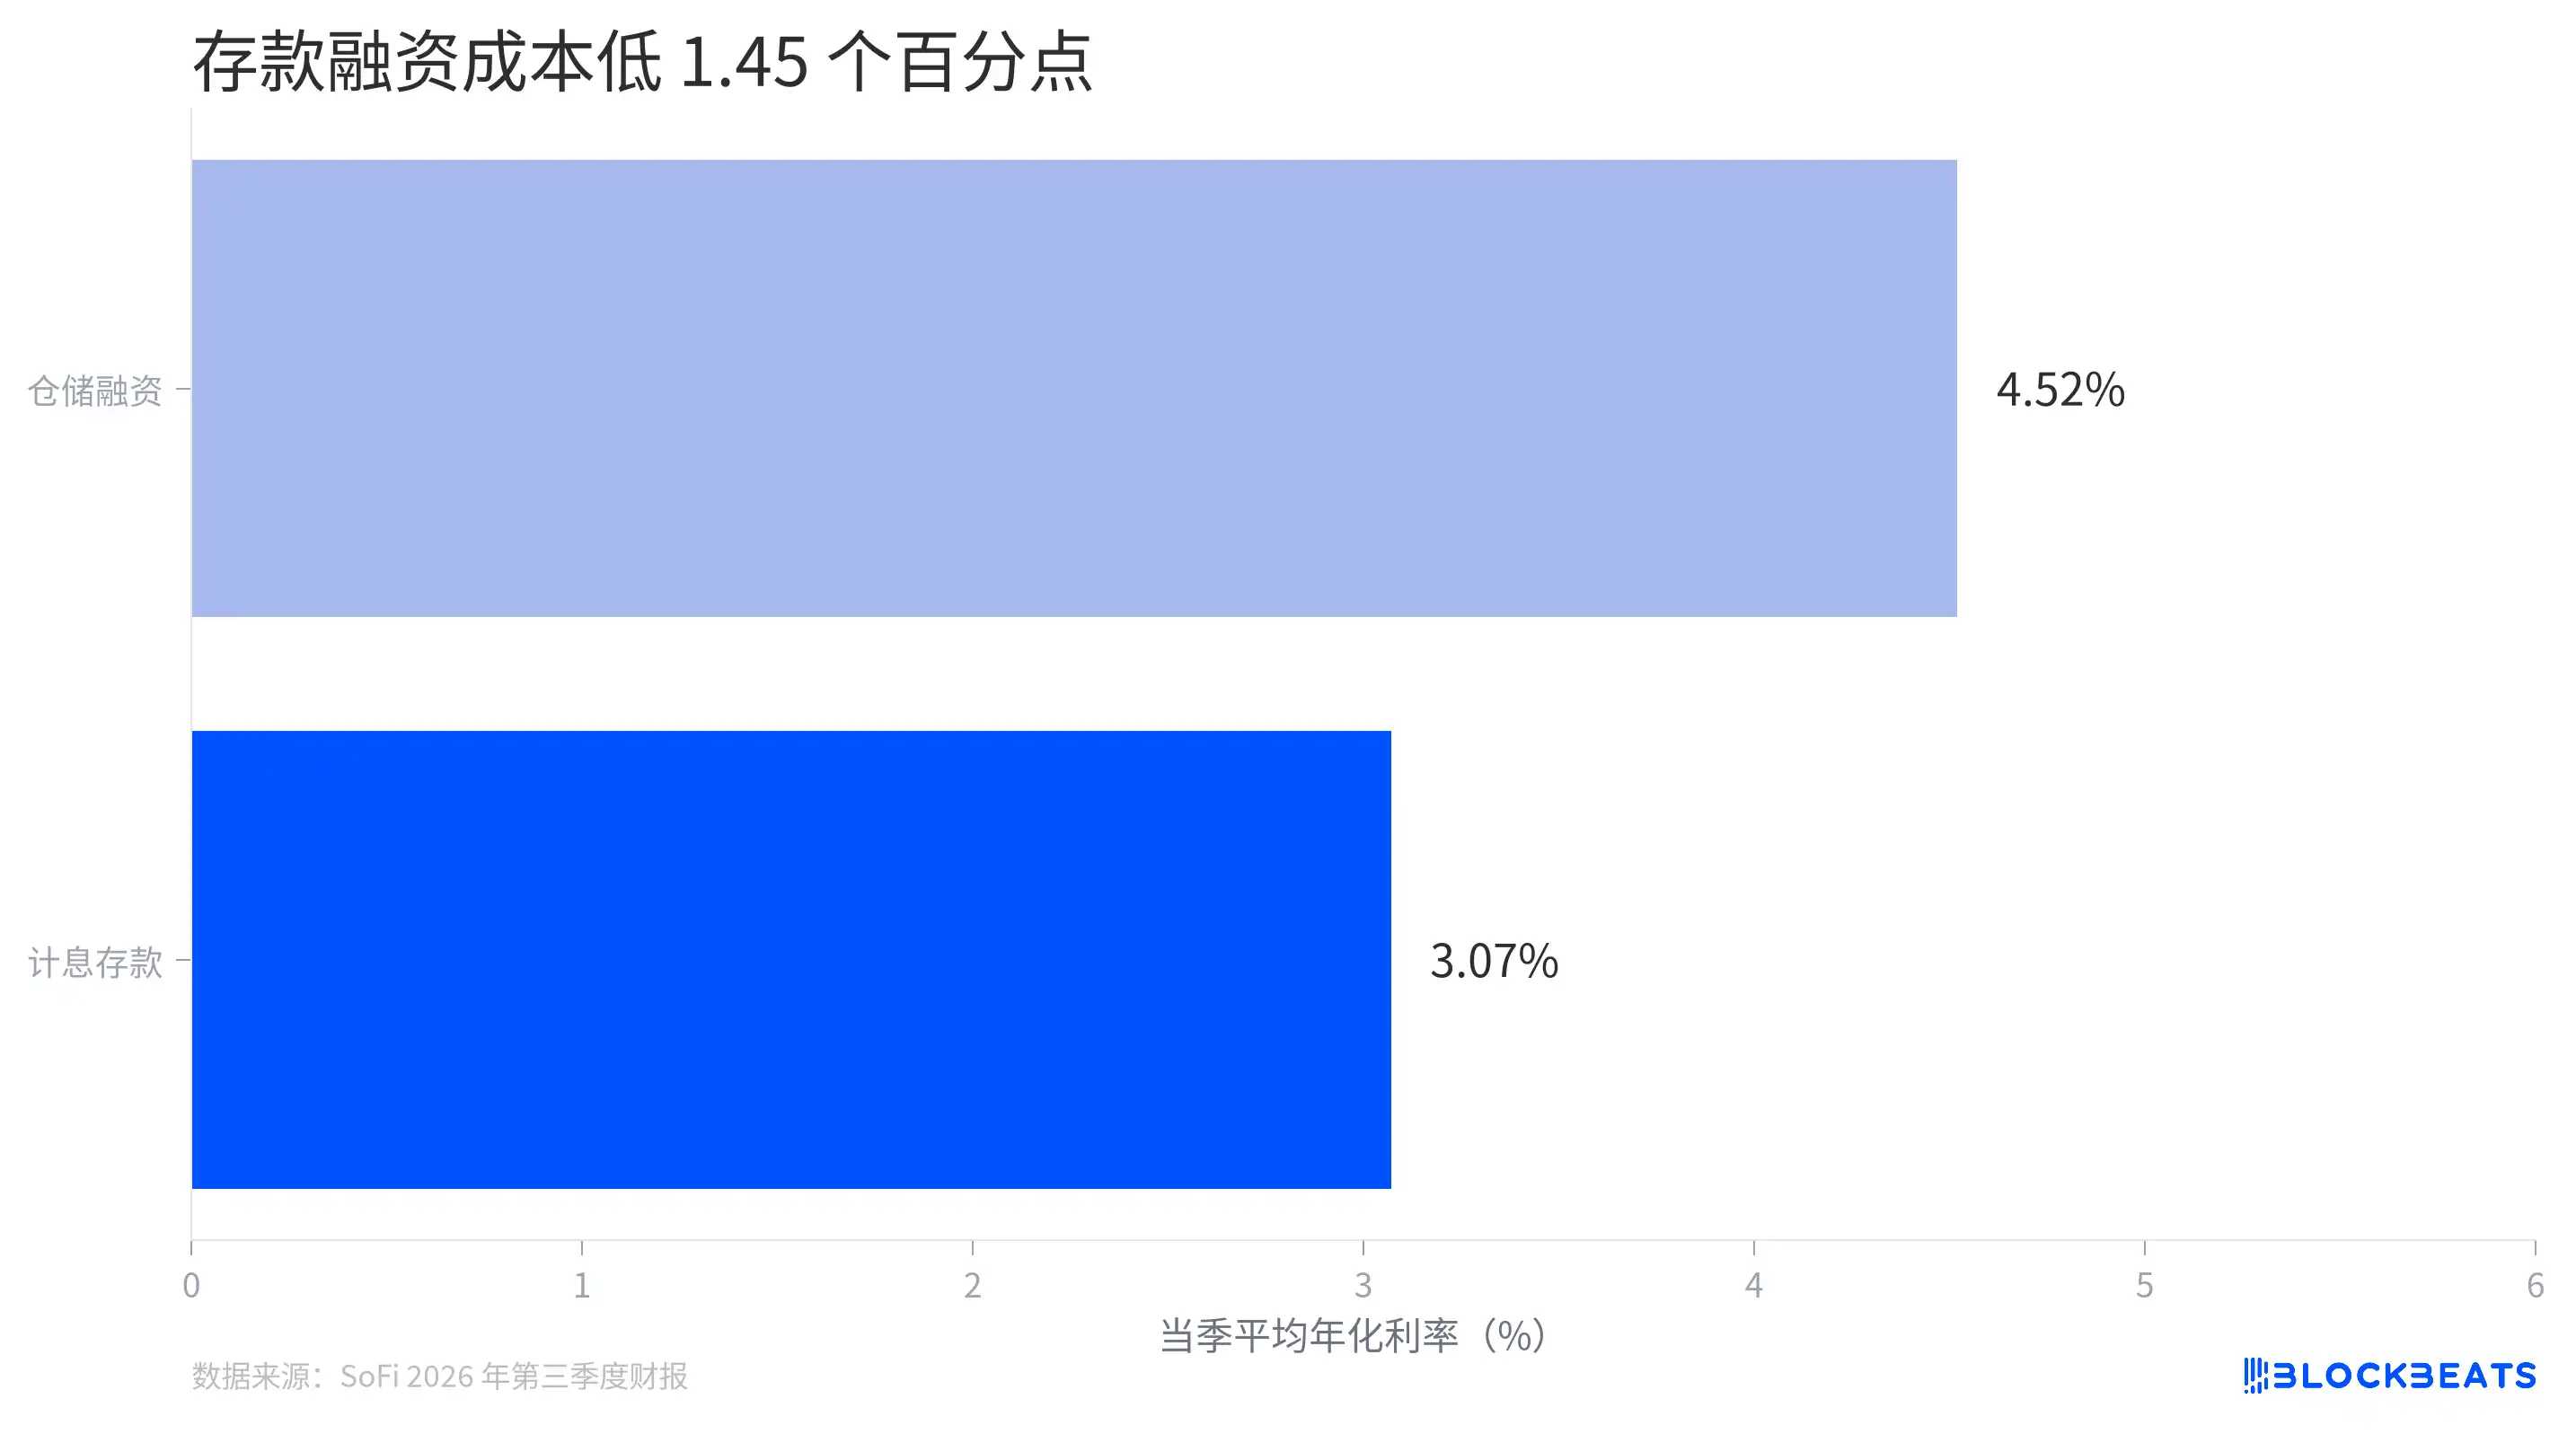
I prestiti richiedono finanziamenti. SoFi può utilizzare i depositi o ottenere fondi tramite canali come il finanziamento in warehouse. Quest’ultimo può essere inteso come un finanziamento garantito da attività creditizie, tipicamente impiegato per supportare le operazioni di prestito prima della loro vendita o cartolarizzazione.
Secondo il report finanziario, il costo medio annualizzato dei depositi remunerati nel terzo trimestre era del 3,07%, mentre quello del finanziamento in warehouse era del 4,52%. A parità di condizioni, per ogni 100 dollari di finanziamento raccolto, la differenza di costo annuo tra i due metodi è di circa 1,45 dollari.
Moltiplicata per una scala di finanziamento molto ampia, questa differenza genera un’altra stima nel report finanziario della società. SoFi ha indicato che il cambiamento nella composizione delle fonti di finanziamento ha generato risparmi annui stimati sugli interessi pari a circa 745 milioni di dollari. Si tratta di un confronto annualizzato calcolato secondo le ipotesi della società, non dei risparmi effettivi in contanti realizzati nel trimestre, e non può essere aggiunto direttamente all’utile trimestrale.
La crescita dei depositi ha offerto alla società maggiore spazio per utilizzare questo canale di finanziamento. Alla fine del terzo trimestre, il saldo depositi di SoFi ha raggiunto 51,3 miliardi di dollari, con un aumento di 5,8 miliardi di dollari nel trimestre. I depositi non sono denaro gratuito: la società deve comunque pagare interessi ai depositanti, e il vantaggio di costo varierà anche in funzione della politica di pricing dei depositi e di altri tassi di finanziamento.
Il costo del finanziamento è solo un aspetto del portafoglio prestiti; l’altro è la capacità di recuperare i fondi prestati. SoFi ha rivelato che il tasso annuo di scritture a perdita sui prestiti personali è stato del 2,26%, in calo di 34 punti base rispetto all’anno precedente. Tuttavia, l’azienda ha precisato che questo indicatore è influenzato da vendite di attività, nuovi prestiti e cessioni di prestiti in sofferenza. Cambiamenti nel portafoglio prestiti alterano numeratore o denominatore, quindi non si può dedurre esclusivamente da un calo del tasso di scritture a perdita un parallelo miglioramento del rischio creditizio.
Avere più utenti significa necessariamente guadagnare di più?
Crescita di prodotti e membri
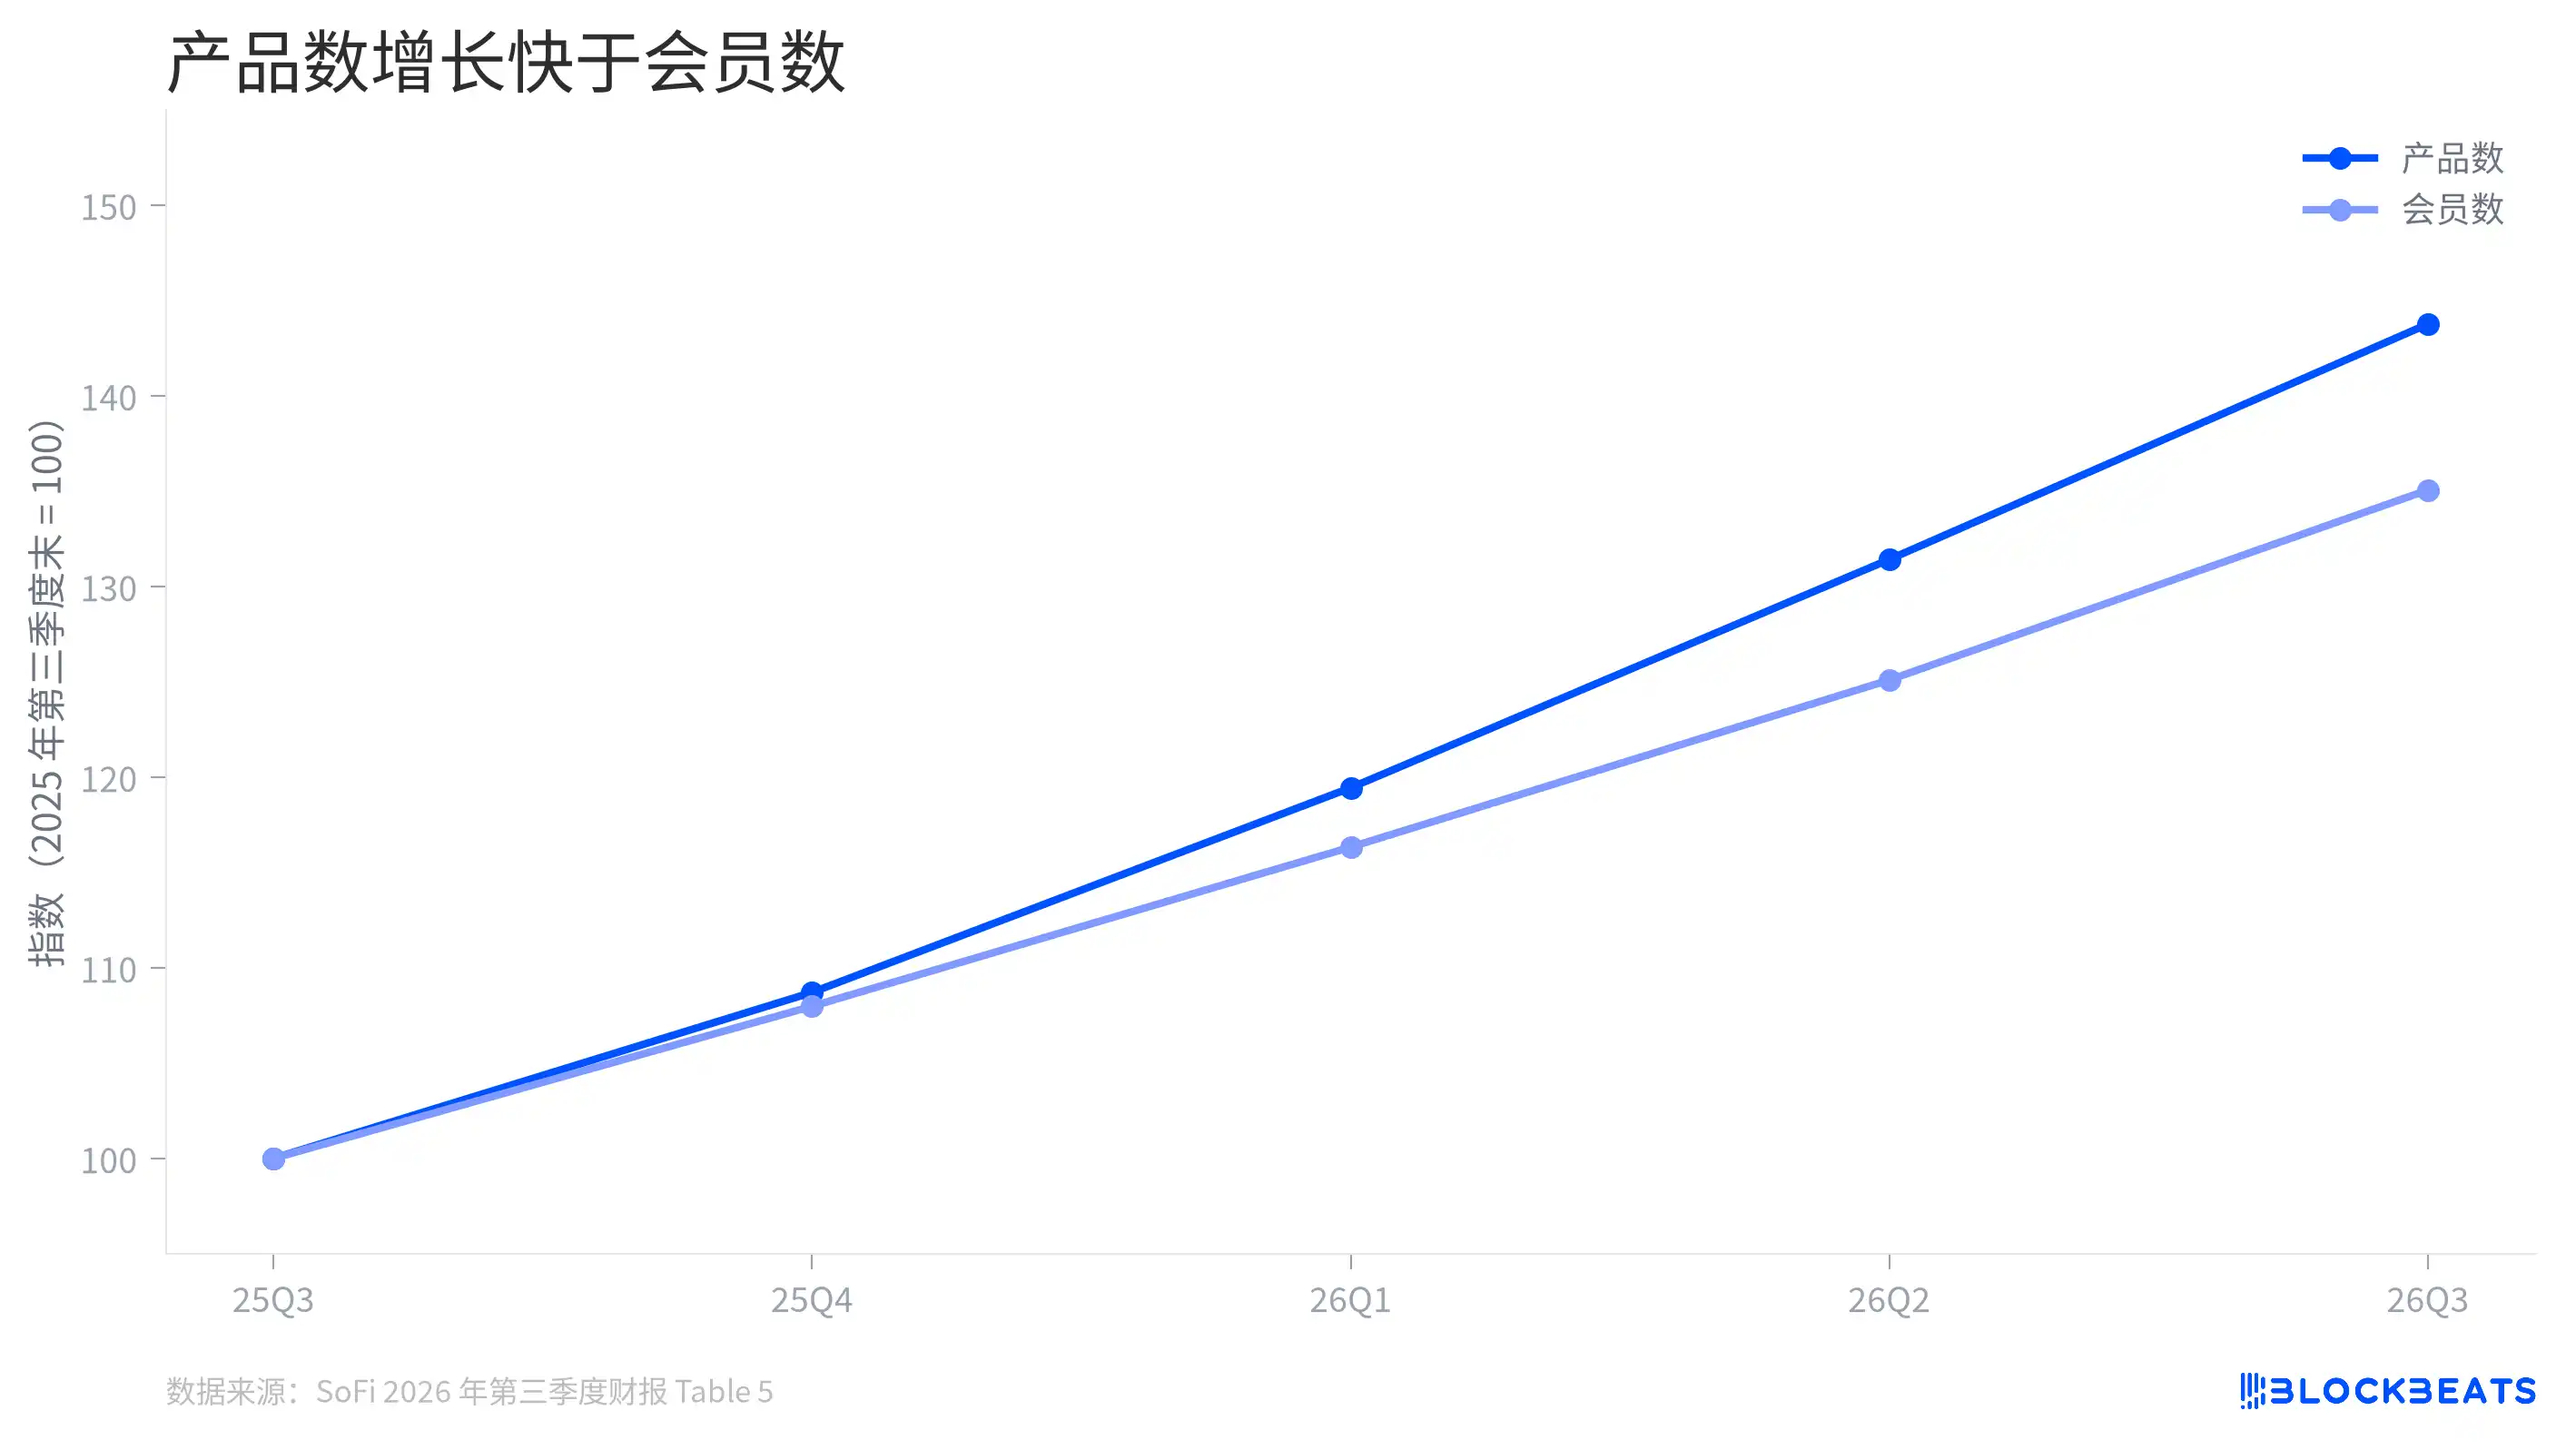
Sia il numero di membri sia quello di prodotti di SoFi stanno aumentando, con i prodotti che crescono più rapidamente. Assumendo 100 come valore alla fine del terzo trimestre dello scorso anno, alla fine del terzo trimestre di quest’anno l’indice dei prodotti ha raggiunto circa 144, mentre l’indice dei membri era circa 135.
Ciò significa che, sulla base delle cifre cumulative divulgate dall’azienda, il numero di prodotti per membro è aumentato. Tuttavia, da solo non dimostra quanto della crescita derivi dagli acquisti incrociati da parte dei membri esistenti, né rappresenta direttamente un aumento della frequenza d’uso per utente attivo. Anche nuovi membri che acquistano più prodotti potrebbero far salire questo rapporto.
La ragione risiede nelle definizioni statistiche. SoFi considera membri le persone che aprono un conto, collegano un conto esterno o utilizzano il servizio di monitoraggio del punteggio di credito; una volta diventati membri, vengono normalmente conteggiati in modo continuativo. Anche il totale dei prodotti include quelli precedentemente selezionati ma eventualmente non più utilizzati. Questi dati aiutano a valutare la portata della piattaforma, ma non corrispondono agli utenti o ai prodotti attivi mensili.
La monetizzazione dei ricavi dipende anche dai prodotti stessi. Il report sugli utili mostra che i ricavi per prodotto nel segmento servizi finanziari sono passati da 88$ al trimestre scorso a 90$. Ciò indica un lieve miglioramento della metrica dei ricavi divulgata dall’azienda, ma, come per membri e prodotti totali, va interpretata insieme alla composizione dei prodotti e alla metodologia di calcolo.
Qual è la situazione del business crypto?
SoFi ha riavviato il suo servizio di investimenti crypto nel quarto trimestre 2025. Gli utenti possono acquistare, vendere e detenere asset digitali sulla piattaforma, e il numero di prodotti crypto ha raggiunto 503.000 alla fine del terzo trimestre.
La cifra di ricavo crypto in evidenza va analizzata nel dettaglio. Secondo il report sugli utili, i ricavi da trading crypto del trimestre sono stati di 161,6 milioni di dollari, contro costi di trading pari a 160,0 milioni. La differenza corrisponde a ricavi netti da trading crypto di 1,633 milioni di dollari, generati principalmente dalle commissioni applicate sulle operazioni di acquisto e vendita degli utenti.
Questo importo netto rappresenta circa lo 0,12% dei ricavi netti consolidati del trimestre. Ciò dimostra che i ricavi diretti da trading crypto dichiarati restano ancora modesti. L’importanza dei prodotti crypto per la piattaforma sta nel fornire un punto d’ingresso agli investimenti per i membri esistenti, creando potenziali sinergie con depositi e altri prodotti d’investimento. Tuttavia, il report sugli utili non fornisce separatamente i ricavi generati dagli utenti crypto su altri business.
Dopo la chiusura del terzo trimestre, SoFi ha lanciato a ottobre il prodotto tokenizzato per depositi al dettaglio SoFi Earn. I dati relativi a tale prodotto saranno visibili solo nel prossimo report sugli utili.