Non voglio davvero lodare Zuck, ma Muse è davvero una mossa intelligente
 Tapbit Wire
Autori: DaiDai, Frank, MSX 麦通
Nella Silicon Valley, ogni volta che Zuckerberg si prepara a parlare seriamente della prossima generazione di tecnologia, la prima reazione di Wall Street è solitamente aprire la tabella delle spese in conto capitale di Meta.
Dal metaverso all'IA, lo scenario è appena cambiato.
In particolare verso il 2026, Meta da un lato continua ad acquistare GPU su larga scala, costruire data center e reclutare talenti nei modelli e negli agenti, mentre dall'altro aggiorna la previsione annuale di spesa in conto capitale a 130–145 miliardi di dollari. Quando si bruciano cifre simili, il mercato secondario si chiede naturalmente: come verrà recuperato tutto questo denaro?
La risposta tradizionale era semplice: integrare i modelli negli algoritmi di raccomandazione, rendere gli annunci più mirati e far funzionare in modo ancora più efficiente la macchina da stampa di denaro rappresentata da Facebook e Instagram.
Il problema è che anche questa logica ha un limite.
Per un colosso con ricavi annuali nell'ordine dei centinaia di miliardi di dollari, se centinaia di miliardi investiti in IA producono solo un leggero miglioramento nella precisione degli annunci nel feed e un modesto aumento del tasso di clic, perché il mercato dovrebbe concedergli nuove prospettive di valutazione?
Ecco perché Muse è un po' interessante.
Per la prima volta, collega gli ingenti investimenti di Meta in IA degli ultimi anni a un prodotto esterno alla pubblicità, ma sufficientemente vicino al consumo reale e alle transazioni. Dalle capacità del modello, al prodotto agente, fino alle transazioni e alla commercializzazione, almeno logicamente sta emergendo un percorso completo.
È anche per questo che non voglio davvero lodare Zuck, ma devo ammetterlo: la mossa di Muse è stata giocata con estrema abilità.
I. L'IA di Meta non è solo un centro di costo
Innanzitutto, esaminiamo l’andamento recente del mercato.
Dalla fine di agosto al 21 settembre, il titolo Meta è salito da oltre 570 a 741,25 dollari, con un guadagno cumulato di quasi il 30%, di cui l’11,34% solo il 21 settembre.
Ovviamente, attribuire tutto questo +30% a Muse sarebbe impreciso. Il rialzo di Meta era già iniziato prima del lancio di Muse; la prima fase era legata soprattutto al recupero delle aspettative pessimistiche del mercato su spese in conto capitale, costi e margini.
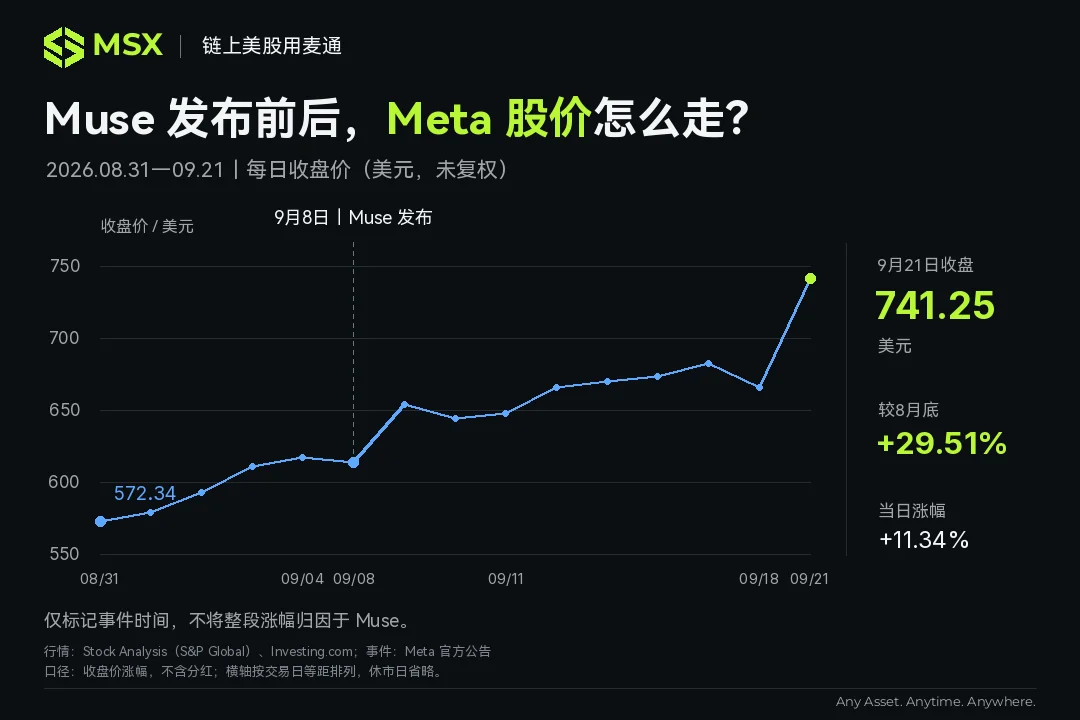
Ma dopo il lancio di Muse, avvenuto l’8 settembre, la discussione sull’IA di Meta ha acquisito un ulteriore livello: è possibile che questi fondi possano generare una seconda curva di crescita?
Qui sta la differenza.
Muse non è mai stato progettato secondo la logica dei chatbot. È un agente IA personale estremamente puro: una volta concessa l'autorizzazione, può accedere autonomamente a pagine web, chiamare API, compilare moduli, confrontare prezzi su più piattaforme e persino svolgere commissioni in background anche dopo aver bloccato il telefono. Solo al momento del pagamento effettivo o dell’invio di un’email critica richiede la tua conferma.
In altri termini, in passato l’IA rispondeva soprattutto a «Cosa dovrei fare?». Muse vuole fare un passo in più: «Bene, ci penso io».
Questo cambiamento sembra semplicemente un passaggio da chatbot ad agente, ma il suo impatto commerciale è del tutto diverso. Infatti, una volta che l’IA può eseguire azioni, entra naturalmente nei punti d’accesso più vicini al denaro: ricerca, acquisti, prenotazioni e pagamenti.
Ed è proprio qui che Meta merita davvero una rivalutazione.
Non deve necessariamente rendere Muse il modello numero uno in ogni benchmark mondiale. Per la grande maggioranza degli utenti comuni, non importa se un modello ottiene due punti in più o tre in meno: conta solo se, una volta affidatogli un compito, riesce davvero a portarlo a termine.
Ciò riecheggia il giudizio espresso giorni fa su Google: quando il divario nelle capacità dei modelli sottostanti si restringe, le aziende che controllano veramente i punti d’accesso, gli ecosistemi prodotto e le capacità distributive sono quelle più probabili a raccogliere i frutti nella seconda fase dell’IA (approfondimento: «Gemini 4.0 è così potente da ‘inondare il feed’: è qui la controffensiva AI di Google?»).
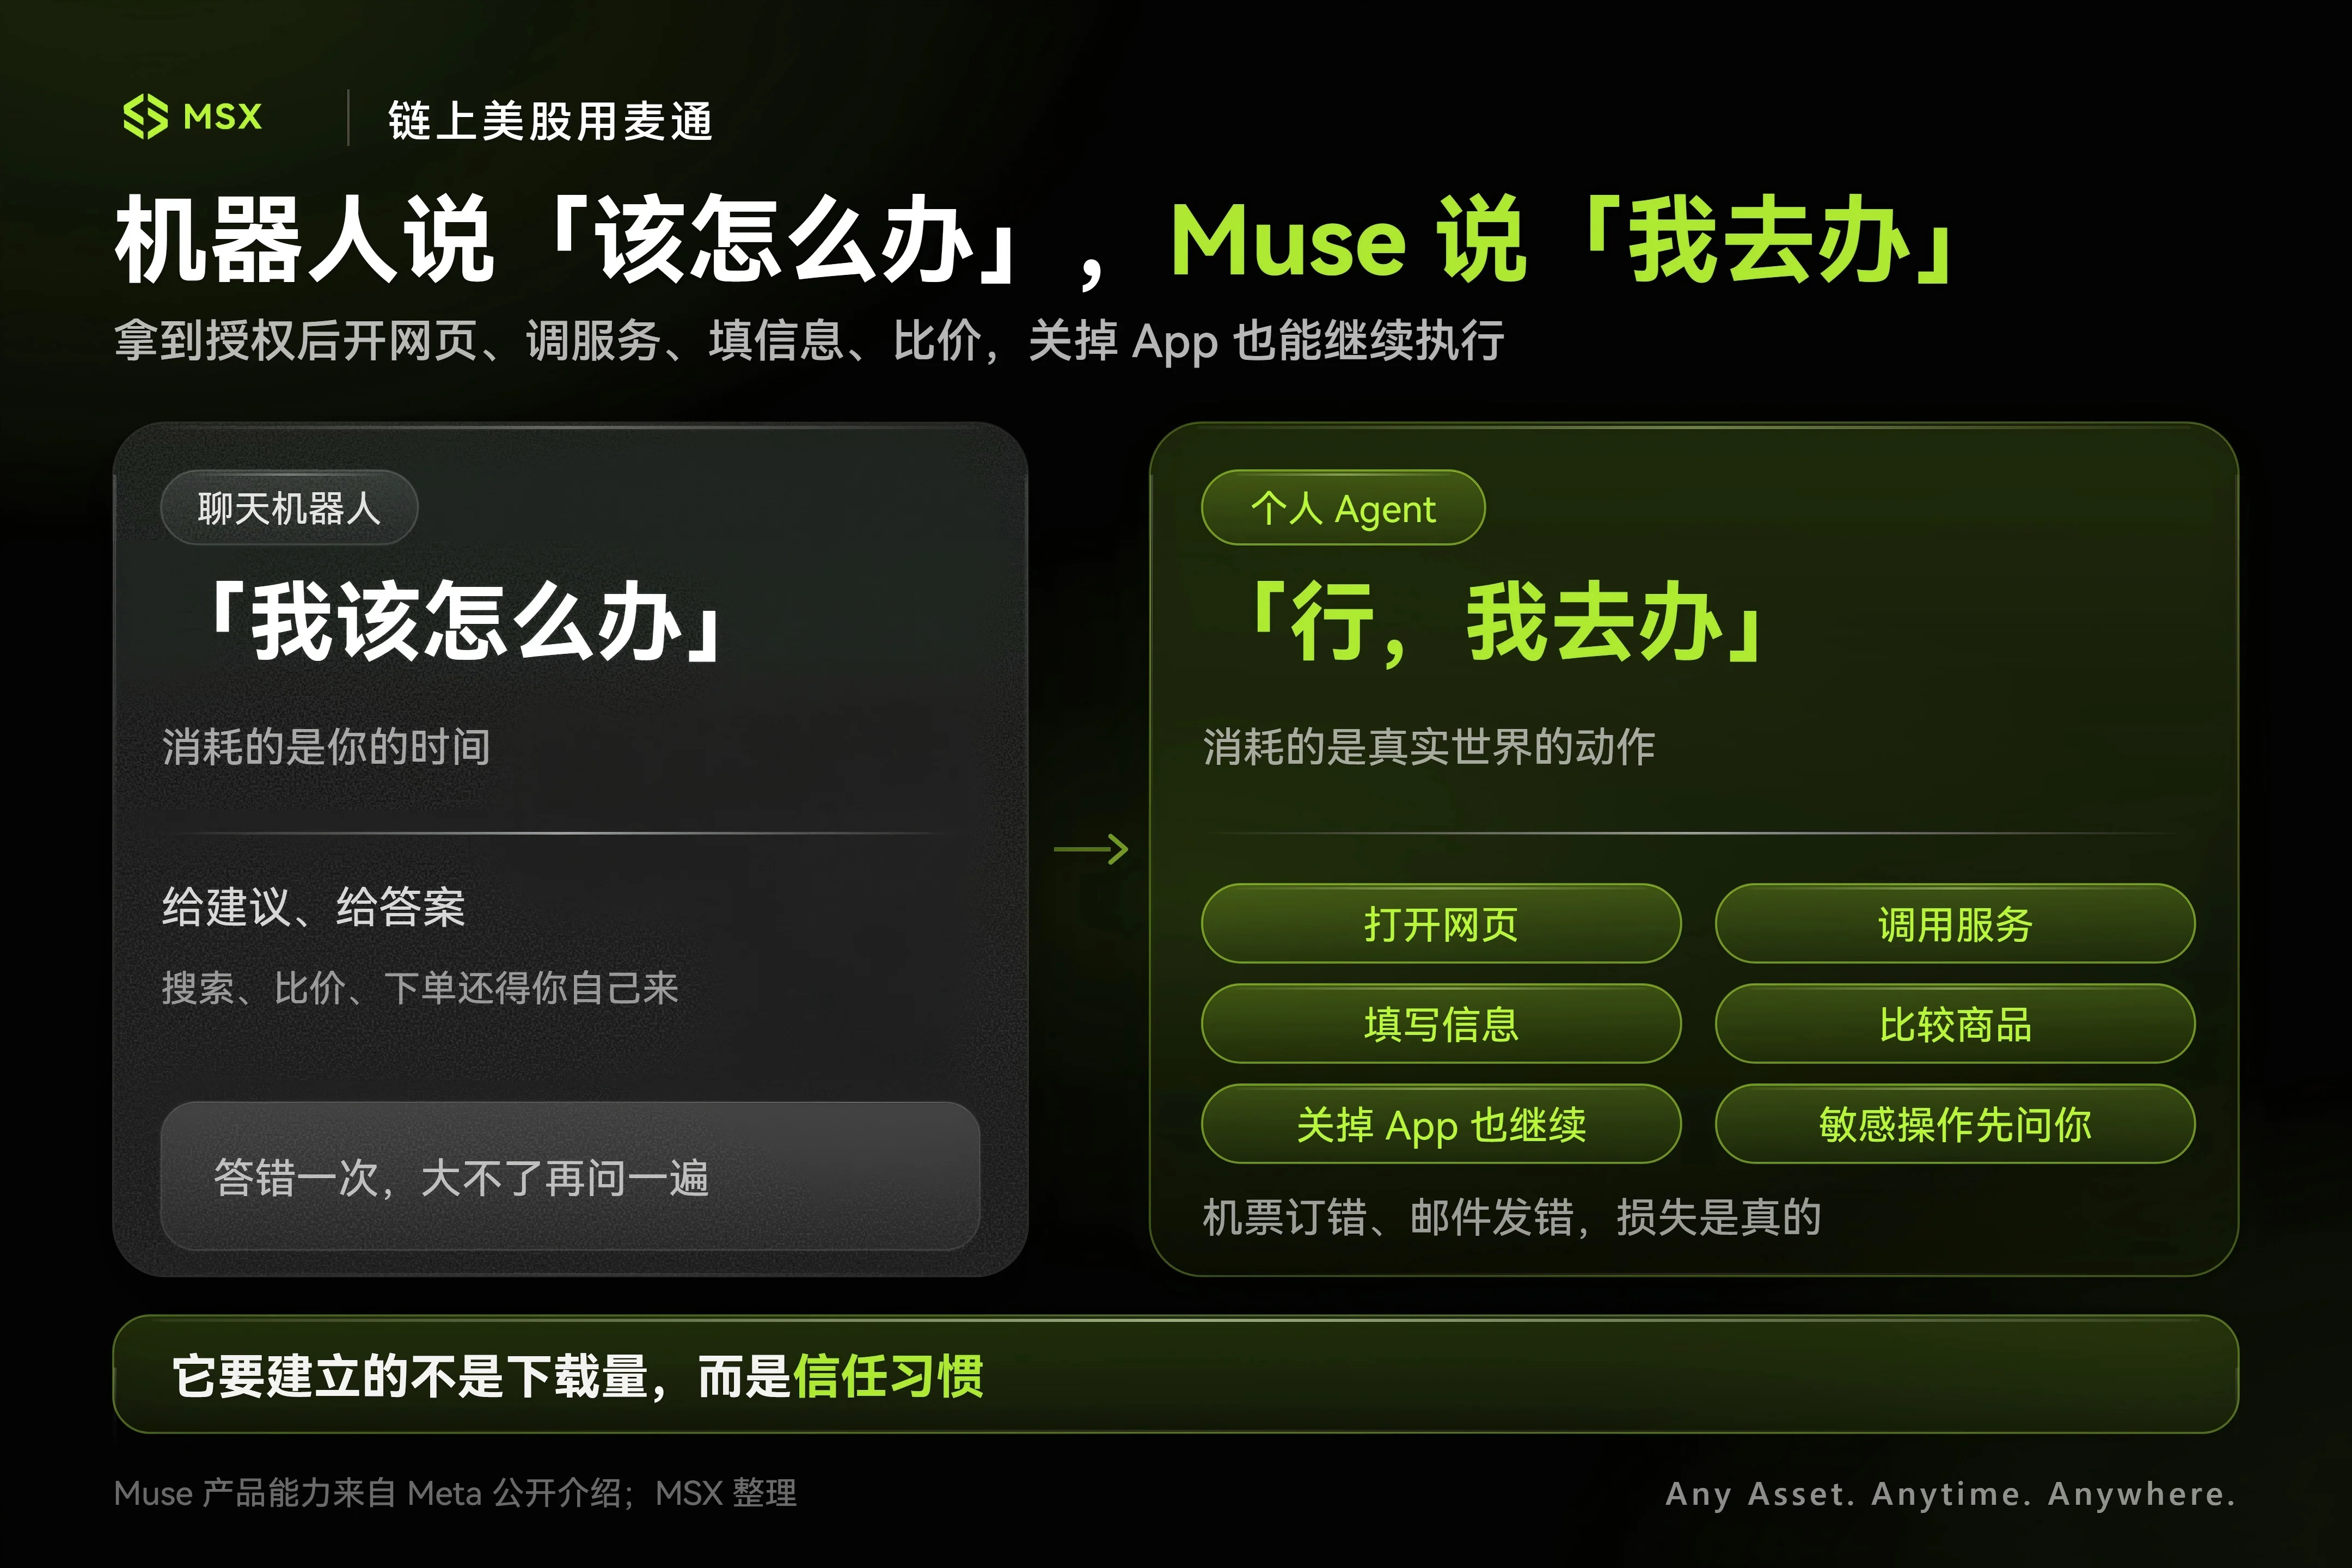
Da questa prospettiva, Muse non rappresenta un ritorno di Meta all’esame «di chi è il modello più forte». Ha semplicemente cambiato aula: quando le capacità del modello sottostante sono sostanzialmente sufficienti, sarò il primo a inserire silenziosamente un agente nella vita quotidiana del mio bacino di miliardi di utenti.
E in questa nuova aula, la carta che Meta tiene in mano assume un aspetto molto diverso.
II. Intenzione e intercettazione: perché Amazon è in allerta mentre Shopify lo accoglie?
Per farlo, Meta possiede una carta vincente che gli altri possono solo invidiare: la distribuzione nativa.
Le startup IA si preoccupano quotidianamente dei costi di acquisizione clienti, mentre Meta possiede Facebook, Instagram, WhatsApp, Messenger e gli occhiali intelligenti che continua a sviluppare. Miliardi di persone sono già immerse nei suoi prodotti.
Ma se fosse solo «tanta gente», ciò non spiegherebbe comunque il valore di Muse.
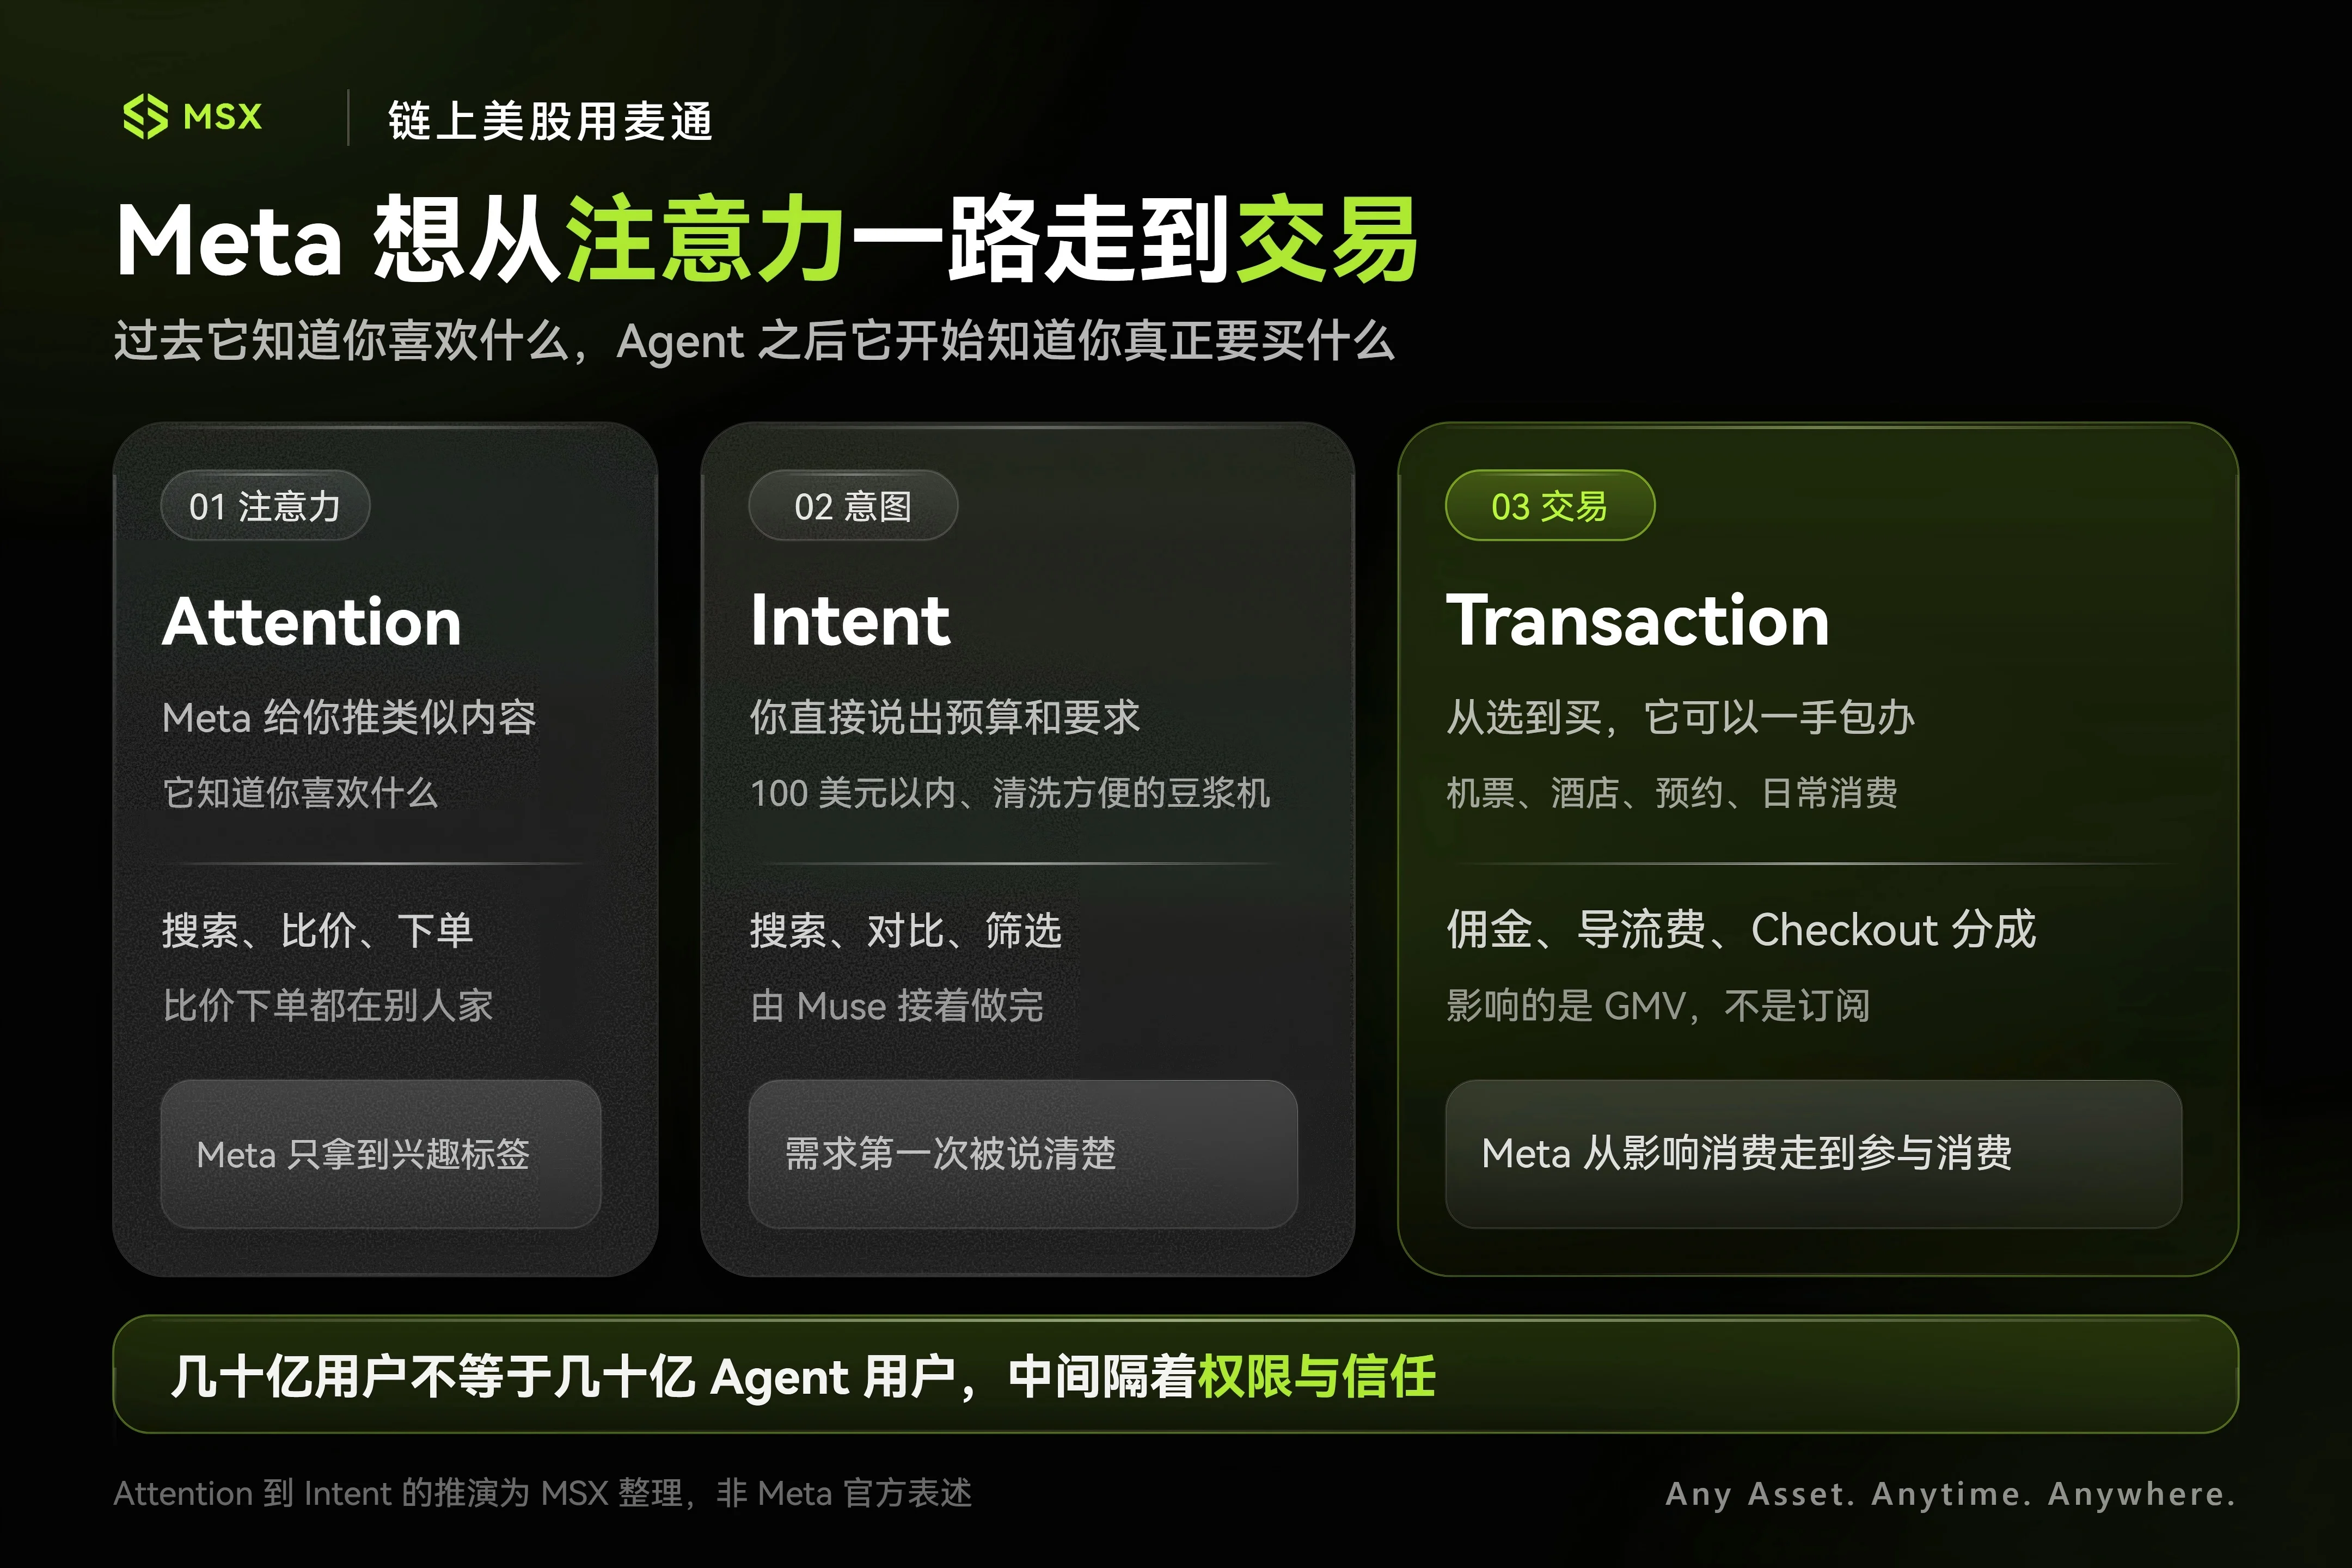
Ciò che è davvero interessante è che ha la possibilità di spingere quanto originariamente controllato da Meta dall’«attenzione» fino all’«intenzione».
Ad esempio, in passato, se guardavi un video su un frullatore per soia su Instagram e vi trascorrevi qualche secondo in più, l’algoritmo poteva dedurre un recente interesse per piccoli elettrodomestici da cucina e mostrarti altre pubblicità correlate — guadagnando Meta una tariffa per esposizione.
Ma se volevi acquistarne uno, probabilmente chiudevi Instagram, aprivi Amazon/Temu, cercavi, confrontavi i prezzi, leggevi le recensioni e ordinavi.
Cioè: Meta detiene «ciò che potresti apprezzare», ma la decisione effettiva di acquisto e la transazione avvengono ancora sul territorio di qualcun altro.
Muse, invece, potrebbe ristrutturare completamente questo percorso: basta dirgli direttamente «Trova un frullatore per soia sotto i 100 dollari, facile da pulire, adatto a una coppia». Il filtraggio, il confronto, la conferma e il pagamento avverranno tutti attraverso il canale dell’agente.
Attenzione e intenzione d’acquisto sembrano distanti solo un passo, ma nel mondo degli affari quel singolo passo vale moltissimo.
Una volta compreso ciò, si capisce perché le reazioni dei principali attori verso Muse siano diametralmente opposte.
Amazon è in massima allerta e ha rapidamente vietato a Muse di effettuare ordini per conto dei clienti, adducendo motivi relativi alla conformità delle autorizzazioni e alla sicurezza della privacy. Shopify, invece, gli dà luce verde, ansiosa di integrare direttamente Shop Pay nel flusso transazionale di Muse.
È puramente una questione di quali interessi sono in gioco:
Amazon è essa stessa un hub chiuso di ricerca e transazioni. Il suo bene più prezioso non sono i servizi cloud, ma il momento in cui un consumatore decide di acquistare qualcosa: quel momento deve necessariamente passare attraverso l’apertura di Amazon. Se in futuro tutti acquisteranno con una sola frase rivolta a un Agente esterno, Amazon sarà costretta a diventare un semplice backend passivo, e il suo complesso sistema di bidding e pubblicità per la ricerca in sede perderà ogni fondamento;
Shopify, al contrario, è sempre stata un «venditore d’acqua». Che l’ordine arrivi da Instagram, venga trovato su Google o provenga da un Agente come Muse, purché alla fine passi attraverso il suo sistema di pagamento e fluisca nel suo canale commerciale, può trattenere regolarmente la sua commissione;
Questa è la ristrutturazione del potere più realistica nell’era degli Agenti: chi è più vicino alla decisione finale dell’utente controlla lo «Stretto di Hormuz» del panorama dell’e-commerce.
Ovviamente, nemmeno qui dobbiamo essere ciecamente ottimisti. Molti scorrano Instagram, ma sono ancora una minoranza quelli disposti a affidare a un’intelligenza artificiale le proprie password email, i permessi sul calendario e i dati della carta di credito/CVV.
Dopotutto, se GPT o Gemini rispondono male una volta, la si attribuisce a un semplice malfunzionamento dell’IA. Ma se un Agente ordina la quantità sbagliata, prenota l’hotel errato o invia un’email che non avrebbe dovuto inviare, la fiducia dell’utente potrebbe svanire in un solo istante.
Quindi, se Meta vuole accaparrarsi la fetta più ricca dell’«intenzione», deve prima risolvere un problema molto semplice: gli utenti osano davvero affidarle qualcosa?
III. Gli abbonamenti sono solo piccolo denaro; il vero business è nelle transazioni
Arrivati al punto, dobbiamo comunque fare i conti: come aiuta Muse Zuck a recuperare il suo investimento?
La cosa più immediata da capire è la tariffa di abbonamento. Muse offre una versione gratuita e piani a pagamento da 20 e 100 dollari al mese. Supponiamo che raggiunga effettivamente 10 milioni di utenti che pagano 20 dollari al mese stabilmente: ciò genererebbe 2,4 miliardi di dollari di ricavi annui.
Per la stragrande maggioranza delle software company sarebbe già un business molto consistente, ma per Meta non basterebbe neppure a placare la sete.
Ricordiamo che il fatturato di Meta nel Q2 di quest’anno ha già raggiunto 60,8 miliardi di dollari, di cui 59,3 miliardi provenienti esclusivamente dalla pubblicità. Basarsi unicamente sulla vendita di abbonamenti non potrà mai colmare quel gigantesco «buco nero» hardware.
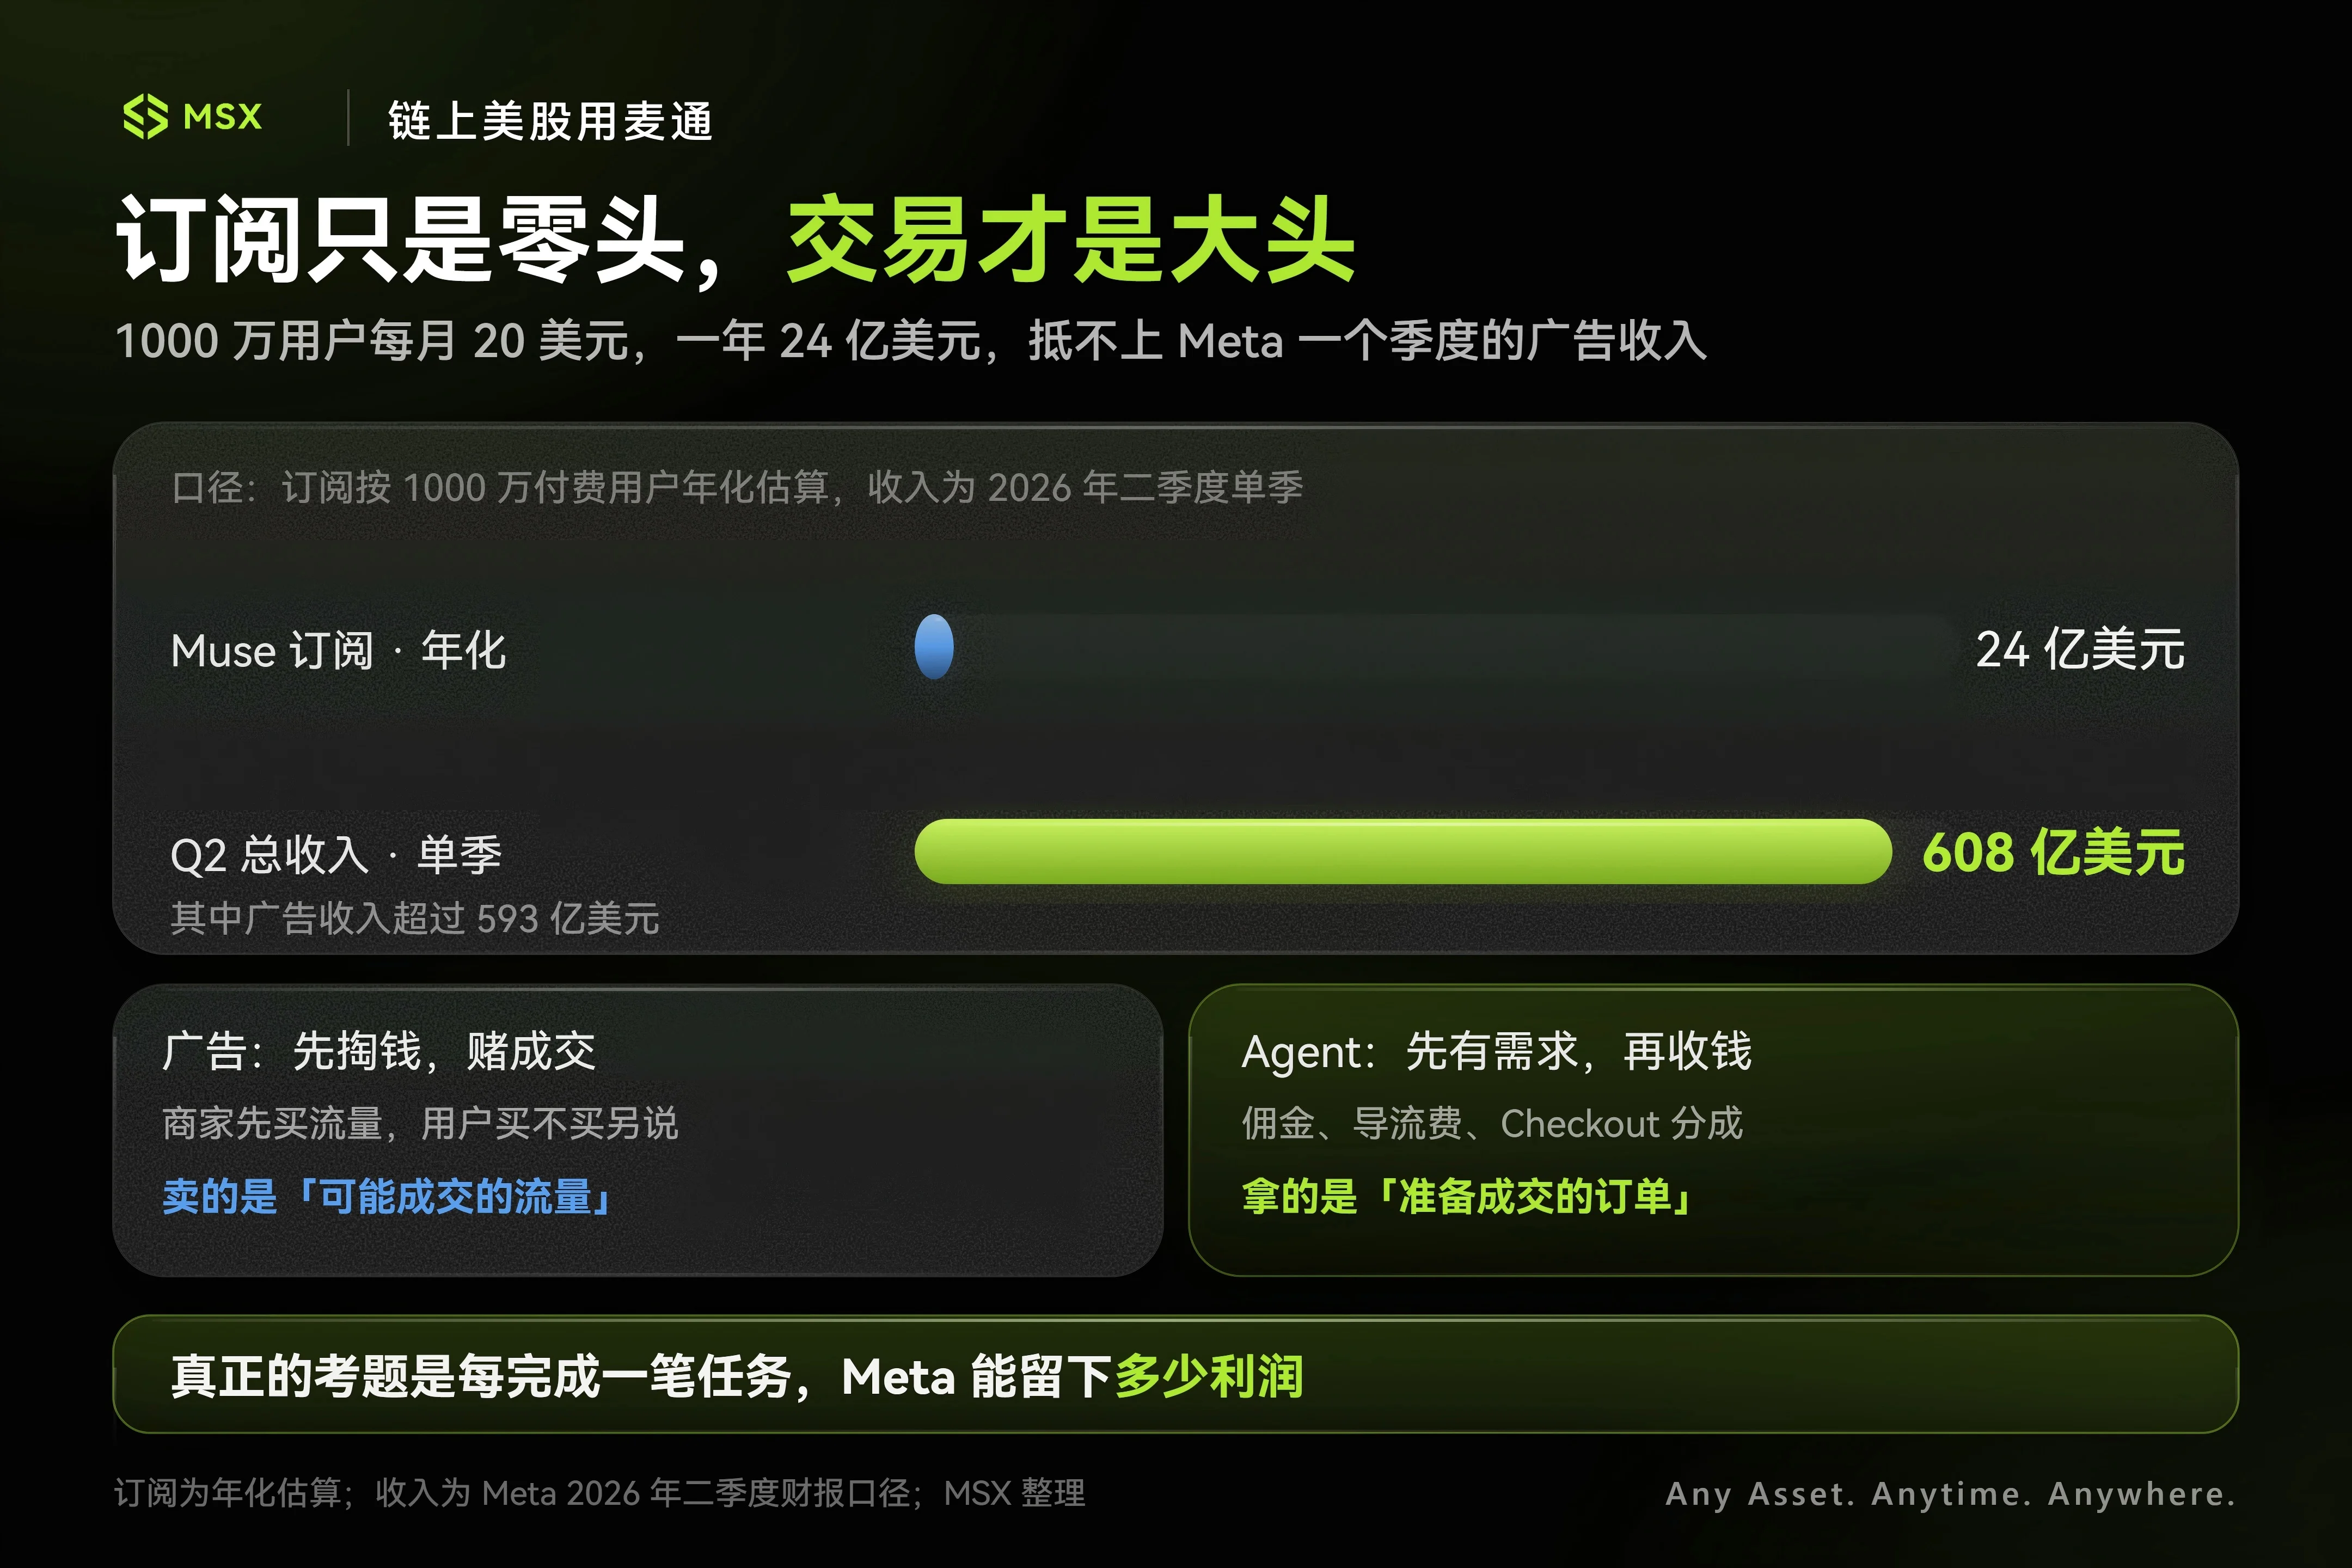
Secondo l’MSX Research Institute, dunque, gli abbonamenti non sono la parte più rilevante di Muse da osservare. Ciò che davvero stimola l’immaginazione è la commissione sulle transazioni: è questo il piatto forte.
Se un Agente diventa il maggiordomo digitale di centinaia di milioni di persone, il volume lordo di merce (GMV) che gestisce supererebbe teoricamente di gran lunga i ricavi derivanti dagli abbonamenti. A quel punto si aprirebbe completamente lo spazio per la commercializzazione: commissioni sul matching delle transazioni, fee di referral per i merchant che vogliono primeggiare nei risultati raccomandati, sharing dei ricavi sui canali di pagamento...
In passato, i merchant che pubblicizzavano su Meta pagavano per una probabilità di esposizione: «potresti comprare». Un Agente futuro, invece, detiene la certezza di un ordine: «l’utente è già pronto a pagare». I merchant sarebbero disposti a pagare una commissione per chiudere l’affare? Le società di pagamento sarebbero disposte a condividere i ricavi per l’«Agent Checkout»? I merchant sarebbero disposti ad acquistare un servizio commerciale per diventare opzione prioritaria?
Questi sono gli ambiti più interessanti da immaginare.
Tuttavia, ciò pone anche una mina per Meta.
Le persone usano il tuo Agente perché credono che sia dalla loro parte, una «assistente ingenua» che massimizza i loro interessi. Ma se un giorno Muse raccomanda freneticamente un certo hotel e si scopre che non è perché è adatto, bensì perché offre a Meta la commissione più alta, la base di fiducia di questo prodotto crolla all’istante.
Per Meta, quindi, più la commercializzazione penetra nel cuore delle transazioni, più dovrà gestire una contraddizione: come guadagnare dall’intenzione dell’utente senza farlo sentire tradito.
Ecco perché Meta deve ribadire ripetutamente che le conversazioni private di Muse e il suo ambiente sicuro (Secure VM) non saranno collegati direttamente al sistema pubblicitario: deve costruire autonomamente un nuovo sistema di tariffe e crediti, separato dalla pubblicità.
Il motivo per cui questo è così importante risiede infine nella sempre più esorbitante fattura AI di Meta. I ricavi sono cresciuti del 28%, ma i costi e le spese totali sono balzati del 55%, riducendo il margine operativo dal 43% al 31%. Il flusso di cassa operativo trimestrale è stato di 31,8 miliardi di dollari, mentre gli investimenti fissi (capex) più il rimborso del principale dei leasing hanno assorbito oltre 31 miliardi, comprimendo il flusso di cassa libero in un ristrettissimo intervallo di 784 milioni di dollari.
Anche se vi sono componenti straordinarie, un fatto è già chiarissimo: Meta sta reinvestendo contanti nell’infrastruttura AI a una velocità senza precedenti.
Se tutti questi GPU impiegati servissero solo ad aumentare di pochi clic la pubblicità nel feed, allora al meglio si tratterebbe di un aggiustamento dell’attuale business, incapace di sostenere il prossimo aggiornamento della valutazione.
Ma se Muse aprisse davvero un nuovo punto d’ingresso transazionale guidato dagli Agenti, la narrazione di Meta agli occhi del mercato finanziario potrebbe usare l’AI per costruire un nuovo accesso, trasformandosi completamente da «intermediario pubblicitario che compra freneticamente pale» a «centro di controllo della vita internet di nuova generazione».
Si tratta di due modelli di valutazione totalmente diversi.
In conclusione
Devo ammettere che, per Meta, Muse ha iniziato a collegare le sempre più preoccupanti fatture AI degli ultimi anni a un percorso commerciale sufficientemente concreto.
Ciò che Meta possedeva in passato era la più grande macchina mondiale per catturare attenzione; ciò che Muse vuole fare è proseguire lungo la catena dell’attenzione — dal sapere cosa ti piace, al comprendere ciò che desideri veramente, fino a svolgere azioni per te.
Se questa catena funzionasse davvero end-to-end, Meta potrebbe ottenere non solo un concorrente di ChatGPT, ma un nuovo livello di punto d’ingresso su internet.
Ovviamente, il titolo ha già superato i 700 dollari e il mercato lo ha già ampiamente premiato in anticipo.
Le vittorie o sconfitte nelle classifiche dei modelli potrebbero presto diventare irrilevanti, ma è il modo in cui questa fattura verrà recuperata a determinare realmente il valore di META nella prossima fase.