Interpretazione di Goldman Sachs: si prevede che i tagli dei tassi d'interesse non avverranno prima del secondo semestre 2027. Per quanto tempo ancora dureranno i tassi elevati?
 Tapbit Wire
Nota dell'editor: L'inflazione statunitense è nuovamente aumentata e la questione degli aumenti dei tassi da parte della Federal Reserve è tornata al centro dell'attenzione del mercato. I dati diffusi il 14 ottobre mostrano che l'IPC USA è salito dello 0,6% su base mensile e del 3,7% su base annua a settembre. I prezzi della benzina hanno contribuito per oltre la metà dell'aumento mensile, ma, escludendo cibo ed energia, l'IPC core è comunque salito dello 0,3% su base mensile, invariato rispetto ad agosto, indicando che le pressioni inflazionistiche sottostanti non si sono ulteriormente attenuate.
La persistenza dell'inflazione giustifica un ulteriore inasprimento, ma i costi di finanziamento elevati stanno accumulando pressioni sulla crescita. Per il mercato, la prossima mossa della Fed è solo una questione immediata: la variabile di lungo termine è quanto dureranno i tassi elevati e quanto a lungo imprese e famiglie dovranno sopportare costi di finanziamento alti.
Lo scenario di base della relazione di ricerca macro di Goldman Sachs prevede un ulteriore rialzo dei tassi a dicembre, seguito da tre tagli a partire da settembre 2027, con tassi a lungo termine destinati a calare nei prossimi mesi. In questo contesto, Goldman Sachs stima che i tassi più alti ridurranno la crescita del PIL USA di circa 0,2 punti percentuali entro il 2027; se i tassi rimarranno ai livelli attuali, l'impatto negativo supererà il doppio di tale stima.
Ciò significa che la valutazione di Goldman Sachs sui costi di crescita relativamente limitati dipende da successivi cali dei tassi. Se l'inflazione non diminuirà a lungo e i costi di finanziamento a lungo termine rimarranno elevati, il mercato dovrà rivalutare non solo di quanto la Fed potrebbe ancora alzare i tassi, ma anche quanto a lungo l'economia USA potrà resistere a queste condizioni.
Di seguito la traduzione del testo originale:
Dopo che l'inflazione ha superato le aspettative, il mercato ha rivalutato il percorso dei tassi della Federal Reserve. Tuttavia, l'analisi degli scenari di Goldman Sachs sposta ulteriormente l'attenzione sulla crescita: i tassi sono già saliti a livelli elevati e la loro durata potrebbe modificare significativamente i costi economici dell'inasprimento.
Secondo il rapporto, Goldman Sachs prevede ancora un ulteriore rialzo dei tassi a dicembre, seguito da tre tagli a partire da settembre 2027. Nello scenario di base, i tassi a lungo termine dovrebbero calare dai livelli attuali nei prossimi mesi.
In questo percorso, Goldman Sachs stima che i tassi più alti ridurranno la crescita del PIL USA di circa 0,2 punti percentuali entro il 2027. Se i tassi rimarranno ai livelli attuali, l'impatto negativo supererà il doppio della stima di base.
Il divario tra i due scenari rivela il giudizio più importante del rapporto: le future pressioni sulla crescita dipendono sia dalle prossime azioni della Fed sia dalla possibilità che i costi di finanziamento del mercato scendano di conseguenza.
L'inflazione core non rallenta, la Fed resta rigida
L'inflazione USA è salita a settembre, trainata soprattutto dall'energia. I prezzi della benzina sono aumentati del 9,1% su base mensile, portando l'aumento mensile complessivo dell'IPC da 0,4% ad agosto a 0,6%.
Tuttavia, le pressioni sui prezzi non erano concentrate solo sull'energia. L'IPC core è salito dello 0,3% su base mensile per due mesi consecutivi, mentre gli aumenti dei prezzi delle abitazioni sono passati dallo 0,3% ad agosto allo 0,4%. Ciò rende difficile attribuire questa dinamica inflazionistica esclusivamente alle fluttuazioni dei prezzi della benzina.
Per la Federal Reserve, l'elemento chiave è la sostenibilità degli aumenti dei prezzi. I prezzi dell'energia possono far salire rapidamente l'inflazione complessiva, e il loro impatto successivo dipende dalle tendenze dei prezzi e dalla trasmissione dei costi; la stabilizzazione e la decelerazione dell'inflazione core riguardano invece la valutazione dei responsabili politici sulle pressioni sottostanti.
Questi dati non sono sufficienti a determinare il futuro percorso di politica monetaria, ma la mancata ulteriore attenuazione dell'inflazione core indica che serviranno ulteriori prove per valutare se l'inflazione continuerà a scendere.
Lo scenario di base del rapporto di Goldman Sachs prevede ancora un ulteriore rialzo dei tassi a dicembre. Tuttavia, l'estratto disponibile non rivela il processo completo di aggiustamento delle previsioni, quindi non si può concludere che la società abbia modificato tempistica o frequenza dei rialzi a causa di questo dato sull'IPC.
L'impatto sulla crescita potrebbe raddoppiare: la chiave è quando i tassi scenderanno
Le stime di crescita di Goldman Sachs si basano su un chiaro percorso dei tassi d’interesse: un ulteriore rialzo quest’anno, seguito da un calo dei tassi a lungo termine e quindi dall’avvio di tagli ai tassi nella seconda metà del 2027.
Ciò significa che il freno stimato dello 0,2 punto percentuale sulla crescita già include la condizione di un graduale allentamento futuro dell’ambiente finanziario. Se tale condizione non si realizza, la pressione sull’economia aumenterà ulteriormente.
Goldman Sachs stima che, se i tassi d’interesse rimanessero ai livelli attuali, il freno sulla crescita del PIL statunitense entro il 2027 supererebbe il doppio di quello dello scenario di base. Rispetto a un singolo rialzo, la persistenza di costi di finanziamento elevati potrebbe determinare un impatto cumulativo maggiore.
Per comprendere questa differenza è necessario distinguere tra tassi di politica monetaria e tassi di mercato a lungo termine. La Federal Reserve influenza direttamente i prezzi del finanziamento a breve termine, mentre il costo del finanziamento per mutui immobiliari, finanziamenti aziendali a lungo termine e progetti di investimento dipende anche dai tassi di mercato a lungo termine.
Pertanto, anche se la Federal Reserve interrompesse gli aumenti dei tassi, imprese e famiglie potrebbero non avvertire immediatamente un sollievo nei costi di finanziamento. Se i tassi a lungo termine restassero elevati, domanda abitativa, investimenti aziendali e attività creditizia potrebbero continuare a subire pressioni.
Va chiarito che lo 0,2 punto percentuale è il freno alla crescita stimato dal modello di Goldman Sachs, non una previsione del tasso di crescita del PIL statunitense né rappresenta un calo del 0,2% dell’intera economia. I materiali forniti non illustrano l’intera impostazione del modello, quindi non è possibile dedurre ulteriormente le perdite specifiche per settore.
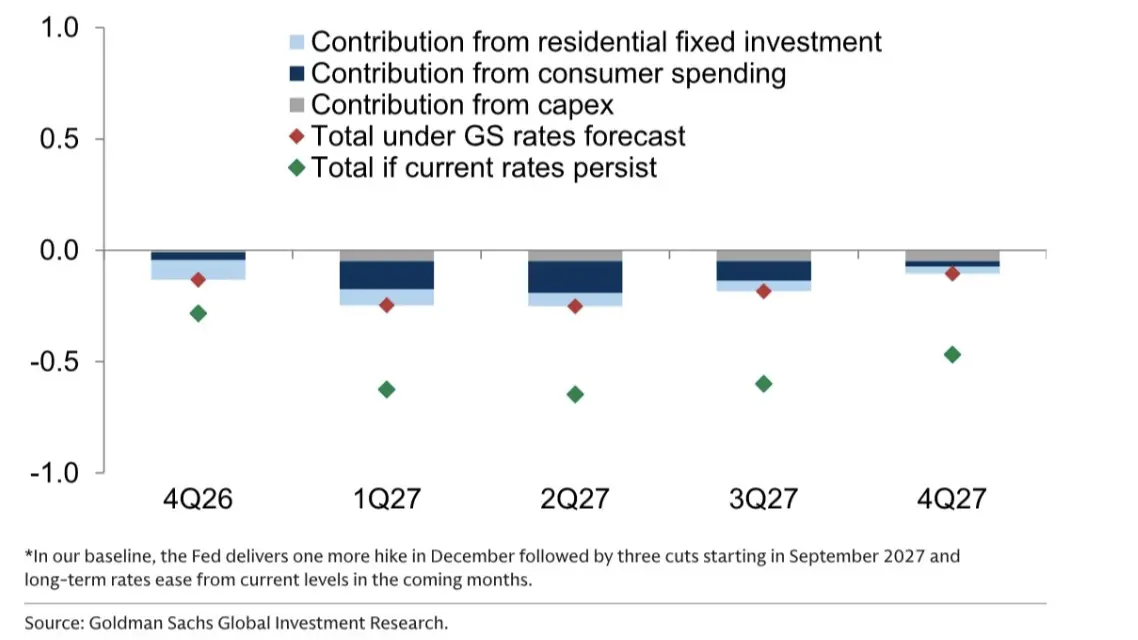
Didascalia: L’ipotesi di base di Goldman Sachs è che la Federal Reserve alzerà i tassi una volta ancora a dicembre, seguita da tre tagli a partire da settembre 2027; i tassi a lungo termine dovrebbero scendere dai livelli attuali nei prossimi mesi. L’immagine mostra le stime del modello sotto diversi percorsi dei tassi d’interesse.
La validità dell’ipotesi di base di Goldman Sachs dipende da due condizioni
Goldman Sachs prevede anch’essa un ulteriore rialzo quest’anno e tagli ai tassi l’anno prossimo, riflettendo un percorso di politica condizionato: l’inflazione a breve termine deve ancora essere contenuta, seguita da aggiustamenti graduali alle condizioni economiche e dei prezzi.
Tuttavia, questo giudizio richiede il verificarsi di due condizioni.
In primo luogo, l’inflazione core deve mostrare un allentamento più sostenuto. Se gli aumenti dei prezzi non diminuiscono per un periodo prolungato o se i costi energetici si trasmettono ulteriormente ad altri beni e servizi, la durata del ciclo restrittivo potrebbe allungarsi, costringendo una rivalutazione dei tempi previsti per i tagli ai tassi.
In secondo luogo, i tassi a lungo termine devono scendere dai livelli attuali. Si tratta di un’ipotesi fondamentale per la stima relativamente moderata del freno alla crescita di Goldman Sachs. Se i tassi a lungo termine rimanessero elevati, anche in assenza di ulteriori aumenti dei tassi di politica, i costi di finanziamento potrebbero continuare a comprimere la domanda.
Da una prospettiva di pricing degli asset, ciò richiede che gli investitori valutino separatamente il cambio di politica e il miglioramento dell’ambiente finanziario. L’interruzione degli aumenti dei tassi può attenuare i timori di ulteriori strette, ma l’effettivo allentamento delle pressioni sulla crescita dipenderà dal calo effettivo dei costi di indebitamento.
I fattori da osservare nei prossimi mesi sono quindi più chiari: se l’inflazione core continuerà a rallentare, se i tassi a lungo termine scenderanno e se domanda abitativa, investimenti ed occupazione mostreranno pressioni più marcate.
Lo 0,2 punto percentuale di freno alla crescita stimato da Goldman Sachs è il risultato nello scenario di successivi cali dei tassi. Se la persistenza dell’inflazione dovesse obbligare i costi di finanziamento a rimanere elevati più a lungo, i costi che l’economia statunitense dovrà sostenere potrebbero essere significativamente superiori a questo scenario di base.