Partenza dalla Corea del Sud, passaggio per Hong Kong, arrivo nel mondo: come funziona l'RWA a Hong Kong?
 Tapbit Wire
Rielaborazione originale: Deep Tide TechFlow
Introduzione di Deep Tide: il mercato degli asset reali tokenizzati è cresciuto 26 volte in un anno, ma la vera prova sta nella capacità di creare un ciclo chiuso di emissione, vendita e rimborso. Questo articolo analizza il percorso completo attraverso cui asset coreani raggiungono investitori professionali esteri tramite canali hongkonghesi. Per chi si occupa di strutture conformi e distribuzione transfrontaliera, si tratta di un’analisi pratica rara.
I punti chiave
Il mercato degli asset reali tokenizzati sta crescendo rapidamente. La vera domanda è: come vengono emessi, venduti e rimborsati concretamente questi prodotti tokenizzati?
Nel modello analizzato nell’articolo, entità offshore emettono prodotti garantiti da asset sottostanti, mentre intermediari autorizzati di Hong Kong li vendono a investitori professionali esteri. Gli investitori acquistano i prodotti dell’emittente, non gli asset sottostanti stessi.
La vendita non equivale al rimborso. L’emittente deve disporre di diritti esigibili sui flussi di cassa dell’asset e i fondi devono essere disponibili tempestivamente per onorare gli obblighi verso gli investitori.
La vera prova arriva dopo la prima emissione: la stessa struttura può supportare il lancio del prossimo prodotto? Un mercato sostenibile richiede una fornitura stabile di asset e investitori disposti a riacquistare.
1. Il mercato degli asset reali tokenizzati è cresciuto: ora viene il punto cruciale
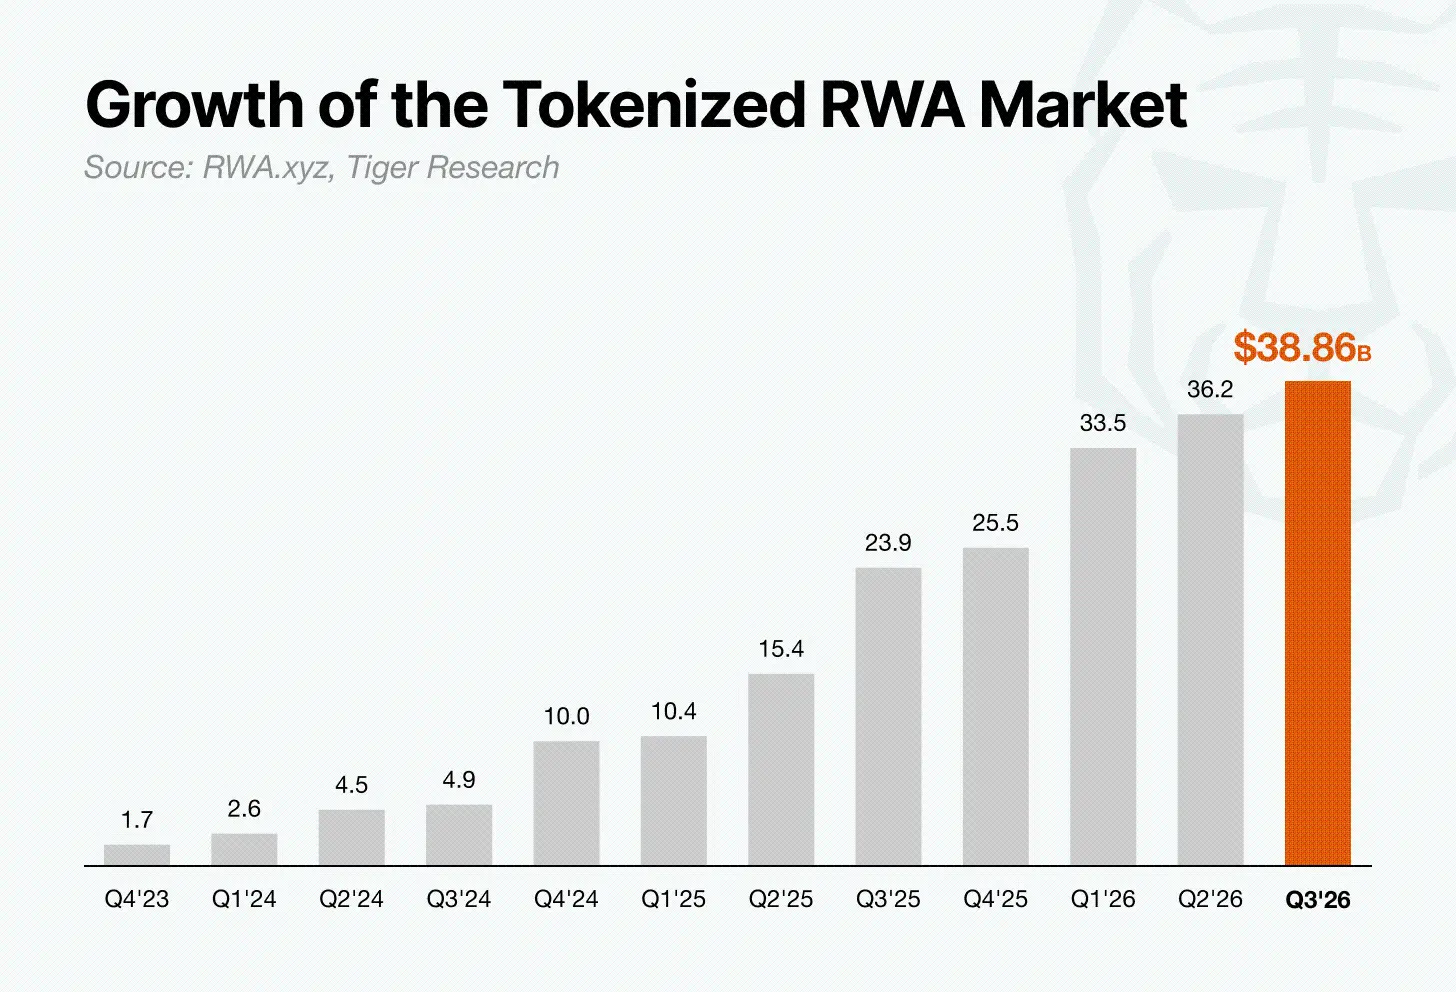
Secondo i dati di RWA.xyz, il mercato degli asset reali tokenizzati è passato da circa 1,5 miliardi di dollari nell’agosto 2023 a circa 38,86 miliardi il 13 settembre 2026, con un aumento di circa 26 volte. Sempre più tipologie di asset vengono tokenizzate e governi di tutto il mondo stanno definendo regole per emissione e vendita.
La crescita è evidente. La vera domanda ora è: come trasformare un asset in un prodotto che gli investitori possano realmente acquistare e, alla scadenza, recuperare il proprio capitale.
2. Dove tokenizzare?
Diversi ordinamenti stanno introducendo regole per gli asset tokenizzati, ma i requisiti e i tempi variano. Di conseguenza, il luogo di emissione influisce direttamente sulla velocità di accesso al mercato.
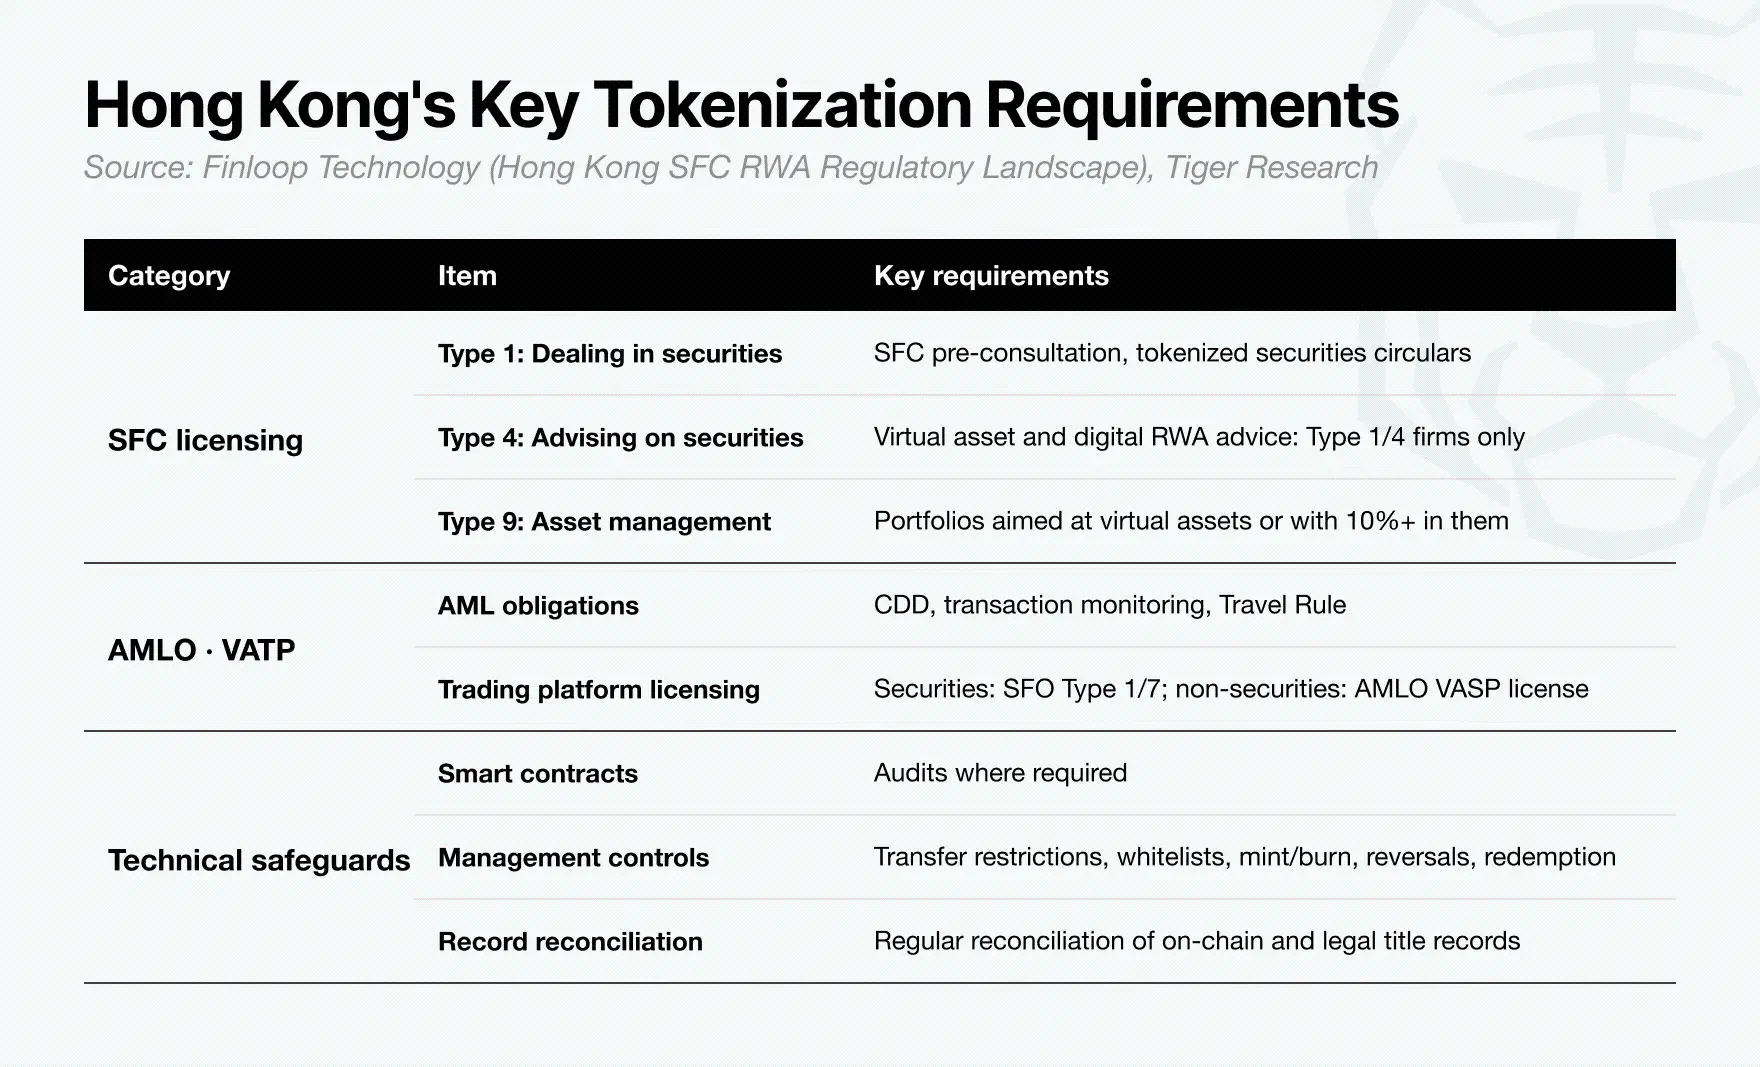
Hong Kong dispone di un quadro regolamentare maturo per i titoli, canali internazionali per investitori ed esperienza nell’emissione di obbligazioni tokenizzate (incluse quelle governative). Il suo sistema di licenze e i requisiti di tutela degli investitori offrono un quadro operativo per emittenti e intermediari.
Hong Kong ha definito norme su aspetti chiave della tokenizzazione, dalle licenze della Securities and Futures Commission alle regole per i fornitori di servizi di asset virtuali fino alle garanzie tecniche. Questa chiarezza aiuta le istituzioni a pianificare le emissioni e offre agli investitori istituzionali un riferimento per valutare il livello di protezione. È anche uno dei motivi per cui Hong Kong sta emergendo come hub per emissione e distribuzione di asset reali tokenizzati.
Come possono gli asset di un altro paese raggiungere investitori esteri tramite Hong Kong? Analizziamo l’intero processo prendendo come esempio gli asset coreani.
3. Funzionamento della struttura Corea–Hong Kong
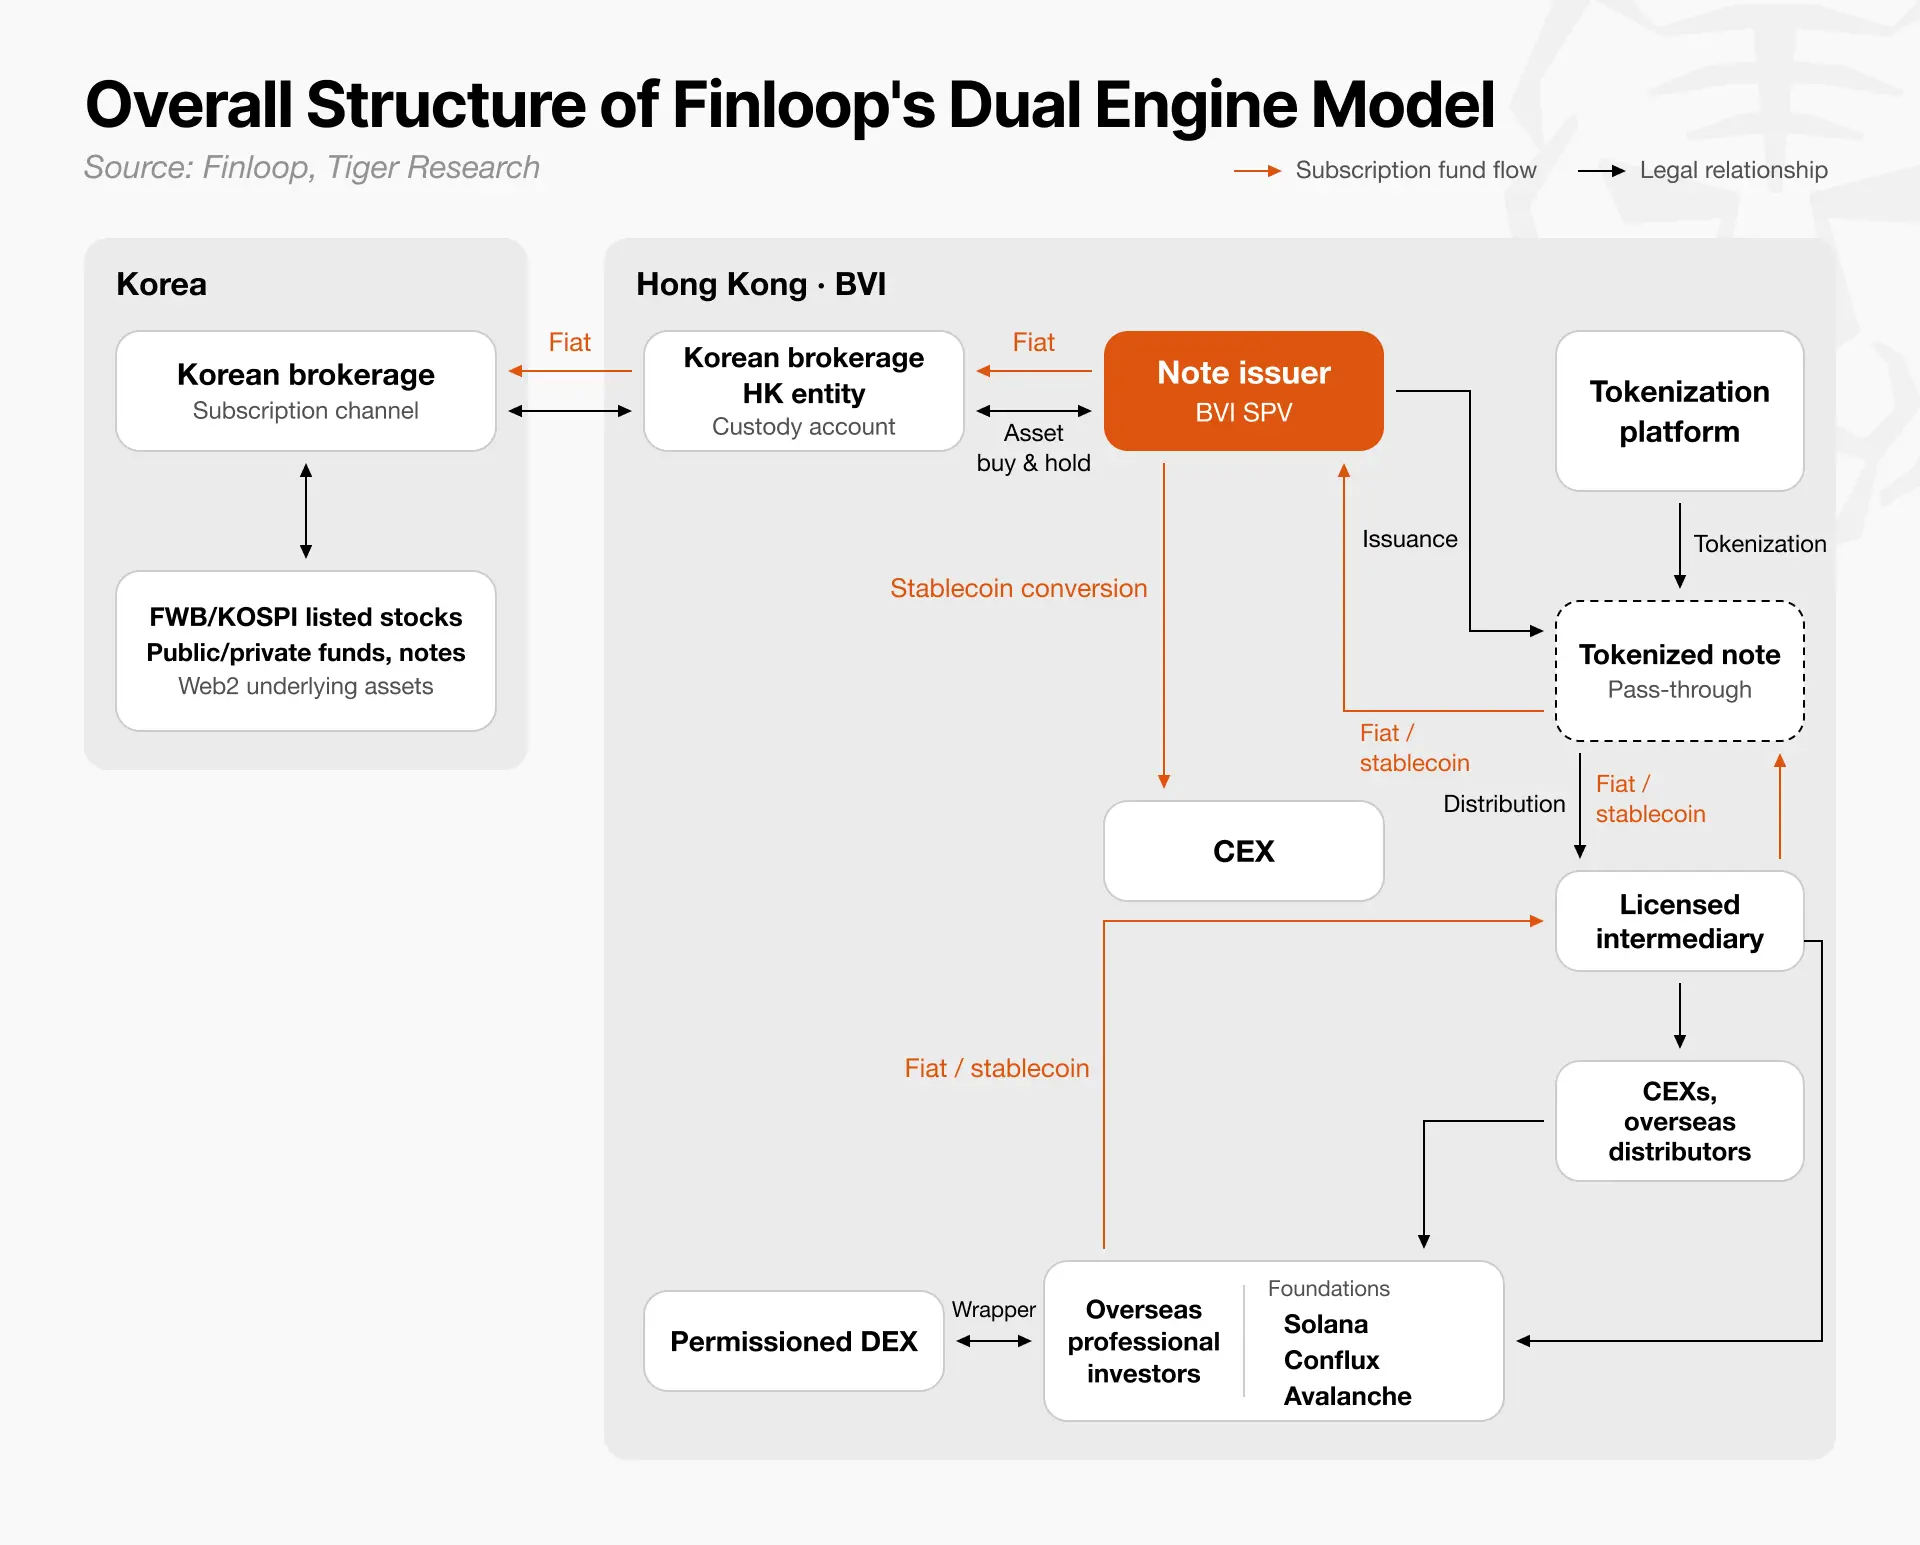
Il diagramma strutturale è suddiviso in due parti: sinistra e destra. A sinistra si trova la Corea, dove originano gli asset sottostanti; a destra Hong Kong e le Isole Vergini Britanniche, dove vengono emessi e venduti i prodotti.
Le frecce nere rappresentano la struttura del prodotto.
Società coreana di intermediazione mobiliare: fornisce l’accesso all’acquisto di asset sottostanti, quali azioni quotate, quote di fondi e obbligazioni.
Società veicolo (SPC) delle Isole Vergini Britanniche: acquista e detiene tali asset tramite il conto di intermediazione dell’entità hongkonghese della società coreana, emettendo quindi obbligazioni garantite dagli asset stessi.
Piattaforma di tokenizzazione: crea token che rappresentano le obbligazioni emesse dall’SPC e registra l’emissione e lo stato di proprietà.
Distributore: vende i prodotti a investitori professionali esteri tramite intermediari autorizzati e sedi negoziali conformi.
Le frecce arancioni rappresentano il flusso dei fondi di sottoscrizione.
Gli investitori professionali esteri sottoscrivono in valuta fiat o stablecoin. I fondi raggiungono l’SPC tramite intermediari. Se la sottoscrizione avviene in stablecoin, l’SPC li converte in valuta fiat tramite exchange centralizzati. Successivamente, i fondi vengono trasferiti dall’entità hongkonghese alla società coreana di intermediazione, che procede all’acquisto degli asset sottostanti.
La società fintech hongkonghese Finloop definisce questo modello «modello a doppio motore»: un’estremità gestisce l’offerta di asset, l’altra l’emissione e la distribuzione. Tre aspetti sono cruciali.
Le fonti di asset sono interscambiabili: società di intermediazione di altri paesi e le loro entità hongkonghesi possono sostituire quelle coreane, rendendo così Hong Kong un canale di distribuzione per prodotti garantiti da asset di più mercati.
L’SPC è al centro: riceve i fondi di sottoscrizione, acquista o detiene gli asset e emette obbligazioni. Gli investitori fanno valere i propri diritti nei confronti dell’SPC in base ai termini del prodotto, rendendo critici sia i diritti dell’SPC sugli asset sia la sua capacità di distribuire i rendimenti.
L’SPC collega i pagamenti on-chain con la finanza tradizionale: gli investitori possono sottoscrivere e detenere note tokenizzate in stablecoin, mentre gli asset sottostanti vengono acquistati e detenuti tramite accordi di intermediazione e custodia.
Questa struttura può operare solo se tutti i collegamenti sono adeguatamente realizzati: ciò richiede asset sottostanti idonei, una struttura di emissione solida e un percorso conforme verso gli investitori.
3.1. Selezione degli asset sottostanti
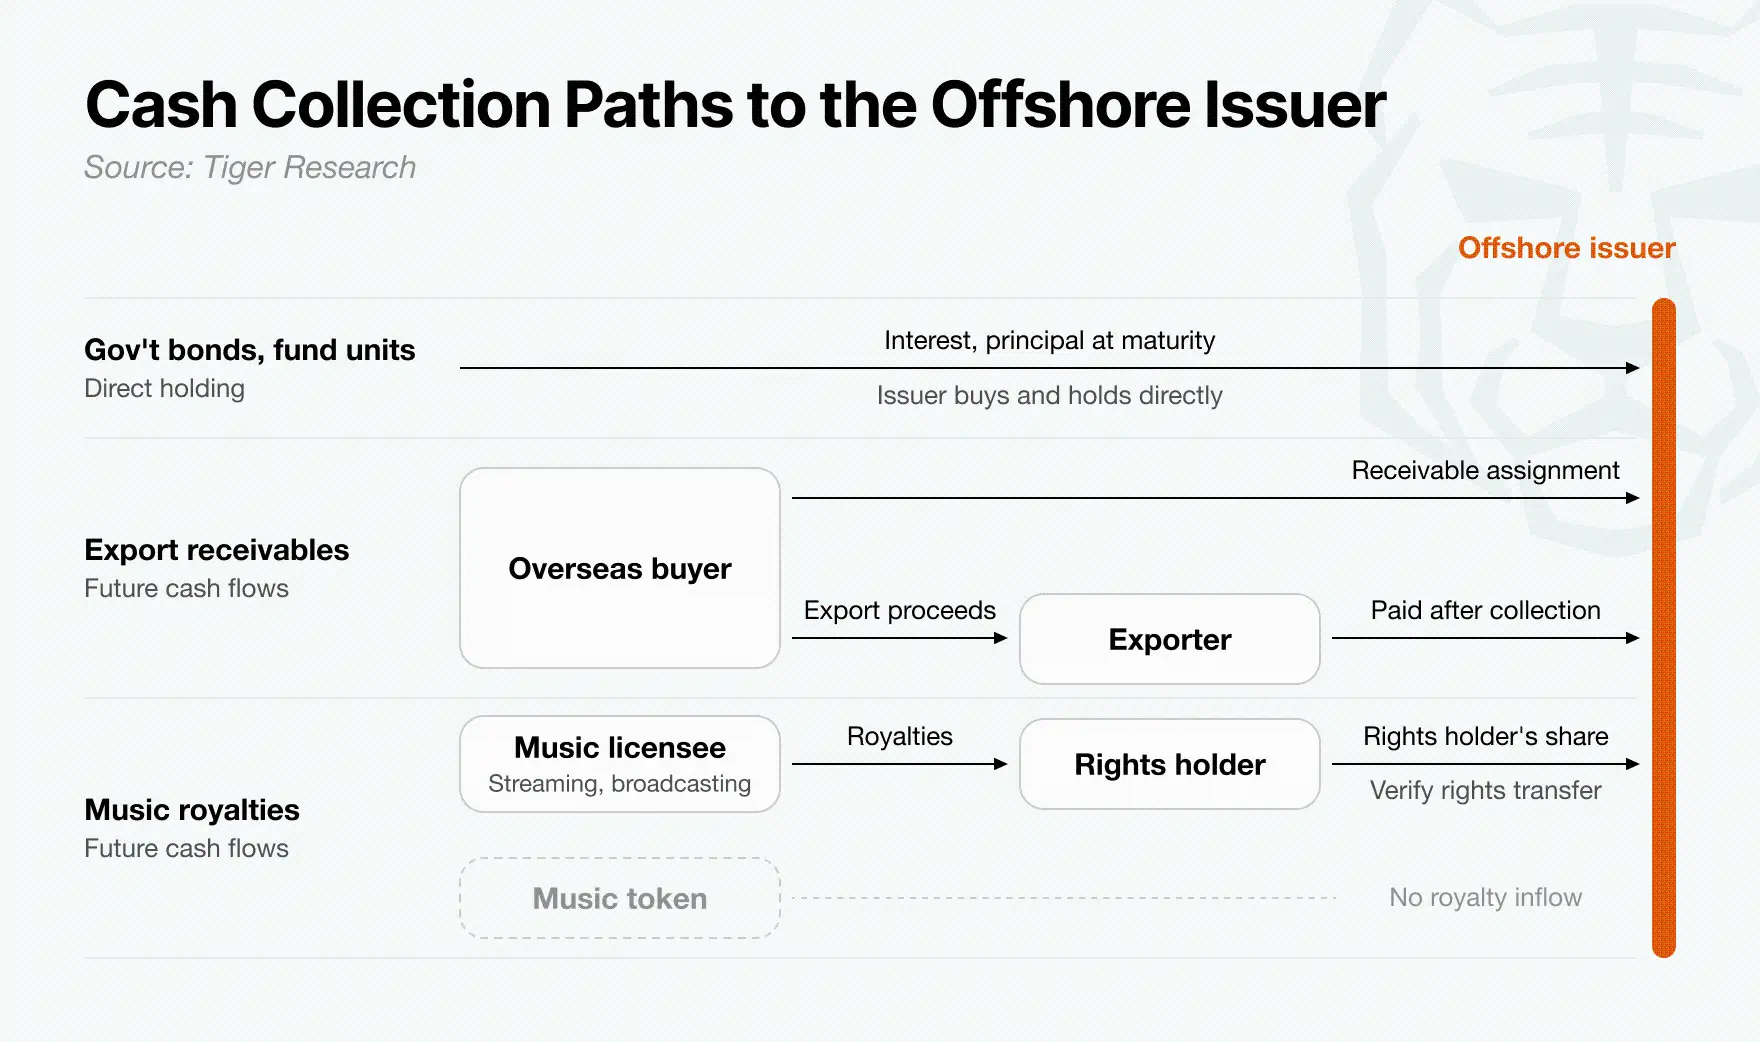
Prima dell’emissione dei prodotti, l’SPC deve disporre di diritti giuridici chiari sui flussi di cassa generati dagli asset sottostanti.
Per obbligazioni governative o quote di fondi, il quesito è se l’SPC possa acquistarle e detenerle direttamente. Per crediti derivanti da esportazioni o diritti d’autore musicali, la situazione è più complessa: i diritti di riscossione di futuri pagamenti potrebbero dover essere trasferiti all’SPC, oppure il titolare dell’asset deve assumere un obbligo vincolante di riscuotere e versare i pagamenti all’SPC.
In entrambi i casi, i contratti devono specificare chiaramente chi ha diritto a ricevere il denaro contante, chi è responsabile dell’incasso e come i fondi raggiungono la società veicolo speciale. Senza un percorso chiaro di rimborso, le attività non possono sostenere in modo affidabile i pagamenti agli investitori.
3.2. Cosa crea effettivamente l’emittente estero?
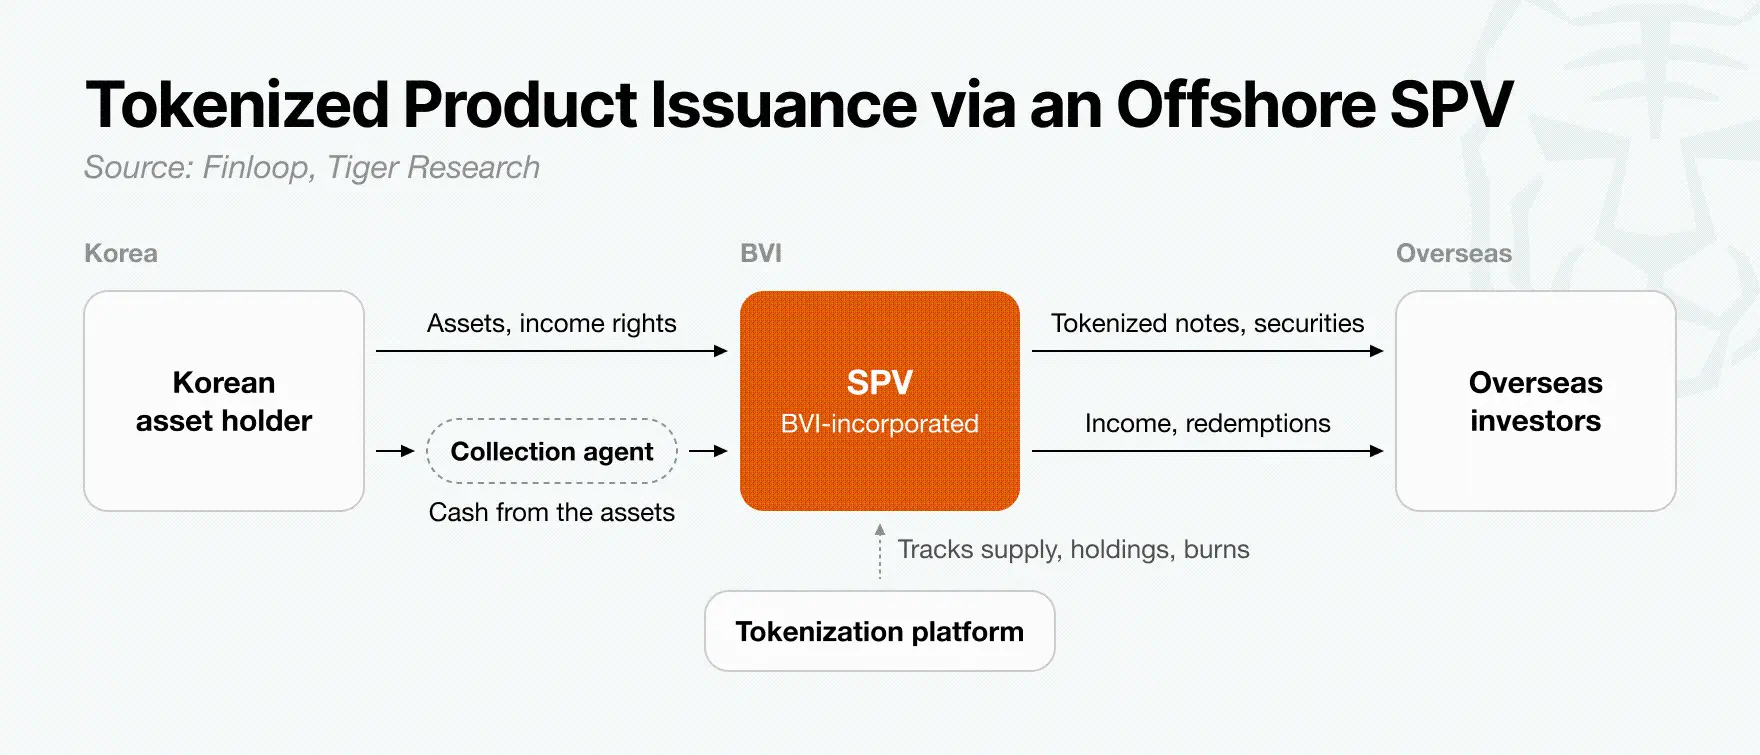
In questo modello, il nucleo della tokenizzazione ricade sulla società veicolo speciale. Anche con asset sottostanti coreani selezionati, è comunque necessaria un’entità indipendente per emettere token e distribuire rendimenti agli investitori esteri.
Il modello a doppio motore di Finloop assegna tale ruolo a una società veicolo speciale registrata nelle Isole Vergini Britanniche. Questa società funge da punto di collegamento tra i detentori di asset coreani e gli investitori esteri.
La società veicolo speciale emette obbligazioni o titoli tokenizzati garantiti dai diritti sui redditi derivanti dagli asset coreani. Gli investitori esteri acquistano quindi prodotti finanziari emessi dalla società veicolo speciale, non direttamente i titoli di Stato coreani né i crediti all’esportazione. Secondo i termini del prodotto, la società veicolo speciale versa i rendimenti agli investitori e rimborsa il capitale alla scadenza.
Perché questa struttura funzioni in modo affidabile, i tempi degli afflussi di cassa alla società veicolo speciale devono coincidere con i suoi obblighi di pagamento verso gli investitori. L’emittente deve innanzitutto confermare i tempi di rimborso di ciascun asset sottostante: interessi e capitale dei titoli di Stato, dividendi e importi di rimborso dei fondi, oppure importi di regolamento per i crediti all’esportazione e i diritti di proprietà intellettuale.
Se gli investitori devono ricevere pagamenti prima che la società veicolo speciale (SPV) riceva i fondi, il prodotto potrebbe subire carenze di liquidità o ritardi nei rimborsi.
Costituire un’SPV all’estero non garantisce automaticamente l’accesso ai flussi di cassa generati dagli asset coreani. I contratti devono chiarire i diritti legali dell’SPV sugli asset sottostanti, chi incassa i pagamenti e chi è responsabile dell’invio dei fondi all’SPV. Nel frattempo, la piattaforma di tokenizzazione registrerà in modo trasparente quantità emesse, detenzioni di token e quantità distrutte.
Il compito principale nella fase di emissione all’estero è garantire che i flussi di cassa effettivamente ricevibili dall’SPV siano sufficienti e arrivino in tempo per soddisfare i termini di pagamento promessi agli investitori.
3.3. Qual è il potenziale mercato per i prodotti venduti a Hong Kong?
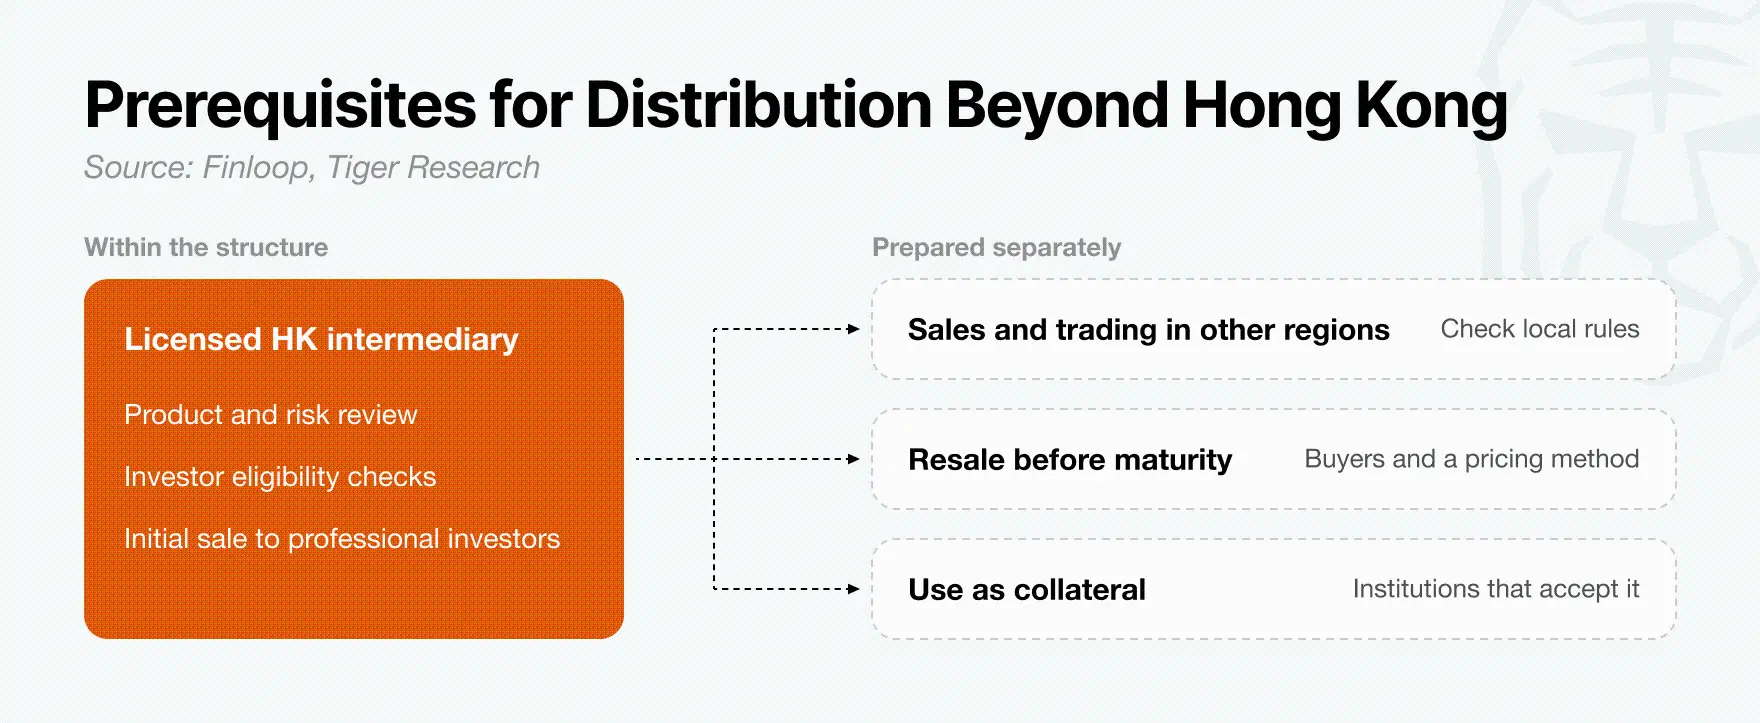
Creare prodotti tramite un’SPV estera è solo il primo passo. Per venderli a investitori esteri, l’emittente ha inoltre bisogno di un’istituzione finanziaria incaricata della distribuzione. Finloop propone l’utilizzo di intermediari autorizzati a Hong Kong, in grado di esaminare i prodotti secondo le norme sui titoli di Hong Kong, offrirli a investitori professionali e raggiungere anche investitori al di fuori di Hong Kong.
Gli intermediari esamineranno i termini e i rischi dei prodotti SPV e verificheranno la qualifica di ciascun investitore all’acquisto. Se l’emissione è limitata a investitori professionali, anche i trasferimenti di token dovranno restare vincolati dopo l’emissione. Pertanto, i termini del prodotto limiteranno i trasferimenti a acquirenti la cui qualifica sia stata verificata. Questa è la visione di Finloop per la sua struttura di collocamento privato; tale restrizione non si applica a ogni tipo di titolo tokenizzato a Hong Kong.
Finloop propone inoltre che i prodotti inizialmente venduti a Hong Kong possano essere successivamente offerti tramite intermediari e sedi di negoziazione in altre regioni. Tuttavia, la vendita iniziale a Hong Kong non autorizza automaticamente vendite o negoziazioni altrove. Le norme di ciascun mercato devono essere valutate singolarmente. Gli investitori che desiderino vendere prima della scadenza avranno inoltre bisogno di acquirenti disponibili e di un metodo per determinare il prezzo. L’uso dei prodotti come garanzia richiede istituzioni disposte ad accettarli.
In questa struttura, Hong Kong fornisce un canale per la vendita iniziale e la verifica della qualifica degli investitori. Vendite e negoziazioni in altre regioni, nonché l’uso come garanzia, richiedono accordi separati.
4. Tre principali rischi che potrebbero interrompere i pagamenti dagli asset coreani agli investitori
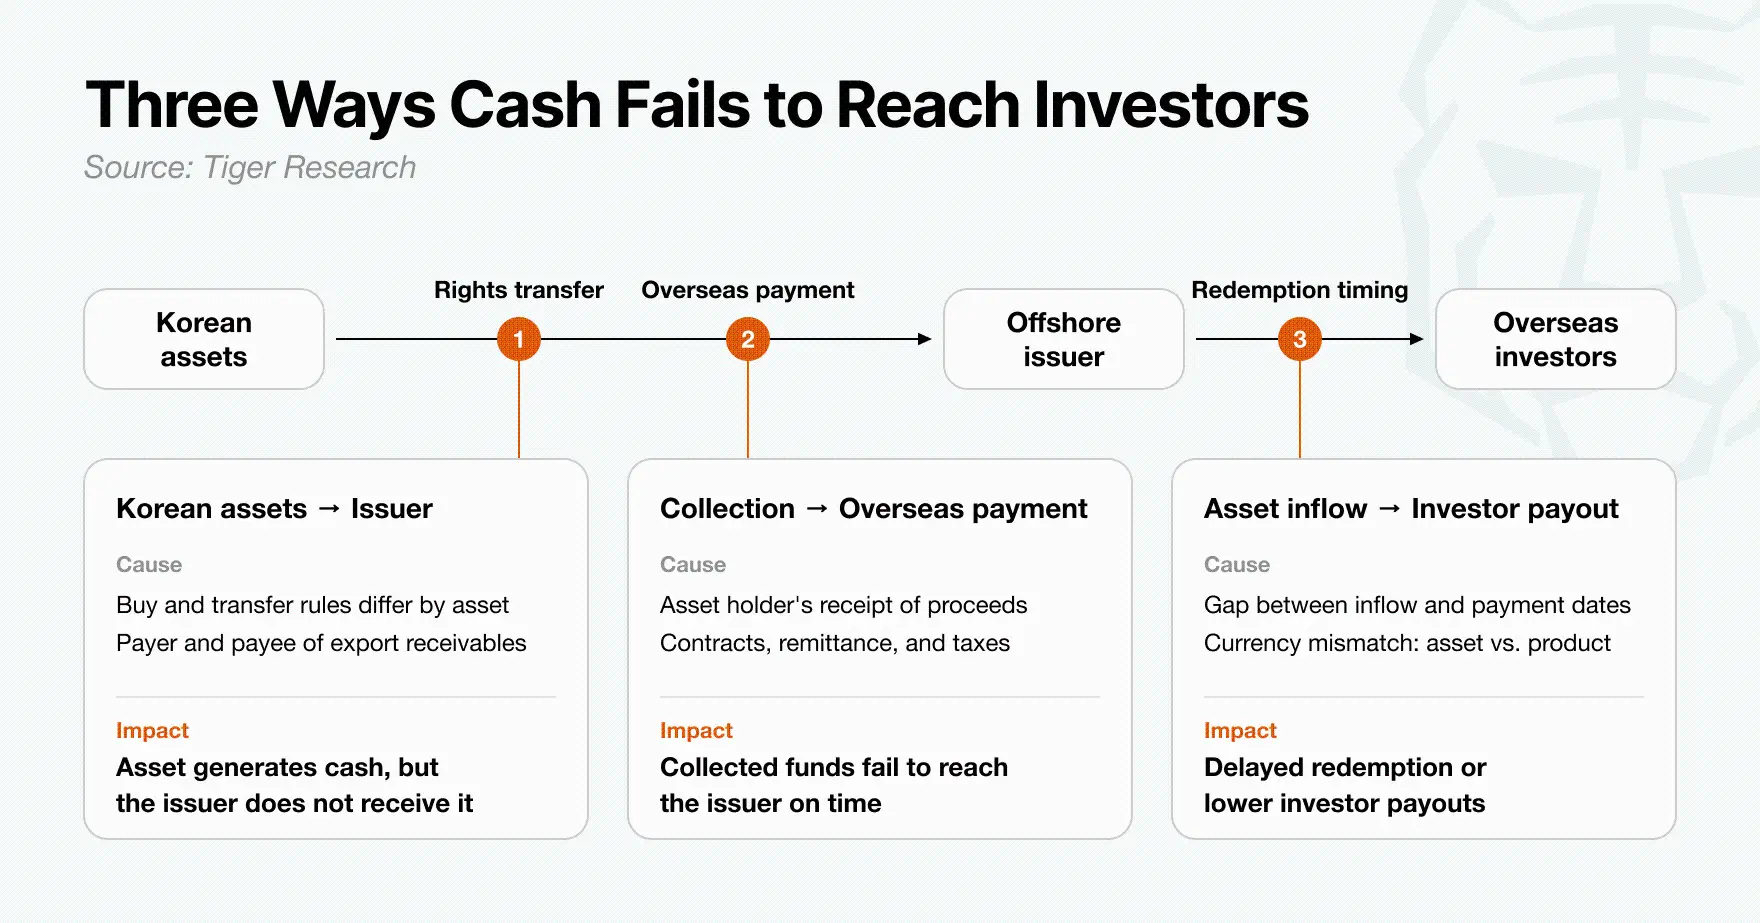
I prodotti tokenizzati potrebbero essere venduti con successo a Hong Kong ma non riuscire comunque a effettuare i pagamenti promessi agli investitori. I flussi di cassa generati dagli asset sottostanti devono raggiungere gli investitori tramite strumenti di emissione all’estero (SPV). I seguenti tre principali rischi potrebbero interrompere tale flusso di cassa.
Diritti e accordi di incasso poco chiari: per asset quali i crediti all’esportazione, i contratti devono specificare chiaramente presso chi i compratori effettuano i pagamenti e chi ha diritto all’incasso. A meno che gli obblighi di incasso e le procedure di regolamento non siano giuridicamente vincolanti, i flussi di cassa generati dagli asset potrebbero non raggiungere mai l’SPV.
Discordanze temporali tra recupero della liquidità e pagamenti: se gli investitori devono ricevere pagamenti prima che gli asset sottostanti siano regolati, l’SPV potrebbe affrontare carenze di liquidità e ritardi nei rimborsi. Quando asset coreani sostengono prodotti denominati in dollari, le fluttuazioni dei tassi di cambio e i costi di conversione possono ridurre ulteriormente i rendimenti.
Ostacoli nei trasferimenti transfrontalieri e fiscali: l’approvazione per gli intermediari di Hong Kong di vendere questo prodotto non risolve né il trasferimento dei fondi dai detentori di asset coreani verso SPV offshore, né il pagamento agli investitori esteri. Tali procedure di trasferimento e fiscali devono essere fattibili.
Questo modello dipende infine dalla capacità degli asset coreani di generare liquidità in modo completo e tempestivo, come promesso nel contratto, e di trasferirla agli investitori esteri tramite l’SPV.
5. Il secondo collocamento è più importante del primo
Vendere un prodotto supportato da asset coreani a Hong Kong è solo il punto di partenza. Il primo collocamento richiede molto tempo: tutte le parti devono esaminare gli asset, definire i contratti e decidere la modalità di vendita del prodotto.
Se ogni nuovo lancio di prodotto richiedesse di ripetere da zero questo lavoro, sarebbe difficile scalare l’attività. A partire dal secondo collocamento, occorre poter riutilizzare la struttura già definita per la prima operazione.
I crediti all’esportazione regolati in dollari USA offrono un modo per verificare la fattibilità di questo modello. Emettitori e intermediari possono applicare ai crediti successivi i criteri di valutazione dei debitori e le modalità di informativa sviluppate per la prima operazione, riducendo così il carico progettuale per ciascun prodotto. Tuttavia, usare gli stessi criteri non significa che il rischio di ciascun credito sia identico.
Per stabilire se questo modello possa sostenere un mercato duraturo, occorre monitorare tre aspetti:
Il tempo necessario per la revisione degli asset diminuisce con ogni collocamento?
Gli investitori esistenti tornano ad acquistare nuovi prodotti?
I detentori di asset hanno motivi per continuare a fornirli?
Con l’accumulo di esperienza sui crediti all’esportazione, questo modello può essere esteso ad altri asset coreani. Il suo successo non dipende da un singolo collocamento: i detentori di asset devono fornire continuamente asset adeguati, gli investitori devono essere disposti a reinvestire e gli intermediari devono riconoscere il valore nell’introdurre nuovi prodotti sul mercato.