I ricavi di Circle sono aumentati del 17%, ma il business delle riserve ha generato meno reddito.
 Tapbit Wire
Il 4 novembre l’emittente di USDC Circle ha pubblicato i risultati del terzo trimestre. Questa trimestre è stata lanciata la propria blockchain pubblica Arc e il token nativo ARC è comparso nello stato patrimoniale come ricavo da pre-vendita. L’azienda lo ha inserito nella voce «altri ricavi», e l’importo ha superato l’intero incremento dei ricavi del trimestre.
Lo stesso rapporto sugli utili contiene un altro filone. USDC viene trasferito su blockchain con maggiore frequenza, ma il saldo in circolazione alla fine del trimestre è rimasto sostanzialmente stabile rispetto all’anno precedente. Per Circle, emittente di una stablecoin, gli utenti che trasferiscono USDC e quelli che la detengono a lungo termine sono due insiemi distinti di conti. I primi si deducono dal volume delle transazioni su blockchain, mentre solo i secondi influenzano direttamente quanto interesse possono generare le riserve in dollari.
Quanta parte dell’incremento dei ricavi proviene da ARC?
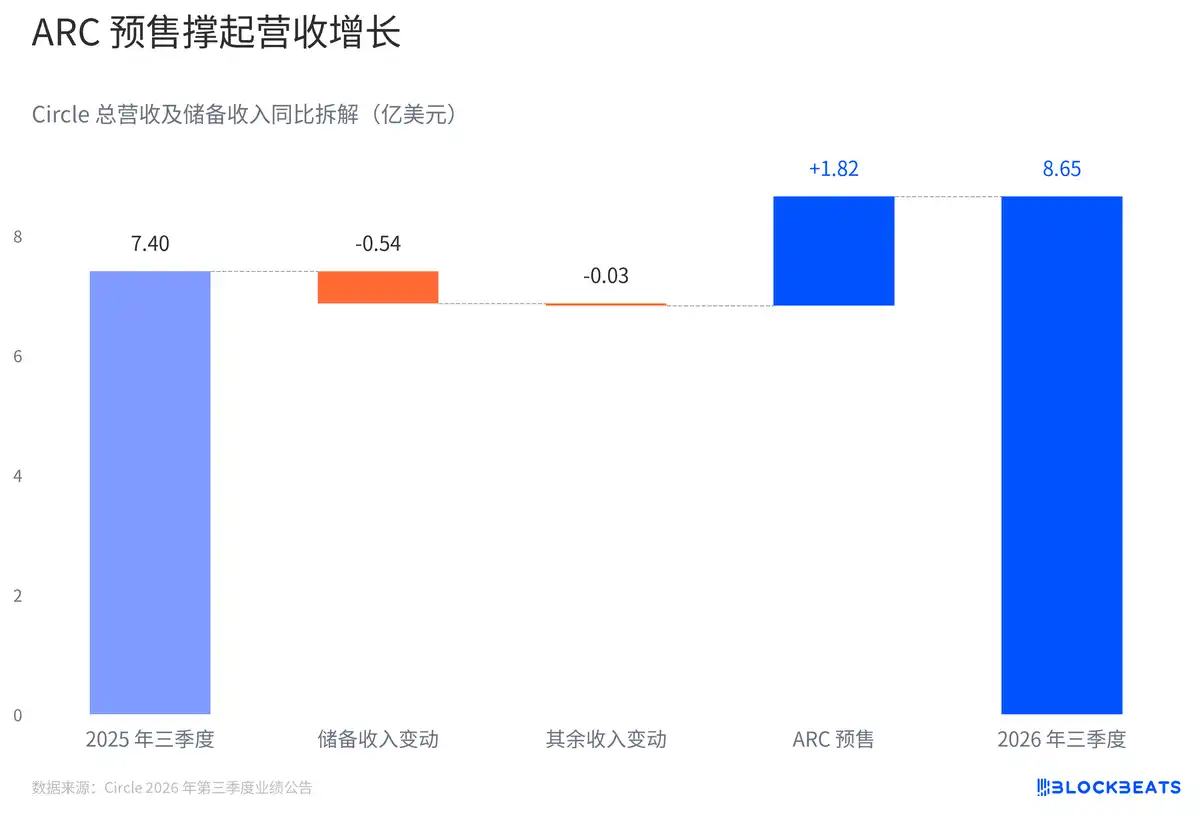
La pre-vendita di ARC sostiene la crescita dei ricavi
I ricavi totali di Circle e i ricavi dalle riserve di questo trimestre sono aumentati di circa 125 milioni di dollari rispetto all’anno precedente, mentre la sola pre-vendita di ARC ha generato 182 milioni. Il diagramma a cascata si legge da sinistra a destra: partendo dai ricavi dello stesso periodo dell’anno scorso, si sottrae l’interesse non maturato quest’anno sulle riserve, poi il divario negli «altri ricavi» esclusa la pre-vendita, e infine si aggiunge nuovamente ARC per ottenere i ricavi riportati nel rapporto sugli utili.
Analizzando separatamente la voce ARC, la crescita dei ricavi passerebbe da un aumento del 17% a un calo di circa il 7,7%. Cambiamenti si sono registrati anche nella voce «altri ricavi». L’annuncio ha indicato che i ricavi da abbonamenti e servizi sono stati inferiori rispetto all’anno precedente. Il lancio della mainnet Arc e la pre-vendita del token sono due sviluppi appartenenti allo stesso business, e questo rapporto sugli utili quantifica esplicitamente quanto ricavo è stato riconosciuto dalla pre-vendita.
Ciò spiega anche perché, al netto dei costi di distribuzione, transazione e altri costi, la percentuale di ricavi trattenuti dall’azienda è salita al 52% circa. Sottraendo soltanto il ricavo da pre-vendita sia dal numeratore che dal denominatore, mantenendo invariati i costi dichiarati nell’annuncio, il rapporto scende al 39,7% circa, vicino a quello dello stesso periodo dell’anno precedente. Si tratta di un calcolo monovariabile basato sui dati resi pubblici: isola la pre-vendita lasciando i costi correlati nelle voci originali.
USDC viene trasferito più spesso: perché le riserve generano meno reddito?
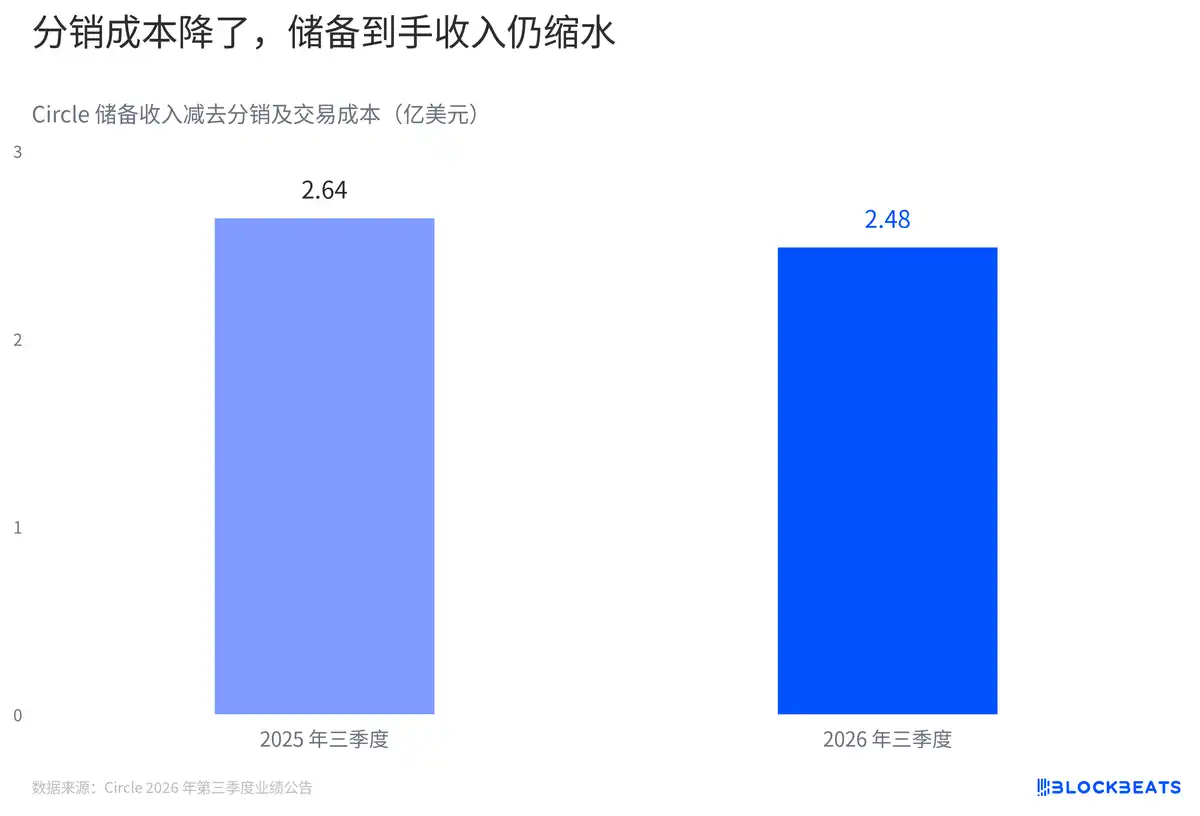
I costi di distribuzione sono diminuiti, ma il reddito netto dalle riserve è comunque calato
Secondo la disclosure di Circle, il volume delle transazioni su blockchain di USDC è cresciuto del 49% rispetto all’anno precedente, mentre il saldo medio giornaliero in circolazione è aumentato dell’8%. Immaginiamo un commerciante che effettua regolamenti transfrontalieri e riceve il pagamento al mattino, per poi pagare lo stesso importo in USDC a un fornitore nel pomeriggio. Entrambi i trasferimenti contribuiscono al volume delle transazioni su blockchain, ma le riserve corrispondenti dell’emittente non raddoppiano solo perché i fondi cambiano proprietario.
Anche i costi sono leggermente diminuiti. Il reddito dalle riserve è calato di circa 53,62 milioni di dollari, mentre i costi di distribuzione e transazione sono contemporaneamente scesi di circa 38,03 milioni. Ciò significa che, per ogni dollaro in meno di reddito dalle riserve, i costi di distribuzione e transazione sono stati ridotti di circa 70 centesimi nello stesso periodo. Dopo aver compensato i due valori, la barra blu nel grafico si è comunque ridotta. Con questo metodo, il reddito trattenuto da Circle è diminuito di circa il 6%, e questa cifra deve ancora coprire R&S, marketing e altre spese operative.
Analizzando il margine di profitto netto sulle riserve dichiarato dall’azienda, con questo metodo per ogni 100 dollari di reddito dalle riserve (dopo aver sottratto i costi di distribuzione e transazione) è stato trattenuto circa un dollaro in più rispetto allo stesso periodo dell’anno precedente. Miglioramento percentuale e riduzione assoluta possono coesistere perché il reddito distribuibile dalle riserve è diminuito. Sovrapponendo questo grafico al primo si capisce perché la quota di ricavi a livello di gruppo è aumentata significativamente, mentre l’importo trattenuto a livello di riserve è diminuito.
Dove è andato l’utile operativo aggiuntivo?
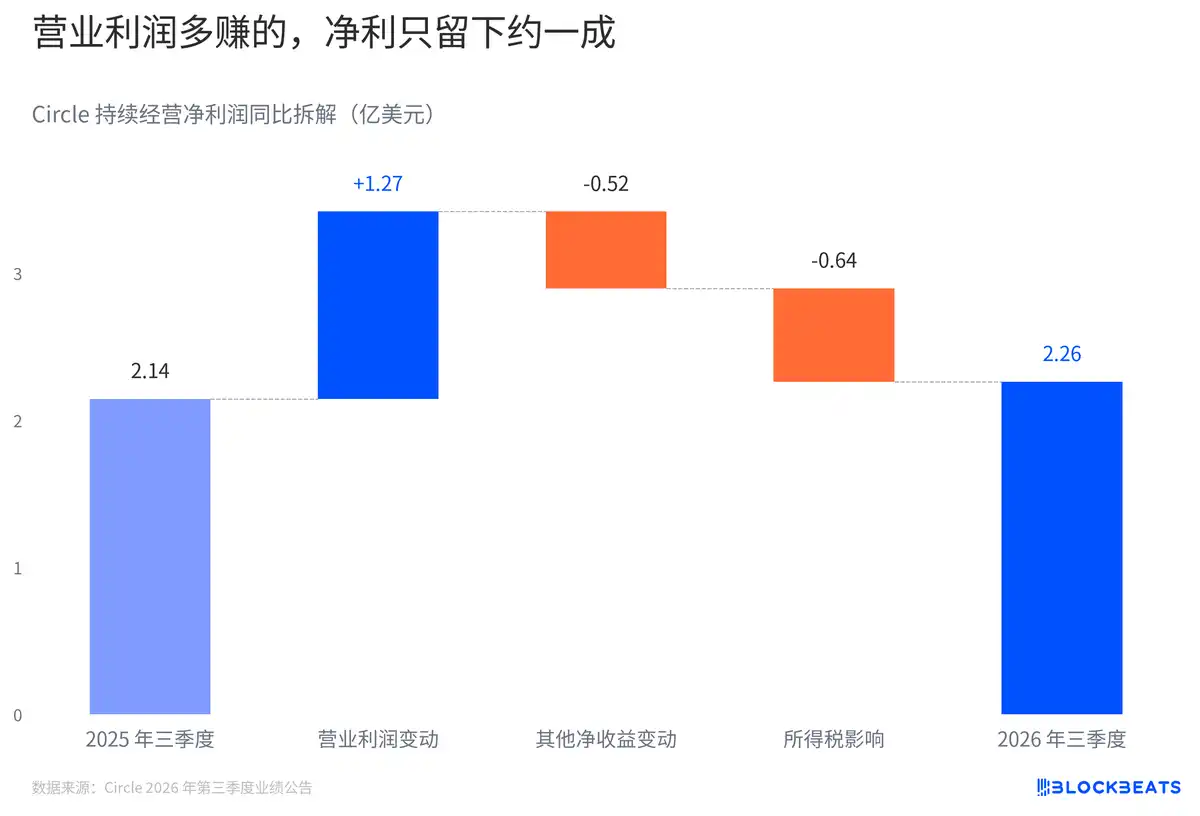
Solo circa il 10% dell’utile operativo aggiuntivo è rimasto come utile netto
Se si considerano esclusivamente gli indicatori di profitto, questo rapporto sugli utili sembra mostrare due velocità. L’EBITDA rettificato dichiarato da Circle è cresciuto dell’85% rispetto all’anno precedente, mentre l’utile netto da attività in corso è aumentato solo del 5%. Un indicatore include il ricavo da pre-vendita del token riconosciuto quest’anno, escludendo l’imposta sul reddito, alcune variazioni di valutazione di strumenti finanziari e altri elementi; l’altro li include tutti.
Partendo dall’utile netto dello stesso periodo dell’anno scorso nel diagramma a cascata, l’aumento di circa 127 milioni di dollari dell’utile operativo quest’anno avrebbe dovuto innalzare significativamente la soglia. Successivamente, però, gli altri proventi netti sono diminuiti e l’imposta sul reddito è passata da un beneficio nello stesso periodo dell’anno scorso a un costo quest’anno: insieme, questi due fattori hanno assorbito circa il 90% dell’incremento dell’utile operativo. La base imponibile è particolarmente significativa: il beneficio fiscale dello scorso anno ha innalzato la base di confronto, quindi anche se il costo fiscale di quest’anno non è elevato, il confronto annuo riduce comunque il tasso di crescita dell’utile netto.
Inoltre, l’aumento dell’utile operativo ha già dedotto le spese operative. Secondo le comunicazioni aziendali, le spese amministrative, gli ammortamenti e le svalutazioni, le infrastrutture tecnologiche e le spese di marketing sono aumentate, con un incremento complessivo delle spese operative del 16% rispetto all’anno precedente. Utilizzando i ricavi da pre-vendita per lo stesso calcolo monoprodotto e mantenendo invariati gli elementi di rettifica e i costi, l’EBITDA rettificato ammonterebbe a circa 135 milioni di dollari, inferiore ai circa 171 milioni di dollari dello stesso periodo dell’anno scorso. Questa differenza misura la sensibilità della metrica divulgata a tale voce di ricavo.
Rispetto al secondo trimestre, anche il reddito da riserve è in calo. I costi di distribuzione, transazione e altri costi sono stati di circa 412 milioni di dollari in entrambi i trimestri, rimanendo quasi invariati. Ciò fornisce un ulteriore punto di riferimento per il precedente confronto annuo. Rispetto all’anno scorso, il calo dei costi di distribuzione ha attenuato il calo del reddito da riserve. Rispetto allo scorso trimestre, il reddito da riserve dell’azienda continua a diminuire, senza quasi alcuna ulteriore riduzione sui costi di distribuzione e transazione che possa compensarlo.
Nello stesso trimestre, l’USDC ha circolato più attivamente su blockchain e Circle ha trattenuto meno denaro dalle proprie riserve.