Interviste anonime con investitori e imprenditori in prima linea: chi spinge chi a inseguire il consenso?
 Tapbit Wire
«I VC investono ormai solo nel consenso.»
Ultimamente abbiamo parlato con molti founder, e questa frase la sentiamo spesso. Dagli investitori invece sentiamo più spesso: «Ci sono troppo pochi progetti validi.»
Queste due affermazioni sembrano un reciproco accusarsi, ma, osservando un arco temporale più lungo, questo stallo non è una novità per il settore. Gruppi d’acquisto, bike sharing, nuovi consumatori, modelli di grandi dimensioni: ogni ciclo ha avuto una direzione di investimento dominante e un gruppo di founder che si lamentava di non essere al centro dell’attenzione.
La differenza è che questa volta c’è più denaro e la corsa è più affollata. Secondo i dati, nel primo semestre 2026 i finanziamenti nazionali nel settore IA hanno raggiunto i 307,682 miliardi di RMB, superando già l’intero 2025; l’80% circa è andato a modelli di grandi dimensioni e intelligenza incarnata. Nello stesso periodo, molti founder che sviluppano applicazioni IA non sanno neppure indicare con precisione quale livello di prodotto serva per raccogliere il round successivo.
Perché il denaro affluisce sempre nella stessa direzione? Perché un settore passa dall’essere caldo a freddo in pochi mesi? Chi decide davvero cosa è investibile?
Queste domande sono difficili da affrontare apertamente. Dietro gli investitori ci sono gli LP, i partner e le società del portafoglio; davanti ai founder c’è il round successivo, gli investitori e i pari.
Volevamo ascoltare ciò che dicono privatamente le parti coinvolte. Oltre a colloqui individuali approfonditi con diversi founder, alla fine di ottobre abbiamo organizzato un altro incontro offline (Meetup), invitando alcuni investitori in prima linea a intervenire in forma anonima.
Dopo averne discusso, è difficile attribuire la colpa a una sola parte. I giovani investitori hanno i loro KPI, i partner nutrono paure proprie, gli LP richiedono exit, e queste ultime si riducono quasi esclusivamente all’IPO; nel frattempo, i founder, pur di sopravvivere, possono solo orientarsi verso i settori più caldi. Ciascuno ha compiuto una scelta ragionevole dal proprio punto di vista, ma insieme formano un meccanismo in cui tutti inseguono il consenso da dietro.
Nessuno ama veramente inseguire il consenso, ma quasi tutti lo fanno.
Per garantire libertà e franchezza, abbiamo reso anonimo tutto il contenuto: rimossi nomi, istituzioni e dettagli identificativi dei partecipanti; le citazioni sono state rielaborate senza alterarne il senso originale.
Chiudi gli occhi, è buio
«L’intero mondo del capitale è un grande gioco del pacchetto che passa.»
«Molti dirigenti di grandi tech sono costretti a diventare imprenditori. Per loro, preservare il proprio status è la priorità.»
«Qualcuno qui ha mai visto una carry? Il mercato primario non è un luogo dove i giovani diventano ricchi.»
«Perdere l’occasione della prossima piattaforma di successo significa non avere alcuna chance di entrare in un’istituzione top nella prossima era.»
«Il principale insegnamento della mia carriera è che ogni volta ho avuto la sensazione che l’altra parte mi stesse ingannando.»
«La densità di talento non cambia improvvisamente. È solo che l’attenzione del capitale seleziona, in questo momento, un gruppo di persone, trasformandole nei prescelti. In realtà è semplicemente una lotteria.»
«Finanziamenti e simili sono metriche fasulle. Per un’azienda contano solo la sopravvivenza e il valore creato.»
«Il livello di FOMO tra i partner dei fondi è più esagerato di quanto pensassi.»
«Bisogna sempre trovare un cioccolatino dal sapore disgustoso da mangiare.»
«Nell’onda dei modelli di grandi dimensioni, i fondi che hanno davvero guadagnato molto probabilmente non superano le 10 unità.»
Lavorare per amore
In molte istituzioni, i giovani investitori non riescono quasi mai a ottenere il carry. Un imprenditore specializzato in applicazioni AI ha descritto così la situazione: in molti casi, promozioni e bonus annuali dipendono soprattutto dal numero di progetti portati al comitato di investimento e approvati con un term sheet; gli stessi investitori spesso non restano a lungo nell’istituzione e, anche se l’azienda va in borsa, non beneficiano di gran parte del rendimento eccedente.
«Presenta 10 progetti e ottieni il term sheet per tutti: il rendimento di quest’anno è garantito. Del futuro dell’azienda, invece, non gli importa granché.»
Secondo questo imprenditore, sotto tale sistema incentivante, i progetti migliori da proporre sono quelli che incontrano meno resistenza nel comitato, cioè quelli universalmente riconosciuti. A un livello superiore, la maggior parte delle istituzioni effettua ricerche settoriali top-down; quelle che valutano davvero solo le persone sono rare, e la ricerca settoriale mira proprio a «trovare qualcuno da cui prendere il testimone».
Secondo i dati Carta, alla fine del Q1 2025, per i fondi VC statunitensi costituiti nel 2017, il DPI mediano era solo 0,27x; tra i fondi costituiti nel 2019 e nel 2020, rispettivamente solo il 37% e il 30% avevano distribuito capitali agli LP. Preqin ha elencato i 10 principali fondi VC in dollari USA costituiti tra il 2015 e il 2020 e principalmente investiti in Cina, ordinati per DPI: solo 4 di essi avevano restituito agli LP più del capitale iniziale.
Anche il settore sta restringendosi. I dati dell’Asset Management Association of China indicano che, alla fine di aprile 2026, erano registrati 11.248 gestori cinesi di private equity e venture capital, oltre 800 in meno rispetto all’inizio del 2025. Secondo report giornalistici, molte istituzioni hanno prima tagliato i bonus annuali, adducendo difficoltà di exit; alcune hanno ridotto gli stipendi del 20% per il personale junior e del 30% per quello middle.
Al Beating Meetup, un investitore ha chiesto in aula se qualcuno avesse mai visto un carry: dopo qualche secondo, qualcuno ha risposto di averne forse intravisto uno. Per questo investitore, è ormai difficile per i giovani arricchirsi nel mercato primario; quando gli si chiede qual è oggi lo scopo degli investimenti e quale ne sia l’intenzione originaria, la risposta è composta da quattro parole: «generare potere per amore».
Gli investitori non negano la pressione a impiegare capitali. Poche istituzioni fissano quote esplicite sul numero di deal, ma l’ansia derivante dall’intensa attività dei pari è reale: alcuni ammettono apertamente che investire in progetti con un componente di «riempimento curriculum» è «la norma». Il livello minimo esiste, ma oscilla con l’entusiasmo del settore: se il settore è abbastanza importante e il team supera appena la soglia, il grilletto va premuto. Un investitore ha confessato di dover investire in molti progetti del genere, pur non essendone soddisfatto: «Bisogna sempre trovare un cioccolatino dal sapore disgustoso da mangiare.»
La pressione non grava solo sui giovani. Lo stesso investitore ha detto apertamente che, in questa fase, il FOMO tra i founding partner dei vari fondi è più grave del previsto: la vecchia guardia vuole davvero rischiare di più. Motivo uno: la paura di perdere la grande piattaforma dell’era AI — perderla significherebbe non poter più competere tra le prime istituzioni nella prossima era. Motivo due: l’allontanamento dalle linee avanzate — i cambiamenti osservati in prima linea raggiungono i partner con un certo ritardo.
Ciò che vedono gli imprenditori è l’altra faccia della medaglia. Un imprenditore che ha parlato con circa il 30–50% dei principali fondi in dollari USA ritiene che i veterani, con oltre dieci anni di esperienza, siano per lo più solidi: sanno cogliere la logica profonda e offrono feedback concreti; chi invece segue le mode sono investment manager con pochi anni di esperienza — «non capiscono il business, non capiscono il prodotto, capiscono solo i deal».
Se lo perdi, è finito
Il consenso sul tema dell’IA proviene grosso modo da quattro fonti.
Primo, dichiarazioni di nomi importanti. Un imprenditore ricorda che, lo scorso febbraio, una serie di prodotti Agent tipo OpenClaw ha improvvisamente suscitato grande interesse: tutto è partito da una dichiarazione di Wang Huiwen su Jike, dove affermava di cercare proprio progetti di quel tipo.
Secondo, i dati osservati dalle istituzioni di primo piano — anche se «potrebbero essere stati diluiti». L’anno scorso, i fondi in dollari USA hanno notato che una categoria di prodotti AI per contenuti interattivi presentava acquisizione clienti economica e buona retention al secondo giorno; ben presto, le aziende hanno cominciato a paragonarsi, nei materiali per il comitato di investimento, alle precedenti generazioni di piattaforme video brevi.
Terzo, le narrazioni tecnologiche — l’onda del world model è legata in larga misura a Li Feifei e a un gruppo di ricercatori riconosciuti.
Quarto, la ricerca settoriale condotta autonomamente da ciascun VC.
Una volta che queste forze si combinano — dal formarsi di un consenso fino all’effettivo impiego di capitali — «potrebbero bastare anche solo un mese».
L’edizione 2024 di OpenClaw ne è un buon esempio. Un imprenditore osserva che, entro un mese, quasi tutti i VC hanno esaminato team operanti in ambiti correlati: se le persone sono valide e la direzione è corretta, ottengono finanziamenti.
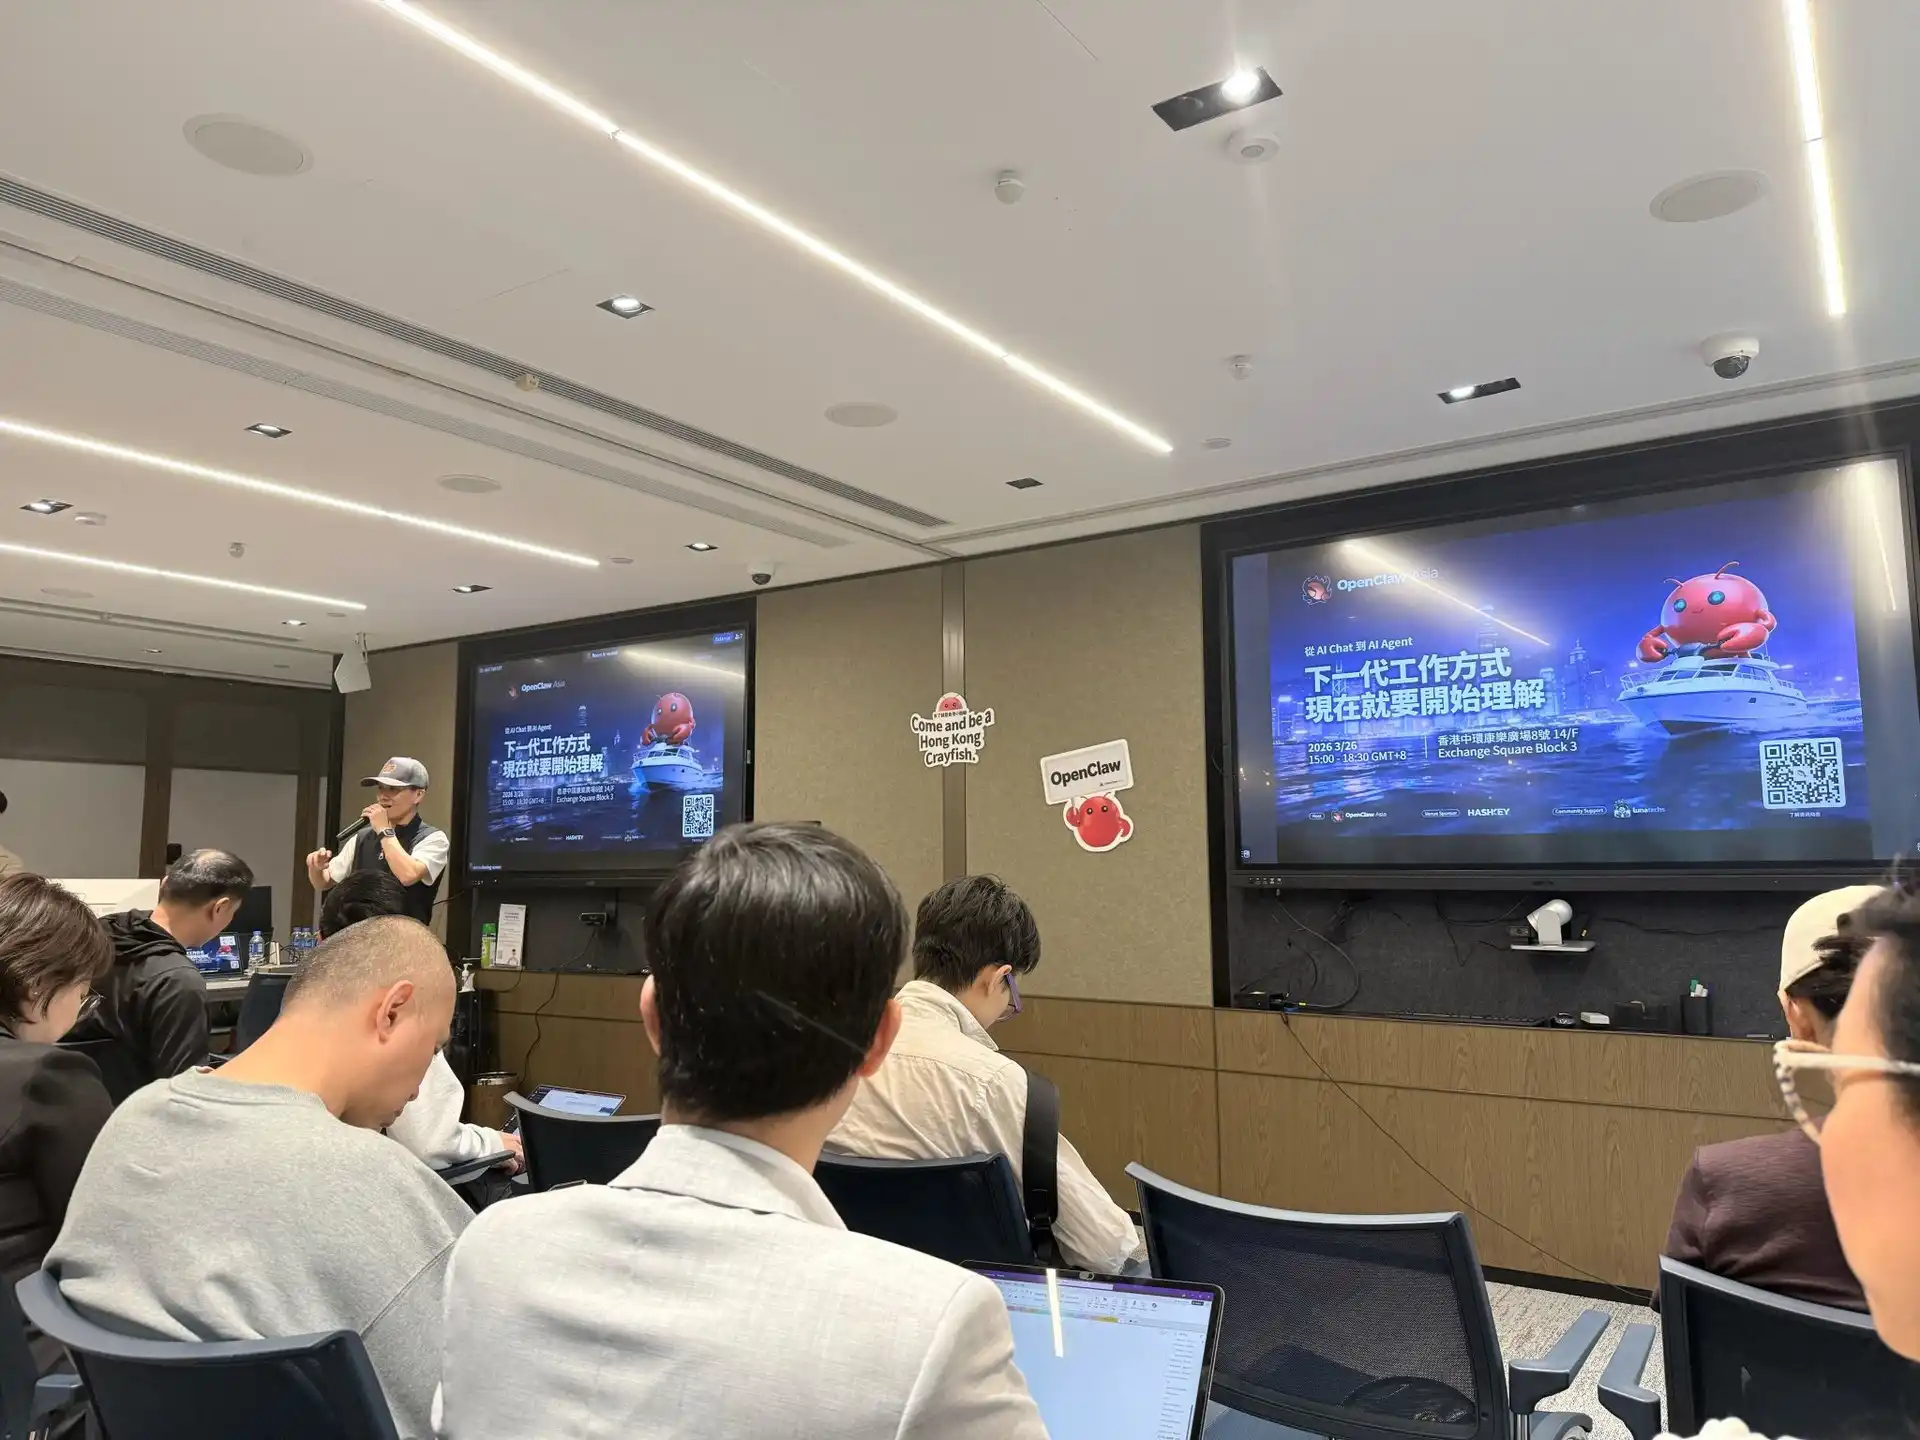
OpenClaw Hong Kong Meetup | Fonte immagine: X
Ma una volta chiusa la finestra temporale, la situazione per i ritardatari cambia radicalmente. Un amico dell’imprenditore aveva avviato quasi contemporaneamente un progetto su contenuti interattivi insieme a diversi «progetti stellari», ma il team non era basato a Pechino, Shanghai o Shenzhen e ha perso quella tornata di finanziamenti. Quando quei due progetti erano già diventati scelte consolidate, al momento del fundraising del suo amico gli investitori chiedevano soprattutto: «Come li batterete?»
Nella «guerra dei mille gruppi» intorno al 2010, i siti di group-buying superarono i 5.000; nel 2016, con le bici in condivisione, negli store Android erano disponibili circa 80 app per biciclette, e due anni dopo Mobike fu acquisita mentre lunghe code si formavano davanti a ofo per richiedere il rimborso delle cauzioni; nel 2021, i nuovi brand consumer raccolsero 842 round per oltre 90 miliardi di RMB, e la valutazione di un brand di snack di Changsha salì di circa 500 volte in 10 mesi, per poi licenziare il 40% del personale del brand l’anno successivo. Rispetto a questi casi, la finestra temporale per l’IA si è aperta e chiusa più velocemente.
La finestra per le applicazioni IA si è chiusa alla fine di aprile di quest’anno. Questa è stata la tempistica indicata dagli investitori al Meetup, mentre un imprenditore ritiene che quest’anno l’entusiasmo per gli investimenti nelle applicazioni sia al minimo storico. Le ragioni addotte da entrambe le parti sono quasi identiche: non ci sono nuove narrazioni, e le capacità dei modelli sono ormai così solide che molte funzioni richieste alle applicazioni possono essere svolte direttamente dai modelli. Inoltre, analizzando i rendimenti passati degli investimenti in software applicativo, questi risultano poco attraenti, e i rapidi progressi dell’AI Coding hanno ulteriormente ridotto lo spazio di manovra immaginativo per le applicazioni.
Quando la finestra si restringe, persino un term sheet firmato può essere annullato con grande probabilità. Prima della Festa di Primavera di quest’anno, un fondo stava per investire in una società di generazione video. A metà febbraio, una grande azienda tecnologica ha lanciato un nuovo modello video e il fondo ha annullato il term sheet motivando che «non può assolutamente vincere». Durante le rotazioni settoriali, un progetto considerato investibile un mese prima può essere abbandonato il mese successivo. Esternamente, la giustificazione più comune usata dai fondi è che «i fondi non sono ancora arrivati». Un investitore ha dichiarato: «Finché il denaro non è stato versato, potete fare ciò che volete. Anche se gli imprenditori non possono permettersi ritardi».
Questo è esattamente l’opposto del ritmo di un anno fa. Nel momento di massimo calore, alcune istituzioni hanno trasferito i fondi già il giorno dopo aver incontrato il fondatore; per alcuni fondatori la cui società non era ancora registrata, milioni di dollari erano già stati versati sul loro conto personale. Oggi, firmare un accordo richiede in genere uno-due mesi, e il pagamento può subire ulteriori ritardi.
Economico e di qualità
«I fondi in dollari muovono solo dopo che si è formato un consenso», ha osservato un imprenditore. Abbiamo portato questa affermazione al Meetup, e un investitore di un fondo in dollari ha risposto: «In linea generale, concordo».
La spiegazione fornita da questo investitore riguarda il meccanismo decisionale: i partner prendono la decisione finale e, poiché le informazioni, le esperienze settoriali e i progetti cui ciascun partner è stato esposto sono simili, non sorprende che giungano a conclusioni analoghe.
Tuttavia, questo investitore non si considera un semplice seguace del consenso.
«Non cerchiamo il non-consenso; ciò che vogliamo realmente è guidare il consenso. Se oggi lo capisco io, e lo capiscono anche poche altre persone, e tra due mesi lo capirà chiunque e vorrà investire, quello è lo stato ideale». Se invece tra due mesi nessuno lo capirà ancora, il progetto è in difficoltà.
Un tale consenso è, in parole povere, «un consenso ancora economico».
Andy Rachleff, co-fondatore di Benchmark, ha affermato che per ottenere grandi profitti bisogna essere «non-consensuali e nel giusto». Howard Marks di Oaktree ha invece detto che il consenso non è necessariamente sbagliato, e che i rendimenti eccedenti derivano dai momenti in cui il consenso è errato e tu hai ragione.
«Un consenso ancora economico» differisce da entrambe queste visioni. È più vicino al «concorso di bellezza» descritto da Keynes nel 1936, in cui i giudici dovevano indovinare quale volto altri avrebbero considerato il più bello.
Foto di gruppo del concorso di bellezza del 1930 | Fonte immagine: Maurer
Tuttavia, le ragioni di questa situazione sono molto concrete. Per diventare importante, un’azienda IA deve spesso raccogliere finanziamenti in più round successivi, e la possibilità che qualcuno partecipi al round successivo è più critica del fatto che il round attuale sia stato gestito correttamente. A maggio di quest’anno, un imprenditore ha incontrato un investitore senior che non ha mai inseguìto le mode. L’investitore apprezzava molto il suo team, ma ha espresso un giudizio lucido: quest’anno non ci sono più di 10 investitori in grado di finanziare applicazioni IA rivolte al consumatore. Anche se questo assegno viene emesso e l’azienda performa bene, se il round successivo non arriva, l’azienda morirà comunque.
Gli imprenditori restano quindi con due sole opzioni: perseverare nella propria direzione e lasciare il finanziamento al caso, scommettendo che tra decine di VC qualcuno ne apprezzerà il valore; oppure orientarsi verso le tendenze dominanti, riducendo la probabilità di blocco del finanziamento. La maggior parte sceglie quest’ultima.
Quell'imprenditore ha usato esempi dal settore dei consumatori per spiegare il valore del non-consenso. I primi finanziamenti di Pop Mart provenivano dall'investitore angel Mai Gang e dal primo fondo di Qifu Capital, pari a circa 100 milioni di RMB; Sequoia è entrata solo in fase pre-IPO. Nel 2021 Chagee ha raccolto oltre 300 milioni di RMB in due round, con investitori quali XVC, Fosun e Congbi Qiushi. All'epoca nessuno di questi era considerato di prima categoria nel mondo del venture capital. Non riuscendo ad accaparrarsi i progetti mainstream, cercavano opportunità fuori dal consenso, ottenendo poi rendimenti superiori.
La tazza gigante d'apertura di Chagee nelle Filippine
Anche gli investitori al Meetup ammettono che i fondi piccoli e i GP solisti hanno maggiori probabilità di colpire investimenti non consensuali, poiché i progetti consensuali sono troppo costosi per loro e non riescono ad accedervi. Riguardo alle istituzioni che pubblicamente dichiarano di «amare gli investimenti non consensuali», l'imprenditore dissentiva: «Non ha investito nel non-consenso. Tutto ciò in cui ha investito era consensuale, semplicemente confezionato come non consensuale».
I prescelti
Ogni anno il settore dell'IA ha i suoi gruppi favoriti. Un'imprenditrice osserva: quest'anno sono i dottorati di laboratori eccellenti; l'anno scorso erano quelli impegnati nell'hardware intelligente. La densità di talento non cambia annualmente: ciò che muta è l'attenzione del capitale; il gruppo che attira l'interesse diventa quello dell'anno. Alla fine, è più simile a una lotteria.
I modelli del mondo sono un caso tipico. Secondo statistiche giornalistiche, entro luglio di quest'anno vi erano già oltre 30 startup nazionali con «modelli del mondo» come concetto centrale, con finanziamenti cumulativi superiori a 26 miliardi di dollari, 7 delle quali unicorno e almeno 4 i cui fondatori sono nati dopo il 2000. All'inizio di ottobre si è appreso che la società di Tian Keyu aveva chiuso un finanziamento di quasi 30 milioni di dollari con una valutazione post-money di 200 milioni, anch'essa focalizzata sui modelli del mondo.
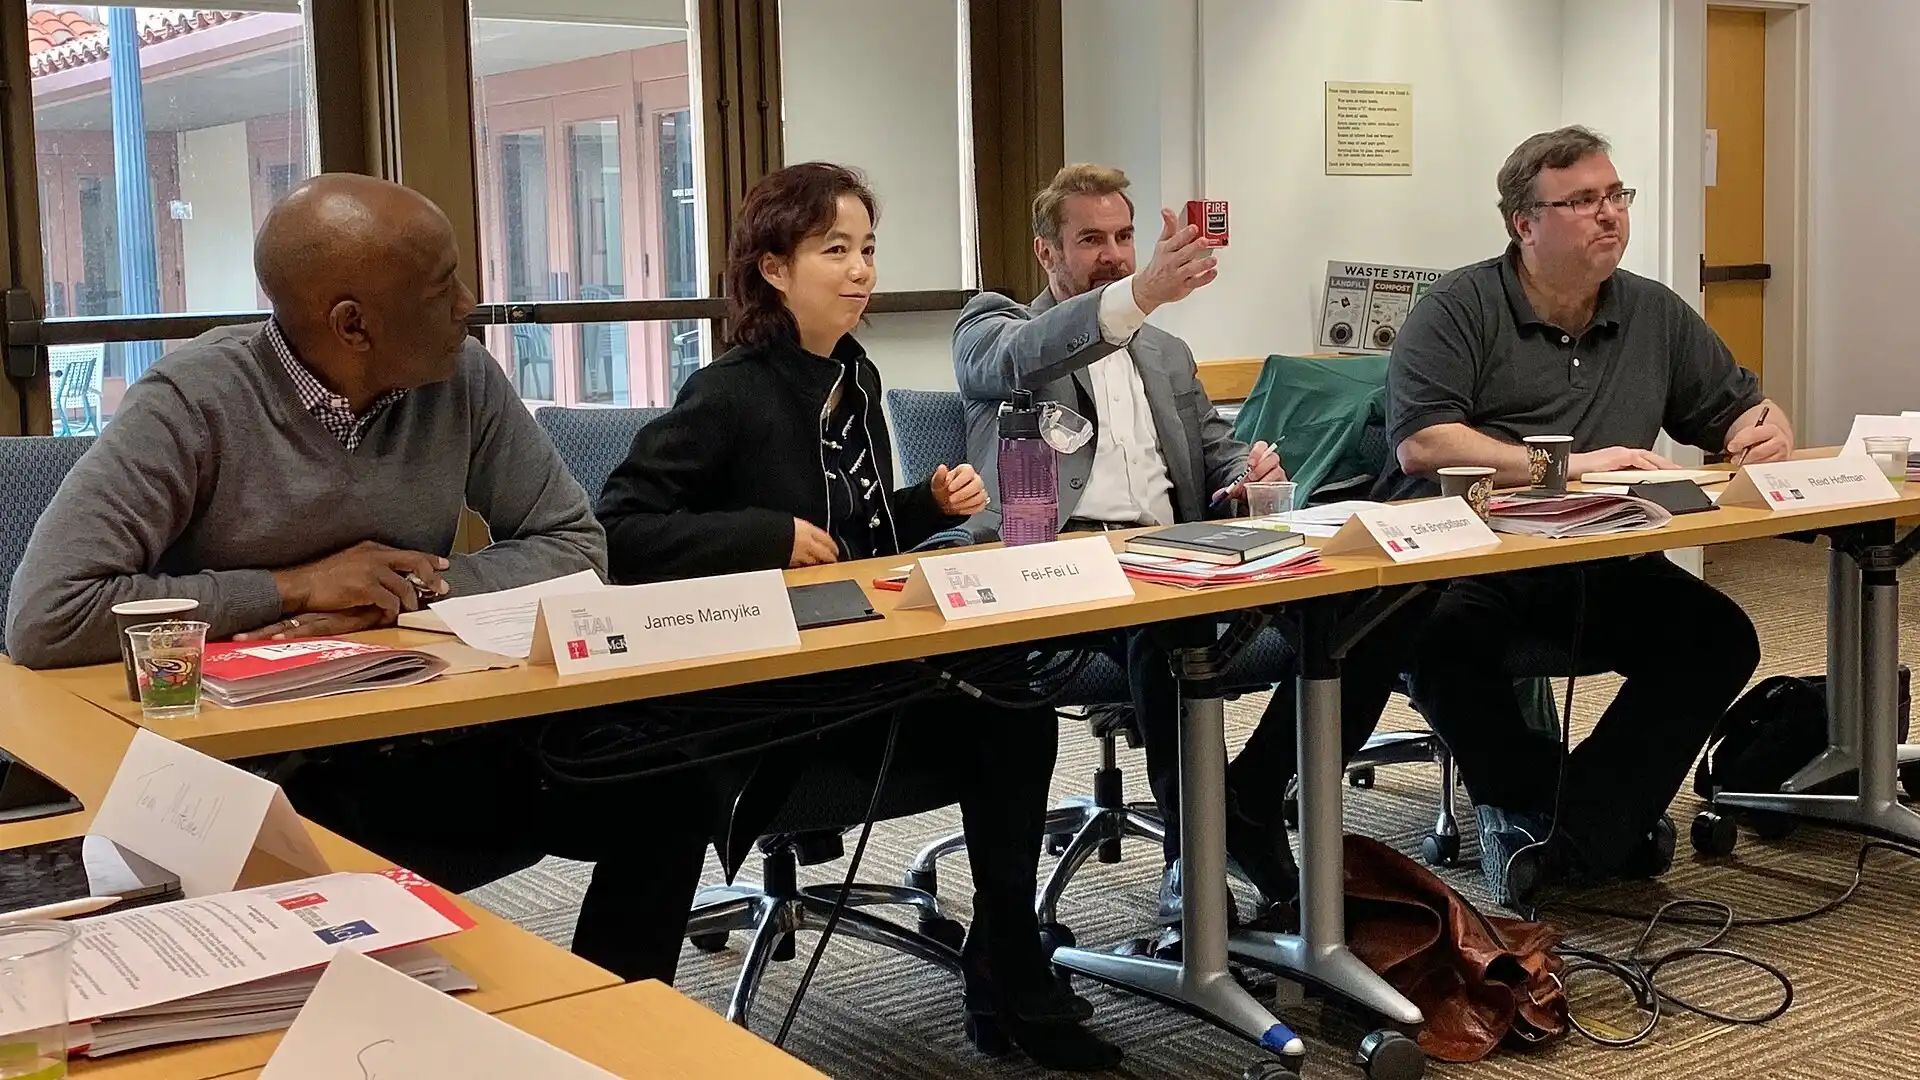
Tavola rotonda HAI di Li Feifei | Fonte immagine: Stanford
Secondo un'imprenditrice, i VC suddividono grosso modo gli imprenditori in tre categorie. La prima comprende persone che, entro i 25 anni, hanno raggiunto posizioni elevate in grandi aziende: qualunque cosa facciano, ricevono finanziamenti. La seconda comprende persone competenti ma non così eccezionali: qui conta molto il «progetto». La terza comprende persone poco capaci: per quanto buono sia il progetto, è inutile. La maggior parte degli imprenditori appartiene alla seconda categoria; ottenere finanziamenti dipende soprattutto dal grado di sovrapposizione tra la loro direzione e gli interessi degli investitori mainstream.
Gli investitori ammettono che è molto simile a una lotteria, ma con rotazione di mercato. Quando il mercato è favorevole, gli imprenditori con formazione accademica sono più richiesti; quando è debole, perdono il ruolo da protagonisti. Alcuni sospettano che certi studiosi che lasciano l'accademia per fondare startup non lo facciano necessariamente per costruire una carriera, ma semplicemente perché vedono colleghi aver avuto successo e vogliono quella stessa alta valutazione. Qualcuno al tavolo ha aggiunto: «Alcuni vedono che persino Tang Jie è riuscito e pensano: perché non dovrei farcela anch'io?». Zhipu, fondata insieme dal prof. Tang Jie del Politecnico di Tsinghua, è stata quotata alla Borsa di Hong Kong l’8 gennaio a un prezzo di emissione di 116,2 HKD e, entro giugno, ha raggiunto i 2.980 HKD.
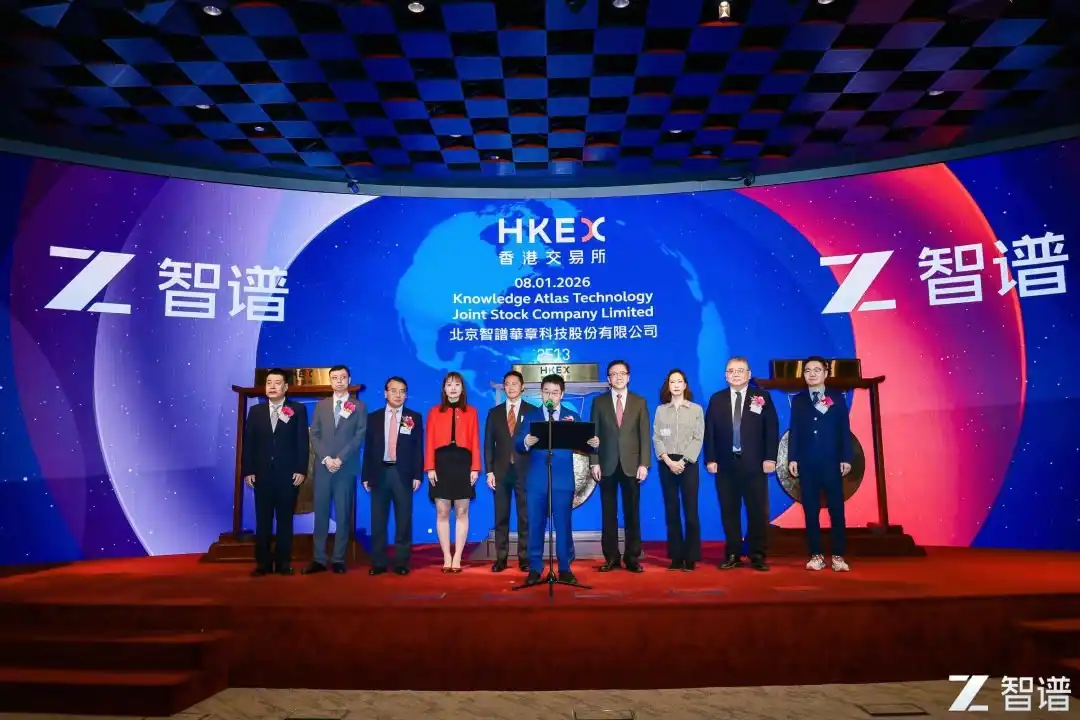
Zhipu suona la campanella alla Borsa di Hong Kong
C’è un’altra preoccupazione: il piano B. Se una startup di un professore fallisce, lui può tornare all’università; molti imprenditori falliti invece restano senza nulla. Gli investitori tendono a fidarsi di più di chi non ha un piano B, e alcuni addirittura considerano la mancanza di determinazione motivo sufficiente per un veto. Quell’imprenditore ha espresso il concetto in modo più netto: «Un vero imprenditore fonda sempre aziende; chi esce per fondarne una solo al momento opportuno è spesso una persona con un buon background e un piano B».
Un background in grandi aziende è visto da molti come un vantaggio. Il ragionamento degli investitori: alcuni ex dipendenti di grandi aziende sono bravi nella comunicazione verso l’alto e spiegano meglio ai partner le proprie intenzioni in modo chiaro; inoltre, questa generazione di IA non si è ancora staccata completamente dall’Internet mobile: la distribuzione è ancora controllata da poche piattaforme principali e neppure la metodologia produttiva è cambiata.
Ma questo punto di vantaggio sta progressivamente perdendo valore. Un investitore di un fondo in USD ha commentato gli imprenditori provenienti da alcune grandi tech, osservando che, sebbene molte persone escano da certe aziende, nessuno ha ottenuto risultati particolarmente significativi; replicare la metodologia del vecchio datore di lavoro porta infine a una competizione diretta con esso; alcuni, provenienti da certe aziende, tendono a vantare il numero di dipendenti ad alto livello nel proprio team come punto di forza, ma «quanta parte dei risultati conseguiti in grandi aziende è dovuta al supporto della piattaforma e quanta al proprio merito?»; altre aziende sono troppo confortevoli, con dirigenti quasi mai disposti a uscire volontariamente per fondare startup.
Un imprenditore ha aggiunto un’ulteriore prospettiva: molti dirigenti di grandi aziende sono costretti all’imprenditorialità, non potendo proseguire in azienda o essendo sul punto di essere licenziati. Per loro, la priorità è preservare il proprio status, e allinearsi alle tendenze mainstream è una scelta naturale. Persone ad alto livello con un track record consolidato hanno costi di finanziamento inferiori, mentre la maggiore difficoltà per i giovani è dimostrare agli investitori un reale traction.
Il lupo sta arrivando
Imprenditori e investitori hanno visioni molto diverse sulla «narrazione».
Alcuni imprenditori ritengono che il gergo tecnico sia inutile, poiché gli investitori sono tutti molto intelligenti; chi deve davvero lavorare sulla narrazione sono invece coloro che non vogliono costruire prodotti seri e mirano solo a raccogliere capitali in fretta. Nella classificazione di quell’imprenditore, chi cavalca le tendenze calde è principalmente composto da «falsi imprenditori», il cui obiettivo è diventare famosi e poi raccogliere fondi.
Gli investitori sono molto più cauti. Un investitore ha detto che la lezione più importante appresa in questo settore è stare sempre in guardia contro le menzogne dell’altra parte. Entrambe le parti hanno obiettivi chiari, la fiducia è intrinsecamente difficile da costruire e, una volta riscontrata anche una sola menzogna, la controparte viene immediatamente inserita nella lista nera. Un altro investitore ha espresso il concetto in modo più moderato: non esistono progetti perfetti e, nel momento decisivo, c’è sempre il timore che un difetto possa crescere sempre di più; se un progetto non suscita alcuna preoccupazione, o ci si è imbattuti in un genio, oppure è troppo bello per essere vero.
Giudicare una persona resta comunque privo di una risposta standard. Alcuni investitori chiedono specificamente agli imprenditori quali siano stati i momenti più difficili della loro vita, per verificare se ne abbiano fatto una vera riflessione, e domandano anche cosa vorrebbero diventare tra dieci anni; ma nella maggior parte dei casi la decisione definitiva nasce semplicemente dalla sensazione di «intesa» e dalla disponibilità a parlare insieme per ore. Anche se i materiali decisionali dei fondi top seguono schemi precisi, a livello operativo ciascuno vi aggiunge la propria interpretazione. Quell’investitore ritiene che questa sia probabilmente l’unica ragione per cui il venture capital è estremamente difficile da sostituire con l’IA.
Giudicare la tecnologia è ancora più difficile. Nei settori più avanzati dell’IA—modelli del mondo, intelligenza incarnata, infrastrutture di base—sempre meno persone nelle riunioni dei comitati di investimento riescono a valutare realmente il percorso tecnologico. Un investitore ha condiviso un esempio relativo a un precedente esame di tecnologie complesse: un progetto di fusione nucleare non superò due volte il comitato di investimento, e la ragione non aveva nulla a che fare con la comprensione della tecnologia—«i partner non la capivano neppure; nessuno presente aveva una preparazione superiore al livello di laurea triennale». I colleghi del private equity leggevano numerosi articoli scientifici e facevano ampie ricerche, ma alla fine non riuscivano a fornire un giudizio convincente sulla scelta del percorso, e la decisione ricadeva comunque sulla scommessa sulle persone.
Quando gli investitori non riescono a comprendere la tecnologia, gli unici due elementi su cui possono fare affidamento sono le persone coinvolte e chi altri sta investendo. Quest’ultimo è esattamente la fonte del consenso.
Un’unica strada
L’exit è stato quest’anno l’argomento più discusso e più pesante.
Un imprenditore ha osservato che la differenza fondamentale tra il venture capital cinese e quello statunitense risiede negli exit. Negli USA esiste un ampio numero di operazioni di M&A e acquisizioni: una persona giovane sviluppa un prodotto, vende l’azienda e realizza un profitto; chi ottiene profitti è poi disposto a reinvestirli nel venture capital. Qui, per effettuare un exit, si può contare quasi esclusivamente sulle quotazioni in borsa.
Sala live streaming Nasdaq
Secondo i dati di PitchBook e NVCA, tra gli exit di società finanziate da VC statunitensi nel 2025, ci sono stati 62 IPO e 995 operazioni di M&A; al terzo trimestre, il 75% delle aziende acquisite quell’anno aveva raccolto al massimo un round Series A. Le aziende statunitensi attive nell’IA dispongono di un ulteriore tipo di exit denominato «acqui-hire»: nel 2024 Google ha riassunto il team fondatore di Character.AI con circa 2,7 miliardi di dollari in royalties per licenze; nel 2025 ha speso 2,4 miliardi di dollari per acquisire il nucleo tecnico e il team di Windsurf; Microsoft ha assorbito gran parte del team di Inflection nel 2024 per 650 milioni di dollari; Meta ha speso 14,3 miliardi di dollari nel 2025 per acquistare il 49% di Scale AI; alla fine di settembre di quest’anno AMD ha annunciato l’acquisizione di World Labs per circa 8,2 miliardi di dollari.
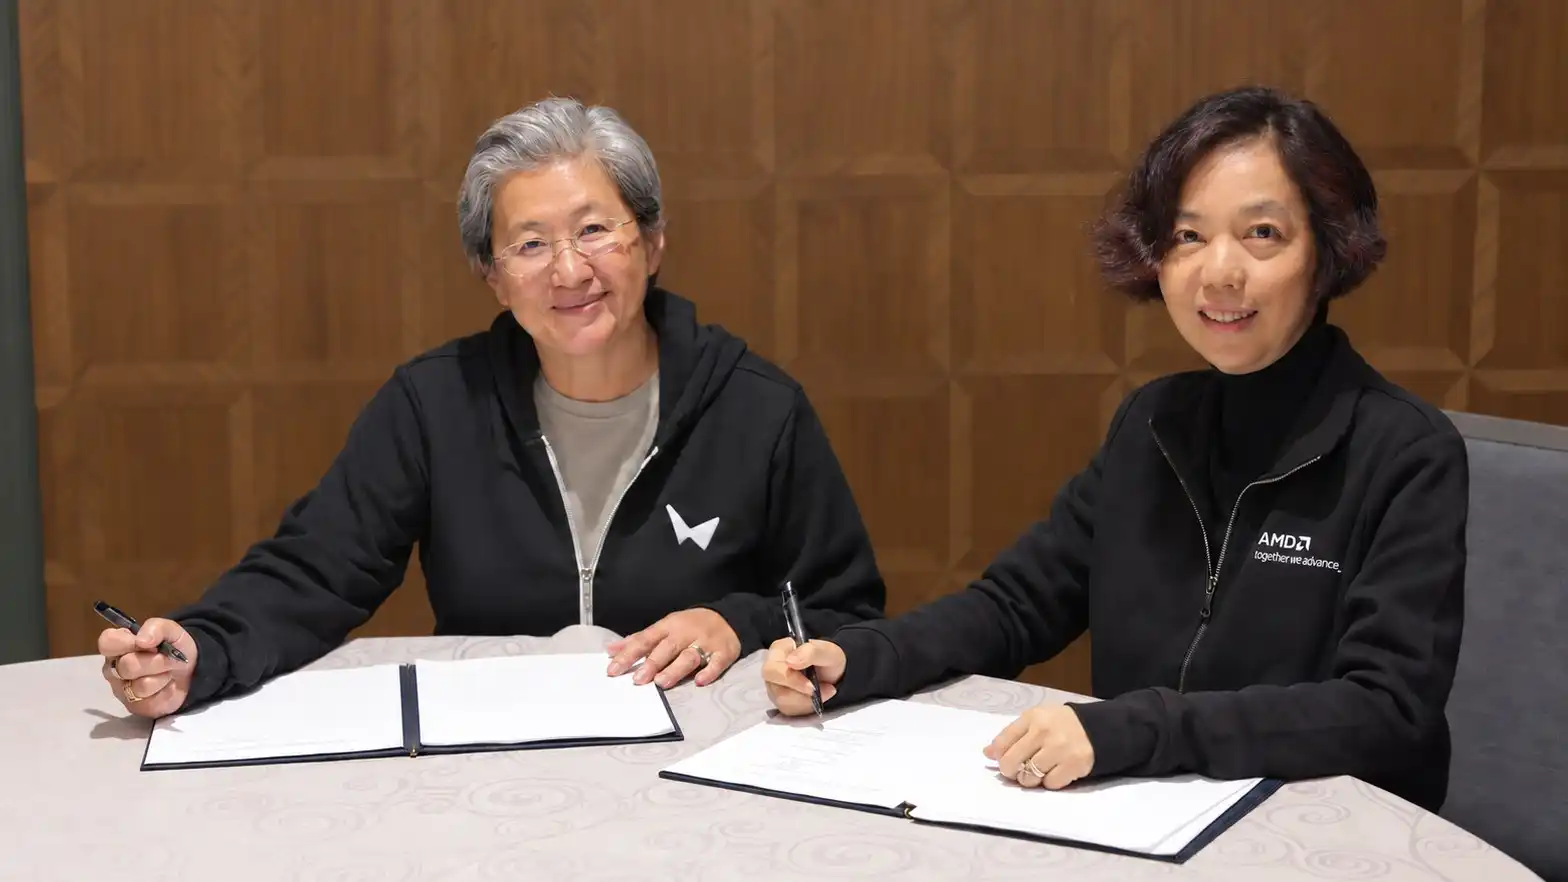
Lisa Su e Fei-Fei Li firmano l’accordo | Fonte: World Labs
Tuttavia, i dati di Zero2IPO raccontano un’altra storia: nel primo semestre del 2026, tra i 2.503 casi di exit nel mercato degli investimenti azionari, 1.732 erano IPO e soltanto 368 M&A.
La porta della quotazione si apre e si chiude indipendentemente dalla nostra volontà.
Nel 2023, 313 società sono state quotate sul mercato azionario cinese (A-share), raccogliendo 356,4 miliardi di RMB; il 27 agosto di quell’anno la CSRC ha proposto un «rafforzamento graduale del ritmo delle IPO», e nell’aprile 2024 ha emanato nuove regole per il mercato dei capitali; quell’anno le nuove quotazioni sul mercato A-share sono scese a circa 100, con un ricavo di circa 67,3 miliardi di RMB, il livello più basso in dieci anni, mentre 425 richieste di IPO sono state ritirate. Il mercato azionario di Hong Kong ne ha assorbito parte: nel marzo 2023 è entrato in vigore il Capitolo 18C di HKEX, che consente alle società tecnologiche specializzate, ancora pre-ricavi, di quotarsi; nel 2025 Hong Kong ha raccolto 285,693 miliardi di HKD, tornando al primo posto globale; a gennaio di quest’anno Zhipu e MiniMax si sono quotate con successo a Hong Kong.
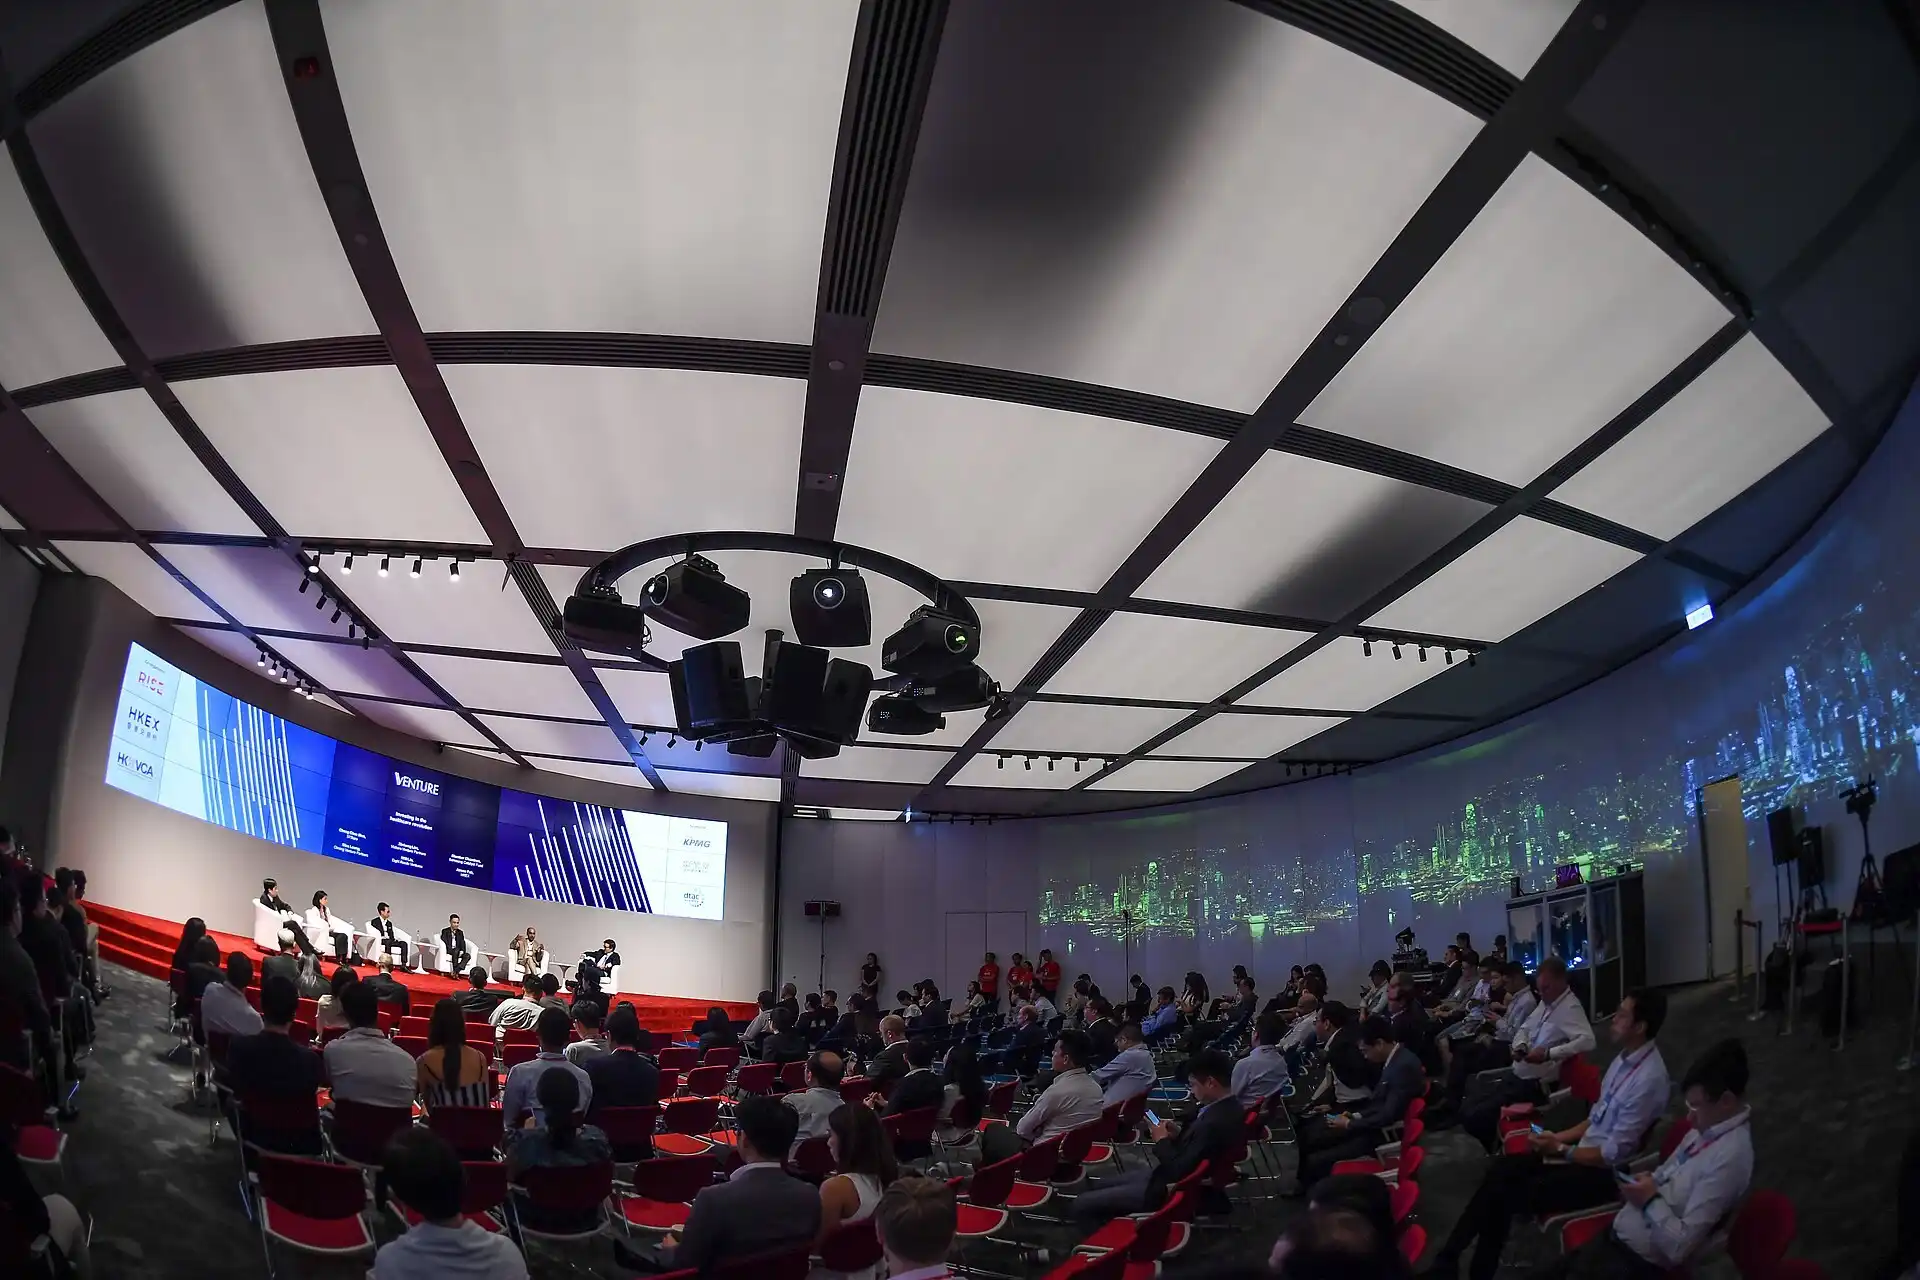
Forum Venture HKVCA | Fonte immagine: HKEX × HKVCA Stage
Tuttavia, l’andamento dei prezzi nel mercato secondario è stato altrettanto brutale. Abbiamo chiesto agli investitori se tali quotazioni azionarie avrebbero influenzato i loro futuri investimenti nei grandi modelli: la risposta è stata «assolutamente sì».
Sul fronte delle M&A, i decisori politici stanno lavorando per aprirne la strada. A settembre 2024 la CSRC ha emanato le «Sei misure per le M&A». Nel primo semestre di quest’anno gli exit tramite M&A sono cresciuti del 94,7% rispetto all’anno precedente, ma i 368 casi rappresentano comunque solo circa il 20% degli exit tramite IPO. La via delle M&A transfrontaliere è stata nuovamente bloccata quest’anno.
Questa struttura degli exit determina direttamente ciò che gli investitori sono disposti a finanziare. Al Meetup, gli investitori hanno citato soglie minime di rendimento di diverse decine di volte e valutazioni iniziali di almeno 10 miliardi di dollari, motivando che il venture capital consiste intrinsecamente nell’investire in 100 progetti e ottenere un guadagno 100x su uno solo. Le aziende che sin dall’inizio presentano acquirenti potenziali evidenti e destinate a valutazioni di soli alcuni miliardi — come quelle attive nell’ottimizzazione di software open source o di strumenti di framework — faticano a superare il comitato di investimento, anche qualora fossero in grado di garantire agli investitori rendimenti multipli.
«Un rendimento di poche volte non è sufficiente.»
Con l’IPO come unico exit rimasto, la quotazione richiede una scala da 10 miliardi di dollari, tale scala richiede diversi round consecutivi di fundraising di grande entità, e ogni round necessita di un controparte disposta ad investire. Ciò che i fondatori chiamano «passare il pacchetto» diventa, per gli investitori, un percorso di exit senza alternative.
Il prurito del settimo anno
I cambiamenti nei fondi in USD costituiscono l’altro capo di questa catena.
Prima del Meetup, abbiamo ricevuto un commento anonimo secondo cui i fondi in USD stanno diventando sempre più «localizzati», con capacità e propensione al rischio diverse rispetto al passato. Gli investitori presenti hanno concordato che si tratta di una tendenza: un numero crescente di fondi in USD sta raccogliendo capitale in RMB, e, per quanto riguarda regole, tempistiche e audacia, assomiglia sempre più ai fondi in RMB.
Nell’ambito della vita dei fondi «5+2», la generazione di fondi in USD raccolti nel 2021 e nel 2022 sta per procedere nuovamente al fundraising. Questa volta molti LP valutano attentamente le distribuzioni effettive, e le divergenze interne al settore sono significative. Qualcuno al tavolo ha menzionato di aver sentito parlare di fondi con un DPI di 1.000x, mentre altri hanno scherzato dicendo che non potrebbero certo comunicare pubblicamente un DPI pari a soli 0,1. Alcuni investitori stimano che i veri grandi vincitori della ondata dei grandi modelli non superino i 10 fondi.
Anche la forma dei fondi in USD è cambiata. Nel giugno 2023 Sequoia ha annunciato una divisione per area geografica, completata nel marzo 2024; anche GGV Capital ha completato la sua scissione nel 2024, rinominando le proprie attività nelle Americhe e in Asia rispettivamente Notable Capital e Granite Asia. Le restrizioni statunitensi sugli investimenti esteri sono entrate in vigore il 2 gennaio 2025, limitando i capitali USA negli investimenti in semiconduttori, calcolo quantistico e alcune aziende di intelligenza artificiale qui; il COINS Act, firmato il 18 dicembre 2025, ha ulteriormente codificato questo meccanismo nella legge.
Per i fondi che necessitano di LP in USD, l’IA avrebbe dovuto essere la storia migliore da raccontare, ma ora è anche la direzione più sensibile dal punto di vista della conformità.
I dati sulla raccolta fondi riflettono lo stesso cambiamento. Secondo le statistiche di Zero2IPO, tra i fondi nuovi raccolti nel 2025, quelli in RMB hanno rappresentato il 97,8%; solo 33 fondi in valuta estera hanno concluso la raccolta, per un totale di 35,808 miliardi di RMB, in calo del 36% su base annua. Secondo quanto dichiarato alla fine dello scorso anno dal fondatore di Zero2IPO Ni Zhengdong, il capitale estero rappresentava circa il 2% degli LP. Nel primo semestre di quest’anno, la raccolta fondi in valuta estera è stata pari a circa 45,260 miliardi di RMB, in aumento del 122,5% su base annua, ma solo 19 fondi hanno concluso la raccolta e la dimensione media per fondo è salita del 145,9%, con i capitali concentrati nelle mani di poche società.
Alcuni investitori non capiscono perché gli LP globali siano ancora riluttanti a scommettere di più su questo versante; l’Europa è in declino, nessuno nel Medio Oriente vuole assumere posizioni importanti e ci sono pochi luoghi in grado di assorbire grandi quantità di denaro. Un’altra spiegazione è semplice: il problema centrale resta il rapporto tra Cina e Stati Uniti, e gli LP devono poter ritirare i propri capitali in caso di tensioni.
Quando i capitali si restringono, il business degli FA diventa invece più facile. Gli investitori affermano che il 2024 e il 2025 sono stati i due anni più redditizi per gli FA, con commissioni sul tavolo generalmente tra il 3% e il 5%, mentre chi gode di buoni rapporti riesce a chiedere solo il 2%. Per quanto riguarda i rimborsi off-the-table, tutti tacciono; per i nomi sotto cui viene preso questo denaro, la risposta è «tutti i tipi di nomi: amici, parenti o relazioni che non si riescono nemmeno a descrivere».
Rettifica dei nomi
In questa intervista, l’unica valutazione su cui imprenditori e investitori concordano pienamente riguarda i «modelli mondiali».
Un imprenditore ha indicato i modelli mondiali come la traccia «più ricca di narrazioni» e ha descritto il processo di scoppio della bolla: tutti scoprono che questa cosa non è fattibile, poi emergono prove inequivocabili e la bolla scoppia.
Durante un Meetup, quando è stato chiesto qual è la traccia più sopravvalutata e la direzione in cui non investirebbero mai, diversi investitori hanno dato la stessa risposta: i modelli mondiali. Il loro disappunto verte sul fatto che il nome non corrisponde alla realtà: numerose aziende impegnate nella generazione 3D e in tempo reale si definiscono «modelli mondiali», e già all’apertura della bocca chiedono valutazioni di centinaia di milioni di dollari.
Qualcuno ha chiesto se i modelli video in tempo reale possano davvero essere considerati modelli mondiali e se si prenderebbe in considerazione un investimento qualora le aziende non si definissero tali. Un investitore ha risposto: «Se non li chiami modelli mondiali, allora non chiedere una valutazione così alta».
Dopo l’annuncio del finanziamento di Tian Keyu, un investitore ha commentato che alcuni avevano inizialmente previsto che i modelli mondiali avrebbero «avuto un’altra ondata», ma ora i freni sono praticamente azionati al massimo.
Tuttavia, la buona notizia è che gli investitori continuano a credere nell’arrivo della prossima applicazione killer. Senza applicazioni, modelli, potenza di calcolo e infrastrutture diventerebbero tutti privi di valore; «se non ci credete, allora l’IA non può essere oggetto di investimento».
Mantenere viva la fiamma
Durante un Meetup qualcuno ha posto una domanda che inizialmente sembrava non correlata al consenso: «Il ciclo di feedback nel mercato primario è così lungo: non provoca disagio?»
Per un investimento early-stage, da sette-otto anni tra implementazione ed exit è comune, dieci anni non è insolito. Un investitore relativamente nuovo ha risposto di no: questo settore è intrinsecamente a lungo termine. L’interlocutore ha insistito: un ciclo di feedback lungo significa imparare molto lentamente dall’ultimo fallimento. La risposta è stata ancora più sorprendente: dai fallimenti non si impara quasi nulla — le cause sono troppe e, più si analizzano, più il quadro diventa confuso.
Se in un settore il giudizio su giusto e sbagliato richiede dieci anni e i fallimenti insegnano quasi nulla, su cosa si basano le persone che vi operano per valutare se stanno facendo la cosa giusta oggi? Il segnale più recente e rapido rimasto è la reazione altrui — se qualcuno investe nel round successivo, se la valutazione sale, se i colleghi si muovono nella stessa direzione.
In un settore dove occorrono dieci anni per distinguere il giusto dallo sbagliato, il consenso è uno dei pochi segnali di feedback rapidamente disponibili.
Dà sicurezza, ma è anche il più facile da interpretare male.
Paul Graham scriveva nel suo saggio del 2012 «Black Swan Farming» che le migliori idee per startup spesso sembrano cattive idee all’inizio — se fosse ovviamente una buona idea, qualcuno lo farebbe già. Secondo questa logica, i pochi investimenti che determinano veramente il successo o il fallimento di un fondo sono per lo più impopolari al momento dell’implementazione.
Bessemer Venture Partners di Silicon Valley tiene sul proprio sito web un Anti-Portfolio, elencando specificamente le aziende che ha perso — Google, Facebook, Apple ed eBay vi compaiono tutte, con una nota dopo ogni voce che spiega perché non ha investito all’epoca. In un settore dove tutti temono di perdere l’occasione, pubblicare i propri errori in una lista richiede un pizzico di umorismo e un pizzico di fiducia.
Anche gli imprenditori si confrontano con la stessa domanda, ma in senso inverso.
Quando un imprenditore ha iniziato, considerava le opinioni dei venture capitalist come l’unico esame: incontrava una società, ne annotava i feedback e ne adeguava di conseguenza la strategia. Nove mesi dopo, l’esame è cambiato: si è focalizzato sull’esperienza utente e sulle performance dei dati.
«Se ottengo buoni risultati e i feedback sono positivi, forse riuscirò a creare un consenso.»
C’è un po’ di ambizione in questa frase: qualcuno deve creare il consenso per primo, e chi lo crea deve spesso sopportare un periodo in cui nessuno crede; e, secondo questo imprenditore, il presupposto per resistere è «devi assicurarti di essere ancora al tavolo quando arriva il ciclo.»
Al giovane investitore che aveva dichiarato un tempo «il fallimento non insegna nulla» fu chiesto in seguito qual era stato, da quando era entrato nel settore, il suo investimento di cui andava più fiero.
Rispose che non ce n’era ancora stato nessuno.
«Faccio investimenti perché credo che possano realizzare qualcosa. Se non ci credessi, non li farei.»