0G lancia 'Compute Finance (ComFi)', un nuovo sistema finanziario con la potenza di calcolo AI come asset principale
 Tapbit Wire
Fonte: 0G
Quasi tutte le risorse scarse seguono un percorso simile: prima vengono prodotte, poi prezzate e infine finanziarizzate. Il petrolio ha greggi di riferimento e mercati futures, l’elettricità ha contratti a termine e ora anche la potenza di calcolo inizia a percorrere lo stesso cammino.
Oggi gli utenti possono noleggiare una GPU in pochi minuti. I prezzi di noleggio per le GPU principali si sono già consolidati in un benchmark aggiornato quotidianamente e i principali exchange globali stanno preparando futures sulla potenza di calcolo. Tuttavia, rispetto a commodity mature come petrolio ed elettricità, la potenza di calcolo manca ancora di un vero strato finanziario autonomo: è possibile acquistarla o noleggiarla, ma resta difficile detenerla come asset a lungo termine, generare rendimenti o possedere diritti negoziali su potenza futura.
Questo è esattamente il mercato che la 'Compute Finance' intende descrivere. Al suo centro, trasforma la potenza di calcolo stessa in un asset sottostante. La DeFi ha finanziarizzato il capitale; la Compute Finance mira invece a finanziarizzare una delle risorse produttive più critiche nell’era dell’IA: le risorse computazionali.
Il mining ha già validato questo percorso
La Compute Finance non è del tutto priva di precedenti. Lo sviluppo del mercato del mining Bitcoin ha già fornito un riferimento relativamente completo.
Nei primi tempi, la potenza hash esisteva solo nei rig di mining e nei data center: si immetteva energia elettrica, si facevano funzionare gli apparecchi e si guadagnavano ricompense per i blocchi. In seguito, piattaforme come NiceHash hanno creato mercati di noleggio della potenza hash, consentendo ai miner di vendere potenza computazionale e agli acquirenti di determinarne il prezzo tramite offerte aperte. Ma un semplice mercato di scambio non era sufficiente, perché mancava ancora un benchmark unificato dei prezzi.
Il vero punto di svolta è arrivato con il lancio di Hashprice da parte di Luxor. Questo strumento ha astratto la potenza hash proveniente da diverse macchine minerarie, costi energetici differenti e condizioni operative variabili in una metrica standardizzata di ricavo. Successivamente sono nati contratti a termine basati su questa metrica e, infine, futures su potenza hash quotati in borsa. Oggi i miner possono già coprire i ricavi futuri del mining proprio come gli agricoltori coprono i prezzi delle commodity agricole.
Questo percorso può essere riassunto così: prima un mercato spot, poi un benchmark dei prezzi e infine derivati finanziari. Il mercato della potenza di calcolo sta ripetendo questo processo, ma su scala più ampia.
La potenza di calcolo ha già un prezzo, ma non ancora un vero mercato dei capitali
Attualmente il mercato spot della potenza di calcolo è già piuttosto maturo. Grandi provider di servizi cloud come AWS e Google Cloud offrono potenza su richiesta e riservata; piattaforme come Vast.ai e RunPod noleggiano GPU all’ora; reti decentralizzate come Akash, Render e io.net hanno portato modelli analoghi su blockchain.
In altre parole, non mancano luoghi di scambio per la potenza di calcolo. Quello che davvero manca è l’infrastruttura finanziaria costruita sul mercato spot.
Questa transizione è già iniziata. Benchmark giornalieri dei prezzi di noleggio per le GPU principali esistono già sul mercato, con alcuni dati che alimentano persino terminali finanziari; le curve dei prezzi a termine stanno prendendo forma e i principali exchange hanno già annunciato piani per lanciare futures sulla potenza di calcolo regolati in contanti. Nel frattempo, grandi acquirenti e venditori stanno bloccando i prezzi futuri della potenza di calcolo tramite accordi OTC.
La finanza tradizionale sta gradualmente trattando la potenza di calcolo come una commodity negoziale.
Ma se spostiamo la prospettiva sugli utenti finali che effettivamente consumano potenza di calcolo, la situazione è completamente diversa. La forma più comune oggi rimane quella dei crediti per servizi cloud o punti prepagati. Questi crediti sono tipicamente non trasferibili, privi di attributi di diritti patrimoniali e possono addirittura scadere. Anche se un utente noleggia una GPU, al termine del periodo di noleggio non rimane alcun asset che possa essere detenuto ulteriormente.
Questo è il divario più grande nel mercato della potenza di calcolo oggi: il livello dei prezzi ha già iniziato a consolidarsi, ma quello dei capitali no.
Di quali componenti potrebbe essere composta la finanza computazionale?
Innanzitutto, la finanza computazionale non riguarda azioni di aziende produttrici di chip, né REIT dedicati ai data center, né semplicemente il mercato del noleggio di GPU. Sottolinea che gli investitori detengono direttamente diritti legati al calcolo stesso, anziché ottenere un’esposizione indiretta tramite un’azienda che vende capacità computazionale.
Il primo concetto fondamentale è il Rendimento Computazionale. I rendimenti tradizionali da staking sono solitamente token o interessi, ma la logica del rendimento computazionale è: l’utente impegna capitale e riceve in cambio risorse computazionali effettivamente utilizzabili. In questo modo, il calcolo cessa di essere una semplice spesa e può diventare un rendimento continuo nello stato patrimoniale.
Ciò è particolarmente rilevante per gli Agenti IA. In futuro, un Agente potrebbe possedere autonomamente determinati asset e ottenere in modo continuo le risorse per l’inferenza necessarie al proprio funzionamento. Una volta che il calcolo diventa un flusso di cassa stabile, può essere valutato; e una volta valutabile, acquisisce le basi per ulteriori scambi e finanziarizzazione.
Il secondo concetto è il Diritto Computazionale: rappresenta un diritto trasferibile all’uso futuro di capacità computazionale. Gli utenti possono acquistarlo quando i prezzi sono bassi, venderlo in caso di impennata della domanda o usarlo come garanzia per prestiti. A questo stadio, il mercato comincia a quotare non più solo Nvidia, i provider cloud o i data center, bensì il calcolo stesso.
La terza direzione è un’economia IA autofinanziata. Oggi i costi di inferenza della stragrande maggioranza dei prodotti IA sono sostenuti dai budget aziendali o dal capitale di rischio, ma in futuro un servizio IA potrebbe destinare direttamente una parte dei propri ricavi all’acquisto della successiva fase di capacità computazionale. Non dipenderebbe più da finanziamenti esterni continui, ma coprirebbe i costi di inferenza con i propri ricavi aziendali.
Per gli Agenti, questo passaggio è particolarmente cruciale. Un Agente incapace di coprire autonomamente i costi di inferenza assomiglia più a un prodotto sperimentale, mentre un Agente in grado di generare entrate e pagare i propri costi operativi sta appena cominciando ad avvicinarsi a un’entità economica indipendente.
Tuttavia, il presupposto affinché questo modello funzioni è l’esistenza di un ciclo di ricavi reale. Il rovescio di ogni «diritto a capacità computazionale futura» implica che qualcuno assuma l’obbligo di erogazione, e tale erogazione comporta costi giornalieri. Pertanto, le domande vere da risolvere sono: chi fornisce la capacità computazionale? Chi paga effettivamente per l’inferenza? Se i ricavi non bastano a coprire i costi, come vengono riscattati i diritti computazionali?
Se queste domande non hanno risposte affidabili, gli «asset computazionali» potrebbero rivelarsi semplicemente un altro buono del tesoro confezionato.
Il calcolo può essere standardizzato come il petrolio?
Uno dei principali problemi della finanza computazionale è che il calcolo stesso è altamente non standardizzato.
Anche se un barile di greggio può differire in qualità da un altro, nel complesso possono ancora essere scambiati tramite un sistema di pricing di riferimento. Il calcolo è molto più complesso: H100 e B200 non sono equivalenti, lo stesso chip offre prestazioni diverse a seconda della precisione computazionale, e i carichi di lavoro IA reali dipendono anche da fattori come la VRAM, la rete e l’efficienza delle comunicazioni.
Ancora più problematico è il rapido ritmo di iterazione dei chip: la GPU flagship di oggi potrebbe essere un prodotto di fascia media tra pochi anni. Se l’asset sottostante cambia continuamente, quale standard di regolamento dovrebbero usare i contratti finanziari?
Il mercato del mining ha però già risposto a una domanda simile. Anche le macchine per il mining Bitcoin provengono da generazioni diverse e presentano differenti efficienze energetiche e strutture di costo. Il hashprice non cerca di rendere identiche tutte le macchine, ma stabilisce una metrica di riferimento unificata, lasciando poi che l’hardware diverso formi sconti o premi attorno a quel benchmark.
I mercati finanziari gestiscono da tempo in modo analogo commodity non standardizzate: per esempio, greggio di diverse qualità ed elettricità proveniente da regioni diverse possono infine formare un sistema di pricing attorno a un certo benchmark.
È molto probabile che il calcolo segua una struttura simile: selezionare una GPU di riferimento o un’unità computazionale standardizzata, definire un benchmark regolabile e lasciare che hardware diversi scambino attorno ad esso. L’infrastruttura veramente preziosa non sarà dimostrare che tutte le GPU sono uguali, ma creare un sistema di sconti, premi e differenziali accettato dal mercato.
Perché proprio ora?
La ragione più diretta è che l’IA sta rendendo il calcolo sempre più simile a una commodity scarsa: la domanda cresce rapidamente, l’espansione dell’offerta richiede ingenti investimenti e i prezzi mostrano chiara volatilità. Per esperienza storica, tali asset tendono infine a sviluppare propri mercati finanziari.
Ciò in cui eccelle l’industria crypto è esattamente l’infrastruttura necessaria a questo sistema: diritti programmabili, garanzie trasparenti e mercati aperti.
Ancor più importante, gli Agenti IA potrebbero diventare gli utenti più naturali della finanza computazionale. Un Agente non ha bisogno di un ufficio né assume dipendenti tradizionali: il suo costo principale è l’inferenza. Per un Agente, il calcolo equivale contemporaneamente a stipendi, affitto e materie prime.
Pertanto, un’economia veramente composta da Agenti difficilmente potrà, a lungo termine, fare affidamento su carte di credito aziendali e fatture mensili per servizi cloud. Ha bisogno di un’asset computazionale che possa essere detenuto, guadagnato e speso direttamente dal software.
Da questa prospettiva, il mercato della potenza computazionale ha probabilmente già raggiunto la fase intermedia del percorso verso la finanziarizzazione. Esistono già mercati spot, si stanno formando benchmark dei prezzi e gli exchange stanno esplorando…
Come interpreta 0G questo sistema?
0G si posiziona al livello base di questo sistema finanziario computazionale e ha lanciato due prodotti correlati.
Ascend è il prodotto di liquid staking dell’ecosistema 0G. Dopo aver effettuato lo staking di 0G, gli utenti ottengono a0G, continuando a partecipare al DeFi pur mantenendo i rendimenti dello staking; a0G costituisce inoltre la base per coniare successivamente asset legati alla potenza computazionale.
Infinite AI (iAI), previsto per il lancio il 29 settembre, è un asset digitale collegato alla potenza computazionale. Gli utenti possono utilizzare a0G per coniare iAI e, impegnando iAI idonei, ottenere crediti computazionali da usare con prodotti dell’ecosistema come 0G Private Computer e 0G App. Secondo la progettazione iniziale, gli stakeholder idonei di iAI ricevono giornalmente una certa quantità di crediti computazionali in valore d’uso, secondo i termini del prodotto.
Questo processo può essere sintetizzato così: staking di 0G → ottenimento di a0G → conio di iAI → staking di iAI → ottenimento di potenza computazionale → utilizzo dell’IA.
Nell’architettura 0G, Ascend funge da strato di staking e liquidità, iAI rappresenta i diritti computazionali, mentre i crediti computazionali effettivamente consumati collegano gli asset finanziari alla domanda reale di utilizzo dell’IA.
Rinvio di un anno per il rilascio dei token del team e degli investitori early
Oltre ai progressi a livello di prodotto, la Fondazione 0G ha anche modificato il calendario di rilascio dei token destinati al team e agli investitori early. Queste due categorie rappresentano complessivamente il 44% dell’offerta totale; la prima data di rilascio è stata posticipata dal 22 ottobre 2026 al 22 ottobre 2027. I successivi rilasci proseguiranno linearmente su base mensile, completandosi a settembre 2029; l’importo totale allocato rimane invariato.
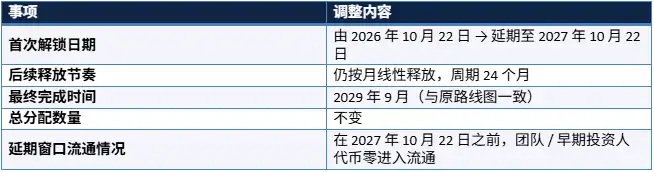
Ciò significa che questa quota di token non entrerà in circolazione prima del 22 ottobre 2027. La modifica incide sul ritmo di immissione in circolazione nel breve e medio termine, non sull’offerta totale né sulla data finale di rilascio.
La potenza computazionale potrebbe diventare un nuovo primitivo finanziario
In passato sono apparsi sul mercato concetti come «hardware tokenizzato» e «credito garantito da GPU», ma questi descrivono prevalentemente prodotti isolati, non un mercato completo.
La cosiddetta Compute Finance cerca invece di proporre una categoria più ampia: la potenza computazionale non è più solo una voce di costo per le aziende IA, ma comincia ad assumere il potenziale di diventare una classe di asset autonoma.
Se trading spot, benchmark dei prezzi, diritti computazionali, prodotti a rendimento e derivati potranno infine integrarsi, il mercato della potenza computazionale potrebbe gradualmente evolvere in un sistema finanziario simile a quelli dell’energia e delle materie prime.
Questo mercato è ancora molto immaturo. Molti temi chiave – tra cui standardizzazione, responsabilità nella consegna, rischio di controparte, liquidità e regolamentazione – sono ancora lontani dall’essere risolti.
Tuttavia, una cosa sta diventando sempre più chiara: man mano che l’IA si espande dal settore software verso nuove infrastrutture economiche, la potenza computazionale stessa si trasforma progressivamente da risorsa tecnica in un asset che richiede valutazione, finanziamento e gestione del rischio.