Les prix des obligations du Trésor américain se sont redressés, et le marché a choisi de « croire temporairement » Waller
 Tapbit Wire
Wash a résisté aux pressions de Trump pour une baisse des taux d’intérêt, utilisant la hausse des taux pour démontrer la détermination de la Réserve fédérale à maîtriser l’inflation — cette fois, le marché a choisi de croire.
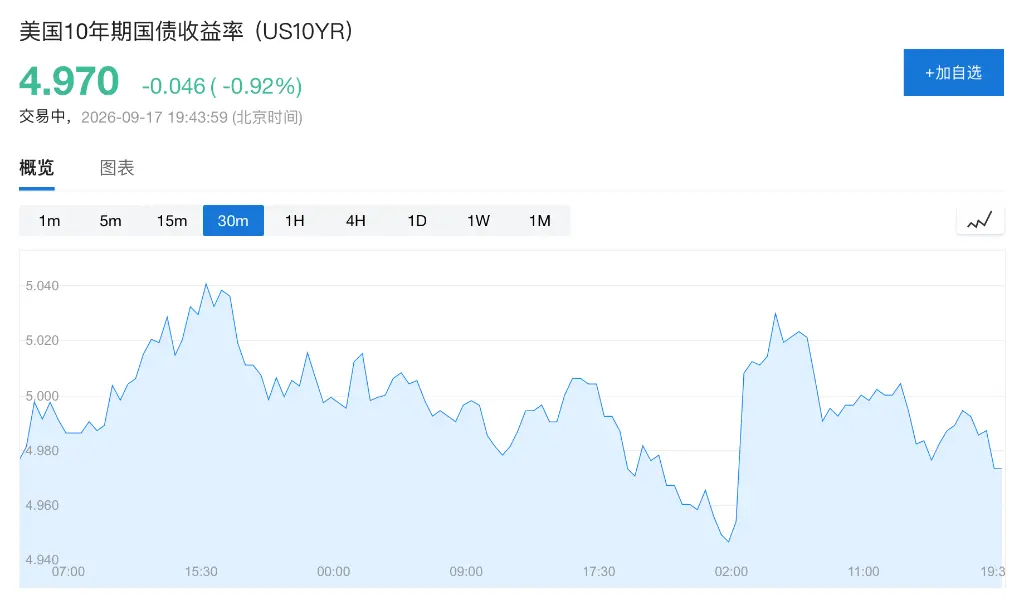
Après trois ans, la Réserve fédérale a relancé les hausses de taux, apaisant temporairement les tensions sur le marché des obligations du Trésor américain. Jeudi, le rendement de l’obligation américaine à 10 ans est tombé à 4,97 %, mettant fin à une hausse consécutive de huit jours ; le rendement à deux ans a aussi reculé de 3 points de base, à 4,70 %, revenant ainsi en dessous du plus haut de 2024 atteint mercredi.
Cette hausse des taux était déjà entièrement anticipée par le marché ; ce qui inquiétait réellement les investisseurs, c’était l’éventuelle inaction de la Réserve fédérale. Si la hausse ne se concrétisait pas, les doutes quant à la détermination de la Réserve fédérale à maîtriser l’inflation pourraient resurgir, affectant davantage le marché obligataire. Avec la hausse désormais effective, ce risque extrême s’est temporairement atténué, entraînant une baisse des rendements des obligations du Trésor.
Par ailleurs, le marché obligataire mondial reste sous pression. Cette semaine, le rendement moyen des obligations publiques mondiales a atteint son niveau le plus élevé depuis 2007, la situation au Moyen-Orient faisant grimper les cours du pétrole et renforçant ainsi les anticipations d’inflation. La pression sur le marché obligataire dépasse désormais la seule politique monétaire américaine pour englober des facteurs plus larges tels que l’inflation et l’offre fiscale.
Hausse des taux mise en œuvre : le marché commence à croire dans la voie résolue de Wash
« La Réserve fédérale n’a pas d’autre choix que d’accorder au marché une hausse des taux, faute de quoi elle ferait face à une vente massive d’obligations. » Byron Anderson, chef des produits de revenu fixe chez Laffer Tengler Investments.
Olumide Owolabi, gestionnaire de portefeuille senior chez Neuberger Berman, estime que la hausse des taux actuellement anticipée par le marché dépasse même les prévisions de la Réserve fédérale, et que les taux devraient se stabiliser à des niveaux élevés. « Nous anticipons une stabilisation des taux à leurs niveaux actuels élevés et augmenterons sélectivement notre exposition à la durée. »
Les déclarations de Wash ont renforcé les attentes du marché concernant un resserrement supplémentaire des politiques. L’indicateur d’inflation privilégié de la Réserve fédérale, le PCE, s’est établi à 3,7 % en juillet, proche du plus haut depuis 2023, nettement au-dessus de l’objectif à long terme de 2 %. Wash a indiqué que les données d’inflation estivales n’ont pas révélé d’amélioration notable des tendances sous-jacentes.
Le « dot plot » de la Réserve fédérale montre que la prévision médiane des responsables anticipe encore une hausse des taux cette année ; le marché des swaps de taux d’intérêt implique des attentes de trois hausses cumulées d’ici mi-2027. Bien que la mise en œuvre de la hausse ait atténué la pression de vente à court terme, le jugement du marché selon lequel les taux resteront élevés n’a pas changé.
La pression sur les échéances longues persiste : les obligations du Trésor américain à 30 ans font face à un risque supplémentaire à la hausse
Alors que les échéances courtes sont réévaluées, les obligations du Trésor américain à long terme doivent aussi composer avec les effets combinés de l’inflation, des déficits budgétaires et de l’offre d’obligations publiques. Guneet Dhingra, chef de la stratégie des taux d’intérêt américains chez BNP Paribas, recommande de vendre à découvert les obligations à 30 ans, visant un rendement de 5,6 %, arguant que la Réserve fédérale ramènera les taux dans une fourchette restrictive.
Hebe Chen, analyste chez Vantage Global Prime, estime que l’impact de cette hausse des taux sur le marché obligataire pourrait dépasser un simple choc passager. L’échéance courte doit réévaluer la possibilité d’un resserrement supplémentaire, tandis que l’échéance longue reste contrainte par l’inflation, l’émission massive d’obligations et les risques budgétaires.
Ainsi, la baisse des rendements des obligations du Trésor américain jeudi apparaît davantage comme une correction à court terme suite à la mise en œuvre de la hausse des taux, plutôt qu’une résolution complète de la pression sur les échéances longues. Tant que l’inflation demeurera élevée et que les besoins de financement budgétaire persisteront, les rendements à long terme pourraient encore subir une pression à la hausse.