SoFi enregistre un chiffre d’affaires record, mais son moteur de croissance reste l’activité de prêt
 Tapbit Wire
Le 27 octobre, la société américaine de fintech SoFi a publié un rapport trimestriel historique et relevé une nouvelle fois ses prévisions annuelles de chiffre d’affaires. Son application propose des dépôts, des investissements et des cartes de crédit, mais l’activité principale la plus dynamique du rapport est en réalité le prêt.
Selon le rapport trimestriel de SoFi, son chiffre d’affaires net a progressé de 44 % sur un an, tandis que son bénéfice net s’est élevé à 241 millions de dollars. Derrière cette croissance, les activités de prêt, de services financiers et de plateforme technologique ont évolué différemment.
SoFi souhaite que les utilisateurs puissent satisfaire l’ensemble de leurs besoins financiers dans un seul endroit. Pour SoFi, les comptes de dépôt et d’investissement attirent des clients et des fonds, les prêts génèrent des intérêts et des frais, et la plateforme technologique fournit une infrastructure financière à d’autres entreprises. Ces activités sont interconnectées, mais cela ne signifie pas qu’elles génèrent des revenus au même rythme.
D’où provient la croissance des revenus ?
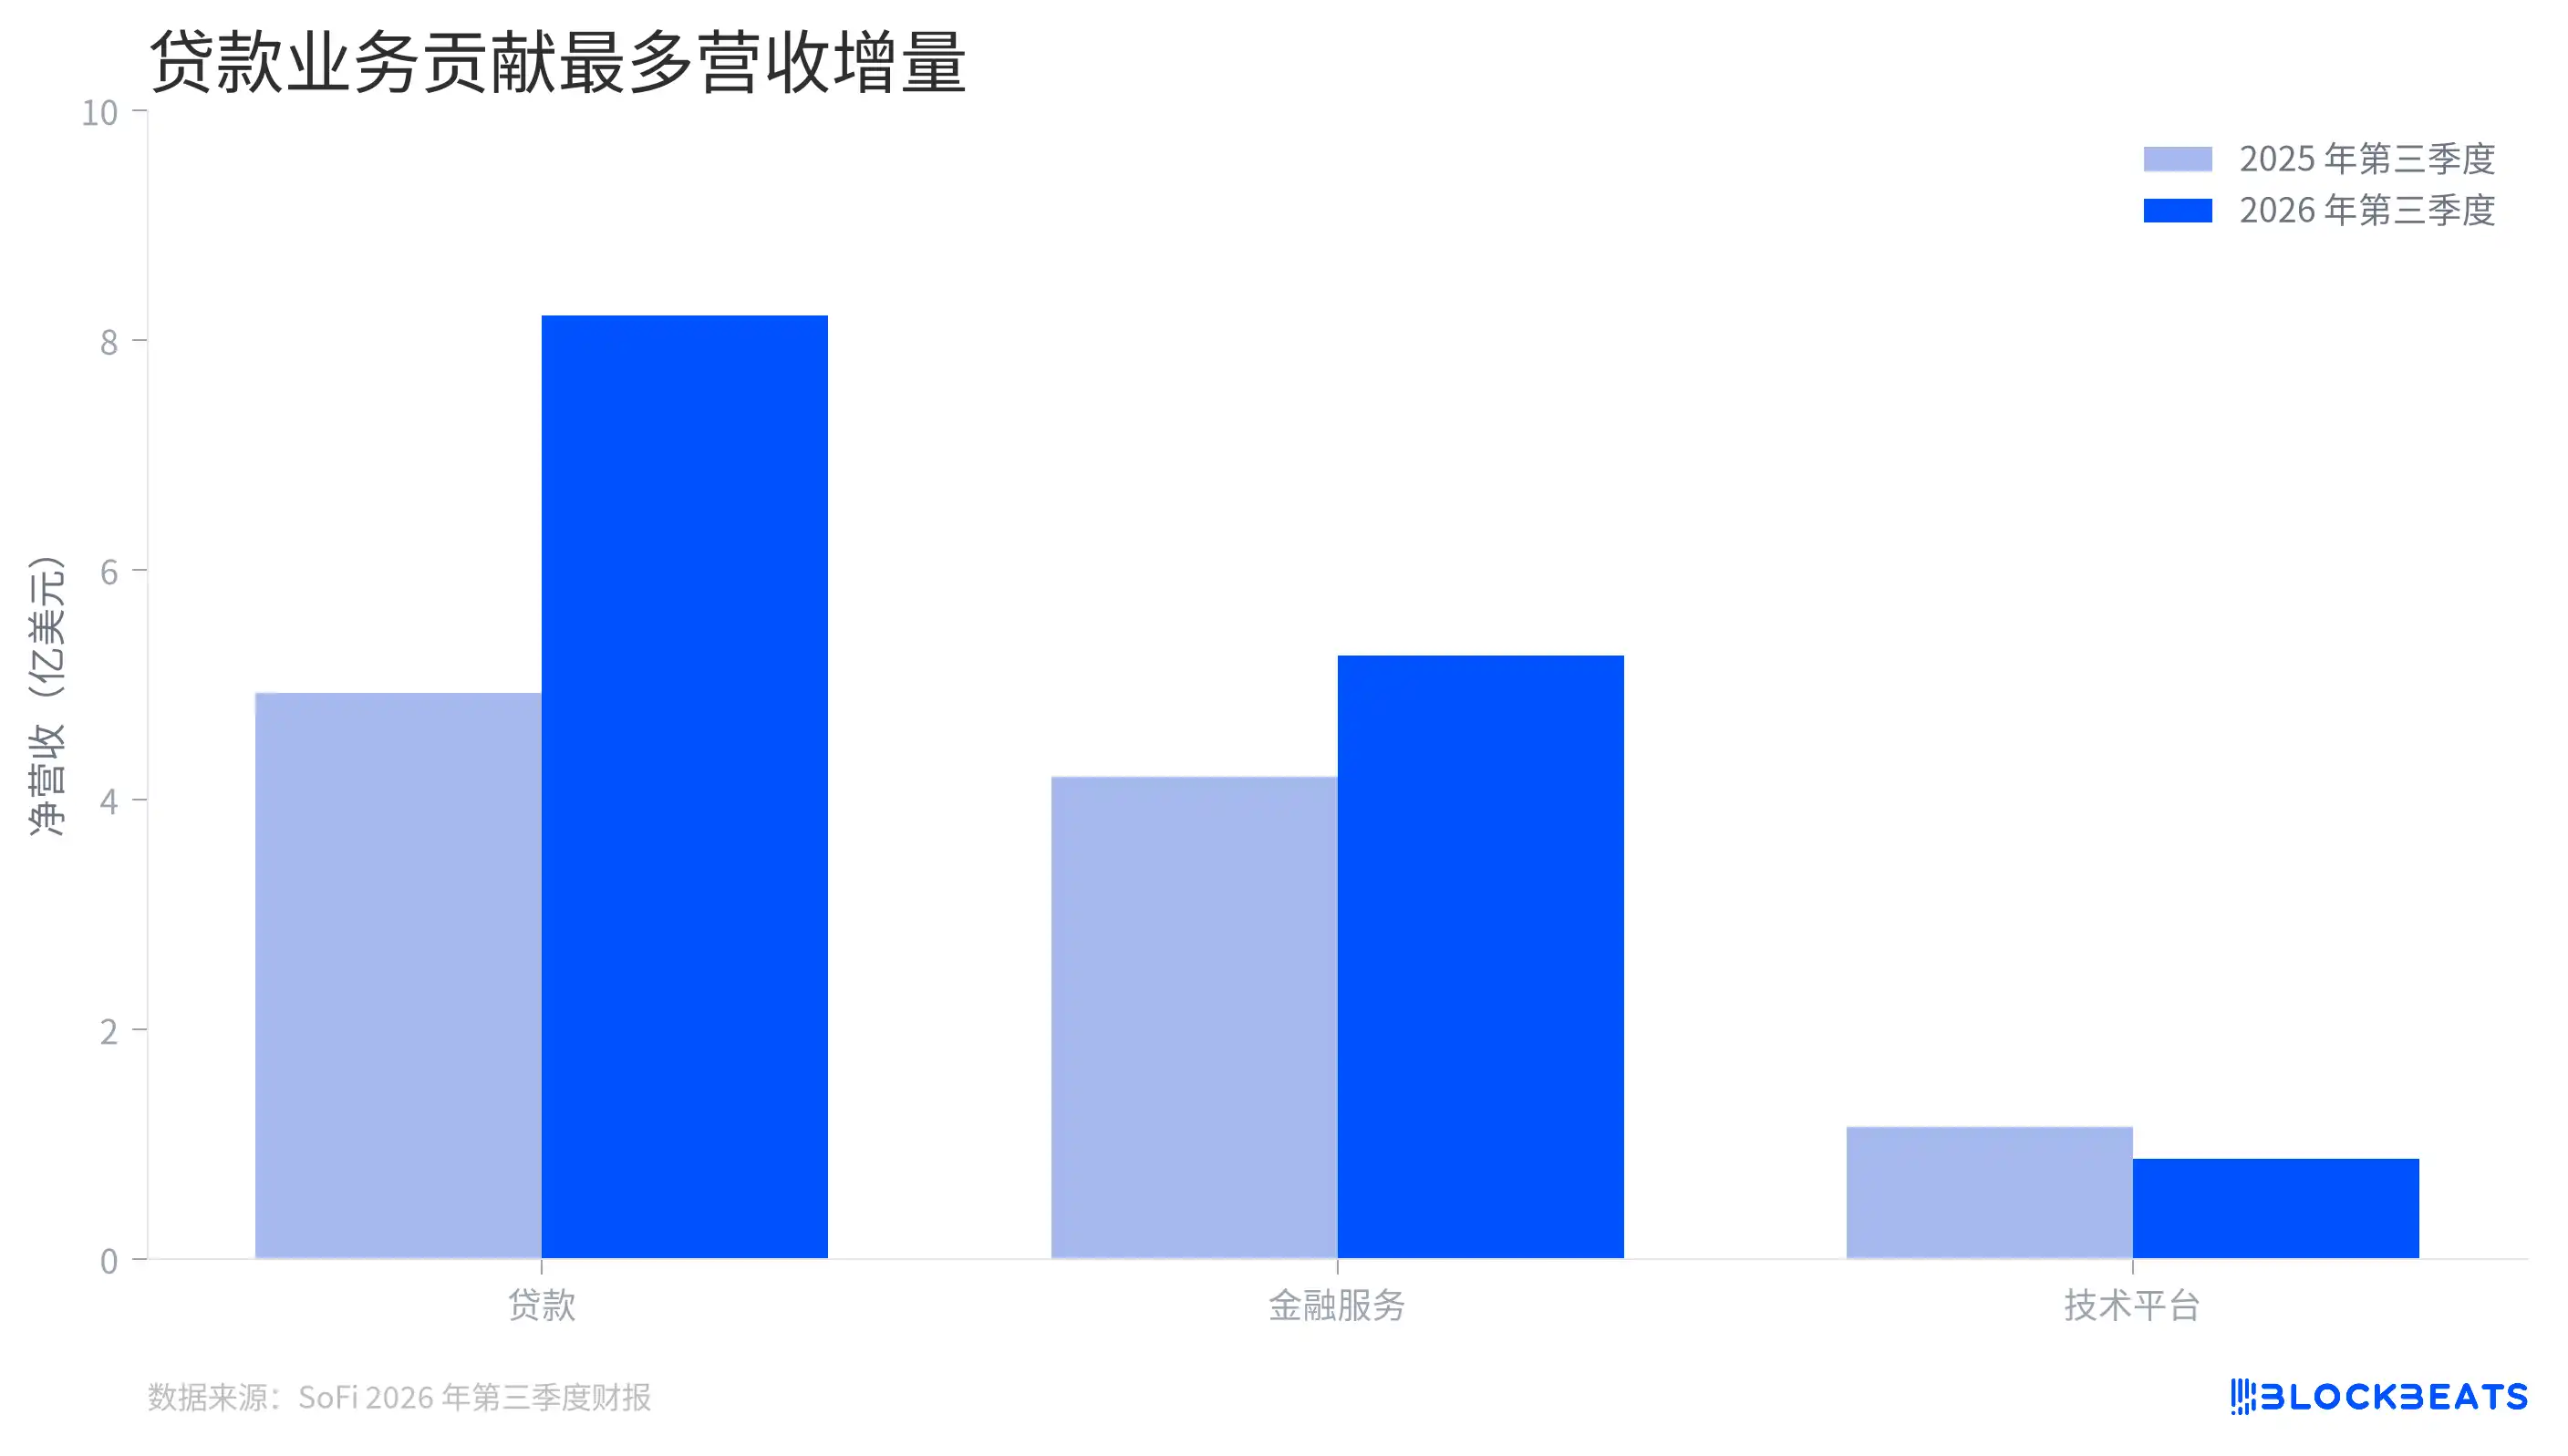
L’activité de prêt a contribué à la plus forte augmentation des revenus
Le segment « prêt » a été la principale source de croissance ce trimestre. Par rapport à la même période l’an dernier, son chiffre d’affaires net a augmenté d’environ 328 millions de dollars, soit une hausse supérieure aux variations observées dans les deux autres segments. L’expansion des prêts personnels a généré davantage de revenus d’intérêts et de frais d’origination.
Cette croissance modifie aussi la perception de SoFi. Lorsqu’un utilisateur ouvre l’application, il voit une série d’outils financiers, mais la croissance des revenus de l’entreprise reste étroitement liée à la demande d’emprunt, aux conditions tarifaires des prêts et aux coûts de financement. Plus de points d’accès aux produits ne signifie pas automatiquement que les revenus se sont libérés du cycle des prêts.
Le segment « services financiers » connaît également une croissance. Il comprend les dépôts, les investissements et d’autres activités, ainsi que l’activité de plateforme de prêts qui met en relation des emprunteurs avec des tiers ou fournit des services d’origination de prêts. Les revenus issus de cette dernière activité sont comptabilisés dans le segment « services financiers », donc considérer directement les « services financiers » comme des revenus totalement décorrélés du marché des prêts sous-estimerait aussi la présence de l’activité de prêt.
Un détail méthodologique mérite attention dans les données segmentaires. Le graphique présente le chiffre d’affaires net divulgué par la société pour chaque segment. Or, des transactions intersegmentaires et des éliminations existent entre segments : les barres ne peuvent donc pas être simplement additionnées pour obtenir directement le chiffre d’affaires consolidé.
La plateforme technologique suit une trajectoire différente. Selon le rapport financier, ses revenus ont reculé de 24 % sur un an, principalement en raison de la perte d’un client majeur. La société précise que, hors cet impact, les revenus du segment ont augmenté de 18 % sur un an. Ces deux chiffres répondent à des questions distinctes : le premier reflète la variation réelle des revenus publiés, le second permet d’observer la croissance du cœur de l’activité restant.
Pourquoi les dépôts sont-ils essentiels à la croissance des prêts ?
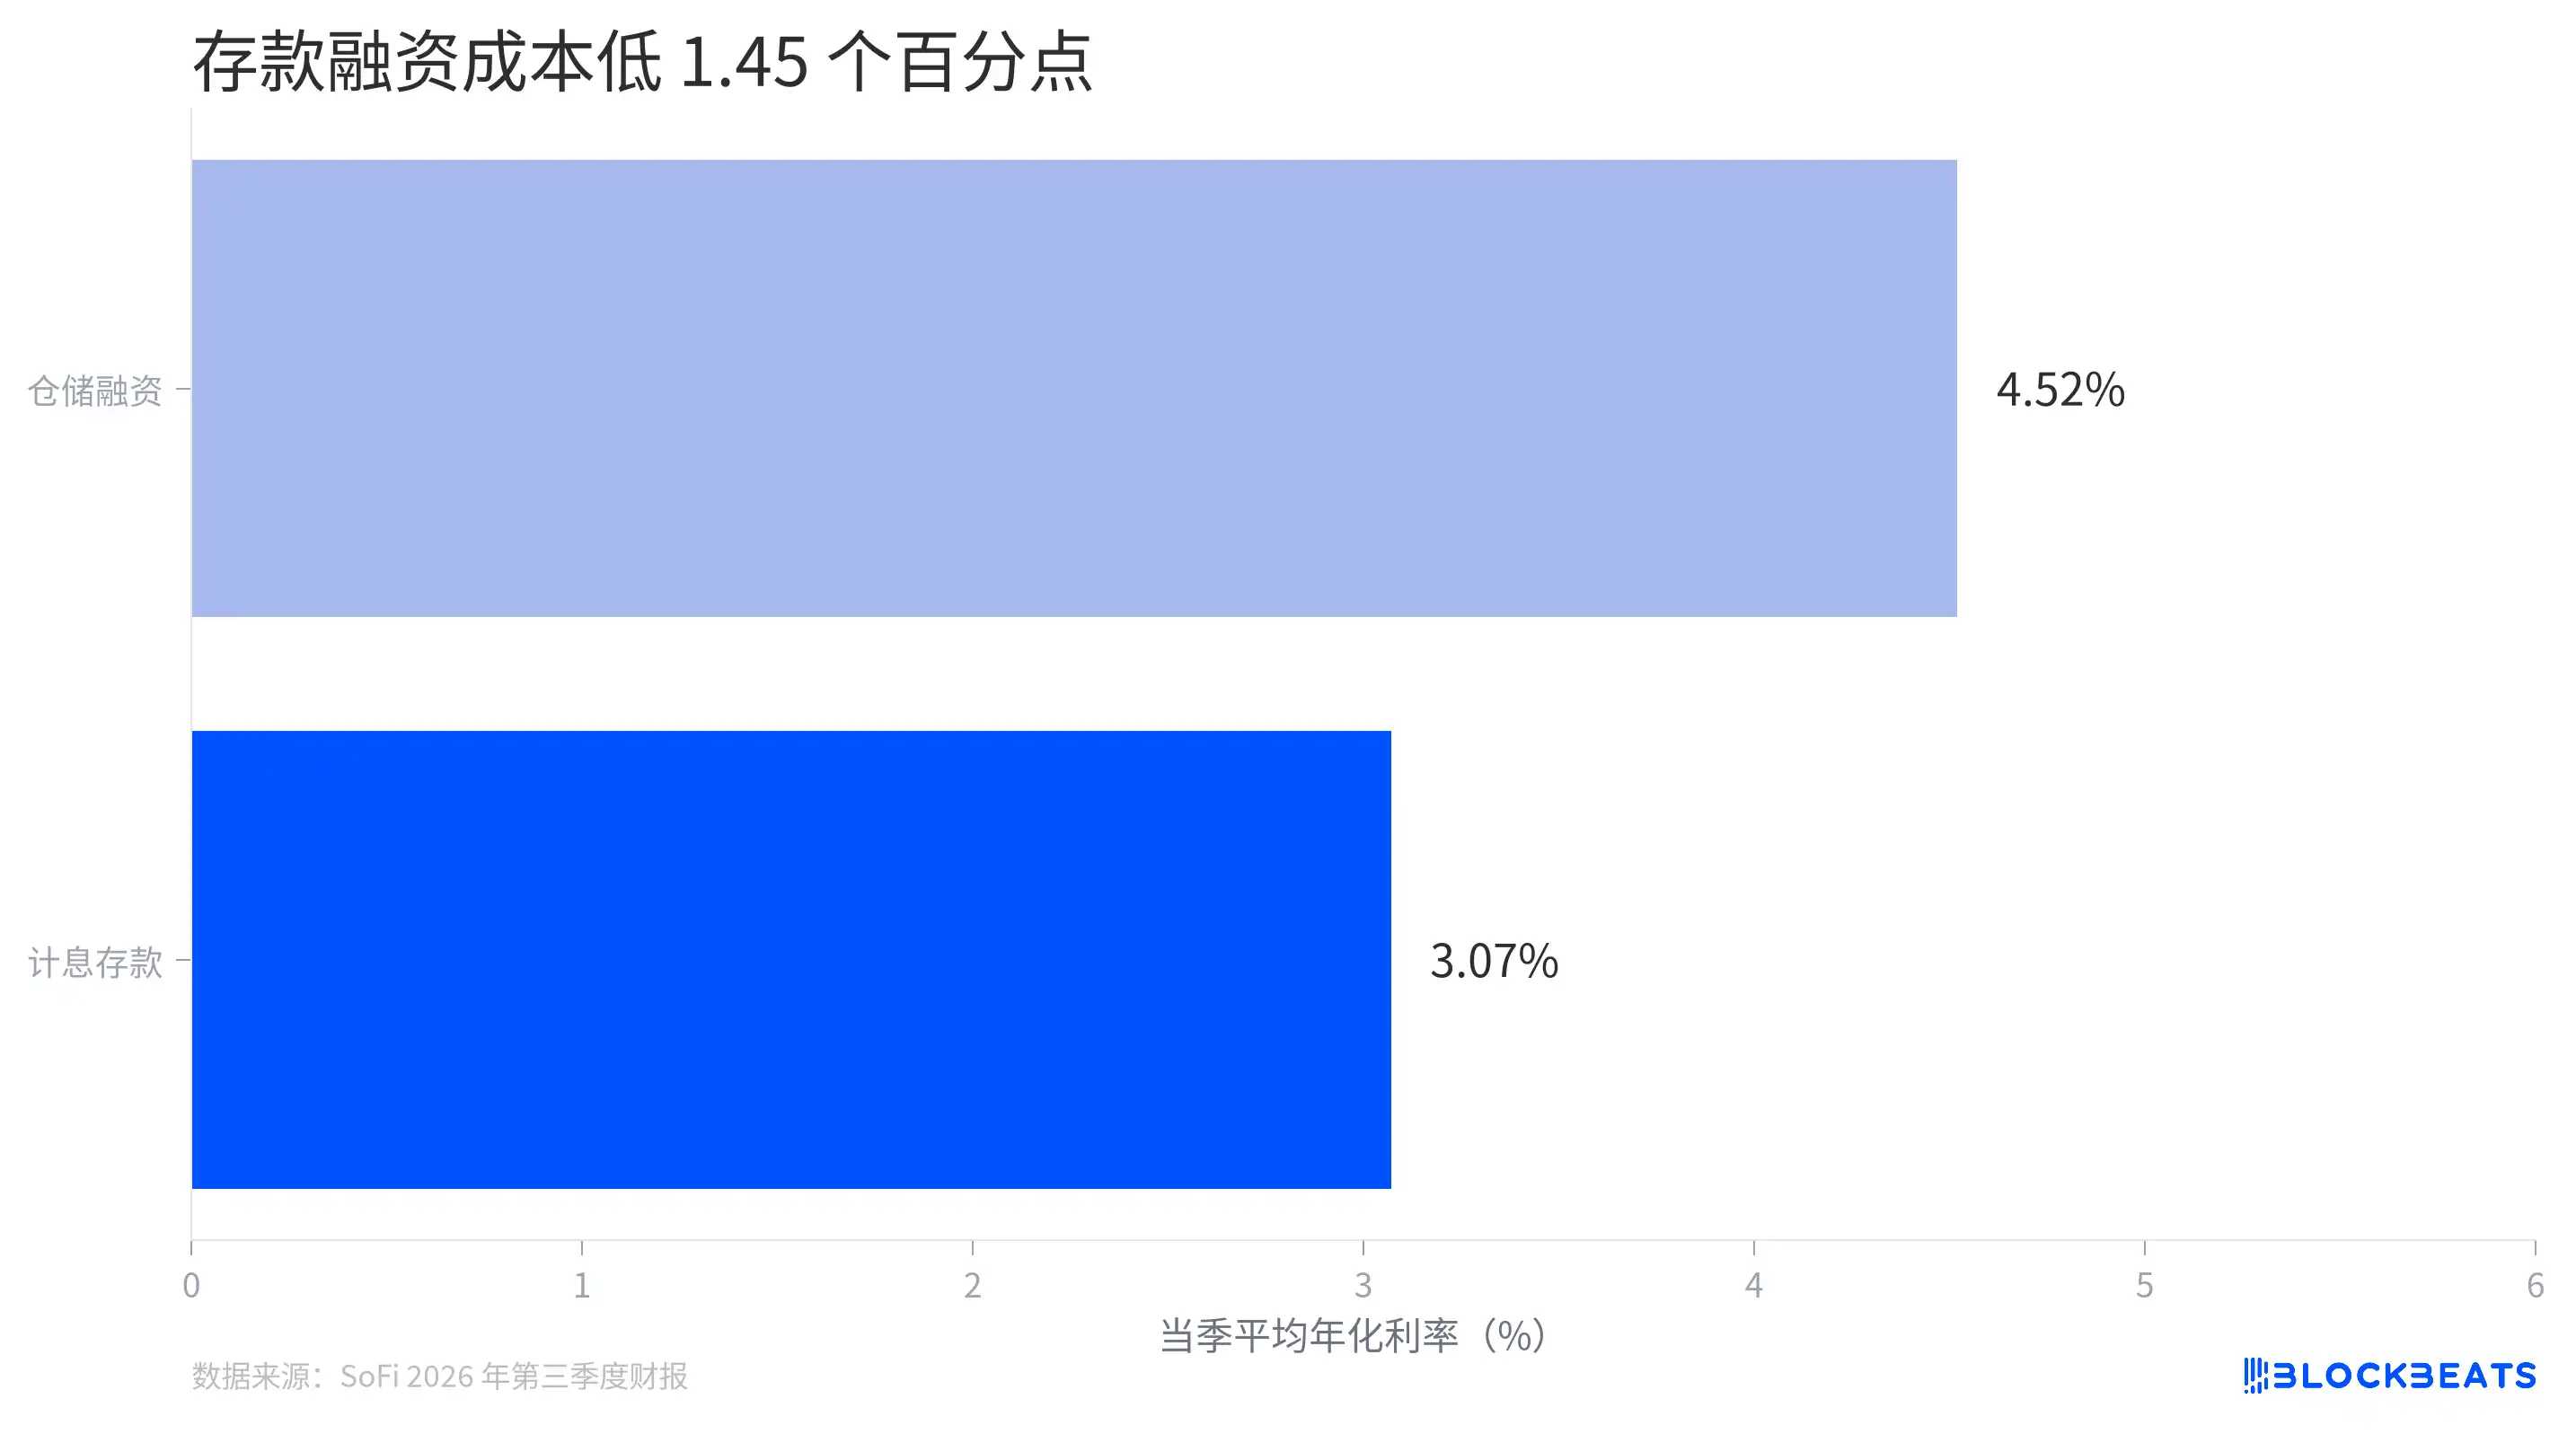
Coût moyen des dépôts et financement en salle d’attente
L’octroi de prêts nécessite un financement. SoFi peut utiliser les dépôts ou recourir à d’autres canaux, tels que le financement en salle d’attente (« warehouse financing »). Ce dernier correspond à un financement garanti par des actifs de prêt, généralement utilisé pour soutenir les opérations de prêt avant leur cession ou titrisation.
Selon le rapport financier, le coût annuel moyen des dépôts rémunérés au troisième trimestre était de 3,07 %, contre 4,52 % pour le financement en salle d’attente. À conditions égales, pour chaque 100 dollars levés, la différence annuelle de coût d’intérêt entre ces deux modes est d’environ 1,45 dollar.
Multipliée par une échelle de financement massive, cette différence produit une autre estimation figurant dans le rapport financier de la société. SoFi indique que la modification de la composition des sources de financement a permis d’économiser environ 745 millions de dollars de frais d’intérêt annualisés. Il s’agit d’une comparaison annualisée fondée sur les hypothèses de la société, non d’une économie réelle de trésorerie au cours du trimestre, et elle ne peut pas être ajoutée directement au bénéfice trimestriel.
La croissance des dépôts offre à la société davantage de marge pour utiliser ce canal de financement. À la fin du troisième trimestre, le solde des dépôts de SoFi atteignait 51,3 milliards de dollars, en hausse de 5,8 milliards de dollars sur le trimestre. Les dépôts ne constituent pas de l’argent gratuit : la société doit toujours verser des intérêts aux déposants, et cet avantage de coût évoluera avec les taux pratiqués sur les dépôts et les autres sources de financement.
Le coût du financement ne représente qu’un aspect du portefeuille de prêts ; l’autre aspect est la capacité à recouvrer les sommes prêtées. SoFi a indiqué que le taux annualisé des créances irrécouvrables sur les prêts personnels s’élevait à 2,26 %, en baisse de 34 points de base sur un an. Toutefois, l’entreprise a précisé que ce chiffre est influencé par les cessions d’actifs, les nouveaux prêts et la vente de prêts impayés. Des changements dans le portefeuille de prêts modifient le numérateur ou le dénominateur, et une simple baisse du taux de créances irrécouvrables ne permet pas de conclure que le risque de crédit a diminué dans la même proportion.
Avoir davantage d’utilisateurs signifie-t-il nécessairement générer plus de revenus ?
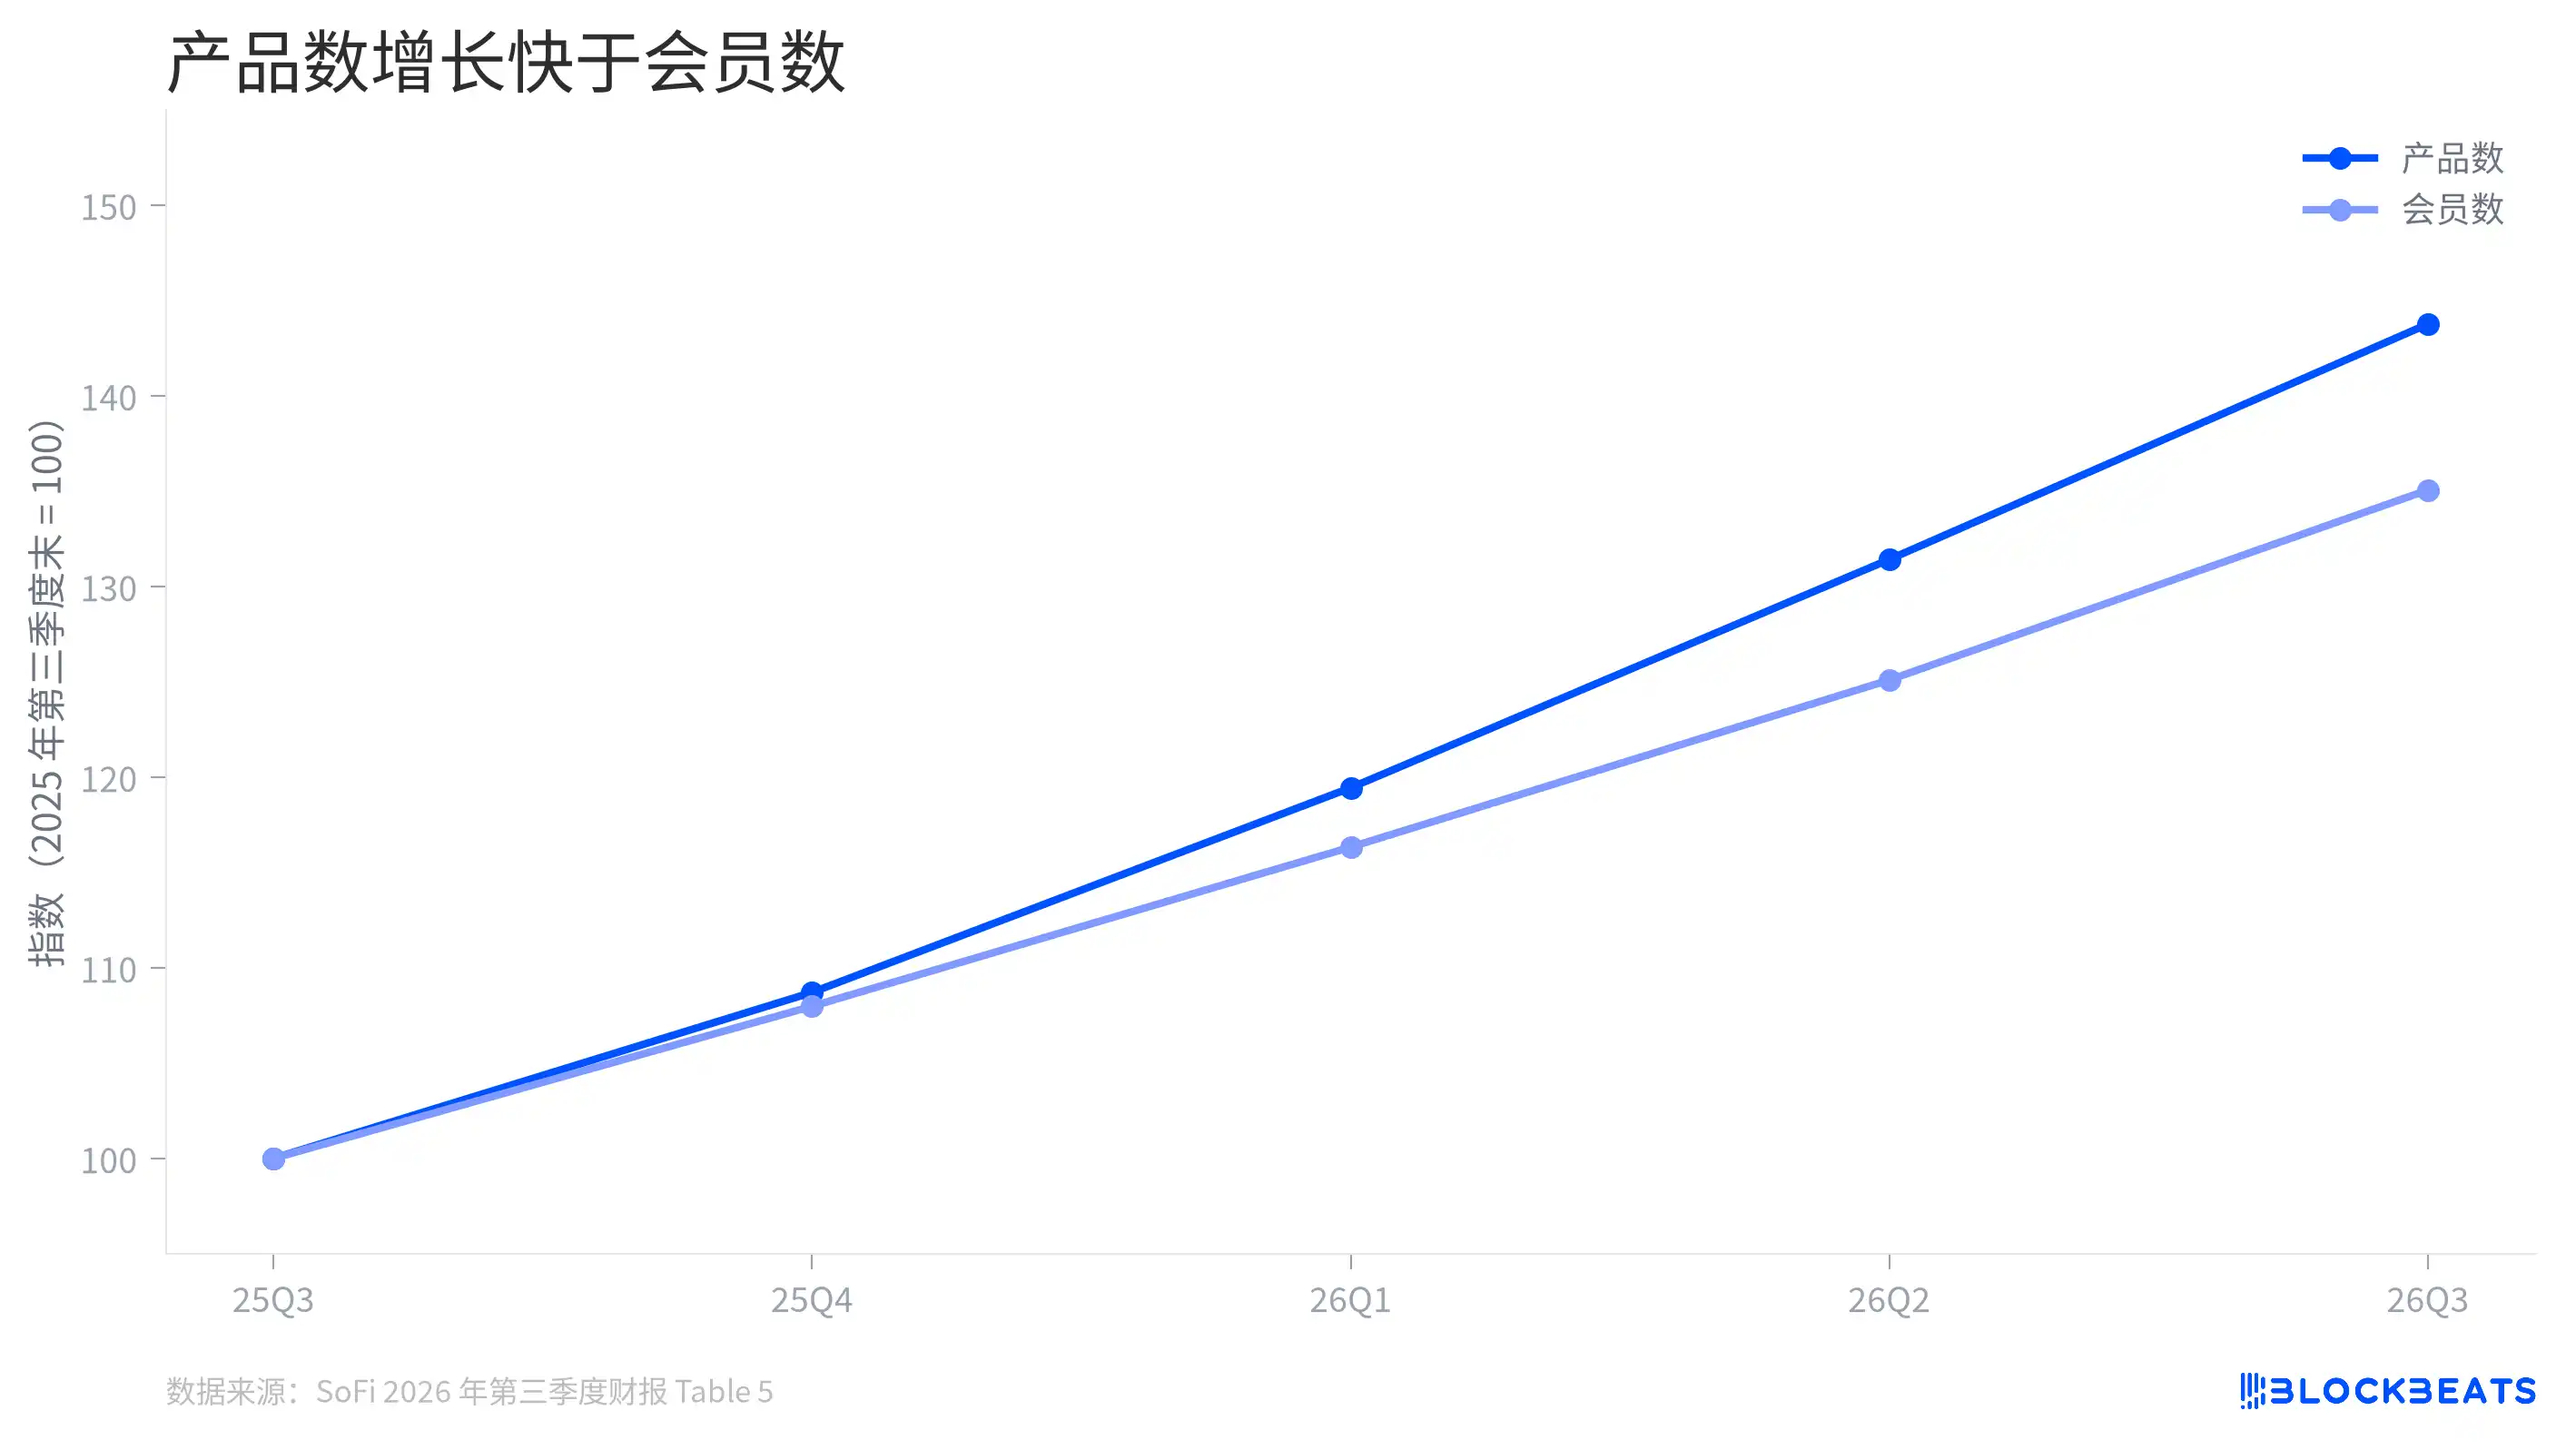
Croissance des produits et des membres
Les membres et l’offre de produits de SoFi augmentent tous deux, mais le nombre de produits progresse plus rapidement. En prenant comme base 100 la fin du troisième trimestre de l’année dernière, l’indice du nombre de produits atteignait environ 144 à la fin du troisième trimestre de cette année, contre environ 135 pour l’indice du nombre de membres.
Cela signifie qu’au vu des chiffres cumulés publiés par l’entreprise, le nombre de produits par membre a augmenté. Toutefois, cela ne permet pas à lui seul de mesurer la part de croissance attribuable aux achats croisés effectués par les membres existants, ni de traduire directement une hausse de la fréquence d’utilisation par utilisateur actif. L’achat de plusieurs produits par de nouveaux membres peut également faire augmenter ce ratio.
La raison réside dans les définitions statistiques utilisées. SoFi considère comme membres les personnes ayant ouvert un compte, lié un compte externe ou utilisé son service de suivi du score de crédit ; une fois membre, une personne est généralement comptabilisée en continu dans le total. Le nombre total de produits inclut également des produits autrefois sélectionnés mais éventuellement plus utilisés. Ces indicateurs reflètent l’étendue de la plateforme, mais ne correspondent ni aux utilisateurs actifs mensuels ni aux produits effectivement actifs.
La monétisation des revenus dépend aussi des produits eux-mêmes. Le rapport financier indique que les revenus par produit dans le segment services financiers sont passés de 88 $ au trimestre précédent à 90 $. Cela montre une légère amélioration de l’indicateur de revenus publié par l’entreprise, mais, comme pour les membres et le nombre total de produits, il doit être analysé conjointement avec la composition des produits et la méthodologie de calcul.
Quelle est la situation de l’activité crypto ?
SoFi a relancé son service d’investissement en crypto au quatrième trimestre 2025. Les utilisateurs peuvent acheter, vendre et détenir des actifs numériques sur la plateforme, et le nombre de comptes crypto atteignait 503 000 à la fin du troisième trimestre.
Le chiffre global des revenus crypto doit être détaillé. Selon le rapport financier, les revenus tirés des opérations de trading crypto au cours du trimestre s’élevaient à 161,6 millions $, contre des coûts de trading correspondants de 160,0 millions $. La différence donne un revenu net de trading crypto de 1,633 million $, principalement issu des frais perçus pour la réalisation des ordres d’achat et de vente des utilisateurs.
Ce montant net représente environ 0,12 % des revenus nets consolidés du trimestre. Il montre que les revenus directs issus du trading crypto restent modestes. L’intérêt des produits crypto pour la plateforme réside dans leur rôle de point d’entrée en matière d’investissement pour les membres existants, créant potentiellement des liens avec les dépôts et autres produits d’investissement. Toutefois, le rapport financier ne divulgue pas séparément les revenus générés par les utilisateurs crypto dans les autres activités.
Après la clôture du troisième trimestre, SoFi a lancé en octobre son produit de dépôt tokenisé grand public SoFi Earn. Les données relatives à ce produit ne seront visibles que dans le prochain rapport financier.