Interprétation de Goldman Sachs : des baisses de taux ne sont pas attendues avant le second semestre 2027. Combien de temps encore les taux resteront-ils élevés ?
 Tapbit Wire
Note de la rédaction : l’inflation américaine a de nouveau augmenté, et la question d’une hausse des taux par la Réserve fédérale est redevenue centrale pour les marchés. Les données publiées le 14 octobre indiquent que l’IPC américain a progressé de 0,6 % en glissement mensuel et de 3,7 % sur un an en septembre. Les prix de l’essence ont contribué à plus de la moitié de la hausse mensuelle, mais, hors alimentation et énergie, l’IPC sous-jacent a tout de même augmenté de 0,3 % en glissement mensuel, inchangé par rapport à août, ce qui montre que les pressions inflationnistes sous-jacentes ne se sont pas davantage atténuées.
La persistance de l’inflation justifie un resserrement monétaire prolongé, mais des coûts de financement élevés exercent aussi une pression croissante sur la croissance. Pour les marchés, la question de savoir si une nouvelle hausse des taux interviendra prochainement est immédiate ; la variable à long terme est la durée pendant laquelle les taux resteront élevés et celle pendant laquelle entreprises et ménages devront supporter ces coûts de financement élevés.
Le scénario de base présenté par Goldman Sachs dans son bulletin de recherche macroéconomique prévoit une nouvelle hausse des taux par la Réserve fédérale en décembre, suivie de trois baisses à compter de septembre 2027, les taux à long terme devant reculer dans les prochains mois. Dans ce cas, Goldman Sachs estime que les taux élevés freineront la croissance du PIB américain d’environ 0,2 point de pourcentage d’ici 2027 ; si les taux restaient au niveau actuel, cet effet frein serait supérieur au double de ce chiffre.
Cela signifie que l’évaluation de Goldman Sachs concernant des coûts de croissance relativement limités repose sur une baisse ultérieure des taux. Si l’inflation ne recule pas durablement et que les coûts de financement à long terme demeurent élevés, les marchés devront revoir non seulement l’ampleur des hausses de taux supplémentaires envisagées par la Réserve fédérale, mais aussi la résilience de l’économie américaine face à ces conditions.
Voici la traduction du texte original :
Après que l’inflation a dépassé les attentes, les marchés ont réévalué la trajectoire des taux de la Réserve fédérale. Toutefois, l’analyse de scénarios fournie par Goldman Sachs pousse la réflexion plus loin vers la croissance : les taux ont déjà atteint des niveaux élevés, et la durée de leur maintien pourrait profondément modifier les coûts économiques du resserrement.
Selon le rapport, Goldman Sachs prévoit toujours une nouvelle hausse des taux en décembre, suivie de trois baisses à partir de septembre 2027. Par ailleurs, son hypothèse de base est que les taux à long terme diminueront des niveaux actuels dans les prochains mois.
Dans ce scénario, Goldman Sachs estime que les taux élevés freineront la croissance du PIB américain d’environ 0,2 point de pourcentage d’ici 2027. Si les taux restaient au niveau actuel, cet effet frein s’accroîtrait pour dépasser le double de l’estimation de base.
L’écart entre ces deux scénarios révèle le jugement central de ce rapport : les pressions sur la croissance futures dépendent à la fois des décisions de la Réserve fédérale et de la capacité des coûts de financement du marché à diminuer en conséquence.
L’inflation sous-jacente ne faiblit pas, la Réserve fédérale peine à desserrer sa politique
L’inflation américaine a augmenté en septembre, portée principalement par l’énergie. Les prix de l’essence ont grimpé de 9,1 % en glissement mensuel, faisant passer l’augmentation mensuelle de l’IPC global de 0,4 % en août à 0,6 %.
Toutefois, les pressions sur les prix ne sont pas concentrées uniquement sur l’énergie. L’IPC sous-jacent a augmenté de 0,3 % en glissement mensuel pendant deux mois consécutifs, tandis que les hausses des prix de l’immobilier locatif sont passées de 0,3 % en août à 0,4 %. Il devient donc difficile pour les marchés d’expliquer cette évolution inflationniste uniquement par les fluctuations des prix de l’essence.
Pour la Réserve fédérale, l’enjeu principal est la persistance des hausses de prix. Les prix de l’énergie peuvent faire rapidement grimper l’inflation globale, et leurs effets ultérieurs dépendent des tendances des prix et de la transmission des coûts ; la stabilisation et le ralentissement de l’inflation sous-jacente conditionnent les appréciations des décideurs sur les pressions inflationnistes fondamentales.
Ces données ne permettent pas de déterminer la trajectoire future de la politique monétaire, mais l’absence d’un nouveau ralentissement de l’inflation sous-jacente signifie qu’il faudra davantage d’éléments probants pour évaluer si l’inflation poursuivra sa baisse.
Le scénario de base de Goldman Sachs dans le rapport inclut toujours une hausse supplémentaire des taux en décembre. Toutefois, l’extrait disponible ne précise pas le processus complet d’ajustement des prévisions, ce qui empêche de conclure que la banque a modifié le calendrier ou la fréquence des hausses de taux suite à ces chiffres de l’IPC.
L’effet frein sur la croissance pourrait doubler : l’essentiel est de savoir quand les taux baisseront
Les prévisions de croissance de Goldman Sachs reposent sur un parcours clair des taux d’intérêt : une nouvelle hausse cette année, suivie d’une baisse des taux longs, puis le début de baisses de taux à partir de la fin 2027.
Cela signifie que la pression estimée de −0,2 point de pourcentage sur la croissance intègre déjà la condition d’un assouplissement progressif de l’environnement de financement. Si cette condition n’est pas remplie, la pression sur l’économie s’accentuera également.
Goldman Sachs estime que, si les taux d’intérêt restent au niveau actuel, la pression exercée sur la croissance du PIB américain d’ici 2027 dépassera le double de celle du scénario de référence. Par rapport à une seule hausse de taux, la persistance de coûts de financement élevés pourrait entraîner un impact cumulé plus important.
Pour comprendre cette différence, il faut distinguer les taux directeurs des taux longs du marché. La Réserve fédérale influence directement les prix du financement à court terme, tandis que le coût des fonds pour les prêts immobiliers, le financement long terme des entreprises et les projets d’investissement dépend aussi des taux longs du marché.
Ainsi, même si la Réserve fédérale cesse d’augmenter les taux, les entreprises et les ménages ne ressentiront pas nécessairement immédiatement un soulagement en matière de coûts de financement. Si les taux longs restent élevés, la demande immobilière, l’investissement des entreprises et l’activité créditée pourraient continuer à subir une pression.
Il convient de préciser que les −0,2 point de pourcentage correspondent à la pression sur la croissance estimée par le modèle de Goldman Sachs, et non à une prévision du taux de croissance du PIB américain, ni à une baisse de 0,2 % de l’économie dans son ensemble. Les documents fournis ne divulguent pas les paramètres complets du modèle, donc aucune déduction précise sur les pertes sectorielles n’est possible.
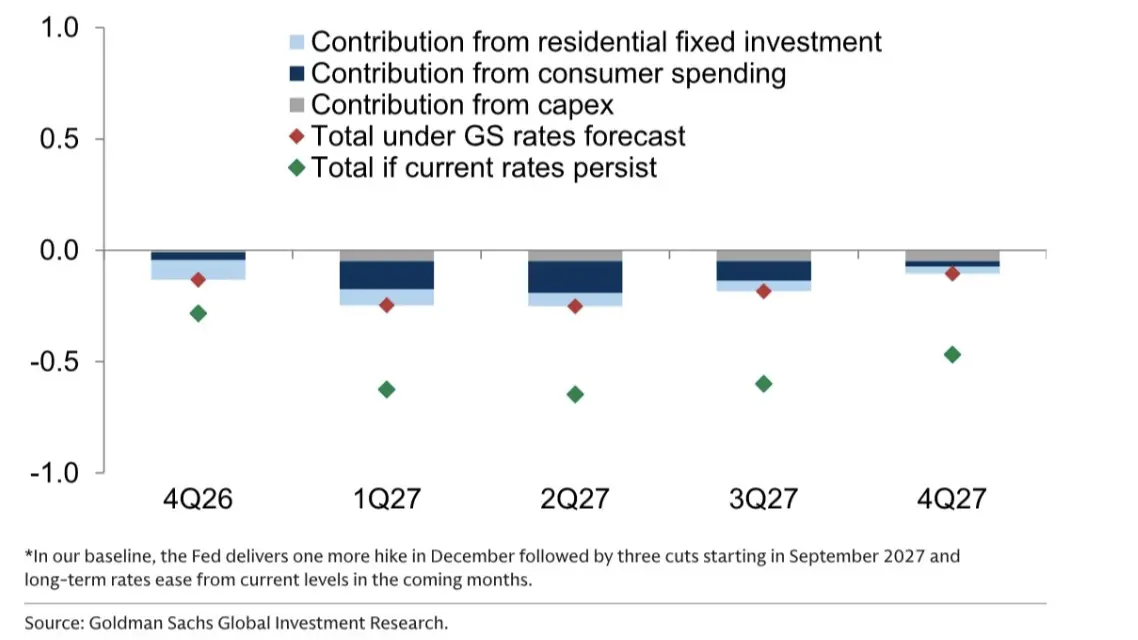
Légende : L’hypothèse de base de Goldman Sachs est que la Réserve fédérale procédera à une dernière hausse en décembre, suivie de trois baisses à compter de septembre 2027, les taux longs devant reculer par rapport à leur niveau actuel dans les prochains mois. L’image présente les estimations du modèle selon différents scénarios de taux.
La validité de l’hypothèse de base de Goldman Sachs dépend de deux conditions
Goldman Sachs anticipe également une nouvelle hausse cette année et des baisses l’an prochain, reflétant un parcours monétaire conditionnel : l’inflation à court terme doit encore être maîtrisée, puis des ajustements progressifs interviendront en fonction de l’évolution économique et des prix.
Toutefois, ce jugement repose sur deux conditions.
Premièrement, l’inflation sous-jacente doit afficher un ralentissement plus durable. Si les hausses de prix persistent longtemps ou si les coûts énergétiques se répercutent davantage sur d’autres biens et services, la durée du resserrement pourrait s’allonger, et le calendrier des baisses anticipées par Goldman Sachs devrait être réévalué.
Deuxièmement, les taux longs doivent reculer depuis leur niveau actuel. Il s’agit d’une hypothèse clé dans l’estimation relativement modérée de la pression sur la croissance par Goldman Sachs. Si les taux longs demeurent élevés, même sans hausse continue des taux directeurs, les coûts de financement pourraient continuer à freiner la demande.
D’un point de vue de l’évaluation des actifs, cela exige que les investisseurs évaluent séparément le changement de politique et l’amélioration de l’environnement de financement. Cesser les hausses de taux peut atténuer les craintes d’un resserrement supplémentaire, mais la détente des pressions sur la croissance dépendra de la baisse effective des coûts d’emprunt.
Les variables à surveiller désormais sont donc plus claires : la poursuite du ralentissement de l’inflation sous-jacente, la baisse des taux longs, ainsi que l’apparition de pressions plus marquées sur le logement, l’investissement et l’emploi.
La pression de −0,2 point de pourcentage sur la croissance estimée par Goldman Sachs correspond au scénario d’une baisse ultérieure des taux. Si la persistance de l’inflation contraint les coûts de financement à rester élevés plus longtemps, le coût supporté par l’économie américaine pourrait être nettement supérieur à ce scénario de base.