Au départ de la Corée du Sud, via Hong Kong, vers le monde entier : comment fonctionne l’actif réel tokenisé (RWA) à Hong Kong ?
 Tapbit Wire
Compilation originale : Deep Tide TechFlow
Présentation de Deep Tide : le marché des actifs réels tokenisés a bondi 26 fois en un an, mais l’épreuve réelle réside dans la capacité à émettre, vendre et racheter dans une boucle fermée. Cet article décortique le parcours complet des actifs coréens vers des investisseurs professionnels étrangers via les canaux de Hong Kong. Pour ceux qui s’intéressent aux structures de conformité et à la distribution transfrontalière, il s’agit d’une analyse pratique rare.
Points clés
Le marché des actifs réels tokenisés connaît une croissance rapide. La vraie question est : comment ces produits sont-ils concrètement émis, vendus et rachetés ?
Dans le modèle analysé ici, des entités offshore émettent des produits adossés à des actifs sous-jacents, tandis que des intermédiaires agréés de Hong Kong les commercialisent auprès d’investisseurs professionnels étrangers. Les investisseurs achètent les produits de l’émetteur, pas les actifs sous-jacents eux-mêmes.
La vente ne signifie pas remboursement. L’émetteur doit disposer de droits opposables sur les flux de trésorerie de l’actif, et les fonds doivent être disponibles en temps utile pour honorer ses engagements envers les investisseurs.
L’épreuve réelle survient après la première émission : cette même structure peut-elle soutenir le produit suivant ? Un marché durable exige un approvisionnement régulier en actifs et des investisseurs prêts à réacheter.
1. Le marché des actifs réels tokenisés a connu une forte croissance ; vient maintenant l’étape cruciale
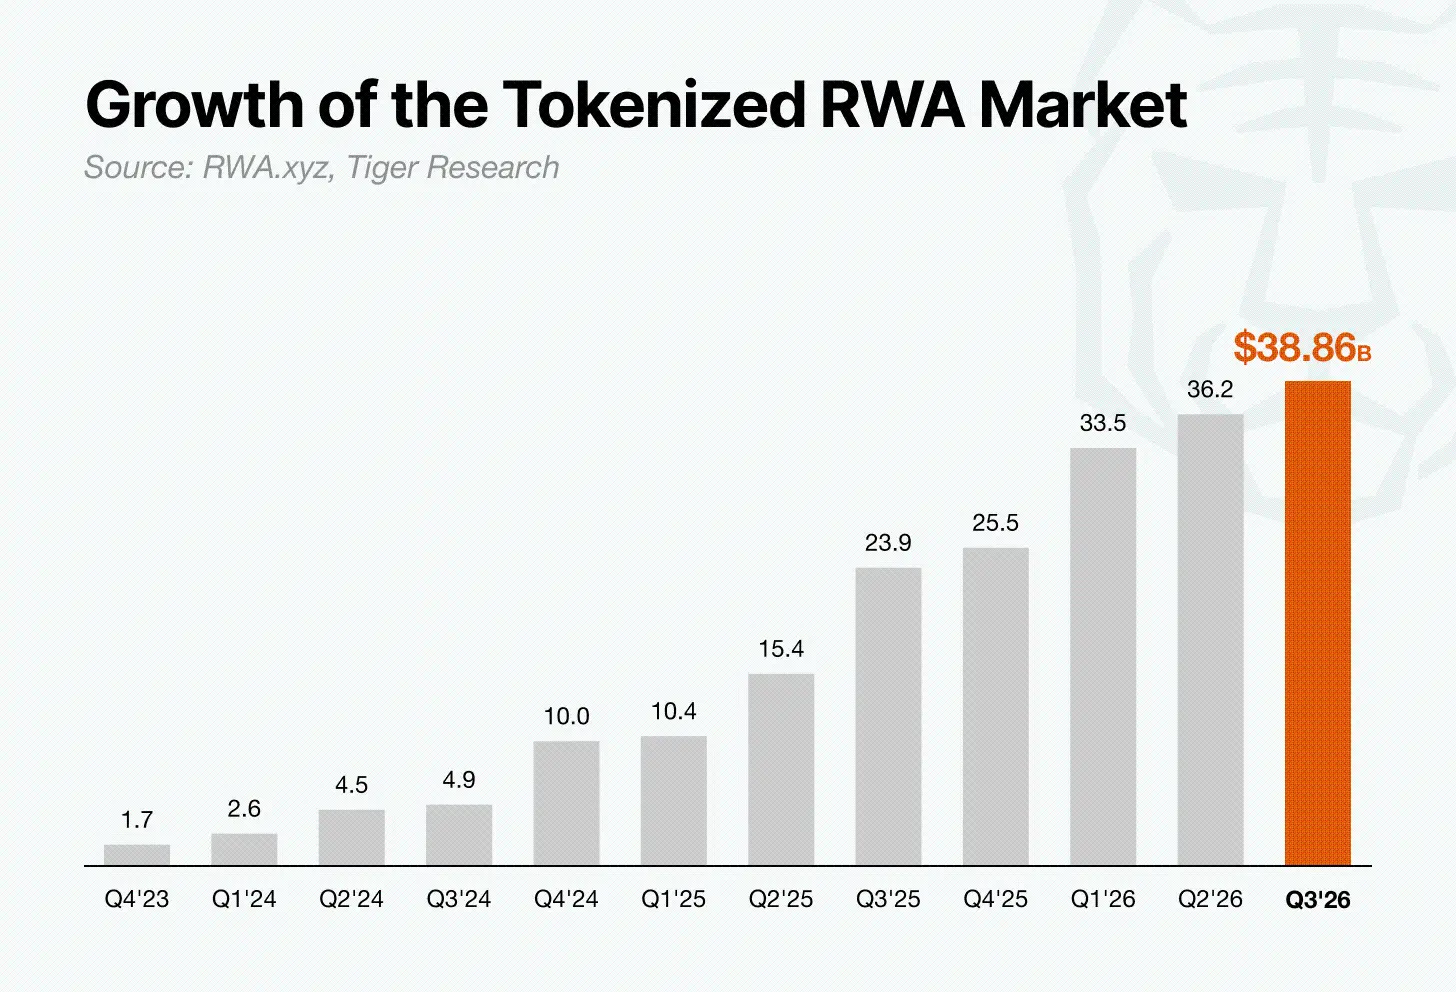
Selon RWA.xyz, ce marché est passé d’environ 1,5 milliard USD en août 2023 à environ 38,86 milliards USD le 13 septembre 2026, soit une hausse d’environ 26 fois. De plus en plus d’actifs sont tokenisés, et les gouvernements du monde entier élaborent des règles pour leur émission et leur vente.
La croissance est évidente. La question centrale est désormais : comment transformer un actif en un produit que les investisseurs peuvent réellement acheter et récupérer leur argent à terme ?
2. Où tokeniser ?
Diverses juridictions adoptent des cadres réglementaires pour les actifs tokenisés, mais leurs exigences et rythmes diffèrent. Le lieu d’émission influence donc directement la rapidité d’accès au marché.
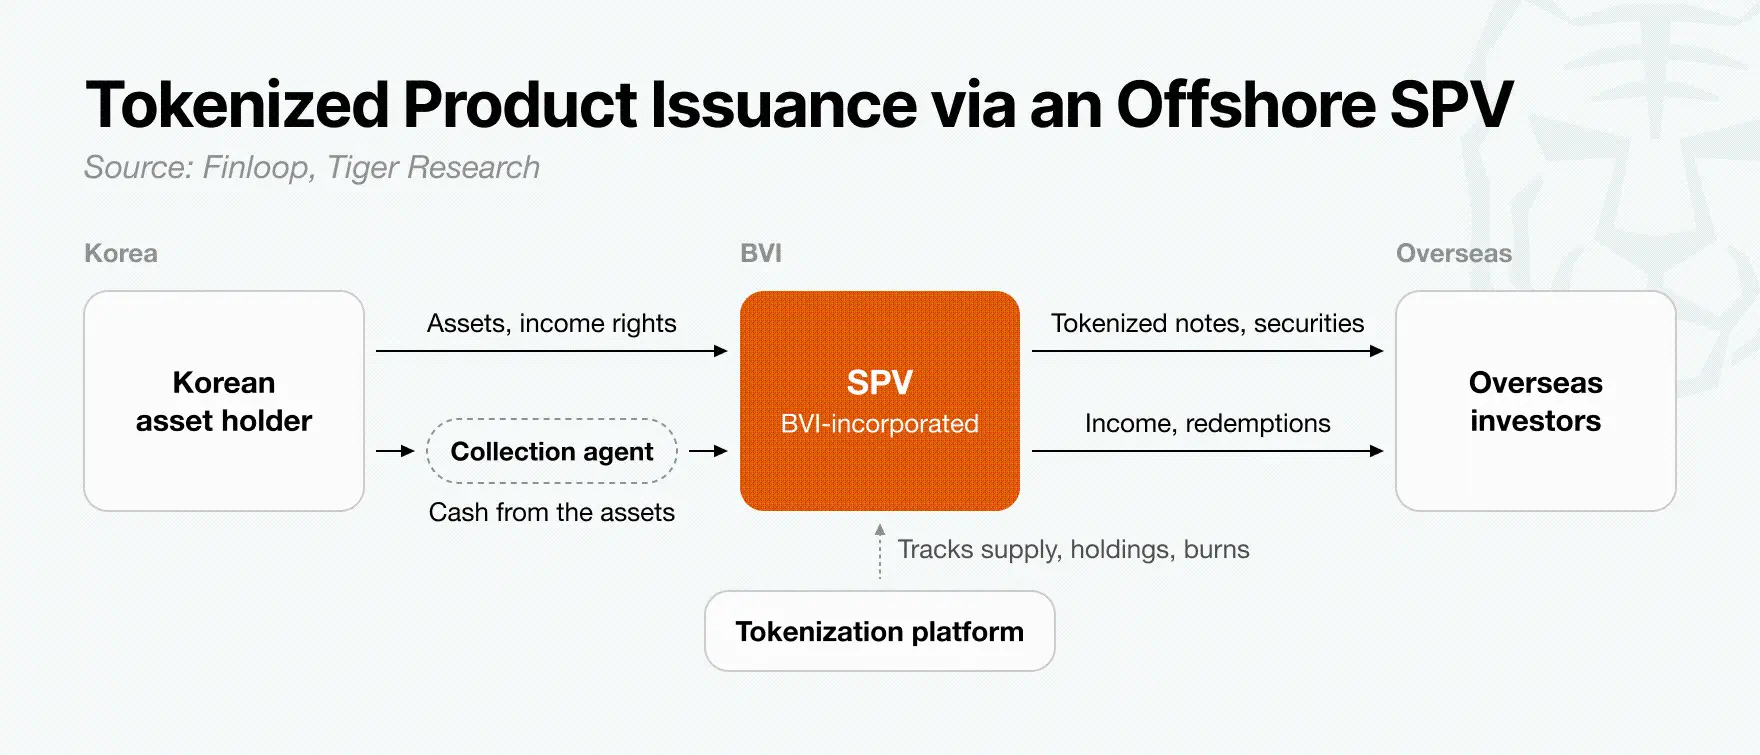
Hong Kong dispose d’un cadre réglementaire bien établi pour les valeurs mobilières, de canaux internationaux d’investisseurs et d’une expérience avérée dans l’émission d’obligations tokenisées (y compris des obligations d’État). Son système de licences et ses exigences en matière de protection des investisseurs offrent un cadre permettant aux émetteurs et intermédiaires de commercialiser leurs produits.
Hong Kong a défini des règles clés pour la tokenisation, allant des licences de la Commission des valeurs mobilières et futures aux réglementations applicables aux prestataires de services d’actifs virtuels, en passant par les garanties techniques. Cette clarté aide les institutions à planifier leurs émissions et fournit aux investisseurs institutionnels une base pour évaluer leur niveau de protection. C’est aussi l’une des raisons pour lesquelles Hong Kong attire l’attention comme hub d’émission et de distribution d’actifs réels tokenisés.
Comment les actifs d’un autre pays peuvent-ils parvenir à des investisseurs étrangers via Hong Kong ? Prenons les actifs coréens comme exemple pour analyser l’ensemble du processus.
3. Fonctionnement de la structure Corée-Hong Kong
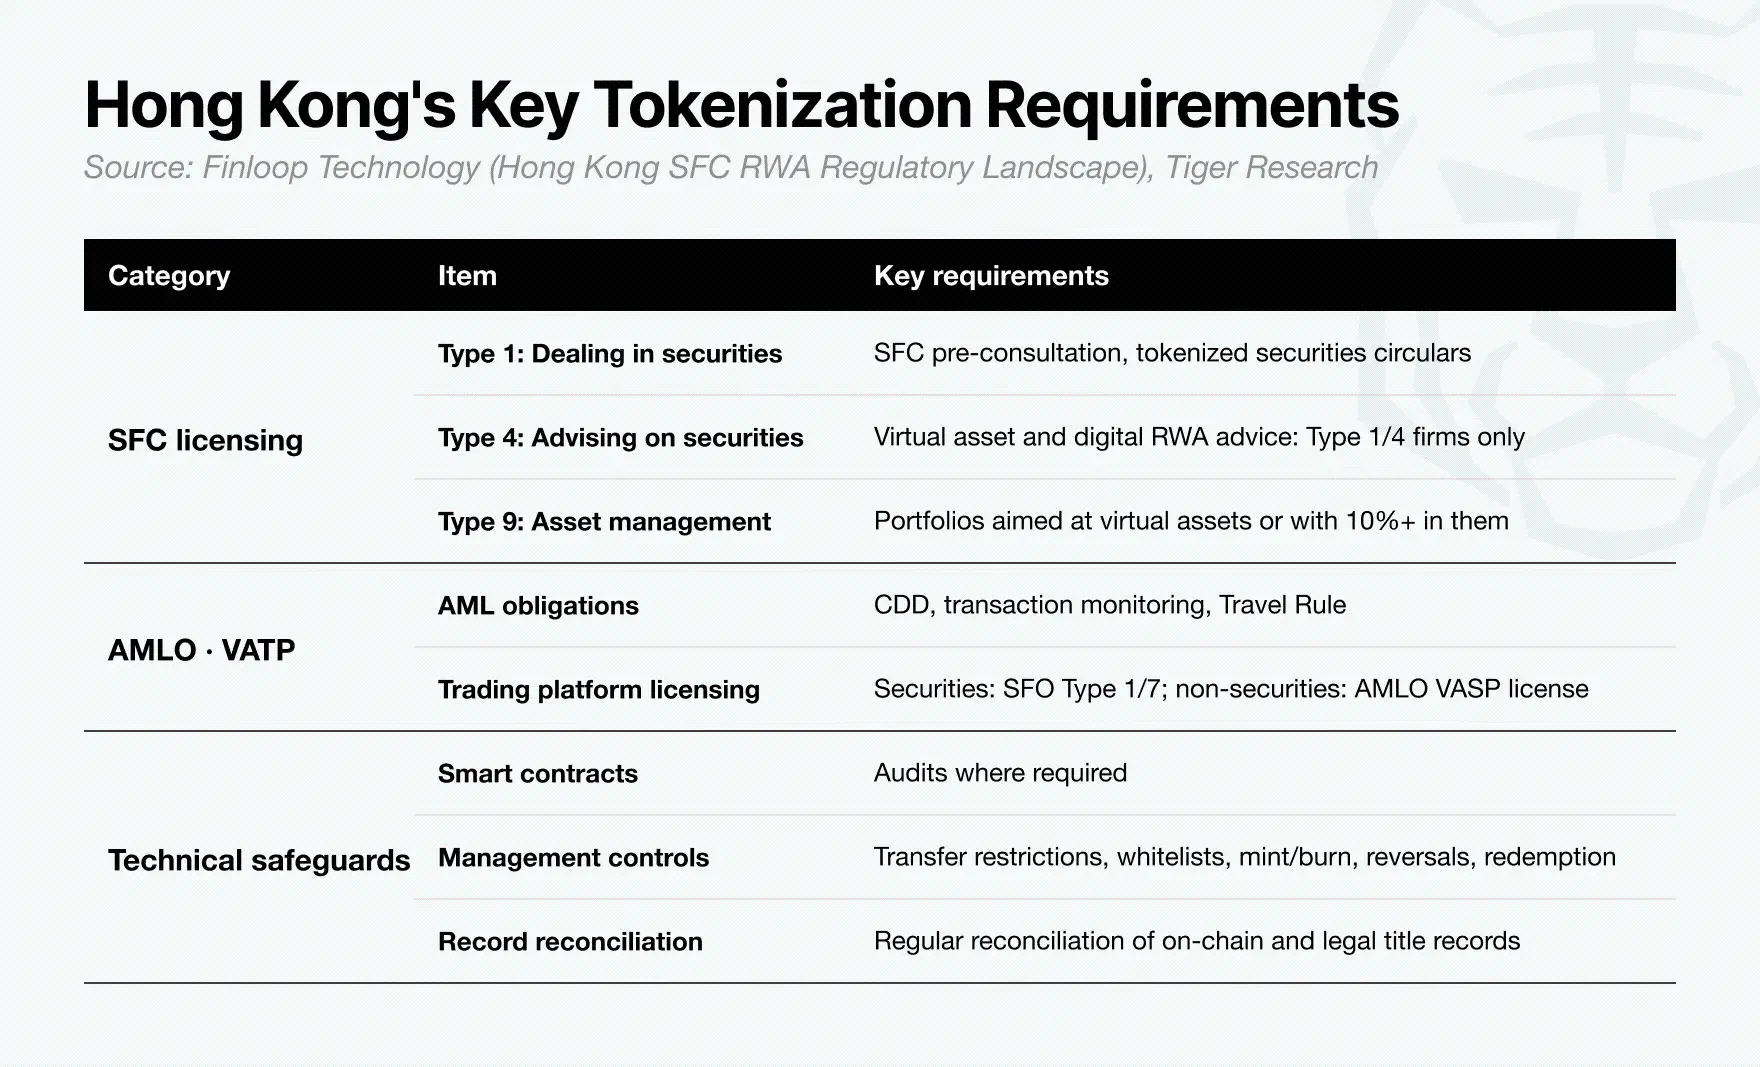
Le schéma de structure est divisé en deux parties : gauche et droite. À gauche se trouve la Corée, d’où proviennent les actifs sous-jacents ; à droite, Hong Kong et les îles Vierges britanniques, où les produits sont émis et commercialisés.
Les flèches noires représentent la structure du produit.
Société de valeurs mobilières coréenne : permet l’accès à l’achat d’actifs sous-jacents, tels que des actions cotées, des parts de fonds ou des obligations.
Société à finalité spécifique (SFS) des îles Vierges britanniques : achète et détient ces actifs via le compte de courtage de l’entité hongkongaise de la société de valeurs mobilières coréenne, puis émet des obligations adossées à ces actifs.
Plateforme de tokenisation : crée des jetons représentant les obligations émises par la SFS et enregistre l’émission ainsi que l’état de propriété.
Distributeur : commercialise les produits auprès d’investisseurs professionnels étrangers via des intermédiaires agréés et des marchés réglementés.
Les flèches oranges représentent le flux des fonds d’abonnement.
Les investisseurs professionnels étrangers souscrivent en monnaie fiduciaire ou en stablecoins. Les fonds parviennent à la SFS via des intermédiaires. En cas de souscription en stablecoins, la SFS les convertit en monnaie fiduciaire via des bourses centralisées. Les fonds sont ensuite transférés depuis l’entité hongkongaise vers la société de valeurs mobilières coréenne, qui achète les actifs sous-jacents.
La société fintech hongkongaise Finloop désigne ce modèle sous le nom de « modèle à double moteur » : une extrémité assure l’approvisionnement en actifs, l’autre l’émission et la distribution. Trois points sont essentiels.
Les sources d’actifs sont interchangeables. Des sociétés de valeurs mobilières d’autres pays et leurs entités hongkongaises peuvent remplacer les institutions coréennes. Ainsi, Hong Kong peut devenir un canal de distribution pour des produits adossés à des actifs provenant de plusieurs marchés.
La société à finalité spécifique (SFS) est au cœur du dispositif : elle reçoit les fonds d’abonnement, achète ou détient les actifs, et émet des obligations. Les investisseurs font valoir leurs droits contre la SFS conformément aux conditions du produit, rendant cruciale la détention d’actifs par la SFS ainsi que sa capacité à distribuer les revenus.
La SFS relie les paiements sur chaîne avec la finance traditionnelle : les investisseurs peuvent souscrire et détenir des obligations tokenisées en stablecoins, tandis que les actifs sous-jacents sont achetés et détenus via des accords de courtage et de garde.
Ce dispositif ne peut fonctionner que si tous les maillons sont en place : cela exige des actifs sous-jacents adaptés, une structure d’émission robuste et un accès réglementaire aux investisseurs.
3.1. Sélection des actifs sous-jacents
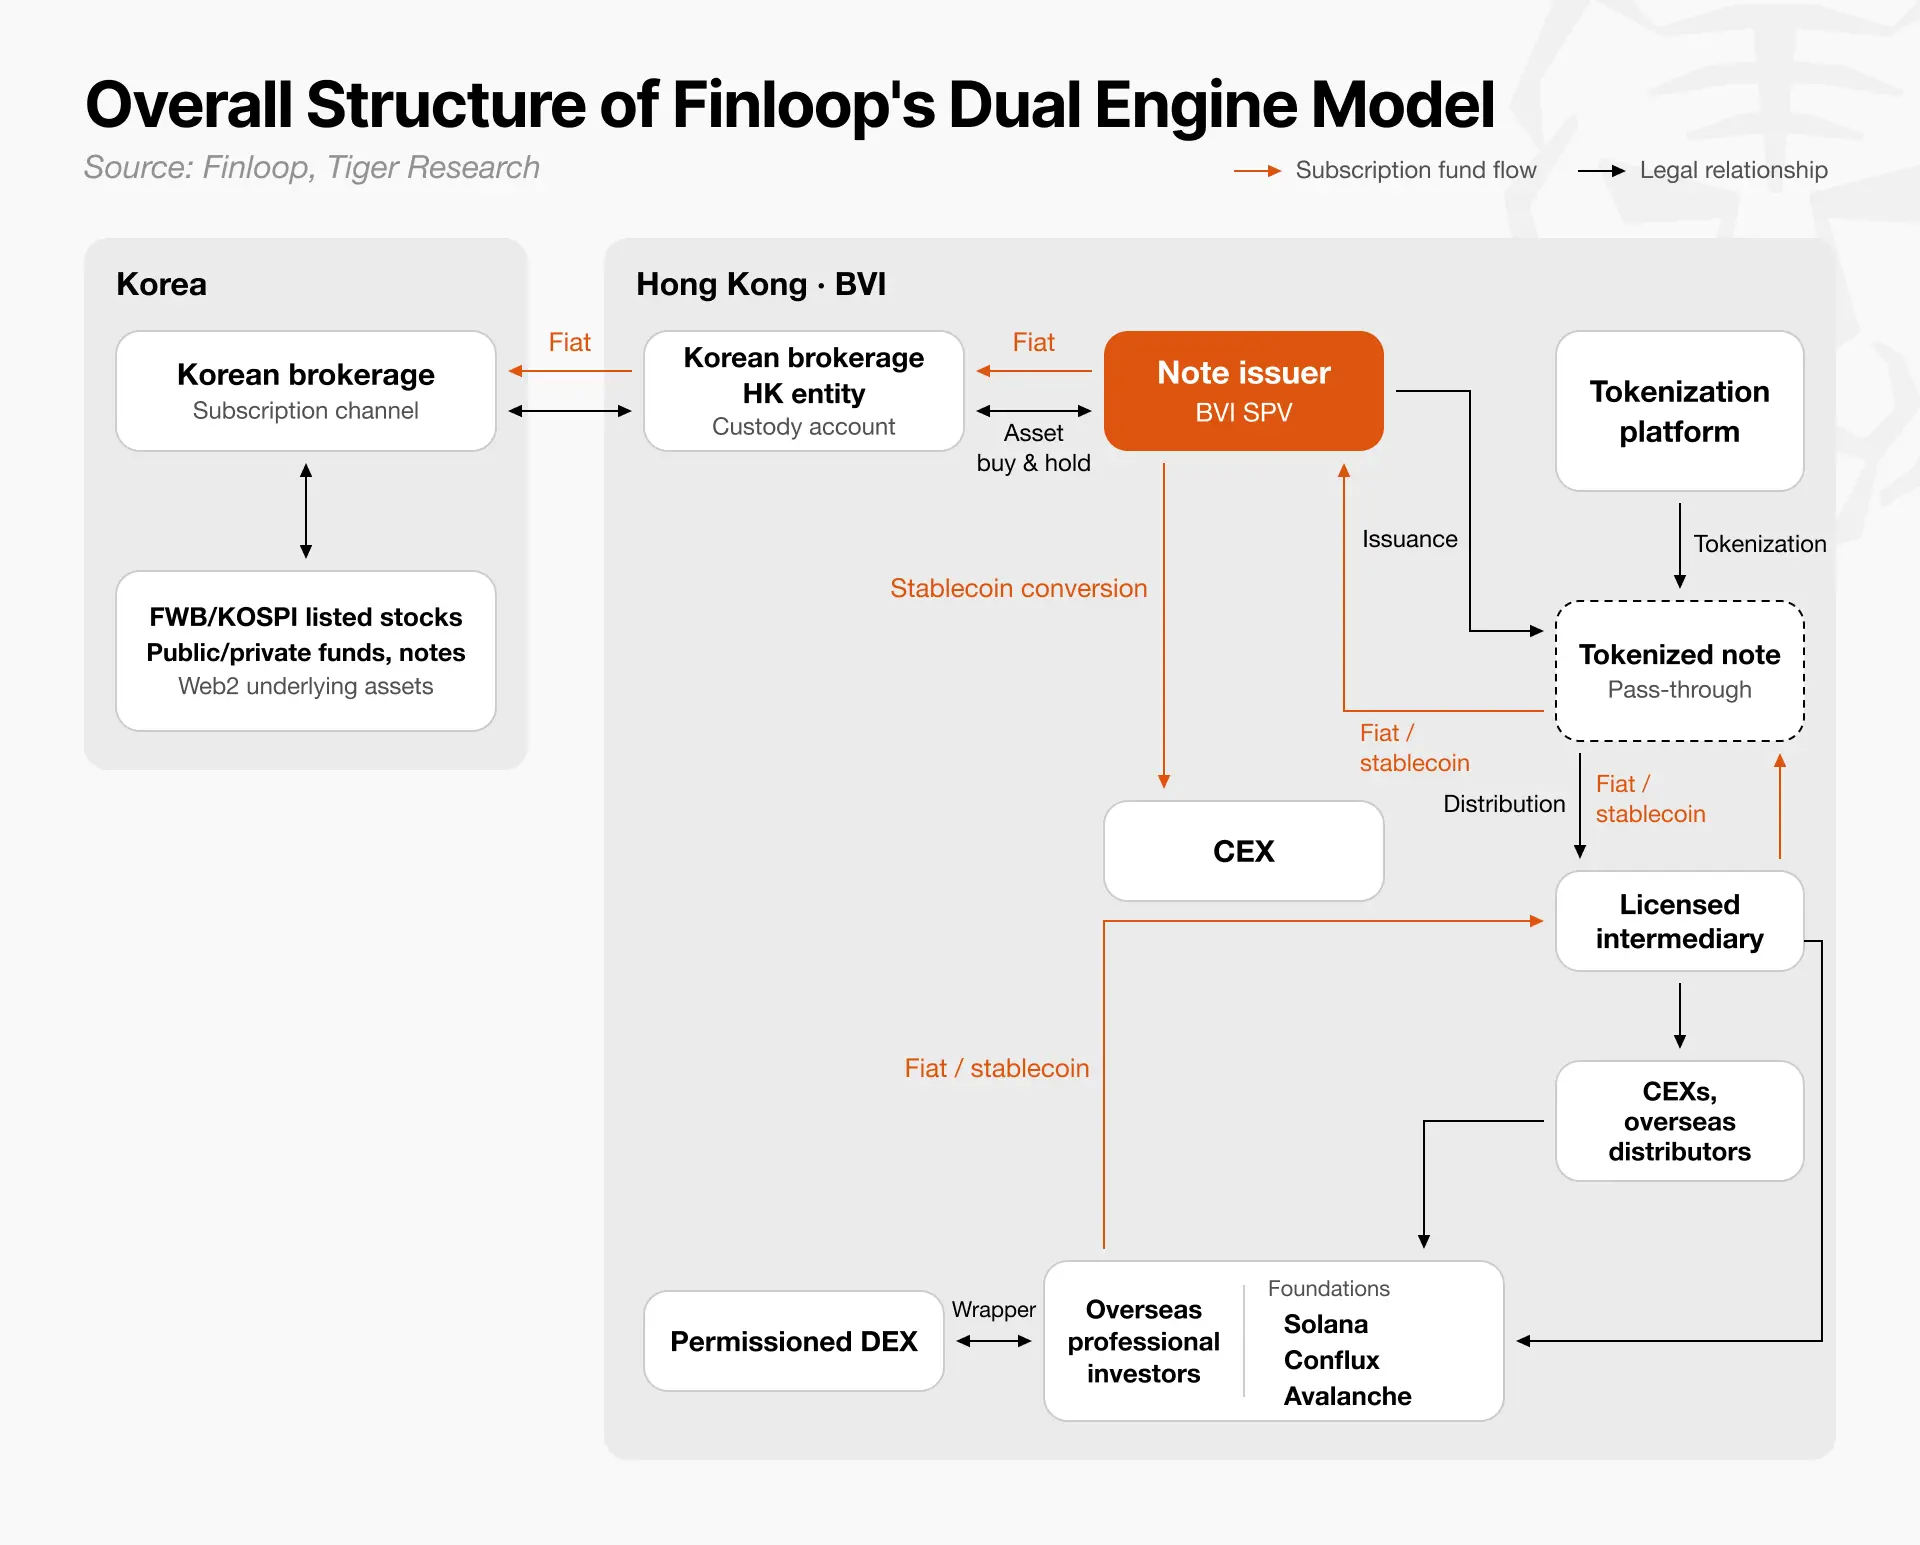
Avant l’émission des produits, la société à finalité spécifique doit disposer de droits juridiques clairs sur les flux de trésorerie générés par les actifs sous-jacents.
Pour les obligations d’État ou les parts de fonds, la question est de savoir si la société à finalité spécifique peut les acheter et les détenir directement. Pour les créances à l’exportation ou les droits d’auteur musicaux, la situation est plus complexe : les droits de perception des paiements futurs doivent être transférés à la société à finalité spécifique, ou le détenteur de l’actif doit s’engager contractuellement à percevoir et reverser ces montants à la société.
Dans les deux cas, les contrats doivent clairement préciser qui a le droit de recevoir les liquidités, qui est chargé du recouvrement et comment les fonds parviennent à la société à finalité spécifique. En l’absence d’un parcours de remboursement clair, les actifs ne peuvent pas soutenir de façon fiable les paiements aux investisseurs.
3.2. Que crée concrètement l’émetteur offshore ?
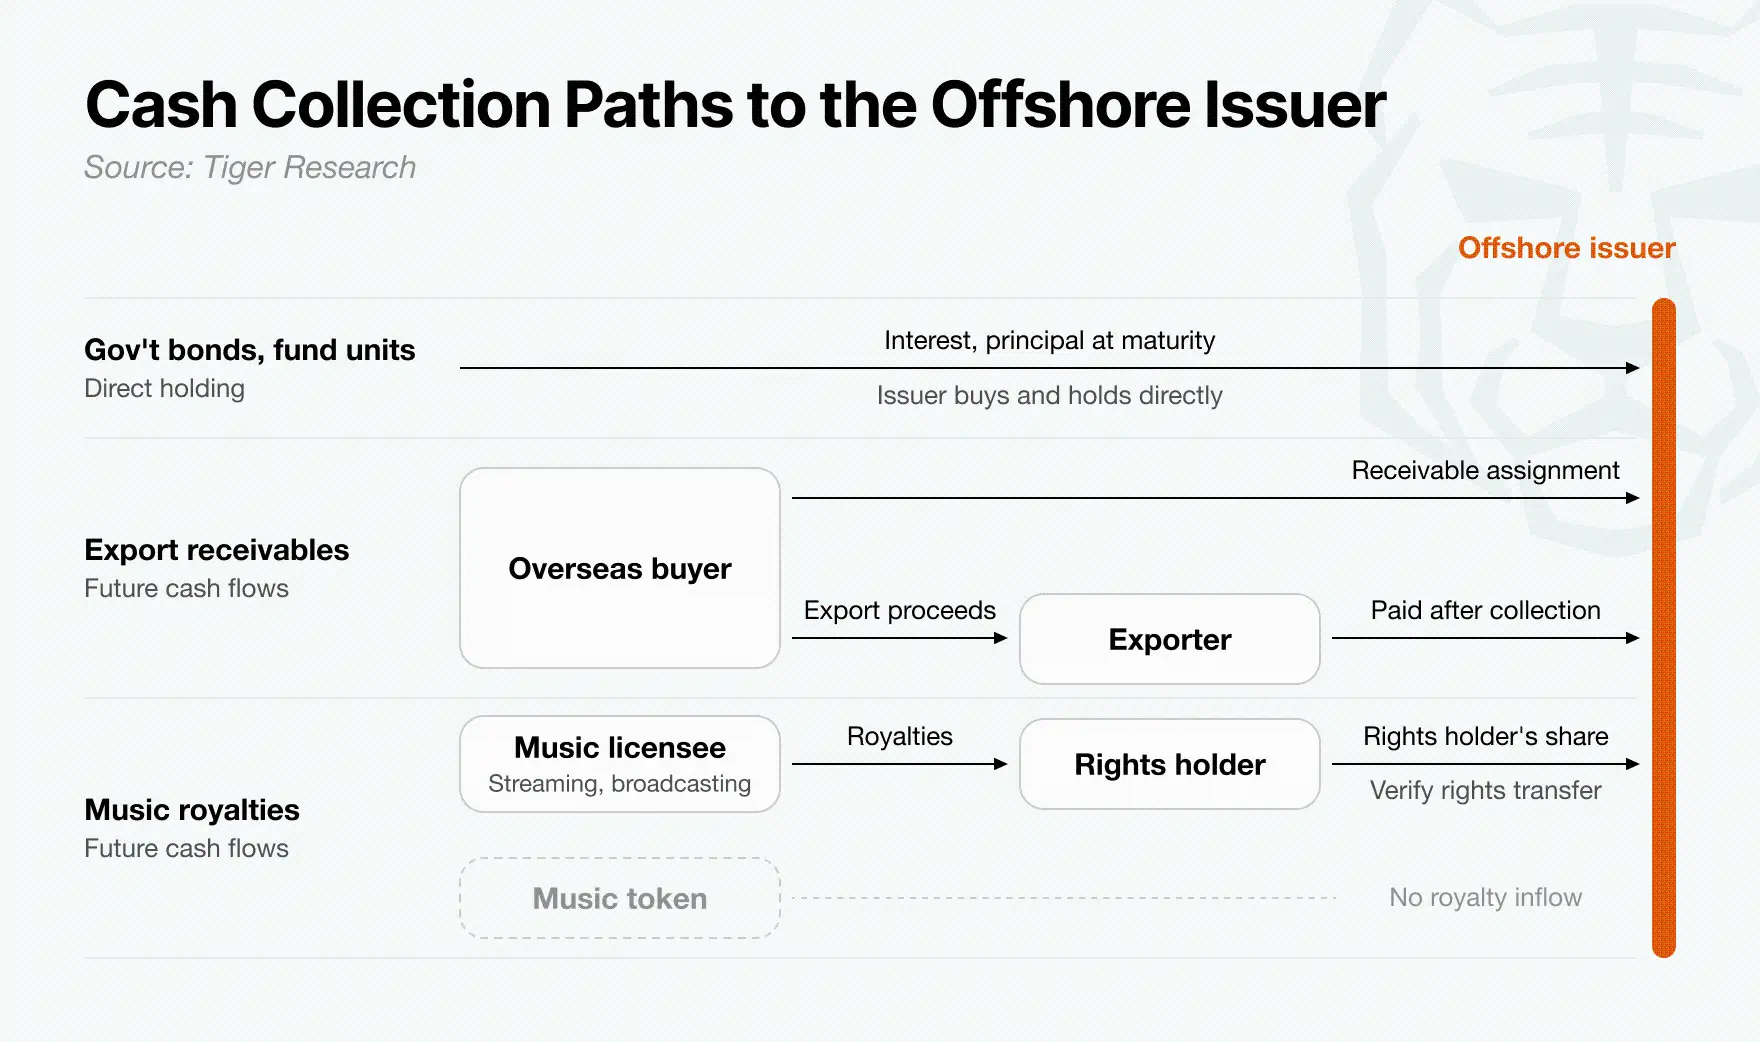
Dans ce modèle, le cœur de la tokenisation repose sur la société à finalité spécifique. Même avec des actifs sous-jacents coréens sélectionnés, une entité indépendante reste nécessaire pour émettre des jetons et distribuer les rendements aux investisseurs étrangers.
Le modèle à double moteur de Finloop confie ce rôle à une société à finalité spécifique enregistrée aux Îles Vierges britanniques. Cette société constitue le point de connexion entre les détenteurs d’actifs coréens et les investisseurs étrangers.
La société à finalité spécifique émet des titres ou obligations tokenisés adossés aux droits sur les revenus générés par les actifs coréens. Ainsi, les investisseurs étrangers achètent des produits financiers émis par cette société, et non les obligations d’État coréennes ou les créances à l’exportation elles-mêmes. Selon les conditions du produit, la société à finalité spécifique verse les rendements aux investisseurs et rembourse le capital à l’échéance.
Pour que cette structure fonctionne de façon fiable, les entrées de trésorerie perçues par la société à finalité spécifique doivent coïncider avec ses obligations de paiement envers les investisseurs. L’émetteur doit d’abord déterminer précisément les échéances de remboursement de chaque actif sous-jacent : intérêts et capital des obligations d’État, dividendes et montants de rachat des fonds, ou montants de règlement des créances à l’exportation et des redevances.
Si les investisseurs doivent être payés avant que la société à finalité spécifique (SPV) ne reçoive les fonds, le produit peut connaître des tensions de liquidité ou des retards de remboursement.
La création d’une SPV offshore n’octroie pas automatiquement un accès aux liquidités générées par les actifs coréens. Les contrats doivent préciser clairement les droits juridiques de la SPV sur les actifs sous-jacents, qui perçoit les paiements et qui est chargé de transférer les fonds à la SPV. Parallèlement, la plateforme de tokenisation enregistre de façon transparente les quantités émises, les détentions de jetons et les annulations.
La tâche essentielle lors de la phase d’émission offshore consiste à garantir que les liquidités effectivement perçues par la SPV sont suffisantes et reçues en temps utile pour honorer les engagements de paiement pris auprès des investisseurs.
3.3. Quel est le marché potentiel des produits commercialisés à Hong Kong ?
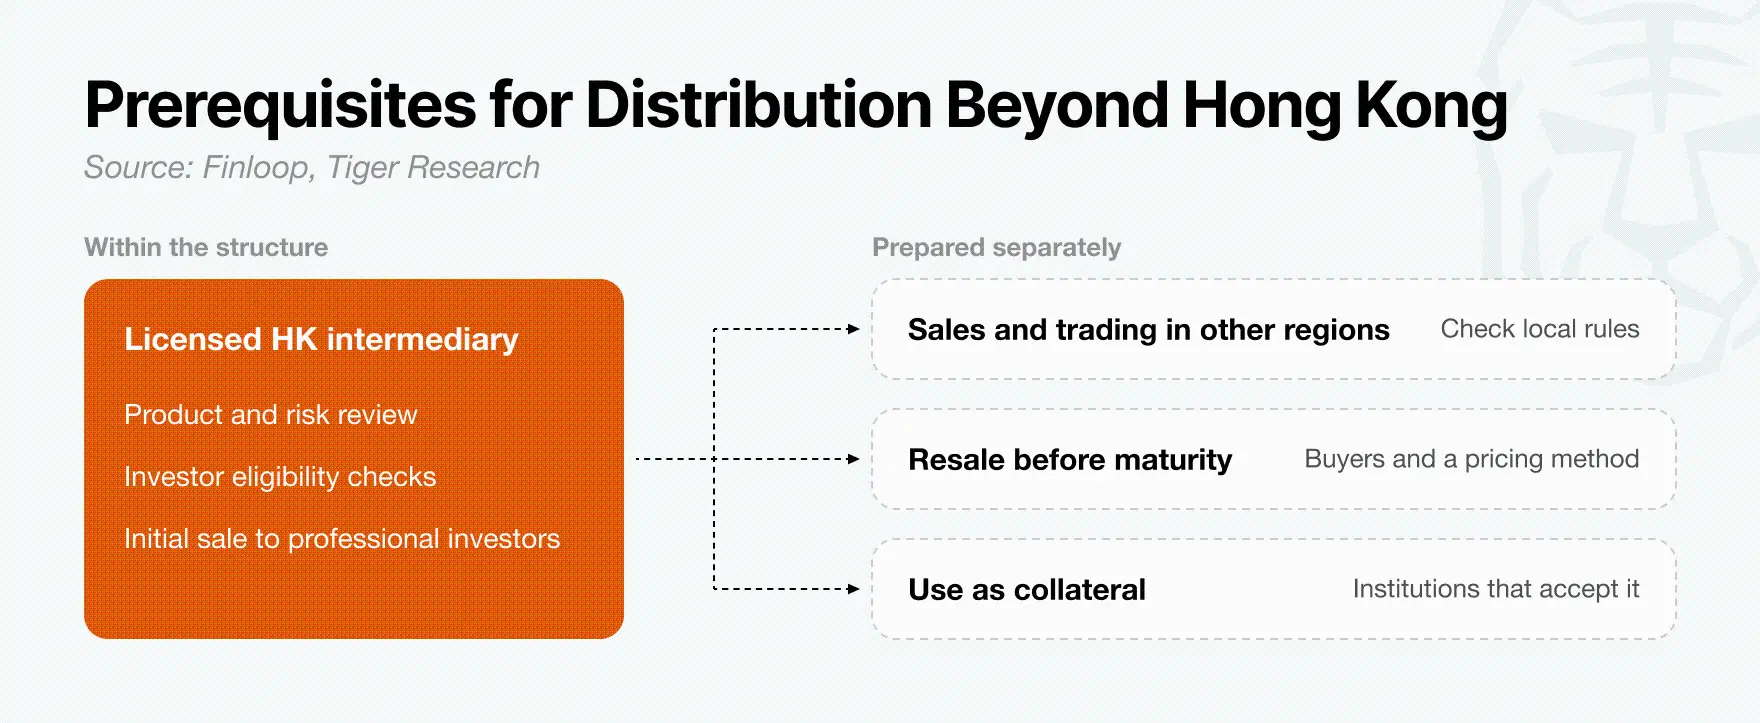
Créer des produits via une SPV offshore ne constitue que la première étape. Pour les vendre à des investisseurs étrangers, l’émetteur doit également faire appel à un établissement financier chargé de leur distribution. Finloop propose d’utiliser des intermédiaires agréés à Hong Kong, capables d’examiner les produits conformément aux règles locales en matière de valeurs mobilières, de les proposer à des investisseurs qualifiés et d’atteindre des investisseurs situés hors de Hong Kong.
Les intermédiaires examinent les conditions et les risques liés aux produits de la SPV et vérifient que chaque investisseur est habilité à souscrire. Si l’émission est réservée aux seuls investisseurs qualifiés, les transferts de jetons doivent aussi rester limités après émission. Les conditions du produit prévoient donc des restrictions de transfert aux seuls acheteurs dont la qualification aura été vérifiée. Telle est la vision de Finloop pour sa structure de placement privé ; cette restriction ne s’applique pas à tous les types de titres tokenisés à Hong Kong.
Finloop propose également que les produits initialement commercialisés à Hong Kong soient ensuite proposés, via des intermédiaires et des marchés réglementés d’autres régions. Toutefois, la vente initiale à Hong Kong n’autorise pas automatiquement leur commercialisation ou négociation ailleurs. Les règles de chaque marché doivent être évaluées individuellement. Les investisseurs souhaitant revendre avant l’échéance auront également besoin d’acheteurs potentiels et d’une méthode permettant de déterminer le prix. L’utilisation des produits comme garantie nécessite des institutions prêtes à les accepter.
Dans cette structure, Hong Kong fournit un canal pour la commercialisation initiale et la vérification de la qualification des investisseurs. Les ventes et négociations dans d’autres régions, ainsi que l’utilisation comme garantie, exigent des dispositions spécifiques.
4. Trois principaux risques susceptibles d’interrompre les paiements des actifs coréens vers les investisseurs
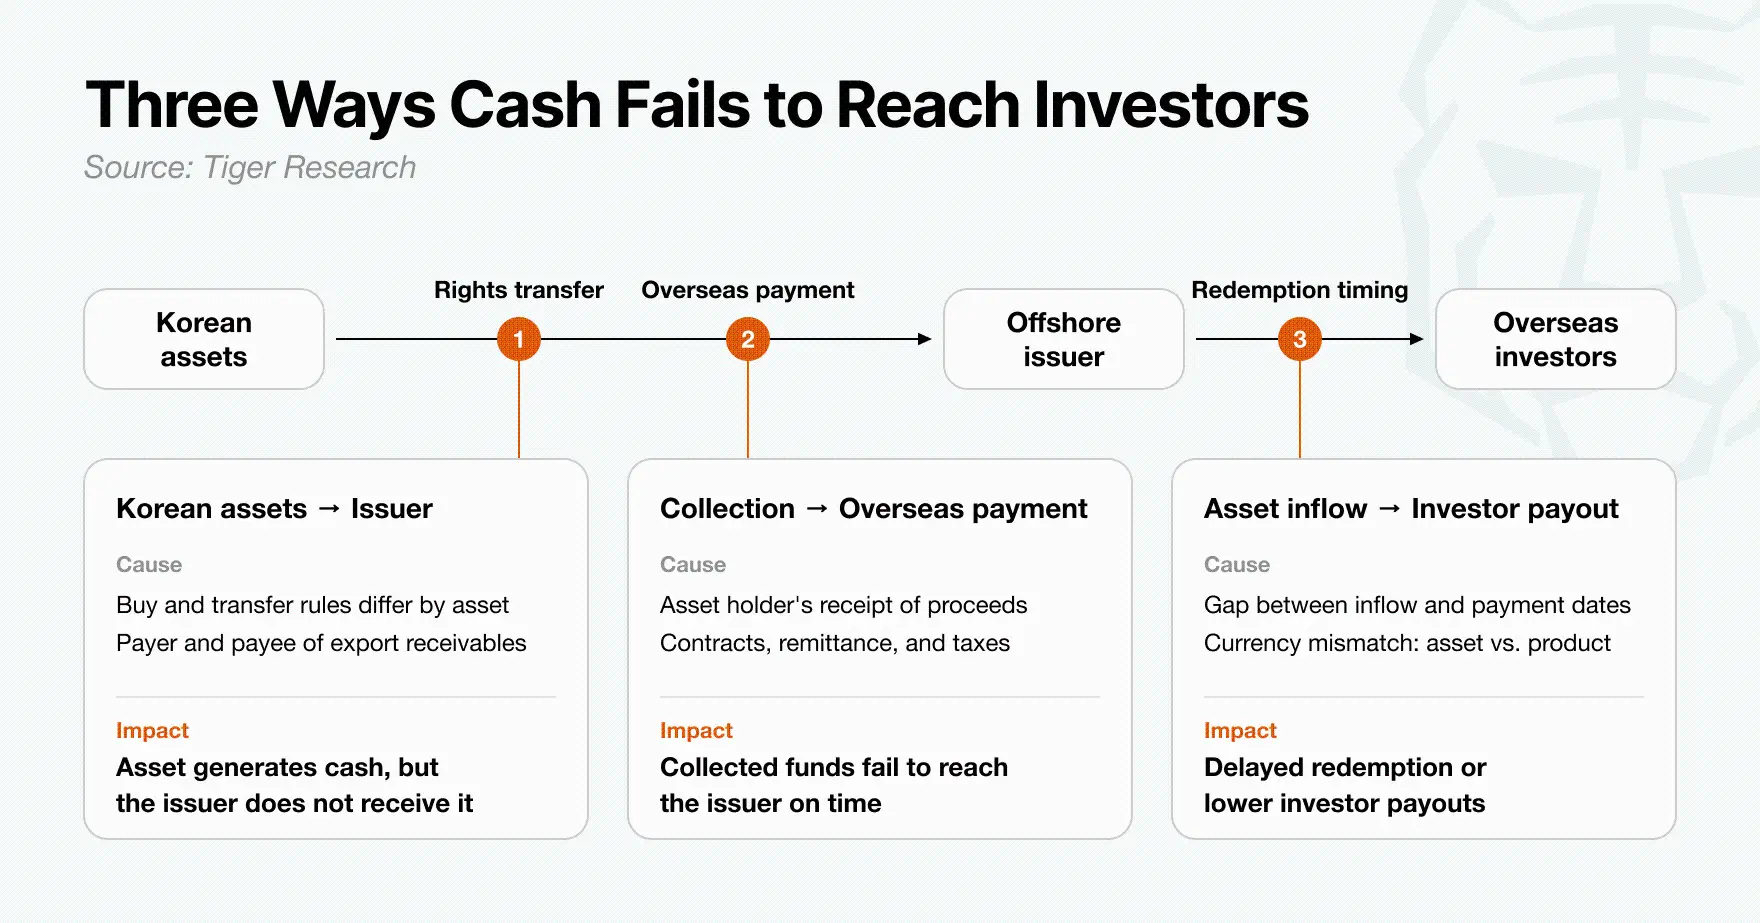
Des produits tokenisés peuvent être correctement commercialisés à Hong Kong, mais ne pas tenir leurs engagements de paiement envers les investisseurs. Les liquidités générées par les actifs sous-jacents doivent parvenir aux investisseurs via les outils d’émission offshore (SPV). Les trois principaux risques suivants pourraient perturber ce flux.
Droits et modalités de recouvrement imprécis : pour des actifs tels que les créances à l’exportation, les contrats doivent clairement stipuler où les acheteurs effectuent leurs paiements et qui détient le droit de recouvrement. À défaut d’obligations de recouvrement et de procédures de règlement juridiquement contraignantes, les liquidités générées par les actifs risquent de ne jamais parvenir à la SPV.
Écart temporel entre recouvrement des liquidités et paiements : si les investisseurs doivent être payés avant le règlement des actifs sous-jacents, la SPV pourrait connaître des tensions de liquidité et des retards de remboursement. Lorsque des actifs coréens garantissent des produits libellés en dollars, les fluctuations des taux de change et les coûts de conversion peuvent aussi réduire les rendements.
Obstacles aux transferts transfrontaliers et fiscaux : l’approbation accordée aux intermédiaires de Hong Kong pour commercialiser ce produit ne résout ni le mode de transfert des fonds des détenteurs d’actifs coréens vers les SPV offshore, ni celui des paiements aux investisseurs étrangers. Ces procédures de transfert et fiscales doivent être opérationnelles.
Ce modèle dépend finalement de la capacité des liquidités générées par les actifs coréens à être intégralement et ponctuellement versées aux investisseurs étrangers via la SPV, conformément aux engagements contractuels.
5. La deuxième émission est plus importante que la première
Commercialiser un produit adossé à des actifs coréens à Hong Kong n’est qu’un point de départ. La première émission prend beaucoup de temps : toutes les parties doivent examiner les actifs, finaliser les contrats et décider de la méthode de commercialisation du produit.
Si chaque nouvelle émission exige de tout reprendre depuis le début, le développement à grande échelle deviendra difficile. À partir de la deuxième émission, il faut pouvoir réutiliser la structure mise en place lors de la première transaction.
Les créances à l’exportation réglées en dollars américains offrent un moyen de tester la viabilité de ce modèle. Émetteurs et intermédiaires peuvent appliquer aux créances ultérieures les critères d’évaluation des débiteurs et les méthodes de communication sur le produit élaborées lors de la première émission, réduisant ainsi la charge de conception pour chaque produit. Toutefois, l’application des mêmes critères ne signifie pas que le risque associé à chaque créance est identique.
Pour déterminer si ce modèle peut soutenir un marché durable, trois aspects doivent être suivis :
Le délai requis pour l’examen des actifs diminue-t-il à chaque émission ?
Les investisseurs existants reviennent-ils acheter de nouveaux produits ?
Les détenteurs d’actifs ont-ils des motifs de continuer à fournir des actifs ?
À mesure que l’expérience s’accumule avec les créances à l’exportation, ce modèle peut s’étendre à d’autres actifs coréens. Son succès ne repose pas seulement sur une émission ponctuelle : les détenteurs d’actifs doivent fournir régulièrement des actifs adaptés, les investisseurs doivent être prêts à réinvestir, et les intermédiaires doivent percevoir la valeur ajoutée d’introduire de nouveaux produits sur le marché.