Entretiens anonymes avec des investisseurs et entrepreneurs de première ligne : qui pousse exactement qui à poursuivre le consensus ?
 Tapbit Wire
« Les fonds de capital-risque n’investissent plus que dans le consensus. »
Ces derniers temps, nous avons échangé avec plusieurs fondateurs, et c’est une remarque fréquemment citée. Du côté des investisseurs, on entend plus souvent : « Il y a trop peu de bons projets. »
Ces deux affirmations donnent l’impression d’un jeu de reproches réciproques, mais sur une longue période, ce type d’impasse n’est pas nouveau dans ce secteur. Achats groupés, vélos en libre-service, nouveaux consommateurs, grands modèles — chaque cycle a sa tendance dominante, et chaque cycle voit un groupe de fondateurs se plaindre de ne pas être au cœur de l’actualité.
La différence cette fois, c’est qu’il y a davantage de capitaux et que la piste est plus encombrée. Selon les statistiques, au premier semestre 2026, les financements nationaux dans le domaine de l’IA ont atteint 307,682 milliards de yuans, dépassant déjà le total de 2025, dont environ 80 % ont été alloués aux grands modèles et à l’intelligence incarnée. Pendant la même période, de nombreux fondateurs développant des applications IA ne savent pas clairement quel niveau de maturité leur produit doit atteindre pour lever leur prochain tour de financement.
Pourquoi l’argent afflue-t-il toujours dans la même direction ? Pourquoi une piste passe-t-elle du chaud au froid en quelques mois seulement ? Qui décide réellement des opportunités d’investissement ?
Il est difficile d’obtenir des réponses franches à ces questions en public. Derrière les investisseurs se trouvent leurs bailleurs de fonds (LP), leurs associés et leurs sociétés du portefeuille ; devant les fondateurs se dressent leur prochain tour de financement, leurs investisseurs et leurs pairs.
Nous voulions connaître les propos tenus en privé par les acteurs des deux côtés de la table. Outre des entretiens approfondis individuels avec plusieurs fondateurs, nous avons organisé fin octobre une autre réunion hors ligne, invitant des investisseurs de première ligne à intervenir de façon anonyme.
Après discussion, il est difficile d’accuser un seul camp. Les jeunes investisseurs ont leurs propres objectifs (KPI), les associés nourrissent leurs propres craintes, les bailleurs de fonds exigent des sorties, et celles-ci ne passent presque plus que par la cotation en Bourse ; parallèlement, les fondateurs, soucieux de survie, ne peuvent que se diriger vers les domaines porteurs. Chacun a fait un choix raisonnable depuis sa position, et l’accumulation de ces choix conduit à une course collective vers le consensus.
Personne n’aime vraiment courir après le consensus, mais la plupart le font.
Pour permettre à chacun de s’exprimer librement et pleinement, nous avons rendu tout le contenu anonyme : noms des interviewés, institutions, projets et détails pouvant révéler leur identité ont été supprimés ; les citations ont été retravaillées sans altérer leur sens originel.
Fermez les yeux, il fait noir
« Le monde entier du capital forme un immense jeu de chaise musicale. »
« De nombreux cadres dirigeants de grandes technologies sont contraints à entreprendre. Pour eux, préserver leur statut est primordial. »
« Quelqu’un ici a-t-il déjà vu une part de bénéfices (carry) ? Le marché primaire n’est pas un lieu où les jeunes s’enrichissent. »
« Rater la prochaine grande plateforme signifierait ne pas obtenir de poste dans une institution de premier plan dans la prochaine ère. »
« La principale leçon de toute ma carrière est que, à chaque instant, j’ai eu le sentiment que l’autre partie me trompait. »
« La densité de talents ne change pas brusquement. C’est simplement l’attention du capital qui désigne, à un moment donné, un groupe de personnes comme « les élus ». C’est en réalité une simple loterie. »
« Le financement et ces indicateurs sont des métriques factices. Pour une entreprise, seul compte sa capacité à survivre et la valeur qu’elle crée. »
« Le degré de FOMO parmi les associés au sein de chaque fonds est plus exagéré que je ne le pensais. »
« Vous devez toujours trouver un chocolat au goût de merde à manger. »
« Dans la vague des grands modèles, les fonds ayant réellement engrangé de gros gains sont probablement moins d’une dizaine. »
Travailler par amour
Dans de nombreuses institutions, les jeunes investisseurs ne perçoivent pratiquement jamais de carry. Un entrepreneur spécialisé dans les applications IA nous a décrit cette situation : dans bien des cas, les promotions et les primes annuelles dépendent surtout du nombre de projets qu’un investisseur fait valider par le comité d’investissement et obtient un term sheet (TS) ; les investisseurs eux-mêmes restent rarement longtemps dans l’institution, et même si l’entreprise est introduite en bourse, ils ne touchent qu’une faible part des plus-values.
« Présenter 10 projets et obtenir un TS pour chacun garantit le rendement de l’année. Quant à la suite, cela ne le préoccupe guère. »
Selon cet entrepreneur, sous ce système d’incitation, les projets les plus faciles à faire approuver sont ceux suscitant le moins de résistance au comité — c’est-à-dire ceux déjà largement reconnus. À un niveau supérieur, la plupart des institutions mènent des recherches sectorielles descendantes ; celles qui se concentrent vraiment sur les fondateurs sont rares, et ces recherches sectorielles visent précisément « quelqu’un qui prendra la relève plus tard ».
Selon les statistiques de Carta, à la fin du T1 2025, le DPI médian des fonds américains de capital-risque créés en 2017 était de seulement 0,27x ; parmi ceux créés en 2019 et 2020, respectivement 37 % et 30 % avaient distribué des fonds aux investisseurs institutionnels (LP). Preqin a listé les 10 meilleurs fonds américains de capital-risque (2015–2020), principalement investis en Chine, classés par DPI : seuls 4 avaient remboursé plus que le capital initial aux LP.
Le secteur lui-même se rétracte. Selon l’Association chinoise de gestion d’actifs, fin avril 2026, 11 248 gestionnaires de fonds privés et de capital-risque étaient enregistrés, soit plus de 800 de moins qu’au début 2025. Selon des médias, de nombreuses institutions ont d’abord réduit les primes annuelles, invoquant l’impossibilité de sortir des investissements ; certaines ont aussi baissé les salaires de 20 % pour les juniors et de 30 % pour les intermédiaires.
Lors du Beating Meetup, un investisseur a demandé à l’assistance si quelqu’un avait déjà vu un carry : après quelques secondes, quelqu’un a répondu qu’il en avait peut-être vu un. Selon cet investisseur, il est désormais difficile pour les jeunes de s’enrichir sur le marché primaire ; lorsqu’on lui a demandé quel est aujourd’hui le sens d’investir dans des projets et quelle en est l’intention initiale, il a répondu en quatre mots : « générer du pouvoir par amour. »
Les investisseurs ne nient pas la pression à déployer des capitaux. Peu d’institutions fixent explicitement un quota de deals, mais l’anxiété face au déploiement intensif de leurs pairs est bien réelle — certains admettent ouvertement que financer des projets servant surtout à embellir les CV « est la norme ». Le seuil existe certes, mais il varie selon la popularité du secteur : si celui-ci est jugé stratégique et que l’équipe ne franchit que de justesse la barre, le déclencheur doit être tiré. Un investisseur reconnaît qu’il y a beaucoup de tels projets, qu’il juge médiocres, mais qu’il doit néanmoins financer : « Vous devez toujours trouver un chocolat au goût de merde à manger. »
La pression ne pèse pas uniquement sur les jeunes. Ce même investisseur a affirmé franchement que, lors de ce cycle, le FOMO parmi les fondateurs partenaires est plus aigu qu’il ne l’aurait imaginé — la vieille garde veut en fait davantage jouer le tout pour le tout. Raison n°1 : la crainte de rater la superplateforme de l’ère IA — la manquer, c’est ne plus pouvoir compter parmi les institutions de premier plan dans la prochaine ère. Raison n°2 : l’éloignement des lignes avancées — les changements observés sur le terrain mettent toujours du temps à remonter jusqu’aux associés.
Ce que voient les entrepreneurs est l’autre versant. Un entrepreneur ayant échangé avec environ 30 à 50 % des meilleurs fonds USD estime que les vétérans, présents depuis plus de dix ans, sont majoritairement solides : ils perçoivent la logique sous-jacente et donnent un vrai retour ; en revanche, ceux qui courent après les tendances sont des gestionnaires d’investissement récents — « ils ne comprennent ni les entreprises ni les produits, seulement les deals. »
Rater ça, c’est l’avoir raté définitivement
Le consensus sur la piste IA provient globalement de quatre sources.
Premièrement, les grandes signatures qui prennent la parole. Un entrepreneur rappelle qu’en février dernier, une vague de produits Agent du type OpenClaw s’est soudainement emballée — tout a commencé lorsque Wang Huiwen a déclaré sur Jike qu’il recherchait activement ce type de projets.
Deuxièmement, les données observées par les institutions de premier plan — bien que « ces données puissent être atténuées ». L’an dernier, les fonds USD ont remarqué qu’une catégorie de produits IA interactifs offrait une acquisition client peu coûteuse et un taux de rétention au lendemain correct, et rapidement, les entreprises se sont comparées, dans leurs documents pour le comité d’investissement, aux plateformes vidéo courtes de la génération précédente.
Troisièmement, les récits technologiques — la vague du « world model » est largement associée à Li Feifei et à un groupe de chercheurs reconnus.
Quatrièmement, les propres recherches sectorielles de chaque VC.
Lorsque ces forces s’accumulent — de la formation d’un consensus au déploiement effectif de capitaux — « cela pourrait ne prendre qu’un mois. »
OpenClaw cette année en est un bon exemple. Un entrepreneur observe que, en l’espace d’un mois, presque tous les VC ont passé en revue des équipes travaillant sur des sujets connexes : si les personnes sont compétentes et la direction pertinente, elles obtiennent du financement.
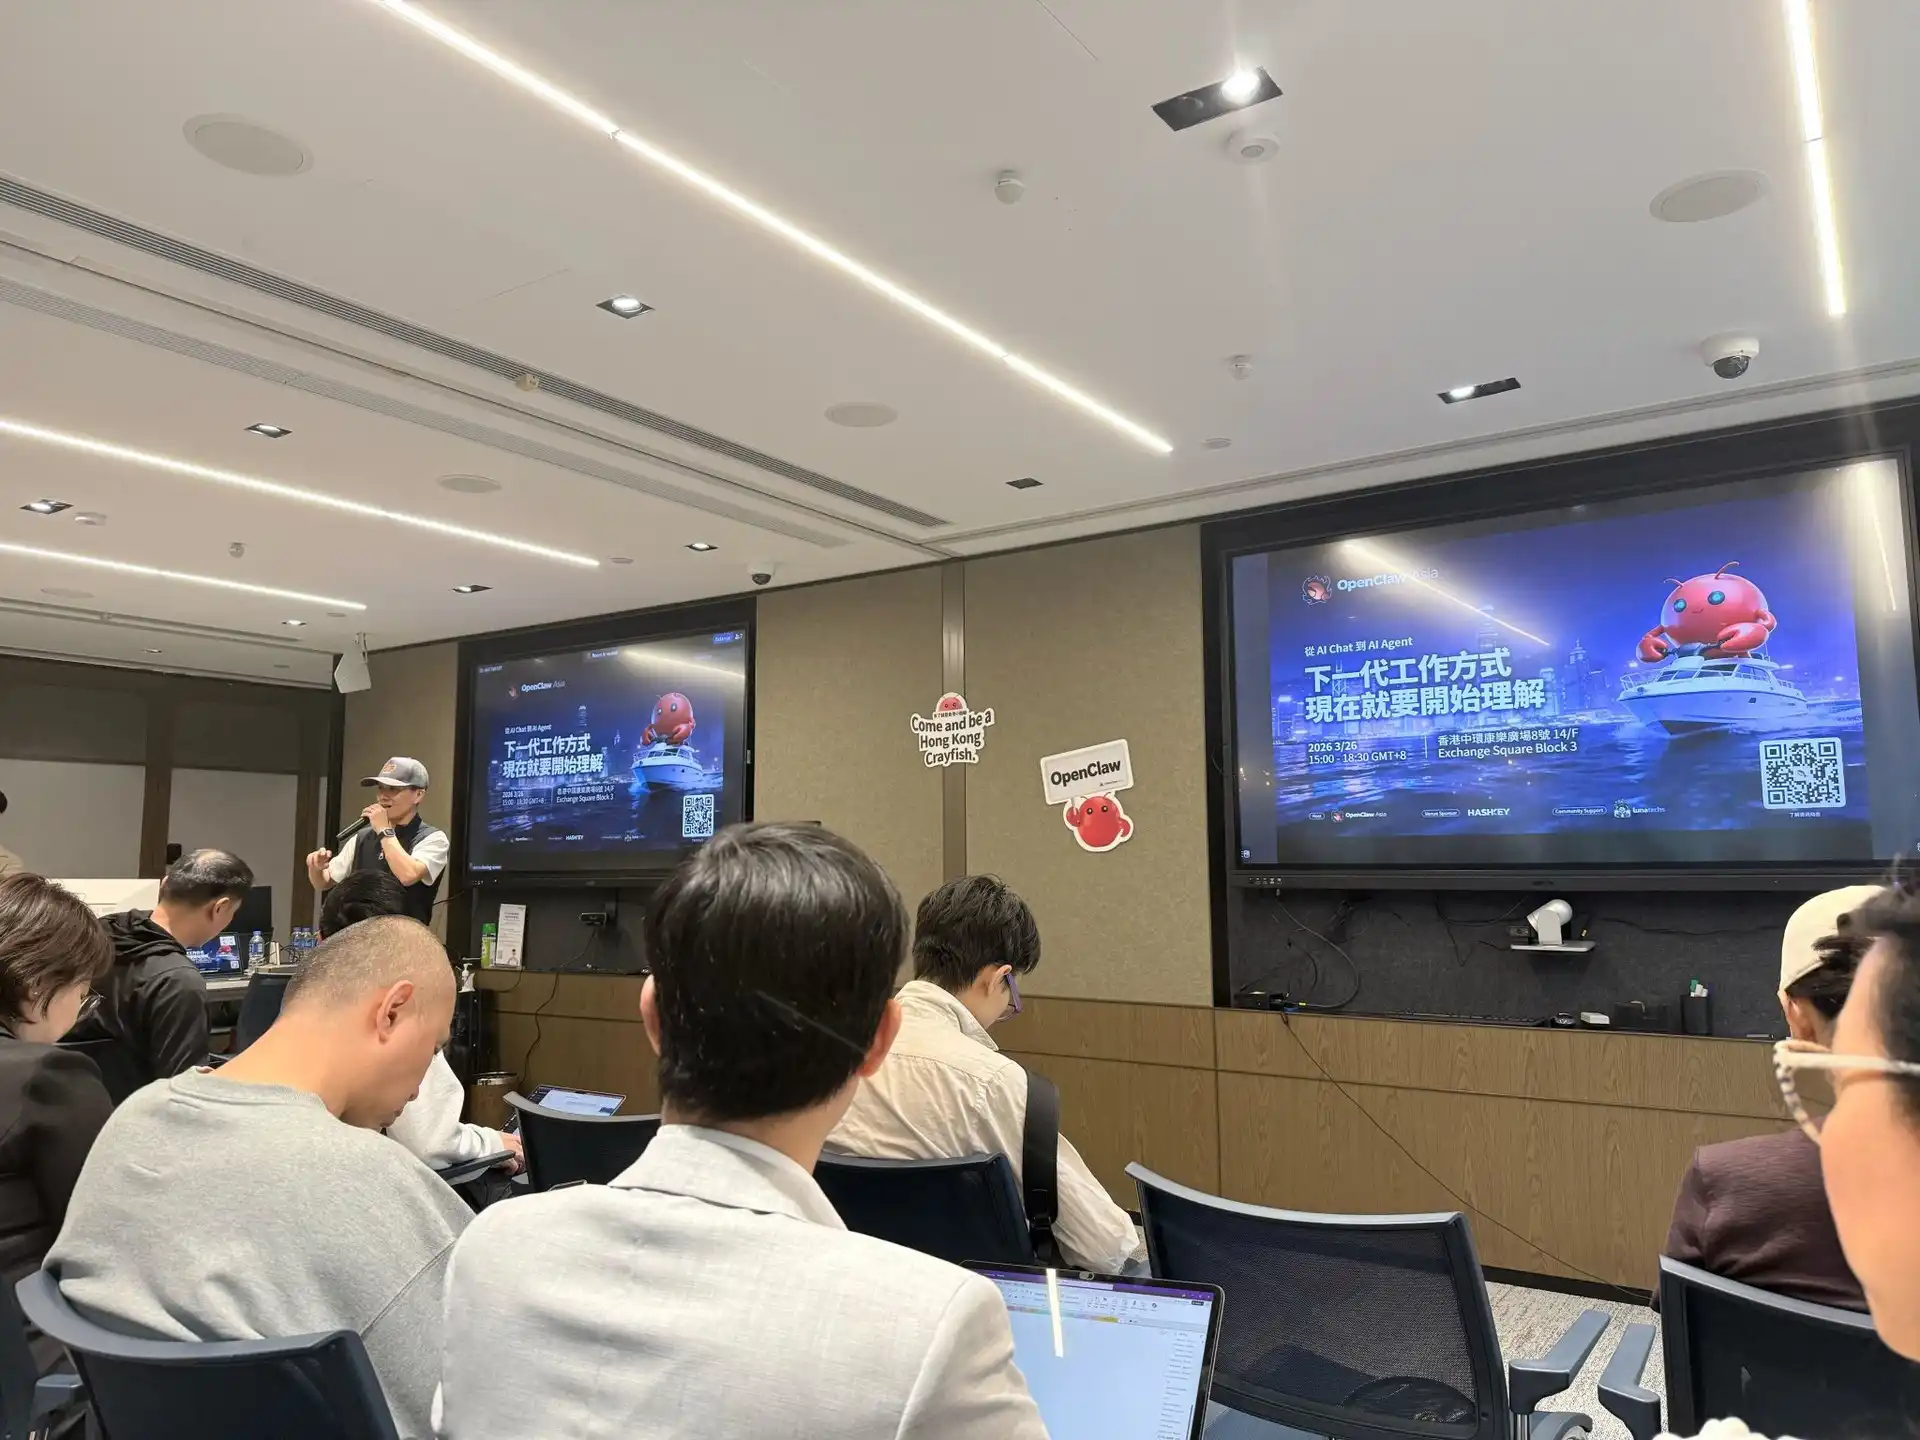
Rencontre OpenClaw à Hong Kong | Source de l’image : X
Mais une fois la fenêtre fermée, la situation des retardataires change radicalement. Un ami entrepreneur avait démarré presque simultanément des travaux sur le contenu interactif avec plusieurs « projets phares », mais son équipe n’était pas basée à Pékin, Shanghai ou Shenzhen, et a manqué ce tour de financement. Lorsque ces deux sociétés sont devenues des choix consensuels, son ami, en levant des fonds, se voyait systématiquement demander : « Comment comptez-vous les battre ? »
Lors de la « guerre des mille groupes » vers 2010, les sites de groupes d’achats dépassaient les 5 000 ; en 2016, avec les vélos en libre-service, près de 80 applications étaient disponibles sur les stores Android, puis deux ans plus tard Mobike était racheté et de longues files d’attente se formaient devant ofo pour demander le remboursement des dépôts ; en 2021, les nouvelles marques grand public ont levé 842 tours de financement totalisant plus de 90 milliards de yuans, la valorisation d’une marque de snacks de Changsha ayant augmenté d’environ 500 fois en 10 mois, avant de licencier 40 % de ses effectifs l’année suivante. Comparée à ces épisodes, la fenêtre d’opportunité IA s’est ouverte et refermée plus vite.
La fenêtre des applications IA s’est refermée fin avril cette année. Tel était le calendrier indiqué par les investisseurs lors de la rencontre, tandis qu’un entrepreneur estimait que l’enthousiasme pour l’investissement dans les applications est cette année au plus bas. Les raisons invoquées des deux côtés étaient quasi identiques : il n’y a plus de récits nouveaux, et les capacités des modèles sont désormais suffisamment fortes pour accomplir nombre des tâches autrefois réservées aux applications. En outre, les rendements passés des investissements dans les logiciels applicatifs ne sont pas attractifs, et les progrès rapides de l’IA générative de code ont encore réduit l’espace de créativité des applications.
Lorsque la fenêtre se resserre, même un accord préliminaire signé peut très probablement être annulé. Avant la fête du Printemps cette année, un fonds préparait un investissement dans une société de génération vidéo. Mi-février, une grande entreprise technologique a lancé un nouveau modèle vidéo, et le fonds a annulé l’accord préliminaire sous prétexte que « cela ne peut pas gagner ». Lors d’une rotation sectorielle, un projet considéré comme investissable un mois plus tôt pouvait être abandonné le mois suivant. Officiellement, les fonds expliquent le plus souvent que leurs fonds ne sont pas encore disponibles. Un investisseur a déclaré : « Tant que l’argent n’est pas transféré, vous pouvez faire ce que vous voulez. Même si les entrepreneurs ne peuvent pas supporter ce délai. »
Cela contraste exactement avec le rythme d’il y a un an. À l’apogée de la vague, certaines institutions versaient les fonds dès le lendemain de la première rencontre avec le fondateur, et pour certains fondateurs dont la société n’était pas encore enregistrée, plusieurs millions de dollars avaient déjà été transférés sur leur compte personnel. Aujourd’hui, signer un accord prend généralement un à deux mois, et le versement peut être encore plus retardé.
Bon marché et de qualité
« Les fonds en dollars n’agissent qu’après formation d’un consensus », juge un entrepreneur. Nous avons soumis cette affirmation à la rencontre, et un investisseur de fonds en dollars a répondu : « Globalement, je partage cet avis. »
L’explication fournie par cet investisseur porte sur le mécanisme décisionnel : les décisions finales sont prises par les associés, dont les profils, expériences sectorielles et projets étudiés sont très similaires, ce qui rend naturel qu’ils parviennent à des conclusions comparables.
Pourtant, cet investisseur ne se considère pas comme un suiveur de consensus.
« Nous ne recherchons pas l’anti-consensus ; ce que nous voulons vraiment, c’est précéder le consensus. Si je comprends aujourd’hui un sujet, que quelques personnes le comprennent aussi, et que dans deux mois tout le monde le comprend et souhaite y investir — c’est l’état idéal. » Et si, dans deux mois, personne ne le comprend encore, le projet est en difficulté.
Ce « consensus encore bon marché », en termes simples, désigne un consensus qui reste accessible.
Andy Rachleff, cofondateur de Benchmark, a dit un jour qu’il faut être non consensuel et avoir raison pour réaliser de gros gains. Howard Marks, d’Oaktree, a également affirmé que le consensus n’est pas nécessairement erroné, et que les rendements exceptionnels proviennent des moments où le consensus est faux — et où l’on a eu raison.
Le « consensus encore bon marché » diffère de ces deux points de vue. Il s’approche davantage du « concours de beauté » décrit par Keynes en 1936, où les juges devaient deviner quel visage les autres jugeraient le plus beau.
Photo de groupe du concours de beauté de 1930 | Source de l’image : Maurer
Toutefois, les raisons de cette situation sont très concrètes. Pour qu’une entreprise IA devienne importante, elle doit souvent lever plusieurs tours de financement successifs, et le fait qu’un investisseur prenne ou non le tour suivant est plus critique que la justesse du tour actuel. En mai, un entrepreneur a rencontré un investisseur chevronné, jamais adepte des tendances éphémères. Celui-ci appréciait beaucoup son équipe, mais livrait un jugement lucide : « Cette année, pas plus de 10 investisseurs peuvent encore financer des applications IA B2C. Même si ce chèque est versé et que la société performe correctement, sans financement au tour suivant, elle mourra quand même. »
Les entrepreneurs ne disposent donc que de deux voies. Ils peuvent rester fidèles à leur orientation et laisser le financement au hasard, en misant sur le fait qu’au sein de dizaines de VC, l’un d’eux leur portera intérêt ; ou bien ils peuvent se rapprocher des sujets à la mode afin de réduire le risque de blocage financier. La plupart choisissent cette dernière option.
Cet entrepreneur a utilisé des exemples tirés du secteur grand public pour illustrer la valeur des investissements non consensuels. Les premiers fonds de Pop Mart provenaient de l’investisseur providentiel Mai Gang et du premier fonds de Qifu Capital, d’un montant d’environ 100 millions de yuans ; Sequoia n’est entrée qu’au stade pré-IPO. Les deux tours de financement de Chagee en 2021 ont totalisé plus de 300 millions de yuans, avec des investisseurs tels que XVC, Fosun et Congbi Qiushi. À l’époque, aucun de ces investisseurs n’était considéré comme de premier rang dans la communauté des VC. Incapables de décrocher les projets dominants, ils se sont tournés vers des opportunités hors consensus, obtenant par la suite des rendements supérieurs.
La tasse géante d’ouverture de Chagee aux Philippines
Des investisseurs présents à la réunion reconnaissent également que les petits fonds et les GP individuels sont plus susceptibles d’identifier des investissements non consensuels, car les projets consensuels leur sont trop coûteux ou inaccessibles. Quant aux institutions qui affirment publiquement « privilégier les investissements non consensuels », l’entrepreneur désapprouve : « Il n’a pas investi dans le non-consensus. Tout ce qu’il a financé était consensuel, simplement présenté sous un angle non consensuel. »
Les élus
Chaque année, le secteur de l’IA connaît ses catégories favorites. Selon une observation entrepreneuriale : cette année, ce sont les docteurs issus des meilleurs laboratoires ; l’an dernier, c’étaient les acteurs du matériel intelligent. La densité des talents ne varie pas d’une année sur l’autre — ce qui change, c’est l’attention du capital ; la vague repérée devient ainsi « les élus » de l’année. En fin de compte, cela ressemble davantage à un tirage au sort.
Les modèles du monde constituent un cas typique. Selon des statistiques médiatiques, d’ici juillet de cette année, plus de 30 startups nationales avaient fait des « modèles du monde » leur concept central, avec un financement cumulé dépassant 26 milliards de dollars, dont 7 sont devenues des licornes et au moins 4 fondateurs sont nés après 2000. Début octobre, la société de Tian Keyu aurait levé près de 30 millions de dollars à une valorisation post-financement de 200 millions de dollars, travaillant elle aussi sur des modèles du monde.
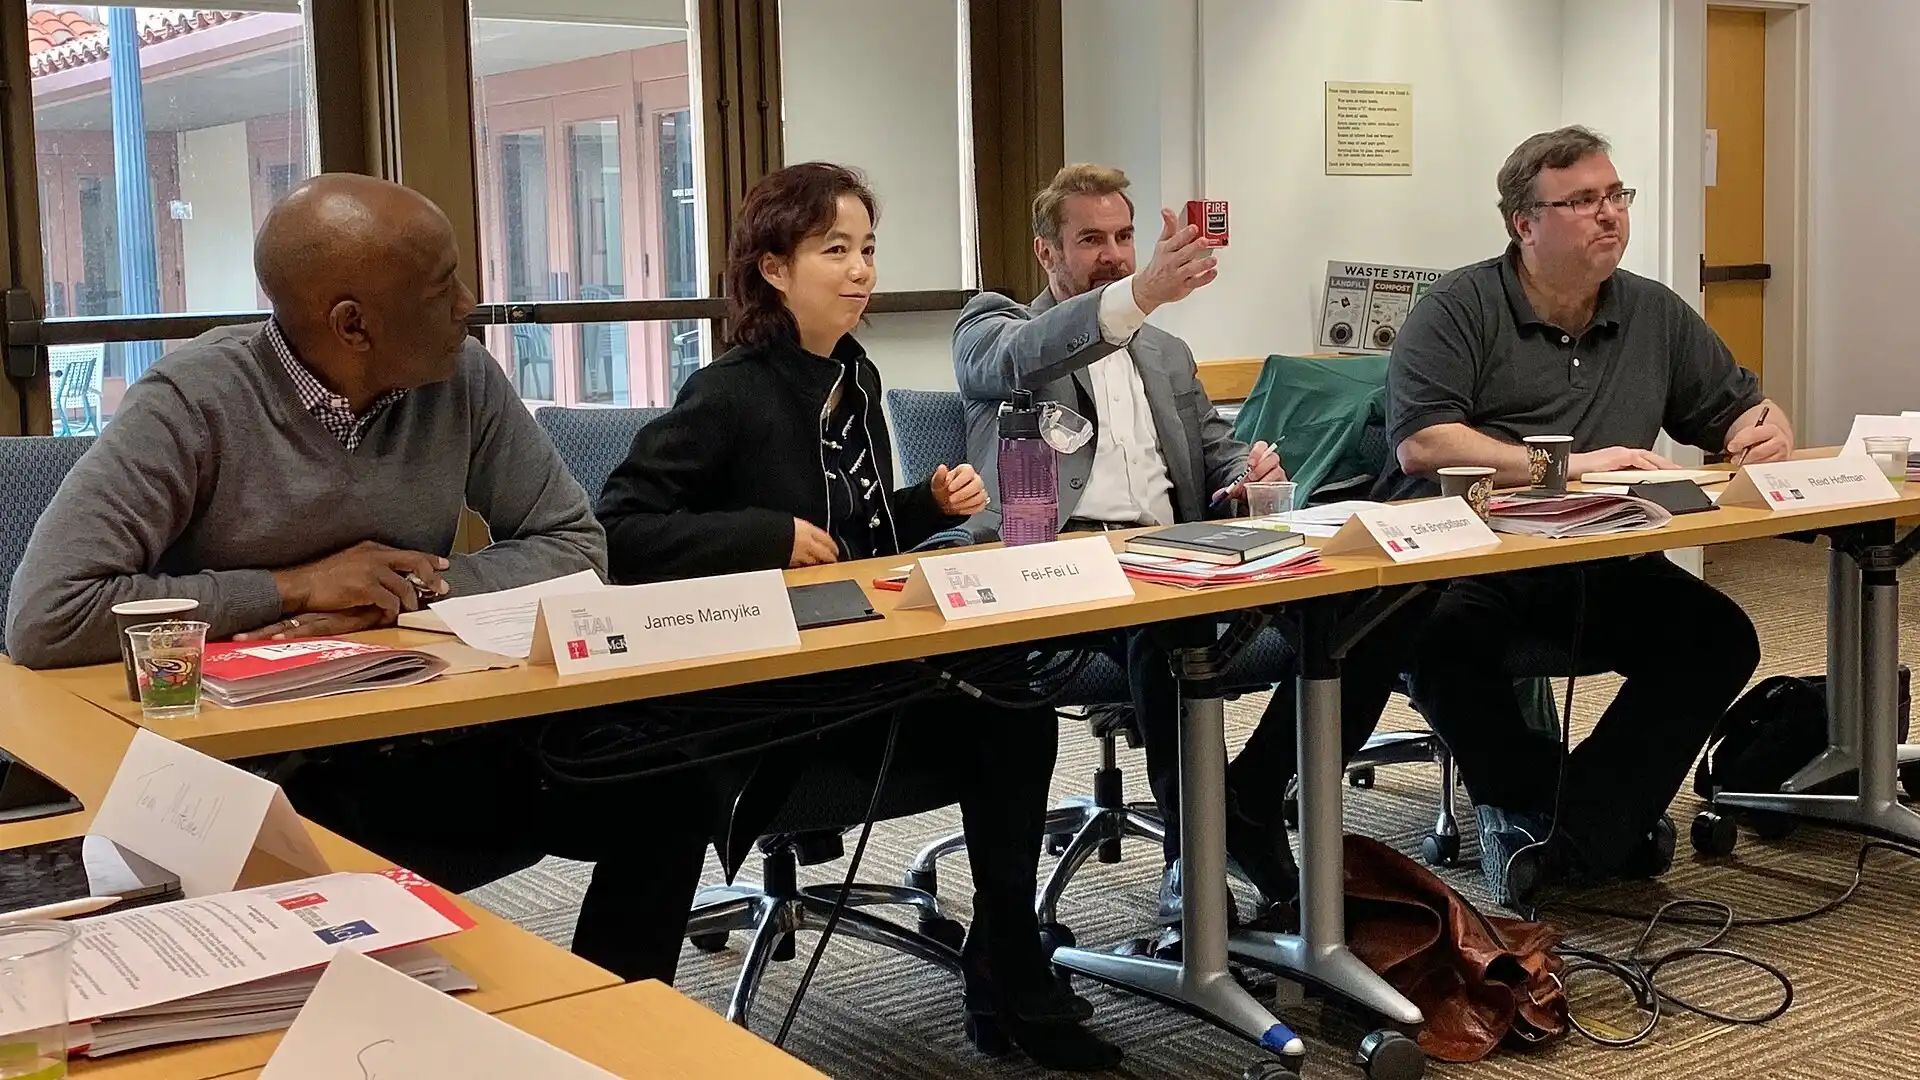
Table ronde HAI de Li Feifei | Source de l’image : Stanford
Selon un entrepreneur, les VC classent grossièrement les entrepreneurs en trois catégories. La première regroupe ceux qui ont atteint des postes élevés dans de grandes entreprises avant 25 ans — quel que soit leur projet, ils obtiennent du financement. La deuxième concerne des profils corrects, mais sans ascension aussi remarquable — alors, c’est surtout « le projet » qui compte. La troisième rassemble ceux qui manquent de capacités — même un excellent projet reste sans effet. La plupart des entrepreneurs appartiennent à la deuxième catégorie ; leur accès au financement dépend largement de la convergence entre leur orientation stratégique et les priorités des investisseurs dominants.
Les investisseurs reconnaissent aussi que cela ressemble beaucoup à un tirage au sort, sauf que le marché tourne. Lorsque celui-ci est porteur, les entrepreneurs issus du milieu académique sont plus prisés ; en période de ralentissement, ils ne sont plus les figures centrales. Certains investisseurs soupçonnent que certains chercheurs quittant l’université pour créer une entreprise ne seraient pas forcément motivés par une ambition entrepreneuriale — ils auraient simplement vu des pairs réussir et souhaiteraient bénéficier eux-mêmes d’une forte valorisation. Une personne présente a ajouté : « Certains constatent même que Tang Jie a réussi et se demandent : pourquoi pas moi ? » Zhipu, co-fondée par le professeur de Tsinghua Tang Jie, a été introduite à la Bourse de Hong Kong le 8 janvier à un prix d’émission de 116,2 HKD, atteignant 2 980 HKD en juin.
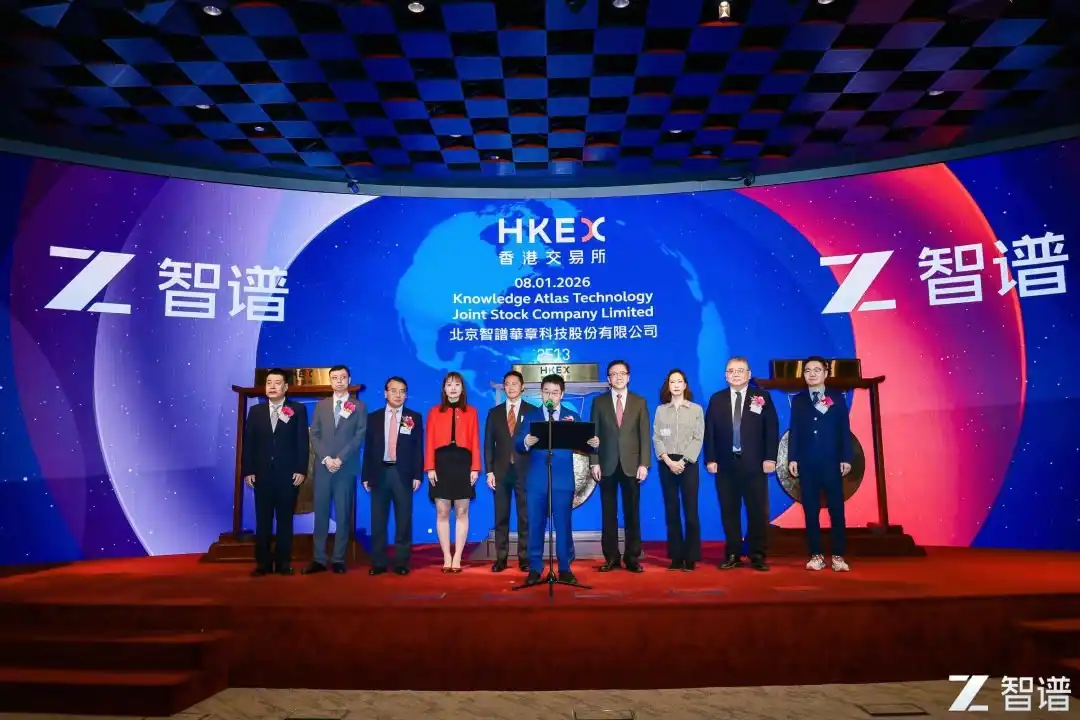
Zhipu sonne la cloche à la Bourse de Hong Kong
Une autre inquiétude concerne le « plan B ». Si la startup d’un professeur échoue, il peut retourner à l’université ; en revanche, de nombreux entrepreneurs en échec se retrouvent sans rien. Les investisseurs font généralement davantage confiance aux personnes sans filet de sécurité, et certains rejettent même un dossier dès lors que la détermination leur paraît insuffisante. Cet entrepreneur formule cela plus crûment : « Un véritable entrepreneur crée sans cesse des entreprises ; ceux qui ne se lancent qu’au bon moment sont souvent des profils bien entourés, dotés d’un plan B. »
Un parcours dans une grande entreprise est perçu par beaucoup comme un atout. Le raisonnement des investisseurs : certains anciens de grands groupes maîtrisent bien la remontée hiérarchique et savent expliquer clairement leurs projets à leurs partenaires ; par ailleurs, cette génération d’IA n’a pas encore rompu avec l’internet mobile — la distribution reste concentrée entre les mains de quelques grandes plateformes, et la méthodologie produit n’a pas changé.
Mais cet avantage perd progressivement de sa valeur. Un investisseur de fonds en USD commente les entrepreneurs issus de plusieurs grandes sociétés technologiques : certaines voient sortir de nombreux talents, sans qu’aucun ne se distingue particulièrement ; reproduire la méthodologie de l’ancien employeur conduit inévitablement à une concurrence directe avec lui ; certains mettent en avant le nombre d’employés hautement performants dans leur équipe comme argument commercial, mais « quelle part des réussites obtenues dans une grande entreprise vous est réellement attribuable, et quelle part relève du soutien de la plateforme ? » ; enfin, certaines entreprises sont trop confortables, leurs cadres quittant rarement volontairement pour entreprendre.
Un entrepreneur ajoute une perspective supplémentaire : de nombreux cadres de grandes entreprises sont contraints à l’entrepreneuriat — incapables de poursuivre leur carrière ou sur le point d’être licenciés. Pour eux, préserver leur statut est primordial, et s’aligner sur les tendances dominantes est un choix naturel. Les profils hautement performants ayant un historique prouvé bénéficient de coûts de financement plus faibles, tandis que la principale difficulté des jeunes entrepreneurs est de démontrer une traction convaincante auprès des investisseurs.
Le loup arrive
Entrepreneurs et investisseurs ont des visions très différentes de la « narration ».
Certains entrepreneurs jugent le jargon inutile : les investisseurs sont tous très intelligents, et ce sont surtout ceux qui ne veulent pas construire de vrais produits — mais lever rapidement des fonds — qui doivent travailler leur discours. Dans cette classification, les adeptes des tendances du moment sont surtout des « pseudo-entrepreneurs », dont la mission est de se faire connaître puis de lever des capitaux.
Les investisseurs adoptent une posture bien plus prudente. L’un d’eux indique que sa principale leçon tirée de ce secteur est de rester constamment sur ses gardes face aux mensonges de l’autre partie. Les objectifs sont clairs des deux côtés, la confiance est intrinsèquement difficile à établir, et un seul mensonge entraîne immédiatement un bannissement définitif. Un autre investisseur s’exprime plus modérément : aucun projet n’est parfait, et au moment de la décision, on redoute toujours qu’un défaut ne s’amplifie progressivement ; si un projet ne suscite aucune inquiétude, soit on a rencontré un génie, soit il est trop beau pour être vrai.
Quant à juger une personne, aucune méthode standard n’existe. Certains investisseurs interrogent spécifiquement les entrepreneurs sur leurs moments les plus difficiles, afin d’évaluer leur capacité à y réfléchir sincèrement, et leur demandent aussi ce qu’ils souhaitent devenir dans dix ans ; toutefois, le facteur décisif reste souvent une simple « connexion » et la volonté de discuter pendant des heures. Les documents décisionnels des fonds les plus prestigieux comportent certes des cadres structurés, mais, au niveau opérationnel, chacun y intègre sa propre interprétation. Cet investisseur estime que c’est probablement la seule raison pour laquelle le capital-risque est si difficile à remplacer par l’IA.
Évaluer la technologie est encore plus ardu. Dans les domaines les plus avancés de l’IA — modèles du monde, intelligence incarnée, infrastructures fondamentales — de moins en moins de personnes en réunion de comité d’investissement sont capables d’évaluer sérieusement la voie technologique retenue. Une investisseuse rapporte un exemple tiré de son expérience antérieure dans les technologies exigeantes : un projet de fusion nucléaire a échoué deux fois devant le comité, non pas à cause d’un manque de compréhension technique — « les associés ne comprenaient pas non plus ; personne présent n’avait un niveau supérieur à la licence. » Des pairs en private equity ont lu de nombreux articles et mené de vastes recherches, mais n’ont finalement pu fournir un jugement convaincant sur le choix de la voie technologique, ramenant la décision à un pari sur les personnes.
Lorsque les investisseurs ne comprennent pas la technologie, les seules deux choses auxquelles ils peuvent se fier sont les personnes impliquées et les autres investisseurs. Ce dernier point constitue précisément la source du consensus.
Une seule voie
La sortie était cette fois le sujet le plus discuté et le plus lourd.
Un entrepreneur a souligné que la différence fondamentale entre les fonds américains et chinois réside dans les sorties : aux États-Unis, les fusions-acquisitions (M&A) sont nombreuses ; un jeune développeur crée un produit, vend sa société et réalise des bénéfices, puis réinvestit ces gains dans le capital-risque. En Chine, la sortie repose essentiellement sur une introduction en bourse.
Salle de diffusion en direct Nasdaq
Selon PitchBook et NVCA, parmi les sorties de fonds américains en 2025, on comptait 62 introductions en bourse (IPO) et 995 opérations de M&A ; au troisième trimestre, 75 % des sociétés acquises cette année avaient levé au plus un tour de financement Série A. Les entreprises américaines spécialisées en IA disposent d’un autre type de sortie, l’« acqui-hire » : Google a réintégré l’équipe fondatrice de Character.AI en 2024 moyennant environ 2,7 milliards de dollars de redevances de licence, puis a dépensé 2,4 milliards de dollars en 2025 pour intégrer l’équipe centrale et la licence technologique de Windsurf ; Microsoft a absorbé la majeure partie de l’équipe d’Inflection en 2024 pour 650 millions de dollars ; Meta a déboursé 14,3 milliards de dollars en 2025 pour acquérir 49 % de Scale AI ; fin septembre de cette année, AMD a annoncé l’acquisition de World Labs pour environ 8,2 milliards de dollars.
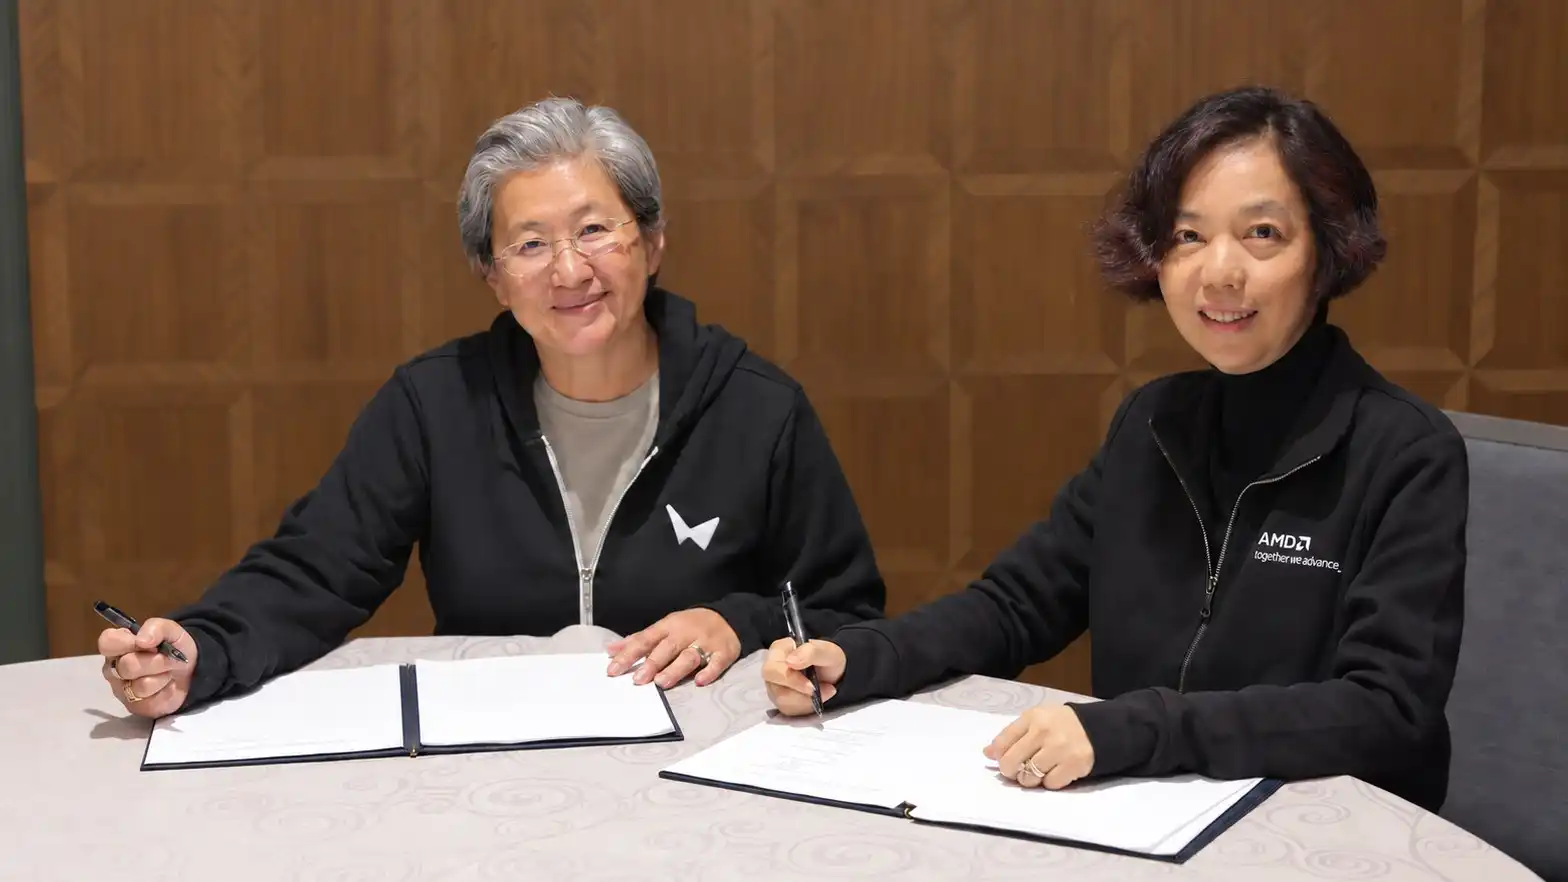
Lisa Su et Fei-Fei Li signent l’accord | Source : World Labs
Mais les données de Zero2IPO racontent une autre histoire : au premier semestre 2026, parmi 2 503 cas de sortie sur le marché de l’investissement en actions, 1 732 étaient des IPO et seulement 368 des M&A.
La porte de la cotation s’ouvre et se ferme indépendamment de notre volonté.
En 2023, 313 sociétés se sont cotées sur le marché A-share, levant 356,4 milliards de yuans ; le 27 août de cette année, la CSRC a proposé un « ralentissement progressif du rythme des IPO », puis a publié en avril 2024 de nouvelles règles pour le marché des capitaux ; cette année-là, les nouvelles introductions sur le marché A-share sont tombées à environ 100, pour un montant levé d’environ 67,3 milliards de yuans, un plus bas en dix ans, tandis que 425 demandes d’IPO ont été retirées. Le marché hongkongais en a absorbé une partie : en mars 2023, le chapitre 18C de la HKEX est entré en vigueur, autorisant les entreprises technologiques spécialisées, encore sans revenus, à se coter ; en 2025, Hong Kong a levé 285,693 milliards de dollars hongkongais, redevenant n°1 mondial ; en janvier de cette année, Zhipu et MiniMax se sont successivement cotées à Hong Kong.
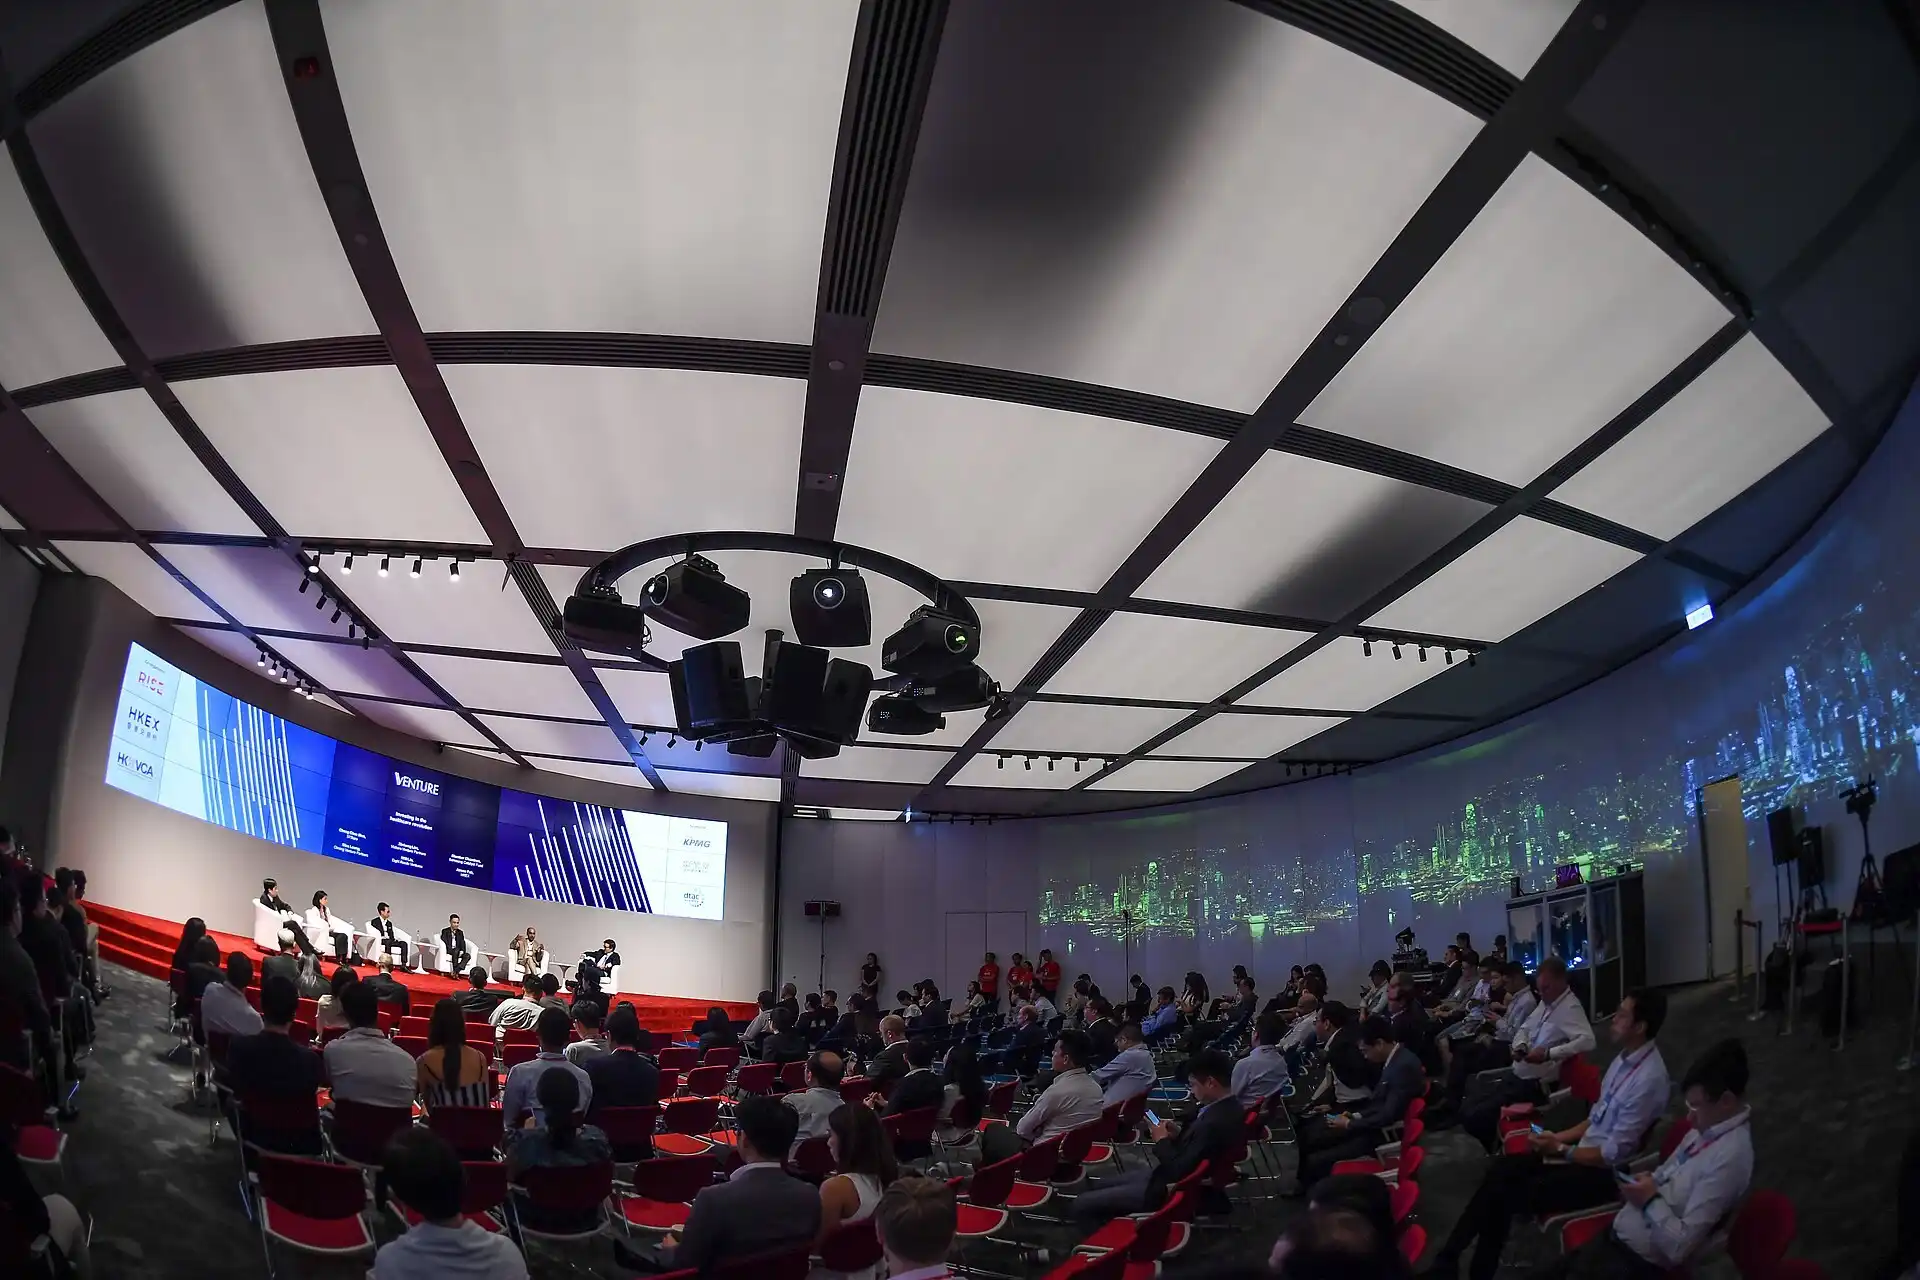
Forum de capital-risque de la HKVCA | Source image : HKEX × HKVCA Stage
Mais l’évolution des cours en marché secondaire a été tout aussi brutale. Nous avons demandé aux investisseurs si ces cours affecteraient leur volonté de continuer à investir dans les grands modèles ; leur réponse fut « absolument oui ».
Sur la voie des M&A, les décideurs politiques s’efforcent de la rouvrir. En septembre 2024, la CSRC a publié les « Six mesures pour les M&A ». Au premier semestre de cette année, les sorties par M&A ont augmenté de 94,7 % en glissement annuel, mais les 368 opérations représentent encore seulement environ 20 % des sorties par IPO. La voie des M&A transfrontalières a de nouveau été bloquée cette année.
Cette structure de sortie détermine directement ce que les investisseurs acceptent de financer. Lors du Meetup, ceux-ci ont évoqué des seuils minimaux de rendement (plusieurs dizaines de fois la mise initiale) et des valorisations démarrant à 10 milliards de dollars, arguant que le capital-risque repose fondamentalement sur l’investissement dans 100 projets, avec un rendement de 100x sur un seul d’entre eux. Les sociétés ayant dès le départ des acheteurs identifiés et destinées à des valorisations de quelques milliards seulement — comme celles optimisant des logiciels open source ou développant des outils de cadre — peinent à obtenir l’aval des comités d’investissement, même si elles promettent plusieurs fois le rendement initial.
« Un rendement de quelques fois n’est pas suffisant. »
Avec l’IPO comme seule sortie restante, la cotation exige une échelle de 10 milliards de dollars, ce qui suppose plusieurs tours de financement importants successifs, chacun nécessitant un contrepartie. Ce que les fondateurs appellent « passer le relais » devient, pour les investisseurs, une voie de sortie sans alternative.
Le syndrome des sept ans
L’évolution des fonds en dollars constitue l’autre extrémité de cette chaîne.
Avant le Meetup, nous avons reçu un commentaire anonyme selon lequel les fonds en dollars deviennent de plus en plus « localisés », avec une capacité et une volonté d’assumer les risques différentes de celles du passé. Les investisseurs présents ont reconnu cette tendance : de plus en plus de fonds en dollars lèvent désormais en yuans, et, en matière de règles, de rythme et d’audace, ils ressemblent de plus en plus aux fonds en yuans.
Dans le cadre d’une durée de vie de fonds « 5+2 », la vague de fonds en dollars levés en 2021 et 2022 arrive à échéance et doit prochainement lever de nouveaux fonds. Cette fois, de nombreux investisseurs institutionnels (LP) examinent attentivement les distributions effectives réalisées, et les divergences internes au sein du secteur sont importantes. Une personne présente a mentionné avoir entendu parler de fonds affichant un DPI de 1 000x, tandis que d’autres plaisantaient en disant qu’ils ne pouvaient guère annoncer publiquement un DPI de seulement 0,1. Certains investisseurs estiment que les véritables grands gagnants issus de la vague des grands modèles ne dépassent pas une dizaine de fonds.
La forme des fonds en USD a également évolué. En juin 2023, Sequoia a annoncé une scission par région, finalisée en mars 2024 ; GGV Capital a également achevé sa scission en 2024, ses activités Amériques et Asie ayant été rebaptisées respectivement Notable Capital et Granite Asia. Les restrictions américaines sur les investissements à l’étranger sont entrées en vigueur le 2 janvier 2025, limitant les capitaux états-uniens dans les semi-conducteurs, la technologie quantique et certaines entreprises d’IA chinoises ; la loi COINS, signée le 18 décembre 2025, a ensuite codifié ce mécanisme dans la loi.
Pour les fonds nécessitant des partenaires limités (LP) en USD, l’IA aurait dû constituer la meilleure histoire à raconter, mais elle est désormais aussi la direction la plus sensible sur le plan de la conformité.
Les données de levée de fonds reflètent cette même évolution. Selon les statistiques de Zero2IPO, parmi les fonds nouvellement levés en 2025, les fonds en yuans représentent 97,8 % du montant total ; seuls 33 fonds en devises étrangères ont bouclé leur levée, pour un montant total de 35,808 milliards de yuans, soit une baisse de 36 % sur un an. Selon Ni Zhengdong, fondateur de Zero2IPO, cité fin de l’année dernière, les capitaux étrangers ne représentaient que 2 % environ des LP. Au premier semestre de cette année, la levée de fonds en devises étrangères s’est élevée à environ 45,260 milliards de yuans, en hausse de 122,5 % sur un an, mais seulement 19 fonds ont bouclé leur levée, tandis que la taille moyenne par fonds a augmenté de 145,9 %, concentrant les capitaux entre les mains de quelques rares gestionnaires.
Certains investisseurs ne comprennent pas pourquoi les LP mondiaux restent réticents à miser davantage ici : l’Europe est en déclin, personne au Moyen-Orient ne souhaite prendre de positions importantes, et peu de places peuvent absorber de gros volumes de capitaux. Une autre explication est simple : la question centrale demeure les relations Chine-États-Unis, et les LP doivent pouvoir retirer leurs fonds si ces relations se tendent.
Lorsque les liquidités se raréfient, les activités des conseillers en fusions-acquisitions (FA) deviennent au contraire plus faciles. Des investisseurs affirment que 2024 et 2025 sont les deux années les plus rentables pour les FA, les commissions officielles étant généralement comprises entre 3 % et 5 %, voire seulement 2 % pour ceux disposant de bonnes relations. Quant aux remises non déclarées, tout le monde se montre discret ; quant aux intitulés sous lesquels ces sommes sont versées, la réponse est « toutes sortes d’intitulés : amis, proches ou relations qu’on ne saurait même pas nommer ».
Rectification des noms
Dans cet entretien, le seul jugement sur lequel entrepreneurs et investisseurs s’accordent pleinement concerne les « modèles du monde ».
Un entrepreneur a cité les modèles du monde comme la thématique « la plus chargée de récits » et a décrit le processus d’éclatement d’une bulle : tout le monde découvre que ce concept est irréalisable, puis des preuves solides apparaissent, et la bulle éclate.
Lors d’un Meetup, interrogés sur la thématique la plus surévaluée et la direction dans laquelle ils refuseraient catégoriquement d’investir, plusieurs investisseurs ont donné la même réponse : les modèles du monde. Leur mécontentement porte principalement sur le décalage entre le nom et la réalité : de nombreuses entreprises spécialisées dans la génération 3D ou la génération en temps réel s’autoproclament « modèles du monde », et dès qu’elles ouvrent la bouche, elles revendiquent des valorisations de plusieurs centaines de millions de dollars.
Quelqu’un a demandé si les modèles vidéo en temps réel pouvaient vraiment être qualifiés de modèles du monde, et s’ils envisageraient d’investir si ces entreprises ne se présentaient pas ainsi. Un investisseur a répondu : « Si vous ne l’appelez pas modèle du monde, alors ne demandez pas une telle valorisation. »
Après l’annonce du financement de Tian Keyu, un investisseur a déclaré que certains s’attendaient à une « nouvelle vague » pour les modèles du monde, mais que les freins sont désormais presque totalement appliqués.
Cependant, la bonne nouvelle est que les investisseurs croient toujours à l’émergence d’une prochaine application phare. Sans applications, les modèles, la puissance de calcul et l’infrastructure deviendront tous sans valeur ; « si vous n’y croyez pas, alors l’IA ne peut pas être un sujet d’investissement ».
Garder la flamme vivante
Lors d’un Meetup, quelqu’un a posé une question qui semblait initialement sans lien avec le consensus : « Le cycle de retour d’information sur le marché primaire est si long — cela ne rend-il pas mal à l’aise ? »
Pour un investissement en phase précoce, sept ou huit ans entre le déploiement et l’exit sont courants, et dix ans n’est pas exceptionnel. Un investisseur relativement novice a répondu non : ce secteur est intrinsèquement à long terme. L’interlocuteur a insisté : un cycle long signifie qu’on apprend très lentement de ses échecs passés. La réponse fut encore plus inattendue : on apprend peu des échecs — les causes sont trop nombreuses, et plus on analyse, plus cela devient confus.
Dans un secteur où il faut dix ans pour distinguer le juste de l’injuste, et où l’échec enseigne presque rien, sur quoi les acteurs se fondent-ils pour juger s’ils font aujourd’hui la bonne chose ? Le signal le plus récent et le plus rapide qui reste est la réaction des autres : quelqu’un investit-il dans le tour suivant ? La valorisation est-elle revalorisée ? Des pairs empruntent-ils la même direction ?
Dans un secteur où il faut dix ans pour distinguer le juste de l’injuste, le consensus constitue l’un des rares signaux de retour d’information rapidement accessibles.
Cela procure un sentiment de sécurité, mais c’est aussi l’un des éléments les plus facilement mal interprétés.
Paul Graham écrit dans son essai de 2012 « Black Swan Farming » que les meilleures idées de startups ressemblent souvent, au départ, à de mauvaises idées — si celle-ci était manifestement bonne, quelqu’un l’aurait déjà mise en œuvre. Selon ce raisonnement, les rares investissements qui déterminent réellement le succès ou l’échec d’un fonds sont majoritairement impopulaires au moment de leur réalisation.
Bessemer Venture Partners, de la Silicon Valley, tient sur son site web un « anti-portefeuille », listant expressément les sociétés qu’elle a manquées — Google, Facebook, Apple et eBay y figurent toutes, accompagnées d’une note expliquant pourquoi elle n’avait pas investi à l’époque. Dans un secteur où chacun craint de rater une opportunité, publier publiquement ses erreurs exige une pointe d’humour et une dose de confiance.
Les entrepreneurs se posent la même question, mais en sens inverse.
Lorsqu’un entrepreneur a commencé, il considérait les avis des fonds de capital-risque comme le seul examen : il rencontrait un fonds, notait ses retours et ajustait sa direction en conséquence. Neuf mois plus tard, l’examen a changé : il portait désormais sur l’expérience utilisateur et les performances des données.
« Si vous réussissez bien et que les retours sont positifs, peut-être pourrai-je créer un consensus. »
Il y a une pointe d’ambition dans cette phrase : quelqu’un doit d’abord créer le consensus, et son auteur doit souvent traverser une période où personne ne croit en lui ; or, selon cet entrepreneur, la condition préalable pour tenir bon est « il faut s’assurer de rester à la table avant que le cycle ne commence ».
Le jeune investisseur qui avait jadis déclaré « l’échec ne vous apprend rien » fut par la suite interrogé sur son investissement dont il était le plus fier depuis son entrée dans le secteur.
Il répondit qu’il n’en avait pas encore eu un.
« J’exerce l’investissement parce que je crois qu’il peut accomplir quelque chose. Sans cette conviction, je ne le ferais pas. »