تحقیقات ببر: گزارش سرمایهگذاری صنعت ارز دیجیتال در سهماهه سوم ۲۰۲۶
 Tapbit Wire
منبع داده: روتدیتا
نکات کلیدی
تعداد معاملات ادغام و خریداری ثابت باقی مانده است، اما معاملات بزرگ جای خود را به معاملات کوچکتر دادهاند و خریداران بیشتر بر تواناییهای خاصی مانند مجوزها، پرداختها و معاملات نهادی تمرکز دارند.
تأثیر سرمایهگذاران خطرپذیر پیشرو بر شرایط معاملات کاهش یافته است، در حالی که سرمایهگذاران استراتژیک فعالیت بیشتری داشتهاند؛ از جمله سرمایهگذاران ونچر صرافیهای متمرکز که با سرمایهگذاری، گسترش صرافیها و اکوسیستمهای زنجیرههای عمومی خود را هدف قرار دادهاند.
دورههای بذری و سایر دورههای اولیه کوچکتر شدهاند و سرمایه در شرکتهای دوره A تا C متمرکز شده است که عملکرد تجاری خود را از طریق درآمد و مجوزها اثبات کردهاند.
سرمایهگذاری سهامی ونچر کاهش یافته است، در حالی که روشهای تأمین مالی مبتنی بر جریان نقدی گسترش یافتهاند؛ از جمله انتشار اوراق قرضه، خطوط اعتباری و لیستشدن در SPAC.
سرمایه در حوزههای مرتبط با امور مالی سنتی و کاربردهای دنیای واقعی مانند پرداختها، ارزهای پایدار، اوراق بهادار توکنیشده و زیرساختهای مرتبط با هوش مصنوعی (نه اکوسیستمهای جداگانه بلاکچین) متمرکز شده است.
۱. بازگشت بازار، فرصتها به سمت نهادیها جابجا شدهاند
در سهماهه سوم ۲۰۲۶، احساسات بازار ارزهای دیجیتال از ترس به طمع تغییر کرده است.
پس از دو فصل متوالی کاهش در نیمه اول سال، بیتکوین در سهماهه سوم ۴۳٪ رشد کرد که قویترین عملکرد سهماهه سوم از سال ۲۰۱۷ تاکنون بوده است. ETF بیتکوین آمریکا در این دوره ۶٫۳۴ میلیارد دلار ورود خالص داشت. شاخص ترس و طمع بازار ارز دیجیتال که در نیمه اول سال در وضعیت «ترس شدید» بود، در ۲۰ آگوست وارد منطقه «طمع» شد و بیشتر سپتامبر را در این سطح حفظ کرد.
با این حال، مقادیر اعلامشده معاملات نشان میدهد که این بازگشت منجر به سرمایهگذاری بیشتر در شرکتهای ارز دیجیتال نشده است.
سرمایههای بازگشتی ناشی از افزایش قیمتها مستقیماً به داراییهای ارز دیجیتال رفتهاند، در حالی که سرمایهگذاریهای شرکتی که سرمایه را برای سالها مسدود میکنند، تغییرات کوتاهمدت احساسات را دنبال نکردهاند. بخشهای بعدی تغییرات اصلی سهماهه سوم را تحلیل میکنند.
۲. پنج تغییر کلیدی در سهماهه سوم
ادغام و خریداری: تغییر از معاملات گسترشی به خرید تواناییها
بازار ونچر: کاهش نقش سرمایهگذاران پیشرو، ظهور سرمایه استراتژیک
مراحل تأمین مالی: احتیاط در دورههای اولیه، تمرکز بر کسبوکارهای اثباتشده
روشهای تأمین مالی: معاملات بورسی و تأمین مالی با بدهی از سرمایهگذاری حقوقی پیشی گرفتهاند
مسیرها: تمرکز سرمایه در زیرساختهای متصلکننده مالی سنتی
۲.۱. ادغام و استحواذ: تغییر از معاملات گسترشی به خرید توانمندیها
تعداد معاملات ادغام و استحواذ در سهماهه سوم نسبت به نیمه اول سال ثابت ماند، اما مقیاس معاملات بهطور قابلتوجهی کاهش یافت.
تعداد معاملات ادغام و استحواذ در سهماهه اول ۳۹، در سهماهه دوم ۳۶ و در سهماهه سوم ۳۷ مورد بود، در حالی که مقیاس معاملات کاهش یافته است. دادههای شرکت مستقل Architect Partners که معاملات رمزنگاری را پیگیری میکند نشان میدهد تعداد معاملات ادغام و استحواذ رمزنگاری در سهماهه سوم نسبت به ماه قبل ۷٪ کاهش یافته و مبالغ معاملات ۸۳٪ افت داشته است.
کاهش مقیاس معاملات ناشی از تغییر در اهداف است. در نیمه اول سال، بازار تحت تأثیر معاملاتی بود که شرکتهای کامل را برای ایجاد خطوط کسبوکار جدید خریداری میکردند، مانند خرید ۱٫۸ میلیارد دلاری BVNK توسط مسترکارد. اما ادغامها و استحواذها در سهماهه سوم برای پرکردن شکافهای موجود در کسبوکار خریدار طراحی شده بودند.
سیرکل موافقت کرد تا شرکت سنگاپوری پرداختهای بینالمللی تازاپی را خریداری کند؛ مونپِی موافقت کرد تا نورث کپیتال — که مجوز اوراق بهادار ایالات متحده را دارد — را خریداری کند؛ و بیتگو کسبوکار معاملات نهادی NYDIG را خریداری کرد.
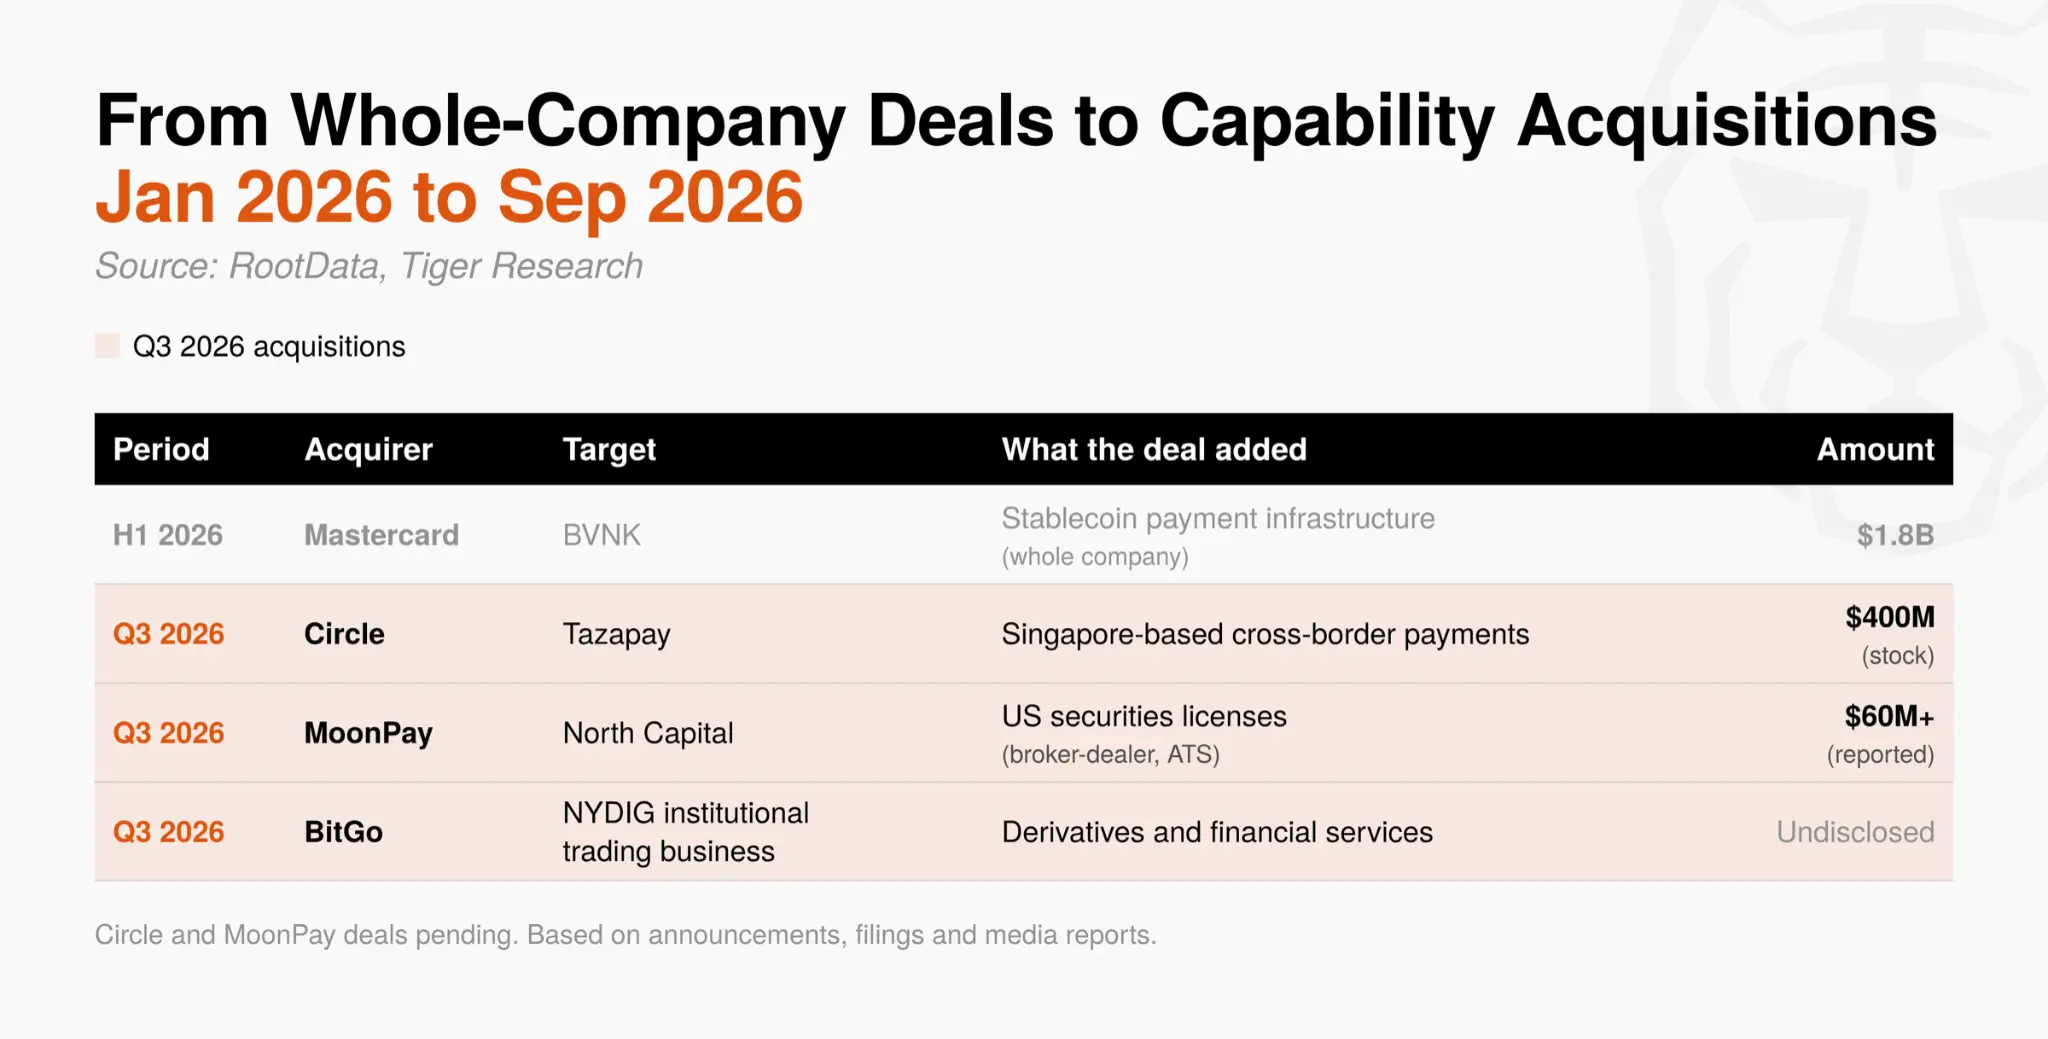
دریافت مجوز و اثبات توانمندی از طریق داخلی زمانبر است، درحالیکه خرید فوراً هر دو را تضمین میکند. در این مرحله که ساختارهای عملیاتی seguir صنعت هنوز در حال شکلگیری است، صرفهجویی در زمان به یک مزیت رقابتی تبدیل شده است. تمرکز ادغام و استحواذ بهسرعت از گسترش به کسبوکارهای جدید به خرید توانمندیهای خاص جابجا شده است.
۲.۲. بازار سرمایهگذاری خطرپذیر: کاهش نقش سرمایهگذاران اصلی، افزایش سرمایهگذاری استراتژیک
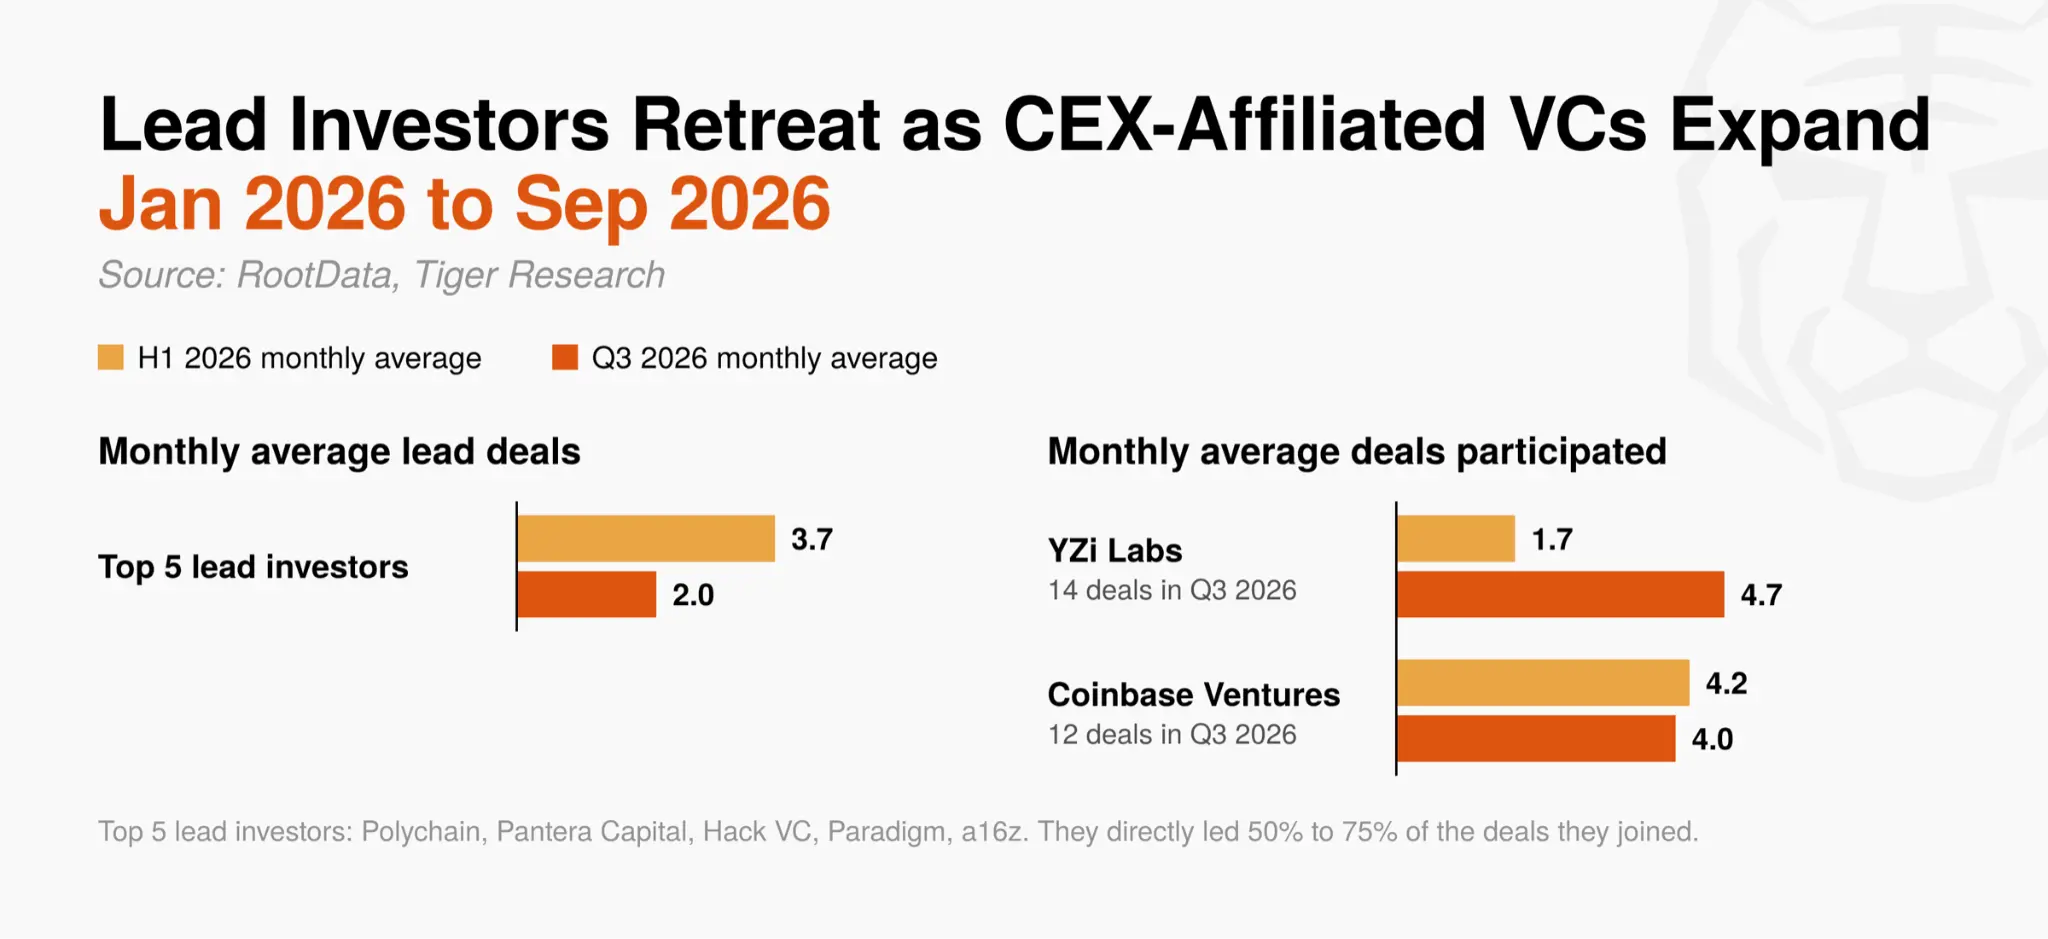
تأثیر مهمترین سرمایهگذاران اصلی بهطور چشمگیری کاهش یافته است. پنج سرمایهگذار فعال اصلی از سال ۲۰۲۴ (پلیچِین، پانترا کپیتال، هَک ویسی، پارادایم و a16z) در سهماهه سوم بهطور میانگین ۲٫۰ معامله در ماه را رهبری کردند که نسبت به ۳٫۷ معامله در ماه در نیمه اول سال کاهش یافته است.
این شرکتها قبلاً ۵۰ تا ۷۵ درصد از معاملاتی که در آنها شرکت میکردند را رهبری میکردند و نقطه مرجع ارزشگذاری بازار را تعیین میکردند، اما کنترل آنها بر دورههای سرمایهگذاری ضعیفتر شده است.
در مقابل، YZi Labs (پیشتر باینس لَبز) در ۱۴ معامله شرکت کرد که تقریباً سهبرابر میانگین ماهانه نیمه اول سال است و کوینبیس وِنتورز نیز با ۱۲ معامله در رتبه بعدی قرار دارد.
افزایش مشارکت سرمایهگذاران خطرپذیر صرافیهای متمرکز ناشی از اهداف سرمایهگذاری ساختاری متفاوت آنهاست. سرمایهگذاران مالی به دنبال سود سرمایهای از طریق سهام یا افزایش ارزش داراییها هستند، درحالیکه سرمایهگذاران خطرپذیر صرافیهای متمرکز میتوانند با لیستشدن پروژههای سبد سرمایهگذاری خود روی صرافیها یا زنجیرههای عمومی خود (مانند BNB Chain یا Base) حجم معاملات و کاربران جدیدی کسب کنند.
بنابراین، حتی با وجود عدم قطعیتهای قیمت و ارزشگذاری، این نهادها دلایل روشنی برای ادامه سرمایهگذاری دارند. نتیجه این است که دورههای سهماهه سوم بیشتر تحت تأثیر سرمایهگذاران استراتژیک که به دنبال گسترش پلتفرمهای خود هستند، نسبت به سرمایهگذاران مالی که قیمتگذاری بازار را تعیین میکنند، قرار دارند.
بازار سرمایهگذاری خطرپذیر در سهماهه سوم تغییر جهت داده است: از هدفگیری بازده بالا از طریق سرمایهگذاریهای مالی به ایجاد همافزایی کسبوکاری و اکوسیستمی از طریق سرمایهگذاریهای استراتژیک.
۲.۳. مراحل تأمین مالی: احتیاط در دورههای اولیه، تمرکز بر کسبوکارهای اثباتشده
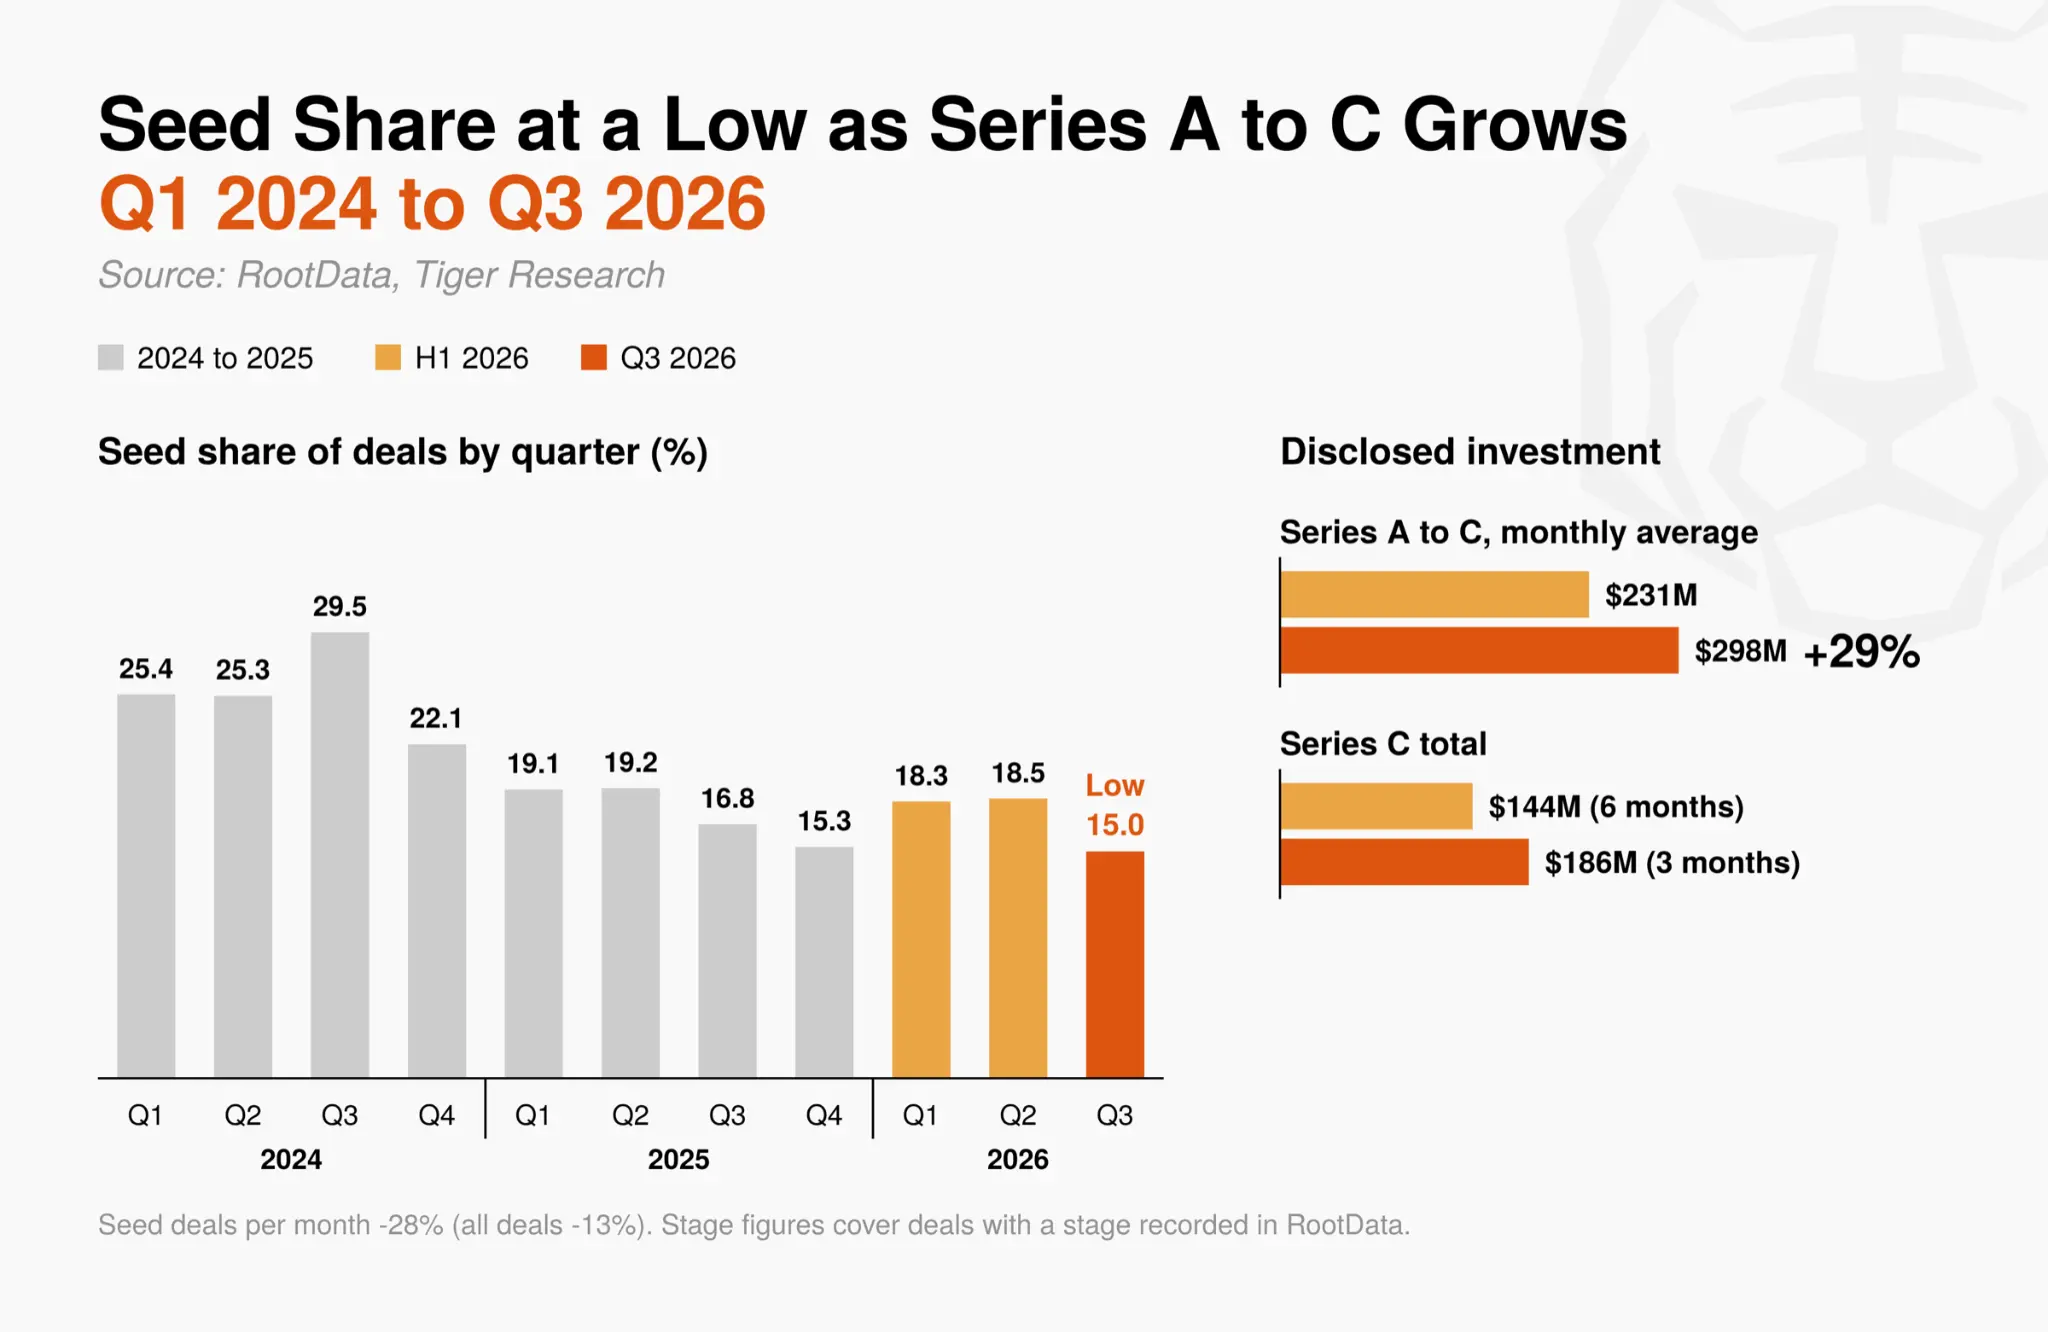
سرمایهگذاران نسبت به پذیرش ریسکهای اثباتنشده بیمیل هستند. معاملات دوره اولیه (Seed) ۱۵٫۰٪ از کل معاملات را تشکیل دادند که کمترین سهم فصلی از سال ۲۰۲۴ تاکنون است. میانگین ماهانه معاملات دوره اولیه ۲۸٪ کاهش یافت؛ این رقم بیش از دو برابر کاهش کلی معاملات (۱۳٪) است.
سرمایهگذاریهای افشاشده از دوره A تا C در مقایسه با ماه قبل ۲۹٪ رشد داشت؛ تأمین مالی دوره C در فصل سوم تنها به تنهایی از مجموع کل شش ماه اول سال بیشتر بود.
سرمایهگذاریهای اولیه سرمایه را بین تعداد زیادی پروژه کوچک پخش میکنند و برای بازدهی بالا به چند موفقیت قابل توجه متکیاند. برای کارکرد این مدل، سرمایهگذاران بعدی باید ادامه دهند تا سهام یا توکنها را در ارزشگذاریهای بالاتر خریداری کنند.
با افزایش احتیاط کلی سرمایهگذاریهای شرکتی در فصل سوم، انتظارات بازار از چنین سرمایهگذاریهای پیگیریکننده ضعیفتر شده است. سرمایهگذاران تمرکز خود را به دورههای گسترشی شرکتهایی جابجا کردهاند که از طریق درآمد و مجوزهای لایسنسگرفته اثباتشدهاند.
جیوز و EDX Markets هر دو در فصل سوم موفق به تأمین مالی دوره C شدند؛ این دو شرکت زیرساختهای پرداخت و معاملات هستند و الگوی مشابهی را منعکس میکنند. استانداردهای سرمایهگذاری در بازار از زمانبندی صدور توکن به شواهد عملیاتی واقعی جابجا شده است.
۲٫۴. روشهای تأمین مالی: بورسگذاری و تأمین مالی بدهی از سرمایهگذاری سهام پیشی گرفتند
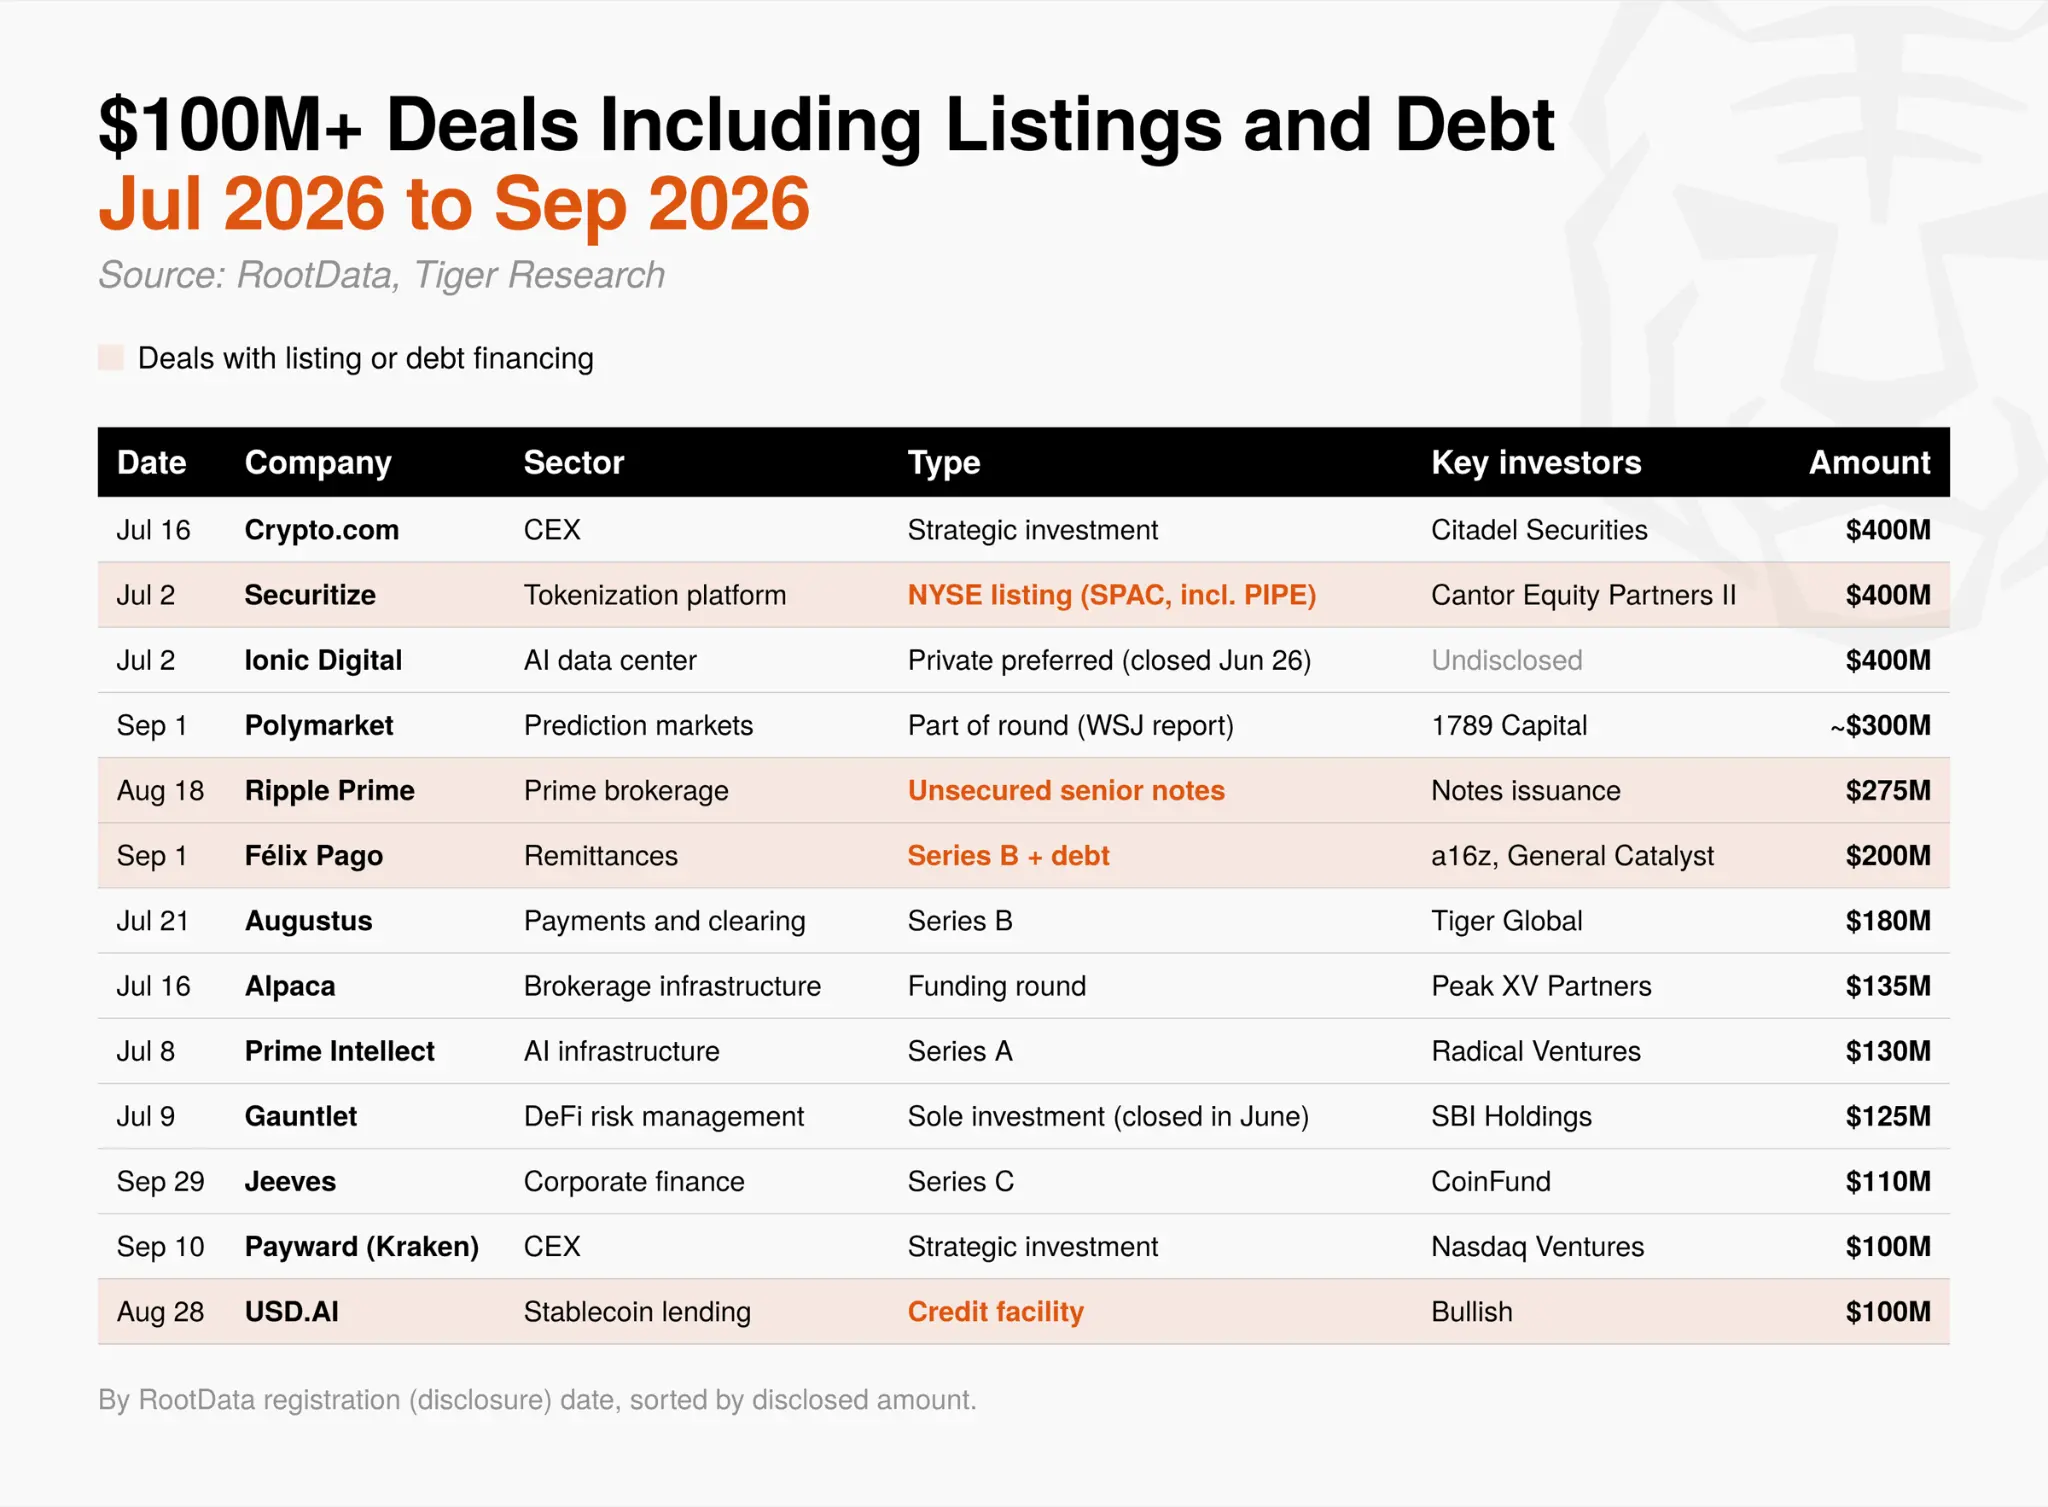
در فصل سوم، حجم قابل توجهی سرمایه نیز از خارج از سرمایهگذاری خطرپذیر سهامی وارد شد. از میان ۱۳ معامله با ارزش بیش از ۱۰۰ میلیون دلار، چهار مورد مربوط به بورسگذاری یا تأمین مالی بدهی بود.
شرکت Securitize از طریق ادغام با SPAC در بورس اوراق بهادار نیویورک عمومی شد و Ripple Prime ۲۷۵ میلیون دلار اوراق قرضه بدون تضمین و اولیه منتشر کرد. در مقایسه با ماه قبل، سرمایهگذاری خطرپذیر و استراتژیک سهامی ۲۴٪ کاهش یافت، در حالی که تأمین مالی بدهی از ۷۰ میلیون دلار به ۱۹۰ میلیون دلار و جذب سرمایه عمومی از ۸۰ میلیون دلار به ۱۵۰ میلیون دلار افزایش یافت.
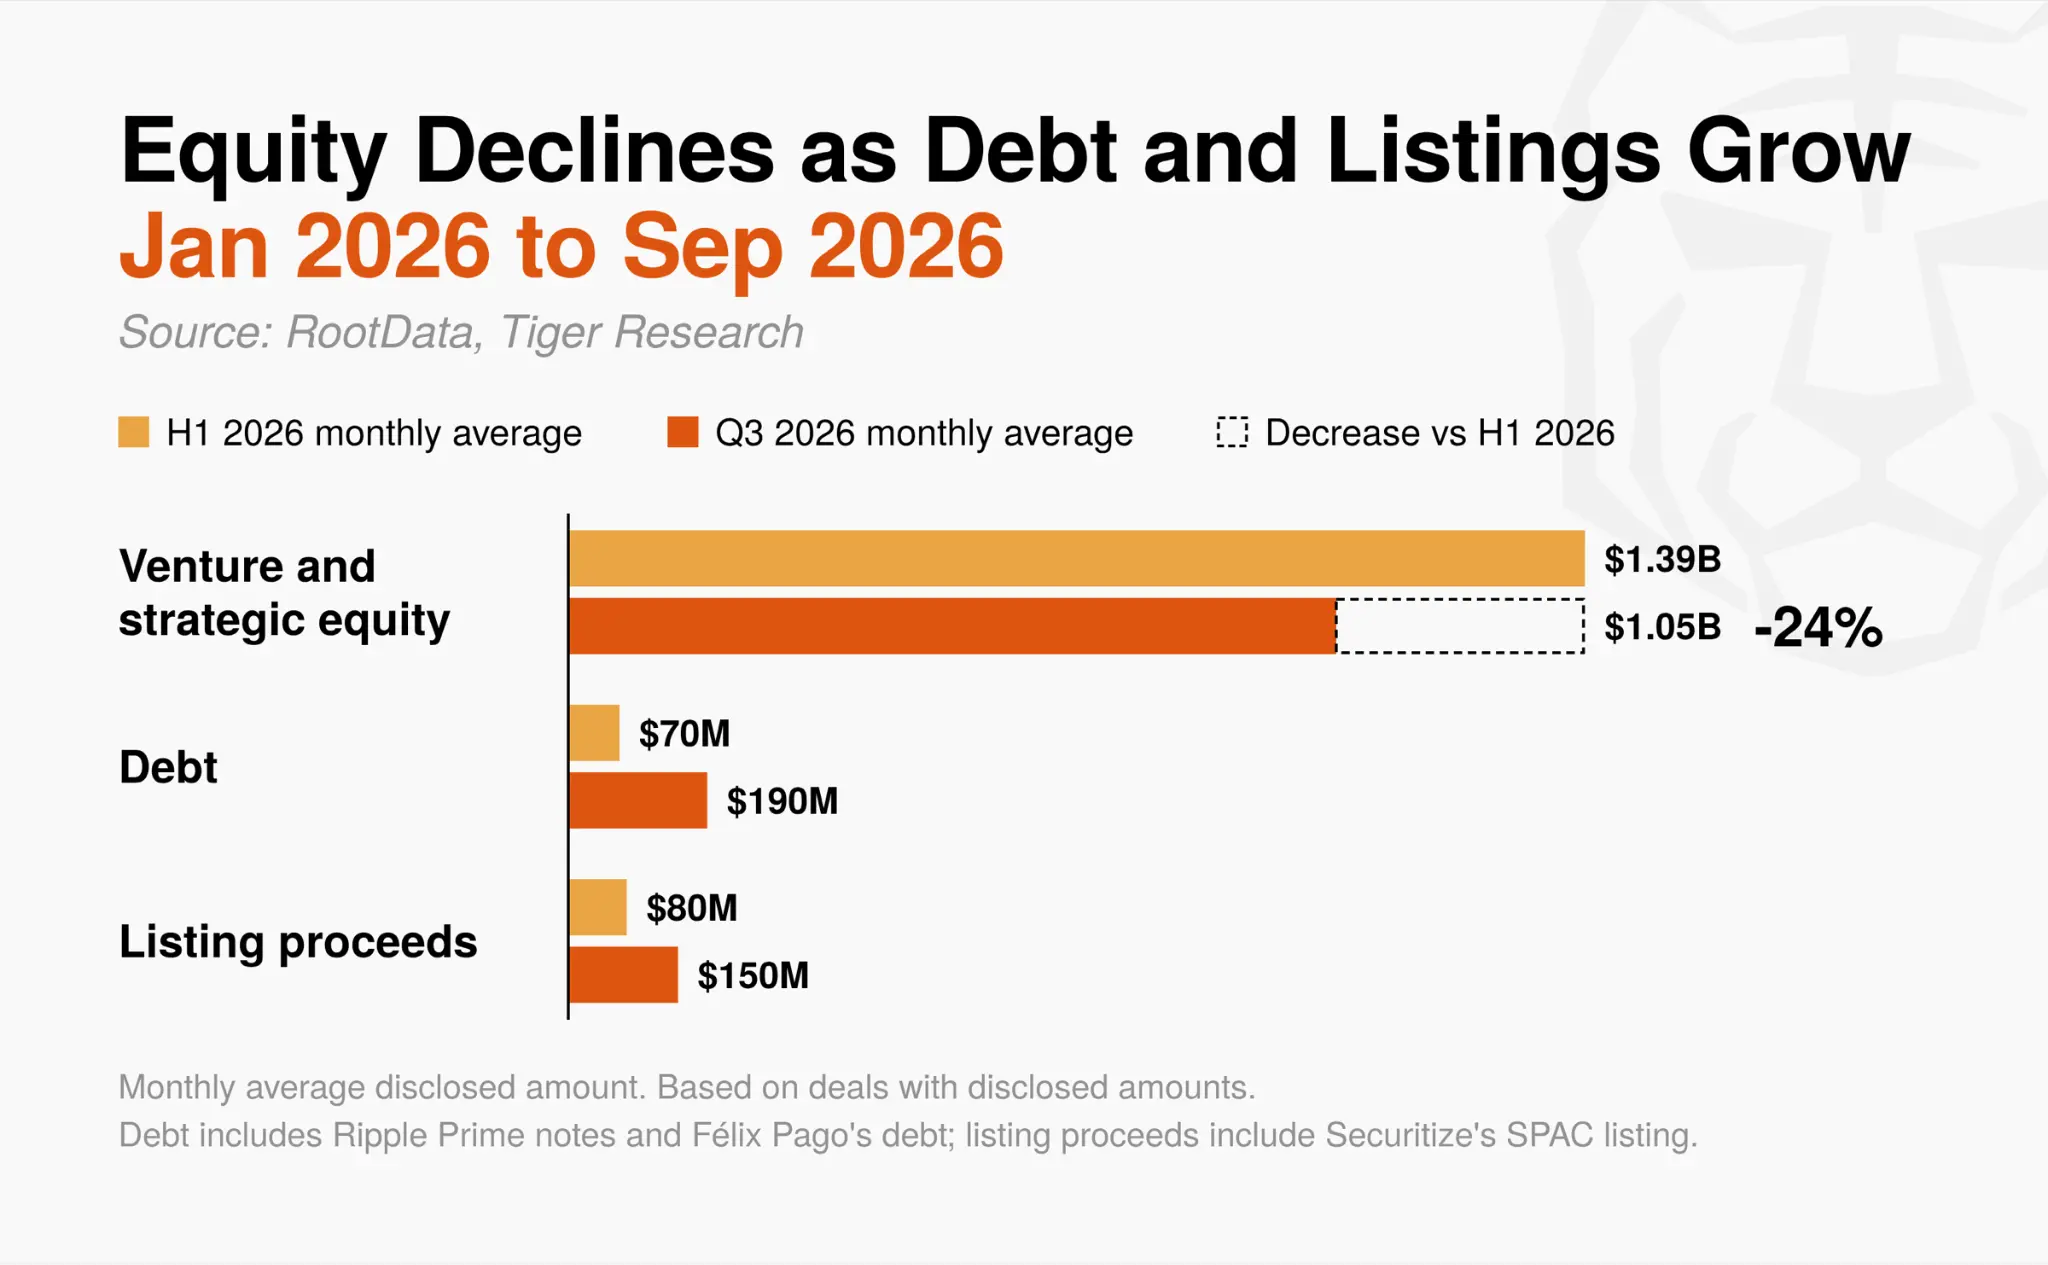
اوراق قرضه و بورسگذاری یا نیازمند توانایی بازپرداخت هستند یا نیاز دارند بازار عمومی ارزشگذاری ارائه دهد. در نیمه اول سال، تأمین مالی بدهی عمدتاً از شرکتهای مالی بیتکوین مانند Metaplanet که برای خرید بیتکوین وام گرفتند، نشأت گرفت.
در فصل سوم، شرکتهای دارای جریان نقدی مثبت مانند کارگزاران اصلی، خدمات انتقال وجه و وامدهندگان استیبلکوین، برای گسترش کسبوکار خود وام گرفتند. پایه بازپرداخت از قیمت بیتکوین به جریان نقدی شرکت تغییر کرد. برخی شرکتها اکنون مانند کسبوکارهای معمولی تأمین مالی میشوند و دیگر نیازی به سرمایهگذاری خطرپذیر ندارند؛ این امر ممکن است نقش سرمایهگذاران خطرپذیر را به مراحل اولیه محدود کند.
۲٫۵. حوزهها: تمرکز سرمایه بر زیرساختهای مرتبط با مالی سنتی
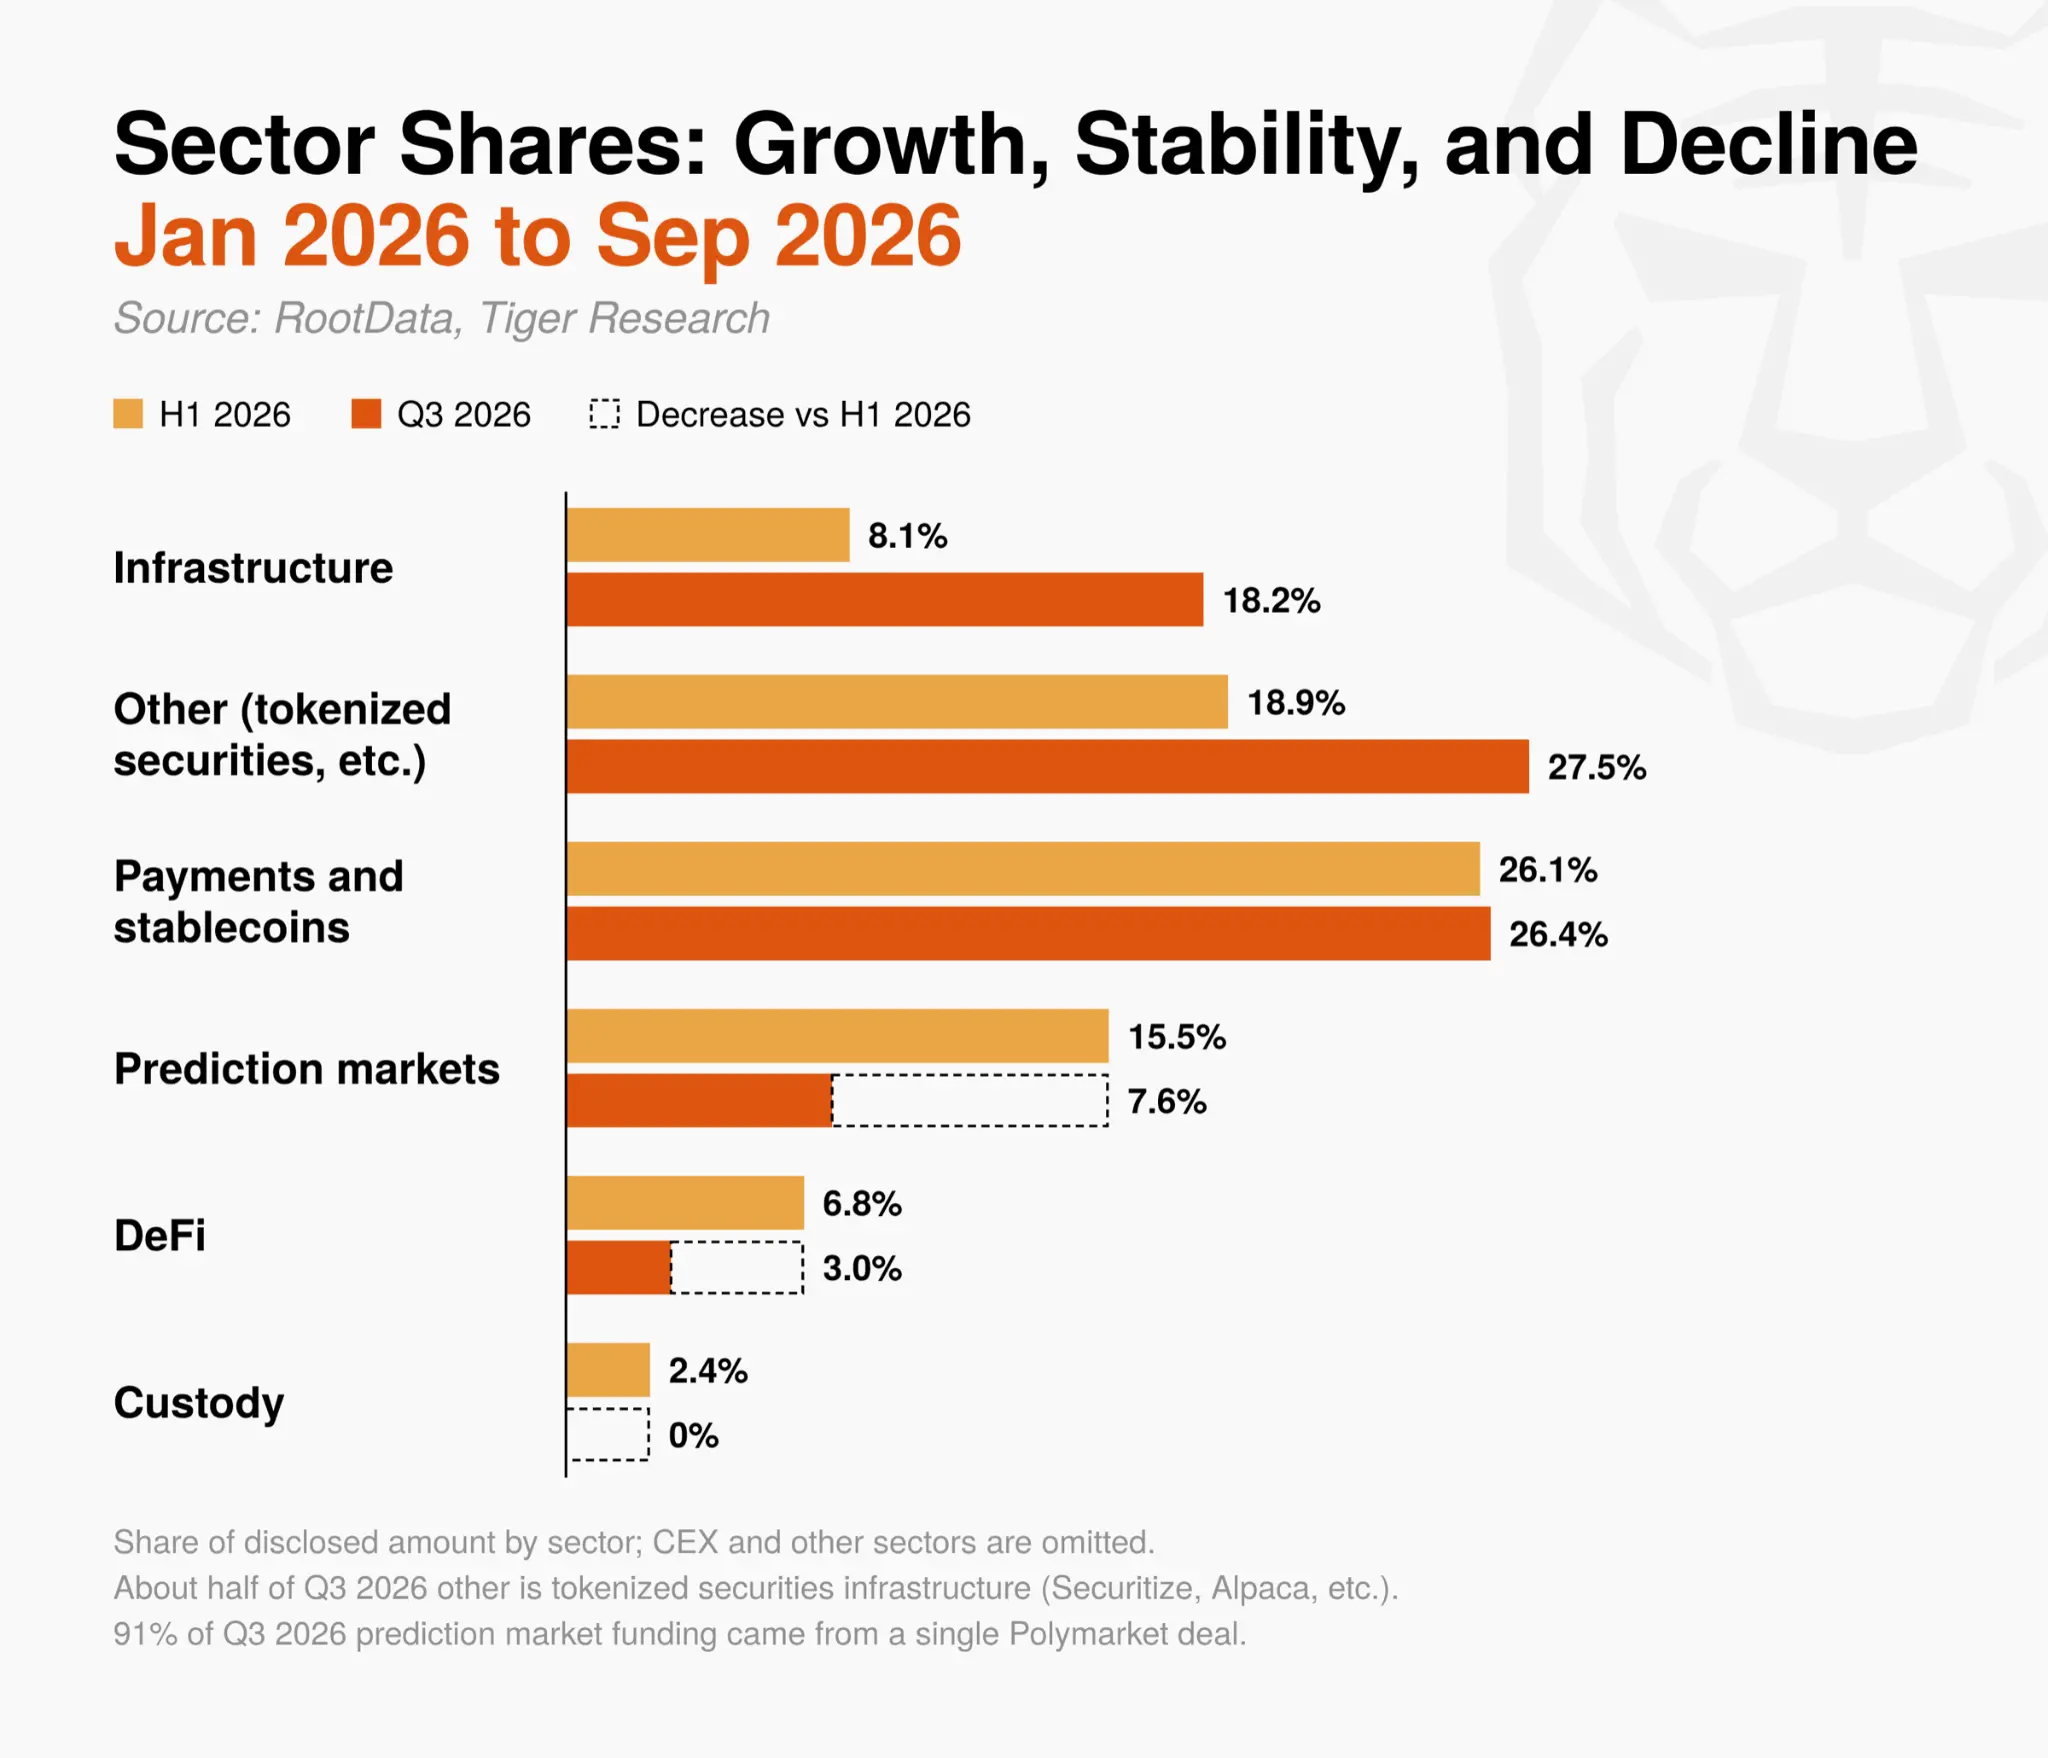
از نظر بخشی، سرمایه در فصل سوم به حوزههایی جریان یافت که مالی سنتی را با اکوسیستم رمزارز پیوند میزنند، نه به پروتکلهای جدید لایه ۱ و لایه ۲.
سهم بخش زیرساخت در سرمایهگذاریهای افشاشده از ۸٫۱٪ در نیمه اول سال بیش از دو برابر شده و به ۱۸٫۲٪ رسید. این رشد از معاملات مرتبط با هوش مصنوعی نشأت گرفت، نه از اصلیشبکههای جدید بلاکچین. نمونههای برجسته شامل Ionic Digital است که کسبوکار خود را به مراکز داده هوش مصنوعی تغییر داد، و Prime Intellect، شرکت زیرساخت آموزش هوش مصنوعی.
از سرمایههای طبقهبندیشده به عنوان «سایر»، حدود نیمی به زیرساخت اوراق بهادار توکنیشده مانند Securitize و Alpaca جریان یافت. پرداختها و استیبلکوین تنها بخشی بودند که سهم ثابت خود را حفظ کردند.
در مقابل، بخشهای کمتر مرتبط با مالی سنتی سرمایه کمتری جذب کردند. در بازار پیشبینی، یک معامله تقریبی ۳۰۰ میلیون دلاری از Polymarket ۹۱٪ از سرمایهگذاریهای فصل سوم را تشکیل داد. سرمایهگذاریهای DeFi ۷۱٪ کاهش یافت و تعداد معاملات نیز افت کرد تا تنها ۳٫۰٪ از کل را تشکیل دهد. بزرگترین معامله DeFi متعلق به شبکه Cari Network بود، یک شبکه توکن سپرده که توسط بانکهای منطقهای ایالات متحده پشتیبانی میشود. در فضای ذخیرهسازی (Custody) هیچ سرمایهگذاری جدیدی انجام نشد و فعالیتها محدود به ادغامهای بین شرکتهای بالغ مانند خرید بخش معاملاتی NYDIG توسط BitGo بود.
در فصل سوم، سرمایه تنها به شرکتهای بالغی جریان یافت که قبلاً مجوزها و تأییدیههای نظارتی را دریافت کردهاند یا پروژههایی مرتبط با مؤسسات مالی سنتی مانند بانکها هستند. سرمایهگذاریها به وضوح از ساخت اکوسیستمهای رمزارز جدید به کانالهای توزیع و زیرساختهای لازم برای ورود سرمایه مالی سنتی به بازار رمزارز جابجا شده است.
۳. پیامدها برای ذینفعان مختلف بازار
علیرغم بازگشت قیمت، جریان سرمایه به شرکتهای ارز دیجیتال در سهماهه سوم همچنان محدود باقی ماند. جهتگیری سرمایه تغییر کرده است: خریدهای کوچکی که تواناییهای خاصی را تقویت میکنند، جایگزین معاملات بزرگ شدهاند و سرمایهگذاران استراتژیک که به دنبال گسترش پلتفرمهای خود هستند، از سرمایهگذاران مالی اصلی پررنگتر شدهاند.
سرمایه همچنین در شرکتهایی متمرکز شده است که از طریق درآمد و مجوزها، اثباتشدهاند، نه در پروژههای اولیه. با ادامه روندهای کنترل و اصول اساسی که در گزارش قبلی ذکر شد، بخشهای بعدی مهمترین وظایف پیشروی شرکتهای مختلف بازار را ترسیم میکنند.
۳.۱ شرکتهای ارز دیجیتال و بنیانگذاران
آمادهسازی برای دورههای طولانیتر تأمین مالی اولیه: کاهش تعداد معاملات دوره بذری در سهماهه سوم سریعتر از میانگین بازار بوده است. پیش از دوره بعدی تأمین مالی، شرکتها باید مسیر تأمین مالی خود را بهصورت محافظهکارانه بازبینی کنند تا به معیارهای مشخصی مانند درآمد، مجوزها یا مشارکتهای مهم برسند.
بررسی شرایط سرمایهگذاری استراتژیک: سرمایه از سوی شرکتهای سرمایهگذاری وابسته به صرافیهای متمرکز (CEX) همچنان جریان دارد، اما ممکن است مشروط باشد؛ مثلاً الزام به استفاده از یک CEX یا بلاکچین خاص. شرکتها باید پیش از آن بررسی کنند که آیا این شرایط ممکن است سرمایهگذاریهای مالی آینده یا فروش شرکت را محدود کند.
ایجاد توانمندیهای نظارتی و مجوزی: خریداران اخیر بیشتر بر تواناییهای قابلاستفاده فوری مانند مجوزهای اوراق بهادار، شبکههای پرداخت و زیرساخت معاملاتی تمرکز دارند، نه بر کل شرکت. شرکتهایی که قصد فروش یا مشارکت دارند، باید تواناییهای اصلی خود را روشن کرده و تطبیق آنها با کسبوکار شرکتهای بالقوه همکار را بررسی کنند.
استفاده از روشهای متنوعتر تأمین مالی: شرکتهایی با جریان نقدی پایدار میتوانند روشهای سنتی تأمین مالی مانند صدور اوراق قرضه یا خطوط اعتباری را در نظر بگیرند تا از کاهش سهم مالکیت جلوگیری کنند.
۳.۲ مؤسسات مالی سنتی و شرکتها
ورود به بازار از طریق ادغام و خرید: برای کسبوکارهای جدید ارز دیجیتال، خرید شرکتی متخصص با مجوزها و تجربه عملیاتی ممکن است کارآمدتر از ساخت زیرساخت داخلی باشد. ادغام و خرید در حوزههای زیرساخت، مجوزها و تواناییهای معاملاتی ادامه دارد.
ارزیابی معاملات بر اساس شرایط واقعی: صرفاً نگاه کردن به مبالغ اعلامشده معاملات، نشاندهنده ارزشگذاری بازار نیست. خریداران باید اولویت را تطبیق با کسبوکار خود قرار دهند و با مشاوران حرفهای همکاری کنند تا ارزیابی کنند آیا معامله ارزشی فراتر از قیمت ایجاد میکند.
۳.۳ سرمایهگذاران و شرکتکنندگان عمومی
احتیاط در مورد اخبار تأمین مالی: اعلامیههای سرمایهگذاری شرکتهای سرمایهگذاری خطرپذیر (VC) نباید بهطور خودکار بهعنوان سیگنال خرید در نظر گرفته شوند. فروش گسترده توکنها و سودهای معاملاتی بیشازحد در گذشته در بازار فعلی سختتر قابل انتظار است و سرمایهگذاران عمومی باید بدانند که پتانسیل رشد موقعیتهای اولیه محدود است.
ارزیابی پروژهها بر اساس اصول اساسی: ارزیابی پروژهها باید ساختار درآمد، انطباق نظارتی و ارتباط با مالی سنتی را در نظر بگیرد، نه زمانبندی صدور توکن یا اخبار کوتاهمدت.
بازار ارز دیجیتال از انتظارات کوتاهمدت فراتر رفته و به سمت اثبات ارزش واقعی و کاربرد عملی حرکت میکند. برخی سرمایهگذاران ممکن است از این تغییرات پشیمان شوند، اما گذار بازار به سمت یک صنعت را میتوان توسعهای سالم دانست.
شرکتکنندگان بازاری که بتوانند این تغییر ساختاری را تشخیص داده و توانمندیهای اصلی و مدیریت ریسک خود را تقویت کنند، برای مرحله بعدی بازار آمادهتر خواهند بود.
دادهها و روشها
منبع داده: دادههای از ژانویه ۲۰۲۴ تا سپتامبر ۲۰۲۶ مبتنی بر API RootData است و شامل ۳۵۱۵ دوره تأمین مالی میشود که توسط تاریخ ثبت RootData برچسبگذاری شدهاند. معاملات Ionic Digital و Gauntlet که در ژوئن انجام شد اما در جولای اعلام شد، در سهماهه سوم محاسبه شدهاند. از ۱۹۵ رکورد سهماهه سوم در RootData، دو مورد سرمایهگذاری نیستند: یکی همکاری راهاندازی DEX بین Robinhood و dYdX Labs و دیگری عضویت در اتحادیه اتریوم برای کسبوکارهاست که هر دو از تحلیل حذف شدهاند و ۱۹۳ معامله باقی مانده است.
معیار مبلغ: مقادیر این گزارش مجموع مبالغ اعلامشده معاملات است. از ۱۹۳ معامله سهماهه سوم، ۱۱۲ مورد اعلامشده و از ۴۴۱ معامله نیمه اول، ۲۸۶ مورد اعلامشده است. معاملاتی با مبلغ اعلامنشده در این گزارش لحاظ نشدهاند، بنابراین حجم واقعی معاملات بیش از اعداد نمایشدادهشده است. یک دوره تأمین مالی Raven در RootData به مبلغ ۹۰ میلیون دلار ثبت شده، اما از آنجا که منبع اصلی این رقم را ارزشگذاری و نه مبلغ سرمایهگذاری عنوان کرده، از تحلیل حذف شده است.
مقادیر ادغام و خرید (M&A): مقادیر اعلامشده M&A و سهم ۸۳٪ای کاهش در M&A فقط بر اساس معاملاتی با مبلغ ثبتشده در RootData محاسبه شده است. معاملاتی با مبلغ اعلامشده اما ثبتنشده در RootData، مانند Circle و Tazapay (۴۰۰ میلیون دلار بر اساس اسناد SEC) و Future Assets و Korbit (تقریباً ۱۴۱.۴ میلیارد وون کرهای، حدود ۱۰۰ میلیون دلار)، بهصورت جداگانه در متن ذکر شدهاند. مقایسه M&A سهماهه سوم به دادههای فصلی Architect Partners ارجاع دارد.
انواع تأمین مالی: M&A از انواع دورههای RootData پیروی میکند. جذب سرمایه عمومی شامل IPOها، تأمین مالی پس از لیستشدن و لیستشدن توسط Securitize میشود. بدهی شامل تأمین مالی بدهی، اوراق قرضه Ripple Prime و بخش بدهی دورههای Félix Pago است. فروش توکن شامل دورههای OTC و فروش عمومی است. تمام معاملات دیگر بهعنوان سرمایهگذاریهای سرمایهگذاری خطرپذیر و استراتژیک سهامی طبقهبندی شدهاند که شامل موارد خرید سهام از سهامداران موجود نیز میشود؛ مانند خرید سهام Dunamu توسط Hana Financial Group و Samsung Securities در نیمه اول.
مقایسهٔ نیمهٔ اول و سهماههٔ سوم: با توجه به تفاوت طول این دو دوره (شش ماه و سه ماه)، هم تعداد معاملات و هم مبالغ آنها برای مقایسه به میانگین ماهانه تبدیل شدهاند. دادههای نیمهٔ اول بر اساس دادههای جدیدتر از روتدیتا (۴۴۱ معامله، در مقابل ۴۳۵ معاملهٔ پیشین) بازمحاسبه شدهاند.
مراحل تأمین مالی: دادهها بر اساس مراحلی مانند دورهٔ بذری و دورههای A تا C شمارش میشوند و تنها معاملاتی که در روتدیتا دارای مرحله ثبتشدهاند (۱۴۳ معامله از مجموع ۱۹۳ معامله در سهماههٔ سوم) شامل میشوند. برای نمونه، دورهٔ C فست و دورهٔ B اگوستوس در آمار مراحل لحاظ نشدهاند، زیرا روتدیتا مرحلهٔ آنها را ثبت نکرده است.
طبقهبندی مسیرها: هر معامله بر اساس برچسبهای پروژهٔ روتدیتا در یک مسیر واحد طبقهبندی میشود؛ اولویت با مسیرهای دقیقتر مدل کسبوکار است: بازارهای پیشبینی، صرافیهای متمرکز (CEX)، نگهداری داراییها (custody)، پرداختها و استیبلکوینها، دیفای (DeFi)، بازیها، NFTها، اجتماعی و سرگرمی، زیرساخت. معاملات بزرگ بدون برچسب پس از بررسی مدل کسبوکار بهصورت دستی طبقهبندی میشوند و معاملاتی که با هیچ مسیری تطبیق ندارند، در «سایر» محاسبه میشوند.
مشارکت نهادی در معاملات: معاملاتی که حداقل یک سرمایهگذار در آنها توسط روتدیتا بهعنوان موجودیت شرکتی یا نهادی طبقهبندی شده باشد. این تعریف با معیار «معاملات شامل نهادهای مالی سنتی» در گزارش قبلی سازگان دارد.
معاملات مستقیم شامل نهادهای مالی سنتی: معاملاتی که حداقل یک بانک، شرکت اوراق بهادار، شرکت مدیریت دارایی، اپراتور بورس، شبکهٔ پرداخت، شرکت ارزیابی اعتباری یا دادهها، بازارساز سنتی یا بخش سرمایهگذاری این نهادها را در بر داشته باشند. معاملاتی که اطلاعات سرمایهگذار در روتدیتا ندارند، در آمار لحاظ نشدهاند؛ بنابراین این نسبت عددی محافظهکارانه است. برای نمونه، خرید سهام دونامو توسط گروه مالی هانا و سامسونگ سکیوریتیز در نیمهٔ اول و سرمایهگذاری یک بانک منطقهای آمریکایی در شبکهٔ کاری در سهماههٔ سوم بهدلیل عدم دسترسی به اطلاعات سرمایهگذار در آمار شمارش نشدهاند. سرمایهگذاران شناساییشده از طریق تشخیص کلیدواژهها بهصورت جداگانه تأیید شدهاند و شرکتهای فینتک مانند PayPal، Stripe، Robinhood و Nium بهعنوان نهاد مالی سنتی در نظر گرفته نشدهاند.
تأیید معاملات کلیدی: معاملات کلیدی ذکرشده در سهماههٔ سوم با اطلاعیههای رسمی شرکتها، اسناد نظارتی و گزارشهای رسانههای اصلی تطبیق داده شدهاند. معاملاتی که هنوز در مرحلهٔ توافق هستند (S&P Global با OpenZeppelin، Nasdaq با LeveL Markets، Circle با Tazapay) هنوز تحویل نشدهاند.
شاخصهای بازار: قیمت بیتکوین و بازده سهماهه بر اساس قیمت پایانی روزانهٔ BTC/USDT در صرافی بایننس (UTC) محاسبه شدهاند. شاخص ترس و طمع رمزارز از وبسایت Alternative.me و جریان خالص ETFهای بیتکوین آمریکا از دادههای SoSoValue که توسط Investing.com ارجاع داده شده است، گرفته شدهاند. رأی دربارهٔ قانون CLARITY و استثناهای SEC بر اساس سوابق رأیگیری سنای آمریکا و گزارشهای مرتبط از اعلامیههای SEC است.