سوفی درآمد رکوردی گزارش کرد، اما موتور رشد آن همچنان کسبوکار وامدهی است
 Tapbit Wire
در ۲۷ اکتبر، شرکت فینتک آمریکایی سوفی گزارش سود فصلی رکوردی ارائه کرد و دوباره پیشبینی درآمد سالانه خود را افزایش داد. اپلیکیشن آن شامل سپردهگذاری، سرمایهگذاری و کارتهای اعتباری است، اما سریعترین بخش رشد در گزارش سود در واقع وامدهی است.
بر اساس گزارش سود سهماهه سوفی، درآمد خالص شرکت در این فصل ۴۴٪ نسبت به سال گذشته رشد کرد و سود خالص به ۲۴۱ میلیون دلار رسید. پشت این رشد درآمدی، عملکرد بخشهای وامدهی، خدمات مالی و پلتفرم فناوری متفاوت بود.
سوفی میخواهد کاربران تمام نیازهای مالی خود را در یک مکان برآورده کنند. برای سوفی، حسابهای سپرده و سرمایهگذاری مشتری و سرمایه جذب میکنند، وامدهی درآمد از سود و عوارض تولید میکند و پلتفرم فناوری زیرساخت مالی را برای سایر شرکتها فراهم میسازد. این کسبوکارها به هم پیوند خوردهاند، اما این به معنای یکسان بودن سرعت سودآوری آنها نیست.
منبع این رشد درآمدی کجاست؟
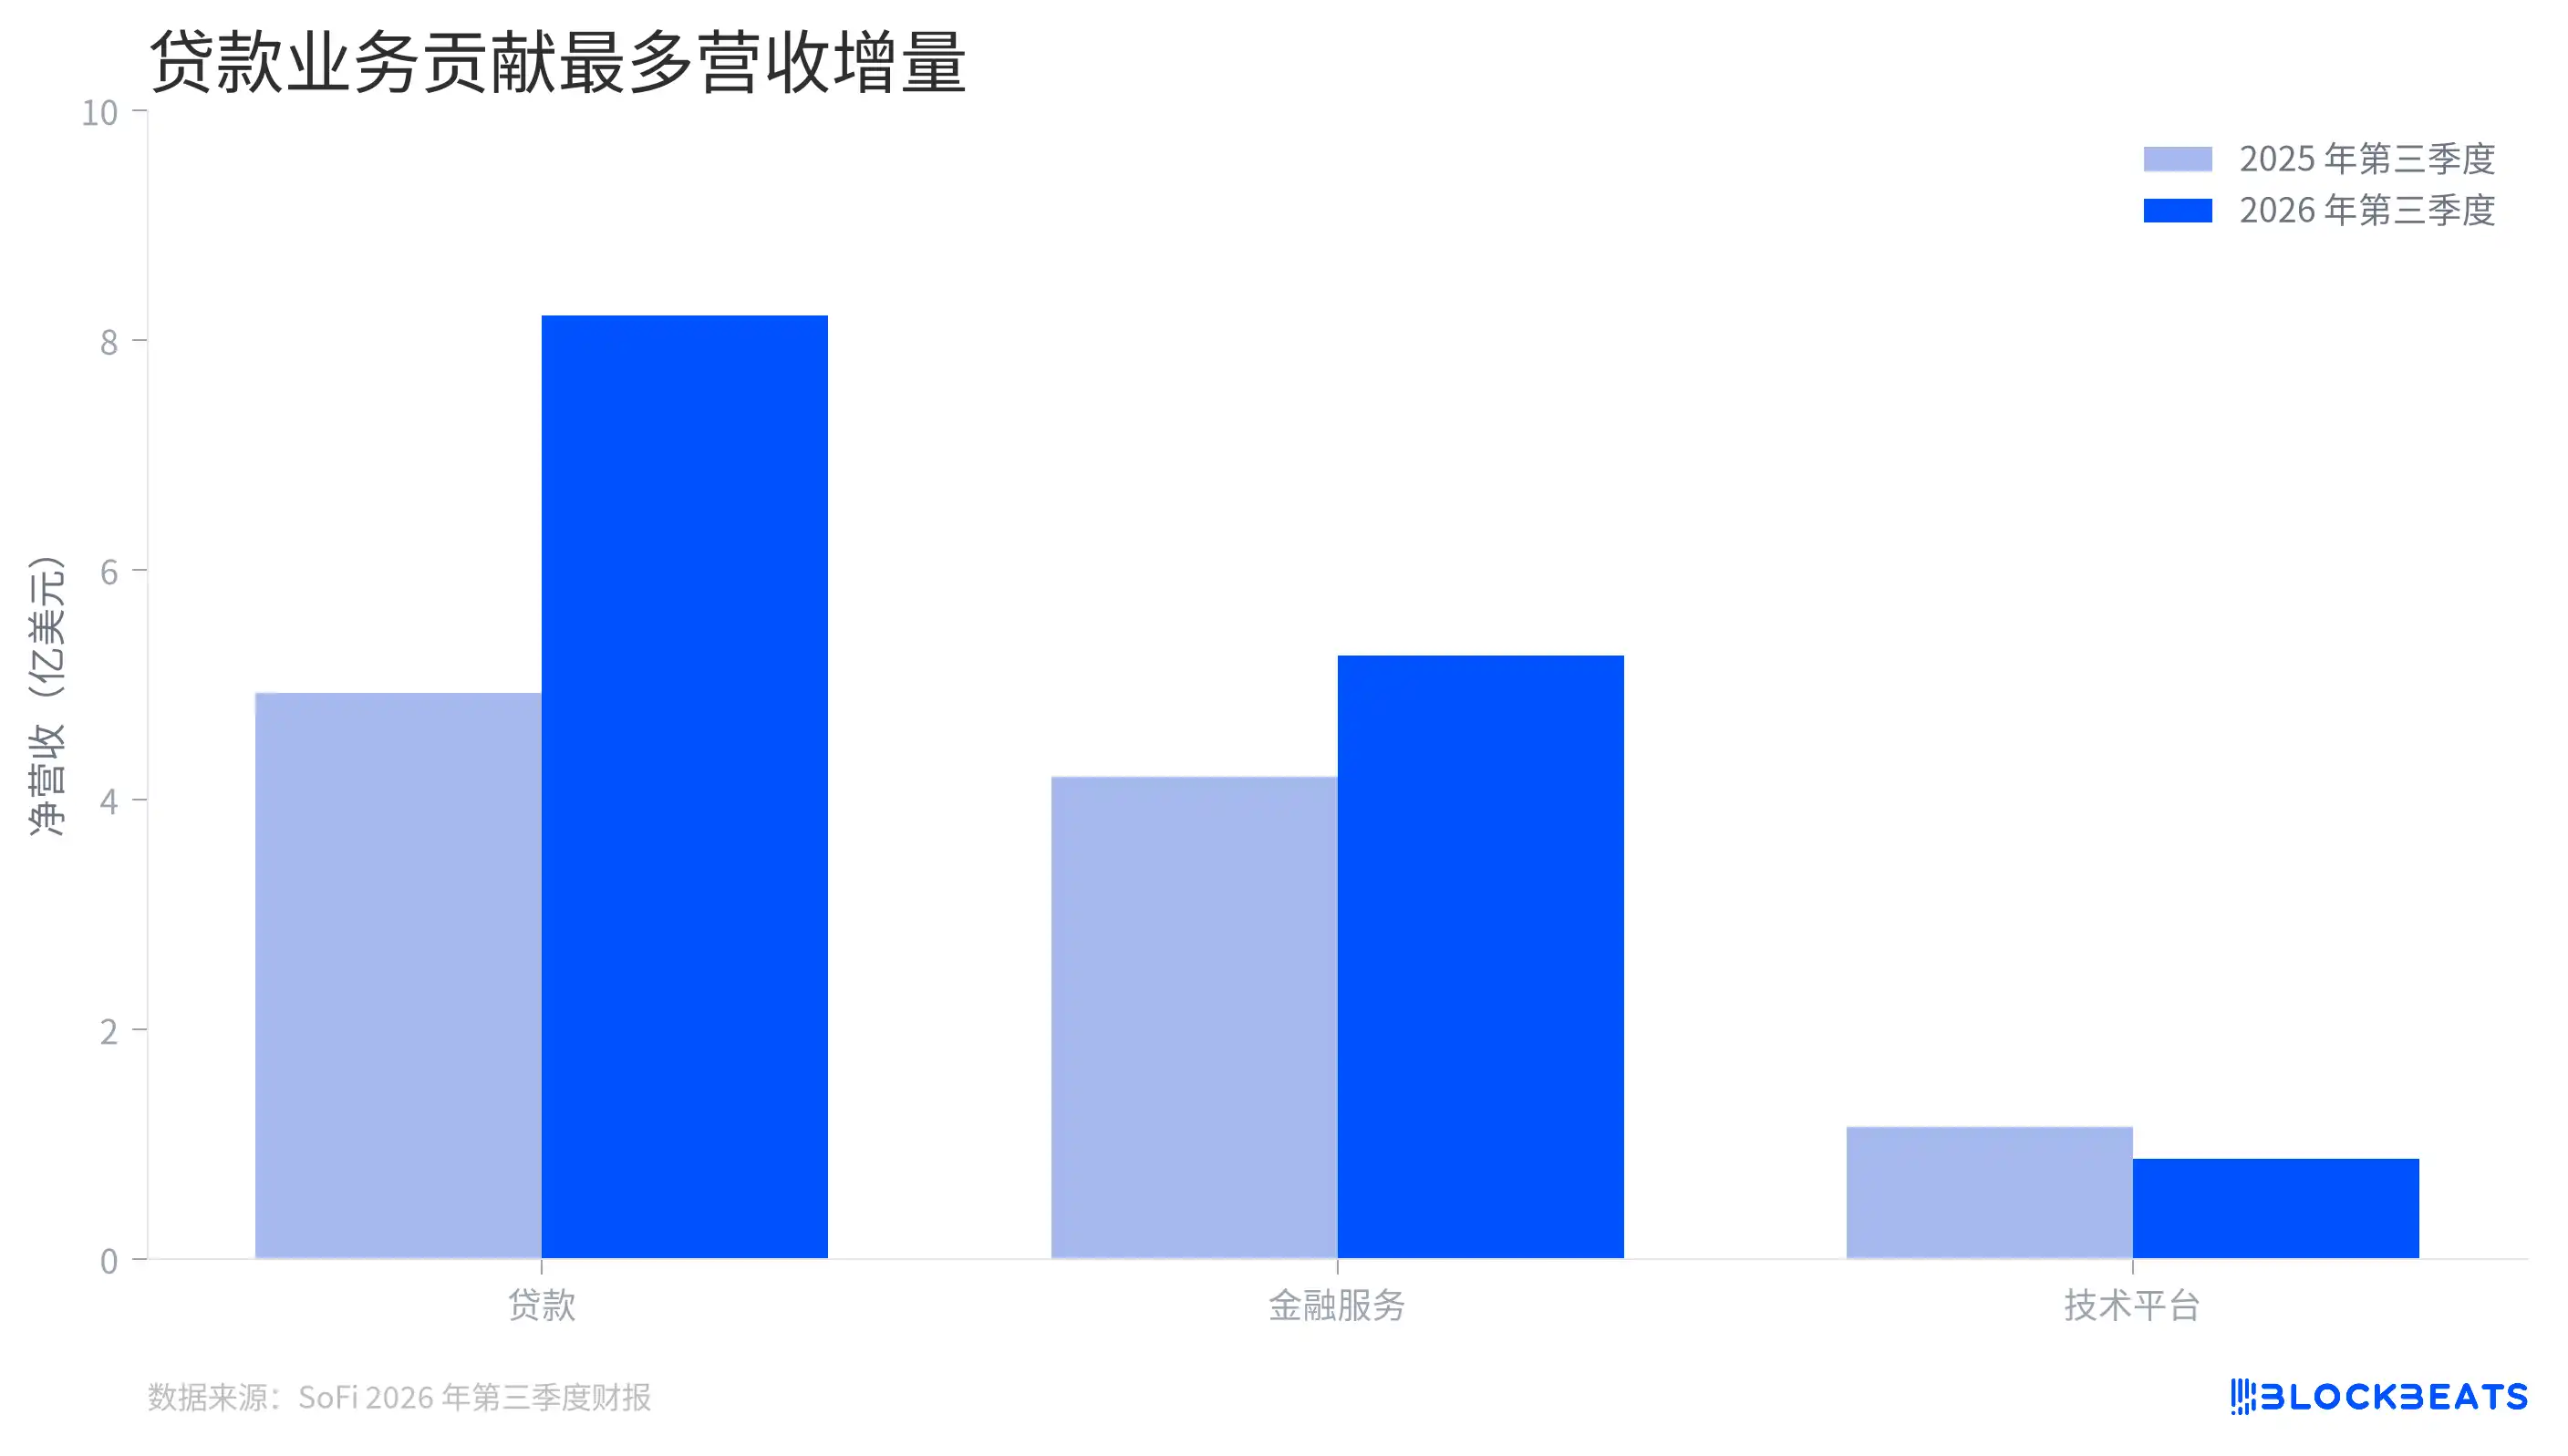
بخش وامدهی بیشترین افزایش درآمد را تأمین کرد
بخش وامدهی بزرگترین منبع رشد این فصل بود. درآمد خالص این بخش نسبت به دوره مشابه سال گذشته حدود ۳۲۸ میلیون دلار افزایش یافت که این رقم بیشتر از تغییرات دو بخش دیگر است. گسترش اعطای وام شخصی، درآمد سودی و عوارض اعطای وام را افزایش داد.
این رشد همچنین نحوه درک شرکت سوفی را تغییر میدهد. وقتی کاربران اپلیکیشن را باز میکنند، مجموعهای از ابزارهای مالی میبینند، اما رشد درآمد شرکت همچنان به تقاضای وام، قیمتگذاری وام و هزینههای تأمین مالی وابسته است. ورود به محصولات بیشتر لزوماً به معنای فرار درآمد از چرخه وامدهی نیست.
بخش خدمات مالی نیز در حال رشد است. این بخش شامل سپردهگذاری، سرمایهگذاری و سایر کسبوکارها و همچنین کسبوکار پلتفرم وام است که وامگیرندگان را برای طرفهای ثالث یا خدمات اعطای وام را ارائه میکند. درآمد حاصل از این بخش در بخش خدمات مالی ثبت میشود؛ بنابراین در نظر گرفتن «خدمات مالی» بهعنوان درآمدی کاملاً مستقل از بازار وام، حضور بخش وامدهی را نیز دستکم میگیرد.
در روششناسی دادههای بخشی جزئی نیز وجود دارد. نمودار درآمد خالص افشاشده شرکت برای هر بخش را نشان میدهد. اما تراکنشهای بینبخشی و حذفهای مربوطه وجود دارد؛ بنابراین نمیتوان مقادیر نمودار را صرفاً جمع کرد و بهصورت مستقیم بهعنوان درآمد تلفیقی در نظر گرفت.
پلتفرم فناوری مسیر متفاوتی را طی کرد. بر اساس گزارش مالی، درآمد این بخش ۲۴٪ نسبت به سال گذشته کاهش یافت که عمدتاً به دلیل خروج یک مشتری بزرگ در دوره مقایسهای بود. شرکت اعلام کرد که در غیاب تأثیر این مشتری، درآمد بخش ۱۸٪ رشد کرده است. این دو رقم به سؤالات متفاوتی پاسخ میدهند: اولی تغییر واقعی درآمد گزارششده است و دومی برای مشاهده روند رشد بخش باقیمانده بهکار میرود.
چرا سپردهگذاری برای رشد وام مهم است؟
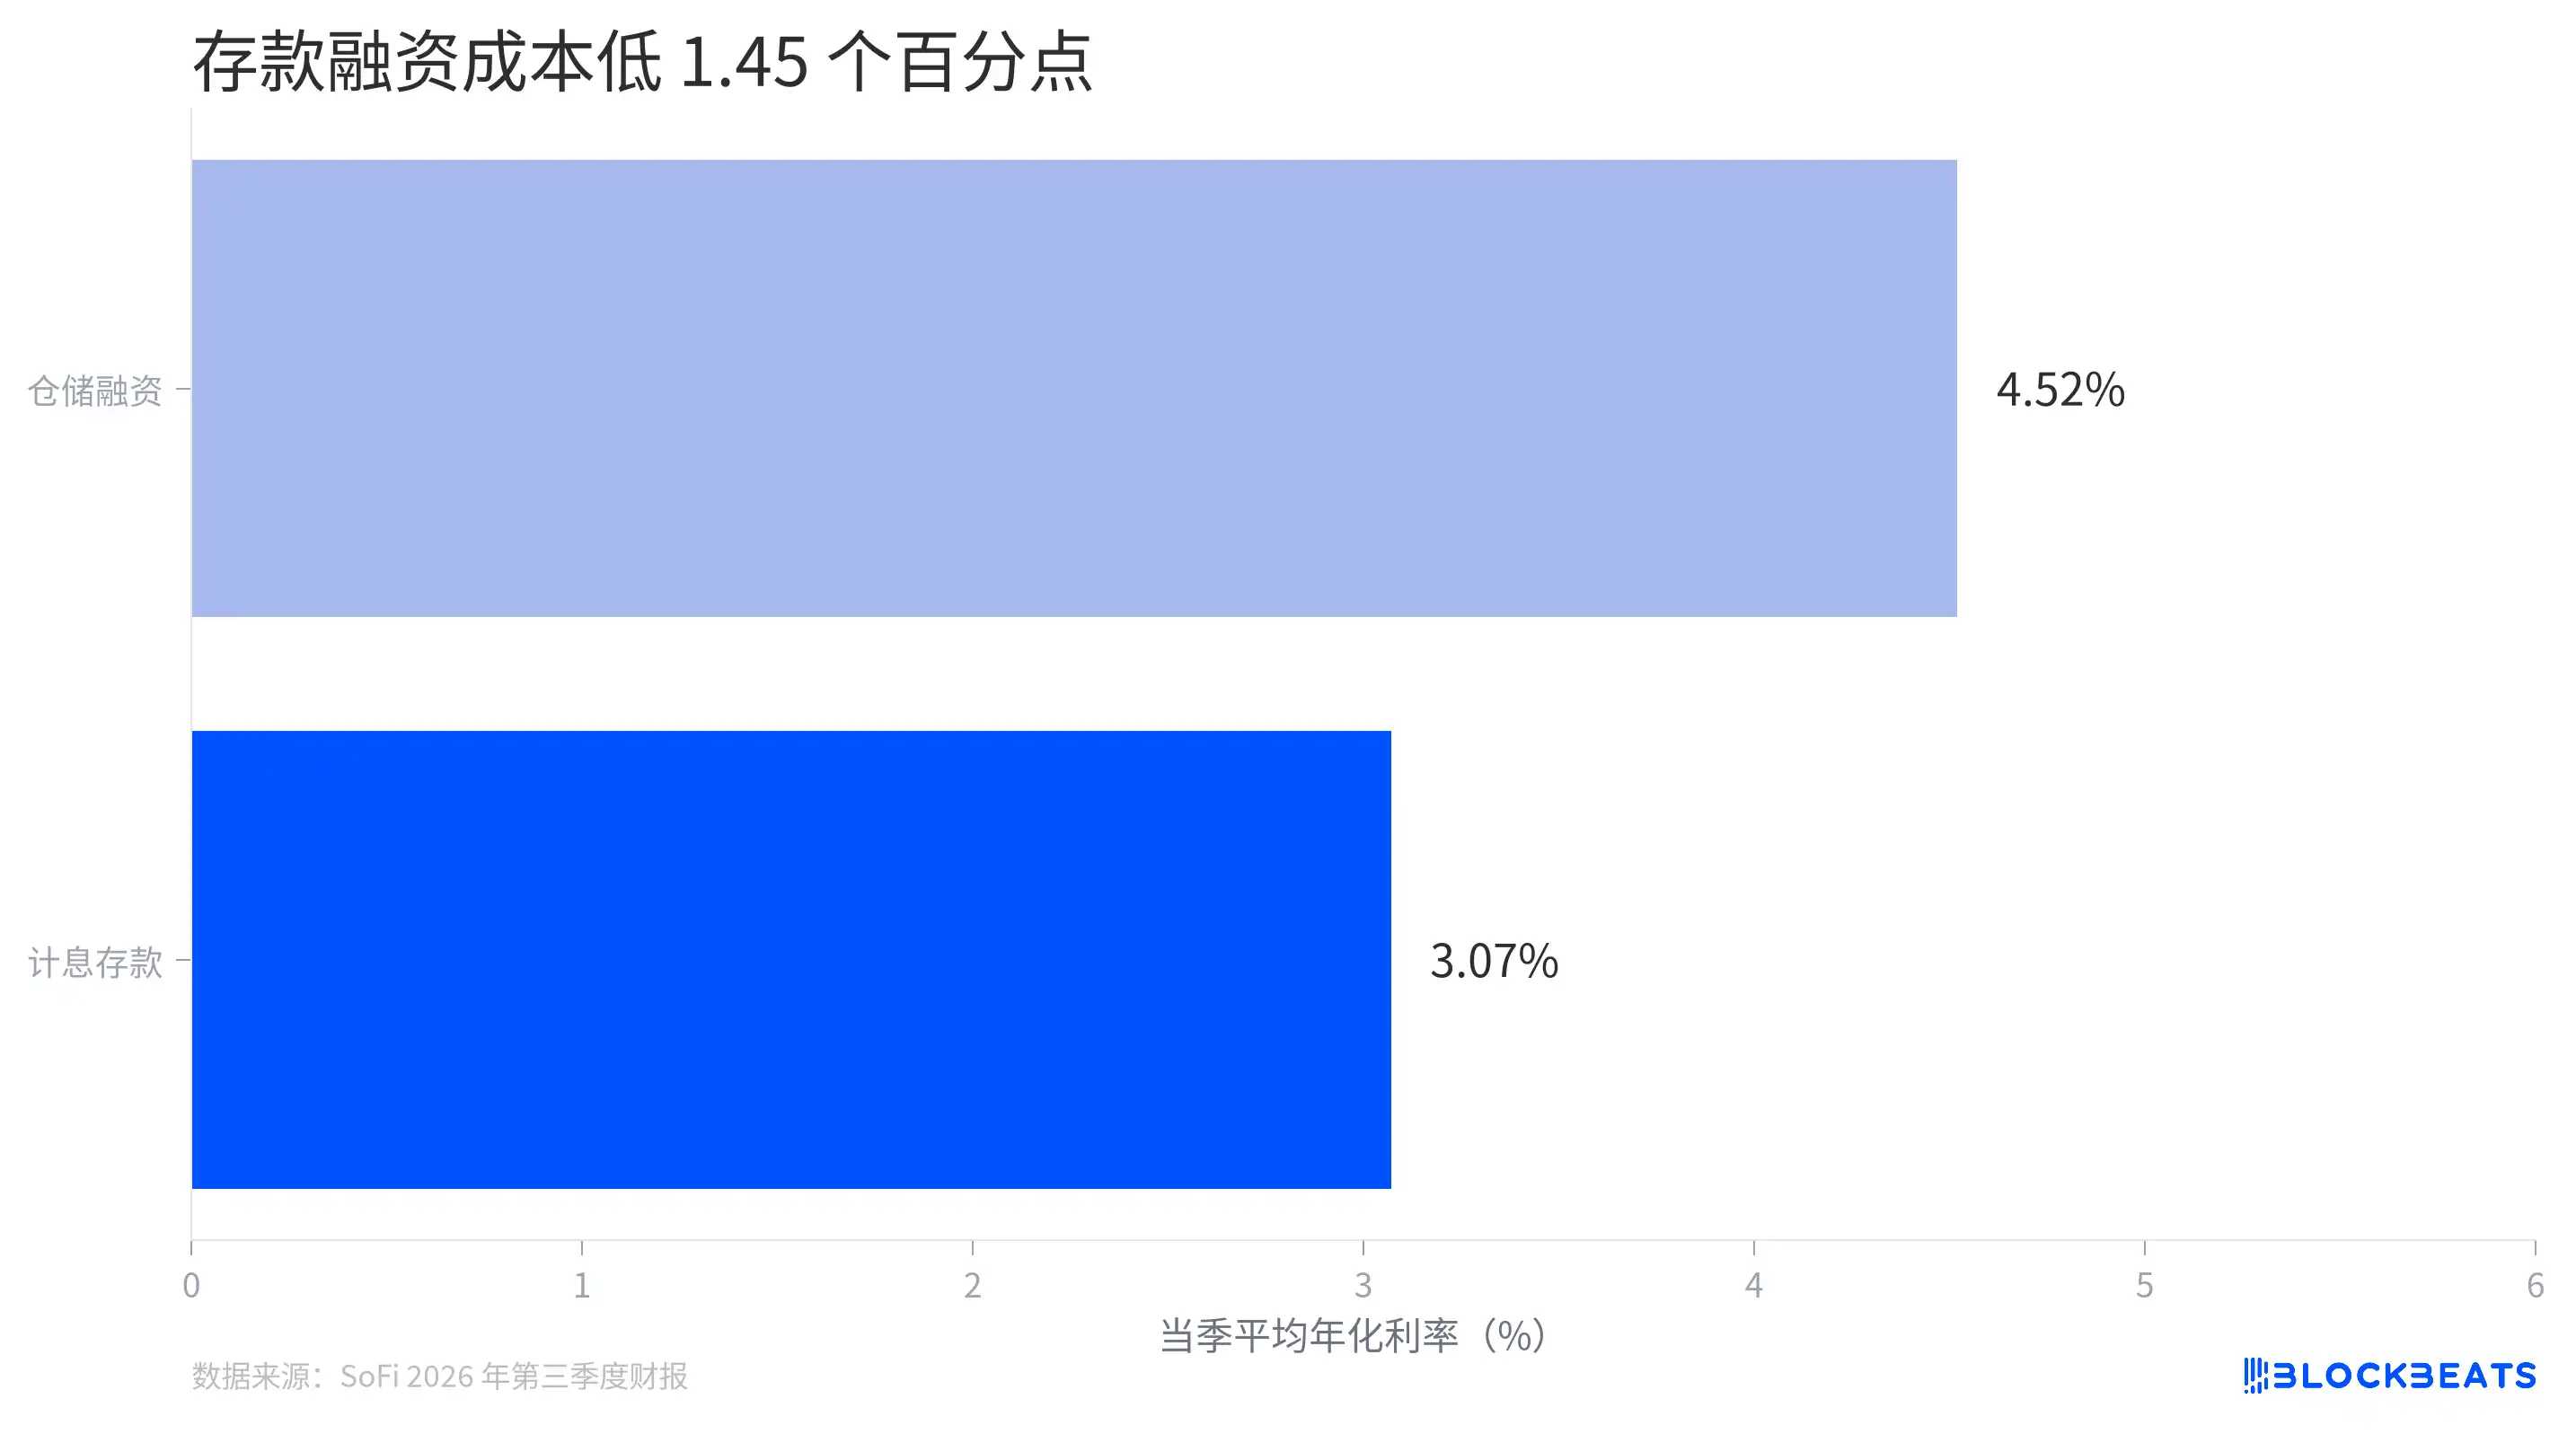
میانگین هزینه سپردهگذاری و تأمین مالی انباری
تأمین وام نیازمند منابع مالی است. سوفی میتواند از سپردهها یا سایر روشهایی مانند تأمین مالی انباری استفاده کند. تأمین مالی انباری را میتوان تأمین مالی تضمینشده با داراییهای وام در نظر گرفت که معمولاً برای پشتیبانی از عملیات وامدهی قبل از فروش یا اوراقبندی وام بهکار میرود.
بر اساس گزارش مالی، میانگین هزینه سالانه سپردههای سوددار در سهماهه سوم ۳٫۰۷٪ و هزینه تأمین مالی انباری ۴٫۵۲٪ بود. در شرایط یکسان، برای هر ۱۰۰ دلار منبع مالی، تفاوت سالانه هزینه سود بین این دو روش حدود ۱٫۴۵ دلار است.
با تکثیر این تفاوت در مقیاس عظیم تأمین مالی، گزارش مالی شرکت برآورد دیگری ارائه میکند. سوفی اعلام کرد که تغییر در ترکیب منابع تأمین مالی، صرفهجویی سالانه حدود ۷۴۵ میلیون دلاری در هزینه سود ایجاد کرده است. این مقایسه سالانهشده بر اساس فرضیات شرکت انجام شده و صرفهجویی واقعی نقدی در این سهماهه نیست و نمیتوان آن را مستقیماً به سود سهماهه اضافه کرد.
رشد سپردهگذاری به شرکت فضای بیشتری برای استفاده از این کانال تأمین مالی داده است. در پایان سهماهه سوم، موجودی سپردههای سوفی به ۵۱٫۳ میلیارد دلار رسید که افزایش ۵٫۸ میلیارد دلاری در این سهماهه است. سپردهها پول رایگان نیستند؛ شرکت همچنان باید سود به سپردهگذاران پرداخت کند و مزیت هزینهای نیز با قیمتگذاری سپرده و نرخهای سایر منابع تأمین مالی تغییر میکند.
هزینه تأمین بودجه تنها یک سوی پرتفوی وامهاست؛ سوی دیگر، قابلیت بازپسگیری وامهای اعطاشده است. سُفی اعلام کرد نرخ سالانه تسویه وامهای شخصی ۲٫۲۶ درصد بوده که نسبت به سال گذشته ۳۴ نقطه پایه کاهش یافته است. اما شرکت همچنین تأکید کرد که این شاخص تحت تأثیر فروش داراییها، اعطای وامهای جدید و فروش وامهای معطل قرار میگیرد. تغییرات در مجموعه وامها صورتمخرج یا مخرج را تغییر میدهد و نمیتوان تنها از کاهش نرخ تسویه وامها نتیجهگیری کرد که ریسک اعتباری نیز بههمان اندازه کاهش یافته است.
افزایش تعداد کاربران لزوماً به معنای افزایش درآمد است؟
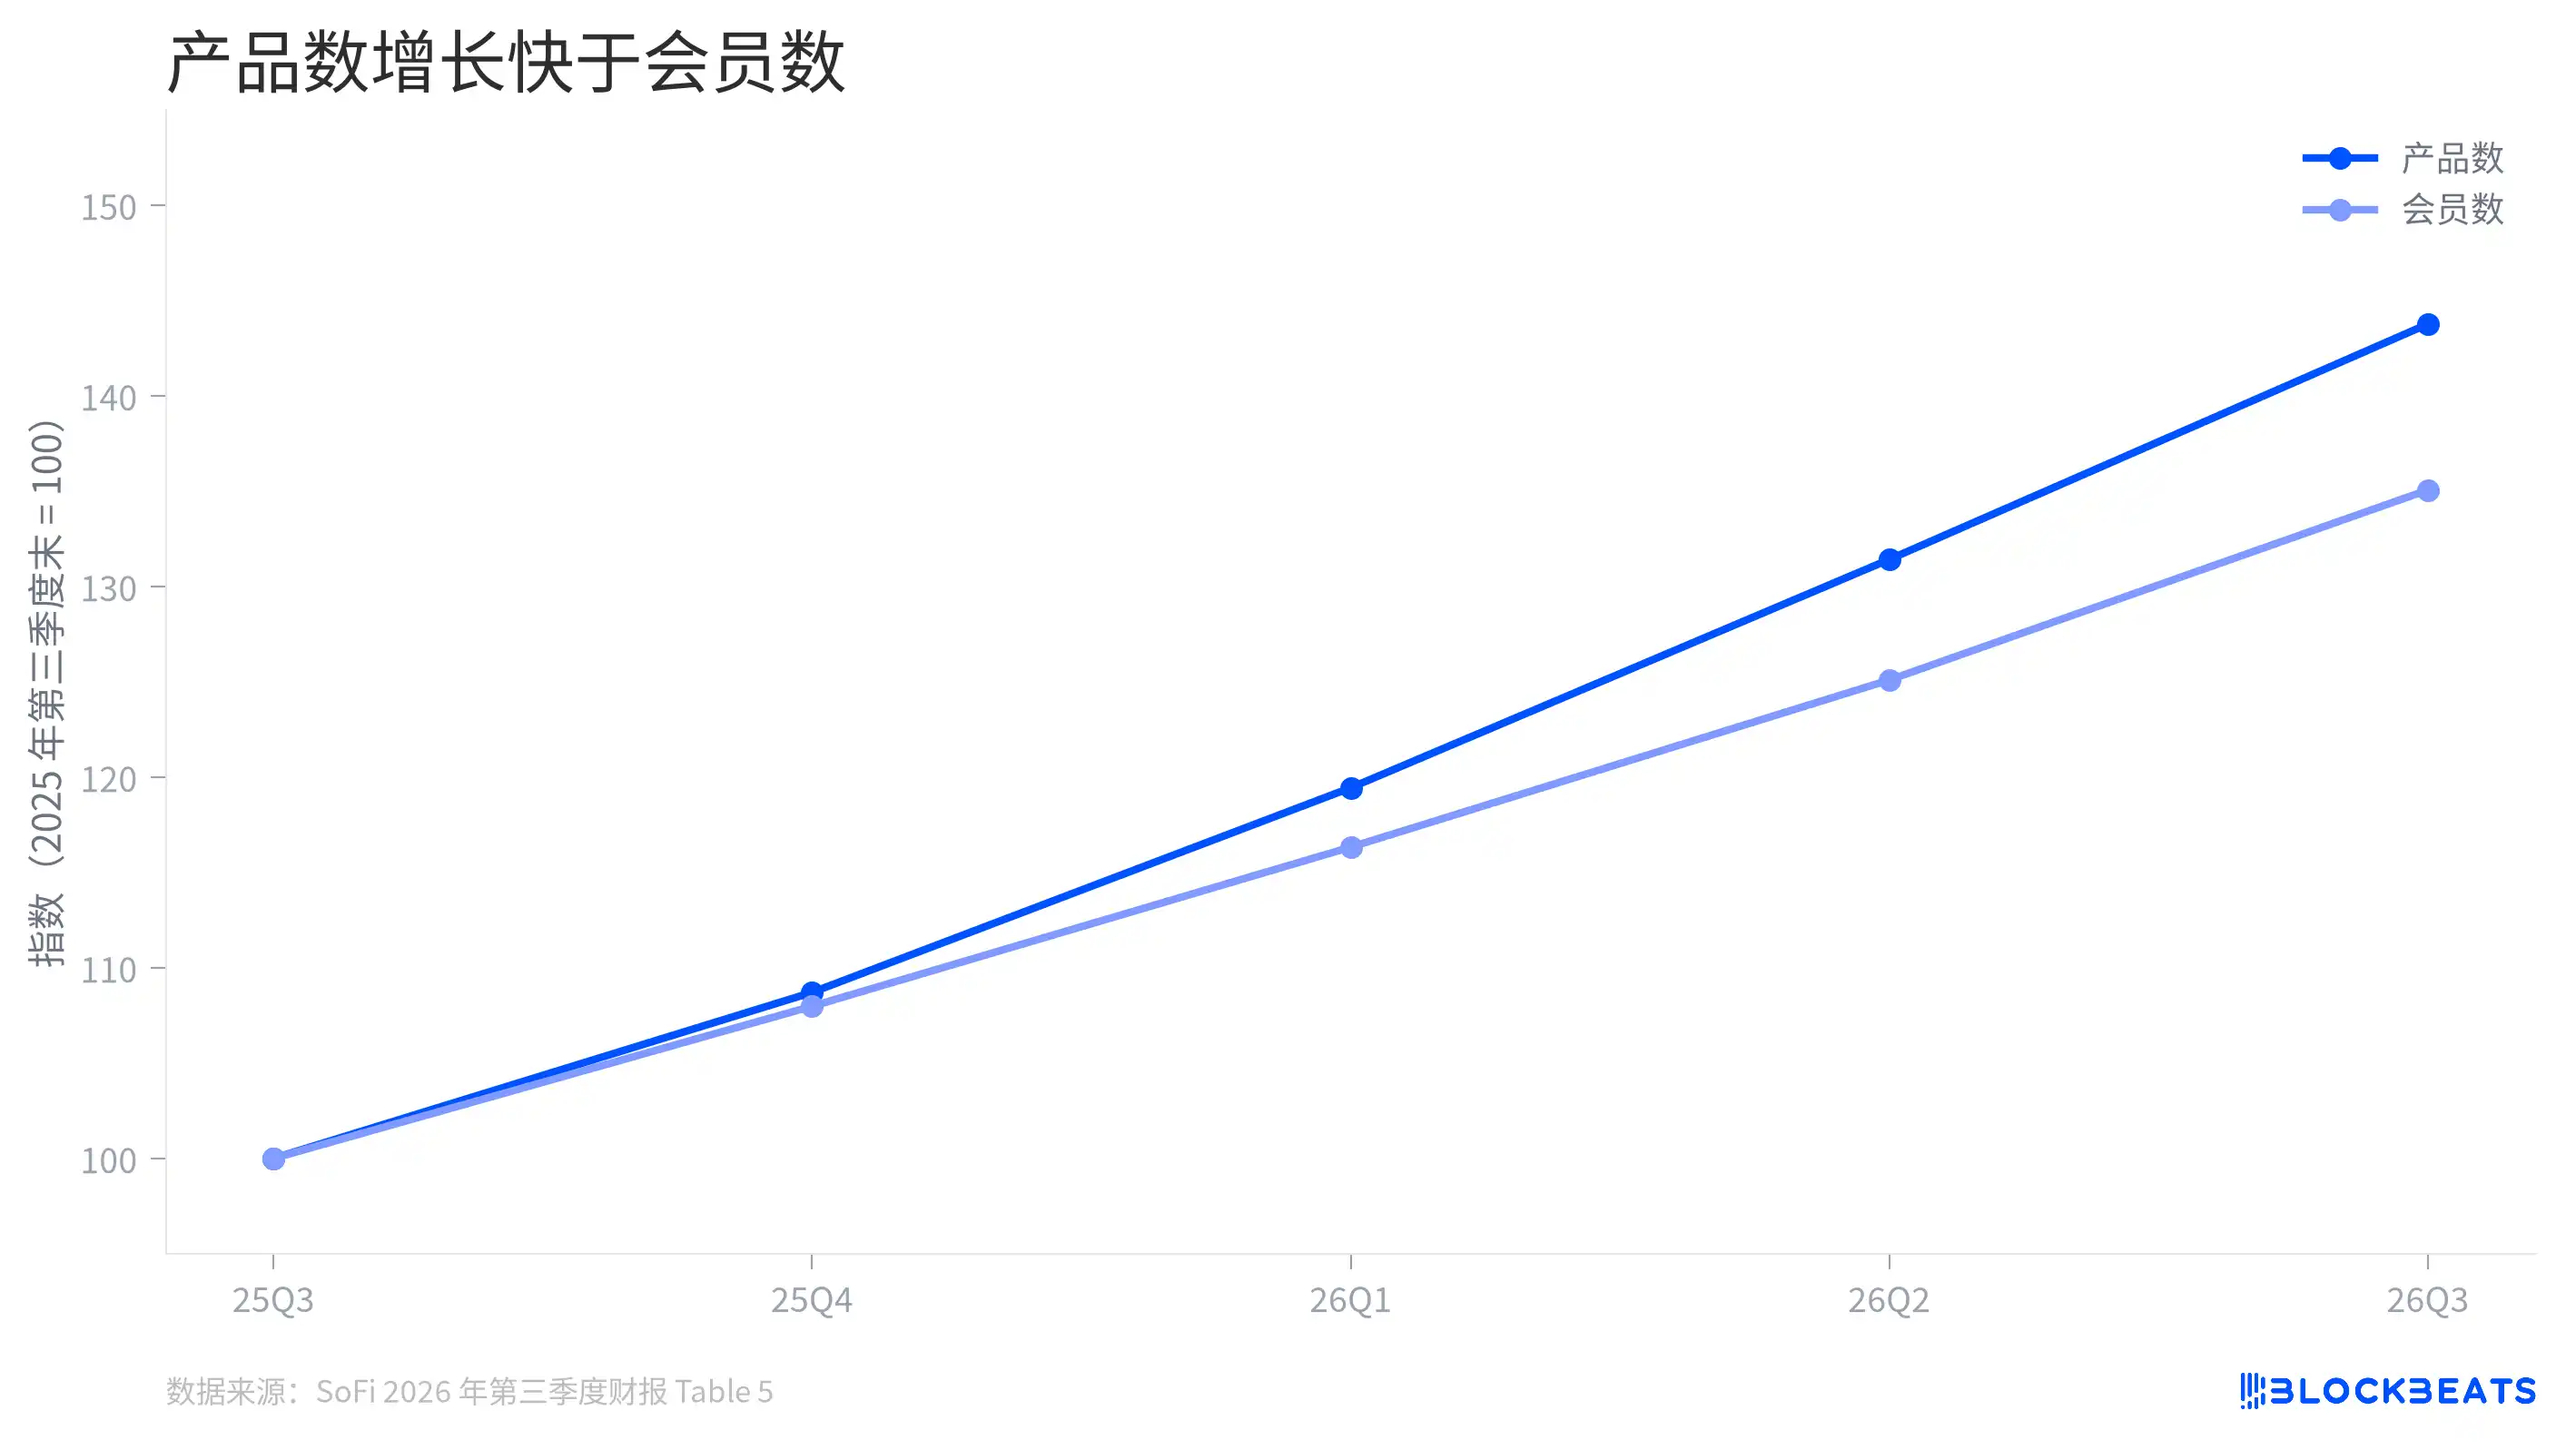
رشد محصولات و اعضا
مقیاس اعضا و محصولات سُفی هر دو در حال گسترش است، اما رشد تعداد محصولات سریعتر بوده است. با در نظر گرفتن پایان سهماهه سوم سال گذشته به عنوان ۱۰۰، تا پایان سهماهه سوم امسال شاخص تعداد محصولات به حدود ۱۴۴ و شاخص تعداد اعضا به حدود ۱۳۵ رسیده است.
این بدان معناست که بر اساس ارقام تجمعی افشایشده توسط شرکت، تعداد محصولات به ازای هر عضو افزایش یافته است. اما این شاخص بهتنهایی نمیتواند میزان رشد ناشی از خرید چندگانه محصولات توسط اعضا موجود را مشخص کند و همچنین نمایانگر افزایش فراوانی استفاده از محصولات توسط کاربران فعال نیست. اعضای جدیدی که چندین محصول را خریداری میکنند نیز میتوانند این نسبت را افزایش دهند.
دلیل این امر در تعاریف آماری نهفته است. سُفی افرادی را که حساب باز میکنند، حساب خارجی را به پلتفرم متصل میکنند یا از سرویس نظارت بر امتیاز اعتباری آن استفاده میکنند، بهعنوان اعضا محاسبه میکند و معمولاً پس از تبدیل شدن به عضو، این افراد بهطور دائم در مجموعه اعضا شمارش میشوند. همچنین کل محصولات شامل محصولاتی است که قبلاً انتخاب شدهاند اما ممکن است اکنون مورد استفاده نباشند. این شاخصها به بررسی گستره پوشش پلتفرم کمک میکنند، اما نمایانگر کاربران فعال ماهانه یا محصولات فعال نیستند.
تبدیل درآمد نیز به خود محصولات بستگی دارد. گزارش درآمد نشان میدهد که درآمد به ازای هر محصول در بخش خدمات مالی از ۸۸ دلار در سهماهه قبلی به ۹۰ دلار افزایش یافته است. این نشاندهنده بهبود جزئی در شاخص درآمد افشا شده توسط شرکت است، اما مانند اعضا و کل محصولات، این شاخص نیز باید در کنار ترکیب محصولات و روش محاسبه آن تفسیر شود.
وضعیت کسبوکار ارزهای دیجیتال چگونه است؟
سُفی سرویس سرمایهگذاری در ارزهای دیجیتال خود را در سهماهه چهارم سال ۲۰۲۵ مجدداً راهاندازی کرد. کاربران میتوانند داراییهای دیجیتال را در این پلتفرم خریداری، فروخته و نگهداری کنند و تعداد محصولات ارز دیجیتال تا پایان سهماهه سوم به ۵۰۳۰۰۰ عدد رسید.
عدد اعلامشده درآمد ارز دیجیتال نیازمند تجزیه و تحلیل دقیقتر است. بر اساس گزارش درآمد، درآمد معاملات ارز دیجیتال شرکت در این سهماهه ۱۶۱٫۶ میلیون دلار و هزینههای مربوطه ۱۶۰ میلیون دلار بوده است. تفاضل این دو، درآمد خالص معاملات ارز دیجیتال به مبلغ ۱٫۶۳۳ میلیون دلار را تشکیل میدهد که عمدتاً از کارمزدهای دریافتی برای تسهیل سفارشات خرید و فروش کاربران حاصل شده است.
این مبلغ خالص حدود ۰٫۱۲ درصد از درآمد خالص تجمیعی شرکت در این سهماهه را تشکیل میدهد. این نشان میدهد که درآمد مستقیم اعلامشده از معاملات ارز دیجیتال هنوز کوچک است. اهمیت محصولات ارز دیجیتال برای پلتفرم این است که نقطه ورود سرمایهگذاری برای اعضا موجود ایجاد میکند و میتواند ارتباطی با سپردهها و سایر محصولات سرمایهگذاری ایجاد کند. با این حال، گزارش درآمد درآمدی را که کاربران ارز دیجیتال برای سایر کسبوکارها ایجاد میکنند، جداگانه افشا نکرده است.
پس از پایان سهماهه سوم، سُفی محصول سپرده توکنیزه مصرفکنندهمحور «سُفی ارن» را در اکتبر راهاندازی کرد. دادههای این محصول تنها در گزارش درآمد بعدی قابل مشاهده خواهد بود.