0G سیستم مالی جدیدی به نام «مالی محاسباتی (ComFi)» را راهاندازی میکند که هستهٔ دارایی آن قدرت محاسباتی هوش مصنوعی است
 Tapbit Wire
منبع: 0G
تقریباً تمام داراییهای کمیاب مسیری مشابه را طی میکنند: ابتدا تولید میشوند، سپس قیمتگذاری میشوند و در نهایت مالیسازی میشوند. نفت دارای نفت خام مرجع و بازارهای آتی است، برق دارای قراردادهای پیشخرید است و اکنون محاسبات نیز راهاندازی این مسیر را آغاز کرده است.
امروزه کاربران میتوانند در عرض چند دقیقه یک واحد پردازش گرافیکی (GPU) را اجاره کنند. قیمتهای اجارهٔ GPUهای رایج اکنون شاخص روزانهبهروز بهروزی تشکیل دادهاند و صرافیهای بزرگ جهانی برای راهاندازی قراردادهای آتی محاسبات آماده میشوند. اما در مقایسه با کالاهای بالغی مانند نفت و برق، محاسبات هنوز لایهٔ مالی مستقلی ندارد: مردم میتوانند محاسبات را بخرند یا اجاره کنند، اما نگهداری بلندمدت آن بهعنوان دارایی، کسب بازده از آن یا داشتن حقوق معاملهپذیر برای محاسبات آتی همچنان دشوار است.
این دقیقاً بازاری است که «مالی محاسباتی» میخواهد توصیف کند. در هستهٔ این مفهوم، خود محاسبات به یک دارایی پایه تبدیل میشود. دیفای (مالی غیرمتمرکز) سرمایه را مالیسازی کرد، در حالی که مالی محاسباتی هدف آن مالیسازی یکی از حیاتیترین ابزارهای تولید در عصر هوش مصنوعی — یعنی منابع محاسباتی — است.
استخراج این مسیر را از پیش تأیید کرده است
مالی محاسباتی کاملاً بیسابقه نیست. توسعهٔ بازار استخراج بیتکوین از پیش مرجعی نسبتاً کامل فراهم کرده است.
در روزهای اولیه، قدرت هش تنها در دستگاههای استخراج و مراکز داده وجود داشت: برق وارد میشد، تجهیزات فعال میشدند و پاداشهای بلاک کسب میشد. بعداً، پلتفرمهایی مانند NiceHash بازارهای اجارهٔ قدرت هش را راهاندازی کردند و به استخراجکنندگان اجازه دادند قدرت محاسباتی را بفروشند و خریداران قیمت را از طریق حراج عمومی تعیین کنند. اما صرفاً یک بازار معاملاتی کافی نبود، زیرا segu industry هنوز شاخص قیمتی یکپارچهای نداشت.
نقطهٔ عطف واقعی زمانی رخ داد که Luxor شاخص Hashprice را راهاندازی کرد. این شاخص قدرت هش را در دستگاههای مختلف استخراج، هزینههای مختلف برق و شرایط عملیاتی متفاوت به یک معیار استاندارد درآمد تبدیل کرد. پس از آن، قراردادهای پیشخرید حول این معیار ظاهر شدند و در نهایت قراردادهای آتی قدرت هش در صرافیها لیست شدند. امروزه استخراجکنندگان میتوانند درآمد آتی استخراج خود را همانطور که کشاورزان قیمت کالاهای کشاورزی را پوشش میدهند، مدیریت ریسک کنند.
این مسیر را میتوان اینگونه خلاصه کرد: ابتدا بازار فوری، سپس شاخص قیمت و در نهایت مشتقات مالی. بازار محاسبات اکنون این فرآیند را تکرار میکند، اما در مقیاسی بزرگتر.
محاسبات اکنون قیمتی دارد، اما هنوز بازار سرمایهٔ واقعی ندارد
در حال حاضر، بازار فوری محاسبات در واقع بسیار بالغ است. ارائهدهندگان بزرگ خدمات ابری مانند AWS و Google Cloud محاسبات درخواستی و پیشپرداختی ارائه میدهند، پلتفرمهایی مانند Vast.ai و RunPod GPUها را بهصورت ساعتی اجاره میکنند و شبکههای غیرمتمرکزی مانند Akash، Render و io.net این مدلها را روی زنجیرهٔ بلوکی پیادهسازی کردهاند.
به عبارت دیگر، محاسبات فاقد مکانهای معاملاتی نیست. آنچه واقعاً کمبود دارد، زیرساختهای مالی ساختهشده بر پایهٔ بازار فوری است.
این تحول از حالا آغاز شده است. شاخصهای روزانهٔ قیمت اجارهٔ GPUهای رایج اکنون در بازار وجود دارند و برخی از دادهها حتی به ترمینالهای مالی تغذیه میشوند؛ منحنیهای قیمت پیشخرید در حال شکلگیری هستند و صرافیهای بزرگ اعلام کردهاند که قراردادهای آتی محاسبات با تسویه نقدی را راهاندازی خواهند کرد. در همین حال، خریداران و فروشندگان بزرگ با توافقهای خارج از صرافی قیمتهای محاسبات آتی را ثابت میکنند.
مالی سنتی بهتدریج محاسبات را بهعنوان یک کالای قابل معامله در نظر میگیرد.
اما اگر دیدگاه خود را به کاربران نهایی که واقعاً محاسبات مصرف میکنند بازگردانیم، وضعیت کاملاً متفاوت است. رایجترین شکل امروزی، اعتبارهای خدمات ابری یا نقاط پیشپرداخت است. این اعتبارها معمولاً غیرقابل انتقال هستند، ویژگیهای حق مالکیت ندارند و حتی ممکن است منقضی شوند. حتی اگر کاربری یک GPU اجاره کند، پس از پایان دورهٔ اجاره، هیچ داراییای باقی نمیماند که بتوان آن را نگهداری کرد.
این بزرگترین شکاف موجود در بازار محاسبات امروز است: لایهٔ قیمتگذاری از پیش در حال تأسیس شدن است، اما لایهٔ سرمایهای هنوز وجود ندارد.
اجزای تشکیلدهندهٔ مالیسازی محاسبات چه میتوانند باشند؟
اولاً، مالیسازی محاسبات به سهام شرکتهای تولیدکنندهٔ تراشه، صندوقهای املاک مرکز داده یا صرفاً بازار اجارهٔ واحدپردازشگرهای گرافیکی (GPU) مربوط نیست. بلکه بر این تأکید دارد که سرمایهگذاران بهصورت مستقیم به حقوق مرتبط با خودِ محاسبات دسترسی داشته باشند، نه اینکه تنها از طریق شرکتی که محاسبات را میفروشد، در معرض غیرمستقیم آن قرار گیرند.
اولین مفهوم کلیدی «بازده محاسباتی» است. بازدههای سنتی سهامگذاری معمولاً بهصورت توکن یا سود هستند، اما منطق بازده محاسباتی این است: کاربران سرمایه اختصاص میدهند و در نهایت منابع محاسباتی قابلاستفادهای دریافت میکنند. اینگونه، محاسبات دیگر صرفاً یک هزینه نیست، بلکه میتواند به بازدهی پیوسته در ترازنامه تبدیل شود.
این امر بهویژه برای عاملهای هوش مصنوعی (AI Agents) حائز اهمیت است. در آینده، یک عامل ممکن است داراییهای خاصی را خودش نگهداری کند و بهطور مداوم منابع استنتاج لازم برای ادامهٔ عملیات خود را تأمین کند. زمانی که محاسبات بتوانند جریان نقدی پایداری ایجاد کنند، ارزشگذاری میشوند؛ و زمانی که ارزشگذاری شدند، پایهای برای معامله و مالیسازی بیشتر فراهم میشود.
دومین مفهوم «ادعاهای محاسباتی» است. این ادعاهای قابل انتقال، حق استفادهٔ آینده از محاسبات را نشان میدهند. کاربران میتوانند در زمان قیمت پایین محاسبات خریداری کنند، در زمان افزایش تقاضا بفروشند یا از آن بهعنوان وثیقه برای وامگیری استفاده کنند. در این مرحله، بازار واقعاً دیگر فقط شرکتهایی مانند انویدیا، ارائهدهندگان ابری یا مراکز داده را ارزشگذاری نمیکند، بلکه خودِ محاسبات را ارزشگذاری میکند.
جهت سوم، اقتصاد هوش مصنوعی خودتأمینکننده است. امروزه هزینههای استنتاج اکثر محصولات هوش مصنوعی در نهایت از بودجههای شرکتی یا سرمایهگذاریهای خطرپذیر تأمین میشود، اما در آینده یک سرویس هوش مصنوعی میتواند بخشی از درآمد خود را مستقیماً برای خرید مرحلهٔ بعدی محاسبات اختصاص دهد. این سرویس دیگر به تأمین مداوم سرمایهٔ خارجی وابسته نخواهد بود، بلکه از درآمد کسبوکار خود برای پرداخت هزینههای استنتاج استفاده میکند.
برای عاملها، این تغییر بسیار حیاتی است. عاملی که نتواند هزینههای استنتاج خود را تأمین کند، بیشتر شبیه یک محصول آزمایشی است؛ درحالیکه عاملی که بتواند درآمد کسب کند و هزینههای عملیاتی خود را پرداخت کند، تنها در آغاز راه رسیدن به موجودیت اقتصادی مستقل قرار دارد.
با این حال، پیششرط عملکرد این مدل این است که حلقهٔ واقعی درآمد وجود داشته باشد. طرف مقابل هر «حق آیندهٔ محاسباتی» این است که شخص یا نهادی تعهد تحویل آن را بر عهده داشته باشد و تحویل محاسبات خود نیز هزینههای روزانهای را بهدنبال دارد. بنابراین، پرسشهایی که واقعاً نیاز به پاسخ دارند عبارتند از: چه کسی مسئول تأمین محاسبات است؟ چه کسی واقعاً هزینهٔ استنتاج را پرداخت میکند؟ اگر درآمد برای پوشش هزینهها کافی نباشد، حقوق محاسباتی چگونه تسویه میشوند؟
اگر پاسخ قابلاطمینانی برای این پرسشها وجود نداشته باشد، داراییهای «محاسباتی» ممکن است در نهایت صرفاً یک سند بدهی بستهبندیشده باشند.
آیا محاسبات میتواند مانند نفت استانداردسازی شود؟
یکی از بزرگترین مشکلات پیشروی مالیسازی محاسبات این است که خودِ محاسبات بسیار غیراستاندارد است.
هرچند کیفیت نفت خام در بشکههای مختلف ممکن است متفاوت باشد، اما بهطور کلی هنوز میتوان آنها را از طریق سیستم قیمتگذاری مبنا معامله کرد. محاسبات بسیار پیچیدهتر است: واحدپردازشگرهای H100 و B200 معادل یکدیگر نیستند، عملکرد یک تراشه در دقتهای محاسباتی مختلف متفاوت است و بارهای کاری واقعی هوش مصنوعی نیز تحت تأثیر عواملی مانند حافظهٔ VRAM، شبکه و کارایی ارتباطی قرار میگیرند.
آنچه مشکلتر است، تکرار سریع تراشههاست. واحدپردازشگر پرچمدار امروز ممکن است چند سال بعد تنها یک محصول میانرده باشد. اگر دارایی پایه مدام در حال تغییر باشد، قراردادهای مالی باید از چه استاندارد تسویهای استفاده کنند؟
اما بازار استخراج در واقع پاسخی به این پرسش مشابه داده است. ماشینهای استخراج بیتکوین نیز از نسلهای مختلف و با ساختارهای مختلف مصرف انرژی و هزینه تولید هستند. قیمت هش (Hashprice) تلاشی برای یکسانسازی کامل تمام ماشینهای استخراج ندارد، بلکه یک معیار مرجع متحد ایجاد میکند و سپس اجازه میدهد سختافزارهای مختلف حول این مبنا تخفیف یا افزایش قیمت داشته باشند.
بازارهای مالی از دیرباز بهصورت مشابهی با کالاهای غیراستاندارد رفتار کردهاند. برای مثال، نفت خام با درجات مختلف یا برق تولیدشده در مناطق مختلف، در نهایت میتوانند حول یک مبنا، سیستم قیمتگذاری واحدی ایجاد کنند.
محاسبات نیز احتمالاً به سمت ساختاری مشابه حرکت خواهد کرد: انتخاب یک واحدپردازشگر مرجع یا واحد محاسباتی استاندارد، ایجاد یک مبنا برای تسویه و سپس اجازه دادن به معاملهٔ انواع مختلف سختافزار حول آن مبنا. زیرساخت واقعاً ارزشمند ممکن است اثبات این نباشد که تمام واحدپردازشگرها یکساناند، بلکه ایجاد سیستمی از تخفیفها، افزایشقیمتها و اختلاف قیمت (Basis) باشد که بازار آن را بپذیرد.
چرا همیناکنون؟
دلیل مستقیمتر این است که هوش مصنوعی محاسبات را بهتدریج شبیه یک کالای کمیاب میکند. تقاضا بهسرعت رشد میکند، گسترش عرضه نیازمند سرمایهگذاریهای کلان است و قیمتها بهوضوح نوسان دارند. از تجربهٔ تاریخی میدانیم که چنین داراییهایی در نهایت تمایل دارند بازارهای مالی خود را توسعه دهند.
آنچه صنعت رمزارز در آن برجسته است، دقیقاً زیرساختهای لازم برای این سیستم است: حقوق برنامهپذیر، وثیقههای شفاف و بازارهای باز.
مهمتر از همه، عاملهای هوش مصنوعی ممکن است طبیعیترین کاربران مالیسازی محاسبات باشند. یک عامل نیازی به دفتر کار ندارد و نیز کارمندان سنتی استخدام نمیکند. هزینهٔ اصلی آن استنتاج است. برای یک عامل، محاسبات همزمان معادل حقوق کارگران، اجارهٔ فضا و مواد اولیه است.
بنابراین، اقتصادی که واقعاً از عاملها (Agentها) تشکیل شده، بهطور بلندمدت نمیتواند بر کارتهای اعتباری شرکتی و صورتحسابهای ماهانه خدمات ابری متکی باشد. این اقتصاد به دارایی محاسباتی نیاز دارد که بتوان آن را مستقیماً در اختیار داشت، کسب کرد و خرج کرد.
از این منظر، بازار محاسبات احتمالاً قبلاً وارد مرحله میانی راه تبدیل به یک بازار مالی شده است. بازارهای فوری از پیش وجود دارند، معیارهای قیمتگذاری در حال شکلگیری هستند و صرافیها در حال بررسی این حوزهاند.
سیستم ۰G چگونه این ساختار را درک میکند؟
۰G خود را در لایه پایه این سیستم مالی محاسباتی جای داده و دو محصول مرتبط را راهاندازی کرده است.
آسند (Ascend) محصول استیکینگ سیال اکوسیستم ۰G است. پس از استیک کردن توکن ۰G توسط کاربران، آنها توکن a0G دریافت میکنند که امکان مشارکت پیوسته در DeFi را فراهم میسازد، در عین حفظ بازدهی استیکینگ؛ a0G همچنین پایهای برای ضرب توکنهای مرتبط با محاسبات در مراحل بعدی است.
هوش مصنوعی بینهایت (iAI)، که قرار است در ۲۹ سپتامبر راهاندازی شود، بهعنوان دارایی دیجیتالی مرتبط با قدرت محاسباتی تعریف شده است. کاربران میتوانند با استفاده از a0G، iAI را ضرب کنند و با استیک کردن iAIهای واجد شرایط، اعتبارهای محاسباتی برای استفاده در محصولات اکوسیستم مانند رایانه خصوصی ۰G و اپلیکیشن ۰G دریافت نمایند. طبق طراحی اولیه، استیکرهای واجد شرایط iAI هر روز مقدار مشخصی اعتبار محاسباتی معادل ارزش استفاده دریافت میکنند که مشروط به شرایط محصول است.
این فرآیند را میتوان بهصورت خلاصه اینگونه بیان کرد: استیک کردن ۰G → دریافت a0G → ضرب iAI → استیک iAI → دریافت قدرت محاسباتی → استفاده از هوش مصنوعی.
در چارچوب ۰G، آسند لایه استیکینگ و نقدینگی را تشکیل میدهد، iAI متناظر با حقوق محاسباتی است و اعتبارهای محاسباتی مصرفشده، پیوند بین داراییهای مالی و تقاضای واقعی برای استفاده از هوش مصنوعی را برقرار میکنند.
تأخیر در آزادسازی توکنهای تیم و سرمایهگذاران اولیه به مدت یک سال
علاوه بر پیشرفتهای سطح محصول، بنیاد ۰G نیز زمانبندی آزادسازی توکنهای تیم و سرمایهگذاران اولیه را تعدیل کرده است. این دو دسته توکن در مجموع ۴۴٪ از عرضه کل را تشکیل میدهند و تاریخ اولین آزادسازی از ۲۲ اکتبر ۲۰۲۶ به ۲۲ اکتبر ۲۰۲۷ موکول شده است. آزادسازیهای بعدی نیز بهصورت خطی و ماهانه ادامه خواهد یافت و تا سپتامبر ۲۰۲۹ به پایان میرسد؛ مجموع کل تخصیصشده بدون تغییر باقی میماند.
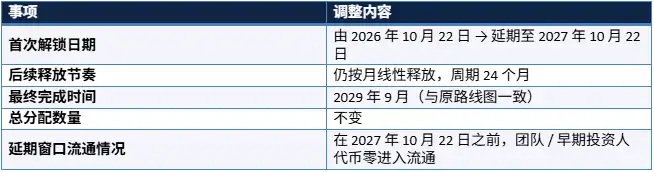
این بدان معناست که این بخش از توکنها پیش از ۲۲ اکتبر ۲۰۲۷ وارد گردش نخواهند شد. این تعدیل سرعت عرضه در گردش در بازه کوتاهمدت تا میانمدت را تغییر میدهد، نه کل عرضه یا نقطه پایانی نهایی آزادسازی.
قدرت محاسباتی ممکن است در حال تبدیل شدن به یک اصل مالی جدید باشد
در گذشته، مفاهیمی مانند «سختافزار توکنشده» و «اعتبار پشتیبانشده از GPU» در بازار ظاهر شدهاند، اما این موارد بیشتر توصیفکننده محصولات منفرد هستند تا یک بازار کامل.
آنچه «مالیسازی محاسبات» نامیده میشود، تلاشی برای ارائه دستهبندی گستردهتری است: قدرت محاسباتی دیگر تنها یک آیتم هزینهای برای شرکتهای هوش مصنوعی نیست، بلکه امکان تبدیل شدن به یک دارایی مستقل را نیز دارد.
اگر معاملات فوری، معیارهای قیمتگذاری، حقوق محاسباتی، محصولات بازدهی و ابزارهای مشتقه در نهایت بههم متصل شوند، بازار محاسبات ممکن است بهتدریج سیستمی مالی مشابه بازار انرژی و کالاها را شکل دهد.
این بازار هنوز بسیار اولیه است. مسائل کلیدی متعددی از جمله استانداردسازی، مسئولیت تحویل، ریسک اعتباری، نقدینگی و مقررات هنوز از حل شدن فاصله دارند.
اما حداقل یک نکته هر روز روشنتر میشود: با گسترش هوش مصنوعی از صنعت نرمافزار به زیرساخت اقتصادی جدید، قدرت محاسباتی نیز بهتدریج از یک منبع فنی به داراییای تبدیل میشود که نیازمند قیمتگذاری، تأمین مالی و مدیریت ریسک است.