مورگان استنلی: طلا در سطح ۴۰۰۰ دلار حمایت قوی یافته است؛ افزایش بیشتر بازدهی لزوماً برای طلا نزولی نیست
 Tapbit Wire
نکات کلیدی
· طلا در مقایسه با زمینه ماکرویی خود عملکرد بهتری داشته است: رابطه بین طلا و بازدهی واقعی از مارس تا جولای، قیمت طلا را زیر ۳۰۰۰ دلار در اونس پیشبینی میکرد که حدود ۲۸٪ پایینتر از سطح فعلی است.
· از اینجا به بعد، هر کاهشی در بازدهی واقعی برای طلا مثبت خواهد بود و هزینه نگهداری آن را کاهش داده و جریان سرمایهگذاری را تشویق میکند.
· اما افزایش بازدهی لزوماً به معنای کاهش قیمت طلا نیست — اگر این افزایش ناشی از نگرانیها درباره پایداری مالی دولت و ریسکهای حاکمیتی باشد، طلا را تقویت میکند.
· کاهش قیمت نفت طلا را پشتیبانی میکند، اما اگر افزایش بیشتر قیمت نفت نگرانیهای رشد و استاگفلیشن را تشدید کند، طلا نیز احتمالاً ثابت باقی میماند.
۱. طلا عملکردی بهتر از زمینه ماکرویی خود داشته است
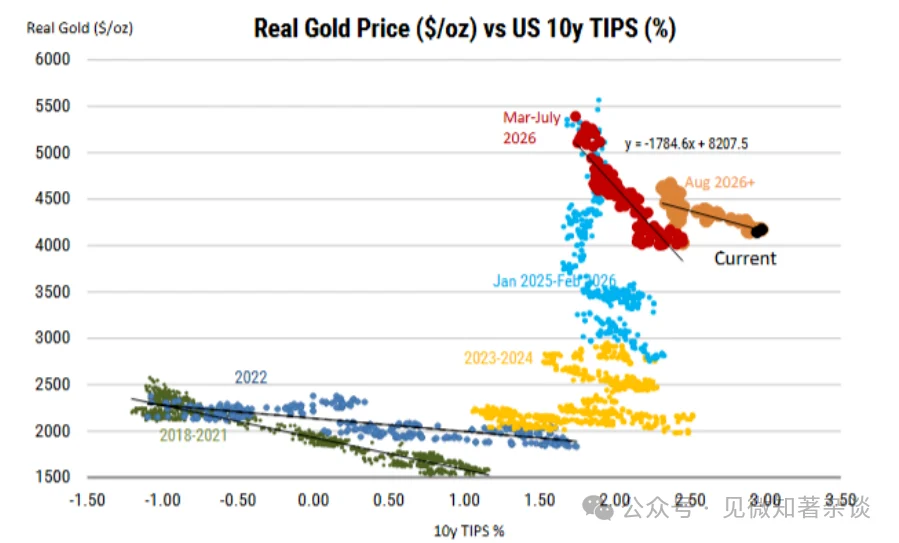
علیرغم افزایش اخیر نرخهای فدرال رزرو، تقویت دلار و افزایش بازدهی بلندمدت اوراق قرضه جهانی، طلا تنها ۱۰٪ از اوج آگوست کاسته و همچنان بالای ۴۰۰۰ دلار در اونس باقی مانده است.
در مقابل، اگر رابطه بین طلا و بازدهی واقعی مشاهدهشده از مارس تا جولای حفظ میشد، قیمت طلا قبلاً زیر ۳۰۰۰ دلار در اونس افت کرده بود که ۲۸٪ پایینتر از سطح فعلی است.
[شکل ۱: طلا بهطور فزایندهای در برابر موانع ماکرویی مقاومت میکند: تقاضای قوی بانکهای مرکزی و صندوقهای قابل معامله در بورس (ETF)، تأثیر افزایش بازدهی واقعی را جبران کرده و نشان میدهد رابطه سنتی طلا با نرخهای بهره دوباره در حال تغییر است]
کاهش بازدهی روشنترین مسیر صعودی را فراهم میکند، اما افزایش بازدهی لزوماً نزولی نیست: هر ضعفی در بازدهی هزینه نگهداری طلا را کاهش میدهد و اقتصاددانان ما نیز پیشبینی میکنند فدرال رزرو کمتر از آنچه بازار پیشبینی کرده اقدام به افزایش نرخ خواهد کرد.
با این حال، اگر افزایش بازدهی ناشی از نگرانیهای پایداری مالی دولت باشد، سرمایهگذاران ممکن است بهطور فزایندهای به داراییهای فیزیکی بدون ریسک اعتباری روی آورند که این امر نیز میتواند طلا را ثابت نگه دارد.
پیشبینی مورگان استنلی: طلا همچنان برترین انتخاب کالایی ما است — هدف ما قیمت ۵۰۰۰ دلار در اونس تا سهماهه دوم ۲۰۲۷ است.
تقاضای فیزیکی قوی حمایتی در حدود ۴۰۰۰ دلار در اونس ایجاد کرده است و در صورت تسهیل شرایط ماکرویی یا کاهش قیمت نفت، پتانسیل صعودی دارد. نگرانیهای پایداری مالی دولت و/یا استاگفلیشن نیز محرکهای جایگزین صعودی هستند.
ریسکهای اصلی شامل سیاستهای سختگیرانهتر فدرال رزرو، تقویت دلار، فروش بانکهای مرکزی و واکنشهای فنی هستند.
۲. رابطه طلا با بازدهی واقعی دوباره در حال تغییر است
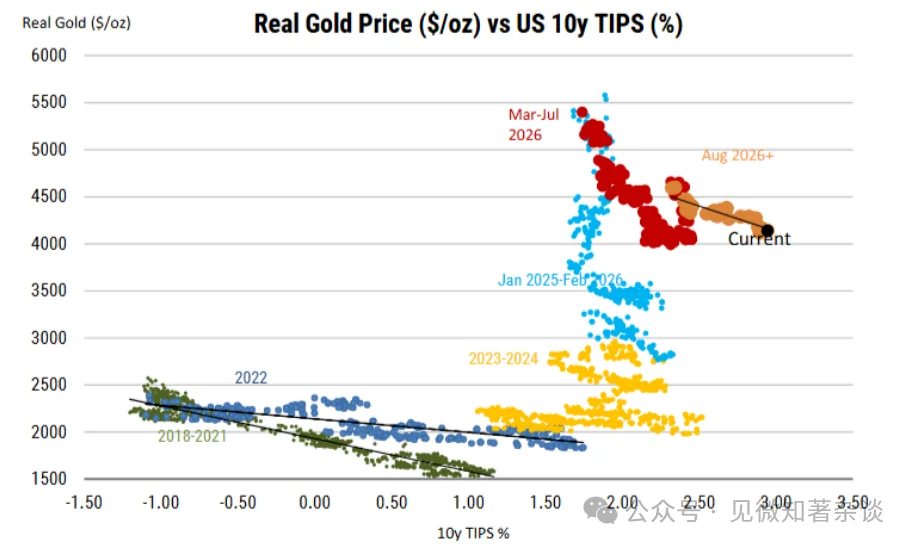
رابطه طلا با بازدهی واقعی از سال ۲۰۲۲ تغییر کرده است: نمودار ۲ نشان میدهد که این رابطه چگونه پس از آغاز درگیری روسیه و اوکراین تغییر کرده است.
در این دوره، عملکرد طلا بهطور کلی بسیار بهتر از انتظار بود؛ زیرا بانکهای مرکزی خرید سالانه خود را از حدود ۵۰۰ تن در سال به حدود ۱۰۰۰ تن در سال تقریباً دو برابر کردند. سپس در سال ۲۰۲۵، شتاب افزایش قیمت طلا با افزایش خرید صندوقهای سرمایهگذاری قابل معامله (ETF) به بیشترین میزان از سالهای ۲۰۲۰ و ۲۰۰۸ همراه شد.
با این حال، پس از آغاز درگیری خاورمیانه، رابطه طلا با بازدهی به حالت «عادیتری» بازگشت: قیمت طلا با افزایش انتظارات از افزایش نرخها کاهش یافت، درحالیکه برخی بانکهای مرکزی برای کاهش فشار بر ارزهای خود، طلا فروختند.
[شکل ۲: با توجه به سطح فعلی بازدهی واقعی، عملکرد طلا بسیار بهتر از انتظار بوده است]
شرایط کلانی طلا بیشتر بدتر شده است: در آگوست، شرایط کلانی بهطور مختصر بهبود یافت زیرا انتظارات بازار از افزایش نرخهای فدرال رزرو موقتاً کاهش یافت، اما در ماه سپتامبر دوباره بدتر شد.
فدرال رزرو برای اولین بار از سال ۲۰۲۳ نرخها را افزایش داد، دلار تقویت شد و بازده اوراق خزانه آمریکا با سررسید ۱۰ سال به بالاترین سطح از اوایل دهه ۲۰۰۰ رسید.
افزایش بازده اسمی عمدتاً ناشی از افزایش بازدهی واقعی بود، درحالیکه نرخ تورمی شکاف ۱۰ ساله تنها ۴ نقطه پایه افزایش یافت.
افزایش بازدهی واقعی، هزینه فرصت نگهداری طلا (دارایی بدون بازده) را افزایش میدهد، درحالیکه ثبات نسبی انتظارات تورمی جذابیت طلا را بهعنوان سدی در برابر تورم محدود میکند.
هر دوی این عوامل معمولاً نشاندهنده ریسک کاهش قابل توجه قیمت طلا هستند.
[شکل ۳: در اوایل اکتبر، بازده اوراق خزانه آمریکا با سررسید ۱۰ سال به بالاترین سطح از سال ۲۰۰۲ رسید]
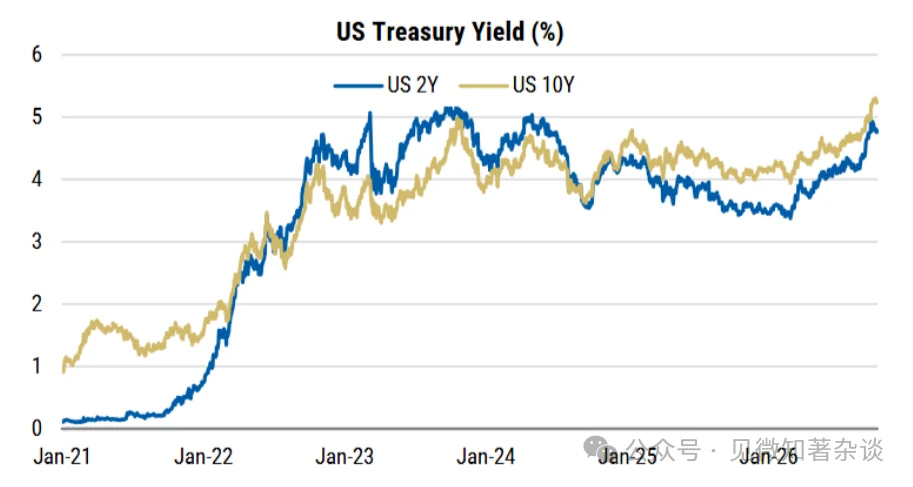
اما رابطه طلا با بازدهی واقعی دوباره در حال تغییر است: قیمت طلا واقعاً افت کرده و اکنون ۱۰٪ پایینتر از سقف آگوست است.
با این حال، در این پیشینه کلانی، کاهش طلا باید بسیار بیشتر بود. اگر رابطه بین طلا و بازده واقعی ۱۰ ساله را که از مارس تا ژوئیه مشاهده شده است، ادامه دهیم، قیمت طلا اکنون باید زیر ۳۰۰۰ دلار در اونس باشد؛ یعنی ۲۸٪ پایینتر از سطح فعلی.
در عوض، شیب این رابطه کاهش یافته و قیمت طلا حتی در شرایطی که بازده واقعی به بالاترین سطح بیش از ۲۰ سال رسیده، همچنان پایدار مانده است.
ما معتقدیم این واگرایی نشاندهنده منابع ساختاری فزاینده تقاضا است، بهویژه خرید بانکهای مرکزی و ورود سرمایه به صندوقهای قابل معامله (ETF)، که پس از افزایش نرخ در سپتامبر نیز ادامه یافتهاند.
۳. تقاضای فیزیکی حساسیت طلا را به عوامل کلان کاهش میدهد
حرکت خرید بانکهای مرکزی ادامه دارد: پس از سهماهه ضعیف اول، بانکهای مرکزی در سهماهه دوم سال ۲۰۲۶ مبلغ ۲۸۹ تن طلا خریدند که معادل ۱۱۵۵ تن در سال است؛ در مقایسه با ۸۶۰ تن در سال مالی ۲۰۲۵، و پیشبینی مدل ما برای سال ۲۰۲۶، ۸۰۰ تن است.
نشانههای اولیه نشان میدهد که حرکت سهماهه سوم نیز قوی باقی مانده است که ممکن است ریسک افزایشی برای پیشبینی ۲۰۲۶ ما ایجاد کند.
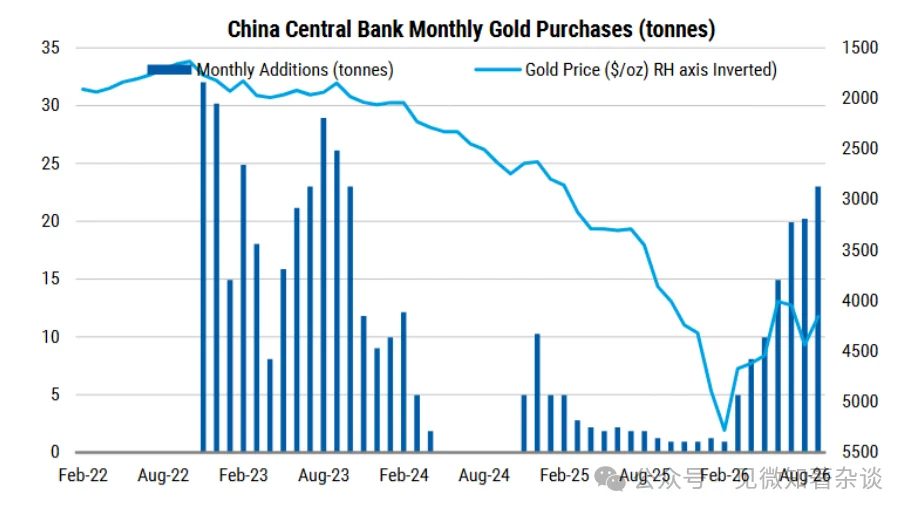
بهعنوان مثال، بانک مرکزی چین (PBoC) امسال ۱۰۳ تن طلا خریده است که بیشترین مقدار از سال ۲۰۲۳ تاکنون است و ۶۰٪ آن در سهماهه سوم متمرکز شده است.
[شکل ۴: بانک مرکزی چین امسال ۱۰۳ تن طلا اضافه کرده است، بیشترین مقدار از سال ۲۰۲۳ تاکنون]
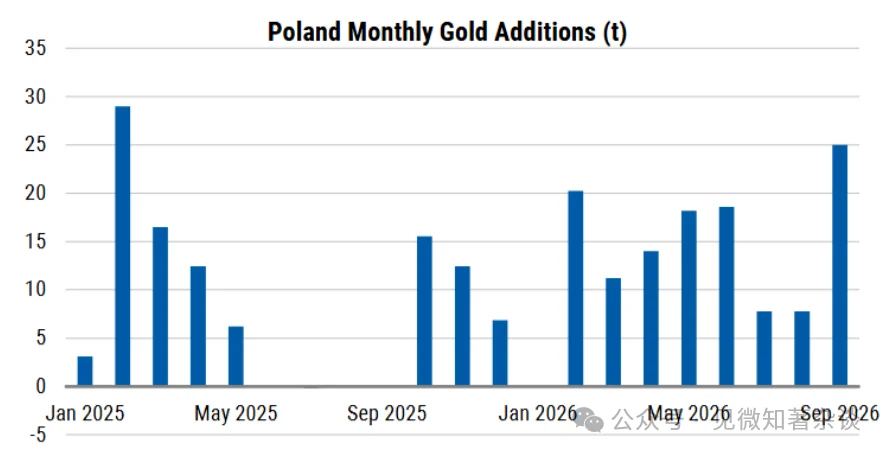
لهستان همچنان در راه رسیدن به بزرگترین خریدار طلا در سال ۲۰۲۶ است و ذخایر طلای آن به ۶۷۳ تن افزایش یافته است.
این بدان معناست که امسال ۱۲۳ تن طلا خریداری شده که از ۱۰۲ تن افزودهشده در سال ۲۰۲۵ فراتر رفته است.
سپتامبر بهویژه قوی بود. علاوه بر این، جمهوری دموکراتیک کنگو اعلام کرد قصد دارد ذخایر طلای خود را تا پایان سال از ۳ تن به ۵ تن افزایش دهد و صربستان نیز اخیراً به ذخایر طلای خود افزوده است.
[شکل ۵: لهستان امسال ۱۲۳ تن طلا اضافه کرده است که از رکورد خریدهایش در سال ۲۰۲۵ فراتر رفته است]
تقاضای گستردهتر چین نیز ظاهراً قوی است: تا اوت، واردات طلای چین به ۱۱۰۰ تن رسیده که نرخ سالانهاش بالاترین مقدار از سال ۲۰۱۷ تاکنون خواهد بود.
این حجم بیش از ۱۰ برابر افزایش ذخایر بانکهای مرکزی است و نشاندهنده تقاضای قوی در سایر بخشهای چین است؛ بازارهای ضعیف املاک و سهام، سرمایهگذاران را به سمت داراییهای جایگزین مانند طلا سوق داده است.
صندوقهای قابل معامله در بورس (ETF) همچنان خریدار هستند، با وجود افزایش نرخها: عامل اصلی قدرت طلا در سال ۲۰۲۵، ورود ۸۰۰ تن طلا به ETFها بود که زمانی رخ داد که فدرال رزرو شروع به کاهش نرخها کرد.
ورود امسال کندتر بوده و فقط ۲۵۰ تن بوده که با توجه به محیط کلان اقتصادی سختتر، قابل درک است.
با این حال، دادههای اخیر ورود به ETFها امیدبخشتر است — صندوقهای جهانی طلا در سهماهه سوم بیشترین ورود خود را در قالب دلار ثبت کردند: ۳۱ میلیارد دلار، که حدود ۲۲۰ تن از مجموع ۲۵۰ تن اضافهشده امسال را تشکیل میدهد، با وجود افزایش نرخهای فدرال رزرو در این دوره.
علاوه بر این، ورود به ETFهای اروپایی برای اولین بار از سال ۲۰۲۱ بیشتر از ورود به ETFهای آمریکا بوده که عمدتاً توسط بریتانیا رهبری شده است.
[شکل ۶: ETFها حتی در دوره افزایش نرخهای فدرال رزرو نیز خریدار خالص باقی ماندهاند]
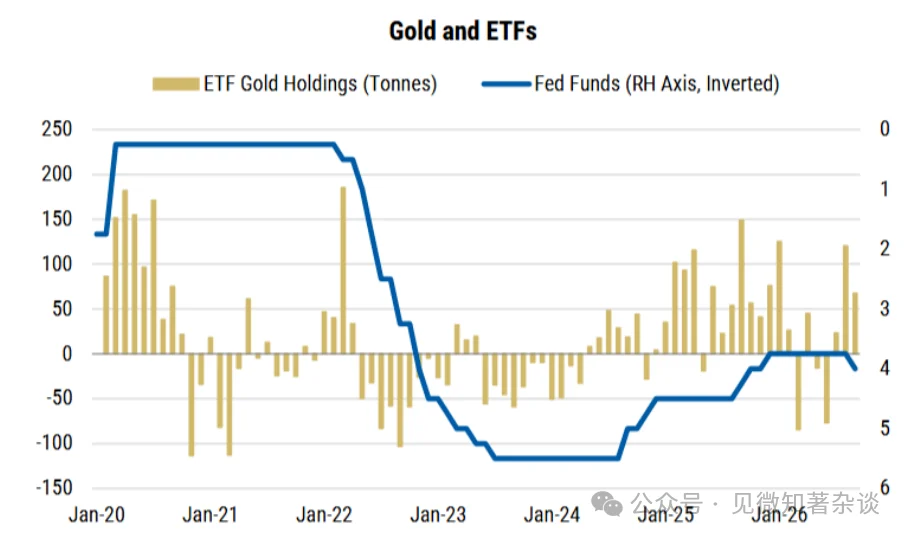
[شکل ۷: پس از همسویی نسبتاً طولانی از میانه سال ۲۰۲۴، سهمداری ETFها از قیمت طلا نیز منحرف شده است]
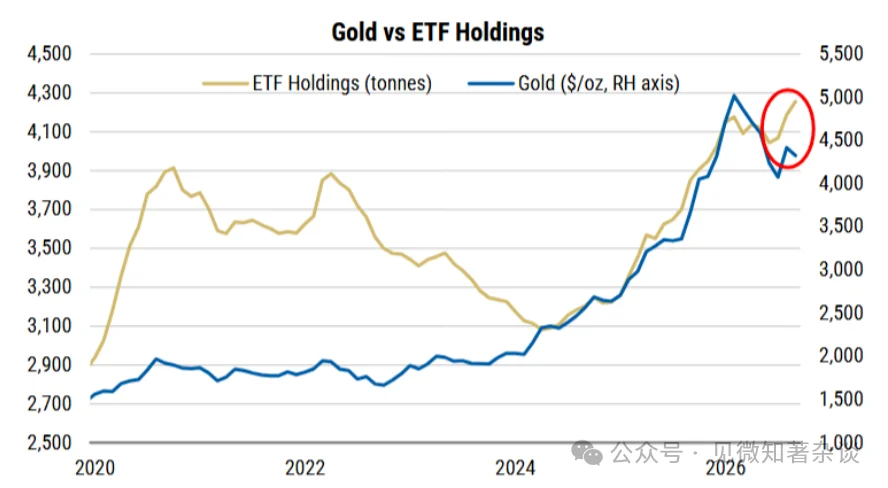
نگرانیهای مالی رابطه بین طلا و بازدهی را تغییر دادهاند: افزایش بازدهی اوراق قرضه معمولاً بر طلا فشار میآورد، اما دلیل افزایش اهمیت دارد.
پس از افزایش نرخ فدرال رزرو در سپتامبر، بازدهی ابتدا کاهش یافت، سپس بازدهی بلندمدت دوباره افزایش یافت و منحنی بازدهی اوراق خزانه آمریکا شیبدارتر شد.
کسری مالی ایالات متحده به ۲ تریلیون دلار نزدیک میشود و افزایش انتشار اوراق قرضه و رقابت از سوی وامگیریهای بلندمدت شرکتی مرتبط با هوش مصنوعی، فشار ایجاد کردهاند که احتمالاً نشاندهنده تقاضای بازار برای جبران بیشتر ریسک مدتزمان و ریسک مالی است.
همانطور که شورای جهانی طلا اشاره کرده است، این امر ممکن است «نگرانیها درباره عدم قطعیت تورم، پایداری مالی دولت و ریسک بازار اوراق قرضه حاکمیتی» را منعکس کند.
چنین نگرانیهایی ممکن است سرمایهگذاران را به تنوعبخشی در سبد خود به سمت طلا — که هیچ صادرکننده یا ریسک اعتباری ندارد — تشویق کند؛ این امر توضیحدهنده ثبات تقاضا برای صندوقهای قابل معامله در بورس (ETF) حتی در شرایط افزایش بازده است.
۴. کاهش انتظارات افزایش نرخها یا بازده اوراق قرضه میتواند فرصتهای روند صعودی را فراهم کند
کاهش انتظارات افزایش نرخها میتواند محرکی برای روند صعودی طلا باشد: کاهش نرخهای بهره و/یا بازده اوراق قرضه، هزینه فرصت نگهداری طلا را کاهش داده و ممکن است جریانهای جدید سرمایه به ETFها و خریدهای احتکاری را تحریک کند.
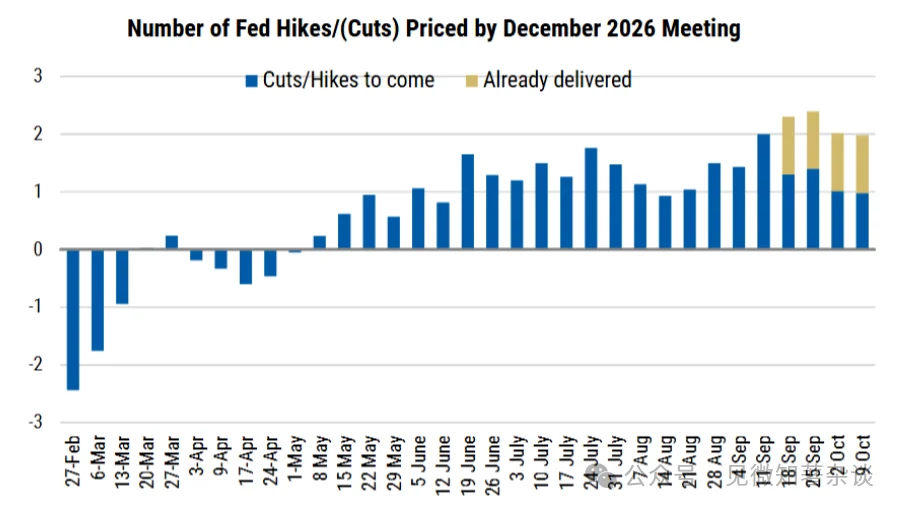
اقتصاددانان ما پیشبینی میکنند که فدرال رزرو تا پایان سال ۲۰۲۷ تنها دو بار دیگر نرخها را افزایش دهد، در حالی که بازار حدود ۳٫۵ بار افزایش را قیمتگذاری کرده است.
اگر فشارهای تورمی کاهش یابد و فدرال رزرو کمتر از آنچه انتظار میرفت نرخها را افزایش دهد، این امر میتواند انتظارات افزایش نرخها را کاهش داده و از طلا حمایت کند.
تیم ما همچنین پیشبینی میکند که بازده دهساله اوراق خزانه آمریکا از سطح فعلی ۵٫۲۳٪ تا سهماهه سوم سال ۲۰۲۷ به ۴٫۷٪ کاهش یابد.
مداخله خزانهداری آمریکا عامل محرک دیگری است، هرچند احتمال مداخله بیشتر کم است: در آگوست، خرید مجدد اوراق بلندمدت توسط خزانهداری همزمان با تثبیت موقت بازدهها و افزایش شارپ قیمت طلا رخ داد، که این حرکت توسط موقعیتگیریهای سرمایهگذاری و عوامل تکنیکال تقویت شد.
خرید بیشتر اوراق قرضه یا سایر اقدامات برای کاهش فشار بر بازده بلندمدت میتواند دوباره حمایتکننده باشد، اگرچه اظهارات اخیر اسکات بسنِت، وزیر خزانهداری، نشاندهنده تمایل محدود به مداخله فعال بیشتر است.
بنابراین، اعلامیه بازپرداخت ۴ نوامبر رویداد مهمی برای پایش خواهد بود.
همچنین، حتی اگر بازده بلندمدت به دلیل نگرانیهای مالی دولت بالا بماند، افزایش شیب منحنی بازده میتواند جذابیت طلا را به عنوان جایگزین بدهیهای حاکمیتی تقویت کند، مشروط بر آنکه بازده کوتاهمدت در اثر کاهش انتظارات افزایش نرخها کاهش یابد.
۵. افزایش بیشتر بازده لزوماً برای طلا منفی نیست
[شکل ۸: سهام ETFها و نرخهای بهره]
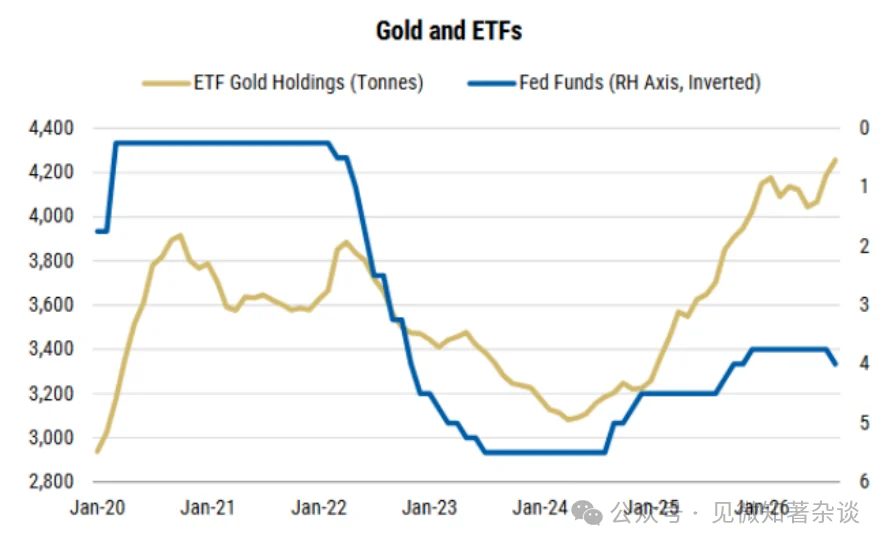
همانطور که قبلاً اشاره شد، افزایش بازده اوراق قرضه معمولاً با افزایش هزینه فرصت نگهداری دارایی بدون بازده، فشار منفی بر طلا وارد میکند.
با این حال، اگر افزایش بیشتر بازده بلندمدت ناشی از نگرانیهای فزاینده درباره پایداری مالی دولت و ریسک بدهیهای حاکمیتی باشد، نه سیاست پولی سختگیرانه، این همبستگی منفی سنتی ممکن است ضعیف شود.
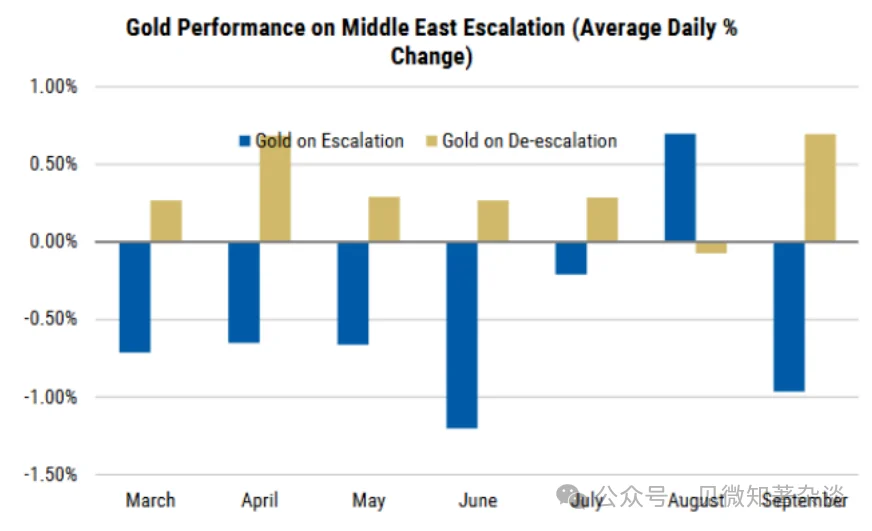
[شکل ۹: از زمان آغاز درگیری خاورمیانه، طلا در روزهایی که قیمت نفت کاهش یافته است، بهطور میانگین ۰٫۲٪ افزایش و در روزهایی که قیمت نفت افزایش یافته است، بهطور میانگین ۰٫۵٪ کاهش داشته است]
طلا هیچ صادرکننده یا ریسک اعتباری ندارد که ممکن است سرمایهگذاران را به تنوعبخشی از اوراق قرضه دولتی تشویق کند و این امر میتواند مانع ناشی از افزایش بازده واقعی را جبران کند.
از نظر تاریخی، طلا در دورههای تورم بالا و عدم قطعیت مالی دولتی (از جمله چند دوره در اوایل دهه ۱۹۸۰) نیز توانسته است همراه با افزایش بازده اوراق قرضه روند صعودی داشته باشد.
این احتمالاً قبلاً آغاز شده است؛ ورودیهای صندوقهای قابل معامله در بورس (ETF) همچنان قوی باقی ماندهاند، حتی در شرایط افزایش بازدهی.
رئیس بانک مرکزی آلمان اخیراً استدلال مشابهی ارائه داد: «افزایش اخیر بازدهی اوراق قرضه دولتی جهانی، جذابیت نسبی این اوراق بدهی را دوباره افزایش داده است.»
در عین حال، افزایش سطح بدهیها نگرانیها درباره ریسک اعتباری این داراییها را تشدید کرده است.
علاوه بر این، ریسکهای ژئوپلیتیکی احتمالاً بهطور مداوم بر تصمیمات مدیریت ذخایر تأثیر خواهند گذاشت. در مجموع، استدلال بهنفع تنوعبخشی بیشتر به طلا همچنان قوی است. آلمان دومین بزرگترین ذخیره طلای جهان را در اختیار دارد.
۶. درگیری خاورمیانه: تحلیل سناریوها برای طلا
طلایی هنوز نقش سنتی خود بهعنوان دارایی پناهگاه امن را در این درگیری ایفا نکرده است؛ ما بررسی کردیم که آیا طلا در پسزمینه کاهش قیمت آن پس از آغاز درگیری، همچنان بهعنوان دارایی پناهگاه امن شناخته میشود یا خیر.
نتیجه کلیدی این است که اگرچه طلا در شوکهای تقاضا عملکرد خوبی دارد، اما در شوکهای عرضه—بهویژه زمانی که انتظارات تورمی و بازدهی اوراق قرضه افزایش یابند—با مشکل مواجه میشود.
بهترین عملکرد آن در روزهایی مشاهده میشود که قیمت نفت کاهش مییابد: از زمان آغاز درگیری، عملکرد کوتاهمدت طلا بهطور نزدیکی با قیمت نفت و بازدهی اوراق خزانه مرتبط بوده است و قویترین بازدهیها معمولاً در روزهایی رخ داده که قیمت نفت کاهش یافته است.
کاهش قیمت نفت نگرانیهای تورمی را کاهش داده، انتظارات از سیاست سختگیرانهتر فدرال رزرو را کم میکند و اجازه میدهد بازدهیها کاهش یابند و در نتیجه قیمت طلا افزایش یابد.
اگر کاهش تنشها در خاورمیانه منجر به کاهش قیمت نفت و تسکین فشارهای تورمی که قبلاً سیاست سختگیرانه فدرال رزرو را تحریک کرده بود، شود، طلا از حمایت برخوردار خواهد شد—بهویژه اگر انتظارات از افزایش نرخ بهره فدرال رزرو کاهش یابد و دلار ضعیفتر شود.
اما افزایش بیشتر قیمت نفت ممکن است بر روند رشد تأثیر منفی بگذارد و نگرانیهای ستاگفلیشن را تشدید کند: تاکنون طلا زمانی تحت فشار قرار گرفته است که قیمت نفت افزایش یافته است، بهویژه از اواخر آگوست، زمانی که نفت برنت از ۹۰ دلار در بشکه به ۱۰۵ دلار در بشکه رسیده و طلا از ۴۶۵۰ دلار در اونس به ۴۱۶۰ دلار در اونس کاهش یافته است.
در کوتاهمدت، افزایش ناگهانی قیمت نفت ممکن است فشار نزولی بیشتری بر طلا وارد کند، بهویژه اگر طلا بهعنوان منبع نقدینگی مورد استفاده قرار گیرد.
با این حال، ما معتقدیم که کاهشهای قیمتی طلا باید خریداری شوند، بهویژه اگر قیمت نفت برای مدت طولانی بالا بماند. دوره طولانی از قیمتهای بالای نفت، ریسک ستاگفلیشن را افزایش میدهد — هزینههای انرژی در تورم گستردهتر نفوذ میکنند، در عین حال درآمدهای خانوارها، سود شرکتها و رشد اقتصادی را فشرده میکنند.
با ضعیفشدن روند رشد، بانکهای مرکزی ممکن است برای توجیه ادامه سیاست سختگیرانه دشواری بیشتری داشته باشند و تعلیق افزایش نرخ بهره در شرایط تورم بالا — در صورت ثابت ماندن سایر عوامل — از طلا حمایت میکند.
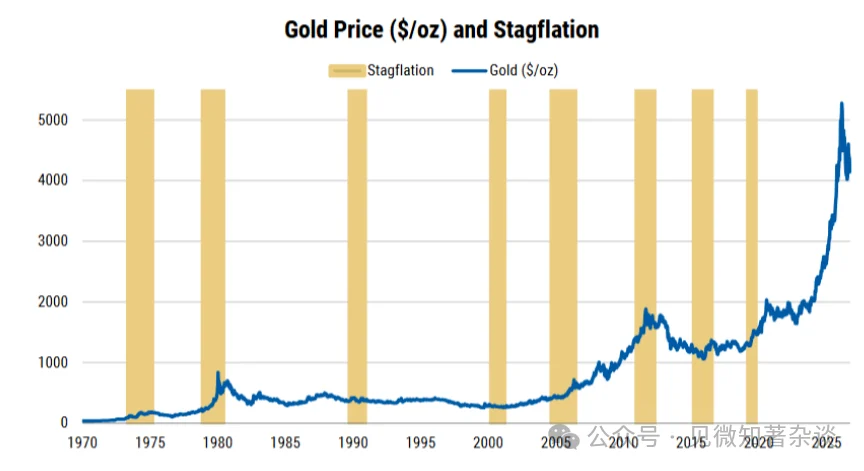
محیطهای ستاگفلیشنی همچنین معمولاً بر سهام و اوراق قرضه تأثیر منفی میگذارند و نقش طلا را بهعنوان ابزار تنوعبخشی در سبد سرمایهگذاری تقویت میکنند. از نظر تاریخی، این امر معمولاً با عملکرد قوی طلا همراه بوده است.
[شکل ۱۰: بازار انتظار دارد تا پایان امسال یک افزایش دیگر و در سال ۲۰۲۷ دو افزایش ۲٫۴ درصدی نرخ بهره را شاهد باشد]
[شکل ۱۱: طلا معمولاً در محیطهای ستاگفلیشن عملکرد خوبی دارد]
۷. موقعیتگیری و سطوح فنی بر زمانبندی و دامنه حرکات تأثیرگذار هستند
کارگروههای معاملاتی (CTA) و سرمایهگذاران سیستماتیک نقش مهمی در نوسانات قیمت طلا در سال ۲۰۲۶ ایفا کردند.
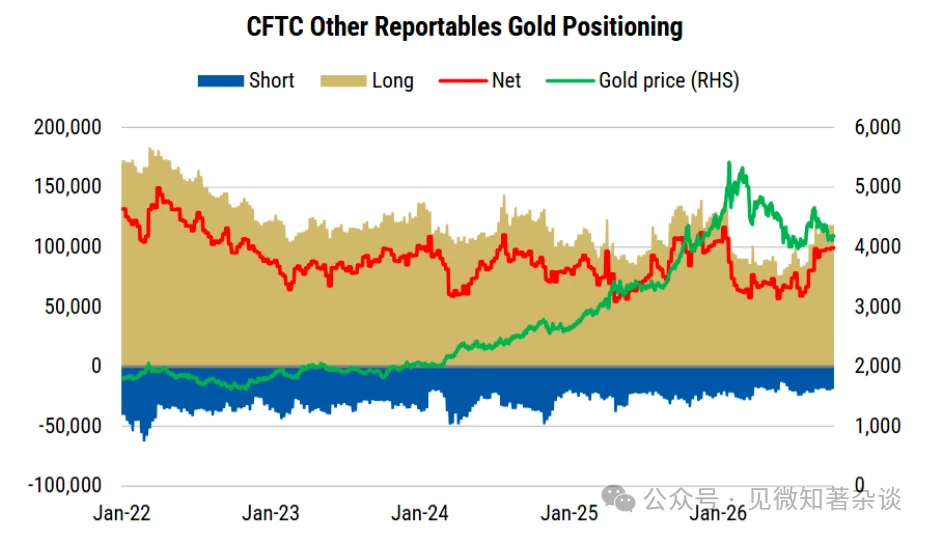
دادههای موقعیتگیری CFTC نشان میدهد که موقعیتهای خرید خالص در ژانویه به اوج رسید، سپس تا پایان فصل دوم و اوایل فصل سوم در حدود پایینترین سطح سهساله باقی ماند. از آن زمان تاکنون روندی از بازگشت مشاهده شده است که عمدتاً در آگوست متمرکز بوده، اما توسعه جالبتر، واگرایی بین موقعیتهای «پول مدیریتشده» و سایر موقعیتهای گزارششده است.
شورای جهانی طلا سایر موقعیتهای گزارششده را به کارگروههای معاملاتی (CTA) مرتبط میداند که میتوانند ناگهان جهت خود را عوض کرده و حرکات قیمتی را در هر دو جهت تقویت کنند.
موقعیتهای خرید خالص «پول مدیریتشده» در ماه می، زمانی که قیمت طلا به ۴۰۰۰ دلار در اونس رسید، به کف خود رسید، اما سایر موقعیتهای گزارششده تنها از اواخر جولای شروع به افزایش کردند.
این همزمانی با شکست سریع قیمت طلا بالای سطح ۴۶۰۰ دلار در اونس رخ داد و نشاندهنده تقویت حرکات قیمتی است.
موقعیتهای خالص سایر گزارششده در سپتامبر و اوایل اکتبر بهطور کلی ثابت ماندند و با وجود اینکه موقعیتهای فروش (ショート) از پیش در نزدیکی کف تاریخی قرار داشتند، هر بازگشت معناداری نیازمند خرید جدید کارگروههای معاملاتی (CTA) است، نه صرفاً پوشش موقعیتهای فروش.
[شکل ۱۲: دادههای CFTC نشان میدهد که سایر موقعیتهای گزارششده از اواخر جولای به افزایش موقعیتهای خرید پرداختهاند، اگرچه سرعت این افزایش در سپتامبر کند شده است]
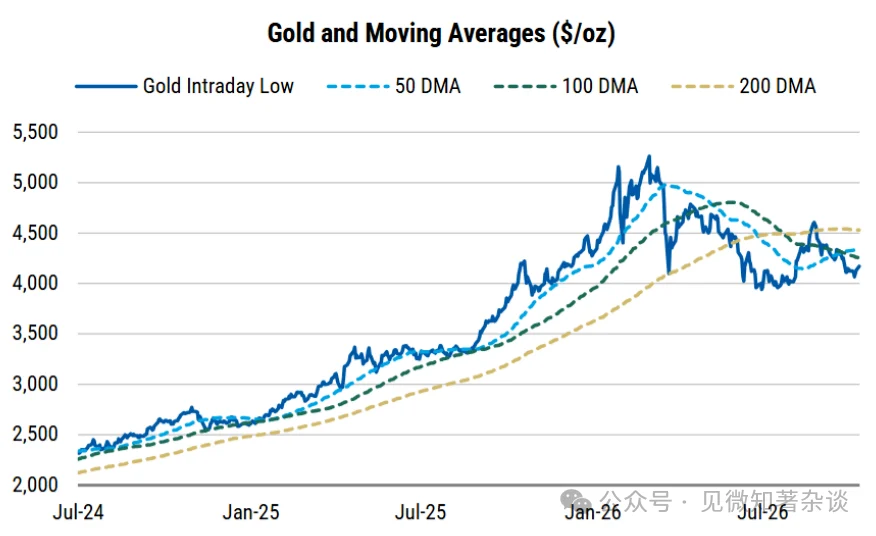
سطوح فنی نیز اهمیت دارند: طلا در حال حاضر زیر سطوح فنی کلیدی معامله میشود و در آگوست نتوانست بهطور معناداری بالاتر از میانگین متحرک ۲۰۰ روزه شکست بزند. فاصله بین این سطوح فنی نیز از مارس بهطور قابلتوجهی کاهش یافته و اختلاف بین پایینترین و بالاترین میانگین متحرک اکنون حدود ۲۷۰ دلار در اونس است.
میانگینهای متحرک همچنین چندین بار تقاطع داشتهاند؛ در حال حاضر میانگینهای ۵۰ و ۱۰۰ روزه حدود ۸۰ دلار در اونس از هم فاصله دارند. اگر سیگنالهای روند در بازههای زمانی مختلف شروع به همراستا شدن کنند، این فشردگی میتواند پیشنیاز یک حرکت جهتدار قاطع باشد.
از آنجا که بسیاری از مدلهای CTA بر اساس این سیگنالها ساخته شدهاند، بازگشت قیمت به سمت میانگین متحرک ۲۰۰ روزه میتواند دوره جدیدی از روند صعودی را رقم بزند، در حالی که شکست زیر کف سال جاری ممکن است منجر به دوره جدیدی از فروش شود.
با انتشار این هفته شاخص CPI آمریکا، تصمیم فدرال رزرو در ۲۸ اکتبر و اعلامیه بازپرداخت در ۴ نوامبر، جریانهای سیستماتیک احتمالاً حرکت بعدی طلا را تقویت خواهند کرد.
[شکل ۱۳: طلا در زیر سطوح فنی کلیدی معامله میشود]
۸. چشمانداز طلا: مقاومت قوی
طلا در برابر پیشینه ماکرو اقتصادی فزایندهتر چالشبرانگیز، نشاندهنده مقاومت خوبی بوده است که عمدتاً ناشی از تقاضای قوی بانکهای مرکزی و ورود سرمایه به صندوقهای قابل معامله (ETF) است.
خرید بانکهای مرکزی در فصل سوم شتاب گرفته و ریسک افزایشی برای پیشبینی سالانه ما که ۸۰۰ تن است، ایجاد کرده است؛ همچنین بیشتر ورودیهای حدود ۲۵۰ تنی ETF امسال در فصل سوم رخ داده است، در حالی که فدرال رزرو در همین دوره اولین افزایش نرخ بهره خود را از سال ۲۰۲۳ اعمال کرد.
ما این روند را نشانه جذابیت فزاینده طلا بهعنوان پوشش در برابر ریسکهای ژئوپلیتیکی و نگرانیهای دولتها درباره پایداری بدهی میدانیم.
با یافتن پشتیبانی مکرر طلا در سطح ۴۰۰۰ دلار در اونس، ما ریسک-پاداش فعلی را جذاب میبینیم و قیمت هدف ۵۰۰۰ دلار در اونس را برای فصل دوم ۲۰۲۷ تعیین میکنیم.
کاهش بازدهی روشنترین مسیر صعودی را فراهم میکند.
کاهش بازده اوراق قرضه و/یا قیمت نفت میتواند انتظارات از سیاست انقباضی فدرال رزرو را کاهش دهد، هزینه نگهداری طلا را پایین آورد و جریان سرمایهگذاری جدیدی را تحریک کند.
با این حال، اگر افزایش بیشتر بازده اوراق بلندمدت ناشی از نگرانیهای مربوط به پایداری مالی دولت باشد، لزوماً خبر بدی نیست؛ زیرا این امر تمایل به تنوعبخشی به داراییهای فیزیکی بدون ریسک اعتباری، مانند طلا، را تقویت میکند.
بهطور مشابه، اگرچه افزایش قیمت نفت در ابتدا ممکن است از طریق افزایش انتظارات نرخ بهره بر طلا فشار وارد کند، اما روند پایدار آن در نهایت تمرکز بازار را به سمت رشد و تورمهمراه با رکود تغییر داده و منبع دیگری از حمایت ایجاد میکند.