من واقعاً نمیخواهم زاکربرگ را تحسین کنم، اما موز واقعاً یک حرکت هوشمندانه است
 Tapbit Wire
نویسندگان: دایدای، فرانک، اماسایکس مِیتون
در سیلیکون ولی، هرگاه زاکربرگ آمادهی سخنرانی جدی دربارهی نسل بعدی فناوری میشود، واکنش اولیهی وال استریت معمولاً بازکردن جدول هزینههای سرمایهگذاری متا است.
از متاورس تا هوش مصنوعی، سناریو تقریباً تغییری نکرده است.
بهویژه در پیشدستی سال ۲۰۲۶، متا از یک سو همچنان بهصورت گسترده GPU خریداری میکند، مراکز داده میسازد و متخصصان مدل و عامل (Agent) را جذب میکند؛ و از سوی دیگر، پیشبینی سالانهی هزینههای سرمایهگذاری خود را به ۱۳۰ تا ۱۴۵ میلیارد دلار افزایش داده است. وقتی پول با این مقیاس سوزانده میشود، بازار ثانویه بهطور طبیعی شروع به پرسیدن این میکند که این کلیهی پول دقیقاً چگونه بازپس گرفته خواهد شد؟
پاسخ قدیمی ساده بود: مدلها را در الگوریتمهای توصیهگر قرار دهید، تبلیغات را دقیقتر هدفگیری کنید و ماشین غولپیکر درآمدزای فیسبوک و اینستاگرام را هرچه کارآمدتر کنید.
مشکل اینجاست که این منطق نیز سقفی دارد.
برای یک شرکت غولپیکر با درآمد سالانهی صدها میلیارد دلاری، اگر صدها میلیارد دلار سرمایهگذاری در هوش مصنوعی تنها منجر به افزایش جزئی دقت تبلیغات در خوراک (feed) و نرخ کلیک شود، چرا بازار باید برای شما تخیلات ارزشگذاری جدیدی ایجاد کند؟
بههمین دلیل موز کمی جالب است.
برای اولین بار، موز سرمایهگذاریهای فزایندهی متا در هوش مصنوعی طی سالهای اخیر را به محصولی متصل میکند که خارج از حوزهی تبلیغات است، اما به مصرف واقعی و تراکنشها نزدیک است. از قابلیت مدل تا محصول عامل (Agent)، و سپس تراکنش و تجاریسازی، حداقل از نظر منطقی، مسیری کامل آغاز به شکلگیری کرده است.
همین دلیل است که من واقعاً نمیخواهم زاکربرگ را تحسین کنم، اما مجبورم بگویم: حرکت موز با حداکثر شطحهبندی انجام شده است.
الف. هوش مصنوعی متا تنها یک مرکز هزینه نیست
اول، به عملکرد اخیر بازار نگاهی بیندازیم.
از اواخر آگوست تا ۲۱ سپتامبر، سهام متا از بیش از ۵۷۰ دلار به ۷۴۱٫۲۵ دلار رسید که افزایش تجمعی تقریبی ۳۰ درصدی است و در تاریخ ۲۱ سپتامبر تنها ۱۱٫۳۴ درصد رشد داشته است.
البته، نسبت دادن کل این ۳۰ درصد به موز دقیق نیست. روند صعودی سهام متا پیش از رونمایی موز آغاز شده بود؛ بخش اولیهی این روند بیشتر مربوط به اصلاح انتظارات ناامیدکنندهی بازار دربارهی هزینههای سرمایهگذاری، رشد هزینهها و حاشیههای سود بود.
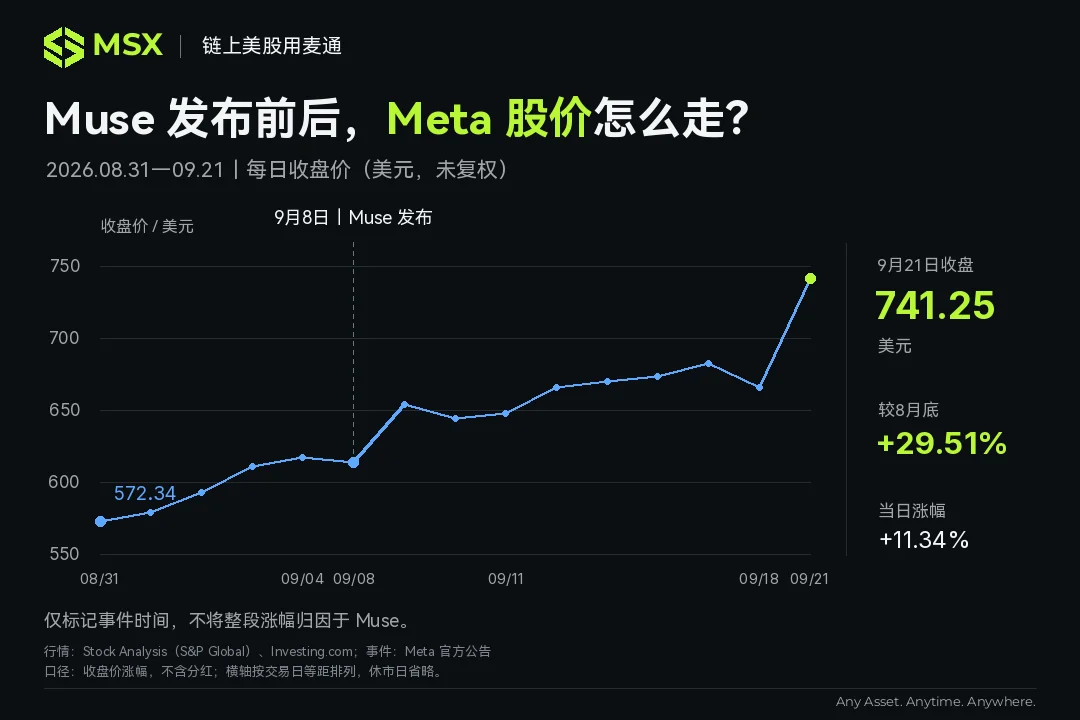
اما پس از راهاندازی موز در ۸ سپتامبر، بحث دربارهی هوش مصنوعی متا لایهای اضافی پیدا کرد: آیا امکان دارد این پول واقعاً منجر به ایجاد یک منحنی رشد دوم شود؟
همینجا تفاوت قرار دارد.
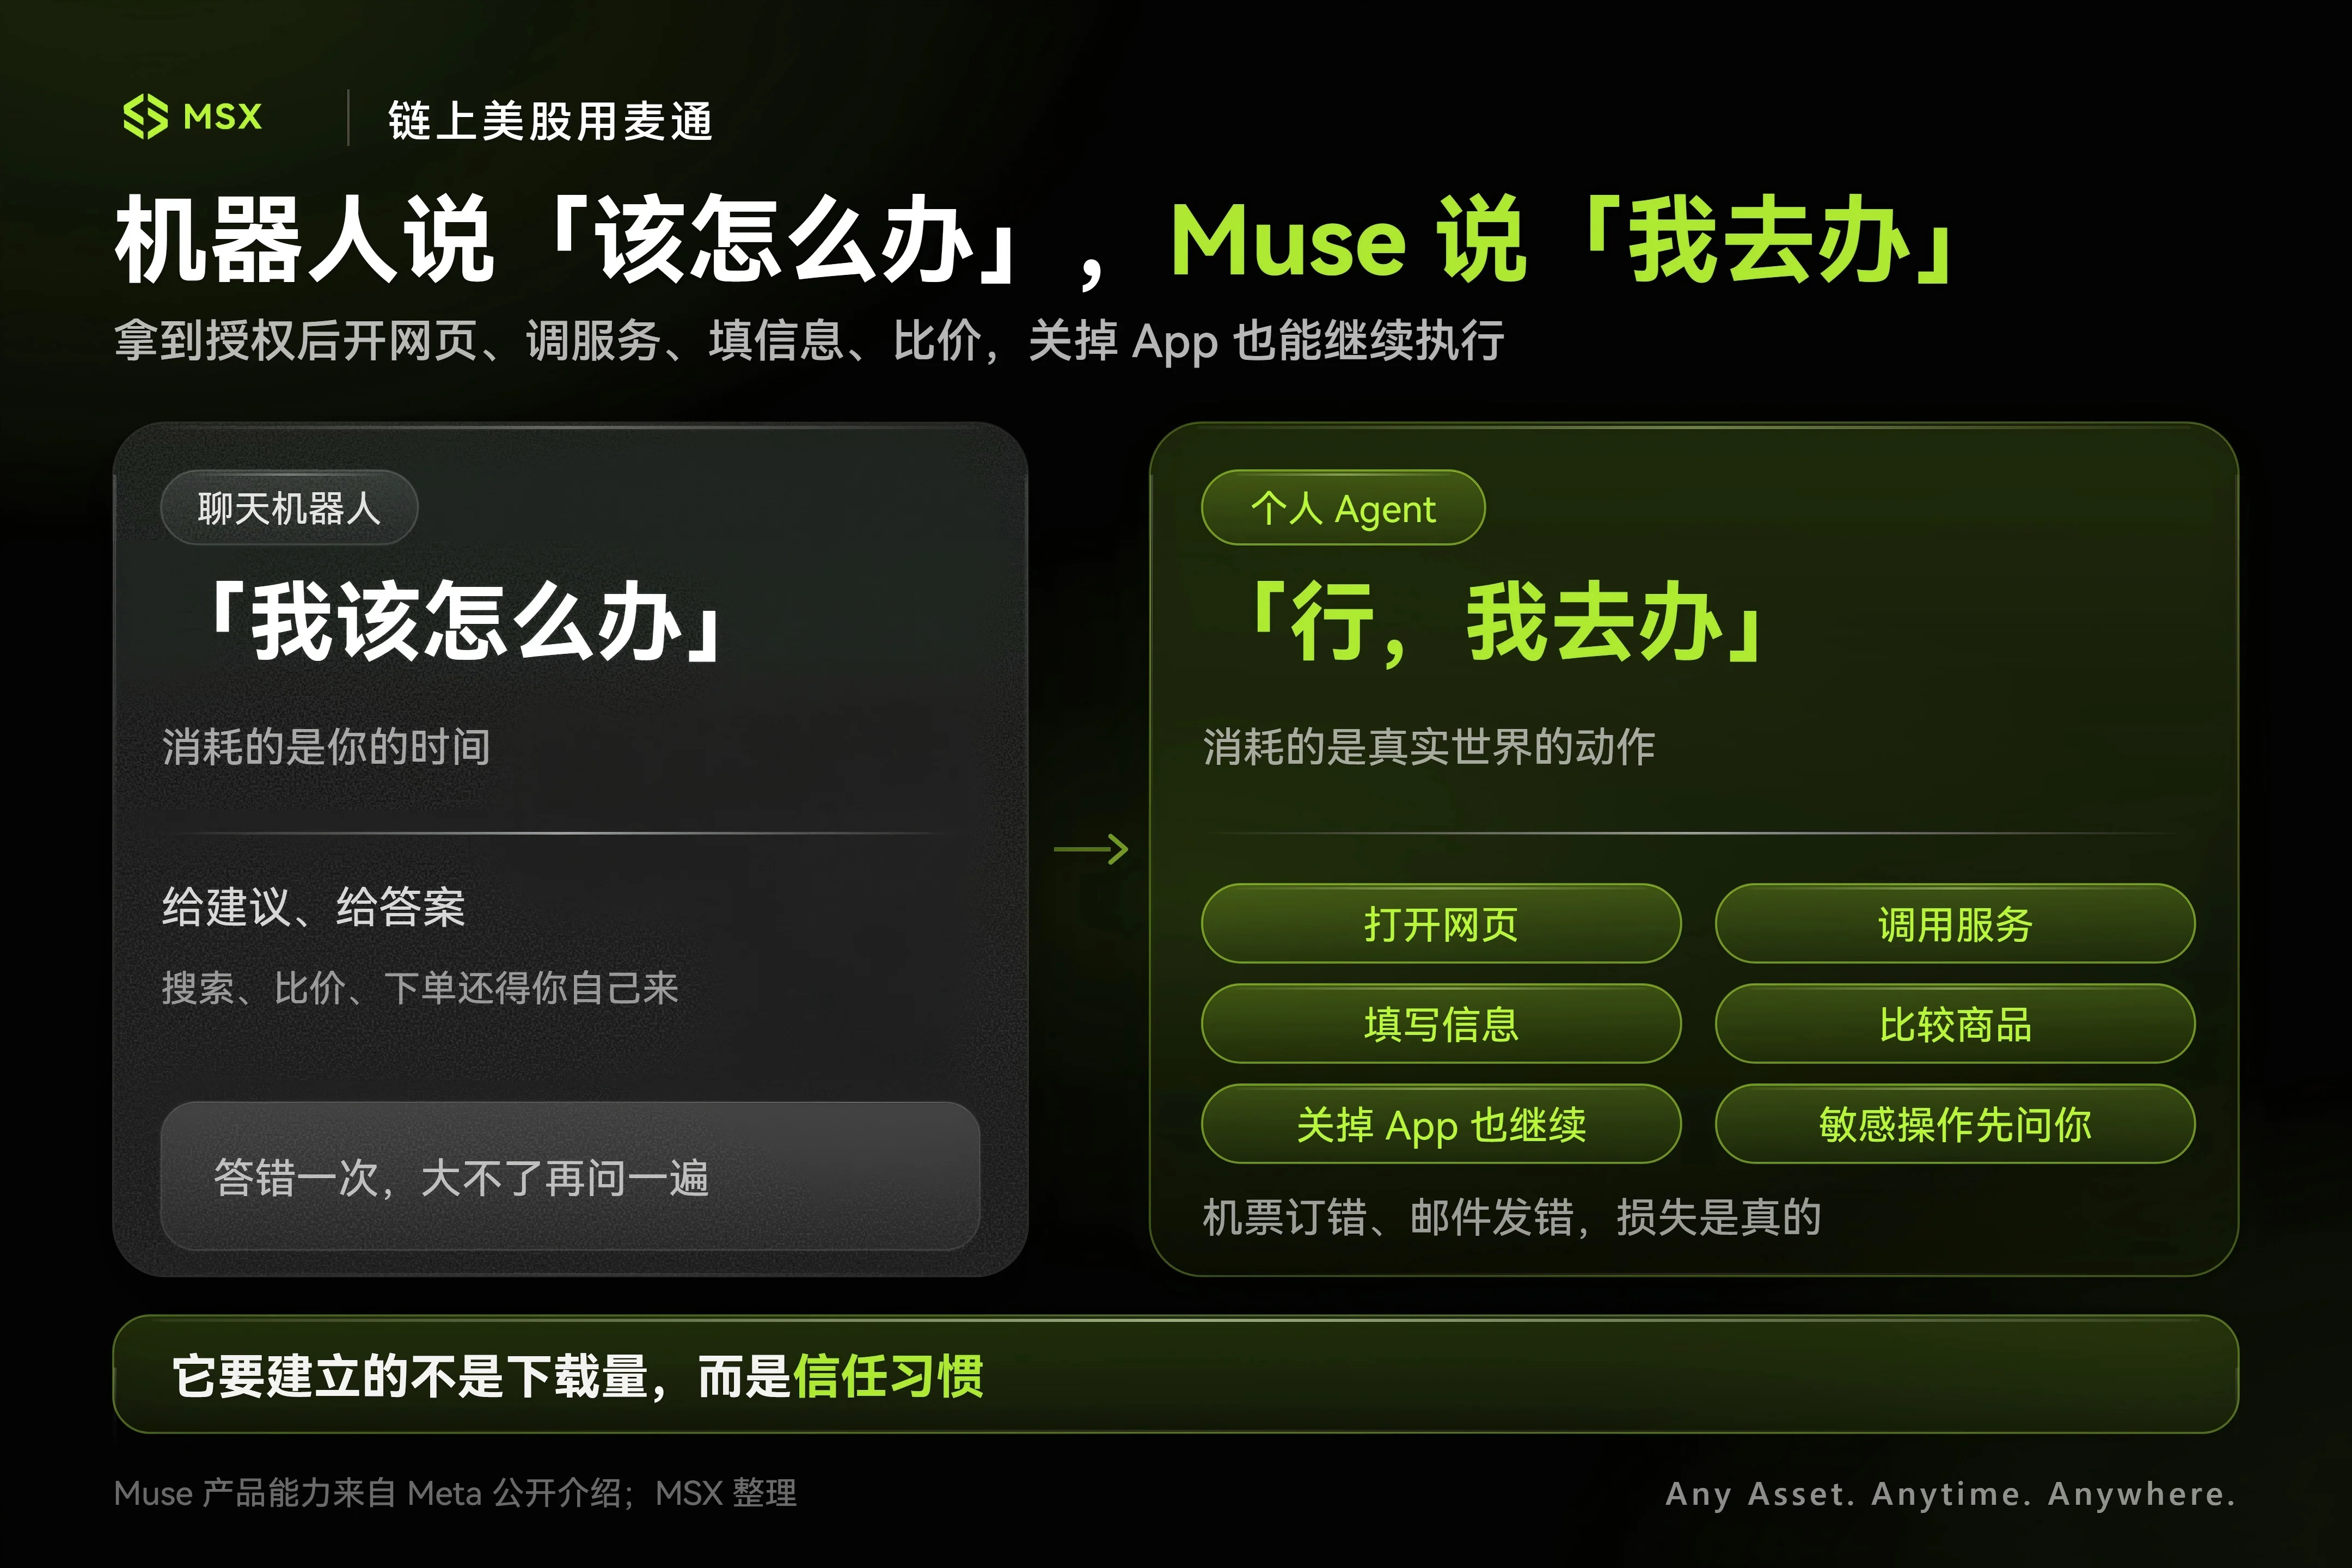
موز هرگز بر اساس منطق چتبات طراحی نشده است. این یک عامل هوش مصنوعی شخصی بسیار خالص است — پس از اعطای مجوز، میتواند بهصورت خودکار وارد صفحات وب شود، APIها را فراخوانی کند، فرمها را پر کند، قیمتها را در پلتفرمهای مختلف مقایسه کند و حتی پس از قفل کردن گوشی شما، کارهای روزمرهتان را در پسزمینه انجام دهد. تنها زمانی که به مرحلهٔ پرداخت واقعی یا ارسال ایمیل حیاتی میرسد، شما را دوباره برای تأیید فرا میخواند.
به عبارت دیگر، هوش مصنوعی در گذشته بیشتر شبیه پاسخ به این سؤال بود: «چه کاری باید انجام دهم؟» اما هدف موز این است که یک قدم فراتر برود: «خب، من خودم انجامش میدهم.»
این تغییر ممکن است تنها انگار جابجایی از چتبات به عامل (Agent) باشد، اما اهمیت تجاری آن کاملاً متفاوت است. زیرا وقتی هوش مصنوعی بتواند اقدامات را انجام دهد، بهطور طبیعی ورودیهای نزدیکترین به درآمد — مانند جستجو، خرید، رزرو و پرداخت — را تحت تأثیر قرار میدهد.
و دقیقاً در اینجا است که متا واقعاً شایستهٔ ارزیابی مجدد است.
لازم نیست موز بالاترین مدل در تمام معیارهای جهانی باشد. برای اکثر کاربران عادی، مهم نیست که یک مدل دو امتیاز بیشتر یا سه امتیاز کمتر امتیاز بگیرد؛ آنها فقط میخواهند بدانند که پس از سپردن کاری به آن، آیا واقعاً انجام میشود یا نه.
این دقیقاً با قضاوتی که چند روز پیش دربارهٔ گوگل ارائه دادیم همخوانی دارد: وقتی شکاف قابلیتی بین مدلهای پایه کوچک میشود، شرکتهایی که واقعاً ورودیها، اکوسیستم محصولات و قابلیتهای توزیع را در اختیار دارند، احتمال بیشتری برای جمعآوری سود در نیمهٔ دوم عصر هوش مصنوعی دارند (برای مطالعهٔ بیشتر: «جمینی ۴٫۰ آنقدر قوی است که «خوراک را سیلآورده» — آیا این واکنش تلافیجویانهٔ هوش مصنوعی گوگل است؟»).
از این زاویه، موز بازگشت متا به امتحان «قویترین مدل بزرگ کدام است» نیست. بلکه صرفاً اتاق امتحان را عوض کرده است: وقتی قابلیت مدل پایه تقریباً کافی است، من اولین کسی هستم که بهصورت آرام یک عامل (Agent) را در زندگی روزمرهٔ میلیاردها کاربر خود معرفی میکنم.
و در این اتاق امتحان، دستی که متا در آن نگه داشته، ظاهری کاملاً متفاوت پیدا میکند.
بخش دوم: نیت و مداخله — چرا آمازون در وضعیت آمادهباش است، در حالی که شاپیفای از آن استقبال میکند؟
برای این کار، متا کارت برندهای دارد که سایرین تنها میتوانند به آن حسادت کنند: توزیع ذاتی.
استارتآپهای هوش مصنوعی هر روز نگران هزینههای جذب مشتری هستند، در حالی که متا روی فیسبوک، اینستاگرام، واتسآپ، مسنجر و عینکهای هوشمندی که همچنان در حال توسعه است، قرار دارد. میلیاردها نفر از کاربران از پیش در محصولات آن غوطهور هستند.
اما اگر صرفاً «تعداد زیادی کاربر» داشته باشد، باز هم ارزش موز را توضیح نمیدهد.
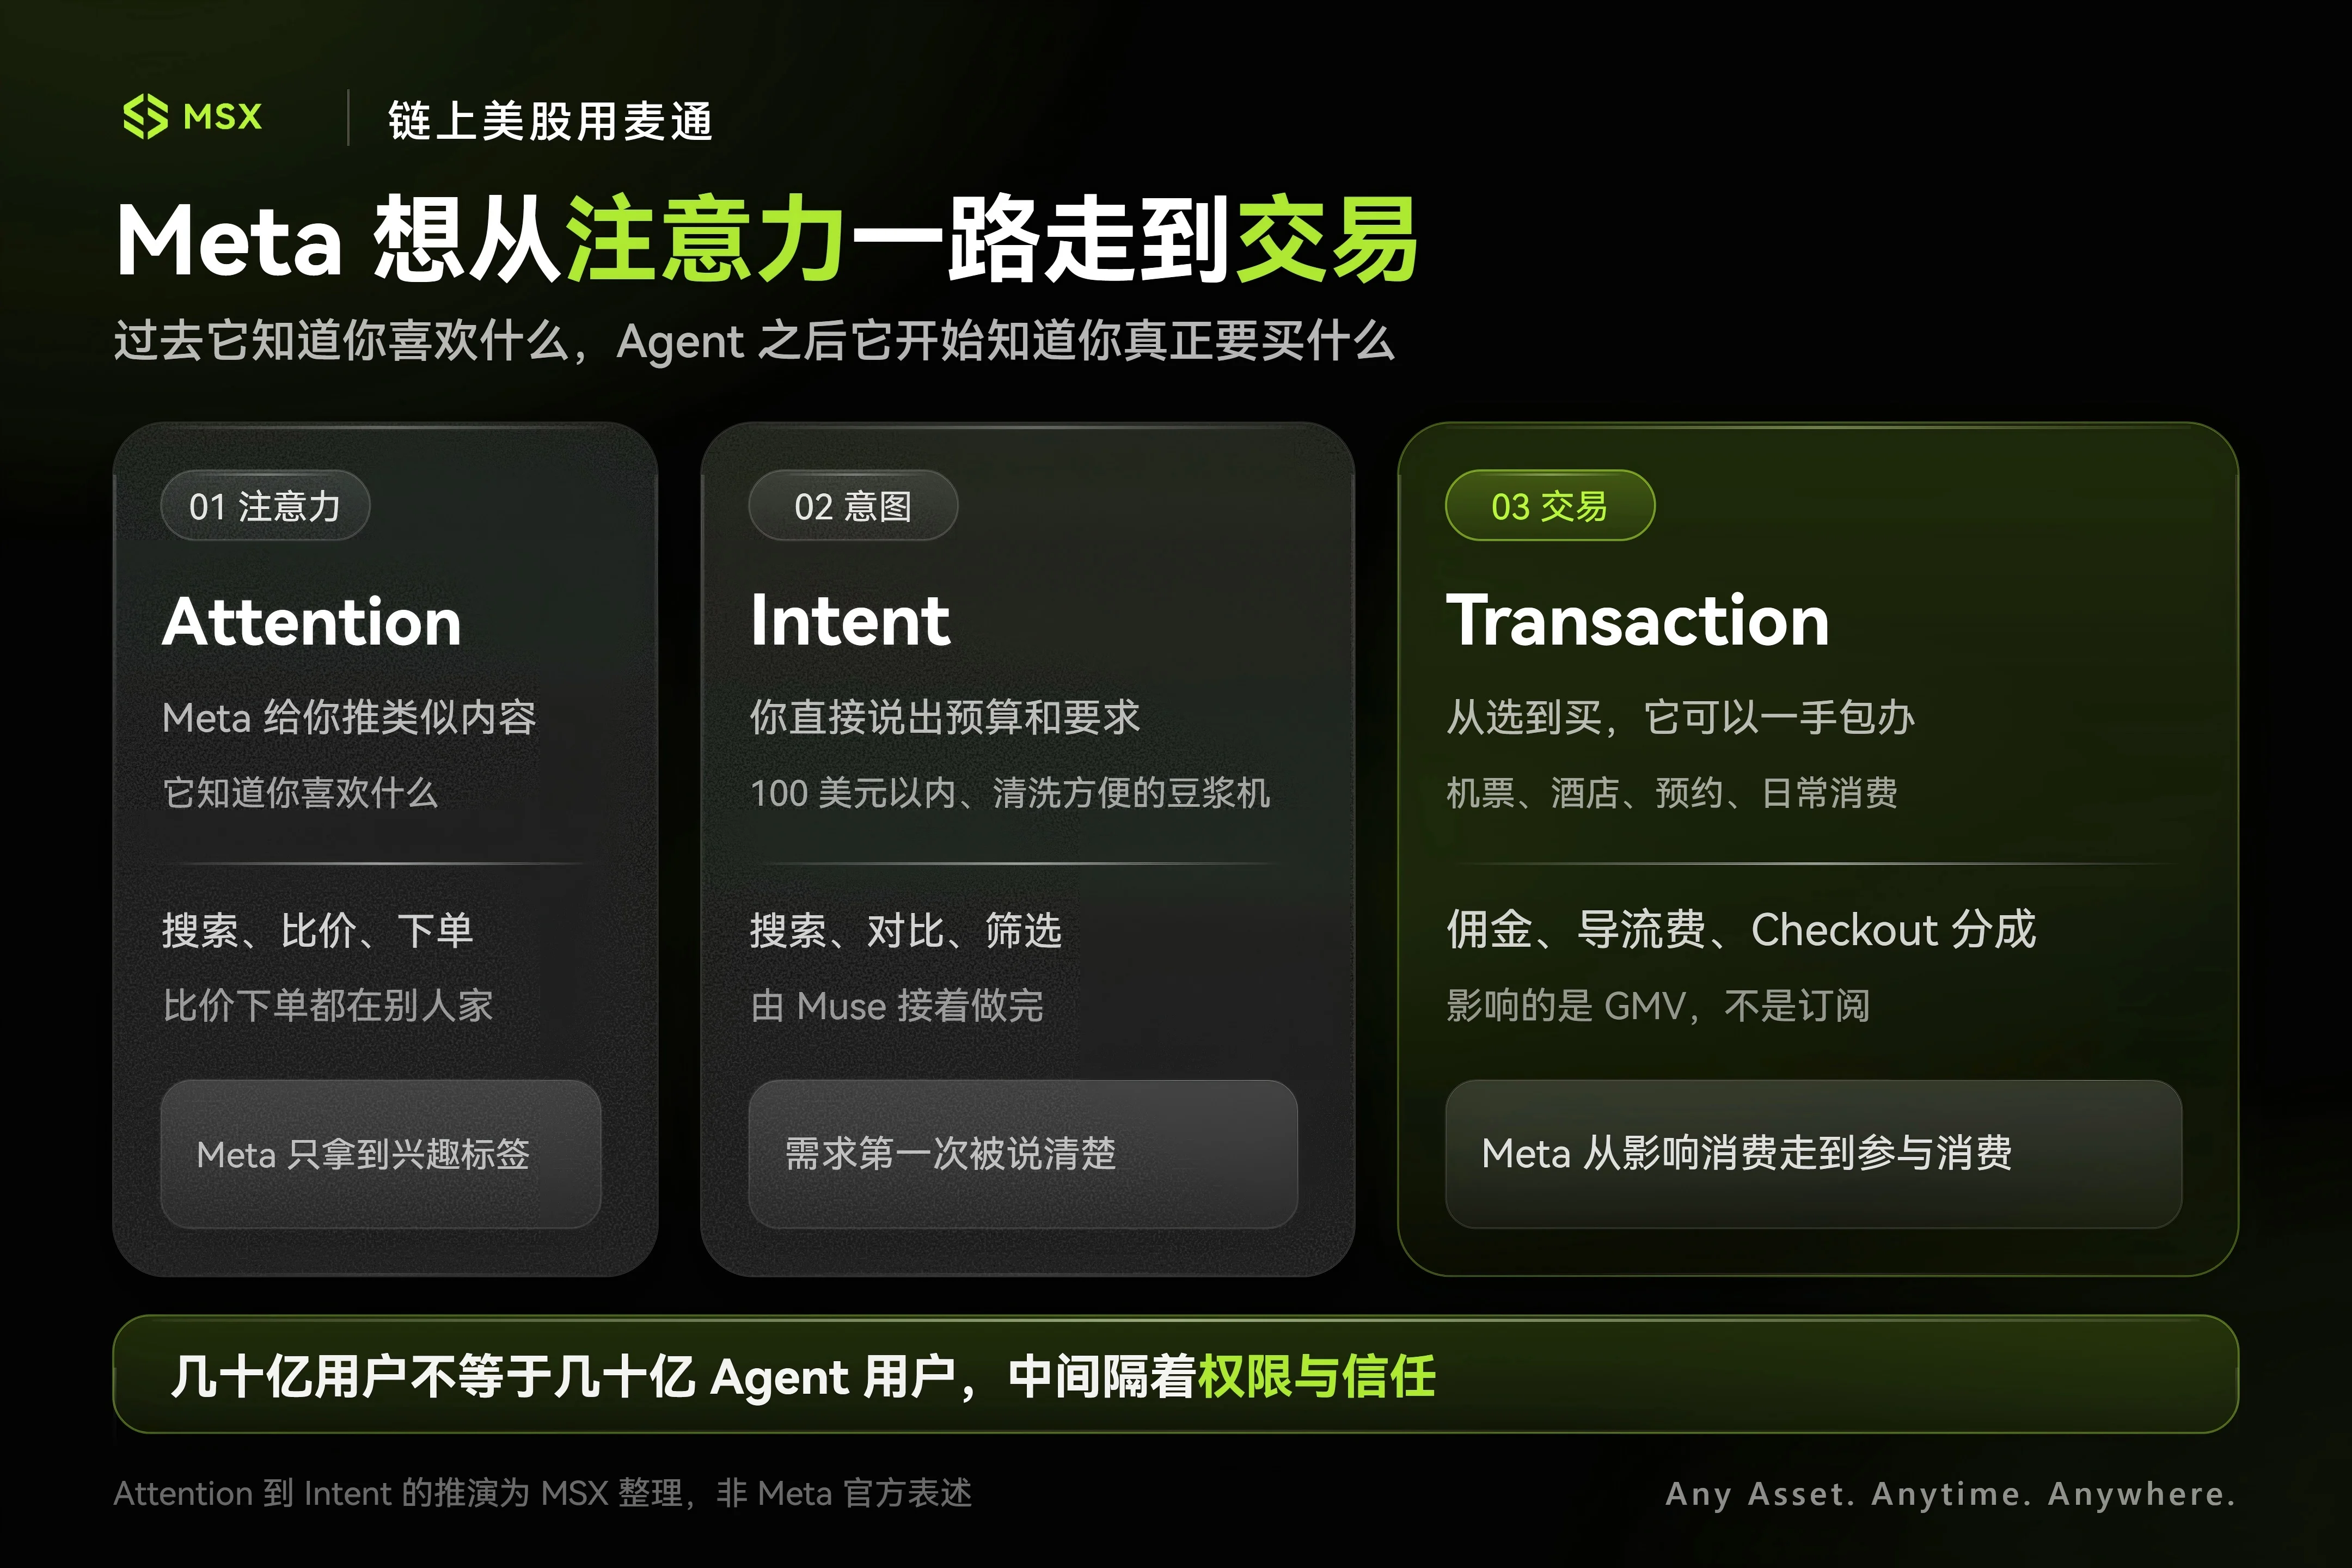
آنچه واقعاً جالب است، این امکان است که متا کنترل خود را از «توجه» به سطح عمیقتر «نیت» بکشد.
برای مثال، در گذشته وقتی ویدیویی از دستگاه شیرسویا در اینستاگرام تماشا میکردید و چند ثانیه بیشتر روی آن توقف میکردید، الگوریتم ممکن بود نتیجه بگیرد که اخیراً به لوازم کوچک آشپزخانه علاقهمند شدهاید و چند تبلیغ مرتبط دیگر نمایش دهد — و متا حق نمایش را دریافت میکرد.
اما اگر واقعاً قصد خرید داشتید، احتمالاً اینستاگرام را بسته، آمازون/تمو را باز میکردید، جستجو میکردید، قیمتها را مقایسه میکردید، نظرات را میخواندید و سفارش میدادید.
یعنی متا «آنچه ممکن است دوست داشته باشید» را در اختیار دارد، اما تصمیم مصرفی واقعی و تراکنش هنوز در سرزمین دیگری انجام میشود.
اما موز میتواند این مسیر را کاملاً بازسازی کند — ما مستقیماً به موز میگوییم: «یک دستگاه شیرسویا زیر ۱۰۰ دلار پیدا کن که تمیز کردن آن آسان باشد و برای زوج مناسب باشد.» سپس فیلترکردن، مقایسه، تأیید و پرداخت همه از طریق کانال عامل انجام میشوند.
توجه و نیت خرید ممکن است تنها یک گام از هم فاصله داشته باشند، اما در دنیای کسبوکار این یک گام ارزش زیادی دارد.
وقتی این موضوع را درک کنید، میتوانید بفهمید چرا واکنش بازیگران اصلی نسبت به موز کاملاً متضاد است.
آمازون در وضعیت آمادهباش بالاست و بهسرعت موز را از ثبت سفارش بهجای مشتریان محدود کرده است و دلایلی مانند رعایت مجوزها و امنیت حریم خصوصی را ارائه میکند. در مقابل، شاپیفای به آن اجازهٔ عبور داده و مشتاق است که سرویس پرداخت Shop Pay را مستقیماً در جریان تراکنشهای موز جاسازی کند.
این کاملاً مسئلهای از منافع ذینفعان است:
آمازون خود یک هاب بسته برای جستجو و تراکنشهاست. ارزشمندترین دارایی آن خدمات ابری نیست، بلکه لحظهای است که مصرفکننده تصمیم به خرید میگیرد — آن لحظه حتماً باید با باز کردن آمازون همراه باشد. اگر در آینده همهجا خریدها تنها با یک جمله به یک عامل خارجی انجام شود، آمازون مجبور میشود به یک صرفپذیر پشتصحنه تبدیل شود و سیستم پیچیده حراج جستجو و تبلیغات داخلیاش زیرپایش خالی میشود؛
در مقابل، شوپیفای همیشه نقش «فروشنده آب» را بازی کرده است. چه سفارش از اینستاگرام بیاید، چه از گوگل جستجو شود یا از عاملی مانند میوز سر بیاید، بهشرطی که در نهایت از طریق سیستم پرداخت و کانال فروشندهاش تسویه شود، میتواند بهصورت پایدار سهم خود را دریافت کند؛
این واقعبینانهترین بازسازی قدرت در دوران عوامل هوشمند است: کسی که به تصمیم نهایی کاربر نزدیکتر باشد، «تنگه هرمز» منظره تجارت الکترونیک را در دست دارد.
البته نباید در اینجا بیدلیل خوشبین بود. اگرچه تعداد زیادی کاربر در اینستاگرام پیمایش میکنند، اما کسانی که آمادهاند رمز عبور ایمیل، دسترسی به تقویم و اطلاعات کارت اعتباری/کد امنیتی CVV را به یک هوش مصنوعی واگذار کنند، در این مرحله هنوز اقلیتی هستند.
در نهایت، اگر GPT یا جمینی یکبار اشتباه پاسخ دهد، فقط آن را نقص موقت هوش مصنوعی میدانیم. اما اگر یک عامل هوشمند مقدار اشتباهی سفارش دهد، هتل نادرستی رزرو کند یا ایمیلی را ارسال کند که نباید ارسال میشد، اعتماد کاربر به آن در یک لحظه ناپدید میشود.
بنابراین اگر متا میخواهد بزرگترین سهم «قصد خرید» را به دست آورد، ابتدا باید یک مسئله ساده را حل کند: آیا مردم واقعاً جرات میکنند که امورشان را به آن بسپارند؟
III. اشتراکها تنها درآمد کوچکیاند؛ کسبوکار اصلی در تراکنشهاست
در نهایت، باید محاسبات را انجام دهیم: میوز چگونه به زاک کمک میکند سرمایهگذاریاش را بازیابد؟
سادهترین درآمد فعلی، حق اشتراک است. میوز نسخه رایگانی دارد و همچنین نسخههای پولی ۲۰ و ۱۰۰ دلار در ماه. فرض کنید واقعاً بهطور پایدار ۱۰ میلیون کاربر ماهانه ۲۰ دلار پرداخت کنند؛ این ۲٫۴ میلیارد دلار درآمد سالانه خواهد بود.
برای اکثر شرکتهای نرمافزاری، این رقم از قبل کسبوکار بزرگی محسوب میشود، اما برای متا حتی نزدیک به ارضای نیاز نیست.
به یاد داشته باشید که درآمد متا در فصل دوم امسال تنها ۶۰٫۸ میلیارد دلار بود و ۵۹٫۳ میلیارد دلار آن از تبلیغات بود. وابستگی صرف به فروش عضویتها نمیتواند آن سیاهچاله عظیم سختافزاری را پر کند.
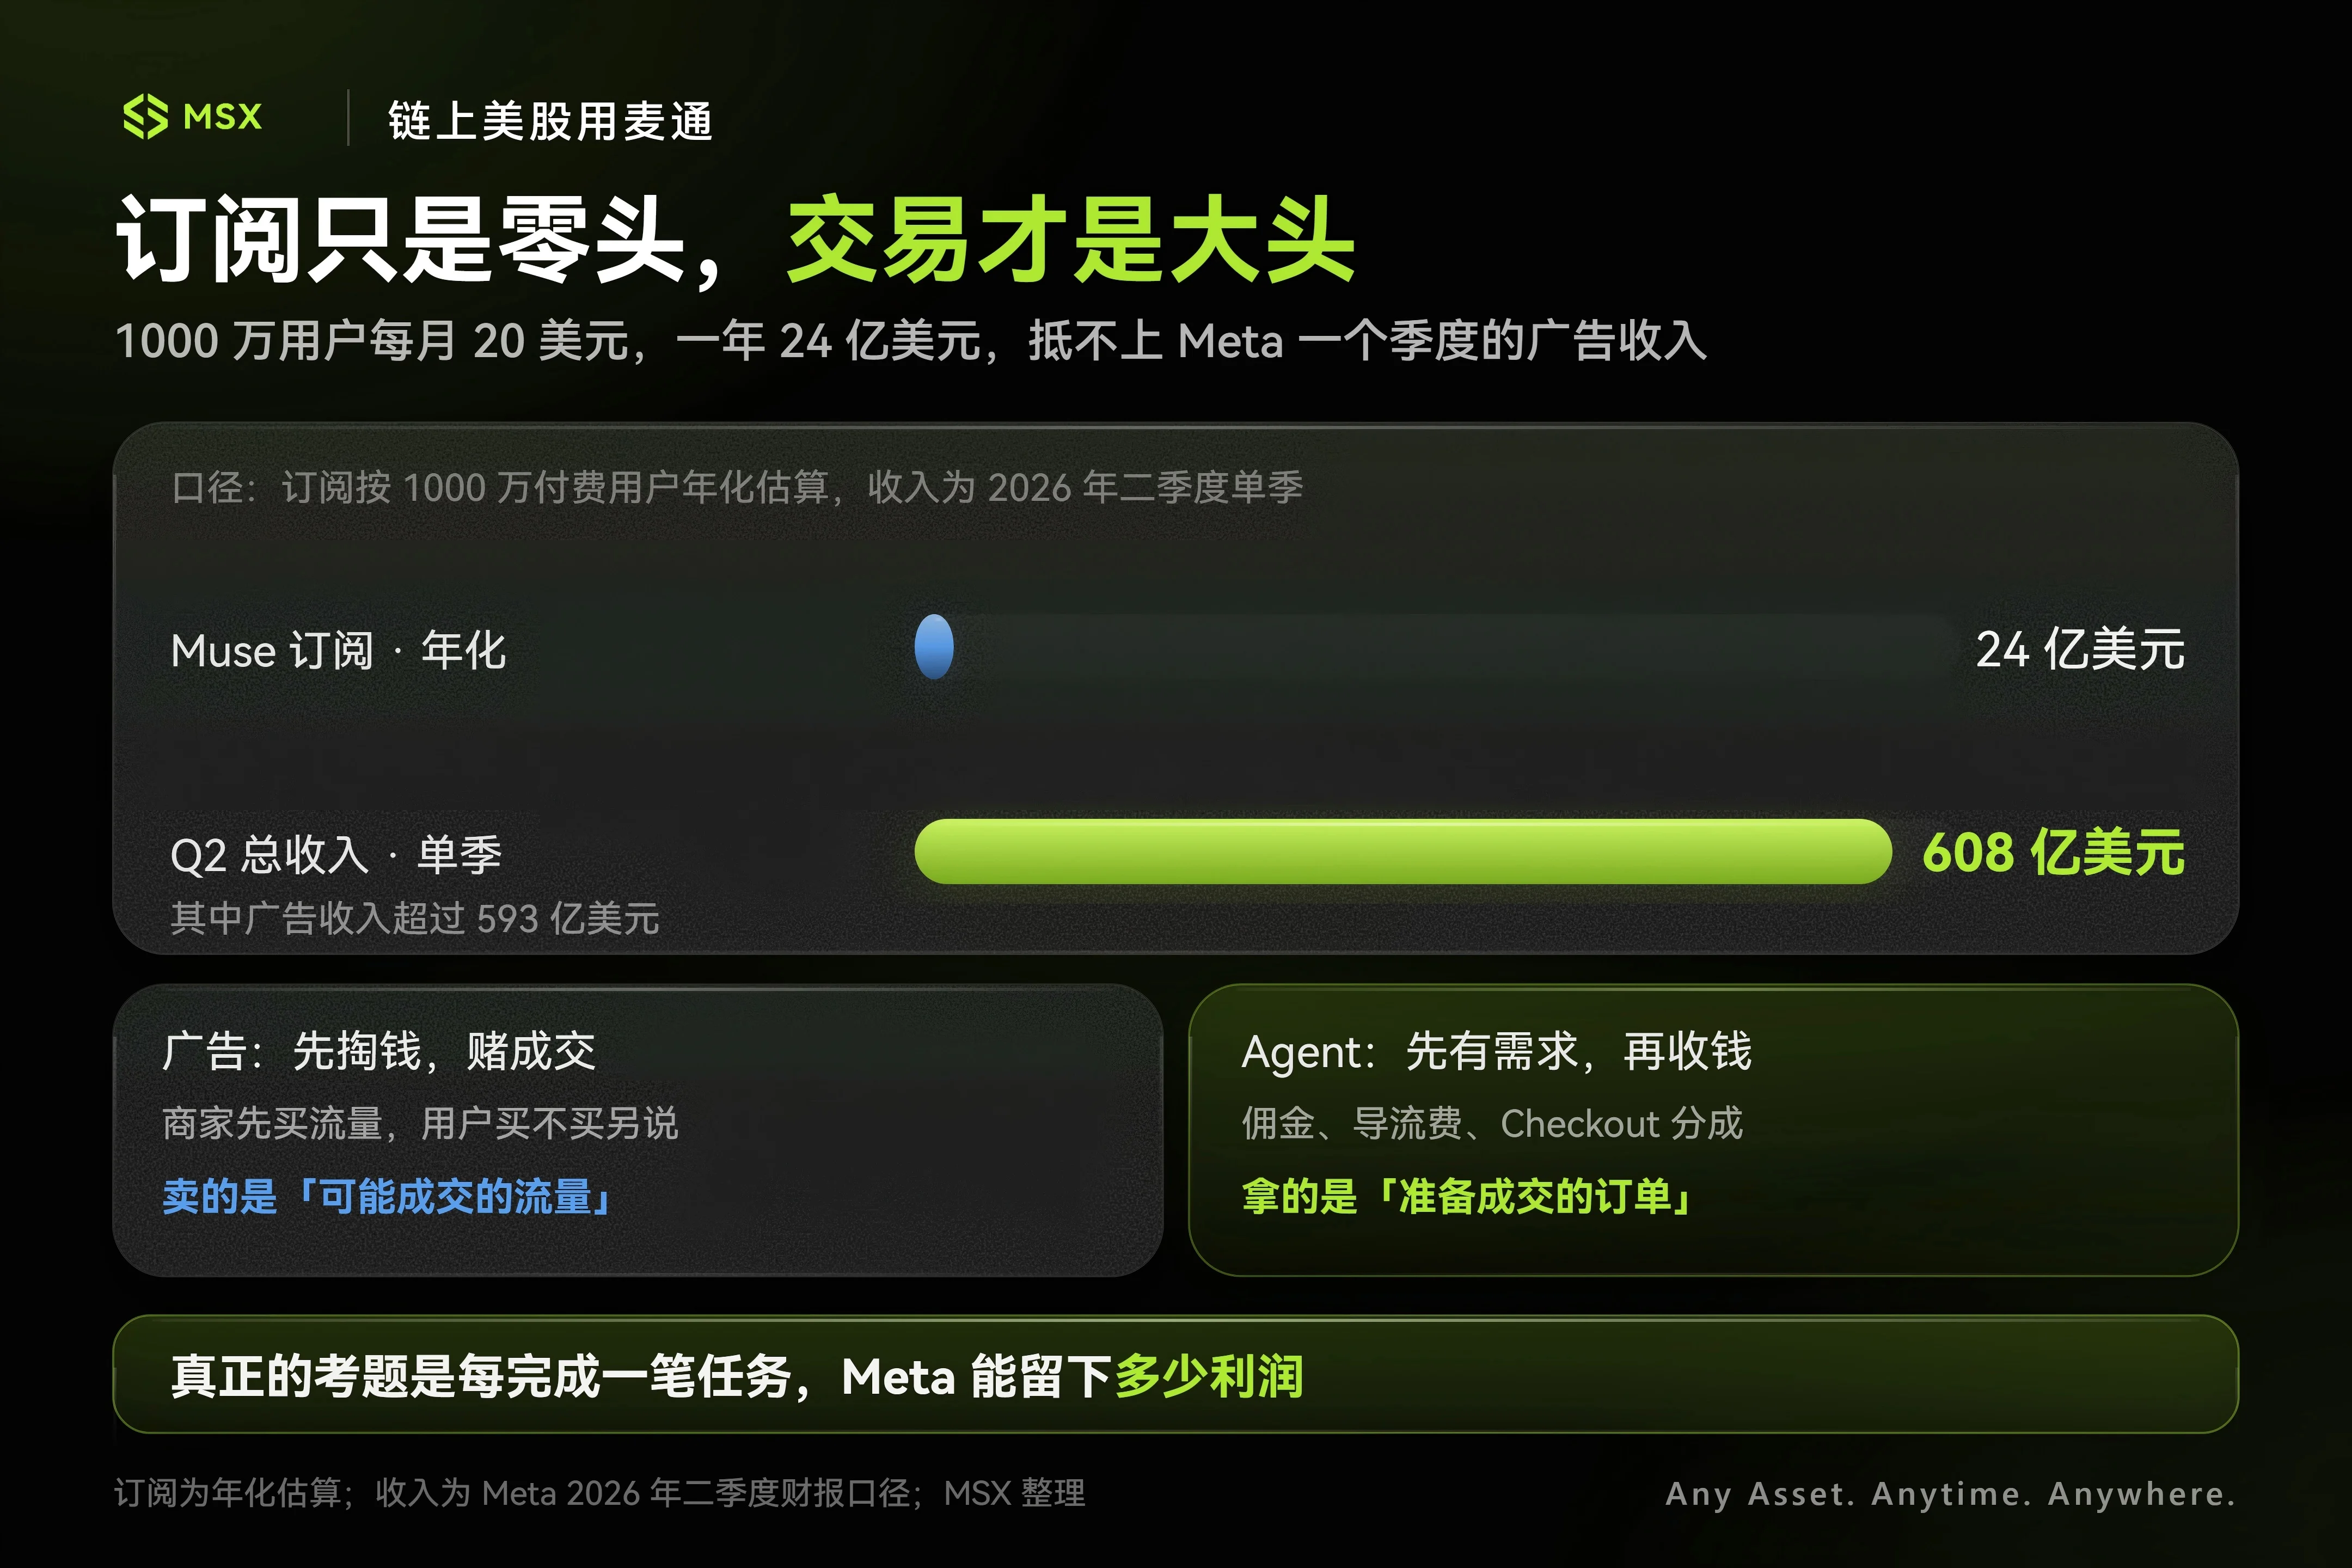
بنابراین، بر اساس دیدگاه مؤسسه تحقیقاتی MSX، اشتراکها مهمترین بخش قابل رصد در میوز نیستند. آنچه واقعاً پتانسیل تخیلبرانگیز دارد، کمیسیون تراکنشهاست — این همان غذای اصلی است.
اگر یک عامل هوشمند به خدمتکار دیجیتال صدها میلیون نفر تبدیل شود، حجم کالاهای معاملهشده (GMV) تحت کنترل آن نظریاً بسیار فراتر از درآمد عضویتهای خودش خواهد رفت. در آن زمان فضای مonetization کاملاً باز میشود: کمیسیون تطبیق تراکنشها، حق معرفی برای فروشندگانی که میخواهند در بالای توصیهها قرار بگیرند، سهمیهبندی درآمد از کانالهای پرداخت...
در گذشته، فروشندگان تبلیغ در متا برای احتمال «شاید بخرید» پرداخت میکردند. اما عامل هوشمند آینده در دستش قطعیت سفارشی دارد که «کاربر آماده پرداخت است». آیا فروشندگان حاضرند برای بستن معامله کمیسیون بپردازند؟ آیا شرکتهای پرداخت حاضرند برای «پرداخت از طریق عامل» سهمی از درآمد را به اشتراک بگذارند؟ آیا فروشندگان حاضرند برای اولویتدادن به خود، نوعی خدمات تجاری را بخرند؟
اینها جاهایی هستند که ارزش تصور کردن دارند.
با این حال، این موضوع یک مین زمینی نیز برای متا قرار میدهد.
دلیل اینکه مردم از عامل شما استفاده میکنند این است که بر این باورند که عامل از سوی آنها ایستاده و یک «دستیار بیهوش» است که به حداکثر رساندن منافع آنها میپردازد. اما اگر روزی میوز بهشدت هتلی را توصیه کند و مردم کشف کنند که این بهخاطر مناسببودن هتل نیست، بلکه بهخاطر بالاترین پاداش مالیای است که به متا میدهد، بنیان اعتماد به این محصول در لحظه فرو میریزد.
پس برای متا، هرچه تجاریسازی عمیقتر به سمت انتهای تراکنشها پیش برود، باید تناقضی را مدیریت کند: چگونه از قصد کاربران درآمد کسب کنیم بدون اینکه کاربران احساس کنند قصدشان فروخته شده است.
همین دلیل است که متا باید مکرراً تأکید کند مکالمات خصوصی میوز و «محیط امن» (Secure VM) آن بهصورت مستقیم به سیستم تبلیغاتی متصل نخواهند شد — باید سیستم جدیدی برای دریافت حقالزحمه و اعتبار خارج از سیستم تبلیغاتی ایجاد کند.
دلیل اهمیت بالای این مسئله در نهایت به صورت مستقیم به قبضِ فزاینده و غیرمعقول هوش مصنوعی متا بازمیگردد. درآمد ۲۸٪ رشد کرد، اما کل هزینهها و مخارج ۵۵٪ افزایش یافت و حاشیه عملیاتی از ۴۳٪ به ۳۱٪ کاهش حادی داشت. جریان نقدی عملیاتی فصلانه ۳۱٫۸ میلیارد دلار بود، در حالی که سرمایهگذاریهای بلندمدت (کپکس) و اصل اجاره بیش از ۳۱ میلیارد دلار را جذب کردند و جریان نقدی آزاد را به محدوده بسیار باریکی معادل ۷۸۴ میلیون دلار فشردند.
هرچند بخشی از این هزینهها یکباره است، اما یک نکته از پیش واضح است: متا در حال سرمایهگذاری مجدد نقدینگی خود در زیرساختهای هوش مصنوعی با سرعتی بیسابقه است.
اگر تمام این پردازندههای گرافیکی (GPU) صرف شده تنها منجر به افزایش چند کلیک جزئی در تبلیغات خوراک کاربران شوند، در بهترین حالت تنها کسبوکار موجود را تعمیر میکنند و نمیتوانند از بازسازی ارزشگذاری مرحله بعدی حمایت کنند.
اما اگر موز واقعاً نقطه ورود تراکنشی جدیدی را با رهبری عاملهای هوشمند (Agents) باز کند، داستانی که متا برای بازار سرمایه روایت میکند میتواند از طریق هوش مصنوعی نقطه ورودی اینترنتی جدیدی را بسازد و کاملاً از «یک واسطه تبلیغاتی که شتابان بیلها را میخرد» به «کنسول مدیریت زندگی اینترنتی نسل بعدی» تبدیل شود.
این دو مدل ارزشگذاری کاملاً متفاوت هستند.
در پایان
باید اعتراف کنم که برای متا، موز آغاز به اتصال قبضهای فزاینده و نگرانکننده هوش مصنوعی سالهای اخیر به مسیری تجاری کاملاً مشخص کرده است.
آنچه متا در گذشته داشت، بزرگترین ماشین تمرکز جهان بود؛ آنچه موز میخواهد انجام دهد، ادامه دادن این زنجیره تمرکز است — از شناخت سلیقه شما، تا درک آنچه واقعاً میخواهید، و سپس انجام کارها برای شما.
اگر این زنجیره واقعاً از ابتدا تا انتها کار کند، آنچه متا به دست میآورد شاید صرفاً یک رقیب ChatGPT نباشد، بلکه لایه جدیدی از نقطه ورود به اینترنت خواهد بود.
البته قیمت سهام از پیش به بیش از ۷۰۰ دلار رسیده و بازار قبلاً تشویقهای فراوانی به آن داده است.
بردن یا باختن در صدر جداول رهبری مدلها ممکن است به زودی فراموش شود، اما روش بازپسگیری این هزینهها واقعاً آن چیزی است که ارزش معاملاتی متا در مرحله بعدی را تعیین میکند.