تفسیر گلدمن ساکس: انتظار میرود کاهش نرخ بهره تا نیمه دوم سال ۲۰۲۷ موکول شود. نرخهای بالا چقدر دیگر ادامه خواهند یافت؟
 Tapbit Wire
یادداشت سردبیر: تورم آمریکا دوباره افزایش یافته و موضوع افزایش نرخ بهره توسط فدرال رزرو مجدداً محور توجه بازار شده است. دادههای منتشرشده در ۱۴ اکتبر نشان داد که شاخص قیمت مصرفکننده (CPI) آمریکا در سپتامبر ۰٫۶٪ در مقایسه با ماه قبل و ۳٫۷٪ در مقایسه با سال گذشته رشد کرده است. قیمت بنزین بیش از نیمی از افزایش ماهانه را تشکیل داد، اما پس از حذف غذا و انرژی، CPI هستهای نیز ۰٫۳٪ در مقایسه با ماه قبل رشد کرد که نسبت به اوت ثابت ماند و نشاندهنده عدم کاهش بیشتر فشارهای قیمتی زیربنایی است.
مقامت تورم دلیلی برای ادامه سیاست سختگیرانه است، اما هزینههای تأمین مالی بالا نیز فشارهای رشدی را تشدید میکنند. برای بازار، اینکه آیا افزایش بعدی نرخ بهره اتفاق خواهد افتاد یا خیر، فقط یک مسئله کوتاهمدت است؛ متغیر بلندمدتتر این است که نرخها چقدر طولانیتر بالا بمانند و کسبوکارها و خانوارها چقدر باید هزینههای بالای تأمین مالی را تحمل کنند.
سناریوی پایه گلدمن ساکس در گزارش تحقیقات کلاناقتصادی آن پیشبینی میکند که فدرال رزرو در دسامبر یک بار دیگر نرخ بهره را افزایش دهد و سپس از سپتامبر ۲۰۲۷ سه بار کاهش نرخ انجام دهد، در حالی که انتظار میرود نرخهای بلندمدت در ماههای آینده کاهش یابند. در این سناریو، گلدمن ساکس برآورد میکند که نرخهای بالاتر تا سال ۲۰۲۷ رشد تولید ناخالص داخلی آمریکا را حدود ۰٫۲ درصد کاهش خواهند داد؛ اگر نرخها در سطح فعلی باقی بمانند، این کاهش بیش از دو برابر خواهد شد.
این بدان معناست که قضاوت گلدمن ساکس درباره هزینههای رشد نسبتاً محدود، وابسته به کاهش بعدی نرخهاست. اگر تورم مدتها کاهش نیابد و هزینههای تأمین مالی بلندمدت بالا بمانند، بازار نهتنها باید افزایش بیشتر نرخهای فدرال رزرو را ارزیابی مجدد کند، بلکه باید بپرسد که اقتصاد آمریکا چقدر میتواند این شرایط را تحمل کند.
متن اصلی ترجمهشده در ادامه آمده است:
پس از اینکه تورم از پیشبینیها فراتر رفت، بازار مسیر نرخ بهره فدرال رزرو را ارزیابی مجدد کرد. با این حال، تحلیل سناریوها توسط گلدمن ساکس مسئله را به سمت رشد پیش میبرد: نرخها قبلاً به سطوح بالایی رسیدهاند و مدت زمان حفظ آنها میتواند هزینههای اقتصادی سیاست سختگیرانه را بهطور قابلتوجهی تغییر دهد.
بر اساس گزارش ارائهشده، گلدمن ساکس همچنان پیشبینی میکند که فدرال رزرو در دسامبر یک بار دیگر نرخ بهره را افزایش دهد و سپس از سپتامبر ۲۰۲۷ سه بار کاهش نرخ انجام دهد. در عین حال، فرض پایه آن این است که نرخهای بلندمدت در ماههای آینده از سطح فعلی کاهش خواهند یافت.
در این مسیر، گلدمن ساکس برآورد میکند که نرخهای بالاتر تا سال ۲۰۲۷ رشد تولید ناخالص داخلی آمریکا را حدود ۰٫۲ درصد کاهش خواهند داد. اگر نرخها در سطح فعلی باقی بمانند، این کاهش به بیش از دو برابر برآورد پایه خواهد رسید.
تفاوت بین این دو سناریو مهمترین قضاوت این گزارش را آشکار میسازد: فشارهای رشد آینده هم به اقدامات بعدی فدرال رزرو و هم به کاهش هزینههای تأمین مالی بازار بستگی دارد.
تورم هستهای کاهش نمییابد، فدرال رزرو همچنان نمیتواند آرامش یابد
تورم آمریکا در سپتامبر افزایش یافت و انرژی عامل اصلی آن بود. قیمت بنزین ۹٫۱٪ در مقایسه با ماه قبل رشد کرد و افزایش ماهانه کلی CPI را از ۰٫۴٪ در اوت به ۰٫۶٪ ارتقا داد.
با این حال، فشارهای قیمتی صرفاً در بخش انرژی متمرکز نبود. CPI هستهای دو ماه متوالی ۰٫۳٪ در مقایسه با ماه قبل رشد کرد و افزایش قیمت مسکن از ۰٫۳٪ در اوت به ۰٫۴٪ افزایش یافت. این امر باعث میشود توضیح این عملکرد تورمی تنها با نوسانات قیمت بنزین برای بازار دشوار باشد.
برای فدرال رزرو، نکته کلیدی این است که آیا افزایش قیمتها قابل تداوم است یا خیر. قیمتهای انرژی میتوانند به سرعت تورم کلی را افزایش دهند و تأثیر بعدی آن به روند قیمتها و انتقال هزینهها بستگی دارد؛ اینکه آیا تورم هستهای میتواند تثبیت شده و کند شود یا خیر، به قضاوت سیاستگذاران درباره فشارهای قیمتی زیربنایی مربوط میشود.
این دادهها برای تعیین مسیر سیاست بعدی کافی نیستند، اما عدم کاهش بیشتر تورم هستهای نشان میدهد که شواهد بیشتری برای ارزیابی ادامه کاهش تورم لازم است.
سناریوی پایه گلدمن ساکس در این گزارش همچنان شامل یک افزایش دیگر نرخ در دسامبر است. با این حال، بخش موجود از گزارش فرآیند کامل اصلاح پیشبینیها را آشکار نمیکند، بنابراین نمیتوان نتیجه گرفت که این شرکت به دلیل این داده CPI زمان یا تعداد افزایشهای نرخ را تغییر داده است.
کاهش رشد ممکن است دو برابر شود، نکته کلیدی زمان کاهش نرخهاست
برآوردهای رشد گلدمن ساکس بر اساس مسیری شفاف برای نرخهای بهره است: افزایش دیگری در نرخها امسال، پس از آن کاهش نرخهای بلندمدت و سپس آغاز کاهش نرخها در نیمهٔ دوم ۲۰۲۷.
این بدان معناست که کشش تخمینزدهشدهٔ ۰٫۲ درصدی بر رشد، از پیش شامل شرط تسهیل تدریجی محیط تأمین مالی در آینده است. اگر این شرط برقرار نشود، فشار بر اقتصاد نیز افزایش خواهد یافت.
گلدمن ساکس برآورد میکند که اگر نرخهای بهره در سطح فعلی باقی بمانند، کشش واردشده بر رشد تولید ناخالص داخلی ایالات متحده تا ۲۰۲۷ از دو برابر سناریوی پایه فراتر خواهد رفت. نسبت به یک افزایش منفرد نرخ، تداوم هزینههای بالای تأمین مالی ممکن است تأثیر تجمعی بیشتری ایجاد کند.
درک این تفاوت مستلزم تمایز بین نرخهای سیاستی و نرخهای بازار بلندمدت است. فدرال رزرو بهطور مستقیم قیمتهای تأمین مالی کوتاهمدت را تحت تأثیر قرار میدهد، درحالیکه هزینههای تأمین مالی وامهای مسکن، تأمین مالی بلندمدت شرکتها و پروژههای سرمایهگذاری نیز تحت تأثیر نرخهای بازار بلندمدت قرار میگیرند.
بنابراین، حتی اگر فدرال رزرو افزایش نرخها را متوقف کند، بنگاهها و خانوارها ممکن است بلافاصله احساس تسهیل در کاهش هزینههای تأمین مالی نکنند. اگر نرخهای بلندمدت بالا باقی بمانند، تقاضای مسکن، سرمایهگذاری شرکتی و فعالیتهای اعتباری همچنان تحت فشار خواهند بود.
لازم است توضیح داده شود که ۰٫۲ درصد، کشش رشد تخمینزدهشده توسط مدل گلدمن ساکس است، نه پیشبینی نرخ رشد تولید ناخالص داخلی ایالات متحده و نه نشاندهندهٔ کاهش ۰٫۲ درصدی کل اقتصاد. مواد ارائهشده تنظیمات کامل مدل را افشا نکردهاند، بنابراین نمیتوان از آنها ضررهای خاص صنایع مختلف را استنباط کرد.
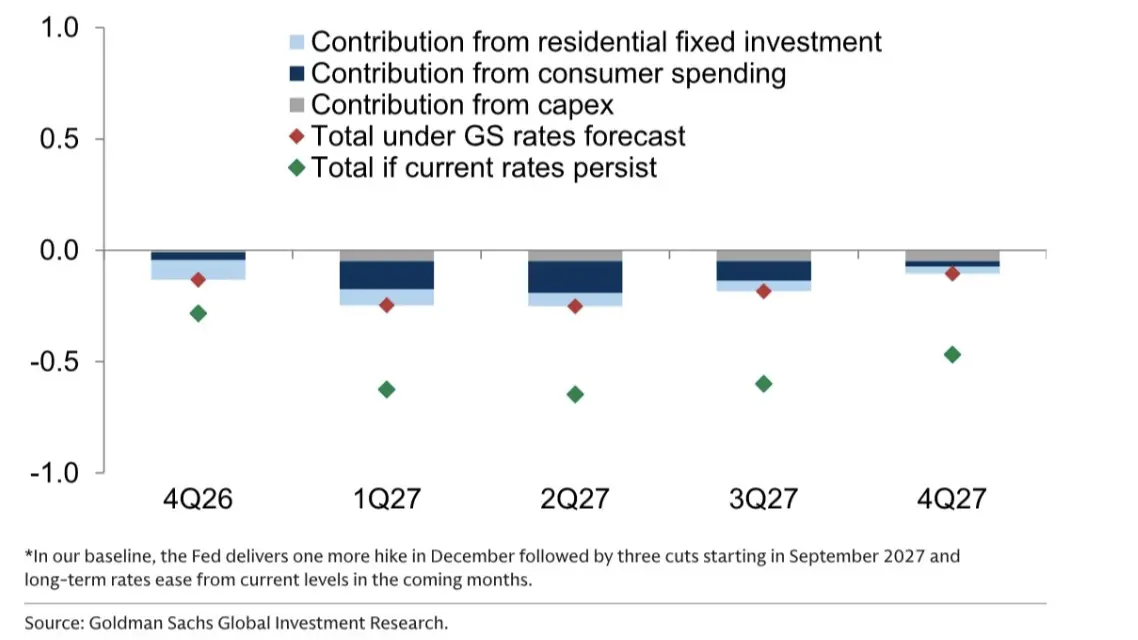
زیرنویس: فرض پایهٔ گلدمن ساکس این است که فدرال رزرو در دسامبر یک بار دیگر نرخها را افزایش داده و سپس از سپتامبر ۲۰۲۷ سه کاهش نرخ را آغاز خواهد کرد؛ همچنین پیشبینی میشود نرخهای بلندمدت در ماههای آینده از سطح فعلی کاهش یابند. تصویر، برآوردهای مدل را تحت مسیرهای مختلف نرخ بهره نشان میدهد.
پایداری فرض پایهٔ گلدمن ساکس به دو شرط بستگی دارد
گلدمن ساکس همچنین انتظار دارد که امسال یک افزایش دیگر و در سال آینده کاهشهای نرخ را شاهد باشیم که نشاندهندهٔ مسیر سیاستی مشروط است: محدودسازی همچنان لازم است تا تورم کوتاهمدت کنترل شود و سپس تنظیمات تدریجی بر اساس شرایط اقتصادی و قیمتی انجام خواهد شد.
با این حال، این قضاوت نیازمند تحقق همزمان دو شرط است.
اولاً، تورم هستهای باید روند کاهشی پایدارتری نشان دهد. اگر افزایش قیمتها برای مدت طولانی کاهش نیابد یا هزینههای انرژی بیشتر به سایر کالاها و خدمات منتقل شود، دورهٔ سیاست انقباضی ممکن است امتداد یابد و زمانبندی کاهشهای نرخ پیشبینیشده توسط گلدمن ساکس نیز مجدداً ارزیابی خواهد شد.
ثانیاً، نرخهای بلندمدت باید از سطح فعلی کاهش یابند. این فرض مهمی در تخمین نسبتاً خفیف کشش رشد توسط گلدمن ساکس است. اگر نرخهای بلندمدت بالا باقی بمانند، حتی اگر نرخهای سیاستی دیگر افزایش نیابند، هزینههای تأمین مالی ممکن است همچنان تقاضا را فشرده نگه دارند.
از دیدگاه قیمتگذاری داراییها، این امر نیازمند ارزیابی جداگانهٔ سرمایهگذاران از تغییر سیاست و بهبود محیط تأمین مالی است. توقف افزایش نرخها میتواند نگرانیهای مربوط به سیاست انقباضی بیشتر را کاهش دهد، اما آیا فشارهای رشد کاهش مییابند یا خیر، به کاهش واقعی هزینههای وامگیری بستگی دارد.
بنابراین، متغیرهای قابل رصد در آینده روشنتر شدهاند: ادامهٔ کاهش تورم هستهای، کاهش نرخهای بلندمدت و ظهور فشارهای قابلتوجهتر بر تقاضای مسکن، سرمایهگذاری و اشتغال.
کشش ۰٫۲ درصدی رشد تخمینزدهشده توسط گلدمن ساکس نتیجهٔ سناریوی کاهش بعدی نرخهاست. اگر سختگیری تورم، هزینههای تأمین مالی را برای مدت طولانیتری در سطح بالا نگه دارد، هزینههایی که اقتصاد ایالات متحده باید تحمل کند ممکن است بهطور قابلتوجهی از این سناریوی پایه بیشتر باشد.