فرار از کره جنوبی، عبور از هنگکنگ، رسیدن به سراسر جهان: نحوه عملکرد داراییهای واقعی توکنشده (RWA) در هنگکنگ چگونه است؟
 Tapbit Wire
تالیف اصلی: جریان فناوری Deep Tide
معرفی Deep Tide: بازار داراییهای واقعی توکنشده در یک سال ۲۶ برابر رشد کرده است، اما آزمون واقعی این است که آیا صدور، فروش و بازخرید میتوانند حلقهای بسته را تشکیل دهند. این مقاله مسیر کامل داراییهای کرهای را برای رسیدن به سرمایهگذاران حرفهای خارجی از طریق کانالهای هنگکنگی تحلیل میکند. برای کسانی که به ساختارهای انطباقی و توزیع بینالمللی علاقهمندند، این تحلیل عملی نادری است.
بینشهای کلیدی
بازار داراییهای واقعی توکنشده به سرعت در حال رشد است. پرسش واقعی این است: چگونه محصولات توکنشده در عمل صادر، فروخته و بازخرید میشوند؟
در مدل تحلیلشده در این مقاله، موجودیتهای خارج از کشور محصولاتی را صادر میکنند که از داراییهای پایه تضمین شدهاند و واسطههای مجاز هنگکنگی آنها را به سرمایهگذاران حرفهای خارجی میفروشند. سرمایهگذاران در واقع محصولات صادرکننده را میخرند، نه خود داراییهای پایه.
فروش به معنای بازپرداخت نیست. صادرکننده باید حق قابل اجرا بر جریان نقدی دارایی داشته باشد و منابع باید بهموقع در اختیار قرار گیرند تا تعهداتش نسبت به سرمایهگذاران را انجام دهد.
آزمون واقعی پس از اولین صدور رخ میدهد: آیا همین ساختار میتواند محصول بعدی را نیز پشتیبانی کند؟ بازار پایدار نیازمند تأمین پایدار دارایی و سرمایهگذارانی است که تمایل به خرید مجدد دارند.
۱. بازار داراییهای واقعی توکنشده رشد کرده است؛ اکنون زمان پرسش کلیدی فرا رسیده است
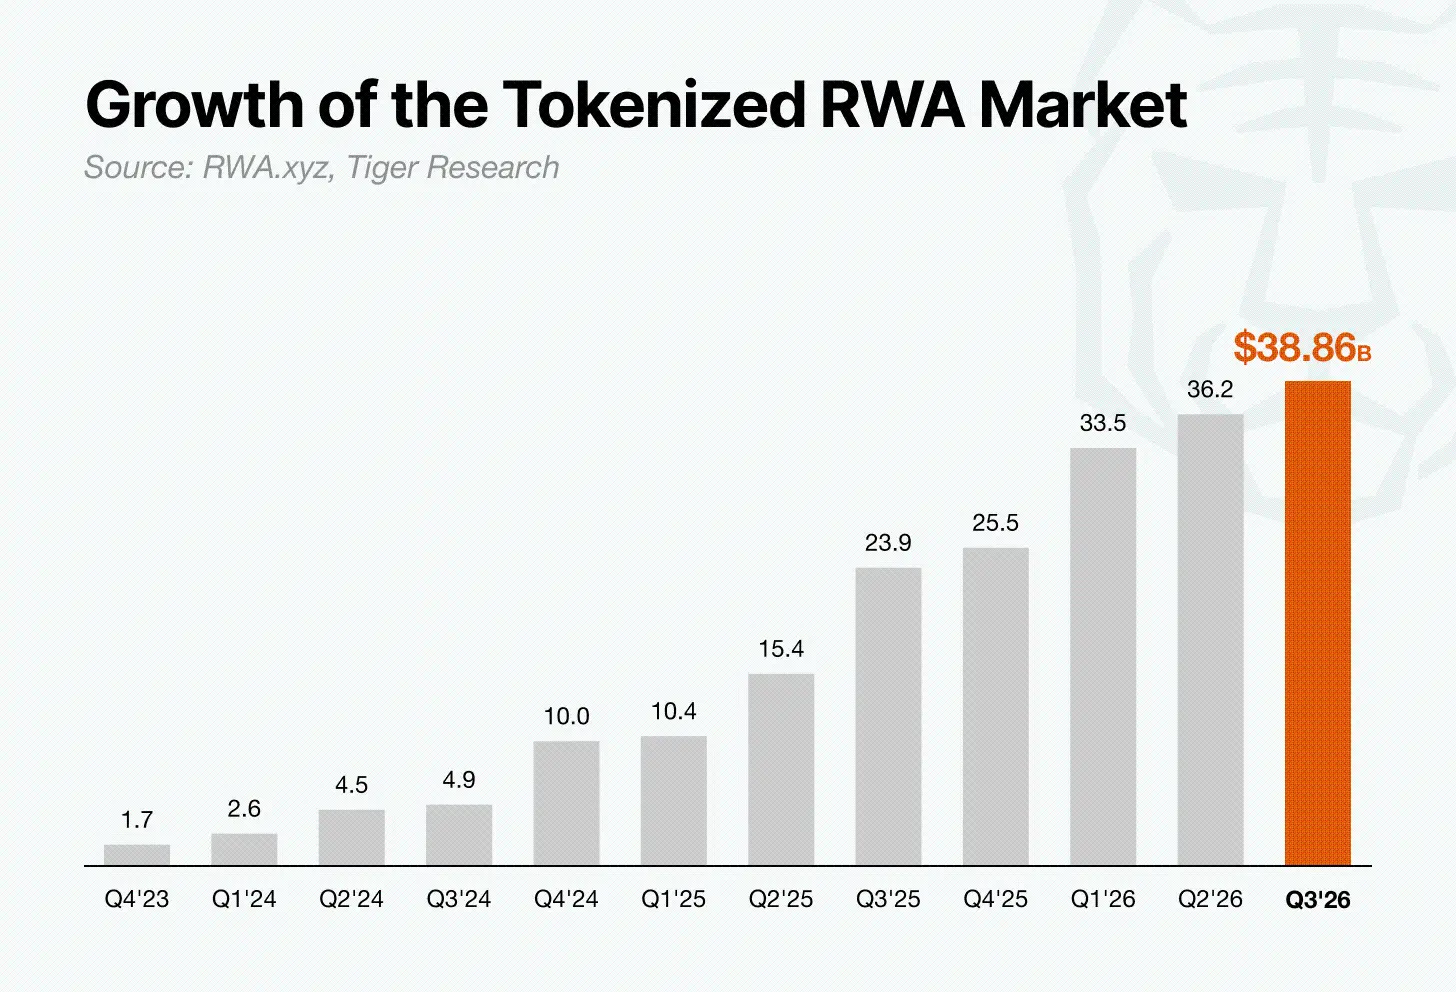
بر اساس دادههای RWA.xyz، بازار داراییهای واقعی توکنشده از حدود ۱٫۵ میلیارد دلار در اوت ۲۰۲۳ به حدود ۳۸٫۸۶ میلیارد دلار در ۱۳ سپتامبر ۲۰۲۶ رسیده است که رشدی حدود ۲۶ برابری است. انواع بیشتری از داراییها توکنشده میشوند و دولتهای سراسر جهان قوانین صدور و فروش را تنظیم میکنند.
رشد آشکار است. اما پرسش واقعی این است: چگونه یک دارایی را به محصولی تبدیل کنیم که سرمایهگذاران واقعاً بتوانند آن را بخرند و در نهایت سرمایهشان را بازیابی کنند.
۲. توکنسازی در کجا انجام شود؟
حوزههای قضایی مختلف قوانینی برای داراییهای توکنشده وضع میکنند، اما الزامات و سرعت اجرای آنها متفاوت است. بنابراین محل صدور محصول مستقیماً بر سرعت ورود آن به بازار تأثیر میگذارد.
هنگکنگ چارچوبی بالغ از نظارت بر اوراق بهادار، کانالهای بینالمللی سرمایهگذاری و تجربهای در صدور اوراق قرضه توکنشده (از جمله اوراق قرضه دولتی) دارد. سیستم اعطای مجوز و الزامات حمایت از سرمایهگذاران، چارچوبی برای صادرکنندگان و واسطهها فراهم میکند تا محصولات را به بازار بیاورند.
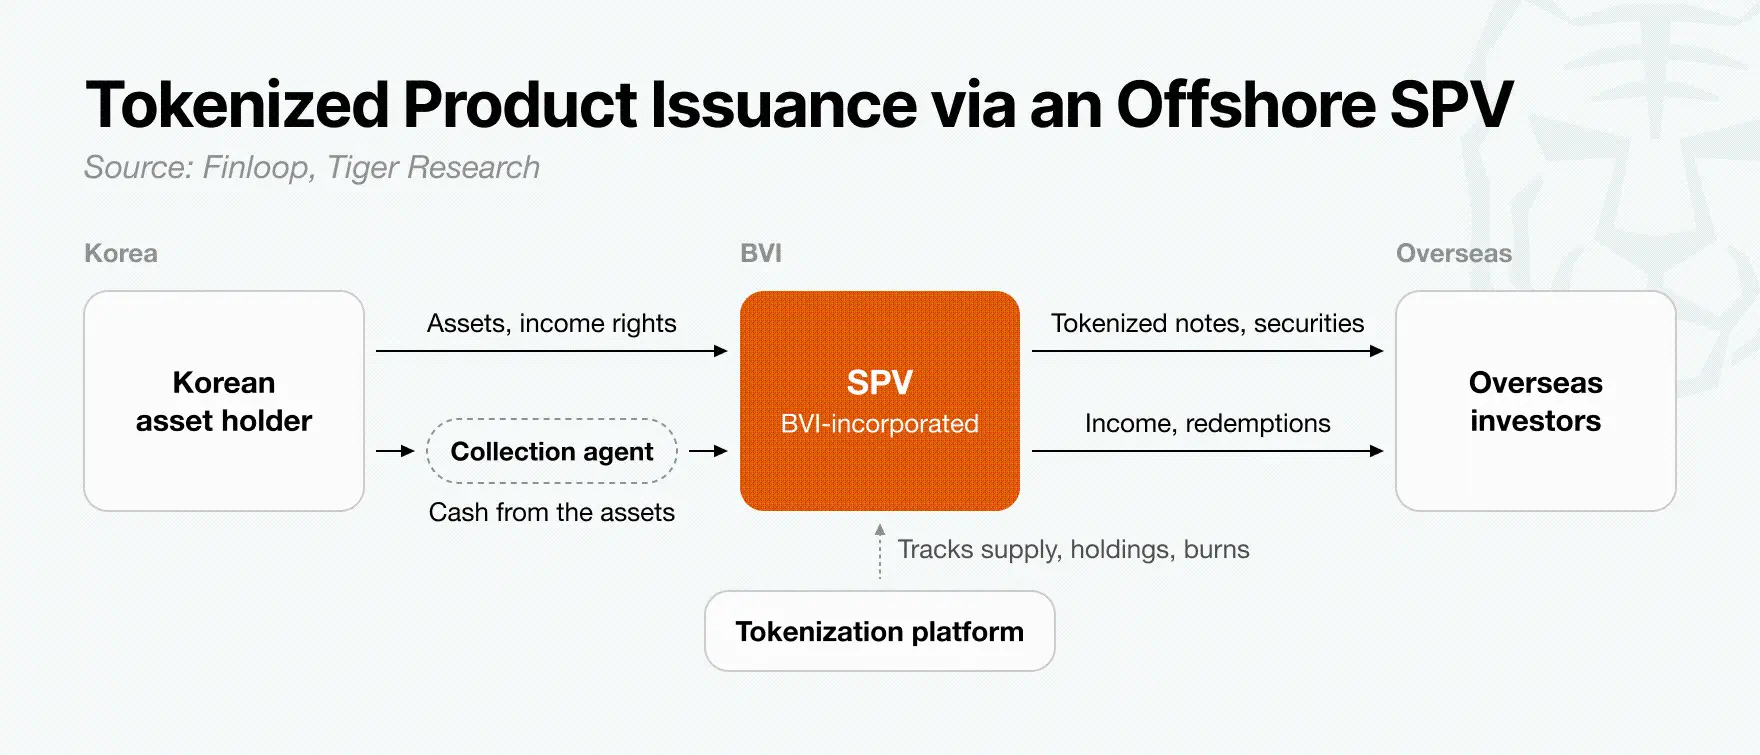
هنگکنگ قوانینی برای جنبههای کلیدی توکنسازی وضع کرده است؛ از مجوزهای کمیسیون اوراق بهادار و آتی و مقررات ارائهدهندگان خدمات دارایی مجازی تا اقدامات فنی امنیتی. این شفافیت به مؤسسات در برنامهریزی صدور کمک میکند و به سرمایهگذاران نهادی امکان میدهد تا سطح حمایت خود را ارزیابی کنند. این هم یکی از دلایل توجه فزاینده به هنگکنگ به عنوان مرکزی برای صدور و توزیع داراییهای واقعی توکنشده است.
پس چگونه داراییهای یک کشور دیگر میتوانند از طریق هنگ کنگ به سرمایهگذاران بینالمللی برسند؟ ما با بررسی داراییهای کرهای، فرآیند کامل را تحلیل میکنیم.
۳. نحوه عملکرد ساختار کره–هنگ کنگ
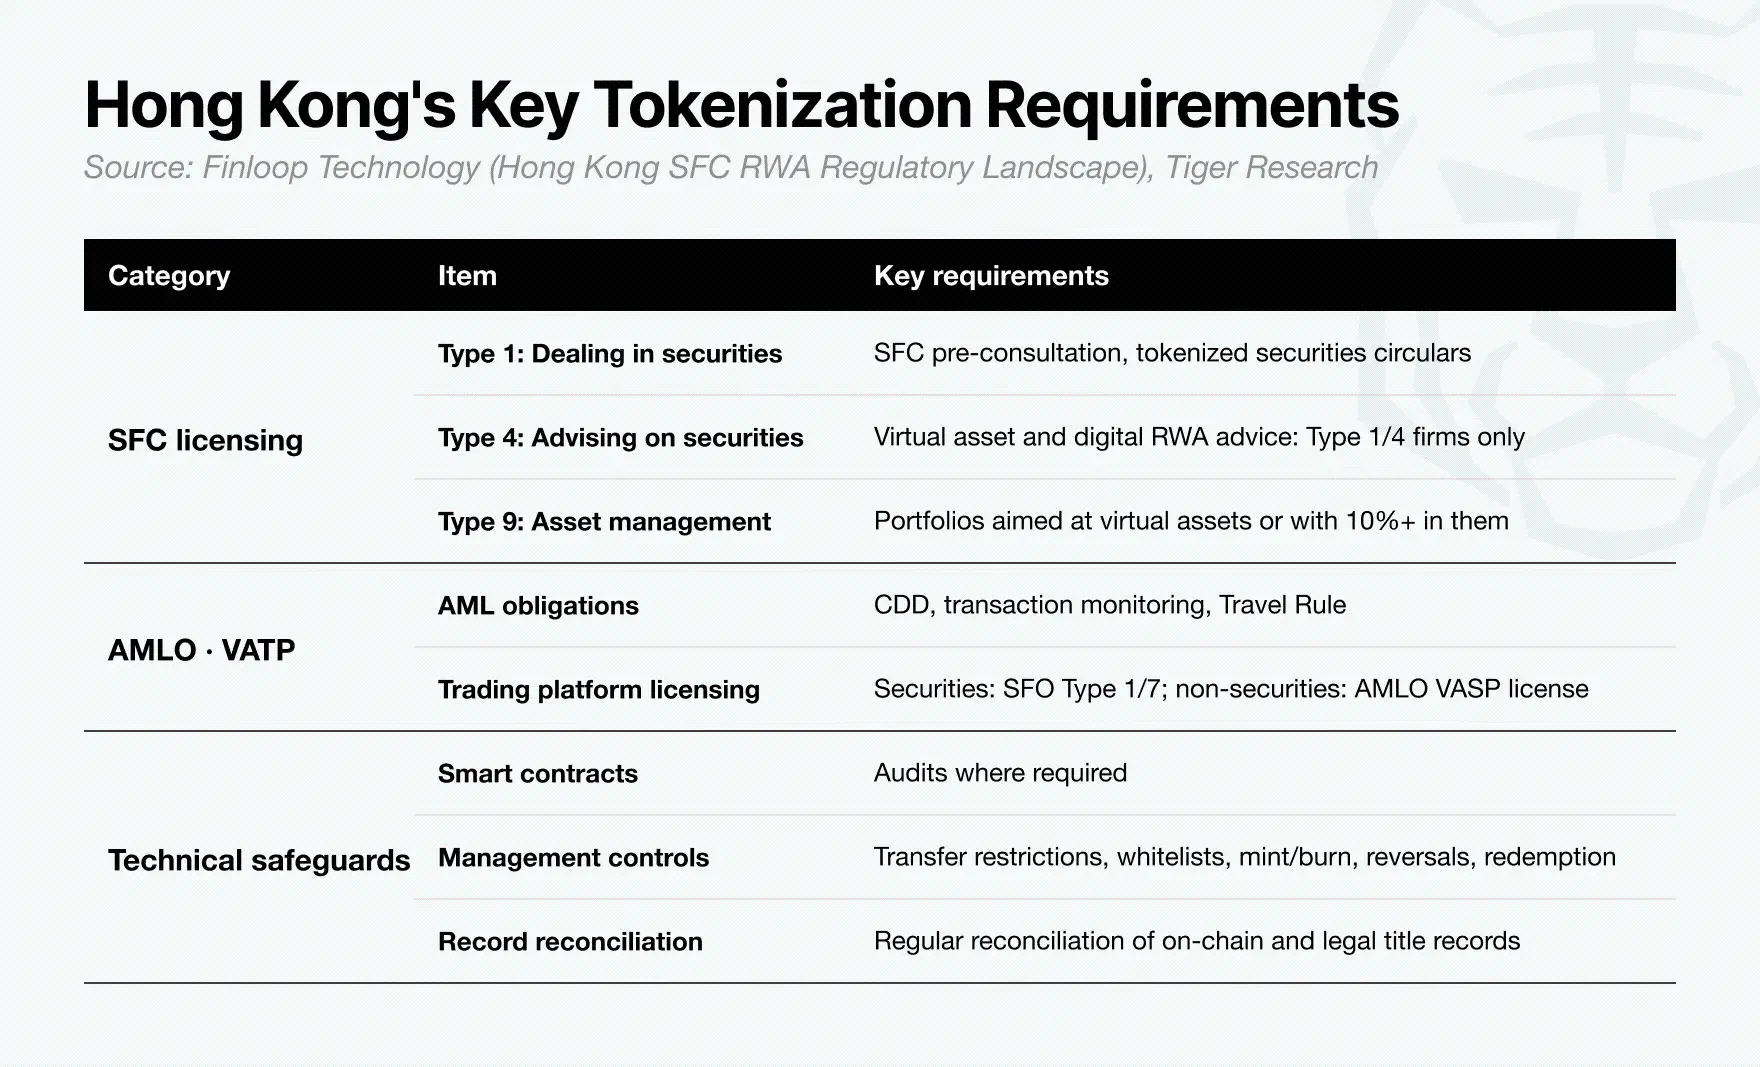
نمودار ساختار به دو بخش چپ و راست تقسیم شده است. بخش چپ مربوط به کره است که منشاء داراییهای پایه است. بخش راست شامل هنگ کنگ و جزایر ویرجین بریتانیا است که در آنجا محصولات صادر و عرضه میشوند.
پیکانهای سیاه نمایانگر ساختار محصول هستند.
شرکت اوراق بهادار کرهای: دسترسی به خرید داراییهای پایه — مانند سهام لیستشده، سهام صندوقها و اسناد قرضه — را فراهم میکند.
شرکت ویژهمنصوص (SPC) جزایر ویرجین بریتانیا: از طریق حساب کارگزاری واحد هنگ کنگ شرکت اوراق بهادار کرهای، این داراییها را خریداری و نگهداری میکند و سپس اسناد قرضه تضمینشده توسط این داراییها را منتشر میکند.
پلتفرم توکنسازی: توکنهایی معادل اسناد قرضه منتشرشده توسط شرکت ویژهمنصوص ایجاد میکند و وضعیت انتشار و مالکیت را ثبت میکند.
توزیعکننده: محصولات را از طریق واسطههای مجاز و مسیرهای معاملاتی مطابق با مقررات به سرمایهگذاران حرفهای بینالمللی میفروشد.
پیکانهای نارنجی جریان وجوه اشتراک را نشان میدهند.
سرمایهگذاران حرفهای بینالمللی با استفاده از ارزهای فیات یا استیبلکوینها اشتراک میگذارند. وجوه از طریق واسطهها به شرکت ویژهمنصوص میرسند. در صورت اشتراک با استیبلکوین، شرکت ویژهمنصوص آنها را از طریق صرافیهای متمرکز به ارز فیات تبدیل میکند. سپس وجوه از واحد هنگ کنگ به شرکت اوراق بهادار کرهای منتقل شده و خرید داراییهای پایه را تکمیل میکند.
شرکت فینتک هنگ کنگی Finloop این مدل را «مدل دو موتوره» مینامد: یک سو تأمین دارایی و سوی دیگر انتشار و توزیع محصول را بر عهده دارد. سه نکته کلیدی در اینجا وجود دارد.
منابع دارایی قابل جایگزینی هستند. شرکتهای اوراق بهادار سایر کشورها و واحدهای هنگ کنگ آنها میتوانند جایگزین نهادهای کرهای شوند؛ بنابراین هنگ کنگ میتواند به کانال توزیع محصولات تضمینشده توسط داراییهای چندین بازار تبدیل شود.
شرکت ویژهمنصوص در مرکز این ساختار قرار دارد. این شرکت وجوه اشتراک را دریافت میکند، داراییها را خریداری یا نگهداری میکند و اسناد قرضه را منتشر میکند. سرمایهگذاران بر اساس شرایط محصول حق خود را در برابر شرکت ویژهمنصوص اعمال میکنند؛ بنابراین حقوق شرکت ویژهمنصوص بر داراییها و توانایی آن در توزیع بازده حیاتی است.
شرکت ویژهمنصوص پرداختهای زنجیرهای را با امور مالی سنتی پیوند میزند. سرمایهگذاران میتوانند با استفاده از استیبلکوینها اشتراک بگذارند و اسناد توکنشده را نگهداری کنند، در حالی که خرید و نگهداری داراییهای پایه از طریق ترتیبات کارگزاری و سپردهداری انجام میشود.
این ساختار تنها زمانی قابل اجراست که تمامی اجزای آن برقرار باشند؛ یعنی داراییهای پایه مناسب، ساختار انتشار مستحکم و مسیر مطابق با مقررات برای دسترسی به سرمایهگذاران.
۳.۱. انتخاب داراییهای پایه
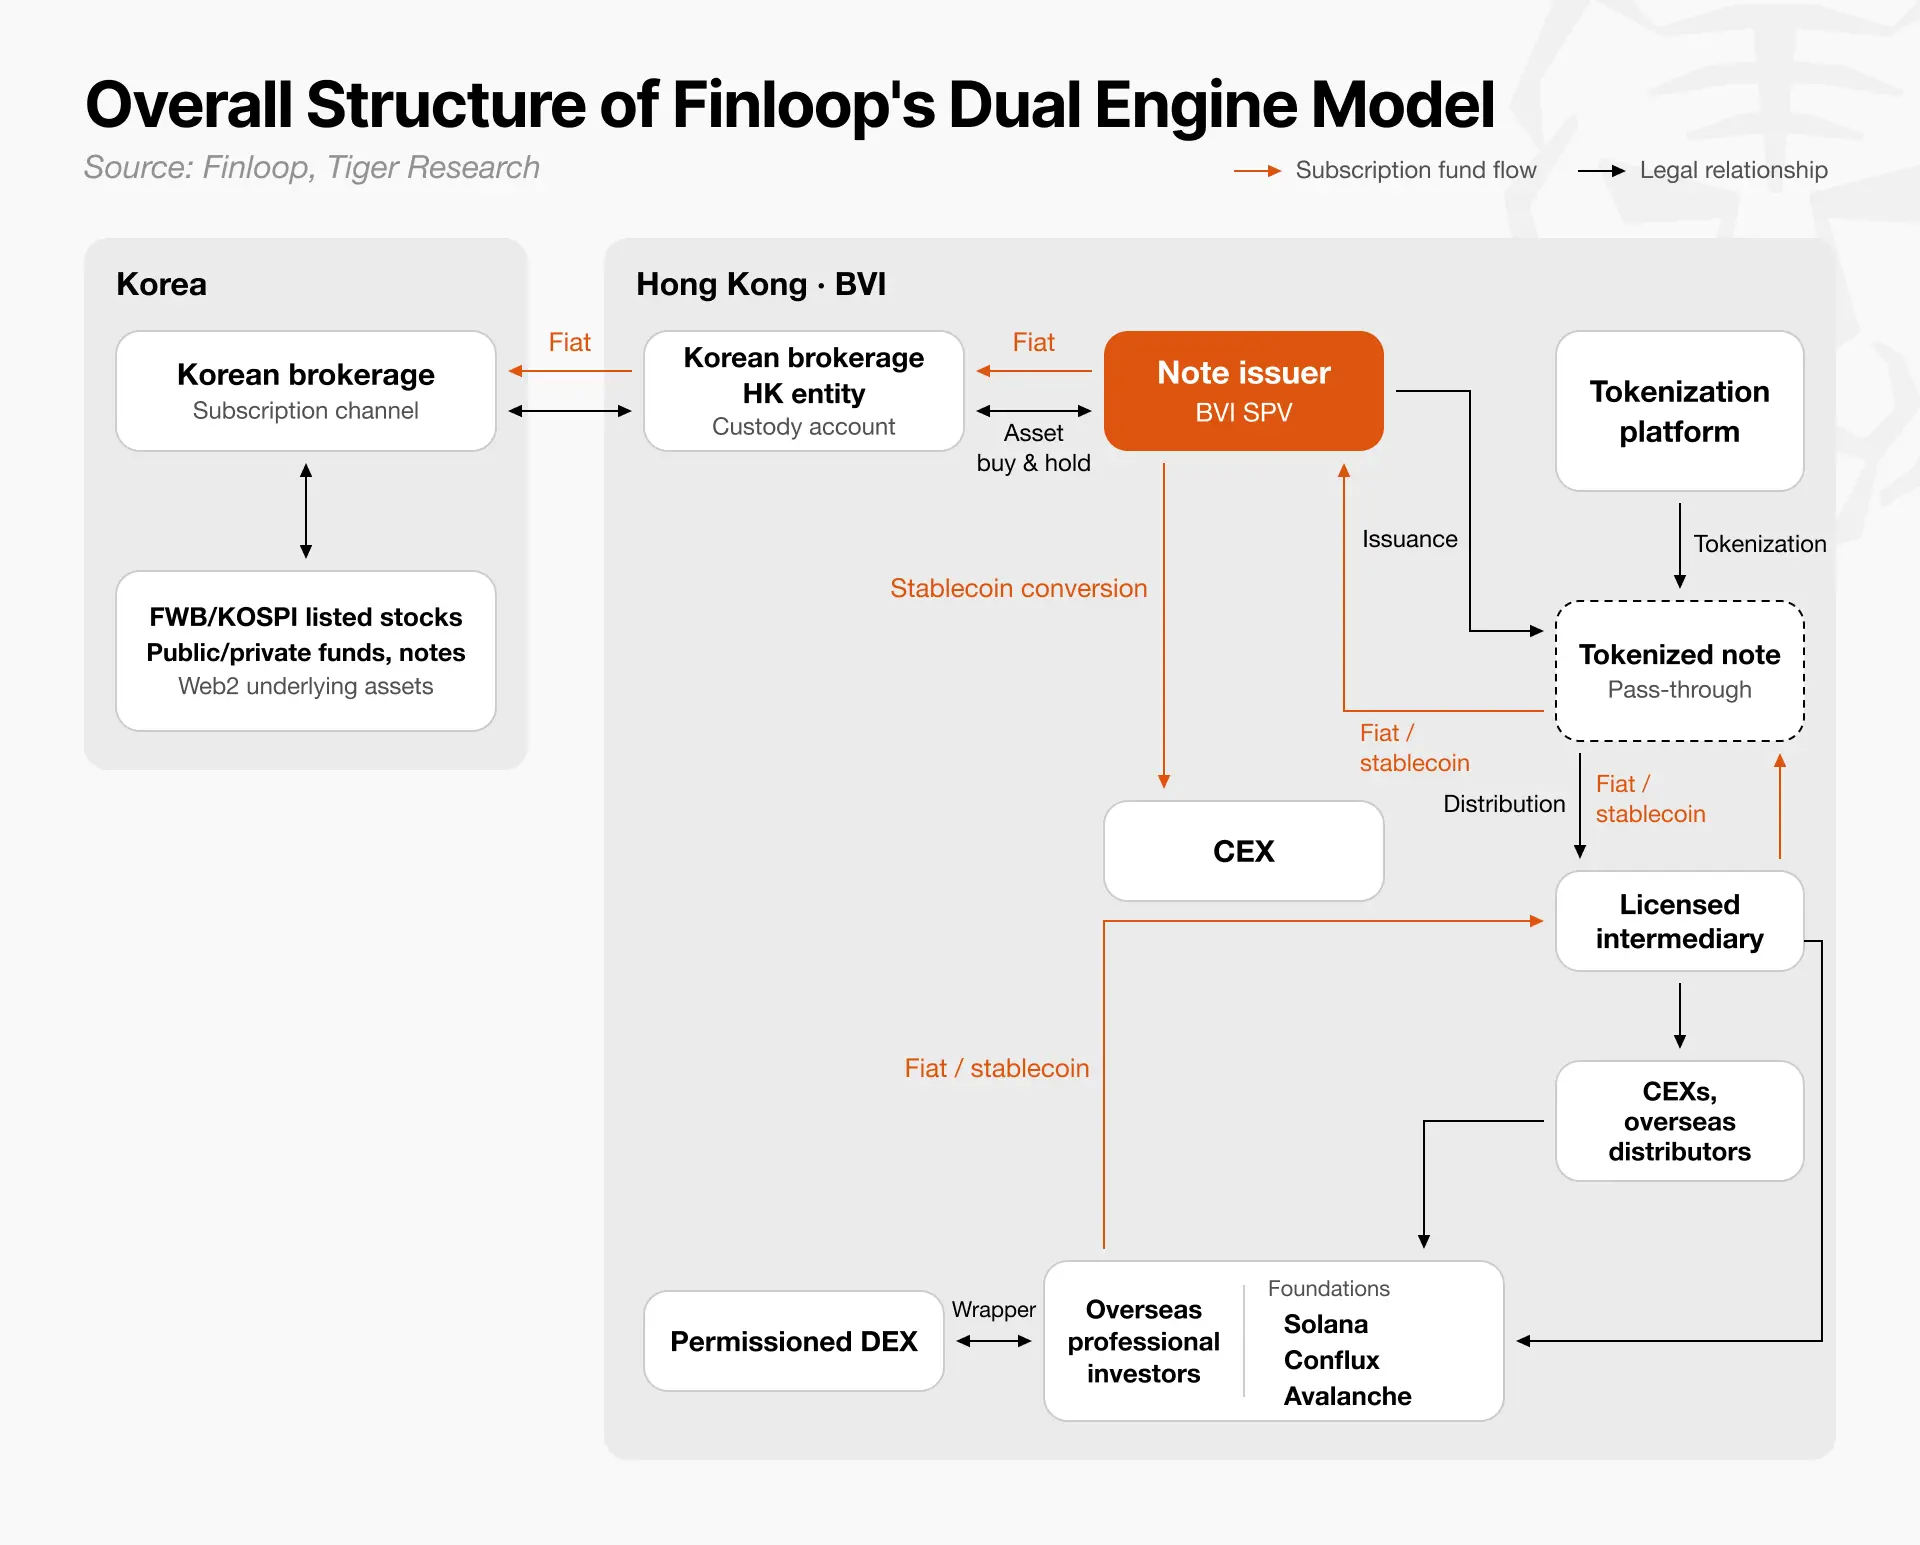
قبل از انتشار محصولات، شرکت ویژهمنصوص باید حق قانونی روشنی بر روی وجه نقد تولیدشده توسط داراییهای پایه داشته باشد.
در مورد اوراق قرضه دولتی یا سهام صندوقها، سؤال این است که آیا شرکت ویژهمنصوص میتواند بهطور مستقیم آنها را خریداری و نگهداری کند. در مورد درآمدهای صادراتی یا حقالتصویر موسیقی وضعیت پیچیدهتر است؛ ممکن است حق دریافت پرداختهای آینده باید به شرکت ویژهمنصوص منتقل شود یا دارنده دارایی تعهد الزامآوری برای جمعآوری و انتقال درآمدها به این شرکت داشته باشد.
در هر دو حالت، قراردادها باید بهوضوح مشخص کنند که چه کسی حق دریافت وجه نقد را دارد، چه کسی مسئول وصول آن است و نحوه انتقال وجوه به شرکت منظور خاص چگونه است. بدون وجود مسیری شفاف برای بازپرداخت، داراییها نمیتوانند پرداختهای سرمایهگذاران را بهصورت قابل اعتماد تأمین کنند.
۳٫۲. صادرکننده خارجی در واقع چه چیزی ایجاد میکند؟
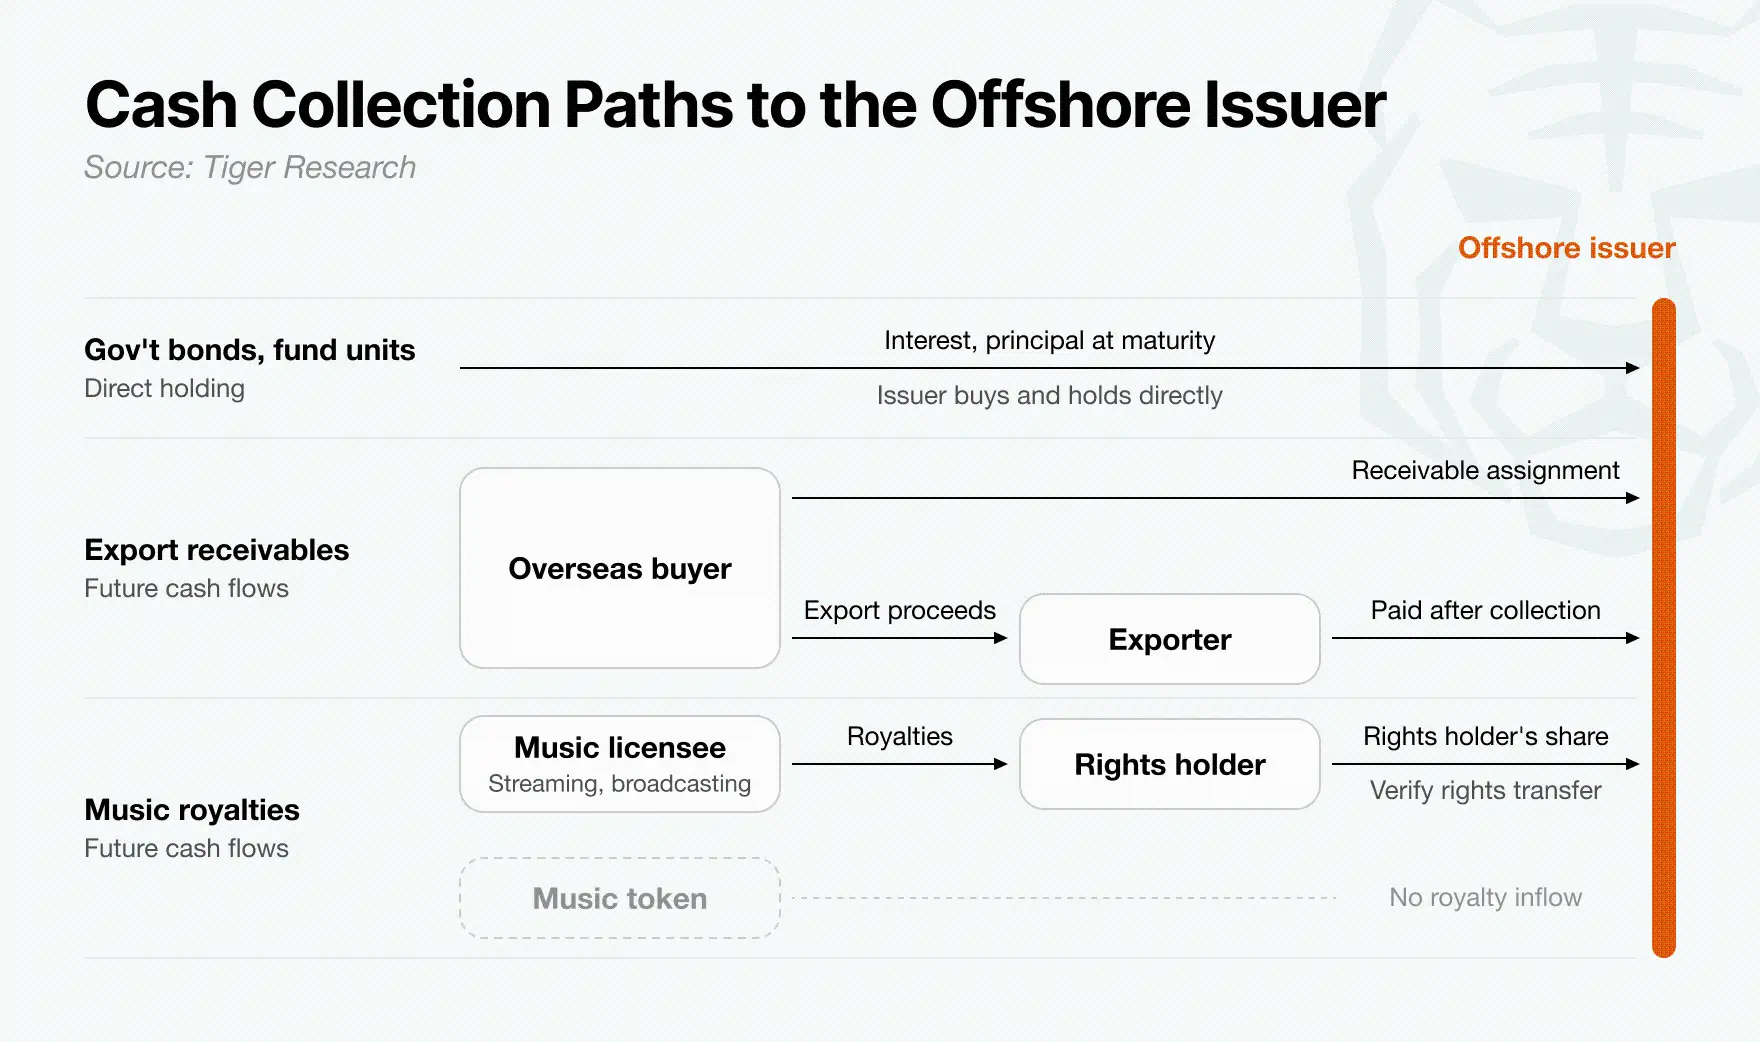
در این مدل، هسته فرآیند توکنسازی بر عهده شرکت منظور خاص است. حتی با انتخاب داراییهای اصلی کرهای، برای صدور توکن و توزیع سود به سرمایهگذاران خارجی، همچنان نیاز به یک موجودیت مستقل است.
مدل دو موتوره فینلوپ این نقش را به یک شرکت منظور خاص ثبتشده در جزایر ویرجین بریتانیا واگذار میکند. این شرکت بهعنوان نقطه اتصال بین دارندهگان داراییهای کرهای و سرمایهگذاران خارجی عمل میکند.
شرکت منظور خاص، اوراق یا اوراق بهادار توکنیشدهای را صادر میکند که از حقوق درآمد حاصل از داراییهای کرهای تضمین شدهاند. بنابراین، سرمایهگذاران خارجی محصولات مالی صادرشده توسط شرکت منظور خاص را خریداری میکنند، نه اوراق خزانه کرهای یا طلبهای صادراتی خودِ کرهای. طبق شرایط محصول، شرکت منظور خاص سود را به سرمایهگذاران پرداخت کرده و در زمان سررسید اصل سرمایه را بازپرداخت میکند.
برای عملکرد قابل اعتماد این ساختار، زمان ورود وجه نقد به شرکت منظور خاص باید با تعهدات پرداخت آن به سرمایهگذاران هماهنگ باشد. صادرکننده باید ابتدا زمان بازپرداخت هر دارایی اصلی را تأیید کند: سود و اصل اوراق خزانه، سود سهام و مبلغ بازخرید صندوقها، یا مبالغ تسویه طلبهای صادراتی و حقالتألیف.
اگر سرمایهگذاران نیاز داشته باشند پیش از دریافت وجه توسط وسیله منظور خاص (SPV)، پرداختی دریافت کنند، محصول ممکن است با کمبود نقدینگی یا تأخیر در بازپرداخت مواجه شود.
ثبت SPV در خارج از کشور بهطور خودکار به آن دسترسی به وجه نقد تولیدشده توسط داراییهای کرهای نمیدهد. قراردادها باید حقوق قانونی SPV نسبت به داراییهای اصلی، شخص وصولکننده وجه و شخص مسئول انتقال وجوه به SPV را روشن کنند. در عین حال، پلتفرم توکنسازی بهصورت شفاف مقادیر صدور، میزان دارایی توکنی و میزان انقراض را ثبت میکند.
وظیفه اصلی در مرحله صدور خارجی این است که اطمینان حاصل شود وجه نقدی که SPV واقعاً میتواند دریافت کند، هم از نظر مقدار کافی و هم از نظر زمانی مناسب برای انجام تعهدات پرداخت به سرمایهگذاران باشد.
۳٫۳. بازار بالقوه محصولات فروختهشده در هنگ کنگ چیست؟
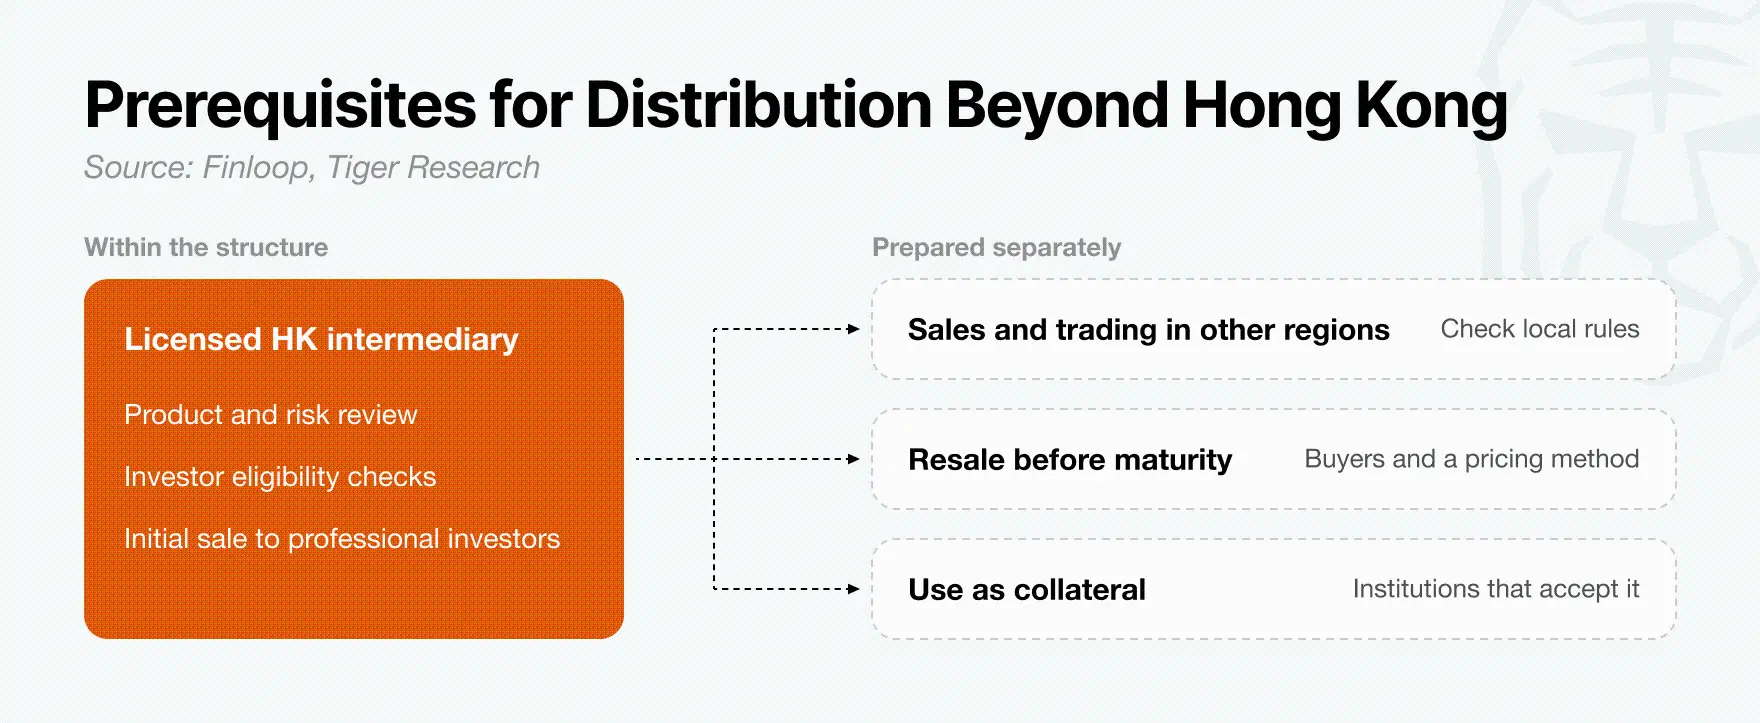
ایجاد محصولات از طریق SPV خارجی تنها گام اول است. برای فروش به سرمایهگذاران خارجی، صادرکننده همچنین نیازمند یک مؤسسه مالی مسئول توزیع است. فینلوپ پیشنهاد میدهد از واسطههای مجاز هنگ کنگ استفاده شود که میتوانند محصولات را مطابق قوانین اوراق بهادار هنگ کنگ بررسی کرده، آنها را به سرمایهگذاران حرفهای ارائه داده و به سرمایهگذاران خارج از هنگ کنگ نیز دسترسی دهند.
واسطهها شرایط و ریسکهای محصولات SPV را بررسی کرده و از صلاحیت هر سرمایهگذار برای خرید اطمینان حاصل میکنند. اگر این انتشار محدود به سرمایهگذاران حرفهای باشد، انتقال توکنها پس از انتشار نیز باید محدود باشد. بنابراین، شرایط محصول انتقال را فقط به خریدارانی محدود میکند که صلاحیت آنها تأیید شده است. این چشمانداز فینلوپ برای ساختار انتشار خصوصی آن است؛ این محدودیت برای همه انواع اوراق بهادار توکنیشده در هنگ کنگ اعمال نمیشود.
فینلوپ همچنین پیشنهاد میکند محصولاتی که ابتدا در هنگ کنگ فروخته میشوند، از طریق واسطهها و سکوهای معاملاتی مناطق دیگر نیز ارائه شوند. با این حال، فروش اولیه در هنگ کنگ بهطور خودکار اجازه فروش یا معامله در سایر مناطق را نمیدهد. قوانین هر بازار باید بهصورت جداگانه ارزیابی شود. سرمایهگذارانی که قصد فروش قبل از سررسید را دارند، همچنین نیازمند خریداران علاقهمند و روشی برای تعیین قیمت هستند. استفاده از محصولات بهعنوان وثیقه نیز نیازمند مؤسساتی است که تمایل به پذیرش آنها را داشته باشند.
در این ساختار، هنگ کنگ کانالی برای فروش اولیه و تأیید صلاحیت سرمایهگذاران فراهم میکند. فروش و معامله در سایر مناطق و همچنین استفاده بهعنوان وثیقه نیازمند ترتیبات جداگانهای است.
۴. سه ریسک اصلی که ممکن است پرداختها از داراییهای کرهای به سرمایهگذاران را مختل کنند
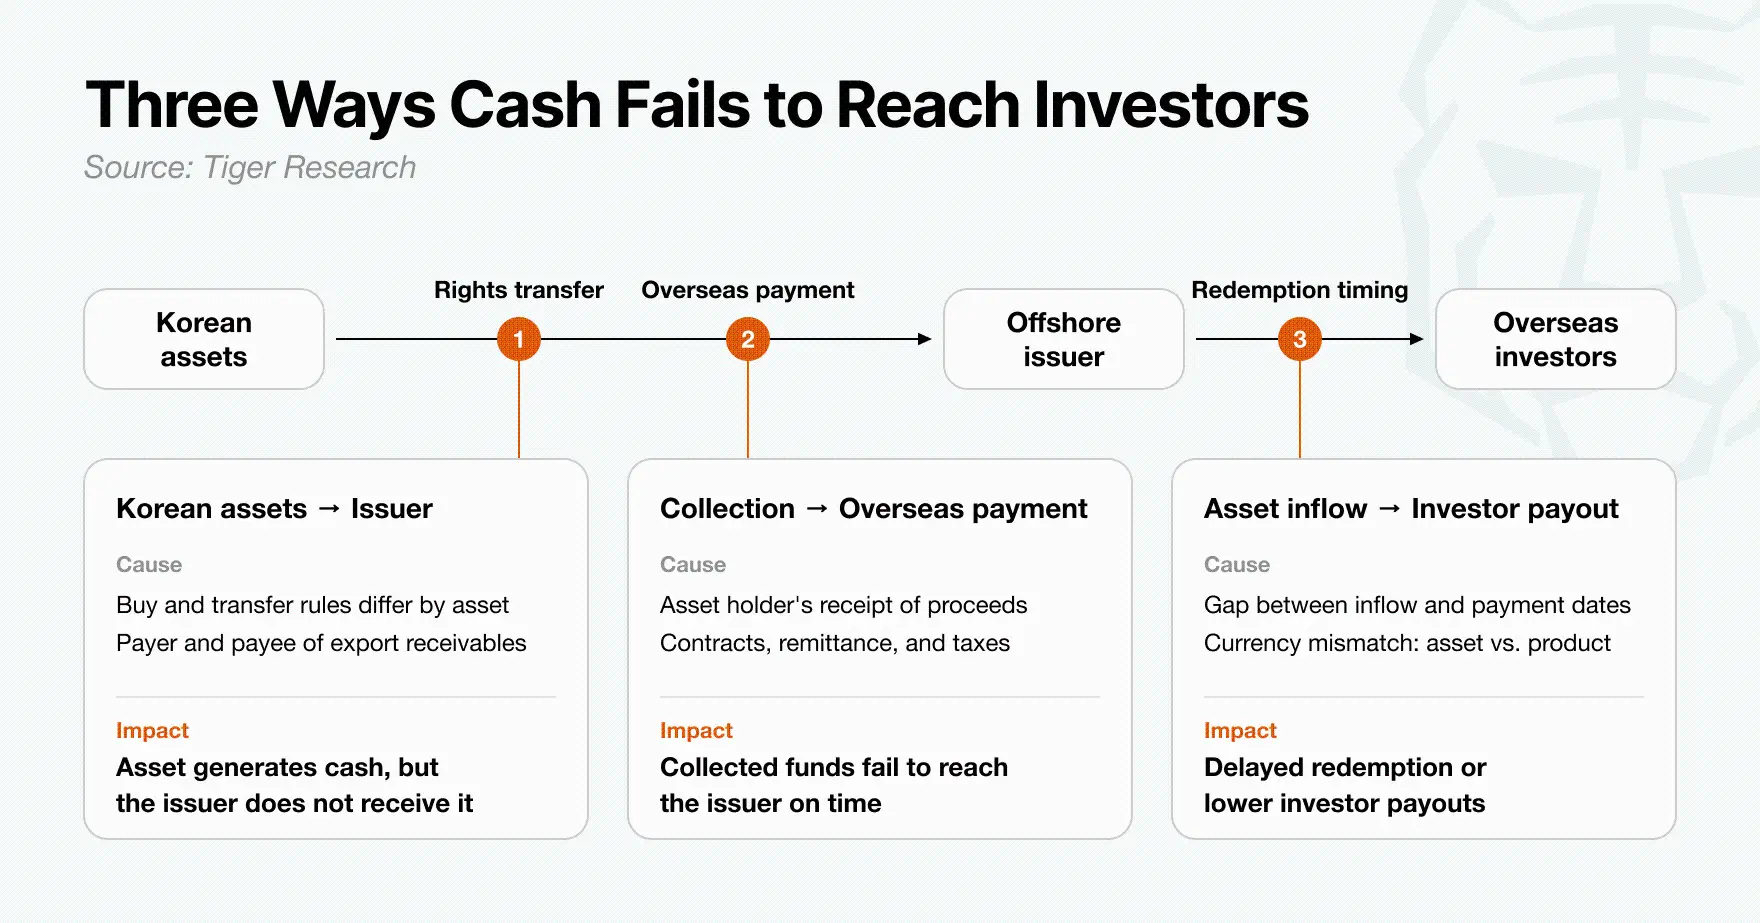
محصولات توکنیشده ممکن است با موفقیت در هنگ کنگ فروخته شوند، اما همچنان در پرداخت به سرمایهگذاران مطابق تعهدات شکست بخورند. وجه نقد تولیدشده توسط داراییهای اصلی باید از طریق ابزارهای صدور خارجی (SPV) به سرمایهگذاران برسد. سه ریسک اصلی زیر ممکن است این جریان وجه نقد را مختل کنند.
عدم وضوح در حقوق و ترتیبات وصول: برای داراییهایی مانند طلبهای صادراتی، قراردادها باید بهوضوح مشخص کنند که خریداران در کجا پرداخت میکنند و چه کسی حق وصول را دارد. مگر اینکه تعهدات وصول و فرآیندهای تسویه از نظر قانونی الزامآور باشند، وجه نقد تولیدشده توسط داراییها هرگز به SPV نخواهد رسید.
تفاوتهای زمانی بین بازیابی نقدینگی و پرداختها: اگر سرمایهگذاران باید پیش از تسویه داراییهای پایه دریافت پرداخت شوند، شرکت ویژه منPurpose (SPV) ممکن است با کمبود نقدینگی و تأخیر در بازپرداختها مواجه شود. هنگامی که داراییهای کرهای محصولات بهدلار را تضمین میکنند، نوسانات نرخ ارز و هزینههای تبدیل نیز میتوانند بازده را کاهش دهند.
محدودیتهای انتقال بینالمللی و مالیاتی: تأیید فروش این محصول توسط واسطههای هنگکنگ تنها مشکل انتقال وجوه از دارندگان داراییهای کرهای به SPVهای خارجی را حل نمیکند و نحوه پرداخت به سرمایهگذاران خارجی را نیز برطرف نمیسازد. این رویههای انتقال و مالیاتی باید عملی باشند.
این مدل در نهایت به این بستگی دارد که آیا نقدینگی حاصل از داراییهای کرهای میتواند بهطور کامل و بهموقع از طریق SPV به سرمایهگذاران خارجی تحویل داده شود یا خیر—همانطور که در قرارداد تعهد شده است.
۵. انتشار دوم از انتشار اول اهمیت بیشتری دارد
فروش محصولی تضمینشده توسط داراییهای کرهای در هنگکنگ تنها نقطه شروع است. انتشار اول زمانبر است: تمامی طرفها باید داراییها را بررسی کنند، قراردادها را نهایی سازند و روش فروش محصول را تعیین نمایند.
اگر برای هر انتشار جدید این کارها از صفر تکرار شوند، مقیاسبندی کسبوکار دشوار خواهد بود. از انتشار دوم به بعد، باید بتوانند از ساختار ایجادشده برای اولین معامله استفاده مجدد کنند.
دریافتهای صادراتی که به دلار آمریکا تسویه میشوند، روشی برای آزمون امکانپذیری این مدل فراهم میکنند. صادرکنندگان و واسطهها میتوانند معیارهای ارزیابی بدهکار و روشهای افشای محصول توسعهیافته برای اولین معامله را برای دریافتهای بعدی نیز به کار ببرند و بدین ترتیب حجم کار طراحی هر محصول را کاهش دهند. با این حال، استفاده از یکسانسازی معیارها به معنای یکسان بودن ریسک هر دریافت نیست.
برای ارزیابی اینکه آیا این مدل میتواند بازاری پایدار را پشتیبانی کند، باید سه جنبه را نظارت کرد:
آیا زمان لازم برای بررسی داراییها با هر انتشار کاهش مییابد؟
آیا سرمایهگذاران فعلی برای خرید محصولات جدید بازمیگردند؟
آیا دارندگان داراییها انگیزهای برای ادامه تأمین داراییها دارند؟
با انباشتهشدن تجربه از دریافتهای صادراتی، این مدل را میتوان به سایر داراییهای کرهای گسترش داد. موفقیت آن نهتنها به یک انتشار تکباره وابسته است، بلکه دارندگان داراییها باید بهطور مداوم داراییهای مناسبی را تأمین کنند، سرمایهگذاران باید تمایل به سرمایهگذاری مجدد داشته باشند و واسطهها باید ارزش ارائه محصولات جدید در بازار را درک کنند.