CICC: هوش مصنوعی آمریکا در عصر «پنبهشکر مالی»
 Tapbit Wire
منبع: CICC؛ نویسندگان: ژانگ ونلانگ، هوانگ یادونگ، ژو پِنگ در دو ماه گذشته، بازار سهام ایالات متحده نوسانات شدیدی را تجربه کرده است که سایر مناطق را نیز تحت تأثیر قرار داده است. این نوسانات تحت تأثیر تغییرات سیاست پولی و نگرانیها درباره پایداری هزینههای سرمایهگذاری در بخش هوش مصنوعی قرار دارد؛ که در این میان، عامل اول تشدیدکنندهٔ عامل دوم است. به طور خلاصه، چند شرکت بزرگ آمریکایی هوش مصنوعی امسال روند سریعی در افزایش هزینههای سرمایهگذاری خود داشتهاند و اگرچه نرخ رشد در سال آینده کندتر خواهد شد، اما همچنان نسبتاً بالا خواهد بود. از سوی دیگر، شرکتهای هوش مصنوعی با عدم قطعیت قابل توجهی درآمدهای خود مواجهاند و جریان نقدی عملیاتی آنها به حد هزینههای سرمایهگذاری رسیده است؛ بنابراین برخی از شرکتها برای تأمین این هزینهها شروع به صدور اوراق قرضه کردهاند. افزایش بازده اوراق خزانهٔ آمریکا نگرانی بازار را تشدید کرده است: حفظ هزینههای سرمایهگذاری در شرایط عدم قطعیت درآمد، موضوعی است که امروزه بهطور گسترده مورد توجه قرار گرفته است.
نمودار ۱: هزینههای سرمایهگذاری شرکتهای هوش مصنوعی آمریکا قابل مقایسه با جریان نقدی عملیاتی
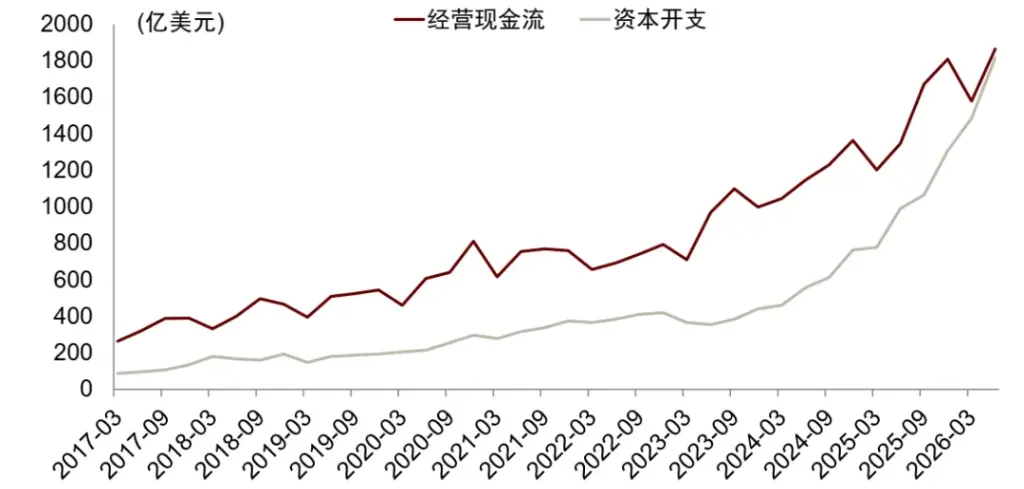
یادداشت: دادههای نمودار مجموع هزینههای سرمایهگذاری مایکروسافت، آمازون، گوگل، متا و اوراکل است. منبع: Epoch AI، بلومبرگ، iFinD، بخش تحقیقات CICC هوش مصنوعی یک صنعت نوظهور است و پیشرفتهای فناوری و رشد درآمد تجاری آن بهطور ذاتی پیشبینیناپذیرند. ما روی درآمد تمرکز نخواهیم کرد، بلکه از زاویهٔ تخصیص سرمایه، منابع احتمالی تأمین هزینههای سرمایهگذاری هوش مصنوعی آمریکا را بررسی خواهیم کرد. در واقع، سرمایهگذاری منبع درآمد است؛ و اگر تأمین هزینههای سرمایهگذاری دشوار باشد، رشد درآمد فاقد پشتیبانی لازم خواهد بود. به عبارت دیگر، هزینههای سرمایهگذاری و درآمد دو متغیر مستقل از هم نیستند. بنابراین، بررسی وضعیت تأمین مالی هزینههای سرمایهگذاری نیز به ارزیابی چشمانداز درآمد کمک میکند.
ابتدا مزایای جذب سرمایه توسط صنعت هوش مصنوعی را بر اساس ویژگیهای آن تحلیل میکنیم. در بخش دوم، تغییرات عرضهٔ سرمایه در جامعهٔ آمریکا از دههٔ ۱۹۹۰ را بررسی میکنیم. بهطور خاص، تأثیر «مالیشدن» ایالات متحده بر سیالیت آن را تجزیه و تحلیل میکنیم. «مالیشدن» تعریف واحدی ندارد و اشکال ظاهری آن بسیار پیچیده است، اما حداقل دو نکته برای تحلیل تأمین مالی هوش مصنوعی معنادار است. از دیدگاه کلان، مالیشدن به معنای افزایش نسبت سیالیت گسترده به تولید ناخالص داخلی (GDP) است؛ یعنی به سادگی، «پول» موجود در جامعه به تدریج در حال افزایش است. از دیدگاه خرد، مالیشدن به معنای افزایش تعداد و تنوع محصولات مالی جدید است. محصولات مالی (مانند مشتقات) باعث «فعالشدن» سرمایهها و افزایش سیالیت داراییها میشوند. البته سطوح کلان و خرد از هم جدا نیستند؛ افزایش تعداد محصولات مالی ممکن است منجر به افزایش سیالیت در سطح کلان نیز شود.
گیلیان تت، رئیس کالج کینگز کمبریج و خبرنگار ارشد فایننشال تایمز، در کتاب «به عصر پنبهشکر مالی خوش آمدید» پدیدهٔ مالیشدن در ایالات متحده را توضیح داده و منشأ اصطلاح «پنبهشکر مالی» را مرور کرده است. بنابراین، میتوانیم از این اصطلاح تصویری «پنبهشکر مالی» برای توصیف مالیشدن ایالات متحده استفاده کنیم.[۱]
اگرچه ایالات متحده پس از بحران رکود مسکن ۲۰۰۸ مقررات مالی را، بهویژه در برابر بانکها، تشدید کرده است، اما پدیدهٔ کلی مالیشدن بهطور قابل توجهی معکوس نشده است. بر این اساس، مالیشدن پیش از انفجار دو حباب در ایالات متحده را از سال ۱۹۹۰ بررسی میکنیم: مالیشدن حباب فناوری در دههٔ ۱۹۹۰ و مالیشدن املاک و مستغلات پیش از بحران رکود مسکن. سپس، مرحلهٔ فعلی مالیشدن در صنعت هوش مصنوعی ایالات متحده را تحلیل کرده و در نهایت، ریسکهای سیالیتی که بخش هوش مصنوعی کنونی ایالات متحده ممکن است با آن مواجه شود را بررسی میکنیم.
هوش مصنوعی: ویژگیهایی هم فناورانه و هم «شبیه املاک و مستغلات»
ما معتقدیم هوش مصنوعی هم ویژگیهای فناورانه و هم ویژگیهای «شبیه املاک و مستغلات» (نسبت بالای داراییهای ثابت) دارد؛ یعنی میتوان آن را از طریق سرمایهگذاری سهام و وام (وام رهنی) تأمین مالی کرد.
ویژگیهای فناورانهٔ هوش مصنوعی نیازی به توضیح ندارد، زیرا پیشرفتهای فناوری و بهبود بهرهوری آن به نظر میرسد سریعتر از شرکتهای فناوری است. یکی از نمودهای آن این است که هوش مصنوعی کمتر از شرکتهای فناوری به نیروی کار وابسته است و حتی میتواند جایگزین آن شود. از دیدگاه کلان، از زمان انتشار ChatGPT در سال ۲۰۲۲، اشتغال غیرکشاورزی در صنایع ارتباطات و رایانهٔ ایالات متحده کاهش جزئی ۶٪ داشته است. در مقابل، از اوت ۱۹۹۵ (زمان عمومیشدن نتسکیپ و آغاز حباب فناوری) تا مارس ۲۰۰۰ (زمان انفجار حباب فناوری)، اشتغال غیرکشاورزی در این صنایع بیش از ۶۰٪ افزایش یافته است.
نمودار ۲: واگرایی در روند اشتغال صنایع ارتباطات و رایانهٔ ایالات متحده در دوران انقلاب فناوری و عصر هوش مصنوعی
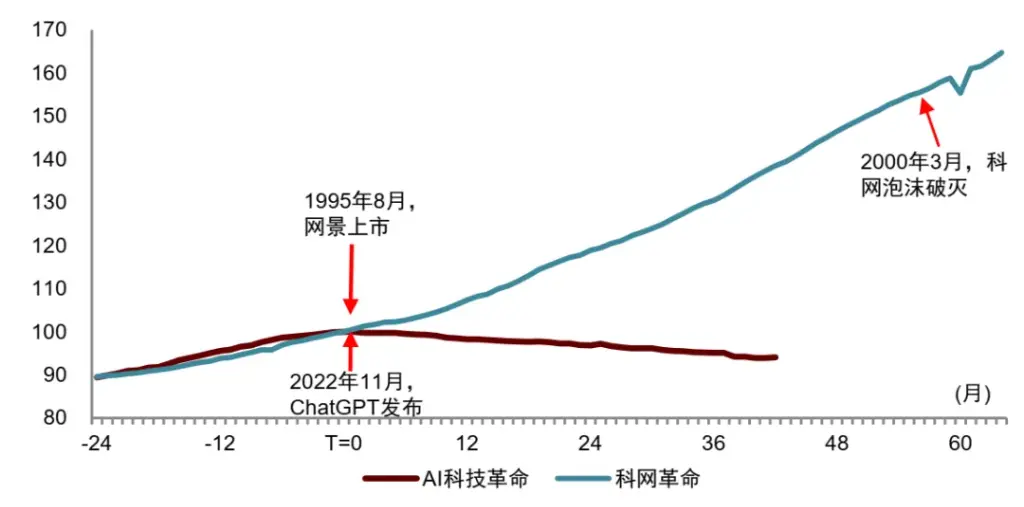
یادداشت: انقلاب فناوری هوش مصنوعی با انتشار ChatGPT (نوامبر ۲۰۲۲) به عنوان T=0 و انقلاب فناوری با عمومیشدن نتسکیپ (اوت ۱۹۹۵) به عنوان T=0 مشخص شده است. اشتغال غیرکشاورزی شامل صنایع ارتباطات، پردازش دادهها و طراحی سیستمهای رایانهای است و دادهها استانداردسازی شدهاند. منبع: iFinD، بخش تحقیقات CICC از دیدگاه خرد، اگر شاخص تراکم نیروی کار (نسبت کارکنان به داراییهای ثابت) گوگل، مایکروسافت و متا را در سال ۲۰۲۱ برابر ۱۰۰ در نظر بگیریم، این شاخص در سال ۲۰۱۹ برابر ۱۰۹ بوده و پیشبینی میشود در سال ۲۰۲۵ به ۳۷ کاهش یابد. بهطور خاص، شاخص داراییهای ثابت این شرکتها از ۱۰۰ در سال ۲۰۲۱ به ۳۰۶ در سال ۲۰۲۵ افزایش یافته است، درحالیکه شاخص کارکنان تنها به ۱۱۲ رسیده است.
نمودار ۳: تراکم نیروی کار سه شرکت فناوری بزرگ آمریکا
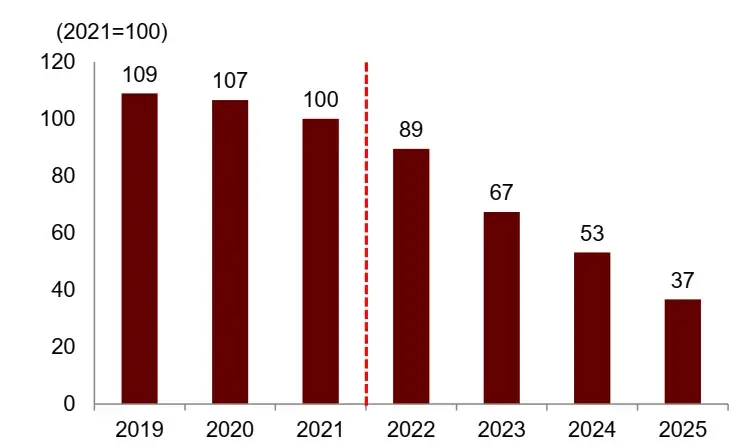
یادداشت: شرکتهای فناوری بزرگ در نمودار شامل گوگل، مایکروسافت و متا هستند. تراکم نیروی کار با استفاده از نسبت تعداد کارکنان به داراییهای ثابت اندازهگیری شده است. منبع: iFinD، بخش تحقیقات CICC نمودار ۴: رشد داراییهای ثابت سه شرکت فناوری بزرگ آمریکا سریعتر از رشد تعداد کارکنان
یادداشت: شرکتهای فناوری بزرگ نمایشدادهشده در نمودار عبارتند از گوگل، مایکروسافت و متا. منبع: iFinD، بخش تحقیقات CICC. در طول انقلاب فناوری، برای مثال مایکروسافت هم سرمایهگذاری در داراییهای ثابت و هم تعداد کارمندان را افزایش داد؛ اما رشد تعداد کارمندان سریعتر بود و به افزایش چگالی نیروی کار منجر شد. حتی پس از انفجار حباب فناوری در سال ۲۰۰۰ نیز چگالی نیروی کار شرکتها ادامه یافت. اگر شاخص چگالی نیروی کار مایکروسافت در سال ۱۹۹۵ را برابر ۱۰۰ در نظر بگیریم، این شاخص در سال ۲۰۰۰ به ۱۳۸ و در سال ۲۰۰۵ به ۱۷۴ رسید. بهطور خاص، شاخص تعداد کارمندان از ۱۰۰ در سال ۱۹۹۵ به ۲۲۰ در سال ۲۰۰۰ و ۳۴۳ در سال ۲۰۰۵ افزایش یافت، درحالیکه شاخص داراییهای ثابت تنها از ۱۰۰ به ۱۹۷ رفت.
نمودار ۵: روند چگالی نیروی کار مایکروسافت (۱۹۹۵–۲۰۰۵)
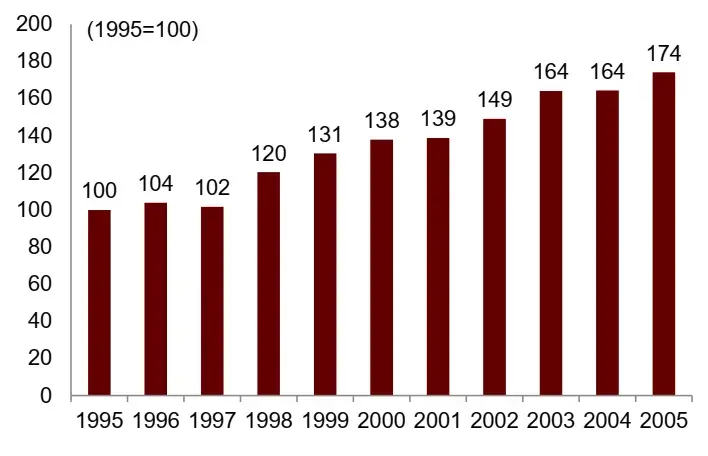
یادداشت: چگالی نیروی کار با نسبت تعداد کارمندان به داراییهای ثابت اندازهگیری میشود. منبع: iFinD، بخش تحقیقات CICC. نمودار ۶: روند تعداد کارمندان و داراییهای ثابت مایکروسافت
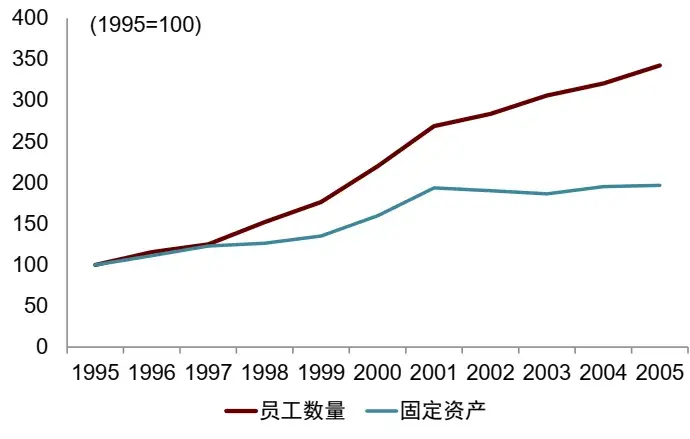
منبع: iFinD، CICC، بخش تحقیقات CICC. از نظر درآمد سرانه تعدیلشده نسبت به تورم، شرکتهای هوش مصنوعی امروزه بیش از دو برابر درآمد شرکتهای اینترنتی سنتی تولید میکنند که نشاندهنده کارایی بالاتر این شرکتهاست. برای مثال، در سال ۲۰۲۶ درآمد سرانه انترپیک در حدود ۱۰۰ برابر تولید ناخالص داخلی سرانه ایالات متحده پیشبینی میشود، درحالیکه این نسبت برای اوپنایآی و انویدیا بهترتیب حدود ۶۳ و ۵۷ برابر خواهد بود. در سال ۲۰۲۵ این نسبتها برای متا، اپل، گوگل و مایکروسافت بهترتیب ۲۸، ۲۸، ۲۳ و ۱۴ برابر پیشبینی میشود. در سال ۱۹۹۹ این نسبتها برای اپل، مایکروسافت و سیسکو بهترتیب ۲۶، ۱۸ و ۱۶ برابر بود.
نمودار ۷: نسبت درآمد سرانه شرکتهای فناوری به تولید ناخالص داخلی سرانه ایالات متحده
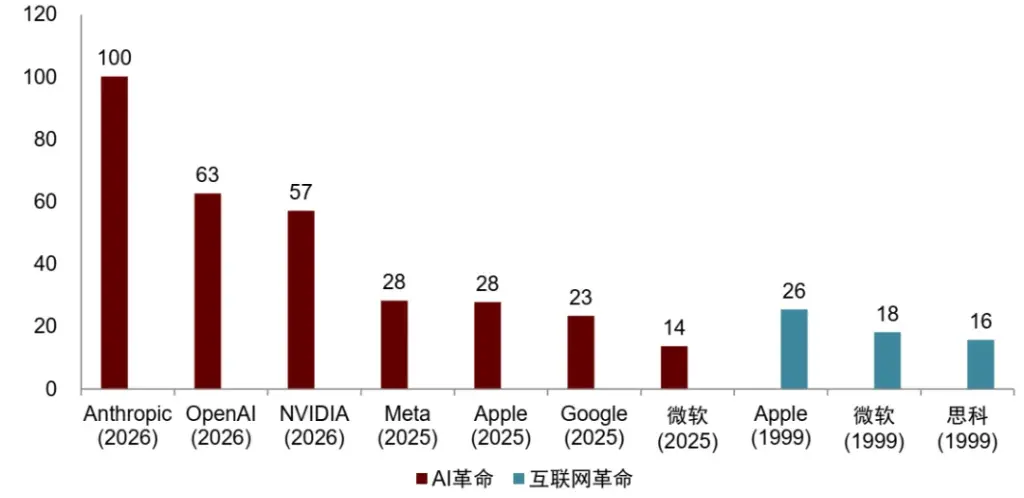
منبع: iFinD، Epoch AI، بخش تحقیقات CICC. دلیل اینکه میگوییم شرکتهای هوش مصنوعی آمریکایی «ویژگیهایی شبیه املاک» دارند این است که سهم قابل توجهی از داراییهای آنها از نوع داراییهای ثابت است. برای مثال، میانگین سهم داراییهای ثابت در کل داراییها برای پنج ارائهدهنده ابری — مایکروسافت، الفابت، آمازون، متا و اوراکل — بیش از ۴۰٪ است، درحالیکه این میانگین برای چهار شرکت سنتی — والمارت، اکسونموبیل، پروکتر اند گمبل و کترپیلر — در حال حاضر ۳۷٪ است. میانگین سهم داراییهای ثابت شرکتهای فناوری (مایکروسافت، سیسکو، آمازون، ورلدکام و لوئسنت) در دوران انقلاب فناوری در سال ۲۰۰۰ تنها ۱۵٪ بود. در میان داراییهای ثابت، زمین و ساختمانهای مایکروسافت و متا ۴۶٪، زمین و ساختمانهای آمازون و اوراکل بهترتیب ۳۷٪ و ۴۰٪ و زمین و ساختمانهای گوگل کمترین سهم را با ۱۱٪ دارند. سهم داراییهای سختافزاری و نرمافزاری در این شرکتها بهترتیب ۴۷٪، ۳۸٪، ۴۹٪، ۴۱٪ و ۵۶٪ از داراییهای ثابت است.
نمودار ۸: سهم بالای فعلی داراییهای ثابت در شرکتهای هوش مصنوعی
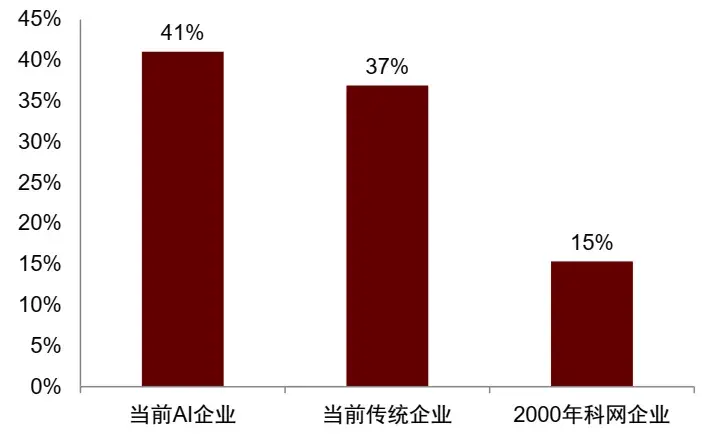
یادداشت: هر گروه بهصورت جداگانه نسبت را محاسبه کرده و سپس میانگین گرفته میشود. شرکتهای هوش مصنوعی شامل مایکروسافت، الفابت، آمازون، متا و اوراکل؛ شرکتهای سنتی شامل والمارت، اکسونموبیل، پروکتر اند گمبل و کترپیلر؛ و شرکتهای فناوری شامل مایکروسافت، سیسکو، آمازون، ورلدکام و لوئسنت هستند. شرکتهای هوش مصنوعی از آخرین گزارشهای فصلی Q2 سال ۲۰۲۶ یا گزارشهای سالانه استفاده میکنند؛ شرکتهای سنتی از آخرین گزارشهای سالانه و شرکتهای فناوری از گزارشهای سال مالی ۲۰۰۰ استفاده میکنند. منبع: iFinD، Wind، Bloomberg، بخش تحقیقات CICC. نمودار ۹: تجزیه و تحلیل داراییهای ثابت پنج شرکت هوش مصنوعی آمریکایی
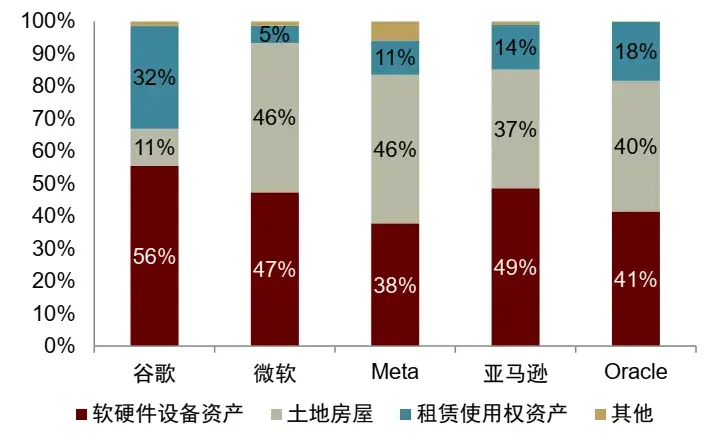
یادداشت: از آخرین گزارشهای فصلی Q2 سال ۲۰۲۶ یا گزارشهای سالانه موجود استفاده شده است. منبع: iFinD، Wind، Bloomberg، بخش تحقیقات CICC. بهصورت پویا، سهم داراییهای ثابت در کل داراییها برای این شرکتها عموماً از ۲۲٪ در سال ۲۰۲۰ به ۴۱٪ در سال ۲۰۲۵ افزایش یافته است، درحالیکه این سهم برای پنج شرکت فناوری از سال ۱۹۹۵ تا ۲۰۰۰ حدود ۱۵٪ باقی مانده است.
نمودار ۱۰: افزایش سهم داراییهای ثابت در شرکتهای هوش مصنوعی
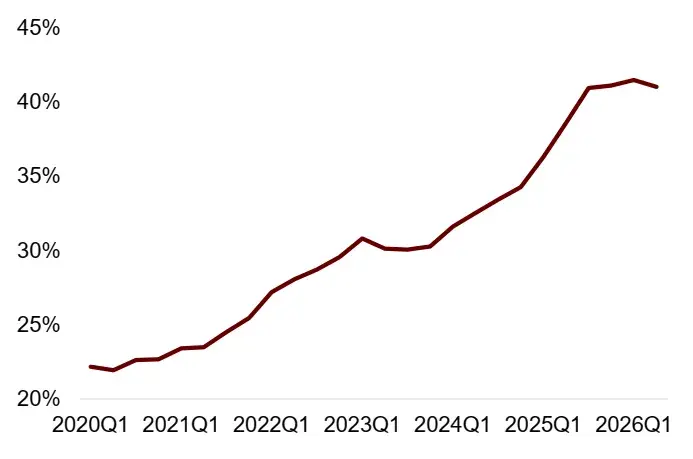
یادداشت: هر گروه نسبت را برای شرکتهای نمونه بهصورت جداگانه محاسبه کرده و سپس میانگین ساده میگیرد. شرکتهای هوش مصنوعی شامل مایکروسافت، الفابت، آمازون، متا و اوراکل است. منبع: iFinD، Wind، Bloomberg، بخش تحقیقات شرکت سرمایهگذاری بینالمللی چین.
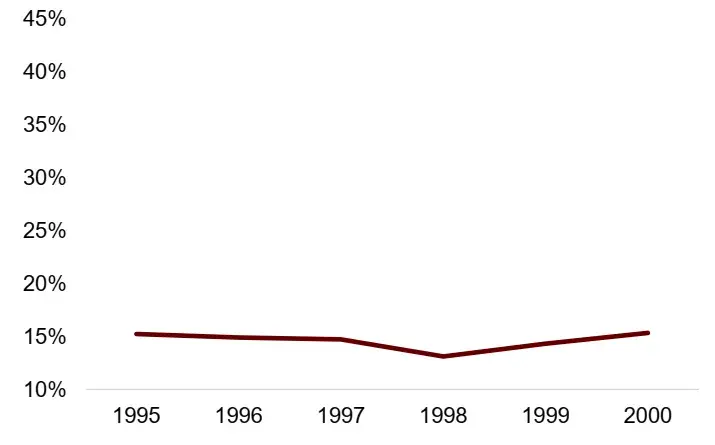
یادداشت: هر گروه نسبت را برای شرکتهای نمونه بهصورت جداگانه محاسبه کرده و سپس میانگین ساده میگیرد. شرکتهای فناوری شامل مایکروسافت، سیسکو، آمازون، ورلدکام و لوئسنت است. منبع: iFinD، Wind، Bloomberg، بخش تحقیقات شرکت سرمایهگذاری بینالمللی چین.
مالیسازی، نقدینگی را افزایش میدهد
مالیشدن تعریف واحدی ندارد. میتوانیم گفتهٔ اپستین (۲۰۰۵) را نقل کنیم: اهداف مالی، بازارهای مالی، نهادهای مالی و مؤسسات مالی نقش فزایندهای در عملیات اقتصادی داخلی و بینالمللی ایفا میکنند[۲]. معنای ضمنی این تعریف آن است که نقش مالی در تخصیص منابع در حال افزایش است.
مدارس فکری مختلف دیدگاههای متفاوتی دربارهٔ عوامل محرک مالیشدن دارند[۳]. مارکسیسم نوین معتقد است کاهش بازده سرمایهگذاری در اقتصاد واقعی پس از دههٔ ۱۹۷۰ و جریان سرمایهٔ اضافی به سمت سpekولاسیون مالی، علت اصلی مالیشدن سرمایهداری است. پساکِینزیانیسم استدلال میکند که تغییر حکمرانی شرکتی به سمت اولویتدهی به ارزش سهامداران، منجر به کاهش سرمایهگذاری واقعی و افزایش خرید مجدد سهام و تخصیص داراییهای مالی شده و در نتیجه جایگزینی سرمایهگذاری مالی به جای انباشت سرمایهٔ واقعی میشود. از سوی دیگر، نئوکلاسیکها معتقدند آزادسازی مالی و تأمین مالی داراییها، نقدینگی داراییها را افزایش داده و تخصیص منابع را بهینه میکند و نشاندهندهٔ پیشرفت در توسعهٔ اقتصادی است. با وجود تفاوتهای نظری دربارهٔ تحولات مالیشدن، لو یو (۲۰۱۷) معتقد است فروپاشی نظام برتن وودز و جهانیشدن سیستم پولی مبتنی صرف بر اعتبار، بدون شک زمینهساز مالیشدن شده است. بهطور خاص، او استدلال میکند که از نظر رسانههای پرداخت، سهم نقدینگی فیزیکی بهطور قابلتوجهی کاهش یافته، تراکنشها به انتقالهای دیجیتال بین حسابها تبدیل شده، هزینههای تراکنش کاهش یافته و حجم تراکنشها افزایش یافته است. از نظر ذخیرهسازی ارزش، داراییهای مالی مختلف نقش «شبهپول» را در ذخیرهسازی ارزش ایفا کرده و مرزهای پول گسترده را گسترش دادهاند[۴].
manifestations اصلی مالیشدن شامل جنبههای زیر است[۵]: (۱) نقدینگی کلی گستردهتر. مثلاً نسبت نقدینگی گسترده به تولید ناخالص داخلی افزایش یافته، سهم سود بخش مالی رشد کرده و مقیاس بخش مالی نسبتاً سریعتر گسترش یافته است. (۲) تبدیل داراییهای کمنقدینگی به داراییهای پرنقدینگی. ابزارهای مالی جدیدی ظاهر شدهاند و تأمین مالی داراییها، داراییهای غیرنقدینگی را به داراییهای نقدینگی تبدیل کرده و حجم تراکنشهای مالی را بهطور چشمگیری افزایش داده است. (۳) وابستگی فزایندهٔ سود سرمایه به کانالهای مالی بهجای تجارت واقعی و تولید کالا. مثلاً سود شرکتها بیشتر به بازده سرمایهگذاری وابسته است. (۴) گسترش فزایندهٔ قدرت گفتمان سیستمهای مالی مبتنی بر بازار سرمایه. مثلاً نسبت ارزش بازار سهام به تولید ناخالص داخلی و نسبت بدهی به تولید ناخالص داخلی بهطور مداوم افزایش یافته، درحالیکه نسبت اعتبار بانکی به تولید ناخالص داخلی کاهش یافته است. (۵) تأکید بیشتر بر ارزش سهامداران در حکمرانی شرکتی. مثلاً خرید مجدد سهام در بازار سهام آمریکا افزایش یافته است.
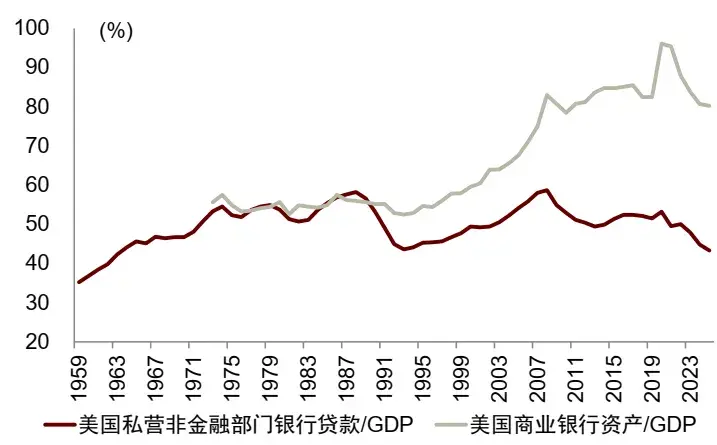
از منظر کلانی، از اواسط دههٔ ۱۹۹۰، نسبت نقدینگی گسترده به تولید ناخالص داخلی در ایالات متحده روند صعودی داشته و حدود ۲۰ درصد بیشتر از نسبت M2 به تولید ناخالص داخلی است. پس از بحران مالی، ایالات متحده مقررات مالی را تشدید کرد و فعالیت وامدهی بانکهای آمریکایی نسبتاً کند شد، اما نسبت داراییهای بانکی به تولید ناخالص داخلی کاهش نیافت و فعالیتهای غیروامی بخش بانکی ادامه یافت. نمودار ۱۲: نسبت نقدینگی گستردهٔ ایالات متحده به تولید ناخالص داخلی افزایش یافته است
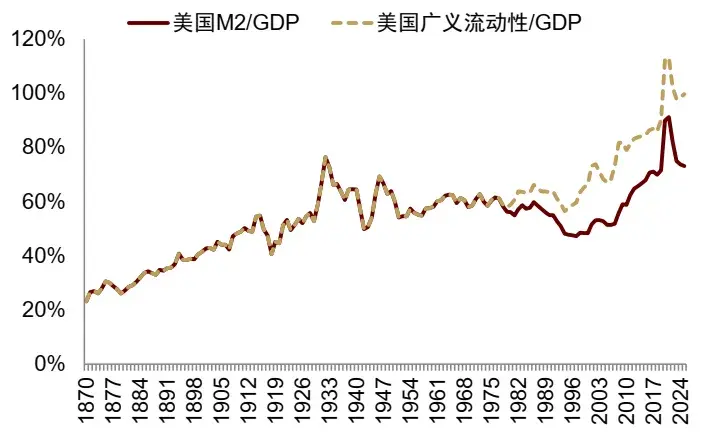
یادداشت: نقدینگی گسترده شامل M2 + صندوقهای بازار پول است.
منبع: iFinD، پایگاه داده تاریخچهٔ کلان اقتصادی جوردا-شولاریک-تیلور، بخش تحقیقات شرکت سرمایهگذاری بینالمللی چین نمودار ۱۳: نسبت داراییهای بانکی ایالات متحده به تولید ناخالص داخلی کاهش نیافته است.
منبع: iFinD، بخش تحقیقات شرکت سرمایهگذاری بینالمللی چین
از منظر خرد، محصولات مالی جدید بهطور مداوم ظاهر میشوند. دادههای صدور اوراق بهادار شرکتهای غیرمالی ایالات متحده از ۱۹۸۵ تا ۲۰۱۴ نشان میدهد که تنوع محصولات مالی بهطور مداوم گسترش یافته است. در سال ۱۹۸۵ حدود ۱۵۰ نوع محصول مالی در بازار موجود بود که تا سال ۲۰۱۴ به ۷۵۱ نوع رسید؛ یعنی افزایشی بیش از ۶۰۰ نوع. سهم تأمین مالی از طریق محصولات مالی جدید توسط شرکتهای غیرمالی افزایش یافته و در دورهٔ ۲۰۱۰ تا ۲۰۱۴ از ۵۰٪ فراتر رفته است. نمودار ۱۴: روشهای تأمین مالی شرکتهای غیرمالی ایالات متحده
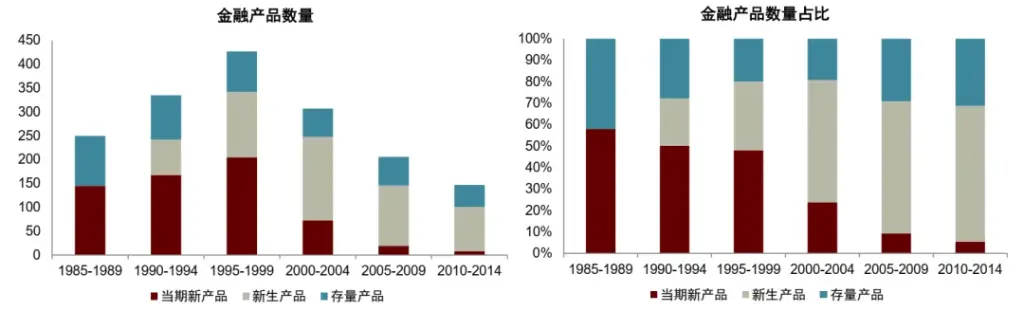
یادداشت: نمودار سمت چپ تعداد کل محصولات مالی متفاوت را از ۱۹۸۵–۱۹۸۹ تا ۲۰۱۰–۲۰۱۴ نشان میدهد. نمودار میلهای محصولات مالی را در سه دسته تقسیم میکند: (۱) محصولات موجود (قدیمی): محصولاتی که قبل از ۱۹۸۵ عرضه شدهاند؛ (۲) محصولات جدید فعلی (ورودیها): محصولاتی که در دورهٔ جاری عرضه شدهاند؛ (۳) محصولات نوزادی (جوانها): محصولاتی که پس از ۱۹۸۵ عرضه شدهاند اما اولین انتشار آنها در دورههای قبلی بوده است. نمودار سمت راست تغییرات کل مبالغ تأمین مالی از ۱۹۸۵–۱۹۸۹ تا ۲۰۱۰–۲۰۱۴ را نشان میدهد. نمودار میلهای مقیاس تأمین مالی را به مبالغ صدور محصولات موجود، محصولات جدید فعلی و محصولات نوزادی تفکیک میکند.
منبع: آنا بابوس، متیاس مارزانی و سارا موریرا، «طلوع محصولات مالی تخصصی»، مقالهٔ کاری مرکز تحقیقات اقتصادی ملی (NBER) شمارهٔ ۳۴۵۹۴ (۲۰۲۵)، بخش تحقیقات شرکت سرمایهگذاری بینالمللی چین
شاخصهای دیگر نیز از اهمیت مرجعی برخوردارند. مثلاً تعداد صندوقهای سرمایهگذاری مشترک، قراردادهای آتی و اختیار معاملهٔ ایالات متحده بهطور مداوم افزایش یافته است. تعداد قراردادهای فعال آتی و اختیار معامله در سال ۲۰۲۵ بهطور چشمگیری افزایش یافت که عمدتاً ناشی از رشد قراردادهای رویدادی مانند افزایش قابلتوجه قراردادها در پلتفرمهای پیشبینی رویداد مانند کالشی و فورکستاکس است. قراردادهای رویدادی، قراردادهای مشتقهای هستند که بر اساس وقوع یا نتیجهٔ یک رویداد خاص تعریف میشوند و معمولاً در بازارهای پیشبینی ظاهر میشوند و میتوانند شامل شاخصهای اقتصادی، بازارهای مالی، آبوهوا، رویدادهای سیاسی و غیره باشند. پس از انتخابات ۲۰۲۴ ایالات متحده، بازارهای پیشبینی جریان قابلتوجهی کسب کردند و رشد قراردادهای رویدادی را تحریک کردند.
تجربیات مالیشدن در فناوری و املاک و مستغلات ایالات متحده
از دههٔ ۱۹۸۰، ایالات متحده دو شتابگیری مالیشدن را تجربه کرده است: یکی مالیشدن فناوری در دههٔ ۱۹۹۰ و دیگری مالیشدن املاک و مستغلات پس از سال ۲۰۰۰. مالیشدن فناوری دههٔ ۱۹۹۰ با افزایش چشمگیر سرمایهگذاری ریسک و رونق تأمین مالی سهام مشخص میشد که روشهای استفاده از وجوه را تقویت کرد و امکان جریان سرمایه را فراهم ساخت. عامل محرک مهم مالیشدن در این مرحله، تسهیل محدودیتهای سرمایهگذاری صندوقهای بازنشستگی بود که توسعهٔ سرمایهگذاری ریسک را تقویت کرد، کانالهای خروج از طریق عرضهٔ عمومی اولیه (IPO) را فراهم ساخت، سرمایهگذاریهای ریسک را آزاد کرد و سرمایهٔ بیشتری را جذب نمود. مالیشدن املاک و مستغلات در دههٔ ۲۰۰۰، نقدینگی جدیدی ایجاد کرد و روشهای استفاده از نقدینگی را افزایش داد که عمدتاً از طریق تأمین مالی داراییها صورت گرفت؛ این امر به مؤسسات وامدهندهٔ املاک اجازه داد تا سرمایه را آزاد کنند، از محدودیتهای ترازنامه فراتر روند، وامهای بیشتری اعطاء کنند و نقدینگی جدیدی ایجاد کنند. تأمین مالی داراییها همچنین امکان مشارکت بیشتر مؤسسات مالی در مالیشدن املاک و مستغلات را فراهم کرد و روشهای استفاده از سرمایه را افزایش داد.
روشهای تأمین مالی سهام شرکتهای ایالات متحده شامل تأمین مالی سهام خصوصی و تأمین مالی سهام عمومی است. در مرحلهٔ استارتآپ، تأمین مالی عمدتاً از طریق سهام خصوصی انجام میشود و پس از رسیدن به مرحلهٔ رشد، به تأمین مالی سهام عمومی تغییر میکند. پس از ۱۹۷۹، ایالات متحده محدودیتهای سرمایهگذاری صندوقهای بازنشستگی را تسهیل کرد که منجر به افزایش چشمگیر سرمایهگذاری ریسک شد. سرمایهگذاری ریسک، «استارتآپهای اینترنتی بدون ضمانت» را به شرکتهایی تبدیل کرد که تأمین مالی آنها آسانتر شد و عرضهٔ عمومی اولیه (IPO) کانالهای خروج فراهم کرد تا سرمایههای مسدودشده در سهام آزاد شوند و سرمایهگذاریهای جدید را تشکیل دهند. خروج از طریق IPO همچنین به سرمایهگذاری ریسک کمک کرد تا سرمایههای بیشتری را جذب کند.
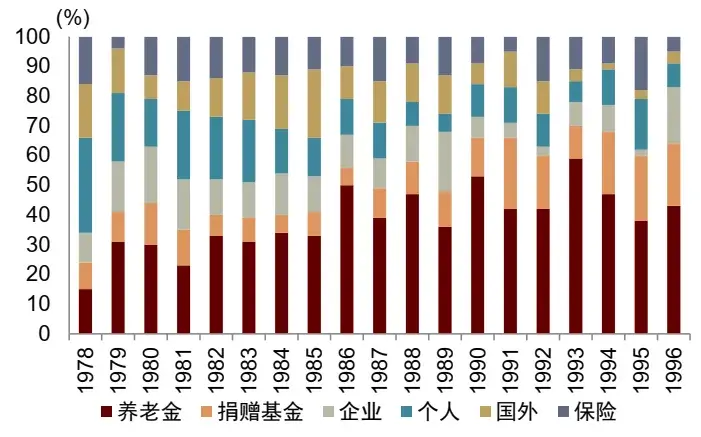
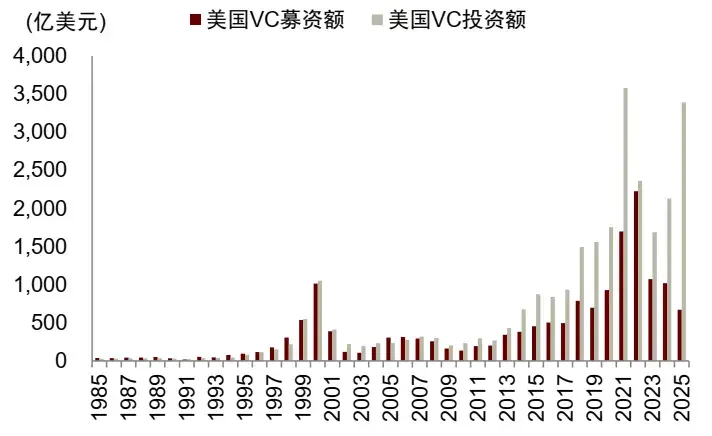
بهطور خاص، پیش از سال ۱۹۷۹، «قانون مرد محتاط» مصوب قانون امنیت درآمد بازنشستگی کارمندان ۱۹۷۴، سرمایهگذاری صندوقهای بازنشستگی آمریکا در استارتآپها را محدود میکرد. در سال ۱۹۷۹، وزارت کار ایالات متحده تفسیری از این قانون ارائه کرد و تأکید نمود که صندوقهای بازنشستگی باید هنگام انجام ارزیابیهای سرمایهگذاری، اثر تنوعبخشی ریسک در سبد کلی سرمایهگذاری را در نظر بگیرند و دیگر لازم نیست هر پروژه بهتنهایی ریسک کمی داشته باشد. پس از این اصلاحات، صندوقهای بازنشستگی امکان افزایش سهم سرمایهگذاری در داراییهای پرریسک را یافتند و شرکتهای مؤسساتی بهعنوان شریک محدود (LP) بهصورت گسترده وارد صنعت سرمایهگذاری جسورانه ایالات متحده شدند که ساختار منابع تأمین مالی این صنعت را عمیقاً دگرگون کرد. مقیاس جدید و حجم سرمایهگذاریهای سرمایهگذاری جسورانه آمریکا رشد چشمگیری نشان داد. از منظر منابع تأمین مالی سرمایهگذاری جسورانه ایالات متحده، در سال ۱۹۷۸ تنها حدود ۱۵٪ از صندوقهای بازنشستگی تأمین میشد، درحالیکه این رقم تا سال ۱۹۹۰ به حدود ۵۳٪ رسید. همچنین، جمعآوری سرمایه و حجم سرمایهگذاریهای سرمایهگذاری جسورانه آمریکا از دهه ۱۹۹۰ بهطور سریع رشد کرد. نمودار ۱۵: منابع تأمین مالی سرمایهگذاری جسورانه ایالات متحده
منبع: گومپرس و لرنر، ۱۹۹۸؛ «چه عواملی جذب سرمایه برای صندوقهای سرمایهگذاری جسورانه را تحت تأثیر قرار میدهد؟»؛ نیکول ر. اونوراتو، ۱۹۹۷؛ «روند سرمایهگذاری جسورانه در دهه ۱۹۹۰»؛ بخش تحقیقات شرکت سرمایهگذاری بینالمللی چین. نمودار ۱۶: جمعآوری سرمایه و حجم سرمایهگذاری سرمایهگذاری جسورانه ایالات متحده
منبع: گزارش سرمایهگذاری جسورانه ملی ۲۰۱۳، ۲۰۲۳ و ۲۰۲۵، بخش تحقیقات شرکت سرمایهگذاری بینالمللی چین
پس از جریان سرمایه به سرمایهگذاری جسورانه، این صندوقها کانالهای تأمین مالی سهامی را برای استارتآپهای اینترنتی فاقد ضمانت ملموس باز کردند. استارتآپهای اینترنتی معمولاً دارای داراییهای سبک، داراییهای نامشهود زیاد، جریان نقدی منفی، سود پایدار نداشتن و عدم امکان ارائه ضمانت بانکی هستند و بنابراین از طریق کانالهای سنتی تأمین مالی مشکل دارند و تنها به تأمین مالی سهامی وابستهاند. در دهه ۱۹۹۰، تعداد عرضه اولیه سهام (IPO) در ایالات متحده افزایش یافت و سهم IPOهای حمایتشده توسط سرمایهگذاری جسورانه رشد کرد که منجر به افزایش چشمگیر تأمین مالی سهامی شد. نمودار ۱۷: افزایش IPOهای ایالات متحده حمایتشده توسط سرمایهگذاری جسورانه پس از دهه ۱۹۹۰.
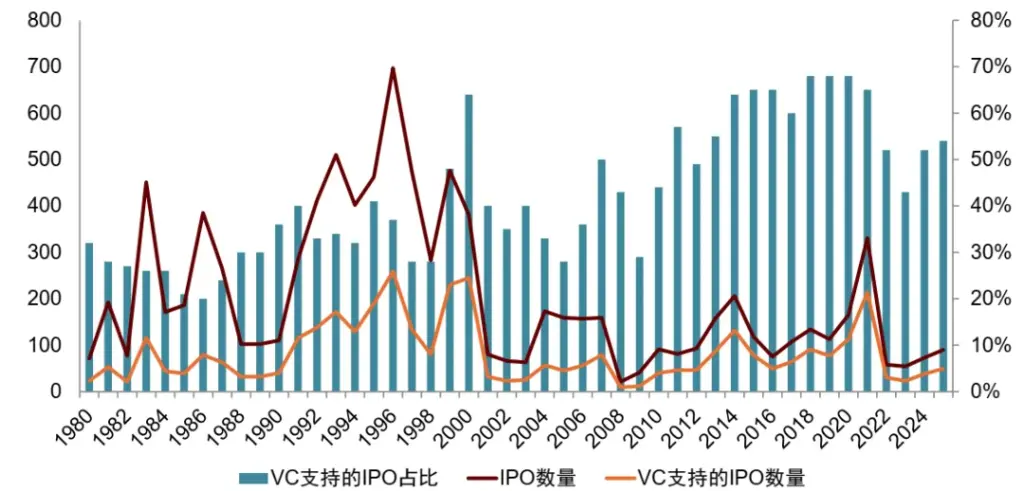
منبع: دادههای عرضه اولیه سهام جِی.آر. ریتر، بخش تحقیقات CICC. برای دستیابی به خروجی بهتر، در اواخر دهه ۱۹۹۰، عرضه اولیه سهام ایالات متحده با تخفیف قابلتوجهی، بهویژه در بخش فناوری، انجام شد تا سرمایهگذاران بیشتری جذب شوند. شرکتهای جدید سرمایهگذاری جسورانه با عملکرد تاریخی ناچیز انگیزه قویای برای ارسال شرکتهای سهامی خود به بازار سرمایه داشتند و با پذیرش تخفیفهای بالاتر در IPO، موفقیت خروجی را از طریق افزایش قیمت در روز اول ایجاد کردند، عملکرد خود را به شرکای محدود (LP) نشان دادند و جذب سرمایه برای صندوق بعدی را تسهیل کردند. بازدهی خروجیهای IPO در اواخر دهه ۱۹۹۰ بسیار قابلتوجه بود و این امر LPها را تشویق به سرمایهگذاری گسترده در صندوقهای سرمایهگذاری جسورانه کرد. با این حال، با افزایش تعداد IPOها، کیفیت متوسط شرکتهای پذیرفتهشده کاهش یافت. میانگین سن شرکتهای فناوری پذیرفتهشده در بازار سرمایه با حمایت سرمایهگذاری جسورانه از ۹ سال (۱۹۹۱) به ۴ سال (۱۹۹۹) کاهش یافت.
پس از سال ۲۰۰۰، مالیسازی املاک و مستغلات ایالات متحده از طریق ابزارهای مشتقه، با گسترش پول گسترده و تأمین مالی بدهی مرتبط بود. مؤسسات مختلف مالی داراییهای املاک و مستغلات را از طریق اوراق سهامسازی به داراییهای مالی قابل معامله، قابل ضمانت و قابل اهرمی تبدیل کردند و بازار املاک و مستغلات را به بازار سرمایه، سیستم بانکی و سیستم بانکی سایهای متصل نمودند. نقش اصلی اوراق سهامسازی اوراق ارزشدار مبتنی بر رهن (MBS)، فعالسازی داراییهای اعتباری موجود بود که باعث فعالتر شدن پول اولیه و افزایش سرعت گردش پول میشد؛ همزمان بانکها پس از بازپسگیری وجوه، میتوانستند وامهای جدیدی به خانوارها اعطا کنند و این امر از طریق مکانیسم ایجاد اعتبار بانکی تجاری، منجر به گسترش پول گسترده شد.
روشهای فعالسازی داراییهای موجود شامل تقویت اعتبار، اوراقسازی مجدد و افزودن «بیمه» به وامهای رهن است که داراییهای اولیه غیرنقدی را به داراییهای نقدی تبدیل میکند. تقویت اعتبار به سه روش انجام میشود: (۱) طبقهبندی (Tranching): تبدیل وامهای رهن به اوراق بهادار با سطوح ریسک متفاوت برای تطبیق با نیاز سرمایهگذاران مختلف؛ (۲) تضمین اضافی: حجم مجموعه داراییها از مجموع اصل تمام اوراق بهادار صادرشده بیشتر است و اختلاف بهعنوان تضمین اضافی برای جذب زیانها عمل میکند؛ (۳) حاشیه اضافی: نرخ بهره وام رهن از نرخ بهره MBS بالاتر است تا حاشیه مثبتی تضمین شود.
اوراق بدهی تضمینشده (CDO) بهصورت بیشتری اوراق سهامسازی و طبقهبندی MBSهای مبتنی بر وامهای زیراستاندارد را به اوراق بهادار با درجات مختلف انجام میدهد. علاوه بر این، قراردادهای تبادل پرداخت نکرده اعتباری (CDS) لایهای از «بیمه» را به وامهای رهن اضافه میکند و نقدینگی آنها را بیشتر افزایش میدهد.
دادهها نشان میدهند که پس از دهه ۱۹۸۰، نسبت وامها به تولید ناخالص داخلی (GDP) در ایالات متحده بهطور قابلتوجهی افزایش یافت و وامهای مسکن بیشترین رشد را داشتند. در سال ۱۹۹۵، نسبت وامهای رهن مسکن به GDP کمتر از ۵۰٪ بود، درحالیکه این رقم تا سال ۲۰۰۷ از ۸۰٪ فراتر رفت. از سال ۲۰۰۱ تا ۲۰۰۶، نسبت اوراقسازی وامهای رهن ایالات متحده بهطور شارپ افزایش یافت، بهویژه برای اوراق بهادار وامهای رهن کیفیت پایینتر Alt-A و زیراستاندارد. بهعنوان مثال، نسبت اوراقسازی وامهای رهن Alt-A از ۱۹٪ (۲۰۰۱) به ۹۱٪ (۲۰۰۶) و نسبت اوراقسازی وامهای رهن زیراستاندارد از ۴۶٪ (۲۰۰۱) به ۷۵٪ (۲۰۰۶) افزایش یافت.
دارندگان وامهای رهن ایالات متحده از بانکها به مؤسسات غیربانکی منتقل شدند. در ابتدا، اوراقسازی مسکن ایالات متحده عمدتاً توسط نهادهای حمایتشده از دولت مانند فنی مِی، فرِدی مِی و جینی مِی انجام میشد، درحالیکه بعداً مؤسسات غیرحمایتشده از دولت (از جمله بانکهای سرمایهگذاری) نیز در اوراقسازی وامهای رهن شرکت کردند. از طریق اوراقسازی، نهادهای حمایتشده از دولت (مانند فنی مِی و فرِدی مِی) و صادرکنندگان اوراق بهادار اوراق قرضه (ABS) تا سال ۲۰۰۶ سهم بازار بیش از ۶۰٪ را در اختیار داشتند.
مالیسازی هوش مصنوعی در ایالات متحده هنوز در مراحل اولیه است
جریان نقدی شرکتهای اصلی هوش مصنوعی ایالات متحده اخیراً به سمت مثبت گرایش پیدا کرده و شروع به تغییر به سمت تأمین مالی خارجی کرده است. نسبت هزینههای سرمایهگذاری به درآمد شرکتهای نماینده هوش مصنوعی ایالات متحده از حدود ۱۰٫۳٪ در سال ۲۰۲۰ به حدود ۳۲٫۸٪ در سال ۲۰۲۵ افزایش یافت و در ترم دوم سال ۲۰۲۶ به حدود ۵۱٫۷٪ رسید که این رقم از اوج دوره انقلاب فناوری نیز فراتر رفت. از منظر منابع هزینههای سرمایهگذاری، نسبت جریان نقدی عملیاتی به درآمد شرکتهای هوش مصنوعی همچنان بالای ۴۰٪ باقی مانده است، درحالیکه نسبت جریان نقدی جذب سرمایه به درآمد از حدود ۷-٪ در سال ۲۰۲۵ به حدود ۱۶٫۲٪ در ترم دوم سال ۲۰۲۶ تغییر کرد. نمودار ۱۸: منابع هزینههای سرمایهگذاری شرکتهای هوش مصنوعی
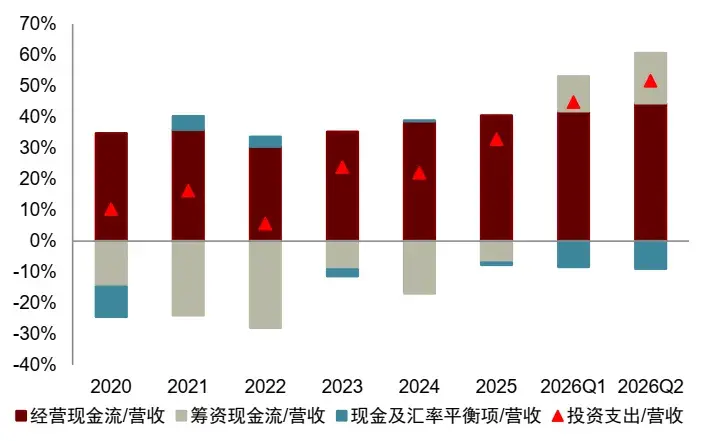
یادداشت: هر گروه نسبت جریان نقدی به درآمد را برای شرکتهای نمونه محاسبه کرده و سپس میانگین آنها را بهدست میآورد. شرکتهای هوش مصنوعی شامل مایکروسافت، الفابت، آمازون، متا و اوراکل میشوند. دادههای شرکتهای هوش مصنوعی برای سالهای ۲۰۲۰ تا ۲۰۲۵ از گزارشهای سالانه و دادههای ترم اول و دوم سال ۲۰۲۶ از مجموع چهار ترم گذشته تا آن ترم محاسبه شدهاند تا اثرات فصلی کاهش یابد.
منبع: ویند، بلومبرگ، بخش تحقیقات شرکت سرمایهگذاری بینالمللی چین. نمودار ۱۹: منابع هزینههای سرمایهگذاری شرکتهای فناوری
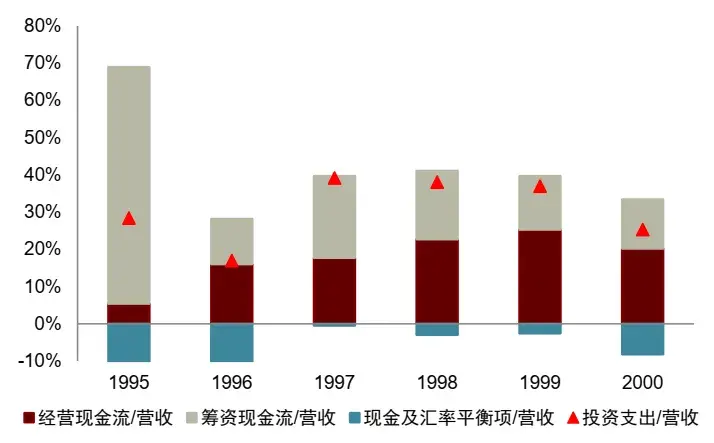
یادداشت: هر گروه نسبت جریان نقدی به درآمد را برای شرکتهای نمونه محاسبه کرده و سپس میانگین آنها را میگیرد. شرکتهای فناوری شامل مایکروسافت، سیسکو، آمازون، ورلدکام و لوئسنت هستند. منبع: ویند، بلومبرگ، بخش تحقیقاتی سیآیآیسی. در حال حاضر، تأمین مالی خارجی اضافی شرکتهای هوش مصنوعی عمدتاً از طریق بدهیگیری صورت میگیرد، درحالیکه تأمین مالی سهامی هنوز در مقیاس گستردهای آغاز نشده است. در سهماهه دوم ۲۰۲۶، نسبت جریان نقدی خالص جذب سرمایه به درآمد برای شرکتهای هوش مصنوعی به ۱۶٫۲٪ رسید که بالاتر از نسبت مربوطه برای شرکتهای فناوری در سال ۲۰۰۰ (۱۳٫۲٪) است. در این میان، نسبت بدهیگیری خالص به درآمد ۲۱٫۲٪ و نسبت تأمین مالی سهامی خالص به درآمد به ۳٫۳-٪ کاهش یافت؛ در آن زمان شرکتهای فناوری جریانهای نقدی خالصی از هر دو منبع بدهی و سهام دریافت کردند. در مقایسه، چرخه فعلی گسترش تأمین مالی هوش مصنوعی بیشتر بر روی بخش بدهی متمرکز است و تأمین مالی سهامی نشاندهنده خرید معکوس خالص است. در صورت افزایش هزینههای بدهیگیری در آینده، شرکتهای هوش مصنوعی ممکن است به سمت تأمین مالی سهامی حرکت کنند. نمودار ۲۰: منابع جریان نقدی جذب سرمایه برای شرکتهای هوش مصنوعی
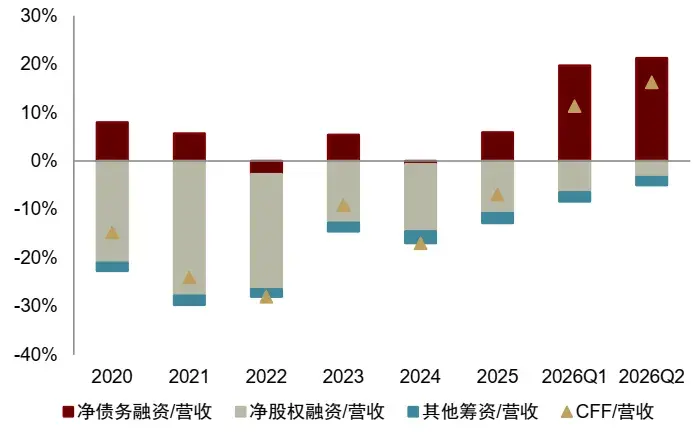
یادداشت: هر گروه نسبت جریان نقدی به درآمد را برای شرکتهای نمونه محاسبه کرده و سپس میانگین آنها را میگیرد. بدهیگیری خالص = افزایش/صدور بدهی − کاهش/تسویه بدهی؛ تأمین مالی سهامی خالص = افزایش/صدور سهام − کاهش/خرید معکوس سهام − سود پرداختی؛ سایر منابع جذب سرمایه = جریان نقدی فعالیتهای تأمین مالی − بدهیگیری خالص − تأمین مالی سهامی خالص. شرکتهای هوش مصنوعی شامل مایکروسافت، الفابت، آمازون، متا و اوراکل هستند. دادههای شرکتهای هوش مصنوعی برای سالهای ۲۰۲۰ تا ۲۰۲۵ از گزارشهای سالانه و برای سهماهه اول و دوم ۲۰۲۶ از مجموع چهار سهماهه گذشته تا پایان هر سهماهه مربوطه استفاده میشود تا اثرات فصلی کاهش یابد.
منبع: ویند، بلومبرگ، بخش تحقیقاتی سیآیآیسی. نمودار ۲۱: منابع جریان نقدی جذب سرمایه برای شرکتهای فناوری
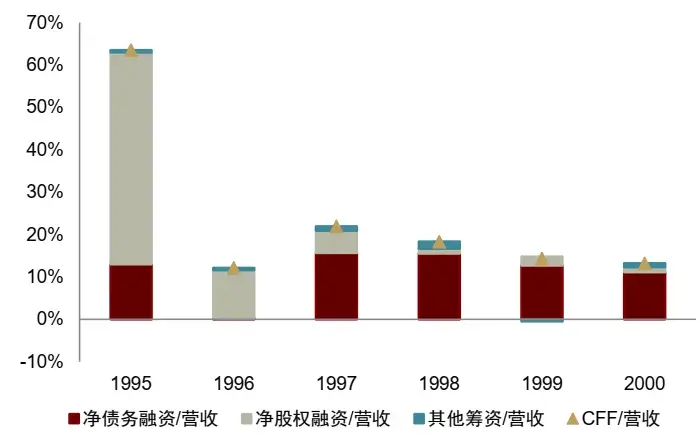
یادداشت: هر گروه نسبت جریان نقدی به درآمد را برای شرکتهای نمونه محاسبه کرده و سپس میانگین آنها را میگیرد. بدهیگیری خالص = افزایش/صدور بدهی − کاهش/تسویه بدهی؛ تأمین مالی سهامی خالص = افزایش/صدور سهام − کاهش/خرید معکوس سهام − سود پرداختی؛ سایر منابع جذب سرمایه = جریان نقدی فعالیتهای تأمین مالی − بدهیگیری خالص − تأمین مالی سهامی خالص. شرکتهای فناوری شامل مایکروسافت، سیسکو، آمازون، ورلدکام و لوئسنت هستند. نسبت بالای میانگین تأمین مالی سهامی خالص به درآمد برای شرکتهای فناوری در سال ۱۹۹۵ عمدتاً تحت تأثیر درآمد نسبتاً کم آمازون در آن سال قرار داشت. منبع: ویند، بلومبرگ، بخش تحقیقاتی سیآیآیسی. بر اساس دادههای دیالوژیک، تا ژوئن ۲۰۲۶، شرکتهای هوش مصنوعی (الفابت، آمازون، متا، مایکروسافت و اوراکل) در سطح جهانی ۱۵۹ میلیارد دلار اوراق قرضه منتشر کردند که در مقایسه با ۱۰۸ میلیارد دلار در کل سال ۲۰۲۵ و تنها ۱۷ میلیارد دلار در کل سال ۲۰۲۴ قابل توجه است. بدهیهای کل این پنج شرکت هوش مصنوعی از پایان سهماهه چهارم ۲۰۲۵ بهطور قابل توجهی افزایش یافته و در سهماهه دوم ۲۰۲۶ رشد سهماههای ۲۱۱٫۵ میلیارد دلاری داشته است. از نظر حاشیهای، رشد بدهیهای کوتاهمدت در سهماهه دوم ۲۰۲۶ مشهودتر بوده، درحالیکه رشد بدهیهای بلندمدت کندتر شده و فشار بازپرداخت بدهی شرکتها را افزایش داده است. نمودار ۲۲: افزایش چشمگیر انتشار اوراق قرضه توسط شرکتهای هوش مصنوعی آمریکا
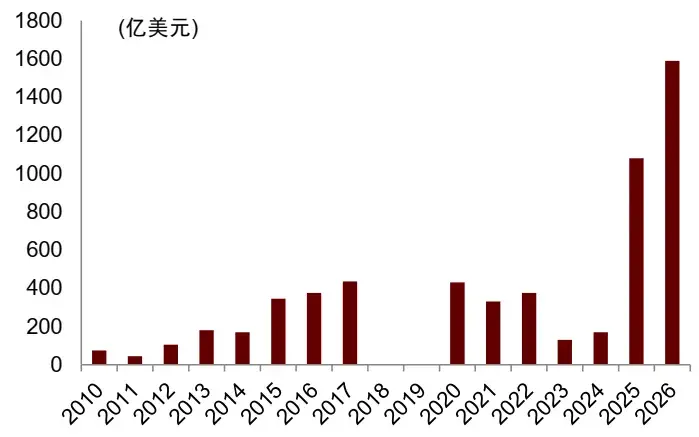
یادداشت: دادههای انتشار اوراق قرضه شرکتی شامل گوگل، آمازون، متا، مایکروسافت و اوراکل است. دادههای انتشار اوراق قرضه شرکتی برای سال ۲۰۲۶ تا تاریخ ۵ ژوئن ۲۰۲۶ است.
منبع: وول استریت جورنال، دیالوژیک، آیفیند، بلومبرگ، بخش تحقیقاتی سیآیآیسی. نمودار ۲۳: ترکیب بدهیهای شرکتهای هوش مصنوعی آمریکا
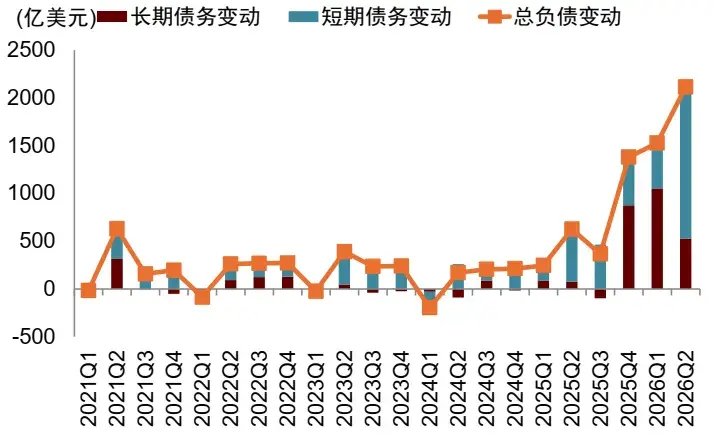
یادداشت: شرکتهای هوش مصنوعی شامل گوگل، آمازون، متا، مایکروسافت و اوراکل هستند. منبع: آیفیند، بخش تحقیقاتی سیآیآیسی. اعتبار خصوصی به منبع مهمی برای تأمین مالی خارج از ترازنامه برای شرکتهای هوش مصنوعی آمریکا تبدیل شده است. اعتبار خصوصی بهتدریج در حال جایگزینی وامهای بانکی سنتی برای حمایت از سرمایهگذاریهای زیرساختی هوش مصنوعی با دوره طولانی است. با توجه به مقیاس بزرگ سرمایهگذاریهای هوش مصنوعی و دوره بازگشت طولانی، سیستمهای بانکی سنتی حداکثر تحمل ریسک محدودی دارند؛ بنابراین مؤسسات بزرگ اعتبار خصوصی مانند آپولو، اِیرِس، بلکاستون و بلو اوُول به ارائهدهندگان کلیدی تأمین مالی تبدیل شدهاند. بر اساس برآوردهای بانک بینالمللی تسويهحسابها (بیآیاس)، وامهای اعتبار خصوصی به شرکتهای مرتبط با هوش مصنوعی به بیش از ۲۰۰ میلیارد دلار رسیده و حدود ۸٪ از کل اعتبار خصوصی را تشکیل میدهد. حدود ۲۰٪ از صندوقهای سرمایهگذاری خصوصی در حال حاضر شامل وامهای هوش مصنوعی هستند. وجوه صندوقهای اعتبار خصوصی عمدتاً به SPVهای مراکز داده، کورویو و سایر اپراتورهای قدرت محاسباتی و پلتفرمهای تأمین مالی GPU جریان مییابد و از جریانهای نقدی پایدار حاصل از قراردادهای بلندمدت با M7 بهعنوان پشتوانه بازپرداخت استفاده میکند که بهطور مؤثری منبع تأمین مالی را از سیستم بانکی به سیستم مالی غیربانکی منتقل میکند و عملکردی مشابه بانکها دارد. نمودار ۲۴: رشد سریع وامهای مستقیم اعتبار خصوصی به شرکتهای هوش مصنوعی آمریکا
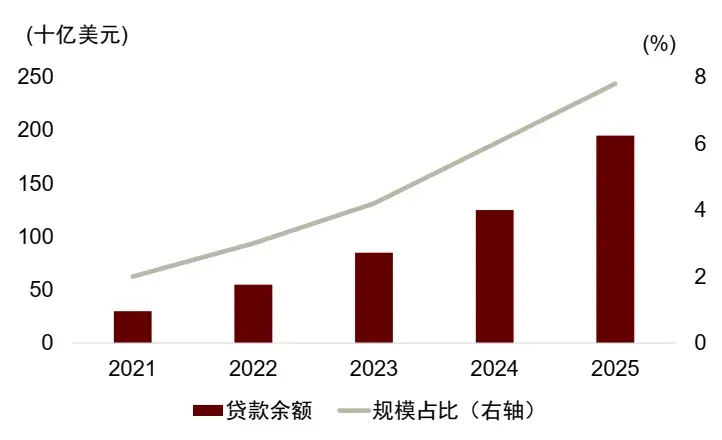
منبع: آلداسورو، ایناکی؛ دُر، سباستین؛ ریس، دانیل. تأمین مالی رونق هوش مصنوعی: از جریانهای نقدی تا بدهی. شماره ۱۲۰. بانک بینالمللی تسويهحسابها، ۲۰۲۶. بخش تحقیقاتی سیآیآیسی. نمودار ۲۵: افزایش سهم اعتبار خصوصی درگیر در وامهای هوش مصنوعی
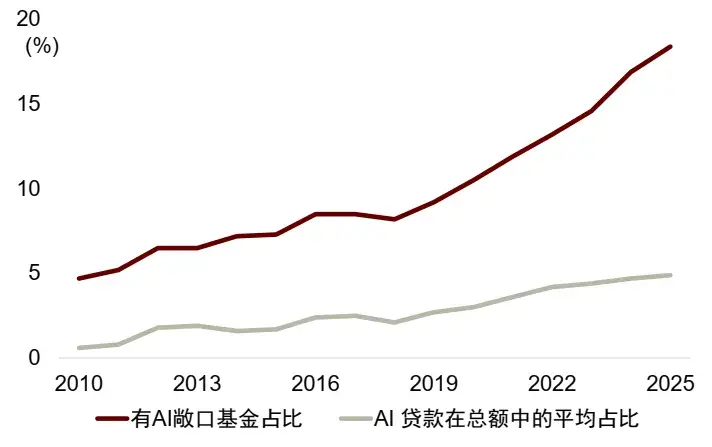
منبع: آلداسورو، ایناکی؛ دُر، سباستین؛ ریس، دانیل. تأمین مالی رونق هوش مصنوعی: از جریانهای نقدی تا بدهی. شماره ۱۲۰. بانک بینالمللی تسويهحسابها، ۲۰۲۶. بخش تحقیقاتی شرکت بینالمللی سرمایهگذاری چین. در حال حاضر شرکتهای هوش مصنوعی با فشار بدهی قابل توجهی مواجه نیستند و هنوز ظرفیت تأمین مالی از طریق بدهی وجود دارد. پنج شرکت ابری بزرگ آمریکا جریان نقدی عملیاتی کافی دارند و توانایی کلی آنها در بازپرداخت بدهی قوی است. نسبت پوشش بهره از جریان نقدی همه بالای ۱ است؛ اوراکل پایینترین مقدار را با حدود ۷ برابر دارد، آمازون حدود ۴۸ برابر و گوگل بالاترین مقدار را با حدود ۸۲ برابر دارد. نرخهای بازپرداخت بدهی همه زیر ۱ هستند؛ اوراکل حدود ۴۸٪، آمازون حدود ۱۲٪ و گوگل پایینترین مقدار را با تنها حدود ۶٪ دارد. نمودار ۲۶: نرخهای بازپرداخت بدهی پنج شرکت ابری بزرگ آمریکا (ارزش فعلی اصل و بهره بدهی ÷ جریان نقدی عملیاتی)
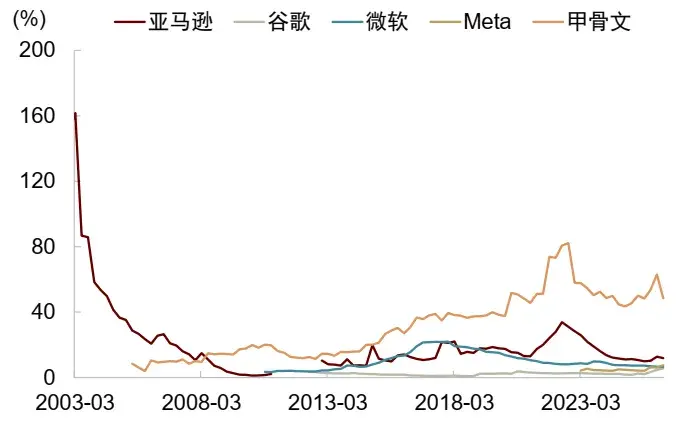
یادداشت: محاسبه بر اساس فرمول نرخ بازپرداخت بدهی بیآیاس. منبع: بلومبرگ، بخش تحقیقاتی شرکت بینالمللی سرمایهگذاری چین. نرخهای مؤثر بهره پنج شرکت ابری بزرگ آمریکا در حال حاضر بالا نیست و وضعیت ذخایر نقدی خالص متفاوت است. در سهماهه دوم ۲۰۲۶، نرخ مؤثر بهره برای پنج شرکت ابری ۴٫۹٪ بود که پایینتر از بازده اوراق قرضه شرکتی با درجه Baa است. هزینههای تأمین مالی این پنج شرکت ابری هنوز بالا نیست که بخشی از آن به دلیل «ثابتشدن» نرخها در محیط نرخ بهره پایین قبلی و انتشار اوراق قرضه در ارزهای غیردلاری است. از نظر ذخایر نقدی خالص، گوگل، مایکروسافت و متا وضعیت نسبتاً بهتری دارند، درحالیکه آمازون و اوراکل ذخایر نقدی خالص منفی دارند که نشاندهنده وابستگی بیشتر به تأمین مالی خارجی است. نمودار ۲۷: نرخهای مؤثر بهره پنج شرکت ابری بزرگ آمریکا هنوز بالا نیست
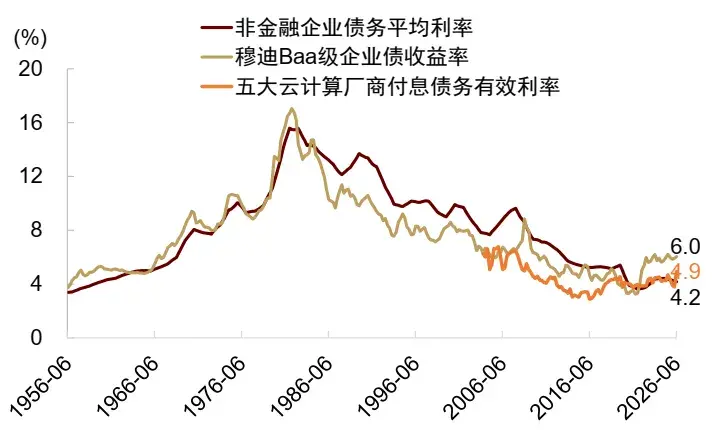
یادداشت: نرخ بهره مؤثر بدهی = هزینههای بهره در ۱۲ ماه گذشته ÷ کل بدهیها منبع: بلومبرگ، بخش تحقیقات شرکت سرمایهگذاری بینالمللی چین (CICC) سکوریتیزاسیون داراییها ممکن است مرحله بعدی تأمین مالی شرکتهای هوش مصنوعی در ایالات متحده باشد. با تجمع ادامهدار قراردادهای اجاره بلندمدت و خرید ظرفیت، جریانهای نقدی پایدار حاصل از مراکز داده و داراییهای قدرت محاسباتی شروع به برآوردهسازی شرایط لازم برای سکوریتیزاسیون کردهاند. در اوایل ۲۰۲۴، شرکت سیروسوان ۱٫۱۷۵ میلیارد دلار اوراق مبتنی بر دارایی مراکز داده (ABS) منتشر کرد؛ در مارس ۲۰۲۵، شرکت سابی ۳۲۵ میلیون دلار ABS منتشر کرد که وثیقه آن هفت مرکز داده در ایالات متحده بود؛ در مه ۲۰۲۵، شرکت استک ۳۴۵ میلیون دلار ABS منتشر کرد که وثیقه آن املاک، قراردادهای اجاره و حقوق مرتبط با یازده مرکز داده در ایالات متحده بود؛ در سپتامبر ۲۰۲۵، شرکت QTS ۶۰۰ میلیون دلار ABS منتشر کرد که وثیقه آن مرکز داده فینیکس بود؛ در اوایل ۲۰۲۶، شرکت کامپس دیتا سنترها ۸۳۰ میلیون دلار ABS مراکز داده منتشر کرد که داراییهای زیربنایی آن قراردادهای بلندمدت اجاره قدرت محاسباتی به شرکتهای ابری بودند. وامهای مراکز داده هوش مصنوعی در حال بستهبندی بهصورت ABS و توزیع به سرمایهگذاران نهادی مانند صندوقهای بازنشستگی و بیمه است، مشابه فرآیند سکوریتیزاسیون املاک.
سرمایهگذاریهای بلندمدت سهامی در شرکتهای هوش مصنوعی ایالات متحده اخیراً افزایش یافته است، اما سهم کلی آن هنوز پایین است. سرمایهگذاریهای بلندمدت سهامی توسط شرکتهای هوش مصنوعی از سال ۲۰۲۵ روند افزایشی داشته و در فصل دوم ۲۰۲۶ به حدود ۵ درصد از کل داراییها رسیده است. در مقایسه با شرکتهای اینترنتی، سهم سرمایهگذاریهای بلندمدت سهامی در شرکتهای هوش مصنوعی پایین است که نشاندهنده این است که تأمین مالی سهامی شرکتهای هوش مصنوعی هنوز در مراحل اولیه خود قرار دارد. علاوه بر این، استفاده از برخی پروژههای سنگین دارایی بهعنوان سرمایهگذاری سهامی نیز روشی برای جداسازی ریسکها از ترازنامه شرکتهای ابری بزرگ است. نمودار ۲۸: سهم داراییهای سهامی بلندمدت در شرکتهای هوش مصنوعی ایالات متحده
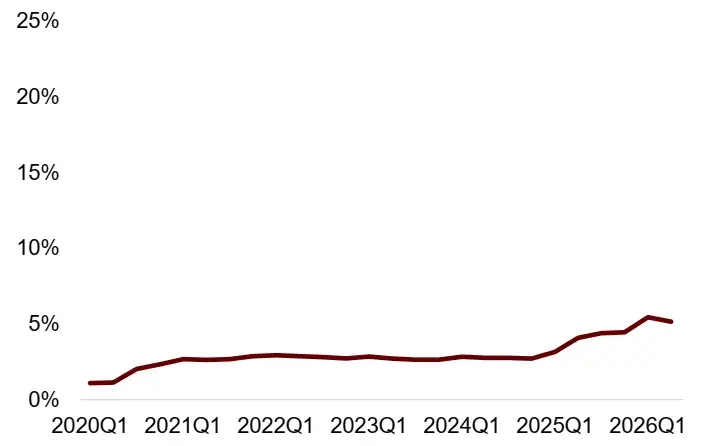
یادداشت: هر گروه نسبت را برای شرکتهای نمونه محاسبه کرده و سپس میانگین سادهای از آنها میگیرد. شرکتهای هوش مصنوعی شامل مایکروسافت، الفابت، آمازون، متا و اوراکل میشوند.
منبع: ویند، بلومبرگ، بخش تحقیقات شرکت سرمایهگذاری بینالمللی چین (CICC) نمودار ۲۹: سهم داراییهای سهامی بلندمدت در شرکتهای اینترنتی ایالات متحده
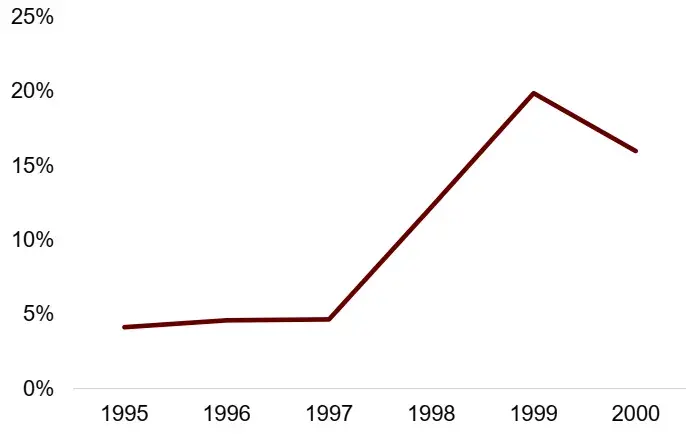
یادداشت: هر گروه نسبت را برای شرکتهای نمونه محاسبه کرده و سپس میانگین سادهای از آنها میگیرد. شرکتهای اینترنتی شامل مایکروسافت، سیسکو، آمازون، ورلدکام و لوئسنت میشوند. منبع: ویند، بلومبرگ، بخش تحقیقات شرکت سرمایهگذاری بینالمللی چین (CICC)
ریسکهای کوتاهمدت
تحلیلهای پیشین نشان میدهد که در پیشینه مالیشدن در ایالات متحده، و با توجه به ویژگیهای فناورانه قویتر شرکتهای هوش مصنوعی نسبت به شرکتهای اینترنتی و ویژگیهای «شبیه املاک» آنها، این شرکتها میتوانند از طریق سهام و بدهی تأمین مالی شوند. با این حال، در مقایسه با انقلابهای تاریخی اینترنت و املاک، مالیشدن فعلی شرکتهای هوش مصنوعی ایالات متحده هنوز در مراحل اولیه خود است و نیازی به نگرانی بیش از حد از منابع تأمین مالی نیست. اما این به معنای نادیده گرفتن ریسکهای نوسان نقدینگی کوتاهمدت نیست، بهویژه در شرایط قیمت بالای نفت و مسیر نامشخص نرخ بهره ایالات متحده.
با بازگشت به تاریخچه، پیش از انفجار حباب اینترنت و حباب املاک ایالات متحده، سه پدیده همزمان رخ داد: (۱) اهرم بالا. در طول انقلاب اینترنت، بسیاری از شرکتهای داتکام در ایالات متحده عمومی شدند و نسبت P/E شیلر از ۱۷ برابر (۱۹۹۰) به ۴۴ برابر (۲۰۰۰) افزایش یافت. پیش از بحران وامهای ریسکی، نسبت اهرم کلانی خانوارهای ایالات متحده از ۷۰٪ (۲۰۰۰) به ۹۸٪ (۲۰۰۷) افزایش یافت؛ (۲) ضعف بنیادی. در اطراف سال ۲۰۰۰، نرخ نفوذ کاربران اینترنت در ایالات متحده به نقطه عطف رسید، در حالی که از سال ۲۰۰۶ به بعد نرخ تخلف از وامهای رهن ایالات متحده شروع به افزایش کرد؛ (۳) سختگیری نظامی در شرایط تأمین مالی. فدرال رزرو در سال ۱۹۹۸ شروع به افزایش نرخ بهره کرد و نرخ سرمایهگذاری فدرال از ۴٫۷۵٪ (۱۹۹۸) به ۶٫۵٪ (۲۰۰۰) رسید. پیش از بحران وامهای ریسکی، نرخ سرمایهگذاری فدرال از ۱٫۰٪ (۲۰۰۳) به ۵٫۲۳٪ (۲۰۰۶) افزایش یافت.
در حال حاضر، این سه پدیده برای شرکتهای هوش مصنوعی هنوز قابل توجه نیستند. نسبت اهرم بخش شرکتی ایالات متحده هنوز نسبتاً پایین است و ارزشگذاری بازار سهام بیش از حد بالا نیست؛ اقتصاد ایالات متحده همچنان نسبتاً قوی است و رشد اسمی آن حدود ۵ درصد است و شرکتهای فناور بزرگ نماینده گروه Mag 7 همچنان روند رشد بالای درآمد و سود دارند؛ شرایط تأمین مالی هنوز نشانهای از سختگیری قابل توجه و پایدار ندارند.
با این حال، ریسکهای کوتاهمدت همچنان نیازمند توجه هستند، زیرا ممکن است تأمین مالی شرکتهای هوش مصنوعی را مختل کنند. در حال حاضر، تقاضای تأمین مالی در ایالات متحده قوی است و با افزایش تورم، محیط تأمین مالی بهتدریج سختتر میشود. اخیراً فشارهای واقعی تأمین مالی (نرخ بهره واقعی TIPs) افزایش یافته و نگرانیها درباره پایداری اهرم بالا در زنجیره تأمین صنعت هوش مصنوعی را تشدید کرده است.
در سپتامبر ۲۰۲۶، کمیته سیاست مالی بانک انگلستان به افزایش بدهیهای هوش مصنوعی و عدم شفافیت آنها اشاره کرد که ارزیابی ریسک را پیچیدهتر میکند و با سختگیری شرایط مالی، بازار اعتباری (از جمله اعتبار خصوصی) نسبتاً شکننده است. در مه ۲۰۲۶، فدرال رزرو در گزارش ثبات مالی خود به هوش مصنوعی و اعتبار خصوصی بهعنوان ریسکهای اخیری که نیازمند توجه هستند، اشاره کرد. فدرال رزرو معتقد است که افزایش سرمایهگذاریهای اصلی بهصورت وامگیری، اثرات اهرمی سیستمی را تشدید میکند؛ اعتبار خصوصی با فشارهای فزایندهای از جمله بازپسگیری سرمایهگذاران، تضعیف اعتماد و تأثیر هوش مصنوعی بر کیفیت اعتبار روبهروست. در سپتامبر ۲۰۲۶، اساِندپی رتبه اوراکل را به BBB- کاهش داد که تنها یک سطح بالاتر از رده زباله است. از زمان افزایش نرخ بهره توسط فدرال رزرو در سپتامبر ۲۰۲۶، تا پایان سپتامبر، بازده برخی از اوراق قابل تجارت با درجه پایین شرکت کورویویو بیش از ۰٫۵ درصد افزایش یافت. در جولای ۲۰۲۶، متا ۱۲ میلیارد دلار اوراق جدید برای تأمین مالی مراکز داده منتشر کرد که بازده آن ۷٫۵ درصد بود؛ این رقم ۰٫۴ درصد بالاتر از بازده اوراق ۲۷ میلیارد دلاری منتشرشده در اکتبر ۲۰۲۵ بود. نمودار ۳۰: حبابها معمولاً پس از سختگیری نظامی در شرایط تأمین مالی منفجر میشوند
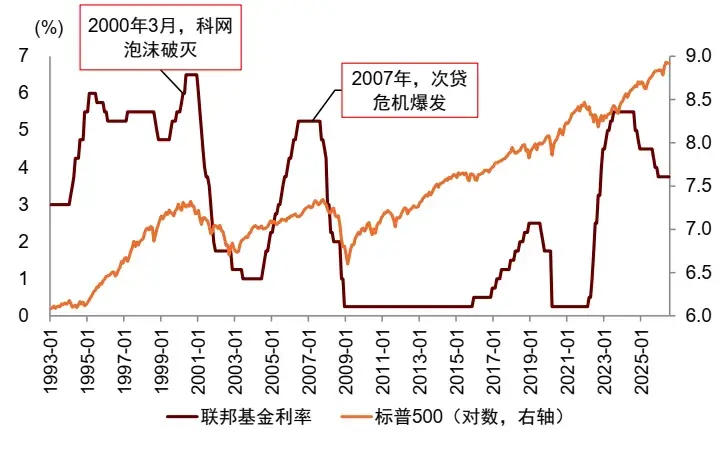
منبع: iFinD، بخش تحقیقات شرکت سرمایهگذاری بینالمللی چین (CICC) بهطور خاص، دو نوع ریسک در کوتاهمدت نیازمند توجه هستند. اول، سختگیری در شرایط تأمین مالی ممکن است انگیزه سرمایهگذاری خصوصی را کاهش دهد. اگر فدرال رزرو نرخ بهره را افزایش دهد یا بانکها استانداردهای وامدهی را سختتر کنند، هزینههای تأمین مالی شرکتها و دشواری در دسترسی به وجوه افزایش یافته و گسترش سرمایهگذاری خصوصی را کند میکند. دوم، فشارهای تأمین مالی کوتاهمدت ممکن است تشدید شده و ریسکهای نقدینگی را تقویت کنند. اختلاف بین بازارهای توافقنامههای بازخرید (repo) و اوراق تجاری مبتنی بر دارایی (ABCP) هنوز بالاتر از حد عادی است که نشاندهنده این است که فشارهای تأمین مالی کوتاهمدت برخی شرکتهای بازار هنوز کاهش نیافته است. اگر در این زمان سیاست پولی بیشتر سختگیرانه شود، دشواری باز refinancing بدهیها و نوسانات بازار تأمین مالی کوتاهمدت را افزایش میدهد.