مصاحبههای ناشناس با سرمایهگذاران و کارآفرینان خط مقدم: دقیقاً چه کسی چه کسی را به دنبال رسیدن به اجماع وادار میکند؟
 Tapbit Wire
«سرمایهگذاران خطرپذیر امروزه فقط در اجماع سرمایهگذاری میکنند.»
در دورهای اخیر با تعداد زیادی از بنیانگذاران صحبت کردهایم و این جمله را بارها شنیدهایم. از سوی سرمایهگذاران نیز بیشتر این جمله را میشنویم: «پروژههای خوب بسیار کم هستند.»
این دو جمله انگار هر دو طرف متهم یکدیگرند، اما اگر به بازه زمانی طولانیتری نگاه کنیم، چنین تقابلی چیز جدیدی در این صنعت نیست. خرید گروهی، دوچرخههای اشتراکی، مصرفکننده جدید، مدلهای بزرگ — هر چرخهای جهتی است که همه در آن سرمایهگذاری میکنند و هر چرخهای گروهی از بنیانگذاران وجود دارد که شکایت میکنند محصولشان در نقطه داغ نیست.
تفاوت این است که این بار پول بیشتری در بازی است و مسیر شلوغتر است. بر اساس آمار، در نیمه اول سال ۲۰۲۶، سرمایهگذاری داخلی در حوزه هوش مصنوعی به ۳۰۷٫۶۸۲ میلیارد یوان چین رسیده که قبلاً از کل سال ۲۰۲۵ فراتر رفته است؛ حدود ۸۰٪ این مبلغ به مدلهای بزرگ و هوش تجسمیافته جریان یافته است. در همین دوره، بسیاری از بنیانگذارانی که برنامههای هوش مصنوعی میسازند، نمیتوانند به وضوح بگویند محصولشان باید به چه سطحی برسد تا دور بعدی تأمین مالی را جذب کند.
چرا پول همیشه همجهت و همزمان به یک سمت جریان مییابد؟ چرا یک مسیر تنها در چند ماه از داغ به سرد تبدیل میشود؟ دقیقاً چه کسانی تصمیم میگیرند چه چیزی قابل سرمایهگذاری است؟
پاسخ صادقانه به این سؤالات در محیطهای عمومی دشوار است. پشت سرمایهگذاران، سرمایهگذاران محدود (LP)، شرکای مدیریتی و شرکتهای سبد سرمایهگذاری قرار دارند؛ و جلوی بنیانگذاران، دور بعدی تأمین مالی، سرمایهگذاران و همسنها قرار دارند.
ما میخواستیم بدانیم افراد در دو طرف میز در محیط خصوصی چه میگویند. علاوه بر گفتوگوهای طولانی و فردی با چند بنیانگذار، در پایان اکتبر جلسه غیرحضوری دیگری (Meetup) برگزار کردیم و برخی از سرمایهگذاران خط مقدم را به اشتراکگذاری ناشناس دعوت کردیم.
پس از بررسی دقیق، نمیتوان مقصری را در یک طرف قرار داد. سرمایهگذاران جوان KPIهای خود را دارند، شرکای مدیریتی ترسهای خود را، سرمایهگذاران محدود (LP) نیازمند مشاهده خروجها هستند و خروجها تقریباً تنها از طریق بورسگذاری امکانپذیر است؛ در همین حال، بنیانگذاران تنها برای بقا، مجبورند به نقاط داغ متمایل شوند. همه از دیدگاه خود انتخابی منطقی انجام دادهاند و وقتی این انتخابها روی هم قرار میگیرند، همه در پی اجماع میدویدند.
هیچکس واقعاً دوست ندارد اجماع را دنبال کند، اما اکثر افراد این کار را میکنند.
برای اینکه همه بتوانند آزادانه و کامل صحبت کنند، تمام محتوا را ناشناس کردهایم؛ نام مصاحبهشوندگان، مؤسسات و پروژهها و جزئیاتی که ممکن بود هویت آنها را آشکار کند، حذف شدهاند؛ نقلقولها بدون تغییر معنای اصلی ویرایش شدهاند.
چشمان خود را ببندید، تاریکی است
«دنیای سرمایه کاملاً یک بازی بزرگ «پاس دادن بسته» است.»
«بسیاری از مدیران ارشد فناوری بزرگ مجبور به کارآفرینی شدهاند. برای آنها مهمترین چیز حفظ جایگاه خود است.»
«آیا کسی در اینجا سهم (کری) را دیده است؟ بازار اولیه جایی نیست که جوانان ثروتمند شوند.»
«اگر از دست دادن پلتفرم فوقالعاده بعدی را از دست بدهید، در عصر بعدی جایگاهی در نهادهای برتر نخواهید داشت.»
«بزرگترین درسی که در طول حرفهام آموختهام این است که در هر لحظه احساس میکنم طرف مقابل مرا فریب میدهد.»
«تراکم استعداد بهصورت ناگهانی تغییر نمیکند. صرفاً توجه سرمایهگذاران باعث میشود گروهی از افراد در این لحظه انتخاب شوند و به «انتخابشدهها» تبدیل شوند. در واقع، این تنها یک قرعهکشی است.»
«سرمایهگذاری و چنین مفاهیمی معیارهای جعلیاند. برای یک شرکت، مهمترین چیز زنده ماندن آن و میزان ارزشی است که ایجاد میکند.»
«درجهٔ اضطراب از از دست دادن فرصت (FOMO) میان شرکای هر صندوق بیشتر از آنچه فکر میکردم اغراقشده است.»
«همیشه باید تکهای شکلات با طعم پُسرفتگی پیدا کنید تا بخورید.»
«در موج مدلهای بزرگ، صندوقهایی که واقعاً سود بزرگی کسب کردند احتمالاً بیش از ۱۰ مورد نیستند.»
کار کردن از روی عشق
در بسیاری از مؤسسات، سرمایهگذاران جوان اساساً نمیتوانند سهمی از سودهای اضافی (کَری) کسب کنند. یک کارآفرین در حوزهٔ کاربردهای هوش مصنوعی این وضعیت را برای ما توضیح داد: در بسیاری از مؤسسات، ارتقای شغلی و پاداشهای پایان سال عمدتاً به تعداد پروژههایی بستگی دارد که سرمایهگذار به کمیتهٔ سرمایهگذاری ارائه میدهد و برای آنها توافقنامهٔ سرمایهگذاری (TS) امضا میشود؛ خود سرمایهگذاران ممکن است مدت طولانی در مؤسسه نمانند و حتی اگر شرکت به بورس برود، سهم چندانی از بازده اضافی را دریافت نخواهند کرد.
«۱۰ پروژه ارائه کن و برای همهٔ آنها TS بگیر؛ بازده امسال تضمین میشود. اما اینکه شرکت بعداً چگونه عمل میکند، اهمیت چندانی برای او ندارد.»
از دیدگاه این کارآفرین، تحت این سیستم انگیزشی، پروژههای ایدهآل برای ارائه، پروژههایی هستند که کمترین مقاومت را در کمیتهٔ سرمایهگذاری دارند؛ یعنی پروژههایی که همهٔ اعضا آنها را میشناسند. یک سطح بالاتر، بسیاری از مؤسسات تحقیقات بخشی از بالا به پایین انجام میدهند؛ مؤسساتی که واقعاً فقط بر اساس افراد سرمایهگذاری میکنند بسیار نادرند و هدف تحقیقات بخشی دقیقاً «پیدا کردن کسی برای پذیرفتن مسئولیت در آینده» است.
بر اساس آمار کارتا، تا پایان سهماههٔ اول ۲۰۲۵، برای صندوقهای سرمایهگذاری خطرپذیر ایالات متحده که در سال ۲۰۱۷ تأسیس شدهاند، میانهٔ نسبت بازپرداخت به سرمایهگذار (DPI) تنها ۰٫۲۷× بوده است؛ در میان صندوقهای تأسیسشده در سالهای ۲۰۱۹ و ۲۰۲۰، به ترتیب تنها ۳۷٪ و ۳۰٪ هیچ وجهی به سرمایهگذاران حقوقی (LPs) پرداخت نکردهاند. پریکین ده صندوق برتر سرمایهگذاری خطرپذیر ایالات متحده را که بین سالهای ۲۰۱۵ تا ۲۰۲۰ تأسیس شدهاند و عمدتاً در چین سرمایهگذاری میکنند، بر اساس DPI فهرست کرده است و تنها ۴ مورد از آنها بیش از سرمایهٔ اولیه را به سرمایهگذاران حقوقی بازپرداخت کردهاند.
خود صنعت نیز در حال انقباض است. دادههای انجمن مدیریت دارایی چین نشان میدهد که تا پایان آوریل ۲۰۲۶، ۱۱۲۴۸ مدیر سرمایهگذاری خصوصی و سرمایهگذاری خطرپذیر ثبتشده وجود داشته است که بیش از ۸۰۰ مورد کمتر از اوایل سال ۲۰۲۵ است. بر اساس گزارشهای رسانهای، بسیاری از مؤسسات ابتدا پاداشهای پایان سال را کاهش دادهاند و دلیل آن را عدم امکان خروج از پروژهها ذکر کردهاند؛ برخی هم حقوق کارکنان جوان را ۲۰٪ و کارکنان میانی را ۳۰٪ کاهش دادهاند.
در رویداد «بیتینگ میتآپ»، یک سرمایهگذار از حاضران پرسید آیا کسی تاکنون سهمی از سود اضافی (کَری) دیده است؟ پس از چند ثانیه سکوت، کسی گفت شاید یکبار دیده باشد. از دید این سرمایهگذار، برای جوانان دیگر غیرممکن است در بازار اولیه ثروتمند شوند؛ وقتی از آنها پرسیده شد هدف امروزی سرمایهگذاری در پروژهها چیست و نیت اولیه چه بوده، پاسخ چهار کلمه بود: «تولید قدرت از روی عشق».
سرمایهگذاران از فشارِ تخصیص سرمایه انکار نمیکنند. تعداد کمی از مؤسسات سقف مشخصی برای تعداد معاملات تعیین کردهاند، اما اضطراب ناشی از سرمایهگذاری متراکم رقبا واقعی است—برخی بهطور صریح اعتراف میکنند که سرمایهگذاری در پروژههایی با جنبهٔ «تقویت رزومه» «روال عادی» است. استاندارد قطعاً وجود دارد، اما با گرمای موضوع نوسان میکند؛ اگر موضوع آنقدر مهم باشد که تیم تنها حداقل الزامات را برآورده کند، باید تصمیم گرفته شود. یک سرمایهگذار اعتراف کرد که پروژههای زیادی از این دست وجود دارد که از آنها راضی نیست اما مجبور به سرمایهگذاری در آنهاست: «همیشه باید تکهای شکلات با طعم پُسرفتگی پیدا کنید تا بخورید.»
این فشار تنها بر دوش جوانان نیست. همان سرمایهگذار صریحتر اینگونه بیان کرد که در این دوره، اضطراب از از دست دادن فرصت (FOMO) میان شرکای بنیانگذار مختلف مؤسسات شدیدتر از آنچه انتظار داشتند است—نسل قدیمیتر در واقع تمایل بیشتری به شرطبندی دارند. دلیل اول: ترس از از دست دادن پلتفرم عظیم عصر هوش مصنوعی—اگر این فرصت را از دست بدهید، در عصر بعدی نمیتوانید در میان مؤسسات برتر قرار بگیرید. دلیل دوم: فاصلهٔ زیاد از خط مقدم—تغییرات دیدهشده در خط مقدم همیشه با تأخیر به شرکای بنیانگذار میرسند.
آنچه کارآفرینان میبینند، سوی دیگر است. یک کارآفرین که با حدود ۳۰ تا ۵۰ درصد از صندوقهای برتر سرمایهگذاری خطرپذیر ایالات متحده صحبت کرده، اینگونه احساس میکند که بازیگران قدیمی با بیش از یک دهه تجربه عموماً قویاند—آنها میتوانند به منطق اصلی پشت پروژهها نفوذ کنند و بازخورد واقعی ارائه دهند؛ اما کسانی که پس از روندهای داغ میدویدند، مدیران سرمایهگذاریای هستند که تنها چند سال در این صنعت کار کردهاند: «آنها کسبوکار را نمیفهمند، محصول را نمیفهمند، فقط معاملات را میفهمند.»
اگر از دست بدهید، از دست رفته است
اتّفاقنظر دربارهٔ مسیر هوش مصنوعی تقریباً از چهار منبع نشأت میگیرد.
اول، اظهارات افراد مشهور. یک کارآفرین یادآور میشود که در فوریهٔ امسال، دستهای از محصولات عامل (Agent) شبیه OpenClaw ناگهان محبوب شدند—نقطهٔ شروع آن این بود که وانگ هویوِن در اپلیکیشن جیکه گفت که واقعاً به دنبال پروژههایی از این دست است.
دوم، دادههایی که مؤسسات برتر مشاهده کردهاند—هرچند «ممکن است این دادهها رقیقشده باشند.» سال گذشته، مؤسسات سرمایهگذاری خطرپذیر ایالات متحده متوجه شدند که دستهای از محصولات تعاملی محتوای هوش مصنوعی هزینهٔ جذب مشتری کمی داشتند و نگهداری روز دوم مناسبی نیز داشتند؛ و بهسرعت شرکتها در مواد ارائهشده به کمیتهٔ سرمایهگذاری خود با پلتفرمهای قبلی ویدئوهای کوتاه مقایسه میشدند.
سوم، روایتهای فناورانه—موج مدل جهانی عمدتاً به لی فِیفِی و گروهی از محققان شناختهشده مرتبط است.
چهارم، تحقیقات صنعتی خود هر سرمایهگذار خطرپذیر.
وقتی این نیروها بر یکدیگر انباشته میشوند—از شکلگیری اجماع تا ورود واقعی سرمایه—«ممکن است تنها در یک ماه زمان ببرد.»
سال جاری رویداد OpenClaw نمونهای خوب است. یک کارآفرین مشاهده کرده که در عرض یک ماه تقریباً تمام سرمایهگذاران خطرپذیر از تیمهای فعال در جهات مرتبط بازدید کردند؛ اگر افراد قوی باشند و جهت درستی دنبال شود، تأمین مالی انجام میشود.
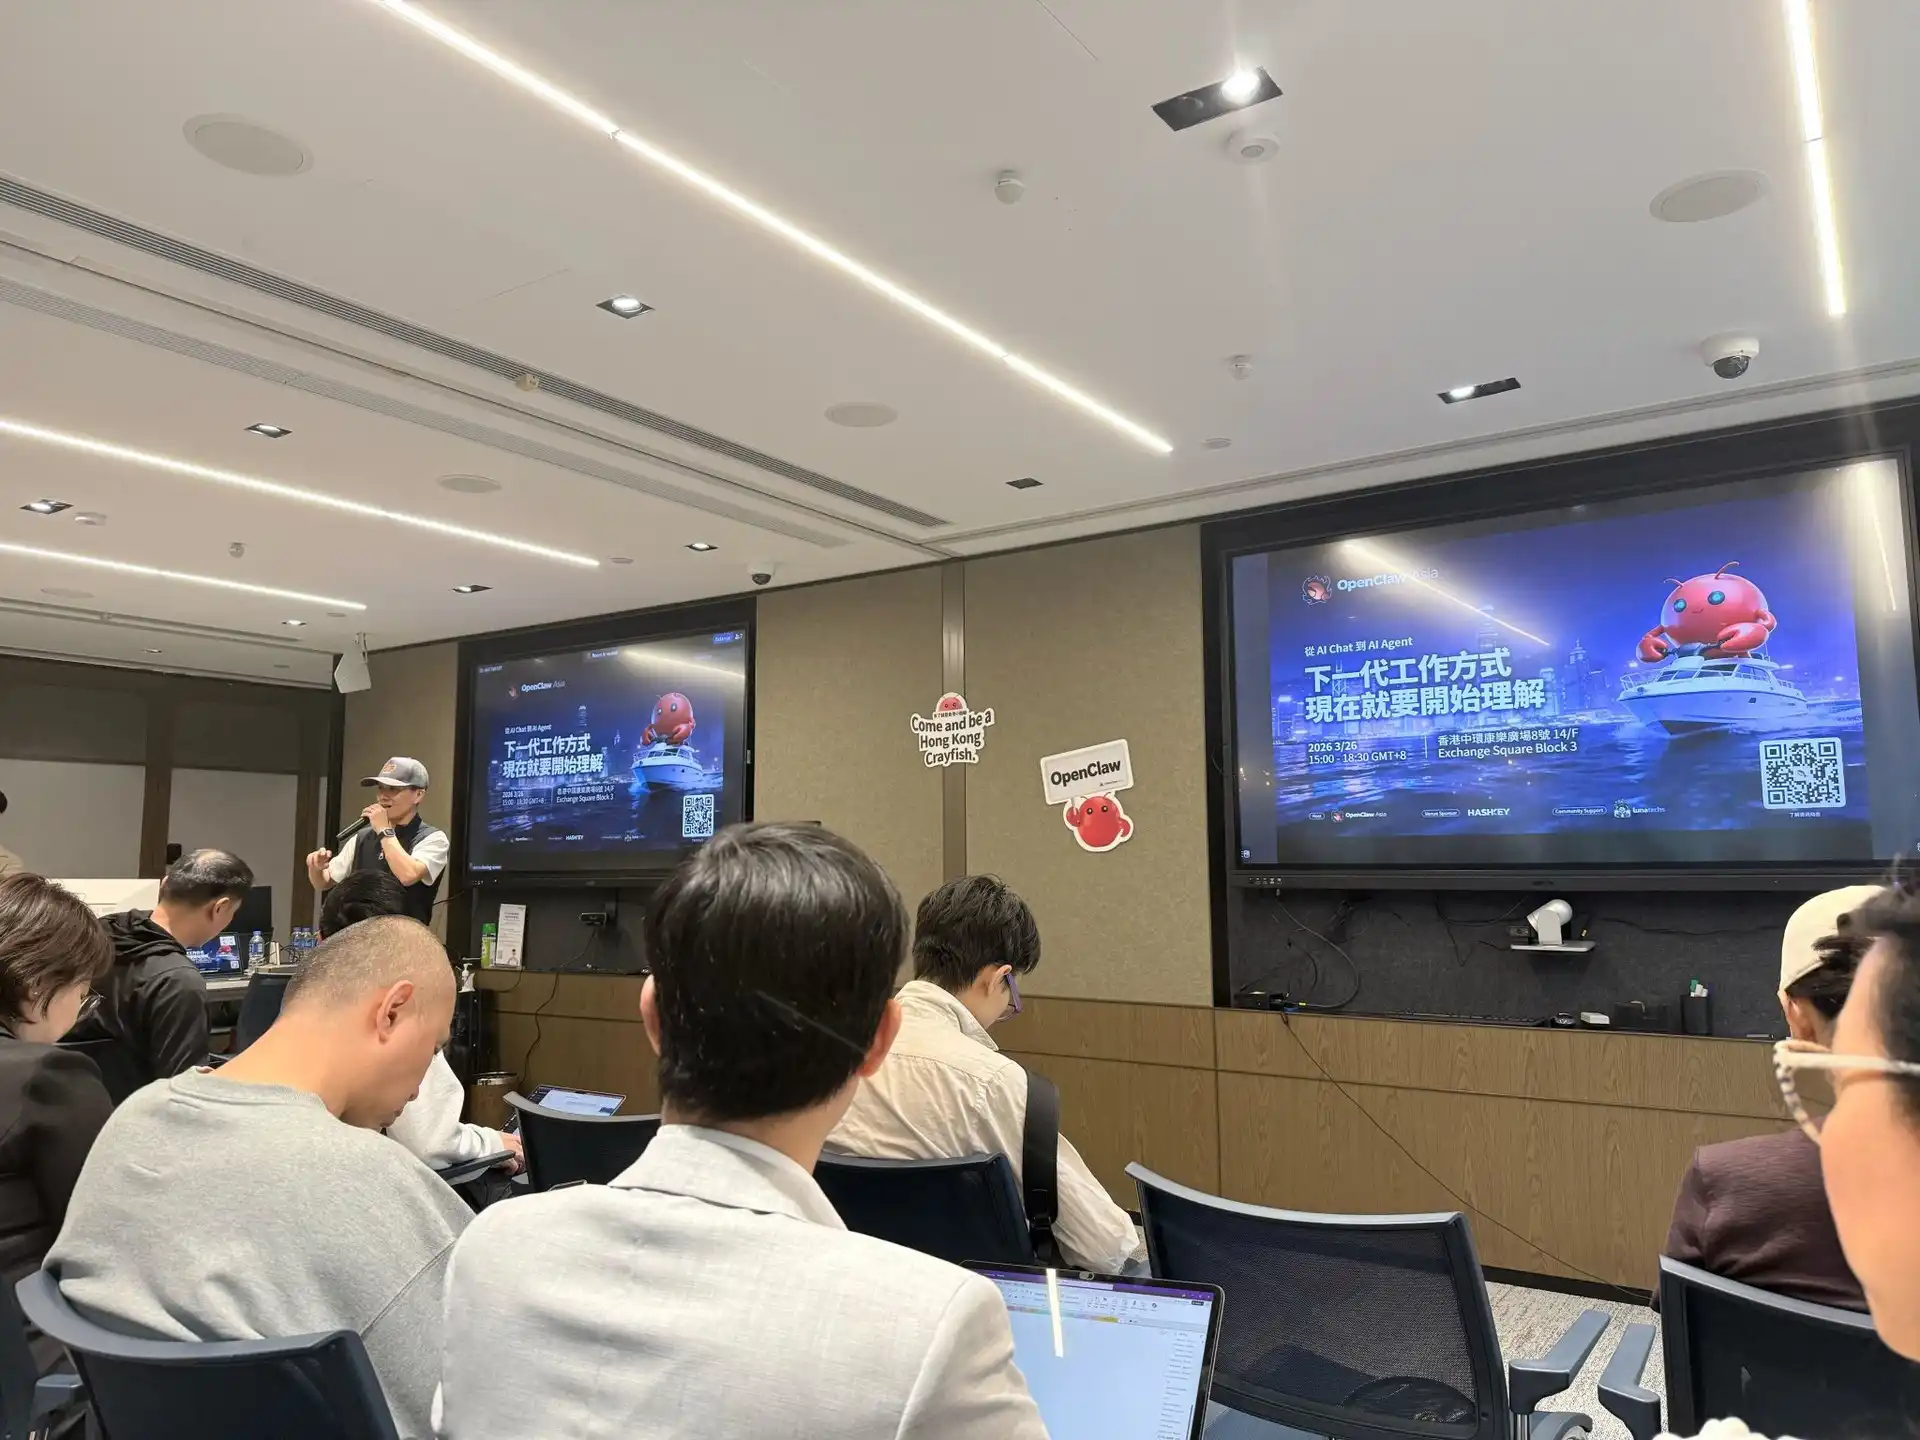
ملاقات OpenClaw هنگکنگ | منبع تصویر: X
اما پس از بسته شدن این پنجره، وضعیت متقاضیان دیرهنگام کاملاً متفاوت میشود. یکی از دوستان کارآفرین، همزمان با چند «پروژه ستارهای» روی محتوای تعاملی کار را آغاز کرده بود، اما تیم او در پکن، شانگهای یا شنژن مستقر نبود و از آن دوره تأمین مالی عبور کرد. وقتی آن دو شرکت به انتخابهای اجماع تبدیل شدند و دوستش برای جذب سرمایه اقدام کرد، سوالی که سرمایهگذاران بیشتر از همه مطرح میکردند این بود: «چگونه از آنها پیشی میگیرید؟»
در «جنگ گروهی هزاران شرکت» حدود سال ۲۰۱۰، سایتهای خرید گروهی از ۵۰۰۰ مورد فراتر رفت؛ در سال ۲۰۱۶ با دوچرخههای اشتراکی، حدود ۸۰ اپلیکیشن دوچرخه در فروشگاههای اندروید یافت میشد و دو سال بعد، Mobike فروخته شد و صفهای بلندی برای دریافت بازپرداخت سپرده در بیرون ofo تشکیل شد؛ در سال ۲۰۲۱، برندهای مصرفی جدید در ۸۴۲ دور تأمین مالی بیش از ۹۰ میلیارد یوان رنمینبی را جذب کردند، ارزش یک برند نوشیدنی چانگشا در ۱۰ ماه حدود ۵۰۰ برابر افزایش یافت و سال بعد ۴۰٪ از کارکنان برند را اخراج کرد. در مقایسه با اینها، پنجره هوش مصنوعی سریعتر باز و سریعتر بسته شد.
پنجره کاربردهای هوش مصنوعی در پایان آوریل امسال بسته شد. این زمانبندی توسط سرمایهگذاران در ملاقات ارائه شد، در حالی که احساس یکی از کارآفرینان این بود که امسال کمترین اشتیاق را برای سرمایهگذاری در کاربردها داشتهاند. دلایل ذکرشده از هر دو طرف تقریباً یکسان بود: داستانهای جدیدی وجود ندارد و قابلیتهای مدلها بهقدری قوی شدهاند که بسیاری از کارهایی که کاربردها باید انجام دهند، توسط خود مدلها انجام میشود. علاوه بر این، با بررسی بازدهی سرمایهگذاریهای گذشته در نرمافزارهای کاربردی، این بازدهی جذاب نبوده و پیشرفت سریع کدنویسی مبتنی بر هوش مصنوعی فضای تخیلی کاربردها را بیشتر فشرده کرده است.
وقتی پنجره تنگ میشود، حتی توافقنامههای اولیه (TS) نیز احتمالاً لغو میشوند. قبل از تعطیلات نوروز امسال، یک صندوق قصد سرمایهگذاری در یک شرکت تولید ویدیو را داشت. در اواسط فوریه، یک شرکت فناوری بزرگ مدل ویدیویی نسل جدیدی را رونمایی کرد و صندوق به دلیل «قطعاً نمیتواند پیروز شود» توافقنامه را لغو کرد. در دوره چرخش بخشی، پروژهای که یک ماه پیش هنوز قابل سرمایهگذاری تلقی میشد، ماه بعد کنار گذاشته میشود. توضیحی که صندوقها بیشتر از همه ارائه میدهند این است که «سرمایه هنوز وارد نشده است». یک سرمایهگذار گفت: «تا زمانی که پول واریز نشده، شما میتوانید هر کاری انجام دهید. هرچند کارآفرینان نمیتوانند تأخیر را تحمل کنند.»
این دقیقاً برعکس روند سال گذشته است. در اوج گرمترین زمان، برخی نهادها روز بعد از ملاقات با بنیانگذار، پول را واریز میکردند و برای برخی بنیانگذاران که شرکتشان هنوز ثبت نشده بود، چند میلیون دلار ابتدا به نام شخصیشان واریز شده بود. اکنون، امضای توافقنامه بهطور معمول یک تا دو ماه طول میکشد و پرداخت ممکن است حتی طولانیتر شود.
ارزان و خوب
«سرمایههای دلاری تنها پس از شکلگیری اجماع حرکت میکنند»، یکی از کارآفرینان قضاوت کرد. ما این نظر را در ملاقات مطرح کردیم و یک سرمایهگذار صندوق دلاری پاسخ داد: «بهطور کلی، من هم همینطور فکر میکنم.»
دلیلی که این سرمایهگذار ارائه داد، مکانیسم تصمیمگیری بود. افرادی که نهایتاً تصمیم را میگیرند، شرکای صندوق هستند و اطلاعات، پیشینههای صنعتی و پروژههایی که شرکای هر صندوق با آنها آشنا شدهاند، همگی مشابهاند؛ بنابراین رسیدن به نتیجهگیریهای مشابه غیرمنتظره نیست.
اما این سرمایهگذار خود را دنبالکننده اجماع نمیداند.
«ما به دنبال غیر-اجماع نیستیم؛ بلکه آنچه واقعاً میخواهیم، پیشکش اجماع است. اگر من امروز آن را درک کنم و چند نفر دیگر هم آن را درک کنند و در دو ماه آینده همه آن را درک کنند و بخواهند سرمایهگذاری کنند—این بهترین حالت است.» و اگر در دو ماه آینده هم مردم آن را درک نکنند، پروژه در مشکل است.
اجماع در این حالت، بهصورت سادهشده، «اجماعی است که هنوز ارزان است.»
آندری راچلف، بنیانگذار Benchmark، گفته است که برای کسب سود بزرگ، باید غیر-اجماع و درست بود. هاوارد مارکس از Oaktree نیز گفته است که اجماع لزوماً اشتباه نیست و بازده اضافی از زمانهایی ناشی میشود که اجماع اشتباه باشد و شما تصادفاً درست باشید.
«اجماعی که هنوز ارزان است» با هر دو دیدگاه فوق متفاوت است. این دیدگاه به رقابت زیباییشناسی کِینز در سال ۱۹۳۶ نزدیکتر است که در آن قاضیان باید حدس بزنند چه چهرهای را دیگران زیباترین میدانند.
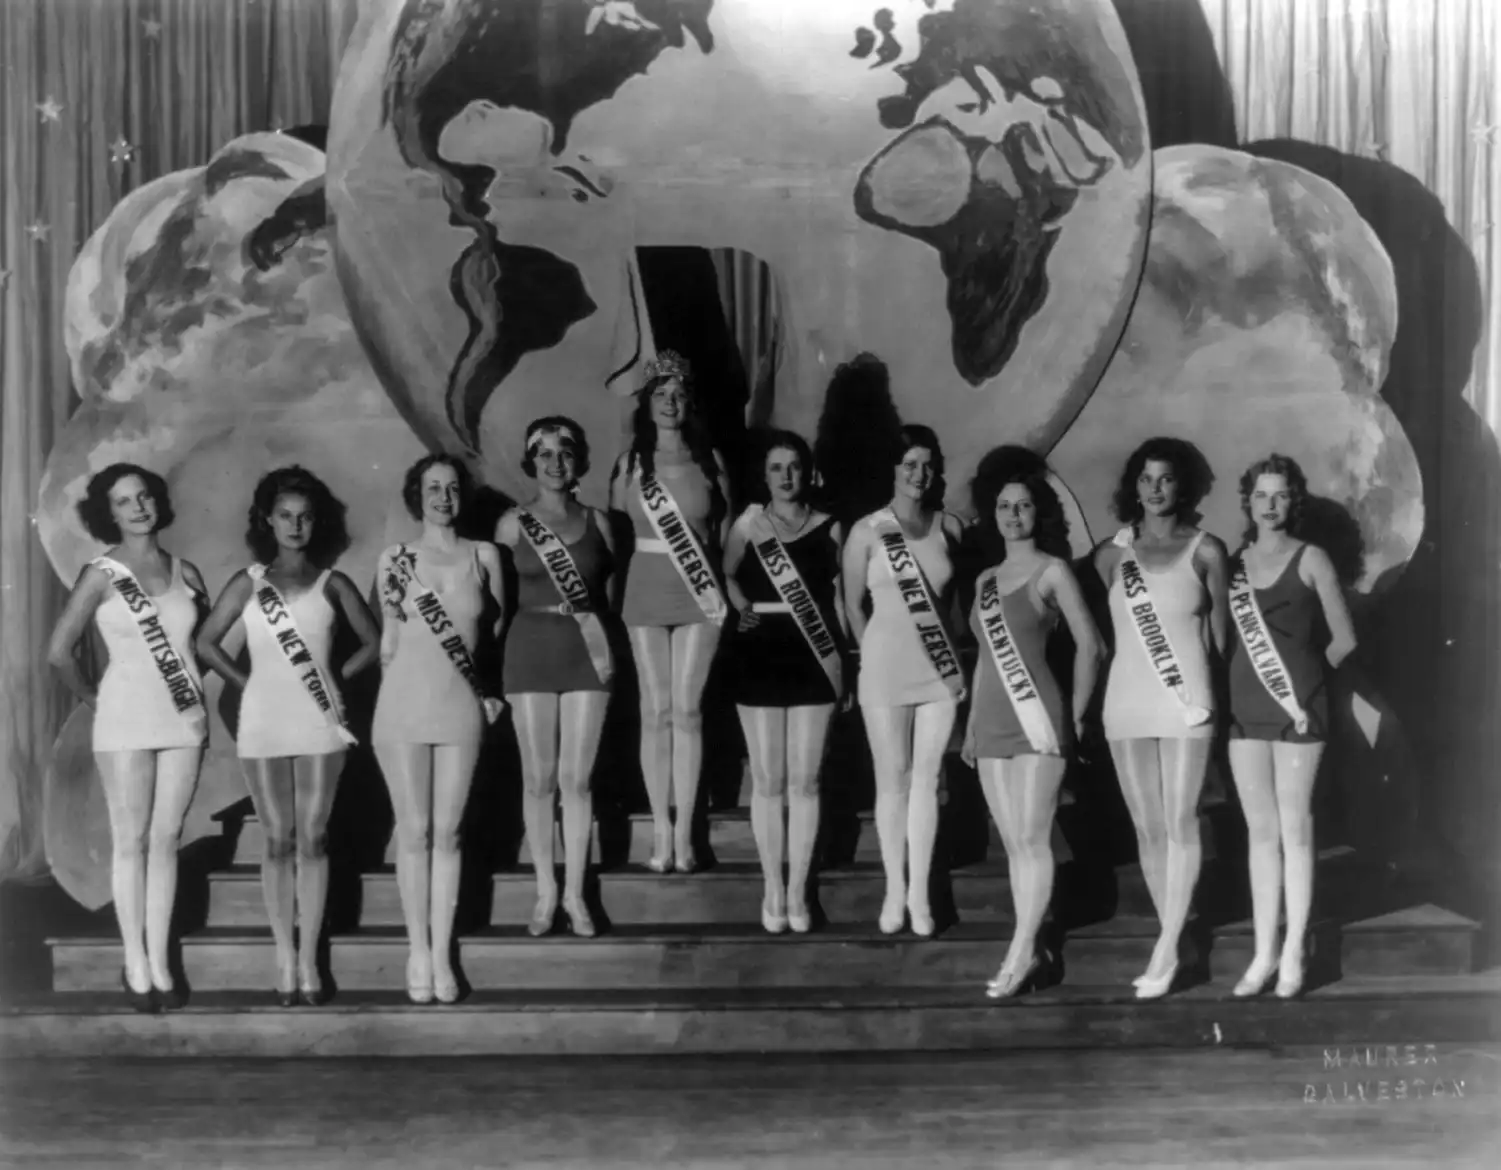
عکس گروهی رقابت زیباییشناسی ۱۹۳۰ | منبع تصویر: Maurer
با این حال، دلایل شکلگیری این وضعیت نیز بسیار واقعگرایانه است. برای اینکه یک شرکت هوش مصنوعی بزرگ شود، اغلب باید چندین دور متوالی تأمین مالی انجام دهد و اینکه آیا کسی برای دور بعدی سرمایهگذاری خواهد کرد یا نه، از اینکه آیا این دور بهدرستی تأمین مالی شده یا نه، مهمتر است. در ماه مه امسال، یک کارآفرین با یک سرمایهگذار ارشد ملاقات کرد که هیچوقت به سمت موضوعات داغ نرفته است. این سرمایهگذار تیم آنها را بسیار دوست داشت اما قضاوتی سنجیده ارائه کرد: امسال حداکثر ۱۰ سرمایهگذار وجود دارند که میتوانند در کاربردهای هوش مصنوعی به سمت مصرفکننده سرمایهگذاری کنند. حتی اگر این چک واریز شود و شرکت عملکرد مناسبی داشته باشد، اگر دور بعدی سرمایه وارد نشود، شرکت باز هم نابود خواهد شد.
بنابراین کارآفرینان تنها با دو مسیر روبرو هستند. میتوانند به جهت خود پایبند بمانند و تأمین مالی را به احتمال واگذار کنند—یعنی شانس را اینجا بگذارند که از میان دهها سرمایهگذار خطرپذیر، کسی علاقهمند شود؛ یا به سمت موضوعات داغ اصلی حرکت کنند و احتمال مسدود شدن تأمین مالی را کاهش دهند. اکثر افراد گزینه دوم را انتخاب میکنند.
آن کارآفرین از نمونههایی در صنعت مصرفی برای توضیح ارزش سرمایهگذاری خارج از توافق جمعی استفاده کرد. اولین سرمایهگذاریهای پاپ مارت از سوی سرمایهگذار خصوصی مِی گانگ و صندوق اول قیفو کپیتال، با حجمی حدود ۱۰۰ میلیون یوان چینی، انجام شد؛ سکویا تنها در مرحله پیش از اولین عرضه عمومی وارد شد. دو دوره سرمایهگذاری چَژی در سال ۲۰۲۱ بیش از ۳۰۰ میلیون یوان چینی جمعآوری کرد، با سرمایهگذارانی از جمله اکسویسی، فوسون و کونگبی چیوشی. در آن زمان هیچیک از این سرمایهگذاران در دایره سرمایهگذاری ریسک بهعنوان بازیگران برتر شناخته نمیشدند. ناتوانی در کسب پروژههای اصلی باعث شد به دنبال فرصتهای خارج از توافق جمعی باشند و در نهایت بازدهی بالاتری کسب کنند.
فنجان افتتاحیه بزرگ چَژی در فیلیپین
سرمایهگذاران در جلسه میتآپ نیز میپذیرند که صندوقهای کوچک و مدیران مستقل سرمایهگذاری (سوئی گیپی) احتمال بیشتری برای سرمایهگذاری خارج از توافق جمعی دارند، چرا که پروژههای مورد توافق بسیار گران هستند و آنها نمیتوانند وارد آنها شوند. در مورد مؤسساتی که عموماً اعلام میکنند «از سرمایهگذاری خارج از توافق جمعی استقبال میکنند»، کارآفرین مخالفت کرد: «او در واقع در پروژههای خارج از توافق سرمایهگذاری نکرده است. تمام سرمایهگذاریهایش مورد توافق بودهاند، اما بهصورتی بستهبندی شدهاند که انگار خارج از توافق هستند.»
برگزیدگان
هر سال صنعت هوش مصنوعی گروههای محبوب خود را دارد. مشاهده یکی از کارآفرینان: امسال دکترای آزمایشگاههای برترند؛ سال گذشته افراد فعال در سختافزار هوشمند بودند. تراکم نیروی انسانی هر سال تغییر نمیکند—آنچه تغییر میکند توجه سرمایه است؛ گروهی که مورد توجه قرار میگیرد، همان سال بهعنوان برگزیدگان شناخته میشود. در نهایت، این وضعیت بیشتر شبیه به قرعهکشی است.
مدلهای جهانی نمونهای روشن هستند. بر اساس آمار رسانهها، تا ژوئیه امسال بیش از ۳۰ استارتآپ داخلی با مفهوم اصلی «مدلهای جهانی» تأسیس شدهاند که کل سرمایهگذاریشان از ۲۶ میلیارد دلار فراتر رفته و ۷ مورد از آنها تکشاخ شدهاند؛ حداقل ۴ بنیانگذار این شرکتها پس از سال ۲۰۰۰ متولد شدهاند. اوایل اکتبر، گزارش شد شرکت تیان کِییو حدود ۳۰ میلیون دلار سرمایهگذاری را با ارزش ارزیابی پس از سرمایهگذاری ۲۰۰ میلیون دلار جذب کرده و نیز روی مدلهای جهانی کار میکند.
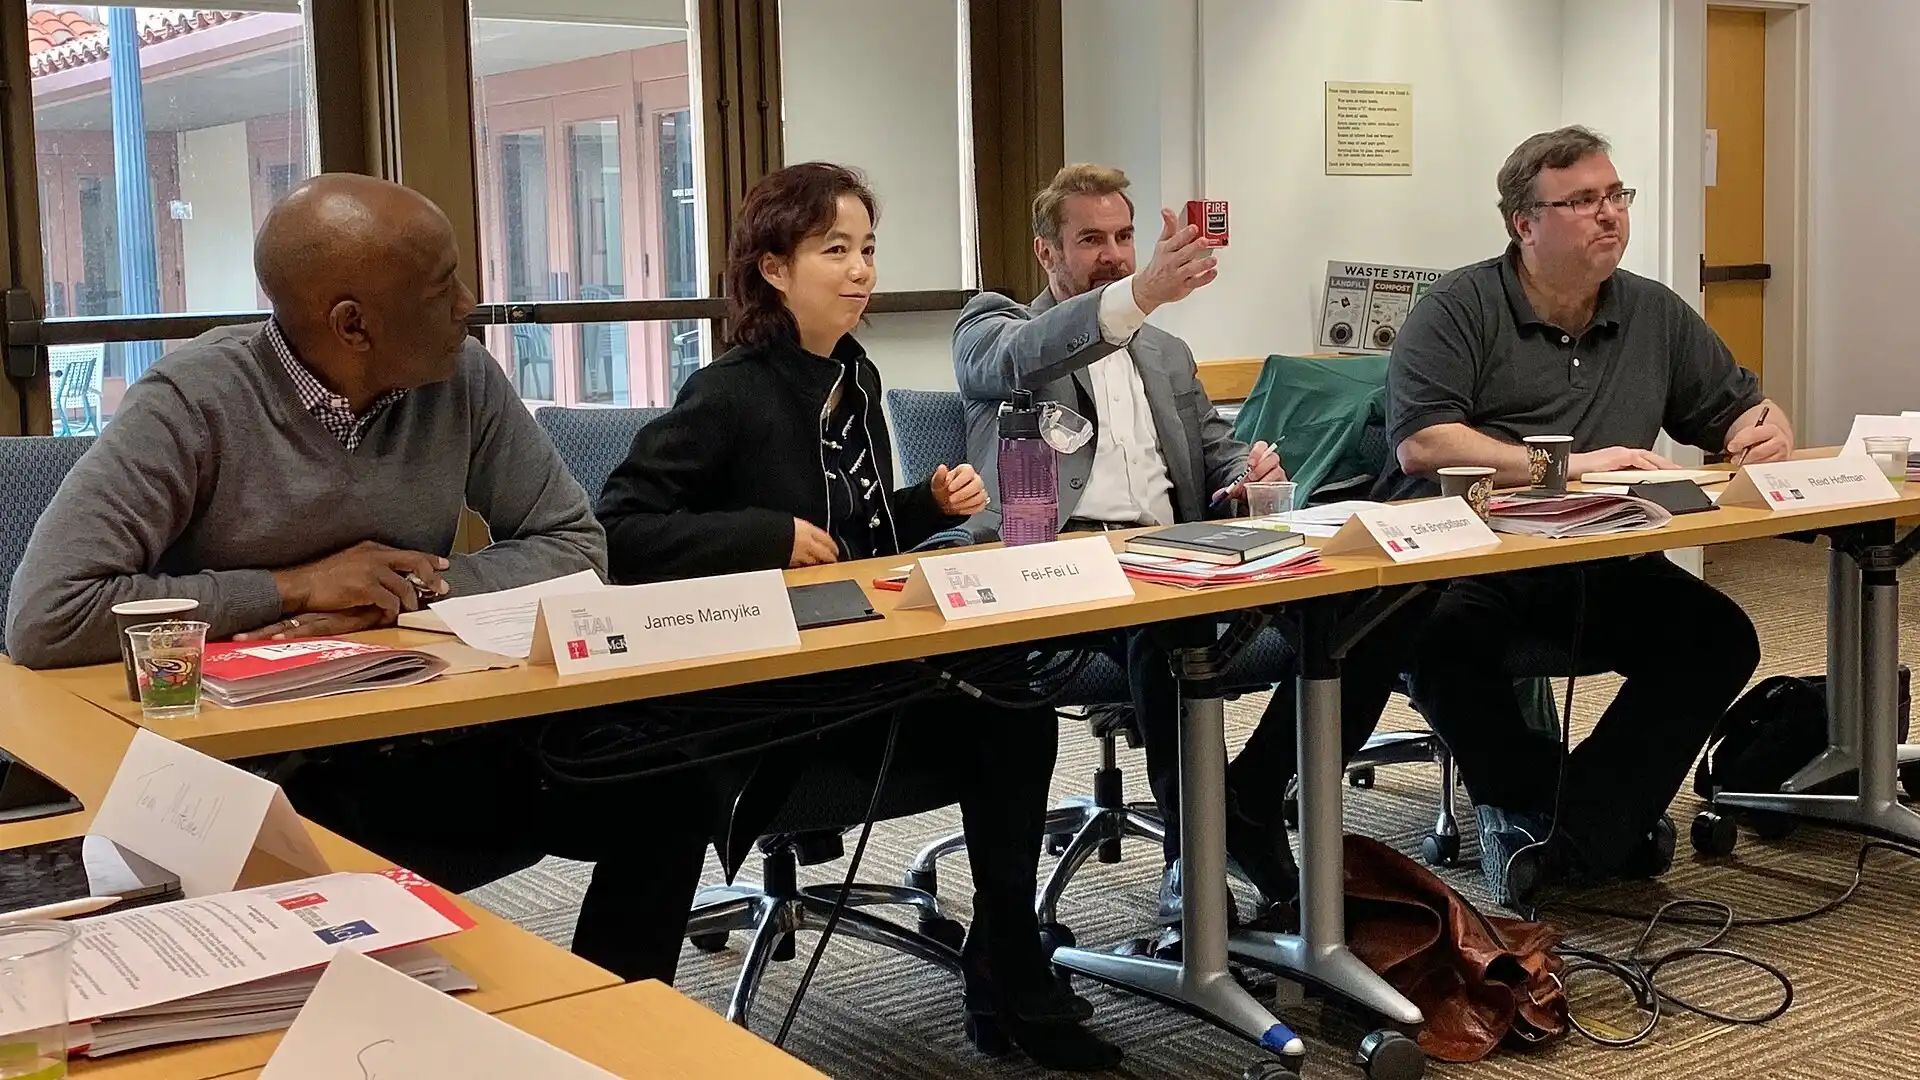
میزگرد لی فِیفِی هِی | منبع تصویر: استنفورد
از دیدگاه یکی از کارآفرینان، سرمایهگذاران خطرپذیر کارآفرینان را تقریباً در سه دسته تقسیم میکنند. دسته اول، افرادی که تا سن ۲۵ سالگی به مقامهای بالای شرکتهای بزرگ رسیدهاند—هر کاری انجام دهند، سرمایهگذاری میشوند؛ دسته دوم، افرادی که قابلیت مناسبی دارند اما تا آن حد قوی نیستند—در اینجا «پروژه» بسیار مهم میشود؛ و دسته سوم، افرادی که ظرفیت کافی ندارند—هرچقدر هم پروژه خوب باشد، بیفایده است. اکثر کارآفرینان در دسته دوم قرار میگیرند؛ اینکه بتوانند سرمایه جذب کنند یا نه، عمدتاً به این بستگی دارد که جهتی که دنبال میکنند با تمرکز سرمایهگذاران اصلی همپوشانی داشته باشد.
سرمایهگذاران نیز میپذیرند که این فرآیند بسیار شبیه به قرعهکشی است، با این تفاوت که بازار هم چرخیده میشود. وقتی بازار خوب است، کارآفرینان با پیشینه آکادمیک محبوبترند؛ وقتی بازار سرد است، دیگر شخصیت اصلی نیستند. برخی سرمایهگذاران شک دارند که برخی دانشمندانی که از محیط دانشگاهی خارج شده و کسبوکار راهاندازی کردهاند لزوماً انگیزه ساختن شغل ندارند—شاید صرفاً موفقیت همسنین خود را دیده و به دنبال همان ارزشگذاری بالا هستند. کسی در جلسه افزود: «برخی افراد میبینند حتی تانگ جیه موفق شده و فکر میکنند چرا من نباید؟» ژیپو، که توسط پروفسور تسینگهوا تانگ جیه همراه با دیگران تأسیس شده، در ۸ ژانویه امسال در بورس هنگکنگ با قیمت عرضه ۱۱۶٫۲ دلار هنگکنگی به معامله درآمد و تا ژوئن به ۲۹۸۰ دلار هنگکنگی رسید.
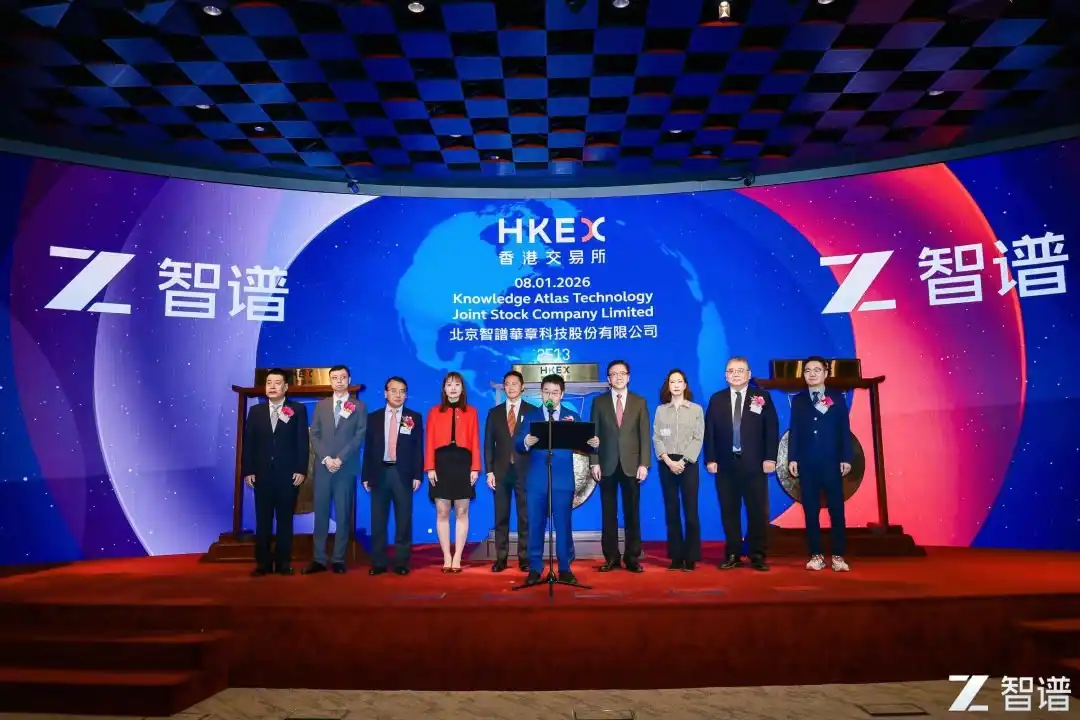
ژیپو زنگ بازار بورس هنگکنگ را به صدا درآورد
نگرانی دیگری نیز وجود دارد: پناهگاه امن. اگر استارتآپ یک استاد شکست بخورد، میتواند به دانشگاه بازگردد؛ اما بسیاری از کارآفرینان شکستخورده هیچ چیزی ندارند. سرمایهگذاران عموماً به افرادی که پناهگاه امن ندارند اعتماد بیشتری میکنند و برخی حتی عدم تعهد کافی را دلیل رد پروژه میدانند. آن کارآفرین سختگیرانهتر بیان کرد: «کارآفرین واقعی همواره در حال راهاندازی کسبوکار است؛ کسانی که فقط در زمان مناسب خارج میشوند تا کسبوکار راهاندازی کنند، اغلب افرادی با پیشینه خوب و پناهگاه امن هستند.»
پیشینه شرکتهای بزرگ توسط بسیاری بهعنوان نقطه قوت تلقی میشود. استدلال سرمایهگذاران: برخی افراد از شرکتهای بزرگ در گزارشدهی به سطوح بالاتر مهارت دارند و بهتر میتوانند آنچه را که میخواهند انجام دهند را به شرکای خود بهصورت ساده و قابلدرک توضیح دهند؛ علاوه بر این، نسل فعلی هوش مصنوعی هنوز از اینترنت تلفن همراه جدا نشده است—توزیع همچنان در دست چند پلتفرم بزرگ است و روششناسی محصول نیز تغییر نکرده است.
اما این نقطه امتیاز بهتدریج ارزش افزودهای ندارد. یک سرمایهگذار از صندوق دلاری درباره کارآفرینان از چند شرکت فناوری بزرگ نظر داد و گفت برخی شرکتها تعداد زیادی از افراد را به بازار منتقل میکنند، اما هیچکدام عملکرد خاصی نداشتهاند و تقلید از روششناسی کارفرمای سابق در نهایت منجر به رقابت مستقیم با آن میشود؛ برخی از افراد از شرکتهای خاصی عادت دارند بهعنوان نقطه قوت تیم خود تعداد کارمندان با سطح بالا را برجسته کنند، «اما چه مقدار از دستاوردهای بهدستآمده در شرکتهای بزرگ متعلق به خودتان است و چه مقدار ناشی از پلتفرم است؟»؛ و برخی شرکتها آنقدر آسودهاند که اجراییها تقریباً هرگز بهطور داوطلبانه برای راهاندازی کسبوکار خارج نمیشوند.
یک کارآفرین دیدگاه دیگری اضافه کرد و گفت بسیاری از اجراییهای شرکتهای بزرگ مجبور به کارآفرینی شدهاند—یا نمیتوانند در شرکت ادامه دهند یا در آستانه اخراج هستند. برای این افراد مهمترین چیز حفظ جایگاهشان است و همراستا شدن با روندهای اصلی انتخابی طبیعی است. افراد با سطح بالا و سابقه موفق هزینه تأمین مالی کمتری دارند، درحالیکه بزرگترین چالش جوانان اثبات دستاورد واقعی به سرمایهگذاران است.
گرگ در راه است
کارآفرینان و سرمایهگذاران دیدگاههای بسیار متفاوتی درباره «داستانگفتن» دارند.
برخی کارآفرینان فکر میکنند اصطلاحات تخصصی بیفایده است، سرمایهگذاران همه بسیار باهوش هستند و کسانی که واقعاً باید روی روایت کار کنند، افرادی هستند که نمیخواهند محصول مناسبی بسازند و صرفاً میخواهند سریع سرمایه جذب کنند. در طبقهبندی این کارآفرین، کسانی که بر روندهای داغ سوار میشوند عمدتاً «شبهکارآفرینان» هستند که وظیفه اصلیشان شهرتگرفتن و سپس جذب سرمایه است.
سرمایهگذاران بسیار محتاطتر هستند. یک سرمایهگذار گفت بزرگترین درسی که از این صنعت گرفته، همیشه در برابر دروغ گفتن طرف مقابل بودن است. هر دو طرف اهداف واضحی دارند، ایجاد اعتماد ذاتاً سخت است و اگر حتی یکبار دروغ گفتن طرف مقابل کشف شود، بلافاصله در لیست سیاه قرار میگیرد. سرمایهگذار دیگری ملایمتر بیان کرد: پروژههای کاملی وجود ندارد و وقتی واقعاً باید تصمیم گرفت، همیشه نگرانی وجود دارد که یک نقطه ضعف بهتدریج بزرگتر و بزرگتر شود؛ اگر پروژهای هیچ نگرانیای برای شما ایجاد نکند، یا با یک نابغه روبرو شدهاید یا خیلی خوب است که واقعی نیست.
و هنوز هیچ پاسخ استانداردی برای قضاوت درباره یک فرد وجود ندارد. برخی سرمایهگذاران بهطور خاص از کارآفرینان درباره سختترین لحظات تجربهشدهشان سؤال میکنند تا ببینند آیا واقعاً درباره آنها تأمل کردهاند یا نه، و همچنین میپرسند در ده سال آینده چه کسی میخواهند باشند؛ اما اغلب اوقات تصمیمگیری نهایی صرفاً بر اساس احساس «همسوزی» و تمایل به صحبت کردن ساعتها با هم شکل میگیرد. مواد تصمیمگیری سرمایهگذاری صندوقهای برتر همه چارچوبهای موردی دارند، اما در سطح اجرا هر کس تفسیر خود را اعمال میکند. آن سرمایهگذار احساس میکند این احتمالاً تنها دلیلی است که سرمایهگذاری ریسک بسیار سخت است تا توسط هوش مصنوعی جایگزین شود.
قضاوت درباره فناوری حتی سختتر است. در جهتهای پیشرفتهتر هوش مصنوعی—مانند مدلهای جهانی، هوش تجسمیافته و زیرساختهای پایه—تعداد کمتر و کمتری در جلسات کمیته سرمایهگذاری میتوانند مسیر فناوری را واقعاً ارزیابی کنند. یک سرمایهگذار نیز مثالی از زمانی که قبلاً روی فناوریهای سخت کار میکرد، به اشتراک گذاشت: پروژه ادغام هستهای بود که دو بار نتوانست از کمیته سرمایهگذاری عبور کند و دلیل آن ارتباطی با درک فناوری نداشت—«شرکای کمیته هم آن را نمیفهمیدند؛ هیچکس در جلسه از سطح کارشناسی بالاتر نبود.» سرمایهگذاران خصوصی (پیای) مقالات زیادی میخواندند و تحقیقات گستردهای انجام میدادند، اما در نهایت نتوانستند قضاوتی قانعکننده درباره انتخاب مسیر ارائه دهند و تصمیم در نهایت به شرطبندی روی افراد بازگشت.
وقتی سرمایهگذاران نمیتوانند فناوری را درک کنند، تنها دو چیزی که میتوانند به آنها اعتماد کنند، افراد و سایر سرمایهگذاران هستند. این دومی دقیقاً منبع توافق جمعی است.
تنها یک راه
خروج از سرمایهگذاری مهمترین و سنگینترین موضوع این بار بود.
یک کارآفرین تفاوت اساسی بین سرمایهگذاری خطرپذیر چین و ایالات متحده را در روشهای خروج دانست. در ایالات متحده تعداد زیادی ادغام و استحواذ (M&A) وجود دارد: یک جوان محصولی میسازد، شرکت را میفروشد و سود میبرد؛ کسانی که سود میبرند، تمایل دارند آن را دوباره در سرمایهگذاری خطرپذیر سرمایهگذاری کنند. در اینجا برای خروج، عملاً تنها راه ممکن عرضه اولیه سهام (IPO) است.
اتاق زندهپخش ناسداک
بر اساس آمار PitchBook و NVCA، در خروجهای سرمایهگذاری خطرپذیر ایالات متحده در سال ۲۰۲۵، ۶۲ مورد عرضه اولیه سهام (IPO) و ۹۹۵ مورد ادغام و استحواذ (M&A) ثبت شد؛ تا پایان سهماهه سوم، ۷۵٪ شرکتهای خریداریشده در آن سال حداکثر تا دوره سری A سرمایهگذاری داشتند. شرکتهای هوش مصنوعی ایالات متحده راه خروج اضافی «استخدام از طریق خرید» (acqui-hire) را نیز دارند: گوگل در سال ۲۰۲۴ تیم بنیانگذار Character.AI را با پرداخت حدود ۲٫۷ میلیارد دلار حق امتیاز به شرکت بازگرداند و در سال ۲۰۲۵ برای جذب تیم اصلی Windsurf و حق امتیاز فناوری آن ۲٫۴ میلیارد دلار هزینه کرد؛ مایکروسافت در سال ۲۰۲۴ بیشتر تیم Inflection را با پرداخت ۶۵۰ میلیون دلار جذب کرد؛ متا در سال ۲۰۲۵ برای خرید ۴۹٪ از Scale AI مبلغ ۱۴٫۳ میلیارد دلار پرداخت کرد؛ و در پایان سپتامبر امسال، AMD اعلام کرد قصد خرید World Labs را با مبلغی حدود ۸٫۲ میلیارد دلار دارد.
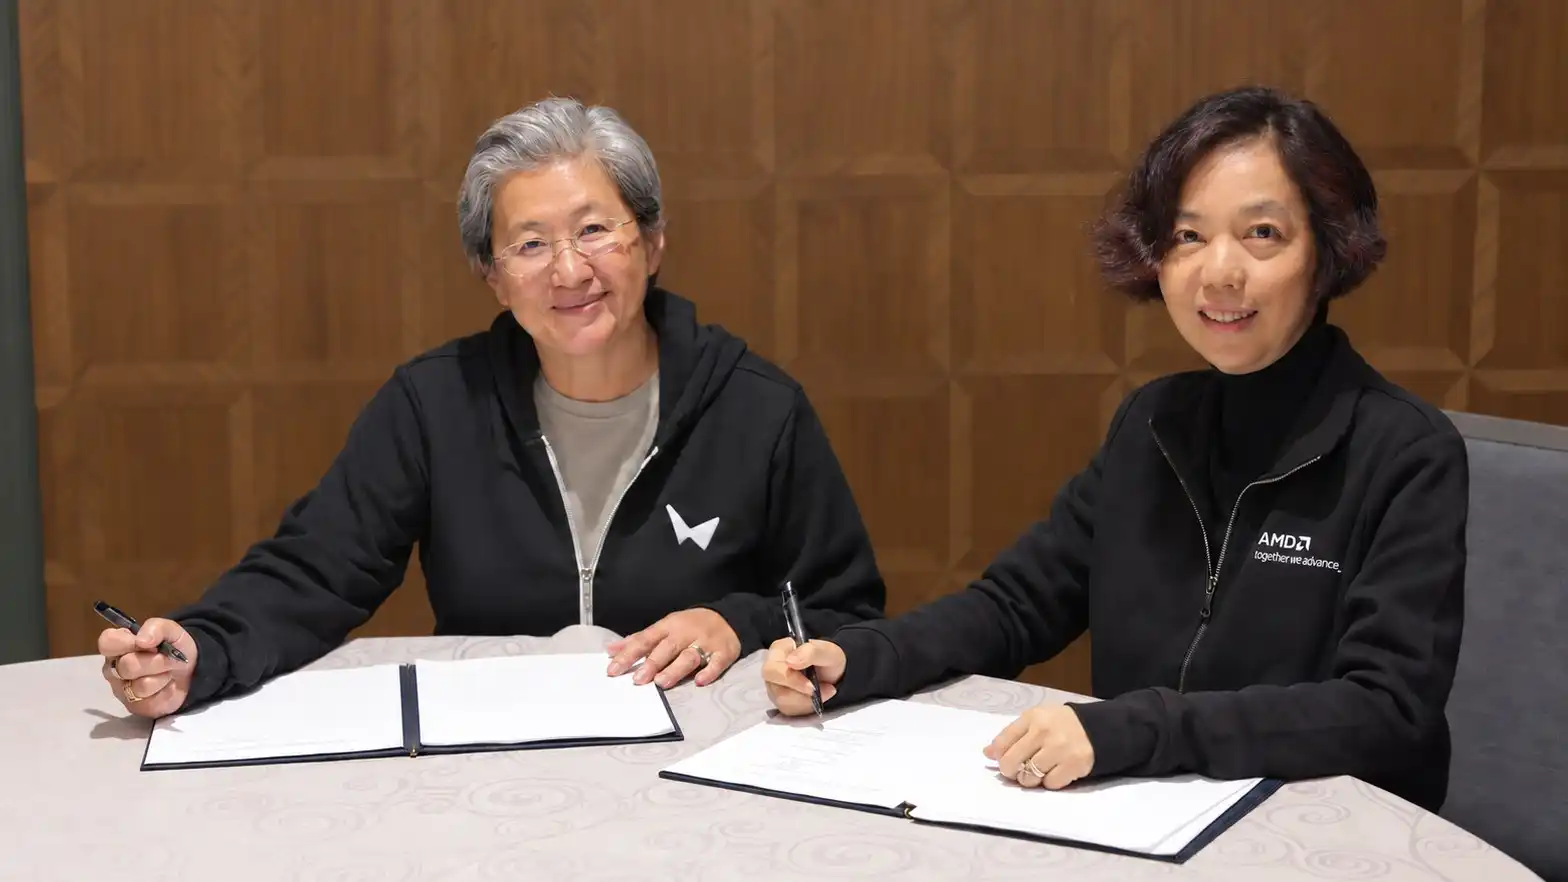
لیزا سو و فی-فی لی قرارداد را امضا میکنند | منبع: World Labs
اما دادههای Zero2IPO داستان دیگری روایت میکند: در نیمه اول سال ۲۰۲۶، از میان ۲۵۰۳ مورد خروج در بازار سرمایهگذاری حقوقی، ۱۷۳۲ مورد عرضه اولیه سهام (IPO) و تنها ۳۶۸ مورد ادغام و استحواذ (M&A) بود.
درِ عرضه اولیه سهام بر اساس تصمیم شخصی باز و بسته نمیشود.
در سال ۲۰۲۳، ۳۱۳ شرکت در بازار سهام A-Share فهرست شدند و ۳۵۶٫۴ میلیارد یوان چینی جذب کردند؛ در ۲۷ آگوست همان سال، کمیسیون نظارتی اوراق بهادار چین (CSRC) «تنگکردن تدریجی سرعت عرضه اولیه سهام» را پیشنهاد کرد و در آوریل ۲۰۲۴ قوانین جدید بازار سرمایه را اعلام نمود؛ در آن سال تعداد جدید عرضههای سهام A-Share به حدود ۱۰۰ مورد کاهش یافت و مبلغ جذبشده به حدود ۶۷٫۳ میلیارد یوان رسید که کمترین رقم در ده سال اخیر بود، در حالی که ۴۲۵ درخواستدهنده عرضه اولیه سهام فرآیند خود را لغو کردند. سهام هنگکنگ بخشی از این تقاضا را جذب کرد: در مارس ۲۰۲۳، باب ۱۸C بورس هنگکنگ اعمال شد و به شرکتهای فناوری تخصصی پیش از درآمد امکان فهرستشدن داد؛ در سال ۲۰۲۵، هنگکنگ ۲۸۵٫۶۹۳ میلیارد دلار هنگکنگی جذب کرد و دوباره به رتبه اول جهانی بازگشت؛ و در ژانویه امسال، زیپو و مینیماکس بهطور متوالی در هنگکنگ فهرست شدند.
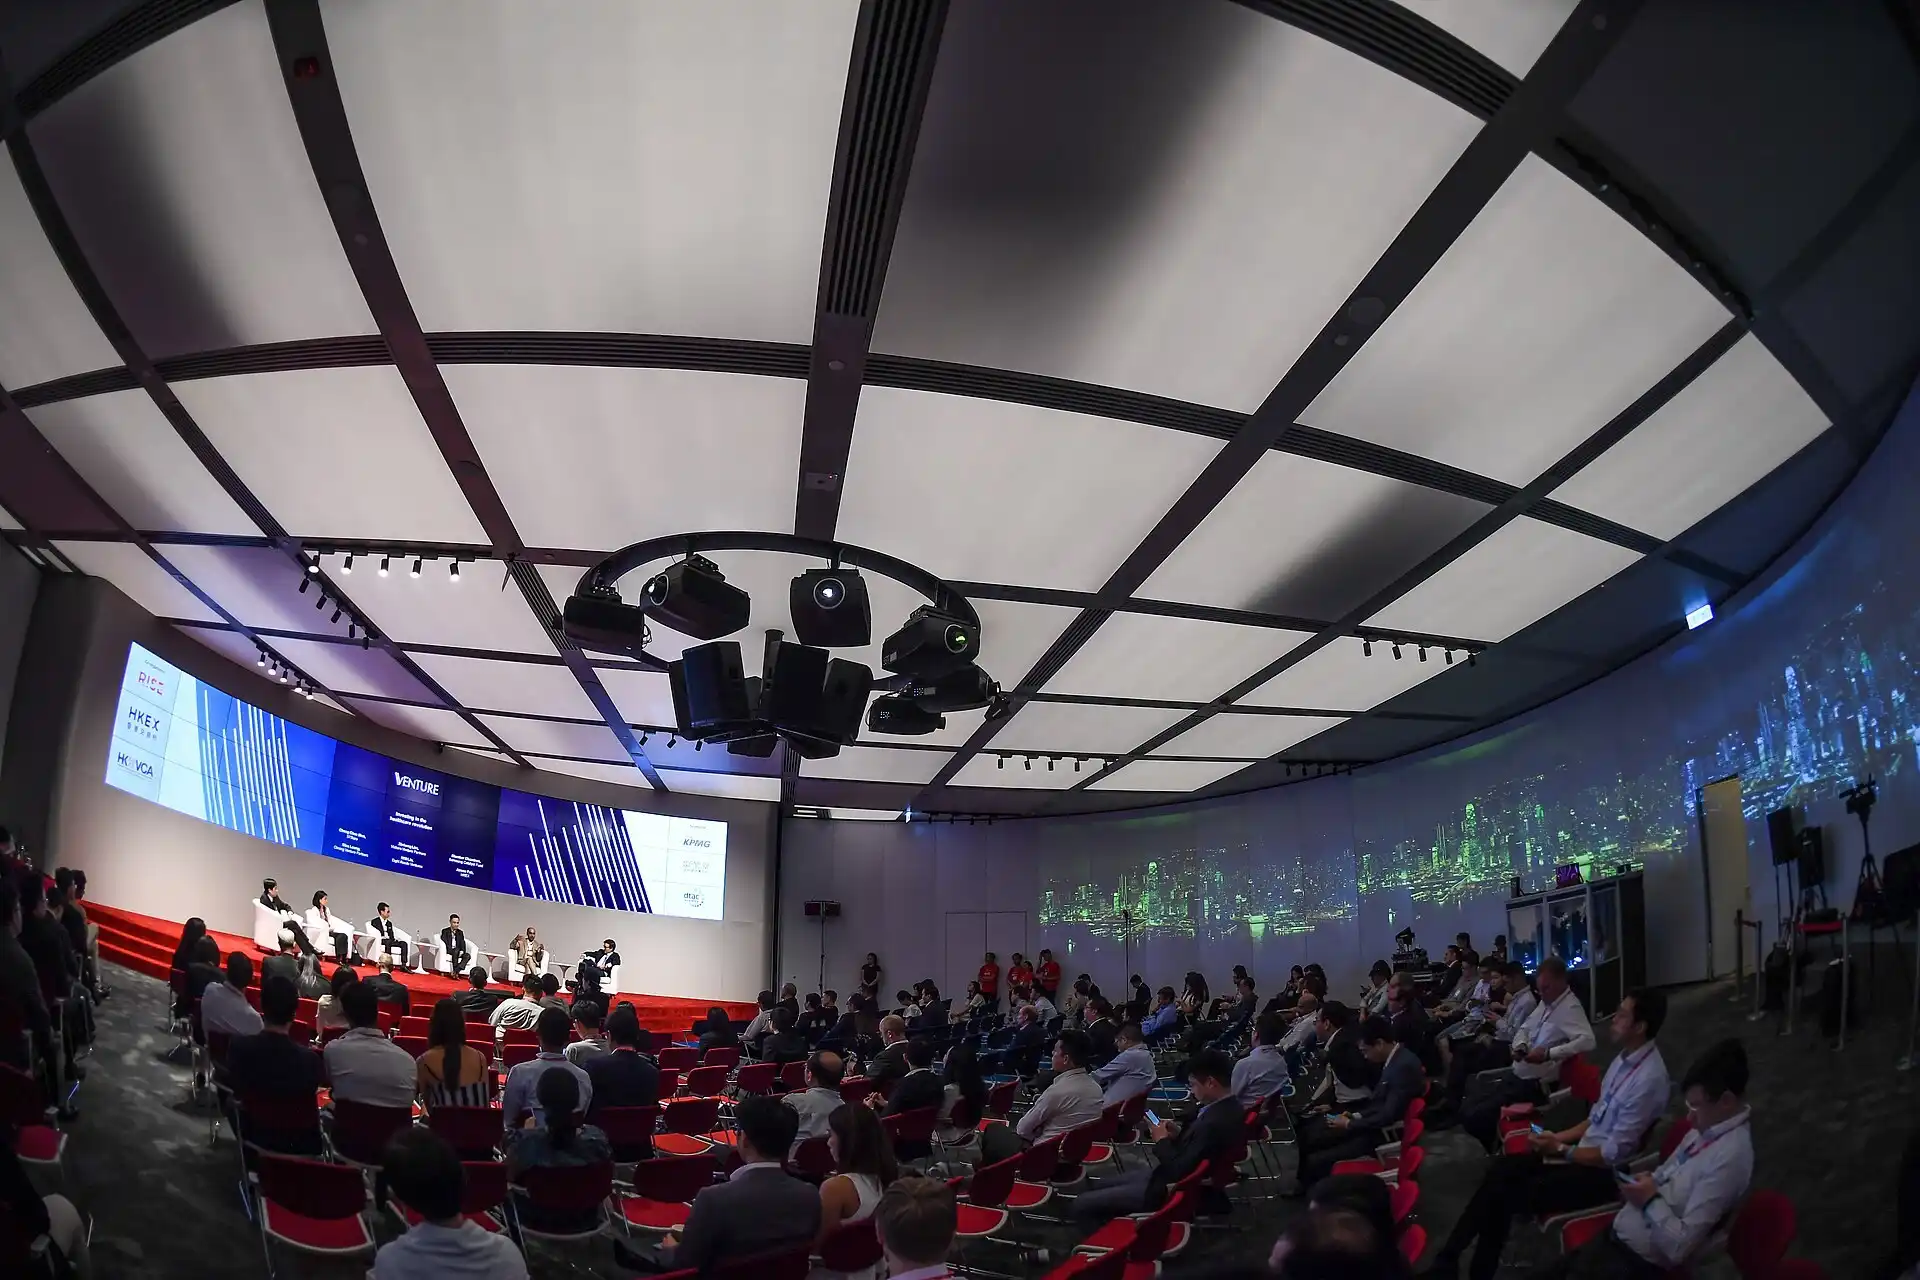
کنفرانس سرمایهگذاری خطرپذیر هنگکنگ (HKVCA) | منبع تصویر: مرحله HKEX × HKVCA
اما عملکرد قیمت در بازار ثانویه نیز بههمان اندازه سختگیرانه بوده است. از سرمایهگذاران پرسیدیم که آیا چنین قیمتهای سهامی بر سرمایهگذاری مستمر آنها در مدلهای بزرگ تأثیر میگذارد یا خیر و پاسخ آنها «قطعاً بله» بود.
در مسیر ادغام و استحواذ (M&A)، سیاستگذاران در حال تلاش برای باز کردن این راه هستند. در سپتامبر ۲۰۲۴، CSRC «شش اقدام M&A» را منتشر کرد. در نیمه اول امسال، خروجهای ادغام و استحواذ ۹۴٫۷٪ رشد سالانه داشت، اما ۳۶۸ مورد همچنان تنها حدود ۲۰٪ از خروجهای عرضه اولیه سهام را تشکیل میدهد. مسیر ادغام و استحواذ بینالمللی امسال دوباره مسدود شده است.
این ساختار خروج بهطور مستقیم تعیینکننده این است که سرمایهگذاران چه چیزی را مایل به تأمین مالی هستند. در این ملاقات، سرمایهگذاران حداقل بازده چند دهبرابری و ارزشگذاری اولیه حداقل ۱۰ میلیارد دلاری را ذکر کردند و توضیح دادند که سرمایهگذاری خطرپذیر ذاتاً این است که در ۱۰۰ پروژه سرمایهگذاری شود و تنها در یکی از آنها بازده صدبرابری حاصل شود. شرکتهایی که از ابتدا خریداران مشخصی دارند و ارزشگذاری نهایی آنها فقط چند میلیارد دلار خواهد بود—مانند شرکتهایی که روی بهینهسازی نرمافزارهای متنباز یا ابزارهای چارچوب کار میکنند—حتی اگر بتوانند چندبرابر بازده برای سرمایهگذاران ایجاد کنند، نمیتوانند از کمیته سرمایهگذاری عبور کنند.
«چندبرابر بازده کافی نیست.»
با عرضه اولیه سهام بهعنوان تنها راه باقیمانده برای خروج، فهرستشدن نیازمند مقیاس ۱۰ میلیارد دلاری است، این مقیاس ۱۰ میلیارد دلاری نیازمند جذب متوالی سرمایهگذاریهای بزرگ در چندین دوره است و هر دوره نیازمند طرف مقابلی برای پذیرش سرمایه است. آنچه بنیانگذاران «پاس دادن بسته» مینامند، برای سرمایهگذاران مسیری برای خروج بدون جایگزین است.
خارش هفتساله
تغییرات در صندوقهای دلاری ایالات متحده انتهای دیگر این زنجیره است.
قبل از این ملاقات، نظری ناشناس دریافت کردیم که صندوقهای دلاری بهتدریج «بومیتر» میشوند و ظرفیت و تمایل به تحمل ریسک آنها با گذشته متفاوت است. سرمایهگذاران حاضر در این ملاقات موافق این روند بودند—هرچه زمان میگذرد، صندوقهای بیشتری دلاری از سرمایه ریالی جذب میکنند و از نظر قوانین، سرعت عمل و جسارت، بیشتر شبیه صندوقهای ریالی میشوند.
با عمر صندوق «۵+۲»، دستهای از صندوقهای دلاری که در سالهای ۲۰۲۱ و ۲۰۲۲ جذب شدند، اکنون زمان مناسبی برای جذب صندوق جدید دارند. این بار، بسیاری از سرمایهگذاران نهایی (LPs) به توزیعهای واقعی توجه دارند و واگرایی داخلی در این صنعت قابل توجه است. کسی در این جلسه اشاره کرد که از صندوقی با نسبت DPI برابر ۱۰۰۰ شنیده است، در حالی که دیگران با شوخی گفتند که نمیتوانند به جهان بیرون بگویند DPI صندوقشان تنها ۰٫۱ است. برخی سرمایهگذاران تخمین میزنند که شمار واقعی برندههای بزرگ موج مدلهای بزرگ بیش از ۱۰ صندوق نیست.
شکل خود سرمایههای دلاری نیز تغییر کرده است. در ژوئن ۲۰۲۳، شرکت سکویا اعلام کرد که صندوقهای خود را بر اساس منطقه تقسیم میکند که این تقسیم در مارس ۲۰۲۴ به پایان رسید؛ شرکت جیجیوی کپیتال نیز در سال ۲۰۲۴ تقسیم خود را انجام داد و کسبوکارهای آمریکای شمالی و آسیا به ترتیب به «نوتبل کپیتال» و «گرانیت آسیا» تغییر نام دادند. محدودیتهای سرمایهگذاری خارجی واشنگتن در ۲ ژانویه ۲۰۲۵ اعمال شد و سرمایههای آمریکایی را از سرمایهگذاری در شرکتهای نیمههادی، محاسبات کوانتومی و برخی شرکتهای هوش مصنوعی ممنوع کرد؛ قانون کوینز (COINS Act) که در ۱۸ دسامبر ۲۰۲۵ امضا شد، این مکانیزم را بهصورت قانونی تثبیت کرد.
برای صندوقهایی که نیاز به سرمایهگذاران حقیقی و حقوقی دلاری (LPs) دارند، هوش مصنوعی باید بهترین داستان برای بیان بوده باشد، اما اکنون همچنین حساسترین جهت از نظر انطباق با مقررات است.
دادههای جذب سرمایه نیز همین تغییر را منعکس میکند. بر اساس آمار زِرو۲آیپیاو، در مجموع سرمایههای جذبشده در سال ۲۰۲۵، صندوقهای یوانی ۹۷٫۸٪ را تشکیل میدهند؛ تنها ۳۳ صندوق ارزی جذب سرمایه را به اتمام رساندند که مجموع آنها ۳۵٫۸۰۸ میلیارد یوان بود و نسبت به سال گذشته ۳۶٪ کاهش یافته است. بر اساس اظهارات نی ژنگدونگ، بنیانگذار زِرو۲آیپیاو، در پایان سال گذشته، سرمایههای خارجی تنها حدود ۲٪ از سرمایهگذاران حقیقی و حقوقی (LPs) را تشکیل میدادند. در نیمه اول امسال، جذب سرمایه توسط صندوقهای ارزی حدود ۴۵٫۲۶۰ میلیارد یوان بود که نسبت به سال گذشته ۱۲۲٫۵٪ رشد داشت، اما تنها ۱۹ صندوق موفق به جذب سرمایه شدند و میانگین حجم هر صندوق ۱۴۵٫۹٪ افزایش یافت، یعنی سرمایهها در دستان تعداد معدودی از شرکتها متمرکز شده است.
برخی سرمایهگذاران نمیتوانند درک کنند که چرا سرمایهگذاران حقیقی و حقوقی جهانی هنوز تمایلی به سرمایهگذاری بیشتر در این سو ندارند؛ اروپا در حال افول است، هیچکس در خاورمیانه تمایلی به سرمایهگذاری سنگین ندارد و مکانهای کمی وجود دارند که بتوانند حجم زیادی از سرمایه را جذب کنند. توضیح دیگری که یکی از افراد ارائه میدهد ساده است: مسئله اصلی همچنان روابط چین و آمریکا است و سرمایهگذاران حقیقی و حقوقی باید بتوانند در زمان تنشهای روابط، سرمایه خود را بازپس بگیرند.
وقتی سرمایه کم میشود، کسبوکار مشاوران مالی (FA) بهجای سختتر شدن، راحتتر میشود. سرمایهگذاران میگویند سالهای ۲۰۲۴ و ۲۰۲۵ دو سال سودآورترین برای مشاوران مالی بودهاند که عموماً کمیسیونهای روی میز بین ۳ تا ۵ درصد است و کسانی که رابطه خوبی دارند میتوانند تنها ۲ درصد دریافت کنند. درباره پاداشهای غیررسمی (زیر میزی)، همه ساکت هستند؛ و درباره نامهایی که این پول تحت آنها دریافت میشود، پاسخ این است: «انواع نامها — دوستان، خویشاوندان یا روابطی که حتی نمیتوانید توصیفشان کنید.»
اصلاح نامها
در این مصاحبه، تنها قضاوتی که کارآفرینان و سرمایهگذاران کاملاً در آن همنظرند، درباره «مدلهای جهانی» است.
یکی از کارآفرینان مدلهای جهانی را به عنوان مسیری «پر از داستانسرایی» فهرست کرد و فرآیند انفجار حباب را اینگونه توصیف کرد: همه متوجه میشوند که این کار امکانپذیر نیست، سپس شواهد محکمی ظاهر میشود و حباب منفجر میشود.
در جلسه Meetup، وقتی از سرمایهگذاران درباره مسیری که بیشترین ارزشگذاری نادرست را دارد و جهتی که قطعاً در آن سرمایهگذاری نخواهند کرد پرسیده شد، چندین سرمایهگذار پاسخ یکسانی دادند: مدلهای جهانی. نارضایتی آنها حول این موضوع متمرکز است که نام با واقعیت همخوانی ندارد؛ تعداد زیادی از شرکتهای فعال در حوزه تولید سهبعدی و تولید بلادرنگ همه خود را «مدلهای جهانی» مینامند و هرگاه صحبت میکنند، ارزشگذاریهایی به میلیاردها دلار اعلام میکنند.
کسی پرسید که آیا مدلهای ویدئویی بلادرنگ واقعاً جزو مدلهای جهانی محسوب میشوند و آیا در صورت عدم ادعای این شرکتها درباره فعالیت در حوزه مدلهای جهانی، سرمایهگذاری در آنها در نظر گرفته میشود. یک سرمایهگذار پاسخ داد: «اگر آن را مدل جهانی نخوانید، پس ارزشگذاری بالایی هم درخواست نکنید.»
پس از انتشار خبر تأمین سرمایه تیان کِیو، یک سرمایهگذار گفت که برخی افراد ابتدا انتظار داشتند مدلهای جهانی «موج دیگری» داشته باشند، اما اکنون تقریباً تمام ترمزها بهطور کامل فعال شدهاند.
با این حال، خبر خوب این است که سرمایهگذاران هنوز باور دارند برنامه بعدی کشنده (killer app) وجود خواهد داشت. بدون کاربردها، مدلها، قدرت محاسباتی و زیرساختها همه بیارزش خواهند شد؛ «اگر این باور را نداشته باشید، پس نمیتوان در هوش مصنوعی سرمایهگذاری کرد.»
نگهداشتن آتش روشن
در یکی از جلسات Meetup، کسی سوالی پرسید که در ظاهر به اجماع مربوط نبود: «چرخه بازخورد در بازار اولیه آنقدر طولانی است که آیا این موضوع احساس ناراحتی ایجاد نمیکند؟»
برای یک سرمایهگذاری در مرحله اولیه، هفت یا هشت سال طول کشیدن از اجرای سرمایهگذاری تا خروج رایج است و ده سال هم غیرعادی نیست. یک سرمایهگذار نسبتاً جدید گفت: «خیر» — این صنعت ذاتاً بلندمدت است. پرسشکننده اصرار کرد: چرخه طولانی بازخورد به این معناست که شما بسیار آهسته از شکست قبلی خود یاد میگیرید. پاسخ حتی غیرمنتظرتر بود: «از شکست خیلی چیزی هم نمیتوان یاد گرفت — علل بسیار زیادی وجود دارد و هرچه بیشتر بررسی کنید، وضعیت پیچیدهتر میشود.»
اگر در صنعتی که تشخیص درست یا نادرست بودن کارها ده سال طول میکشد و شکست تقریباً هیچ آموزشی نمیدهد، افراد در آن بر چه چیزی استوارند تا بفهمند که امروز درست عمل میکنند؟ سریعترین و جدیدترین سیگنال باقیمانده، واکنش دیگران است — آیا کسی در دور بعدی سرمایهگذاری میکند، آیا ارزشگذاری افزایش یافته است، آیا همتیمیها در همان جهت حرکت میکنند.
در صنعتی که تشخیص درست یا نادرست بودن ده سال طول میکشد، اجماع یکی از کمشمار سیگنالهای بازخوردی است که میتوانید بهسرعت دریافت کنید.
این احساس امنیت ایجاد میکند و همچنین آسانترین چیزی است که میتوانید اشتباه تفسیر کنید.
پل گرهم در مقالهای که در سال ۲۰۱۲ با عنوان «کشت کردن قو سیاه» نوشت، اشاره کرد که بهترین ایدههای استارتآپ اغلب در ابتدا شبیه ایدههای بد به نظر میرسند — اگر این ایده بهوضوح خوب بود، کسی قبلاً آن را اجرا کرده بود. بر این اساس، تعداد کمی از سرمایهگذاریها که واقعاً موفقیت یا شکست یک صندوق را تعیین میکنند، در لحظه اجرای آنها معمولاً مورد علاقه نیستند.
شرکت بِسمِر وِنتشر پارتنرز سیلیکون ولی در وبسایت خود فهرستی به نام «آنتی-پُرتوفولیو» (Anti-Portfolio) نگهداری میکند که بهطور خاص شرکتهایی را که از سرمایهگذاری در آنها صرفنظر کردهاند فهرست میکند — گوگل، فیسبوک، اپل و ایبی در این فهرست قرار دارند و پس از هر مورد توضیحی ذکر شده است که دلیل عدم سرمایهگذاری در آن زمان چه بوده است. در صنعتی که همه از از دست دادن فرصتها میترسند، ثبت این اشتباهات در یک فهرست عمومی نیازمند کمی طنز و کمی اعتماد به نفس است.
کارآفرینان با همان سؤال روبهرو هستند، اما این بار به صورت معکوس.
وقتی یک کارآفرین برای اولین بار شروع به کار کرد، نظرات سرمایهگذاران خطرپذیر را تنها آزمونی میدانست—با یک شرکت ملاقات کرد، بازخورد آنها را یادداشت نمود و جهت خود را متناسب با آن تغییر داد. نه ماه بعد، آزمون تغییر کرد و به تجربه کاربری و عملکرد دادهها تبدیل شد.
«اگر خوب عمل کنم و بازخورد مطلوبی دریافت کنم، شاید بتوانم توافقی ایجاد کنم.»
در این جمله کمی طموح وجود دارد—کسی باید ابتدا توافق را ایجاد کند و اغلب سازندهٔ آن باید دورهای را تحمل کند که هیچکس به او ایمان ندارد؛ و پیشنیاز تحمل این دوره، بر اساس گفتهٔ این کارآفرین، «باید مطمئن شوید که هنوز در میز تصمیمگیری حضور دارید، پیش از اینکه چرخه به پایان برسد.»
سرمایهگذار جوانی که قبلاً گفته بود «شکست چیزی به شما یاد نمیدهد»، بعداً دربارهٔ موفقترین سرمایهگذاریاش از زمان ورود به این صنعت پرسیده شد.
او گفت هنوز چنین سرمایهگذاریای نداشته است.
«من سرمایهگذاری میکنم چون باور دارم که سرمایهگذاری میتواند دستاوردی داشته باشد. اگر این باور را نداشتم، این کار را انجام نمیدادم.»