پس از تعطیلات هفته طلایی، اوراق خزانه آمریکا همچنان «در بخش مراقبتهای ویژه» هستند: وال استریت اکنون چگونه به آن نگاه میکند؟
 Tapbit Wire
با بازگشت سرمایهگذاران چینی به بازار پس از تعطیلات طلایی روز ملی، آنها بدون شک صحنهای تقریباً مشابه آنچه پیش از تعطیلات دیده بودند را خواهند یافت — اوراق قرضه بازارهای توسعهیافته، بهویژه اوراق خزانه آمریکا، همچنان تحت فشار فروش سنگین قرار دارند...
دادههای بازار نشان میدهد که در روز چهارشنبه، با تشدید دور جدید فروش جهانی اوراق قرضه، بازده اوراق خزانه ۱۰ ساله آمریکا به ۵٫۳۶٪ و بازده اوراق خزانه ۳۰ ساله به ۵٫۷۳٪ رسید — بالاترین سطوح از سال ۲۰۰۲. در عین حال، بازده اوراق قرضه دولتی فرانسه و ایتالیا نیز بهطور چشمگیری افزایش یافت. بازده اوراق ۳۰ ساله دولت بریتانیا نیز بالاترین سطح از سال ۱۹۹۸ را ثبت کرد.
وقتی قیمت اوراق قرضه کاهش مییابد، بازده آنها افزایش مییابد. اگرچه در روز پنجشنبه، پس از حراج موفق ۳۹ میلیارد دلاری اوراق خزانه ۱۰ ساله آمریکا، بازده اوراق بلندمدت خزانه در جلسه بعدازظهر نیویورک کمی کاهش یافت. با این حال، بازده اعلامشده در این حراج ۵٫۳٪ بود — بالاترین نرخ توقف در حراجهای اوراق خزانه ۱۰ ساله آمریکا از نوامبر ۲۰۰۰.
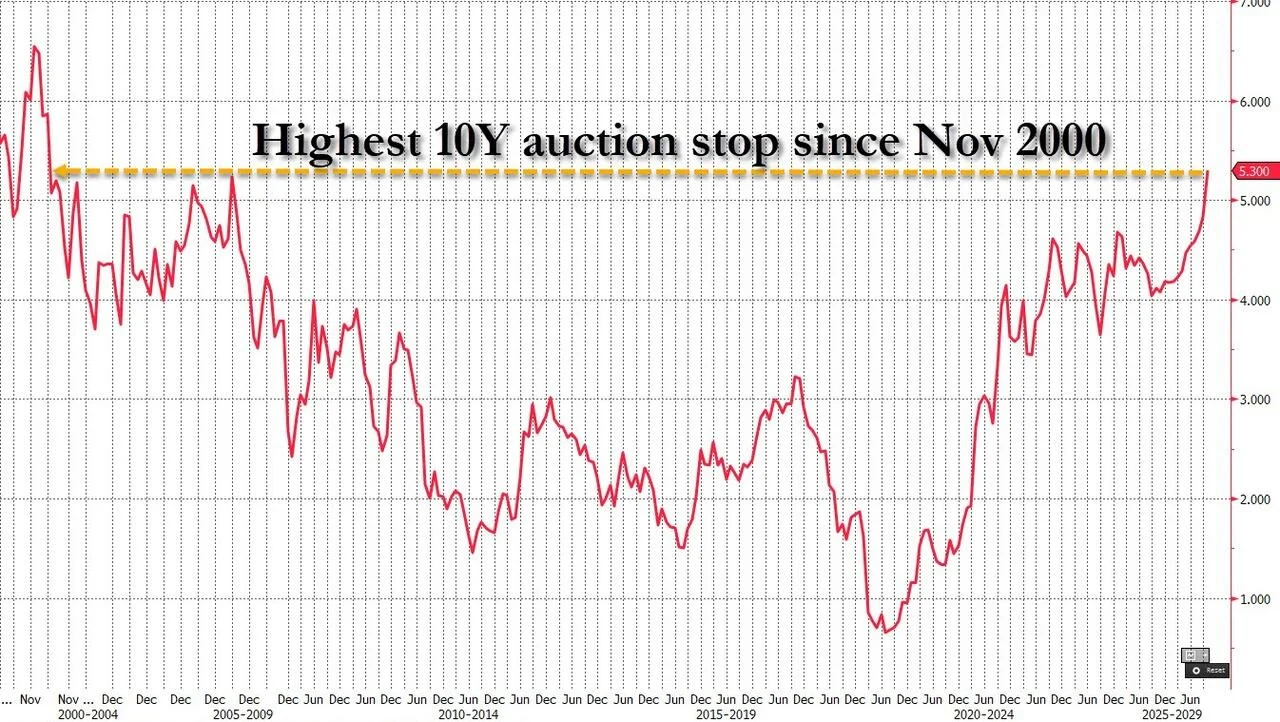
در روز پنجشنبه، خزانهداری آمریکا حراج ۲۲ میلیارد دلاری اوراق ۳۰ ساله را نیز انجام خواهد داد که بازده صدور آن نیز احتمالاً بالاترین مقدار از سال ۲۰۰۰ خواهد بود. پس از آن، خزانهداری آمریکا برنامه خرید معکوس اوراق بلندمدت را اجرا خواهد کرد — که ممکن است تا ۶ میلیارد دلار دیگر از اوراق با سررسید ۲۰ تا ۳۰ سال را خریداری کند.
میتوان گفت که در طول این تعطیلات روز ملی، در حالی که سرمایهگذاران چینی غایب بودند، فشار بر بازارهای جهانی اوراق قرضه کاهش چندانی نیافت؛ بلکه مرکزهای جدیدی از این طوفان ظاهر شد.
در مورد انتظارات از سیاست فدرال رزرو، از جلسه سپتامبر شورای بازگشتی فدرال (FOMC)، انتظارات بازار از افزایش دیگری نرخ بهره در اکتبر چندین بار نوسان کرده است. دادههای LSEG نشان میدهد که اکنون بازار احتمال ۲۲٪ را برای افزایش نرخ در اکتبر پیشبینی میکند — کاهش چشمگیری نسبت به حدود ۷۰٪ در ابتدای هفته گذشته، هرچند بازار همچنان چندین افزایش نرخ را در سال آینده پیشبینی میکند.
پس از تشدید حملات ایران علیه نفتکشهای عبوری از تنگه هرمز در روزهای اخیر و افزایش قیمت نفت، مسائل ژئوپلیتیک نیز همچنان از عوامل کلیدی تأثیرگذار بر بازارهای جهانی اوراق قرضه باقی مانده است. در طول تمام تعطیلات هفته طلایی، قیمت نفت خام برنت بهطور مداوم در سطوح بالا نزدیک به ۱۰۰ دلار باقی ماند.
سایمون بالارد، اقتصاددان ارشد بانک اول ابوظبی، گفت: «بهوضوح، سایهای که منطقه ژئوپلیتیک ایجاد کرده، همراه با فشارهای تورمی پایدار و افزایش بازده اوراق قرضه دولتی، همچنان بر احساسات بازار و تمایل کلی به پذیرش ریسک تأثیر میگذارد.»
در عین حال، مذاکرات بودجه فرانسه و اعتراضات سراسری پس از آن، بازارهای اروپایی را نگران کرده و اوراق قرضه دولتی فرانسه را به «مرکز جدید» بحران جهانی اوراق بلندمدت تبدیل کرده است.
دادههای Tradeweb نشان میدهد که بازده اوراق قرضه دولتی ۱۰ ساله فرانسه در روز چهارشنبه تقریباً ۱۴ نقطه پایه افزایش یافت و به ۴٫۸۸۹٪ رسید. در مقایسه، بازده اوراق قرضه دولتی ۱۰ ساله آلمان تنها ۳٫۳ نقطه پایه افزایش یافت و به ۳٫۵۰۷٪ رسید؛ اختلاف بازده این دو اوراق در آخرین اندازهگیری ۱۳۹ نقطه پایه بود که دوباره به نزدیکی اوج حدود ۱۵۹ نقطه پایه در جمعه گذشته نزدیک شده است.
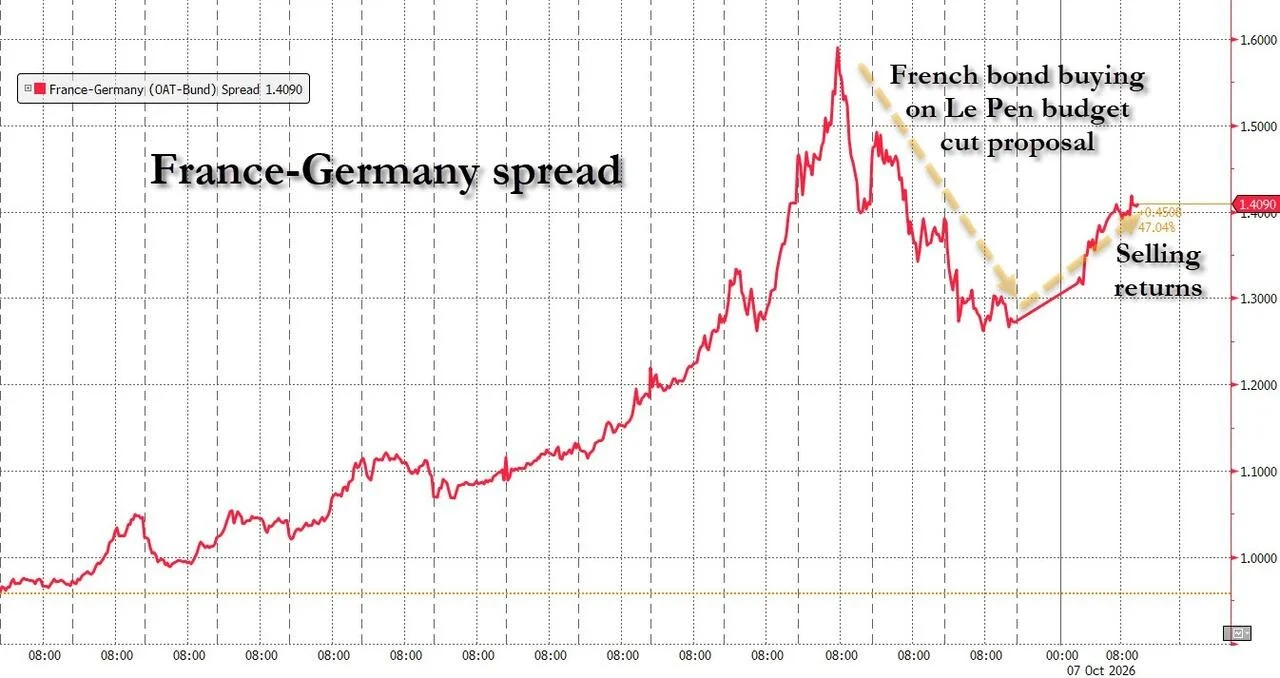
میچ رزنیک، رئیس اعتبارات بینالمللی در فدریتد هرمِس لیمیتد، در گزارشی گفت: «فرانسه بهسرعت در حال تبدیل شدن به نقطه تمرکز فروش اوراق قرضه اروپا است. سرعت این حرکت اهمیت دارد. سرمایهگذاران اوراق قرضه دولتی فرانسه را میفروشند و به اوراق باکیفیتتر آلمانی سرمایهگذاری میکنند که این امر اختلاف بازده را بیشتر میکند.»
وال استریت اکنون جهت بازار اوراق قرضه را چگونه میبیند؟
در حال حاضر، بین استراتژیستهای وال استریت در مورد اینکه آیا بازده اوراق خزانه آمریکا تا پایان سال بهطور چشمگیری کاهش مییابد یا رکوردهای جدیدی را ثبت میکند، اختلاف واضحی وجود دارد.
طرفداران اوراق قرضه (صعودیها)، بهسرپرستی ویلیام مارشال از گلدمن ساکس، همچنان به کاهش بازده اعتماد دارند. آنها معتقدند بازار واکنش اغراقآمیزی به نگرانیهای مربوط به تورم پایدار و بدهیهای عظیم دولتی نشان داده است که ممکن است زمینهساز بازگشت احتمالی اوراق خزانه آمریکا در پایان سال شود. اما طرفداران نزولی مانند آنشول پرادهان، رئیس تحقیقات نرخ بهره ایالات متحده در بارکلیز کپیتال، همچنان مخالف این دیدگاه هستند و استدلال میکنند که بازده ادامهدهنده افزایش و در سطوح بالا باقی خواهد ماند.
در عین حال، این به معنای آن نیست که هر یک از طرفین پیشبینی آسانی از مسیر آینده داشته باشند.
اکنون، تعداد زیادی عدم قطعیت چشمانداز بازار اوراق قرضه را تاریک کرده است: شوک قیمت انرژی ناشی از جنگ ایران، مسیر سیاستی فدرال رزرو برای بازگشت به افزایش نرخها و موج رو به رشد هوش مصنوعی که همچنان انرژی قویای به اقتصاد میبخشد... تمام این عدم قطعیتها قضاوت درباره جهتگیری آینده بازار اوراق قرضه را بسیار دشوارتر کرده است.
گروه خرسی
بارکلیز کپیتال پیشبینی خود از بازده اوراق خزانه آمریکا با سررسید ۱۰ ساله در سومین سهماهه ۲۰۲۷ را از ۵٪ به ۵٫۲۵٪ افزایش داده و معتقد است دلیلی قابل توجه در کوتاهمدت برای کاهش بیشتر بازده وجود ندارد.
آنشول پرادهان، رئیس تحقیقات نرخ اوراق خزانه آمریکا در بارکلیز کپیتال، در گزارشی اخیر نوشت: «تا زمانی که اقتصاد آمریکا مقاوم باقی بماند، ما هیچ محرک مشخصی برای کاهش بازده زیر ۵٪ در حال حاضر نمیبینیم.» در صورت تداوم مقاومت اقتصاد آمریکا، بازده اوراق خزانه ۳۰ ساله ممکن است به ۶٪ برسد.
«بازار هنوز نرخ خنثی بلندمدت را حدود ۳٫۵٪ قیمتگذاری میکند و ما معتقدم که پتانسیل افزایش بهرهوری در آینده وجود دارد. در صورت وقوع این امر، بازار ممکن است این نرخ بلندمدت را بالاتر اصلاح کند. از دیدگاه ما، این امر بازده اوراق خزانه ۳۰ ساله را به سمت ۶٪ سوق دهد یا حداقل ۶٪ را به عنوان بازده منصفانه این اوراق تعیین کند.»
تحلیلگران بانک دانمارکی دانسک بانک نیز معتقدند اوراق خزانه بلندمدت آمریکا با ریسک فشار بیشتری مواجه هستند.
جنز پیتر سورنسن، تحلیلگر ارشد دانسک بانک، در گزارشی نوشت: «فشار در انتهای بلندمنحنی بازده اوراق خزانه آمریکا متمرکز است که نهتنها ناشی از عرضه سنگین این اوراق، بلکه تأثیر انتشار اوراق قرضه توسط ارائهدهندگان خدمات ابری مقیاسبالا نیز در آن نقش دارد. با تقاضای سرمایهگذاران برای دریافت پاداش بیشتر بهدلیل مدتزمان طولانیتر سرمایهگذاری، ریسکِ رسیدن بازده اوراق خزانه ۱۰ و ۳۰ ساله به ۶٪ را میبینیم.»
علاوه بر این، بانک آمریکا در حال حاضر پیشبینی میکند که بازده اوراق خزانه ۱۰ ساله تا پایان سال به ۵٪ برسد که با دیدگاه اقتصاددانان این بانک از مسیر نرخها — یعنی افزایش نرخ در دو جلسه بعدی فدرال رزرو در اکتبر و دسامبر و بازگشت اقتصاد به وضعیت «تعادل» — همسو است. با این حال، تیمی تحت رهبری مارک کابانا، همرئیس استراتژی جهانی نرخهای بانک آمریکا، قبلاً مجموعهای از توصیههای معاملاتی را بر اساس فرضیه ادامه افزایش بازده ارائه کرده است.
وی گفت: «به نظر ما هنوز زود است که علیه روند فعلی معامله کنیم. اگرچه پیشبینی ما از بازده پایینتر است و اگرچه همچنان بر اساس سناریوی پایهای از اقتصاد آمریکا قضاوت میکنیم، اما از دیدگاه توازن ریسکها، احتمال افزایش نرخها در حال حاضر بیشتر از کاهش آنها است.»
گروه گاوی
البته برخی از بازیگران بازار اکنون معتقدند که نزدیکشدن تدریجی بازده اوراق بلندمدت به سطح ۶٪ ممکن است از نظر جذابیت کافی برای ایجاد بازگشت سالانه در بازار اوراق قرضه باشد. حراج قوی اوراق خزانه ۱۰ ساله در روز چهارشنبه نشان داد که برخی سرمایهگذاران در حال خرید سریع این اوراق بلندمدت هستند.
گلدمن ساکس پیشبینی میکند که بازده اوراق خزانه ۱۰ ساله تا پایان سال به ۴٫۷۵٪ کاهش یابد که این مقدار حدود ۶۰ نقطه پایه از بالاترین سطح روز چهارشنبه را جبران میکند.
ویلیام مارشال، رئیس استراتژی نرخهای اوراق خزانه آمریکا در گلدمن ساکس، گفت: «من معتقدم دیدگاه مثبت ما برای دوره میانمدت همچنان توجیهپذیر است. فشارهای تورمی زیربنایی اکنون بهطور نسبی کنترل شدهاند. و دلایل افزایش فعلی تورم یا مسائلی مانند تعرفهها هستند که عمدتاً در گذشته باقی ماندهاند، یا رویدادهایی مانند «درگیری جاری» در ایران. پیشبینی سناریوی پایه ما این است که این عوامل در نهایت کاهش یابند و تمرکز بازار دوباره به اصول ساختاری بنیادی بازگردد.»
در همین حال، جیپیمورگان پیشبینی میکند که بازده اوراق خزانه ۱۰ ساله تا پایان سال به ۵٫۰۵٪ کاهش یابد که این اولین بازگشت بازده به ارزش منصفانهاش در شش ماه اخیر خواهد بود.
علاوه بر این، مورگان استنلی پیشبینی میکند که بازده اوراق خزانه ۱۰ ساله تا پایان سال به ۴٫۸٪ کاهش یابد.
مارتین توبياس، تحلیلگر نرخهای مورگان استنلی، اشاره کرد: «احساس کلی کبوتری که در بازار قیمتگذاری شده، بسیار ناامیدکنندهتر از انتظارات وزندار احتمالی تیم اقتصادی ما از مسیر فدرال رزرو است. در مقایسه، سناریوی پایه خرسی (سناریوی نامطلوب) ما برای اوراق خزانه ۱۰ ساله ۵٫۲۵٪ است، اما بازار فعلی این انتظار ناامیدکننده را کاملاً قیمتگذاری کرده است؛ در مقابل، سناریوی پایه گاوی (سناریوی مطلوب) ما که شامل رکود عمیق ناشی از بحران جهانی نفت خام است، منجر به کاهش بازده به ۳٫۸٪ میشود. با توجه به اینکه قراردادهای آتی بازار اکنون این انتظارات خرسی را کاملاً قیمتگذاری کردهاند، ما معتقدیم کجشدگی ریسک برای بازده اوراق خزانه به سمت کاهش است.»