پس از تأیید سهام توکنشده: رابینهود، سرکل و فاز بعدی مالی زنجیرهای
 Tapbit Wire
در ۱۷ سپتامبر، کمیسیون بورس و اوراق بهادار آمریکا (SEC) بهطور رسمی معاملات زنجیرهای سهام سنتی ایالات متحده را در چارچوب «استثناي نوآوری» تأیید کرد، اما با محدودیتهایی مانند همسویی حقوق سود و رأی، اطلاعرسانی پیشازوقوع به شرکتهای پذیرفتهشده و دوره آزمایشی پنجساله. این مقاله از این تصمیم بهعنوان نقطه شروعی برای روشنسازی رابطه بین «مالی زنجیرهای» و داراییهای واقعی (RWA) استفاده میکند: این رویکرد مسیر توکنسازی داراییهای باکیفیت در آمریکای شمالی را ادامه میدهد، اما محتوای آن فراتر از تعریف باریک RWA است و تمرکز اصلیاش بر جهانیشدن داراییهای دلاری است. مقاله همچنین منطق پشت تحول وال استریت به حمایت از این سیستم (تثبیت هژمونی دلار) را تحلیل میکند و از رابینهود (سوی دارایی: اصلیترین زنجیره رابینهود + استاندارد ERC-8056) و سرکل (سوی تأمین مالی: زنجیره عمومی Arc و استفاده مستقیم USDC بهعنوان گِس) بهعنوان نمونهها برای طرح فاز بعدی مالی زنجیرهای استفاده میکند.
این مقاله بر اساس آخرین تصمیم SEC در تاریخ ۱۷ سپتامبر، مهاجرت زنجیرهای مالی سنتی را تحلیل میکند، محتوای مالی زنجیرهای را بررسی میکند و زمینه و پیامدهای این تحول را از منظر نظارت ملی، اقدامات نهادی و ابتکارات مختلف رابینهود و سرکل تحلیل میکند.
تصمیم تاریخی: تأیید رسمی سهام توکنشده
در ۱۷ سپتامبر ۲۰۲۶، کمیسیون بورس و اوراق بهادار ایالات متحده (SEC) تصمیم مهمی را تصویب کرد: تأیید رسمی معاملات زنجیرهای سهام سنتی ایالات متحده. این تصمیم که دقیقتر «استثناي نوآوری» نامیده میشود، به پلتفرمهای صلاحیتدار توکنسازی اوراق بهادار اجازه میدهد تا مجوزهای رسمی معاملات اوراق بهادار را دریافت کنند.
این تصمیم همراه با مجموعهای از محدودیتها نیز هست، از جمله:
سهام توکنشده زنجیرهای باید حقوقی مشابه سهام سنتی مانند حق دریافت سود و حق رأی فراهم کنند.
علاوه بر این، پلتفرم باید شرکتهای پذیرفتهشده زیربنایی را پیشاز اجرا مطلع کند و این شرکتها میتوانند اعتراض کنند.
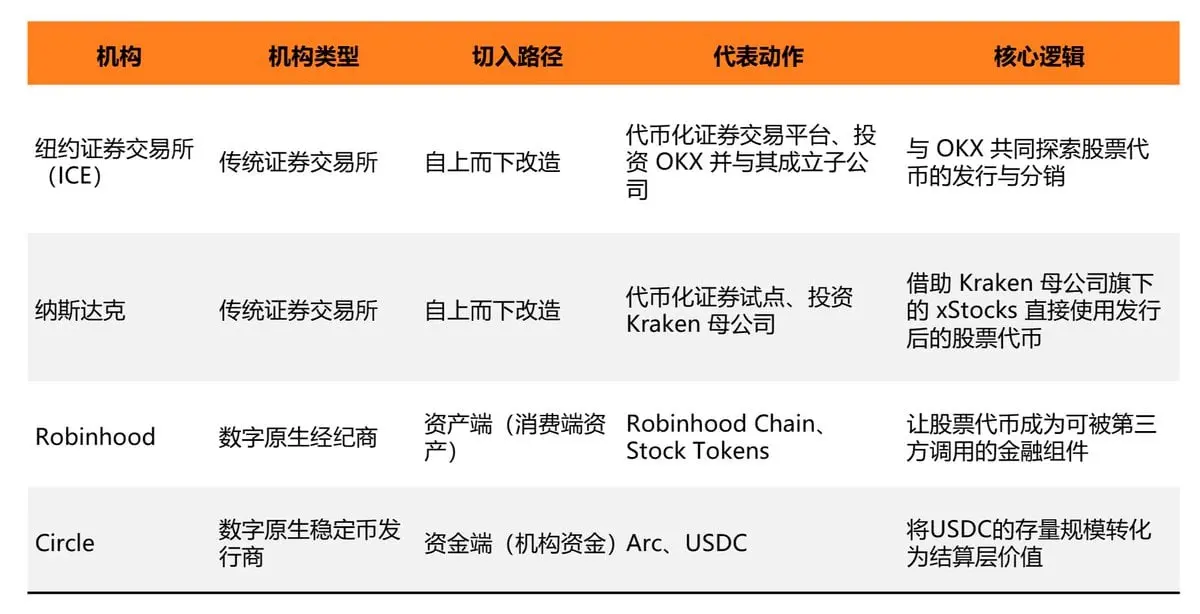
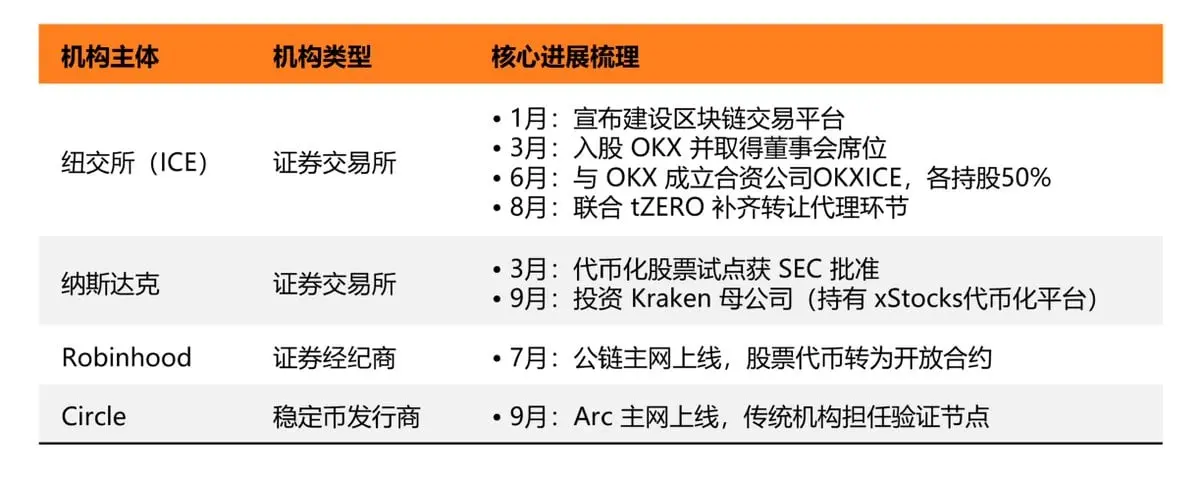
همچنین، این تنها چارچوب نظارتی نوآورانهای در دوره آزمایشی پنجساله است و معادل بازشدن کامل و جامع نیست. این تصمیم ادامهدهنده سیگنالهای متعددی است که از سال ۲۰۲۶ در بازارهای مالی سنتی ایالات متحده — نمایندهشان بورس اوراق بهادار نیویورک و نَسداک — ظاهر شدهاند و بهطور جمعی نشاندهنده این هستند که سیستم زیربنایی معاملات اوراق بهادار آمریکا در حال مهاجرت به بلاکچین است.
«زنجیره رابینهود سریعترین زنجیره EVM برای رسیدن به ۱۰۰ میلیون تراکنش است» منبع: ولاد تنِو (همبنیانگذار رابینهود)
سری تغییراتی که رخ دادهاند روند روشنی را آشکار میکنند: مهاجرت زنجیرهای مالی سنتی به یک روند مهم در بازارهای سرمایه تبدیل شده است و مالی زنجیرهای یکی از روایتهای کلیدی برای مرحله بعدی کل بازار سرمایه است.
بخش اول: مروری بر مالی زنجیرهای
وقتی این اصطلاح ذکر میشود، اغلب افراد به داراییهای واقعی (RWA) فکر میکنند که به معنای قرار دادن داراییهای مالی سنتی روی زنجیرهاست. این درک تا حدی صحیح است، چرا که هسته مالی زنجیرهای واقعاً بر مبنای مفهوم RWA که قبلاً محبوب بوده استوار است: انتشار داراییهای سنتی روی زنجیره برای حل مسائل کارایی مالی سنتی از طریق توکنسازی.
با این حال، دو نکته باید روشن شود: اول، مفهوم RWA بیش از حد اشتباه تفسیر و مورد سوءبرداشت قرار گرفته است؛ دوم، آنچه مالی زنجیرهای قصد انجام آن را دارد، فراتر از RWA است و تنها شامل آن نمیشود.
۱.۱ مالی زنجیرهای: ادامه مسیر باکیفیت RWA
مفهوم مالی زنجیرهای همپوشانی قابل توجهی با RWA دارد، اما معنای نمایندهاش فراتر از RWA میرود.
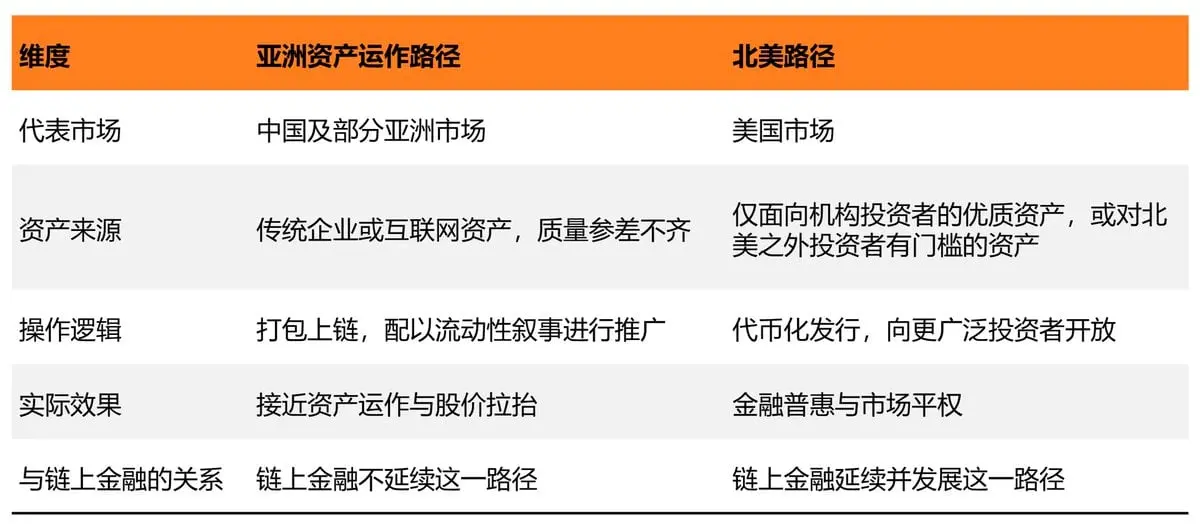
در حال حاضر، RWA دو مسیر متمایز از هم را تشکیل داده است.
مسیر اول توسط بازارهای چین و آسیا نمایندگی میشود و به عنوان «مسیر عملیات دارایی» شناخته میشود: بنگاههای سنتی یا غولهای اینترنتی محصولاتی که فاقد تقاضای واقعی بازار (PMF) هستند را روی زنجیره قرار داده و با روایتهای نقدینگی تبلیغ میکنند؛ در اصل، این رویکرد داراییهای موجود را مدیریت میکند تا استراتژیای ایجاد شود که قیمت توکنها را به قیمت سهام پیوند دهد — منطقی که از لحاظ منطقی با بازسازیهای ورشکستگی قبلی و ادغامهای بعدی تفاوتی ندارد.
مسیر دوم توسط آمریکای شمالی، بهویژه ایالات متحده نمایندگی میشود: قرار دادن داراییهای مالی سنتی باکیفیت روی زنجیره، بهویژه داراییهایی که قبلاً فقط برای مشتریان نهادی در دسترس بوده و موانع بالایی برای سرمایهگذاران خرد داشتهاند؛ این امر از طریق انتشار زنجیرهای سهام، دسترسی عادلانهتر به سرمایه را فراهم میکند.
هدف مالی زنجیرهای این است که بر اساس مسیر آمریکای شمالی ادامه یابد. این اولین قضاوت این مقاله است: مالی زنجیرهای عمدتاً مسیر RWA آمریکای شمالی را ادامه میدهد.
۱٫۲ مالی زنجیرهای: مفهومی بسیار فراتر از حوزه RWA
مالی زنجیرهای مسیر باکیفیت درون RWA را ادامه میدهد، اما محتوای آن بسیار فراتر از تعریف باریک RWA است که عمدتاً در سه جنبه نمایان میشود.
اولاً، دیدگاههای تحلیلی متفاوتاند. تعریف باریک RWA بر تأثیر جریان داراییهای مالی سنتی به فضای رمزارزها بر قیمتگذاری داراییهای رمزی تمرکز دارد؛ در مقابل، مالی زنجیرهای بر حل مسائل کارایی قدیمی مالی سنتی با استفاده از بلاکچین تأکید دارد، از جمله معاملات ۲۴ ساعته، سرعت تسویه و موانع دسترسی.
ثانیاً، مالی زنجیرهای بر تعامل دوسویه بین داراییهای سنتی و رمزی تأکید دارد. نمونهای از این تعامل، افزایش قیمت سهام توکنیشده توسط توکنهای مِم در زنجیره Robinhood است؛ نمونه دیگر، بازقیمتگذاری و پوشش ریسک داراییهای مالی سنتی توسط بازارهای پیشبینی زنجیرهای است که در ادامه با مطالعات موردی دقیقتر تحلیل خواهد شد.
ثالثاً، منطق اصلی گسترش مالی زنجیرهای، جهانیشدن داراییهای دلاری (یعنی تقویت «هژمونی دلار») است. داراییهای باکیفیتی مانند سهام و اوراق قرضه ایالات متحده میتوانند از طریق کانالهای رمزارزی با هزینه کمتر به سرمایهگذاران جهانی برسند؛ این قضاوت اصلی حمایت والاستریت از مالی زنجیرهای است که در بخش بعدی توضیح داده خواهد شد.
II. چرا مالی زنجیرهای از سوی والاستریت حمایت شد؟
۲٫۱ چهار مرحله نگرش نظارتی ایالات متحده نسبت به داراییهای رمزی
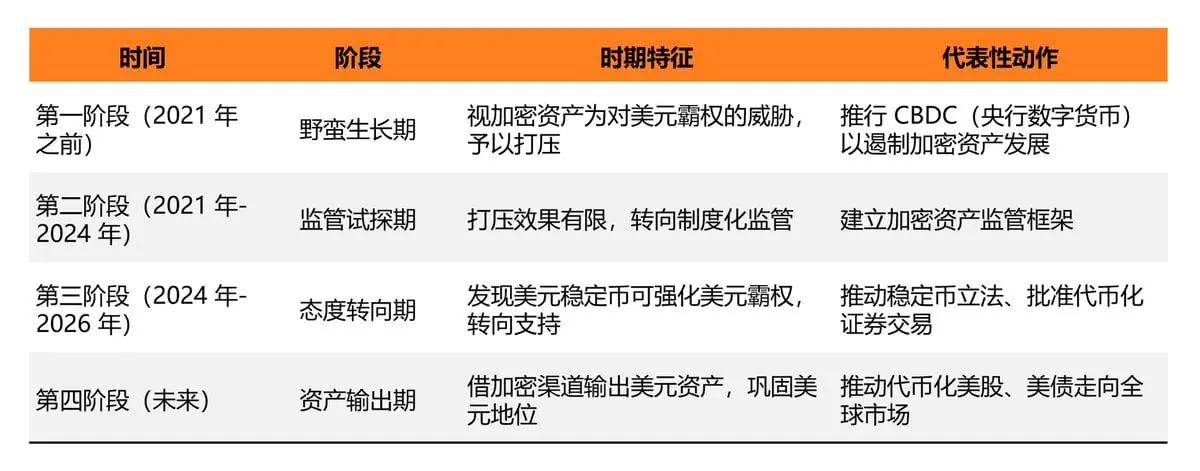
بسیاری از افراد ممکن است تعجب کنند که چرا دولت ایالات متحده و نهادهای اصلی والاستریت از سرکوب داراییهای رمزی به حمایت از آنها تغییر موضع دادهاند. پاسخ در حفظ و تقویت جایگاه جهانی دلار نهفته است و این تغییر در چهار مرحله نگرش نظارتی ایالات متحده نسبت به داراییهای رمزی (در جدول زیر) منعکس شده است.
با تحلیل جدول فوق، سه تفسیر زیر استخراج میشود:
سرکوب در مرحله اول در مرحله دوم جای خود را به نظارت مؤسساتی داد، عمدتاً به این دلیل که مسیر ارز دیجیتال بانک مرکزی هرگز نتایج مورد انتظار را نداشت: داراییهای غیرمتمرکز مانند بیتکوین نهتنها کنترل نشدند بلکه مقیاسشان بهطور مداوم گسترش یافت؛ این امر ناظران را وادار کرد تا بپذیرند که تسهیل بهتر از سرکوب است و بنابراین رویکرد خود را به سمت ایجاد چارچوب نظارتی از طریق صدور مجوزها و افشای اطلاعات تغییر دادند — همانطور که در سیستم مجوز صرافیها و الزامات مبارزه با پولشویی بین سالهای ۲۰۲۱ تا ۲۰۲۴ مشاهده میشود.
نقطه عطف واقعی در مرحله سوم رخ داد. ناظران ایالات متحده متوجه شدند که سهم بازار استیبلکوینهای دلاری از ۹۰٪ فراتر رفته است — رقمی بسیار بالاتر از سهم واقعی دلار در تسویه معاملات تجاری فیزیکی جهانی (که عموماً حدود ۴۰–۵۰٪ تخمین زده میشود). به عبارت دیگر، استیبلکوینها به موثرترین و سریعترین وسیله گسترش دلار در دنیای دیجیتال تبدیل شدند و این کشف مستقیماً نگرش نظارتی را معکوس کرد: از جلوگیری از داراییهای رمزی به استفاده فعال از آنها؛ تصویب قانون استیبلکوین (قانون GENIUS) در سال ۲۰۲۵ و تأیید بعدی SEC بر معاملات اوراق بهادار توکنیشده، نمود عینی این تغییر است.
مرحله چهارم هنوز در حال انجام است و منطق آن پیشرفتهتر شده است: استیبلکوینها خود تنها وسیلهاند؛ ارزش بلندمدت واقعی در داراییهای دلاری متناظر با آنها نهفته است. از آنجا که کانالهای رمزارزی ثابت کردهاند که قادر به انتقال کارآمد دلار در سطح جهانی هستند، نهادهای ایالات متحده بهطور طبیعی در نظر خواهند گرفت که از همین کانالها برای انتقال سهام و اوراق قرضه ایالات متحده به خارج از کشور نیز استفاده کنند — این پسزمینه کلیدی در تحلیل مسیرهای Robinhood و Circle در ادامه است: یکی بر سمت داراییها و دیگری بر سمت تأمین مالی متمرکز است، اما هر دو در نهایت به یک هدف استراتژیک خدمت میکنند.
۲٫۲ مالی زنجیرهای: برجستهترین نمود هژمونی دلار
تثبیت هژمونی دلار در اصل درباره جهانیشدن دلار و داراییهای دلاری است که با دو مسیر مالی زنجیرهای مرتبط است: سمت تأمین مالی بر اوراق قرضه ایالات متحده بهعنوان دارایی پایه متکی است و دلار را بهصورت استیبلکوینهای دلاری حمل میکند؛ سمت داراییها بر سهام ایالات متحده متمرکز است و به اعتبار خصوصی، اوراق قرضه شرکتی و سایر ابزارهای تأمین مالی بنگاههای واقعی گسترش مییابد و داراییهای دلاری را بهصورت سهام توکنیشده حمل میکند.
اگر بورس اوراق بهادار نیویورک و نازداک، تحول زنجیرهبلوکی از بالا به پایین در بورسهای سنتی را نشان میدهند، رابینهود و سرکل دو شرکت مالی بومیدیجیتال هستند که به ترتیب از سوی دارایی و سوی تأمین مالی آغاز میکنند و در نهایت به یک هدف استراتژیک مشترک اشاره دارند.
«عرضه اولیه سهام (IPO) به زنجیره منتقل خواهد شد.» منبع: سیزد (بنیانگذار بایننس)
بنابراین این مقاله رابینهود را که نمادین سهام آمریکایی توکنیشده است، و سرکل را که صادرکننده مطابق با مقررات استیبلکوینهای دلاری است، بهعنوان موضوعات پژوهش انتخاب کرده است. هر دو شرکت اخیراً زنجیرههای عمومی خود را راهاندازی کردهاند که بحثهای گستردهای در صنعت برانگیخته است و بخشهای چهارم و پنجم این مقاله به تحلیل تدریجی آنها میپردازند.
۳. رابینهود: سوی دارایی که توسط سهام نمایش داده میشود
۳.۱ چشمانداز صدور سهام توکنیشده: اثر تمرکز در صدر بازار
امکانپذیری سهام توکنیشده توسط صنعت تأیید شده است. بر اساس دادههای RWA.xyz، تا تاریخ ۱۷ سپتامبر ۲۰۲۶، ارزش توزیعشده سهام توکنیشده در شبکه به ۲٫۸۲ میلیارد دلار رسیده است که در ۳۰ روز گذشته ۱۳٫۱٪ رشد داشته است؛ همچنین تعداد آدرسهای نگهدارنده ۳٫۶۳ میلیون بوده و نسبت به یک ماه پیش ۱۲۵٫۳۴٪ افزایش یافته است. این دادهها نشان میدهد که توانایی صدور سهام توکنیشده دیگر مانعی صنعتی محسوب نمیشود و هر نهاد واجدشرایطی با دسترسی به داراییها میتواند فرآیند توکنیسازی را انجام دهد.
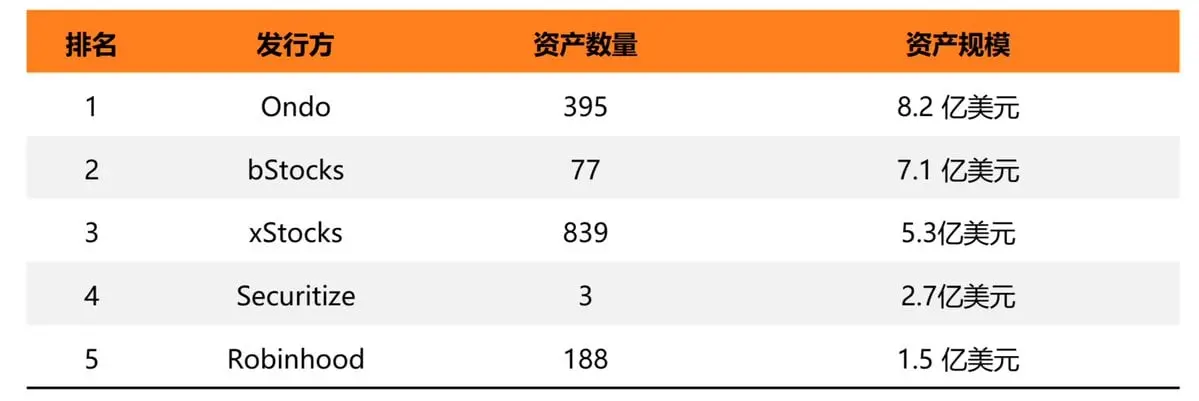
از دیدگاه صادرکنندگان، بازار شکل واضحی از تمرکز در صدر بازار ایجاد کرده است: چهار صادرکننده — اوندو، بیاستاکس، اکساستاکس و سکوریتایز — در مجموع بیش از ۲٫۳ میلیارد دلار حجم دارند که بیش از ۸۰٪ از ارزش توزیعشده سهام توکنیشده در شبکه را تشکیل میدهند؛ رابینهود در رتبه پنجم قرار دارد و ۱۸۸ دارایی و حجمی حدود ۱۵۰ میلیون دلار دارد. مسیرهای صادرکنندگان پیشرو نیز متفاوت است: برخی بر اساس تعداد داراییها موفق شدهاند و برخی دیگر با یک دارایی بزرگ موفقیتآمیز بودهاند. این چشمانداز نشان میدهد که تمرکز رقابت صنعت از «آیا صدور ممکن است؟» به «پس از صدور چگونه استفاده میشود؟» جابجا شده است که این مسئله در فصلهای بعدی بهطور جزئی تحلیل خواهد شد.
۳.۲ رابینهود: از محصولات بسته به قراردادهای باز
رابینهود در ۳۰ ژوئن ۲۰۲۵ سهام توکنیشده را در اروپا راهاندازی کرد و خدمات خود را به ۳۰ کشور عضو اتحادیه اروپا و فضای اقتصادی اروپا گسترش داد که ۴۰۰ میلیون کاربر را پوشش میدهد. این توکنها در ابتدا روی زنجیره Arbitrum صادر شدند و کاربران میتوانستند از معاملات بدون کارمزد، دریافت سود سهام و معاملات ۲۴ ساعته در پنج روز هفته بهرهمند شوند و بیش از ۲۰۰ سهم و صندوق سرمایهگذاری قابل معامله (ETF) را پوشش میدادند. با این حال، در آن زمان این محصول کاملاً در اپلیکیشن اختصاصی رابینهود محصور بود و تجربه کاربری آن تفاوت اساسی با حسابهای کارگزاری معمولی نداشت.
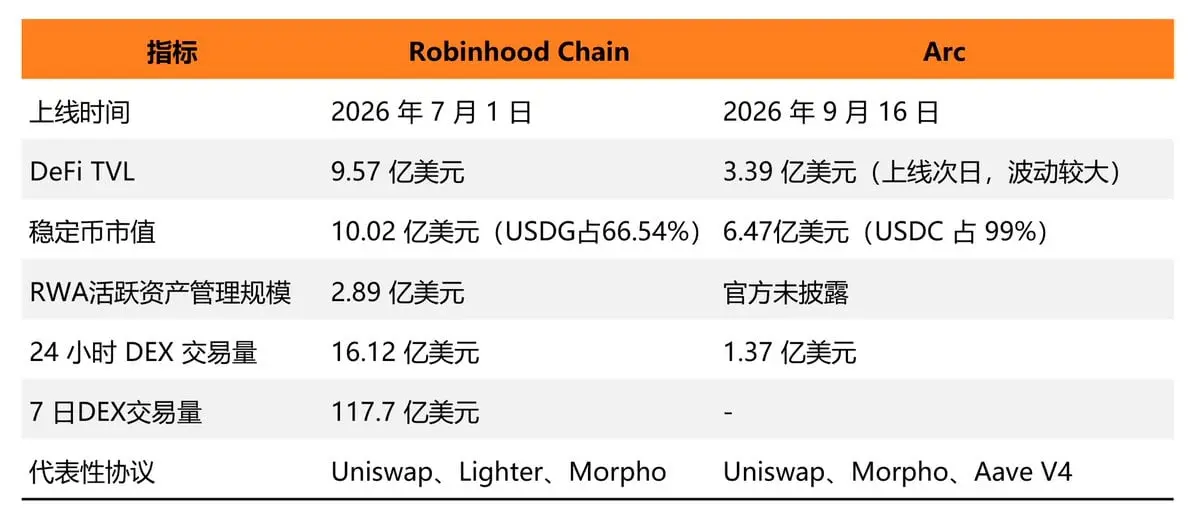
نقطه عطف واقعی در ۱ ژوئیه ۲۰۲۶ رخ داد: زنجیره اصلی رابینهود راهاندازی شد و سهام توکنیشده به قراردادهای استاندارد ERC-20 تبدیل شدند و هر دارایی دارای یک فید قیمت مستقل Chainlink بود. این امر به توسعهدهندگان شخص ثالث اجازه داد تا این توکنها را مستقیماً در کیفپولها، صرافیهای غیرمتمرکز (DEX) و بازارهای وامدهی ادغام کنند و دیگر نیازی به مداخله رابینهود نبود.
ولاد تنِو، همبنیانگذار رابینهود، در مصاحبهای عمومی در اوایل آگوست اعلام کرد که این زنجیره در هفتههای اول راهاندازی خود به حجم معاملات ۱۰ میلیارد دلاری دست یافته و ۱۰۰ میلیون تراکنش را سریعتر از هر زنجیره عمومی قبلی پردازش کرده است.
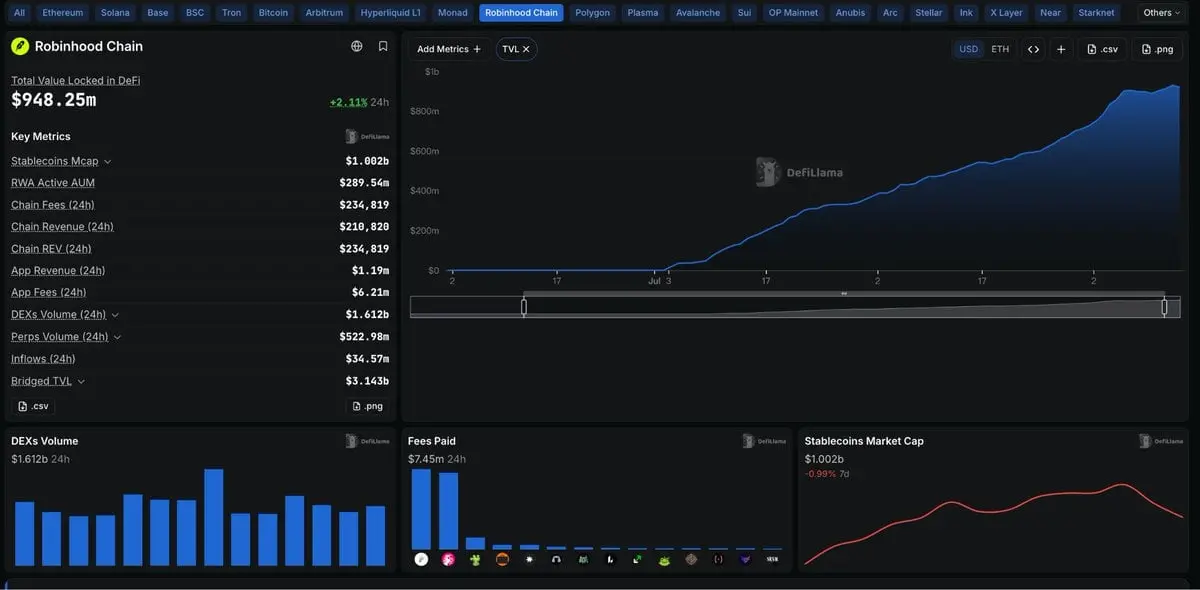
بر اساس دادههای DefiLlama، دو ماه پس از راهاندازی زنجیره اصلی (تا تاریخ ۱۷ سپتامبر)، ارزش کل قفلشده در زنجیره (TVL) به ۹۵۷ میلیون دلار رسید، حجم معاملات ۲۴ ساعته DEX برابر با ۱٫۶۱۲ میلیارد دلار و حجم معاملات قراردادهای جاودانی ۵۲۳ میلیون دلار بود.
هسته این تحول این است که رابینهود بهطور فعال کنترل کامل بر سناریوهای استفاده از دارایی را واگذار کرده و بهجای آن رابطهای استاندارد قراردادی را بهعنوان مزیت رقابتی خود معرفی کرده است. بدین ترتیب سهام توکنیشده از نوعی که فقط در پلتفرم خودش قابل معامله بود، به یک مؤلفه مالی تبدیل شد که میتواند توسط هر قرارداد شخص ثالثی فراخوانی شود؛ این همچنین پیشنیاز فنی بحث مکانیسم ارتباط توکنهای مِیم در بخش ششم است.
۳.۳ مزایای اصلی زنجیره رابینهود
منحصربهفرد بودن زنجیره رابینهود نهتنها در هیاهوی قابلتوجهی است که پس از راهاندازی آن ایجاد شده، بلکه در منابعی است که در حوزه توکنیسازی سهام جمعآوری کرده و سایر زنجیرههای عمومی نمیتوانند آن را تکرار کنند: داراییها و کانالهای توزیع آماده، اختیار تعیین استانداردها و جایگاه زیرساخت باز.
اولین مورد، مزیت دارایی و کانال است. رابینهود خود دارای سهام آمریکایی است، سالها تجربه انطباق و عملیاتی در کارگزاری اوراق بهادار دارد و مسیر فنی توکنیسازی سهام را از پیش تعریف کرده است که نیازی به جستجوی کارگزاران حفظکننده یا صادرکنندگان شخص ثالث برای پر کردن این زنجیره ندارد. مهمتر از این، کاربران و کانالهای توزیع را نیز همراه دارد؛ دهها میلیون حساب کارگزاری خودش ترافیک آماده برای راهاندازی اولیه است که شرایطی است که اکثر زنجیرههای عمومی جدید در مراحل اولیه کاملاً فاقد آن هستند.
دومین مورد، اختیار تعیین استانداردها است. رابینهود در همکاری با سوپرستیت، استاندارد ERC-8056 را برای تنظیم اقدامات شرکتی زنجیرهای (مانند سود سهام و تقسیم سهام) پیشنهاد کرده که در فهرست پیشنهادهای بهبود اتریوم (EIP) قرار گرفته است. اولین کسی که استاندارد را تعریف میکند، احتمالاً ورودیان بعدی را مجبور به پیروی از آن میکند که این مزیت قدرت گفتاری فنی است که دور زدن آن سختتر از اتکا صرفاً به مقیاس اولیه است.
سومین مورد، جایگاه زیرساخت باز است. زنجیره رابینهود تنها به انتقال سهام به زنجیره نپرداخت، بلکه سهامتوکنها را به اجزای استانداردی تبدیل کرد که هر قرارداد شخص ثالثی بتواند مستقیماً آنها را فراخوانی کند. با صرفنظر کردن از کنترل کامل بر سناریوهای استفاده، سرعت گسترش ناشی از مشارکت گستردهتر توسعهدهندگان را کسب کرد؛ یونیسوپ اکنون بخش عمدهای از حجم معاملات این زنجیره را به عهده دارد.
در مقایسه با مرحله قبل که سهامتوکنها محدود به یک اپلیکیشن اختصاصی و بسته بودند، این انتقال از محصول بسته به زیرساخت باز، ارزش اصلی ترویج توکنسازی سهام توسط رابینهود است. بدین ترتیب، سهام ویژگیهای قابل فراخوانی مشابه مشتقات مالی را کسب میکنند و به اجزای مالی تبدیل میشوند که هر قراردادی در زنجیره میتواند آنها را آزادانه فراخوانی کند.
۴. سرکل: از استیبلکوینها به زیرساخت تسویهحساب روی زنجیره
۴.۱ زنجیره آرک استیبلکوین سرکل
سرکل مسیر سرمایهگذاری را انتخاب کرد. در ۱۶ سپتامبر ۲۰۲۶، شبکه اصلی آرک رسمیسازی شد و USDC بهطور مستقیم بهعنوان گَز (Gas) استفاده میشود و تسویهحساب قطعی در کمتر از یک ثانیه امکانپذیر است. یازده مؤسسه بهعنوان گرههای تأییدکننده فعالیت میکنند که حوزههای مختلفی از جمله مدیریت دارایی، تسویهحساب، پرداختها و بانکداری را پوشش میدهند (فهرست مؤسسات در جدول ۵.۲ آمده است). در روز راهاندازی، پروتکلهای اصلی وامدهی و پلتفرمهای معاملاتی فوری ادغام شده بودند و چندین صندوق بازار پول توکنشده بهصورت مستقیم قابل معامله یا استفاده بهعنوان وثیقه بودند؛ سیستم تطبیق ارزی استیبلکوینهای سرکل (StableFX) همزمان بیش از ۱۰ استیبلکوین محلی را ادغام کرد و امکان تسویهحساب ارزی ۲۴ ساعته و بینالمللی را فراهم ساخت.
این استراتژی با سرمایهگذاری مؤسسات سنتی در صرافیها یا ساخت موتورهای تطبیق خود متفاوت است: سرکل از مزیت موجود USDC با گردش جهانی بیش از ۷۴ میلیارد دلار استفاده میکند و هدف آن تبدیل این منابع موجود به فعالیتهای مالی واقعی روی زنجیره است. بنابراین، آرک از روز اول ادغام کامل مجموعه پروتکلهای دارایی، وامدهی و معاملات را انجام داد و فاصلهای برای انتظار تدریجی ورود کاربردها—همانگونه که در بیشتر زنجیرههای عمومی جدید رخ میدهد—ایجاد نکرد.
پیوند مرجع: http://rwa.xyz/
۴.۲ تقسیم نقشها: گرههای تأییدکننده، پروتکلهای وامدهی و بازارهای نقدینگی
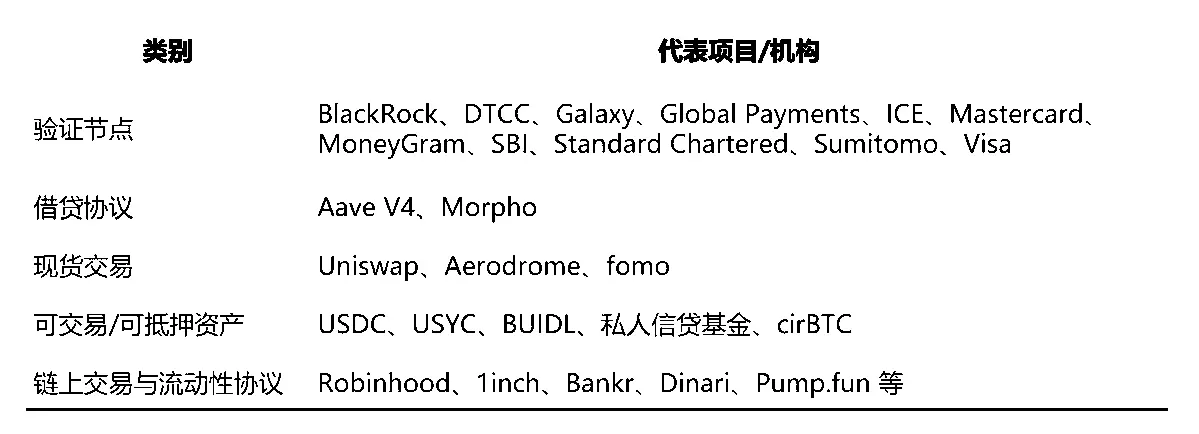
در روز راهاندازی آرک، تقسیم واضح نقشها ایجاد شد: گرههای تأییدکننده مسئول امنیت و انطباق زیربنایی، پروتکلهای وامدهی خدمات اهرمی و اعتباری، معاملات فوری نقدینگی را فراهم میکنند و استیبلکوینها و صندوقهای توکنشده لایه داراییهای قابل معامله و وثیقهپذیر را تشکیل میدهند. این سیستم تقسیم کار از روز اول راهاندازی شبکه اصلی وجود داشت که نشاندهنده آمادگی بالای سرکل در ادغام پروتکلهاست.
تشکیلدهندگان گرههای تأییدکننده شامل نقشهای مختلفی مانند بانکها، شبکههای پرداخت، مدیریت دارایی و آژانسهای ارزیابی هستند که بهوضوح با ساختار تأییدکننده بیشتر زنجیرههای عمومی—که عمدتاً بر ماینرها یا استیکرها متکیاند—متفاوت است. این نشان میدهد که آرک از ابتدا بهعنوان زیرساختی طراحی شده که هدف آن مشتریان نهادی است، نه زنجیرهای عمومی برای معاملهگران خرد.
۴.۳ روند همگرایی سوی دارایی و سوی تأمین سرمایه
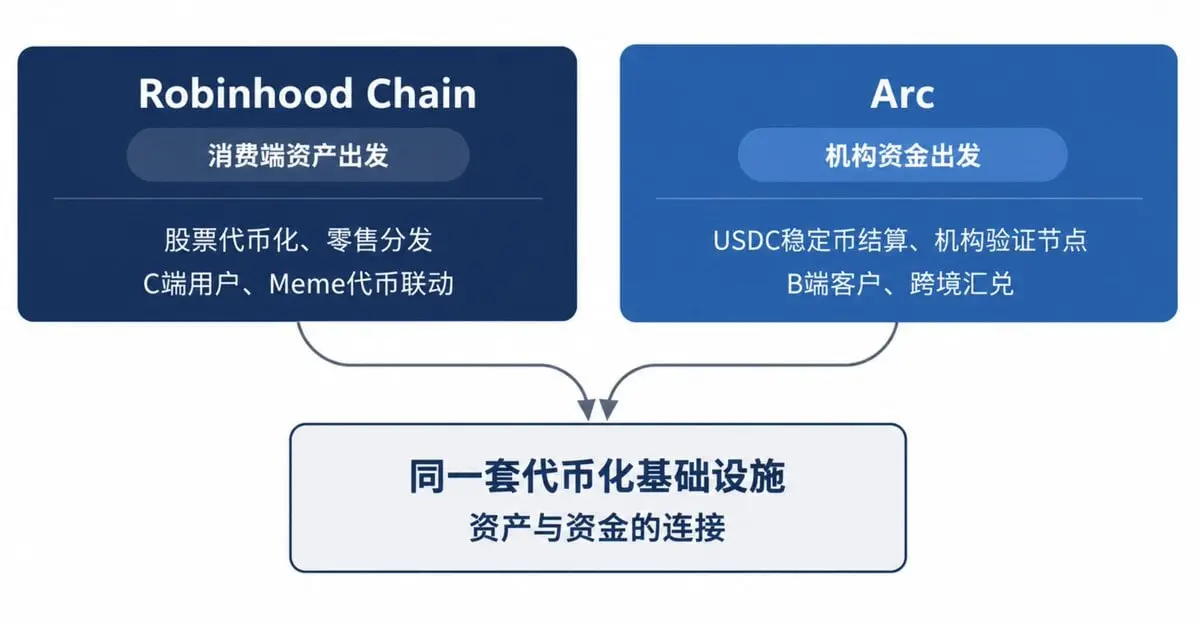
رابینهود و سرکل از نقطه شروع متفاوتی حرکت میکنند: یکی از سوی داراییهای مصرفکننده (C-side) و دیگری از سوی سرمایههای نهادی (B-side). با این حال، مسئله نهایی که هر دو هدف دارند، یکسان است: داراییها و سرمایهها که از ابتدا بهصورت دو سیستم مستقل عمل میکنند، باید از طریق یک زیرساخت توکنسازی مشترک به هم متصل شوند.
در فهرست رسمی اعلامشده در روز راهاندازی آرک، سرکل رابینهود و چندین پروتکل دیگر معاملاتی روی زنجیره را در یک دسته قرار داد که این امر مستقیماً این دیدگاه را منعکس میکند. در حال حاضر، هیچیک از دو طرف محصولات همکاری مشخصی را اعلام نکردهاند، اما این چیدمان طبقهبندی کافی است تا نشان دهد سوی دارایی و سوی تأمین سرمایه در حال همگرایی به سمت یک زیرساخت مشترک هستند.
این روند همگرایی همچنین توضیحدهنده مسائلی است که در بخش ششم این مقاله مطرح میشوند: هنگامی که انواع مختلف داراییها مانند سهامتوکنها و توکنهای مِیم باید در یک مجموعه قوانین تسویهحساب یکسان ادغام شوند، صرافیها و شرکتهای لایه تأمین سرمایه باید تحت یک استاندارد قراردادی باز و یکپارچه عمل کنند تا همکاری بین کاربردها امکانپذیر شود. سیستم تقسیم کار آرک، نمودی عینی از این روند در سطح زیرساخت است.
۵. ارزیابی مجدد ارزش توکنهای مِیم: از داراییهای افتراقی به نقاط ورود نقدینگی
دو بخش اول چگونگی انتقال داراییهای مالی سنتی به زنجیره را بررسی کردند؛ این بخش پدیدهای در جهت مقابل را بررسی میکند: داراییهای افتراقی ذاتی روی زنجیره اکنون شروع به اعمال کشش معکوس قابل توجهی بر داراییهای مالی سنتی کردهاند.
۵.۱ جایگاه سنتی: داراییهای افتراقی بدون اساس بنیادی
توکنهای میم، که بهطور رایج «شیتکوینها» نامیده میشوند، اغلب بهعنوان یک دستهٔ دارایی خاص مورد انتقاد قرار میگیرند. این توکنها جریان نقدی تولید نمیکنند، بنیانهای اقتصادی ندارند و قیمتشان کاملاً تحت تأثیر احساسات جامعه و انتقال سرمایه قرار دارد؛ نوسانات آنها بازی صفر-مجموع است. در چرخههای گذشته، افزایش و کاهش قیمتشان معمولاً به رویدادهای روایی خاص یا روندهای رسانههای اجتماعی وابسته بوده و هیچ همبستگیای با نقدینگی کلان یا دادههای اقتصادی واقعی نداشته است. همین امر است که مؤسسات تحلیلی را بر آورده کرده تا مدتها این توکنها را از تحقیقات بنیادی خود مستثنی کنند.
در بحثهای صنعتی دربارهٔ توکنهای میم، تمرکز معمولاً بر ویژگیهای سرگرمی و امضایی آنهاست و بهندرت آنها را بهعنوان دستهای از داراییها در نظر میگیرند که ارتباط ملموسی با اقتصاد واقعی داشته باشند؛ با این حال، این نگرش پس از راهاندازی زنجیرهٔ رابینهود تغییر کرد.
۵٫۲ مکانیسم اتصال: طراحی پیوند بین توکنهای میم و توکنهای سهام
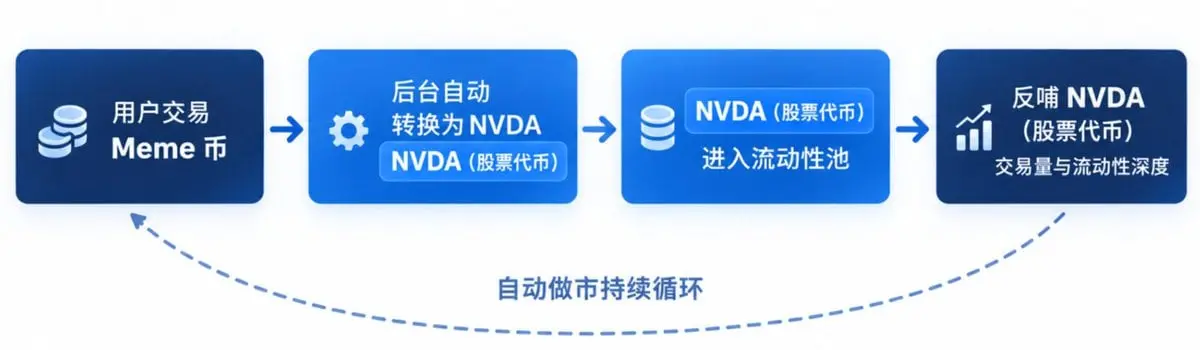
پس از راهاندازی زنجیرهٔ رابینهود، چند محصول رویزنجیرهای ظاهر شد که بهصورت مستقیم توکنهای میم را با توکنهای سهام برای معامله اتصال دادند. نمایندهٔ بارز این رویکرد از پلتفرم راهاندازی توکن Long.xyz آمده است که توکن میم $AI (Artificial Inu) را معرفی کرد: این توکن مستقیماً با توکن سهام NVIDIA، یعنی $NVDA، جفتشده است و هر معاملهای از توکنهای AI ابتدا در پسزمینه به $NVDA تبدیل میشود و سپس وارد حوضچهٔ نقدینگی میگردد. دادههای رویزنجیرهای نشان میدهد که در یک لحظه، بیش از ۲۰٪ عرضهٔ در گردش $NVDA در حوضچهٔ نقدینگی توکن $AI برای ایجاد بازار خودکار قفل شده بود.
علاوه بر جفتکردن سکههای میم با سهام، بسیاری از میمکوینهای محبوبی که در آغاز راهاندازی زنجیرهٔ رابینهود رونق گرفتند (مانند $CashCat)، توجه و ترافیک قابلتوجهی را به جامعه جذب کردند. این پدیده از نظر پایداری ضعیف است و نوعی بازی سرمایهای محسوب میشود، اما نتیجهٔ عینی آن این است که مقدار زیادی سرمایهٔ امضایی که قبلاً هیچ ارتباطی با توکنهای سهام نداشت، از طریق این پروژههای میم وارد زنجیرهٔ رابینهود شده و از طریق مکانیسم جفتکردن به بازار معاملات توکنهای سهام بازگردانده شده است.
ویژگی مشترک این مکانیسم این است که اشیاء معاملاتی در رابط کاربری داراییهای امضایی هستند، درحالیکه اشیاء تسویهحساب در پسزمینه توکنهای امنیتی واقعی هستند و انتقال قیمت از طریق بازارگردانهای خودکار انجام میشود. جریان سرمایه که قبلاً بهعنوان معاملات نویزی در نظر گرفته میشد، اکنون ساختاری به سمت داراییهای واقعی هدایت میشود. توکنهای میم مسئول جذب ترافیک هستند و توکنهای سهام مسئول جذب سرمایه، و در مجموع حلقهای از تأمین مالی را تشکیل میدهند که پیش از این طراحی نشده بود.
۵٫۳ دادههای تجربی: اثر انتقال دوطرفهٔ حجم معاملات
دادههای کارمزد رویزنجیرهای شواهد مستقیمی برای این اثر اتصال فراهم میکند. در ۱ سپتامبر ۲۰۲۶، کارمزدهای روزانهٔ رویزنجیرهای رابینهود به ۳٫۷۵ میلیون دلار رسید که از مجموع کارمزدهای اتریوم و زنجیرهٔ Base در آن روز فراتر رفت و رکورد تاریخی آن زمان را ثبت کرد؛ در ۴ سپتامبر، این عدد به ۶٫۰۴ میلیون دلار افزایش یافت که بالاترین رقم از زمان راهاندازی بود و عمدتاً ناشی از معاملات توکنهای میم در پلتفرمهای راهاندازی مانند Long.xyz و Pons بود. بر اساس گزارش شرکت تحلیل دادههای رویزنجیرهای Bitquery، تا ۸ سپتامبر، کل کارمزدهای تجمعی از زمان راهاندازی شبکه در جولای، از ۳۸ میلیون دلار فراتر رفت که حدود ۷۰٪ آن پس از ۲۴ اوت و تقریباً ۹۰٪ آن توسط خود شبکه نگهداری شد.
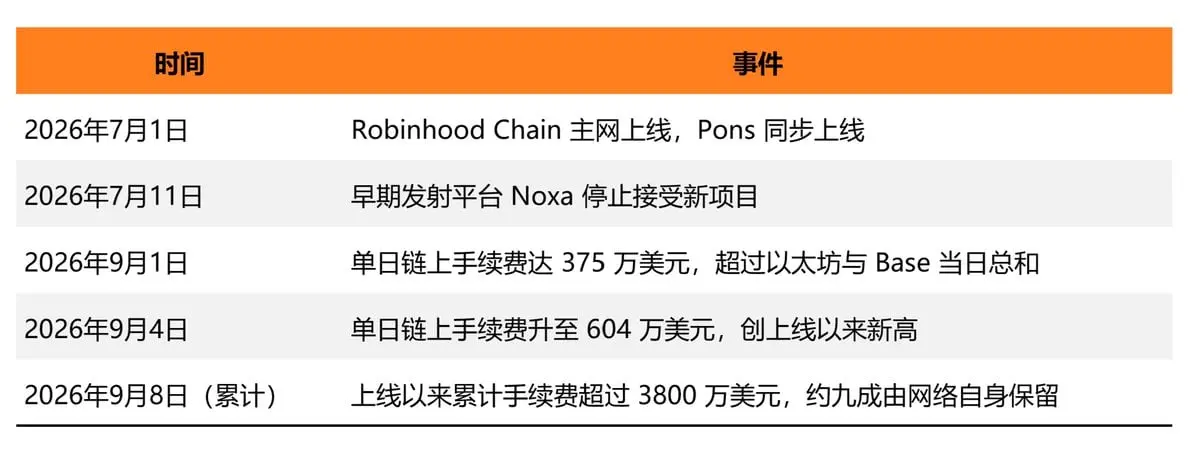
از منظر سری زمانی، دادههای کارمزد رویزنجیرهای چند روز متوالی در سطح بالا باقی ماندهاند که نشاندهندهٔ پایداری نسبی این مکانیسم اتصال است.
۵٫۴ ارزیابی اهمیت: تبدیل عملکردی سرمایههای امضایی
قبل از این، تقریباً هیچ ارتباط ملموسی بین سرمایههای امضایی رویزنجیرهای و داراییهای مالی سنتی وجود نداشت: امضاییها توکنهای میم را معامله میکردند و سرمایهگذاران سهام را نگه میداشتند و دو بازار بهطور مستقل عمل میکردند. اکنون توکنهای میم دلیلی برای ضرورت وجود خود یافتهاند و به نقطهٔ ورودی برای هدایت ترافیک و سرمایه به سمت داراییهای واقعی تبدیل شدهاند. برای رابینهود، معاملات پرتردد توکنهای میم بهصورت غیرمستقیم حجم معاملات توکنهای سهام و درآمد کارمزد رویزنجیرهای را افزایش داد؛ و برای کل صنعت، این اولین بار است که دادههای عینی میتوانند ثابت کنند احساسات امضایی رویزنجیرهای قابل تبدیل به حجم معاملات واقعی داراییهای مالی سنتی هستند.
این مکانیسم بعداً در زنجیرهٔ BNB Chain نیز تکرار شد. در ۸ سپتامبر ۲۰۲۶، چائو چانگپنگ (CZ)، بنیانگذار بایننس، در رسانههای اجتماعی اعلام کرد: «اوراق بهادار اولیه (IPO) به رویزنجیرهای منتقل خواهند شد.»
«🚨 امروز: کمیسیون بورس اوراق بهادار ایالات متحده (SEC) دستوری صادر کرد که از مراکز معاملات سهام توکنیشده، بهصورت موقت و مشروط، از تعریف «بورس» در قانون بورس، برای معاملهٔ سهام NMS توکنیشده با استفاده از سیستمهای خودکار مجاز و نوآورانهٔ مجوزدار، معافیت اعطا میکند.» منبع: کمیسیون بورس اوراق بهادار ایالات متحده (SEC)
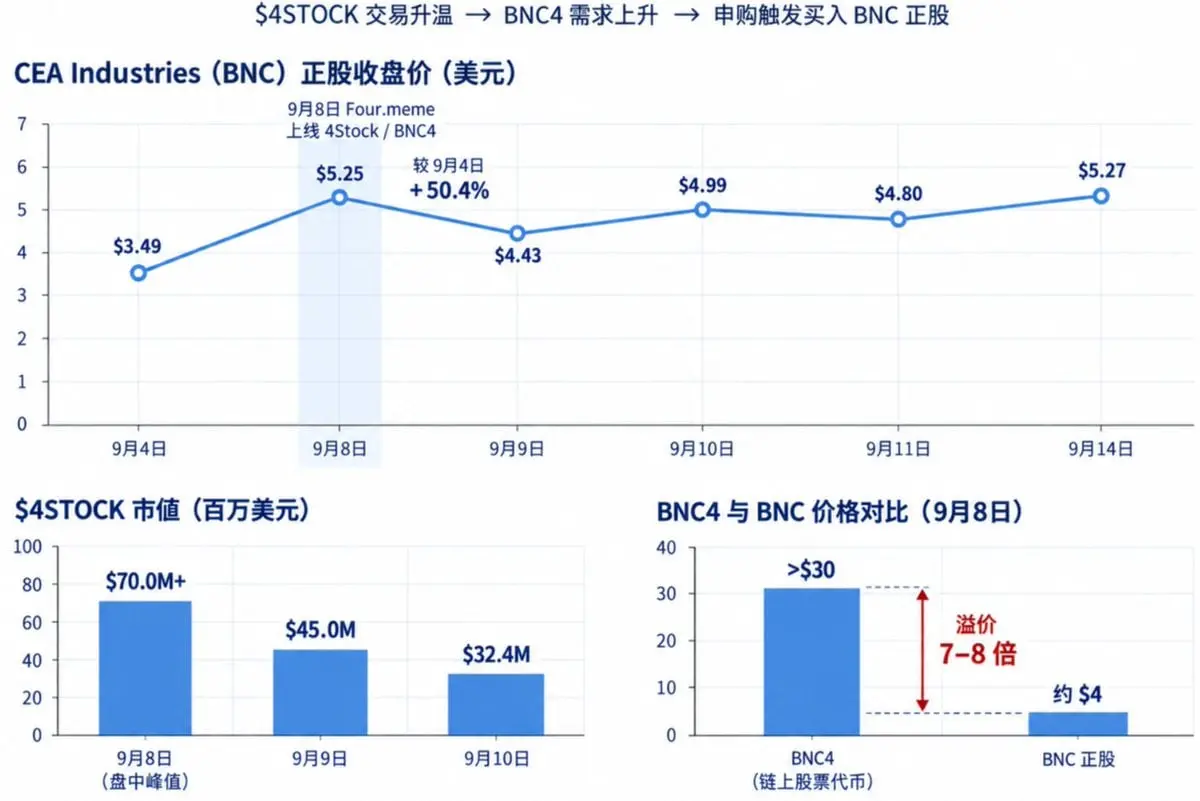
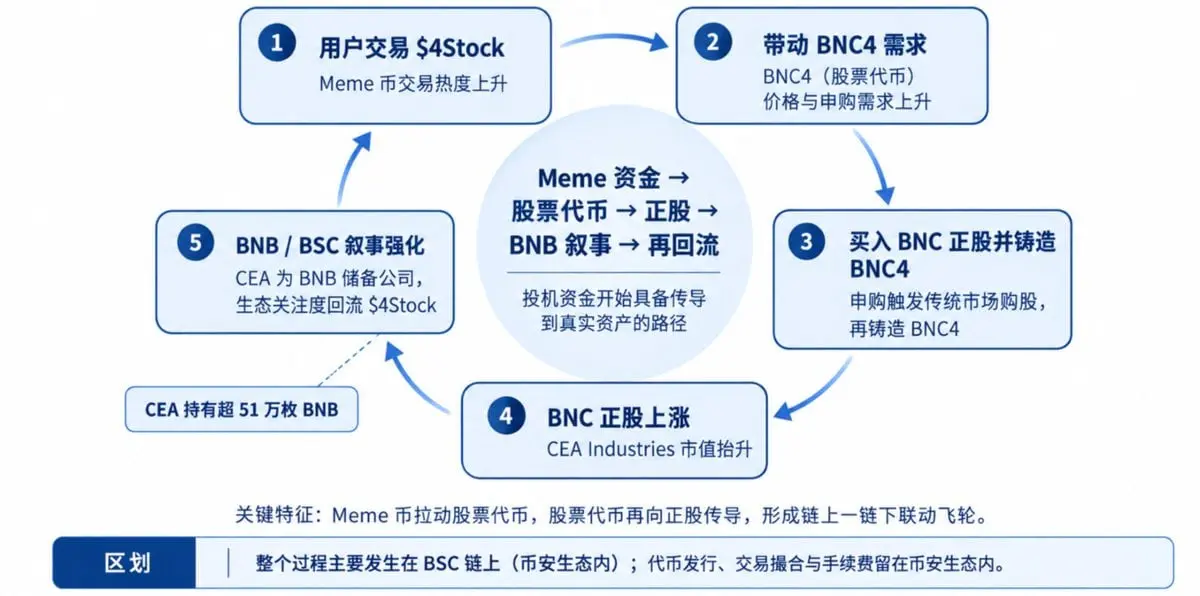
پلتفرم راهاندازی توکنهای میم در زنجیرهٔ BNB Chain، یعنی Four.meme، بلافاصله چارچوب جدیدی به نام «۴Stock» را راهاندازی کرد: ابتدا توکن $BNC4 را با نرخ ۱ به ۱ به سهام شرکت CEA Industries در ناسداک (کد سهام BNC) پیوند داد و سپس توکن میم $4Stock را بر پایهٔ BNC4 منتشر کرد.
این مدل مشابه منطق جفتکردن $AI و $NVDA در زنجیرهٔ رابینهود است، با این تفاوت که شرکت CEA Industries خود یک شرکت پوچ است که عمدتاً به نگهداری ذخایر BNB مشغول است و دارایی آن بیش از ۵۱۰٬۰۰۰ توکن BNB است. در عرض ۳ ساعت پس از راهاندازی، ارزش بازار $4Stock بهطور موقت به ۹۰ میلیون دلار رسید؛ در همین دوره، قیمت BNC4 بهطور موقت از ۳۰ دلار فراتر رفت که متناظر با قیمت سهام پایه در حدود ۴ دلار بود و منجر به ایجاد پریمیومی ۷ تا ۸ برابری شد؛ قیمت سهام CEA Industries در معاملات پیشازبازار بیش از ۸۰٪ افزایش یافت و سپس کاهش یافت، اما همچنان در پایان روز معاملاتی نسبت به روز قبل بیش از ۵۰٪ روند صعودی داشت. والاستریت واقعاً شاهد این بود که سکههای میم میتوانند سهام واقعی را به حرکت درآورند.
این مکانیسم حلقهای خودتقویتکننده ایجاد کرده است: سکههای میم توکنهای سهام را تحریک میکنند، توکنهای سهام سهام پایه را تحریک میکنند و دارایی پایهٔ سهام خود BNB است؛ بنابراین انرژی صعودی از همان مسیر بازگردانده میشود. کل فرآیند از راهاندازی توکن، تطبیق معاملات تا تسویهٔ کارمزد درون زنجیرهٔ BNB Chain انجام میشود و کارمزدهای معاملات در این سیستم باقی میمانند.
در مقایسه با مدل DAT مایکرواستراتژی که برای افزایش مداوم داراییهای بیتکوین خود به تأثیر بازار متکی است، این مکانیسم نیازی به سرمایهٔ اضافی برای خرید داراییهای پایه ندارد؛ بلکه تنها از طریق اتصال قیمتی ایجادشده توسط معاملات، ارزش هر لینک در زنجیره را ارتقا میدهد که همین امر باعث میشود نگرانیبرانگیزتر از مدلهای سنتی DAT باشد.
این نوع پیوند، درک سنتی طولانیمدت مبنی بر نامرتبط بودن داراییهای افتضاح و داراییهای واقعی را متلاشی میکند و یکی از غیربدیهیترین پدیدهها در این دوره از توسعه مالی زنجیرهای محسوب میشود: دارایی افتضاحی بدون ارزش بنیادی که از طریق طراحی مکانیزم، عملکرد اقتصادی واقعی کسب میکند.
البته این پیوند با اعوجاج قابل توجه در کشف قیمت همراه است؛ زیرا پرمیوم $BNC4 نسبت به سهام پایه فاقد مکانیزم آربیتراژ برای اصلاح بهموقع است، که نشاندهنده کمبودهای اساسی فعلی بازار سهام توکنشده زنجیرهای در عمق نقدینکی و کارایی قیمتگذاری است و لذا مشارکت در چنین معاملاتی نیازمند احتیاط است.
## ۶. توسعه صنعت و تحلیل روندهای مالی زنجیرهای
۶.۱ تغییر جایگاه ارزهای دیجیتال: از انتشار دارایی به استفاده از دارایی
یکی از روندهای قابل مشاهده این است که عرضه داراییهای قابل استفاده در زنجیره نسبتاً کافی است و صنعت دیگر نیازی به انتشار مداوم توکنهای جدید برای حفظ توجه ندارد؛ منطق قدیمی «انتشار توکن، ایجاد هیجان و لیست شدن» اکنون بیاثر شده است.
با ظهور مالی زنجیرهای، تمرکز صنعت از انتشار دارایی به ساختاردهی زیرساختها جابجا شده است که حول استفاده از داراییهای موجود برای ارائه خدمات زنجیرهای به مالی سنتی میچرخد. زنجیرههای عمومی نقشی نزدیکتر به کانالهای زیربنایی و ابزارهای خدماتی را ایفا میکنند و جهت آیندهشان، پذیرش داراییهای باکیفیت دلاری و ارائه خدماتی مطابق با الزامات نظارتی SEC — مانند تضمین حق دریافت سود سهام و حق رأی برای دارندگان توکن بهاندازه سهامداران سهام پایه — است.
۶.۲ عملکردیشدن توکنهای مِیم و بازتعریف جایگاه توکنهای سهام
توکنهای مِیم پیشتر صرفاً بهعنوان مصرفکننده سرمایه در نظر گرفته میشدند؛ مورد زنجیره رابینهود نشان میدهد که طراحی مکانیزم اتصال منطقی، میتواند محبوبیت معاملاتی آنها را مستقیماً به حجم معاملات و درآمد کارمزد داراییهای واقعی تبدیل کند.
این کشف ممکن است منجر به ظهور تیمهایی شود که بهطور تخصصی روی طراحی مکانیزمهای اتصال داراییها فعالیت میکنند و «هدایت ترافیک توکنهای مِیم به سمت داراییهای واقعی» را بهعنوان یک جهت محصولی مستقل — نه صرفاً ابزاری برای بازاریابی یا جذب ترافیک — در نظر بگیرند. این نوع طراحی مکانیزم فراتر از حیطه انتشار مرسوم توکنهاست و شامل الگوریتمهای بازارسازی خودکار، مدلهای قیمتگذاری بینداراییای و تنظیمات پارامترهای کنترل ریسک میشود و بیشتر به تواناییهای مهندسی مالی نزدیک است تا عملیات ساده اجتماعی.
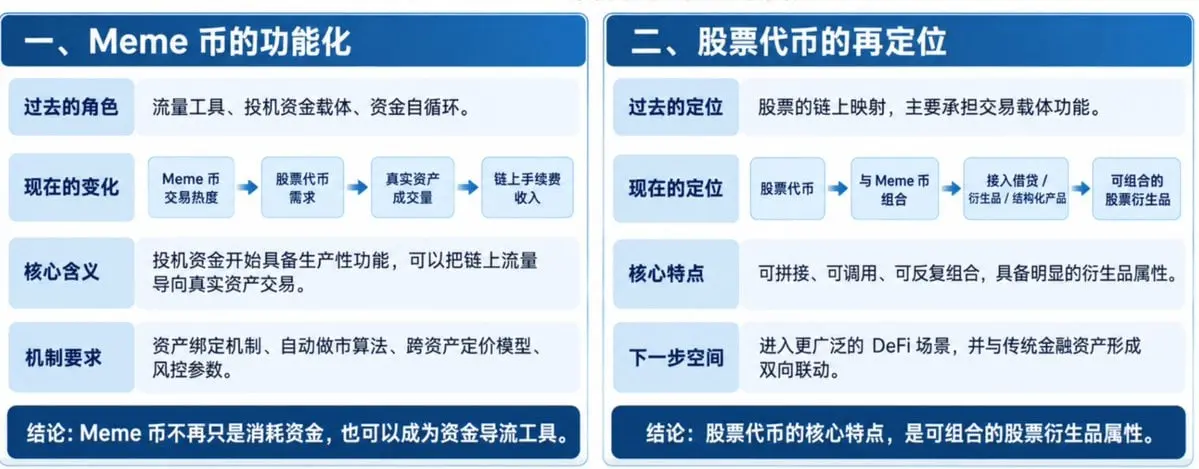
این کشف همچنین پنجره مشاهده جدیدی را باز میکند: توکنهای سهام پس از ترکیب با توکنهای مِیم، ویژگیهایی شبیه به مشتقات مالی پیدا کردهاند که ویژگی اصلی آنها قابلیت ترکیب مجدد و فراخوانی آزادانه در زنجیره است. در حال حاضر تنها ترکیب توکنهای سهام و مِیم اعتبارسنجی شده است؛ اگر این ترکیب با وامدهی، معاملات مشتقاتی، محصولات ساختاریافته و سایر بازیهای DeFi نیز گسترش یابد، قابلیت ترکیبپذیری خود داراییهای سهامی ممکن است به عنوان اصلیترین پیشنهاد روایی برای مرحله بعدی تبدیل شود.
این موضوع همچنین سؤالی اساسیتر را مطرح میکند: بهعنوان یک مشتق ترکیبپذیر، توکنهای سهام چگونه میتوانند در سناریوهای گستردهتر DeFi وارد شوند و پیوند دوطرفهای با داراییهای مالی سنتی ایجاد کنند؟ پاسخ به این سؤال، مرزهای ارزشی قابل دستیابی توکنهای سهام در مرحله بعد را تعیین خواهد کرد.
۶.۳ مسیرهای تحول شرکتهای DAT سکه-سهام
با اعلام فروش بخشی از سرمایهگذاری بیتکوین خود توسط میکرواستراتژی و نمونههای پیوند سکه-سهام از طریق پلتفرمهای داخلی در سیستم بایننس، گروه شرکتهای خزانه دارایی دیجیتال (DAT) با دو مسیر تحول مجزا روبرو شدهاند.
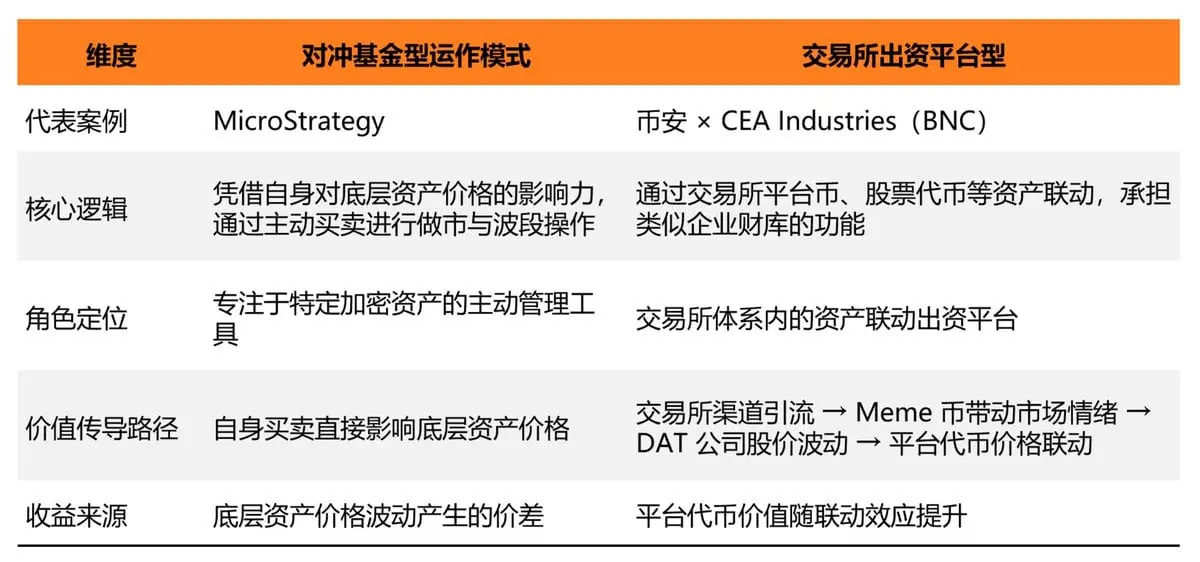
مدل عملیاتی شبیه صندوق پوششی: مانند میکرواستراتژی، با بهرهگیری از تأثیرگذاری خود بر قیمت دارایی پایه، در بازارسازی و خرید ارزان و فروش گران فعالیت کند و شرکت را به ابزاری برای مدیریت فعال بر روی داراییهای رمزنگاری خاص تبدیل کند.
پلتفرم تأمین مالی داخلی صرافیها: با پیوند توکنهای پلتفرم صرافی، توکنهای سهام و سایر داراییها، نقشی مشابه خزانه شرکتی درون سیستم صرافی را ایفا کند؛ پیوند بایننس با CEA Industries (BNC) نمونه اولیه این مسیر است: صرافی بهعنوان کانال ورود عمل میکند و از توکنهای مِیم برای تحریک احساسات بازار استفاده میکند تا عملکرد قیمتی سهام شرکتهای DAT پایه را بهبود بخشد و در نتیجه قیمت توکنهای پلتفرم را تحت تأثیر قرار دهد.
علاوه بر دو مسیر فوق، شرکتهای کوچک و متوسط DAT که جایگاه مشخصی ندارند، در آینده با فشار بسیار زیادی برای بقای خود روبرو خواهند شد.
۶.۴ ارزش استراتژیک زنجیرههای عمومی برای نهادهای رمزنگاری روزبهروز برجستهتر میشود
زنجیرههای عمومی در حال تبدیل شدن به مؤلفهای اصلی زیرساخت نهادی هستند: اگر یک نهاد تنها به زنجیرههای عمومی شخص ثالث برای انجام کسبوکار خود متکی باشد، کمیسیونهای تراکنش و هزینههای شبکه بهطور مداوم به اپراتورهای زنجیرههای عمومی پرداخت میشوند. تنها با اجرای موثر زنجیرهٔ عمومی خود، این بخش از ارزش را میتوان در سیستم داخلی حفظ کرد.
سرکل، برای حفظ بیشترین سهم از کارمزدها و درآمدها در سیستم خود، زنجیرهٔ آرک را ساخت؛ رابینهود، برای ترویج توکنسازی سهام درونی و کسب کنترل بر تسویههای پایه، نیز زنجیرهٔ عمومی خود را ایجاد کرد؛ زنجیرهٔ BNB صندوق بایننس به کانال مهمی برای اتصال توکنهای پلتفرم و توکنهای مِیم از طریق پلتفرمهای راهاندازی شخص ثالث مانند Four.meme تبدیل شده است: این دلیل اصلی انتخاب ساخت یا اتصال عمیق به زنجیرههای عمومی توسط هر سه طرف است.
۶٫۵ تمرکز آینده: لایهٔ اتصال بین داراییها و سرمایهها
بخشهای واقعاً قابل سرمایهگذاری در نقطهٔ تقاطع داراییها و سرمایهها قرار دارند و این بخشها در حال حاضر فاقد راهحلهای بالغ هستند. تیمهایی که ابتدا مسئلهٔ اتصال را حل کنند، احتمالاً بخش قطعیترین سود صنعتی این دوره را به دست خواهند آورد.
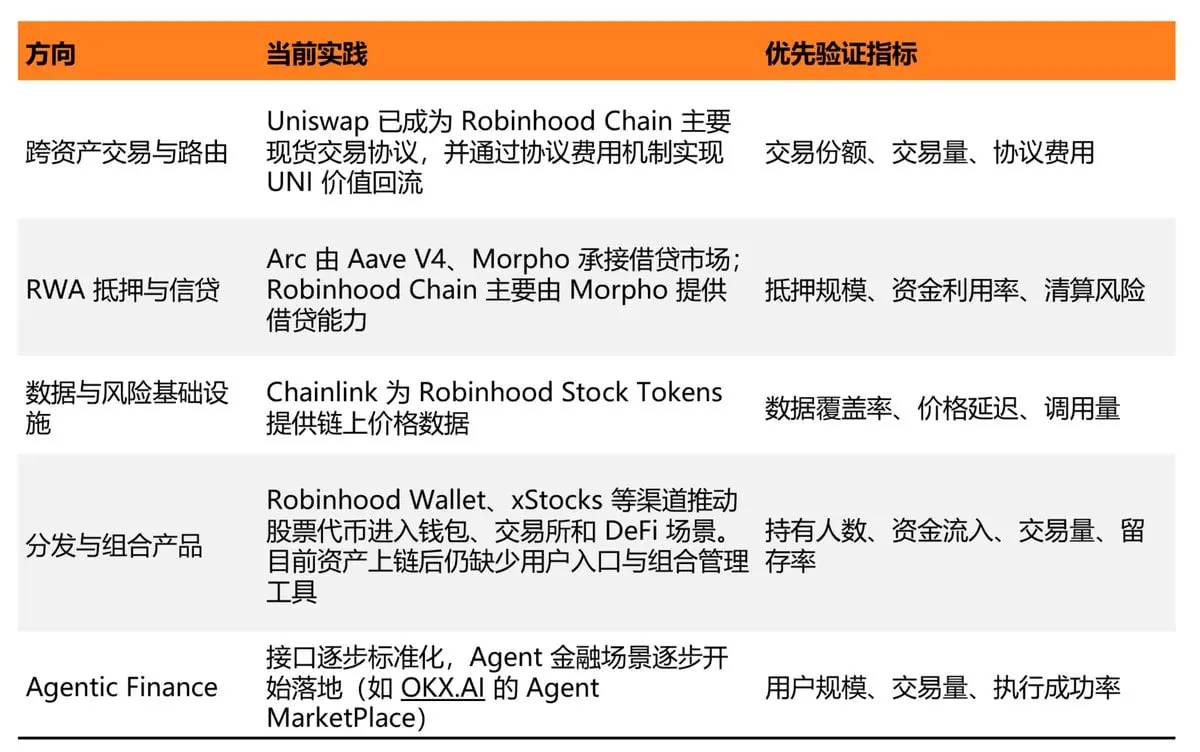
در میان جهتهای ذکرشده، مسیریابی نقدینگی بین داراییها در حال حاضر جهتی با قابلیت قوی تأمین درآمد واقعی است؛ عملکرد اخیر یونیسوپ نمونهای عینی برای تحلیل است.
با رشد سریع حجم معاملات نقدی پس از راهاندازی زنجیرهٔ رابینهود و آرک، یونیسوپ سهم اکثریت معاملات نقدی را در هر دو زنجیره به دست آورد. در یک روز معاملاتی اوایل شهریور ۱۴۰۵، سهم آن در کل حجم معاملات زنجیرهٔ رابینهود بیش از ۱٫۳ میلیارد دلار بود. این تغییر نقش مستقیماً در قیمت توکنها منعکس شد: از میانهٔ مرداد تا اوایل شهریور ۱۴۰۵، قیمت توکن UNI از حدود ۳ دلار به بیش از ۷ دلار رسید و بیش از ۱۰۰٪ افزایش یافت.
این مورد نشان میدهد که نهادهای صادرکنندهٔ داراییهای توکنیشده یا سازندهٔ زنجیرهٔ عمومی خود، تنها سودبرداران نیستند. پروژههایی که نقطهٔ ورود نقدینگی بین داراییها را کنترل کرده و مکانیزمهای جذب ارزش در لایهٔ پروتکلی ایجاد کردهاند، میتوانند از رشد ساختاری حجم معاملات، سود قابلتحققی به دست آورند و این امر آنها را شایستهٔ تحقیق و پایش دقیق میکند.
### نتیجهگیری
با بررسی رویدادهای کل سال ۱۴۰۵، به نتیجهٔ یکسانی میرسیم: مالیات زنجیرهای از مرحلهٔ مفهومی فراتر رفته و وارد فاز اجرایی واقعی شده است که توسط کمیسیون بورس اوراق بهادار آمریکا (SEC)، بورس اوراق بهادار نیویورک، نازداک، رابینهود و سرکل هدایت میشود. انگیزهٔ این تحول، نیاز به جهانیشدن دلار و داراییهای دلاری است که هم سمت تأمین سرمایه و هم سمت دارایی را بهطور همزمان داشته باشد. سرکل و رابینهود بهترتیب این دو مسیر را انتخاب کردهاند و هر دو با ساخت زنجیرهٔ عمومی خود، کمیسیونها و کارمزدهای معاملاتی را در سیستم داخلی خود حفظ کردهاند.
در این منطق، توکنهای سهام و سکههای مِیم هر کدام تحول نقش خود را انجام دادهاند. توکنهای سهام از نوع بستهای که فقط در پلتفرم خود قابل معامله بود، به اجزای مالی تبدیل شدهاند که توسط هر قراردادی قابل فراخوانی هستند و خصوصیت ترکیبپذیری مشابه مشتقات مالی را دارند: این تغییر غیرمنتظرهترین و همچنین ارزشمندترین متغیر قابل پایش در این چرخه است. سکههای مِیم با استفاده از این قابلیت ترکیبپذیری، مکانیزمهای خاصی برای جذب داراییهای واقعی در زنجیرهٔ رابینهود و زنجیرهٔ BNB یافتهاند؛ جفتشدن $$AI و $$NVDA، $4STOCK و BNC4 و اتصال به سهام پایهٔ شرکت CEA Industries، برای اولین بار امکان تبدیل سرمایههای اضاری به حجم معاملات واقعی داراییهای مالی سنتی را فراهم کرده است.
همزمان، ارزش در مرحلهٔ صدور داراییها در حال کاهش است و اتصال بین داراییها و سرمایهها در حال حاضر موقعیتی با بازده قطعیتر است. توانایی یونیسوپ در دو برابر کردن قیمت توکن UNI با تصاحب مسیریابی نقدینگی، نمونهای تأییدشده برای این قضاوت است. وثیقههای داراییهای واقعی و اعتبار، زیرساخت داده و ریسک، و مالی عاملمحور هنوز در مراحل اولیه قرار دارند؛ کسی که اولین کسی باشد که مسئلهٔ اتصال را حل کند، شانس بیشتری برای کسب بخش قطعیترین سود صنعتی این دوره خواهد داشت.
البته ریسکها نیز بهوضوح مشخص هستند: نقدینگی بازار ثانویهٔ سهام توکنیشده کم است و انحراف در کشف قیمت ناشی از اتصال سکههای مِیم و سهام توکنیشده هنوز توسط مکانیزمهای آربیتراژ اصلاح نشده است. چارچوب نظارتی خود نیز هنوز در وضعیت انتقالی یک معافیت موقت پنجساله قرار دارد و ترتیبات نهادی بلندمدتی تشکیل نگرفته است. این متغیرهای ساختاری تعیینکنندهٔ این خواهند بود که مالیات زنجیرهای تا چه حدی در آینده پیش خواهد رفت؛ اما جهت آن اکنون غیرقابلبرگشت است.