¿Por qué Circle se queda solo con 7 centavos por cada dólar ganado?
 Tapbit Wire
Nota del editor: Como la «primera acción de stablecoins», Circle (CRCL) siempre ha sido un objetivo popular en el mercado que persigue los conceptos de criptomonedas. Sin embargo, para muchos inversores en CRCL, Circle siempre ha estado acompañada de una controversia significativa: para lograr una distribución ideal, gran parte de los ingresos de Circle debe entregarse a socios distribuidores como Coinbase, Hyperliquid y Binance; algunos consideran que este es el factor clave que ha limitado el precio de la acción CRCL, mientras que otros lo ven como una medida necesaria para garantizar los fundamentos del USDC…
Recientemente, el director de operaciones comerciales, Kash Razzaghi, publicó personalmente un artículo explicando los detalles específicos de este gasto y su importancia estratégica. Como ejecutivo directamente responsable de las asociaciones comerciales de Circle, Kash podría ser quien mejor entienda si Circle debe realizar este gasto.
A continuación se presenta el contenido original de Kash, compilado por Odaily Planet Daily.
En el primer semestre de 2026, el volumen de transacciones en cadena liquidadas en USDC superó los 36 billones de dólares. Circle acuñó y canjeó más de 315 000 millones de dólares en USDC, con un promedio diario de unos 1700 millones (incluidos fines de semana y festivos). Durante este periodo, Circle destinó 819 millones de dólares a socios distribuidores de USDC y costos relacionados con transacciones. A junio, el USDC representaba aproximadamente el 77 % del volumen total de transacciones globales de stablecoins, un aumento significativo respecto al 60 % del mismo periodo del año anterior.
Estos datos describen un «dólar digital» plenamente integrado en operaciones reales: una escala de liquidación en billones de dólares, conversiones bidireccionales diarias con moneda fiduciaria por miles de millones, y la mayor parte de los beneficios económicos devueltos a los socios que construyen negocios sobre él.
No obstante, recientemente algunos nuevos actores han afirmado poder crear un stablecoin más «amigable para el usuario». Su discurso es similar: los emisores actuales retienen demasiados beneficios económicos, los costos de canje son altos y los nuevos modelos resolverían ambos problemas simultáneamente.
Este discurso resulta muy atractivo, pero distorsiona el mecanismo operativo real del USDC actual y subestima gravemente los costos necesarios para hacer realmente amigable un stablecoin.
Soy responsable de las operaciones comerciales de Circle y mi equipo se encarga de impulsar diversas asociaciones comerciales, promover la implementación del USDC en las principales billeteras, exchanges, bancos, empresas fintech, grandes corporaciones y redes de pagos mundiales. A lo largo de los años, Circle ha acumulado amplia experiencia en asociaciones con stablecoins, ayudando a clientes de todo el mundo a adquirir, usar y obtener beneficios del USDC mediante una red global de socios. Desde esta perspectiva, espero exponer los hechos y datos reales para que quienes toman decisiones técnicas y ecológicas puedan juzgar basándose en contenidos sustanciales, no en retórica sesgada o titulares engañosos.
Primero, hay tres hechos clave que deben aclararse claramente:
Circle lleva años compartiendo la mayor parte de los beneficios económicos del USDC con socios que impulsan su adopción.
Todos los clientes de Circle siempre han podido canjear sin costo mediante canales bancarios estándar, con liquidaciones generalmente completadas en un máximo de dos días hábiles. Además, los clientes que procesan fondos mediante la Red de Pagos de Circle (CPN) o construyen negocios sobre la plataforma Circle ahora disfrutan de capacidades de canje de USDC gratuitas, casi en tiempo real y disponibles las 24 horas del día, los 7 días de la semana y los 365 días del año.
En los indicadores clave para las operaciones comerciales, el USDC es, sin duda, el stablecoin más práctico del mercado actual. Al haber invertido Circle más de 8 años en construir y mejorar continuamente su infraestructura subyacente, esta ventaja sigue ampliándose.
A continuación, analizaremos detalladamente cada uno.
¿Cómo se distribuyen los ingresos del USDC?
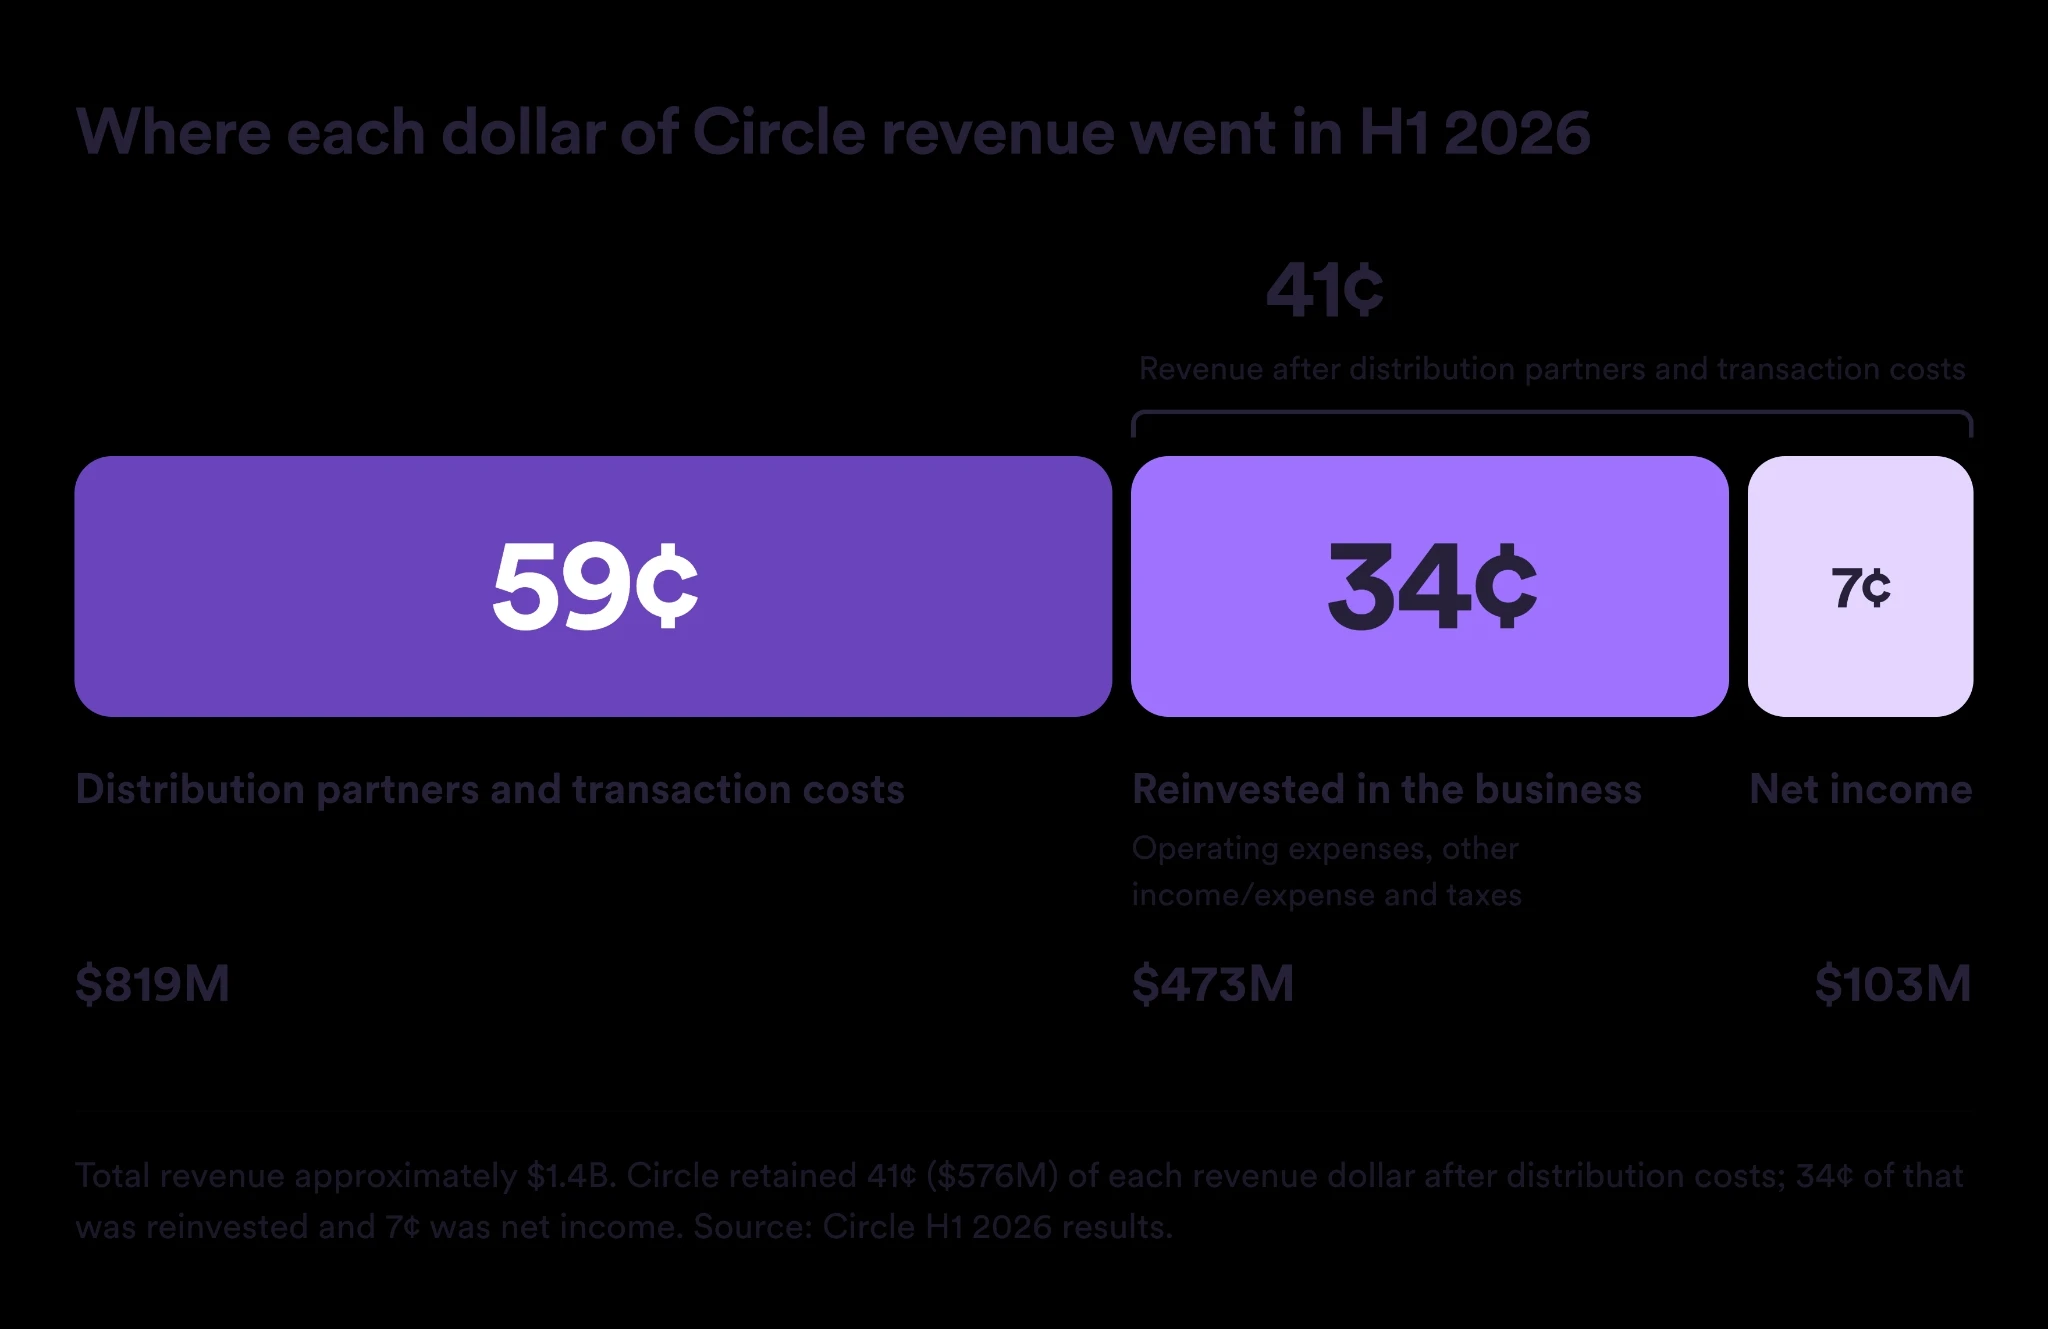
En el primer semestre de 2026, Circle generó aproximadamente 1400 millones de dólares en ingresos, de los cuales unos 819 millones se pagaron a socios distribuidores de USDC y costos de transacción. Esto significa que, por cada dólar de ingreso, unos 59 centavos fluyeron directamente a socios globales: son ellos quienes popularizaron el USDC en billeteras, exchanges, bancos, empresas fintech, corporaciones y redes de pagos en todo el mundo.
La mayor parte restante de los ingresos se reinvierte en la construcción de la red. Circle destinó aproximadamente 473 millones de dólares (unos 34 centavos por cada dólar de ingresos) a la obtención de licencias regulatorias, la expansión de alianzas bancarias, la garantía de liquidez para liquidaciones, la creación de sistemas de cumplimiento, el desarrollo de nuevos productos y la integración avanzada de tecnologías blockchain. Son estas inversiones continuas las que han convertido a USDC en la moneda estable más práctica, regulada y autorizada a nivel mundial. De cada dólar de ingresos obtenido, Circle retiene únicamente 7 centavos como beneficio neto.
Esta reinversión no constituye en absoluto un elevado gasto administrativo; es precisamente la piedra angular que mantiene a USDC altamente disponible, fruto de más de 8 años de desarrollo profundo. Un dólar digital debe ser canjeable en cualquier momento y lugar, custodiado de forma segura por entidades reguladas y capaz de circular nativamente en múltiples cadenas públicas y plataformas donde operan las empresas.
Esto implica que Circle debe poseer licencias en las principales jurisdicciones mundiales para garantizar que los bancos europeos, las fintech latinoamericanas y las redes de pagos estadounidenses puedan utilizar USDC bajo sus normativas aplicables. También significa que Circle debe realizar despliegues nativos en decenas de blockchains y ofrecer interoperabilidad entre cadenas. Al mismo tiempo, requiere contar con suficiente liquidez y una sólida red de alianzas bancarias para atender la demanda diaria de acuñación y canje de decenas de miles de millones de dólares en importantes centros financieros globales.
Sin esta capa fundamental, una moneda estable no puede considerarse un verdadero dólar digital; como máximo, sería tan solo un token. Este es precisamente el problema que evitan deliberadamente nuevos emisores que afirman renunciar a «la inmensa mayoría» de sus beneficios: crear una moneda estable que agota sus ganancias sin financiar ninguna infraestructura. Los costos de canje, cumplimiento y construcción de resiliencia del sistema no desaparecen simplemente porque el emisor se niegue a asumirlos. Cada dólar adicional que Circle invierte incrementa la barrera competitiva.
Por tanto, la verdadera divergencia nunca ha estado en si «los ingresos por reservas deben compartirse con las empresas que construyen el ecosistema» — los datos financieros de USDC ya ofrecen una respuesta definitiva. La verdadera cuestión es cómo asignar y maximizar razonablemente los beneficios compartidos, mientras se siguen inyectando fondos continuamente en la infraestructura subyacente y se garantiza la utilidad central de la moneda estable. Las siguientes secciones analizarán detalladamente: cómo participan los socios en la distribución de beneficios, cómo opera el mecanismo de canje y cuáles son los costos reales de dicha infraestructura.
Cómo los socios comparten los beneficios económicos de USDC
Los ingresos por distribución están directamente vinculados a la eficacia promocional: los socios que introducen más USDC al mercado obtienen los beneficios más sustanciales. Coinbase, nuestro socio más grande y de mayor antigüedad, es el ejemplo más representativo. En su informe financiero del segundo trimestre, Coinbase reveló que el saldo promedio de USDC en sus diversos productos alcanzó un máximo histórico de 20 000 millones de dólares, un aumento interanual del 44 %.
Pero Coinbase es solo un miembro de esta vasta red. En septiembre de este año, la mayor bolsa del mundo, Binance, firmó con Circle un acuerdo comercial de cinco años e invirtió 100 millones de dólares en la empresa. Además, más de 150 socios de todo el sistema financiero y distintos sectores comparten los dividendos de crecimiento de USDC, incluidas bolsas, billeteras, bancos digitales, plataformas fintech, plataformas de pagos, bancos tradicionales y grandes empresas. Es esta amplia base de participación la que impulsó a USDC a representar aproximadamente el 77 % del volumen global de transacciones con monedas estables en junio (frente al 60 % hace un año).
El modelo de negocio de Circle es muy claro: los socios participan principalmente en los beneficios económicos de USDC mediante dos vías:
Introducción y expansión de la escala de capital, obteniendo así una participación en los ingresos por reservas. Los socios distribuidores que alojan y acumulan reservas de USDC en sus plataformas reciben una participación proporcional en los intereses generados por dichas reservas, según la escala acumulada. Cuanto mayor sea la escala de USDC impulsada por los socios, mayor será su participación.
Construcción de negocios basados en la plataforma, disfrutando de canje instantáneo gratuito. Los clientes que procesan liquidaciones de pagos mediante la Red de Pagos Circle (CPN) o que utilizan Arc, Circle Mint o Circle Wallets para desarrollar sus negocios pueden disfrutar de canje gratuito y casi en tiempo real. La siguiente sección explicará con detalle cómo funciona este mecanismo.
La verdad factual sobre el mecanismo de canje
La confusión en torno al canje es la más frecuente, por lo que quiero aclarar los detalles. Redes de pagos líderes mundiales, como Visa y Mastercard, usan USDC para liquidaciones siete días a la semana, incluso durante fines de semana y festivos, cuando los sistemas bancarios tradicionales están cerrados. La razón por la que las instituciones de pagos de todo el mundo confían en las capacidades subyacentes de Circle para convertir USDC en dólares es que este sistema ha resistido pruebas operativas a gran escala durante todo el año.
Solo en el primer trimestre de 2026, Circle canjeó 71 800 millones de dólares en USDC, equivalente a aproximadamente el 90 % del valor total en circulación en ese momento. En el segundo trimestre, el volumen total de acuñación y canje alcanzó los 170 000 millones de dólares, un aumento interanual del 105 %. Ningún otro emisor de monedas estables logra una escala comparable en procesamiento de canjes en moneda fiduciaria.
Los términos de canje de Circle se basan en tres principios fundamentales:
Todos los clientes de Circle pueden canjear USDC de forma gratuita. Los canjes realizados mediante canales bancarios estándar se liquidan normalmente en un plazo máximo de dos días hábiles.
Las transacciones de pago en la Red de Pagos Circle (CPN) disfrutan ahora de liquidación gratuita casi en tiempo real. Las instituciones que utilizan USDC como moneda de liquidación subyacente en CPN —incluidas redes de tarjetas, adquirentes, proveedores de servicios de remesas transfronterizas, grandes corporaciones multinacionales y empresas fintech con volúmenes reales significativos— pueden ahora lograr canjes de fondos sin costo y casi en tiempo real. Damo la bienvenida a empresas de pagos de todo el mundo para que se conecten a CPN, función que ya incluye de forma nativa.
Los clientes de la plataforma Circle pueden acceder a canjes gratuitos casi en tiempo real mediante distintos medios: mantener un saldo de USDC en la plataforma Circle e integrarse profundamente con su matriz de productos (incluidas CPN, Arc, Circle Mint, Circle Wallets y otros productos aplicables). Los clientes elegibles pueden disfrutar de canjes casi en tiempo real sin comisiones.
El soporte fundamental para lograr esta velocidad de liquidación casi en tiempo real es una liquidez abundante. Para permitir canjes instantáneos, ilimitados y disponibles las 24 horas, Circle ha configurado límites de efectivo sustanciales previamente en su red global de bancos asociados; una vez confirmada la solicitud de canje en cadena, los fondos se transfieren inmediatamente. Estos fondos deben mantenerse siempre altamente líquidos, lo que naturalmente genera rendimientos inferiores a los de los bonos del Tesoro estadounidense; además, deben estar disponibles en todo momento (incluso durante fines de semana bancarios), lo que exige mantener a largo plazo una red de canales bancarios capaz de movilizar fondos en cualquier instante.
Asumimos íntegramente este costo de tenencia, eliminando así las largas esperas para los clientes. La liquidez es el componente más ponderado y costoso del modelo de canje, y mientras los clientes participen activamente en el ecosistema de la red, no aplicaremos ninguna tarifa por esta funcionalidad.
Construyendo un dólar digital de confianza mundial
Cualquiera que evalúe y compare distintos modelos de stablecoins debe ir más allá de lemas superficiales sobre rendimientos y plantearse preguntas más profundas: ¿puede el emisor canjear a petición en cualquier momento? ¿Puede operar sin problemas bajo presiones extremas del mercado? ¿Cumple de forma constante con las normativas en distintas jurisdicciones? ¿Y puede reinvertir continuamente en la infraestructura ecológica día tras día? Estas son también las preguntas clave que los reguladores deben formular durante sus revisiones. Las stablecoins no son meramente código informático; forman parte de la infraestructura financiera y monetaria, y su base debe ser sólida como una roca.
Circle ha experimentado profundamente este equilibrio de compromisos. USDC se lanzó inicialmente en 2018 bajo un modelo de consorcio; en 2023, Circle asumió plenamente su gobernanza y reestructuró el sistema operativo basándose en una lógica central: los emisores deben tener la capacidad de invertir continuamente en la infraestructura de la red. Esta decisión impulsó notablemente todos los procesos posteriores. Hoy, cada USDC en circulación representa más de 8 años de inversión continua en ingeniería.
Estas acumulaciones incluyen:
Más de 55 licencias y registros financieros globales (incluida la licencia nacional de banco fiduciario otorgada por la OCC estadounidense y el cumplimiento con la licencia de la UE MiCA);
Relaciones de compensación y liquidación establecidas con más de 25 bancos mundiales (incluidos bancos sistémicamente importantes);
Activos de reserva asignados a fondos del mercado monetario gubernamental gestionados por BlackRock y custodiados por BNY Mellon, con informes mensuales independientes de atestación;
Un sistema de gestión de cumplimiento contra el blanqueo de capitales y sanciones que cubre 185 países y regiones;
Soporte nativo implementado en más de 35 blockchains públicas principales;
Y un fondo de liquidez inmediata suficiente para gestionar sin problemas aproximadamente 1700 millones de USD diarios en acuñación y canje bidireccional.
Esta es la «practicidad» a escala industrial. USDC se utiliza como moneda de liquidación subyacente por gigantes del pago, se incorpora a las asignaciones de activos de reserva de un número creciente de bancos y es considerado por numerosos desarrolladores como el estándar predeterminado del dólar en cadena. Toda la industria está profundamente arraigada en esto; recientemente, en la lista de nuevas alianzas de stablecoins creadas, más del 70 % de las empresas participantes ya han construido sus negocios sobre USDC. Son todos socios que valoramos mucho y con quienes esperamos seguir construyendo juntos.
Efecto multiplicador autodirigido
El modelo operativo de USDC es esencialmente un «efecto multiplicador» autodirigido y continuo, diseñado para lograr una relación simbiótica de beneficio mutuo en todo el ecosistema. La gran mayoría de los beneficios económicos se transfieren directamente a los socios que impulsan la adopción en el mercado, todos los clientes pueden disfrutar de canales de canje gratuitos, mientras que las ganancias retenidas por Circle se reinvierten íntegramente en la infraestructura fundamental, manteniéndolo firmemente posicionado como la stablecoin más práctica del mundo.
Cada eslabón del efecto multiplicador acelera al siguiente: los socios amplían activamente la escala de USDC incentivados por el mecanismo de reparto; este crecimiento escalar proporciona financiación suficiente para obtener más licencias regulatorias, fortalecer los colchones de liquidez y ampliar las integraciones con más blockchains públicas; y un dólar digital más maduro y universal, a su vez, atrae a más desarrolladores, entidades y usuarios finales, desencadenando la próxima ola de adopción.
Desde el nacimiento de USDC hace más de 8 años, este efecto multiplicador ha resistido las duras pruebas de múltiples ciclos alcistas y bajistas, operando de forma robusta de manera constante. Mirando hacia el próximo ciclo, seguiremos incrementando nuestras inversiones para hacerlo aún más sólido.
En toda la cadena —desde distribución y adquisición de clientes, pasando por compensación y pagos, canales bancarios, trading institucional hasta la infraestructura subyacente blockchain—, Circle ha construido la barrera ecológica de stablecoins más extensa e integrada del sector. Si está considerando dónde construir su próxima generación de negocio, siempre estaremos listos para caminar a su lado.