Resumen matutino de Wall Street: Acuerdo de comunicaciones ópticas por más de 100 000 millones de dólares recibe fuerte golpe; acciones tecnológicas desinflan la burbuja de IA antes de las elecciones intermedias
 Tapbit Wire
Cada lunes a viernes por la mañana, analizamos macroeconomía, acciones estadounidenses, IA, metales preciosos, petróleo crudo y otros temas, usando datos para revisar el mercado y las tendencias y anticiparnos a los cambios. Producción de Noticias Tapbit.
Solo el Dow sube mientras chips y software arrastran al Nasdaq
Las acciones estadounidenses se dividieron anoche. El Nasdaq Composite cayó un 1,07 %, el S&P 500 bajó un 0,51 %, el Nasdaq 100 descendió un 1,39 % y el Russell 2000 retrocedió un 0,21 %; el Índice Industrial Dow Jones contrarió la tendencia con una ganancia del 0,41 %. El Índice Filadelfia de Semiconductores se desplomó un 3,37 % y el índice VIX (miedo) subió un 8,91 %, hasta 21,14. Los tres índices principales subieron juntos al inicio de la sesión, pero tras conocerse la adquisición de Lumentum por Marvell, las preocupaciones sobre la inversión en IA volvieron a superar el optimismo derivado del acercamiento diplomático entre EE.UU. e Irán, y las acciones tecnológicas se invirtieron a la baja.
Además, las heridas del mercado de la semana pasada aún no han sanado. Según The Wall Street Journal, el Nasdaq cayó cerca de un 10 % desde su máximo de la semana pasada, acercándose al umbral técnico de corrección; Intel se desplomó un 29 % en un solo día y Alphabet perdió unos 500 000 millones de dólares en valor bursátil tras su informe de resultados. Hassett, director del Consejo Económico Nacional de la Casa Blanca, intentó tranquilizar a los inversores, calificando la IA como «un ecosistema extremadamente bien financiado», totalmente distinto de la crisis financiera. Tom Lee, cofundador de Fundstrat, declaró en CNBC que la caída de las acciones de IA ha tocado fondo y que la demanda sigue limitada por la oferta, no por sobreproducción, aunque reconoció no saber cuánto más podría caer.
Hoy se celebran las elecciones intermedias estadounidenses y podrían ser la mayor fuente de incertidumbre para el mercado. Hasta el 31 de octubre, hora local, un récord de 50 millones de personas ya habían votado anticipadamente. Trump afirmó que, si los demócratas ganan, él se convertirá en «el señor Veto»; si los demócratas recuperan el Congreso, está dispuesto a otorgar indultos preventivos a Musk y sus allegados.
Los rendimientos de los bonos del Tesoro estadounidense a largo plazo retrocedieron. El rendimiento del bono a 10 años bajó 2,1 puntos base, hasta el 4,912 %; el del bono a 30 años cayó 2,2 puntos base, hasta el 5,287 %; y el del bono a 2 años subió levemente 0,4 puntos base, hasta el 4,598 %. La caída de los rendimientos impulsó a Rocket Companies, sensible a las tasas, un 7,58 %. El índice dólar se mantuvo estable en 101,80. El crudo WTI cerró en 96,75 dólares por barril, un alza del 0,30 %; el Brent cerró en 104,80 dólares por barril, un avance del 0,03 %. El oro COMEX cerró en 3.965,50 dólares la onza, una baja del 0,10 %; tras desplomarse intradía el viernes, recuperó niveles superiores a los 3.900 dólares temprano el lunes. La plata cerró en 50,46 dólares, un descenso del 0,84 %, tras caer brevemente por debajo de los 50 dólares intradía; el cobre bajó un 0,56 %.
La adquisición millonaria de Lumentum por Marvell desencadena una venta masiva de acciones de IA
El evento más relevante de anoche fue el anuncio de Marvell Technology sobre la adquisición íntegra en acciones de Lumentum, con un valor empresarial de unos 115 000 millones de dólares. Los accionistas de Lumentum recibirán 4,5 acciones de Marvell por cada acción, equivalente a unos 1.132 dólares por acción, una prima del 23,9 % respecto al cierre del 28 de octubre, sin efecto de rumores. Tras la fusión, los accionistas de Marvell y Lumentum poseerán aproximadamente el 67 % y el 33 % de la empresa combinada, respectivamente. Las partes esperan ahorros anuales superiores a 1 000 millones de dólares, y la operación se prevé cerrar en el primer semestre de 2028. Pero el mercado no lo aceptó: Lumentum subió inicialmente en premercado, luego giró a la baja y cerró con una caída del 18,59 %, mientras que Marvell bajó un 12,72 %. La estructura 100 % accionaria vinculó las acciones de Lumentum a las de Marvell; al caer Marvell, Lumentum cayó aún más. Ciena, Astera Labs y Cerebras bajaron más del 11 %, y el Índice Filadelfia de Semiconductores cayó más del 3 % en el día.
Mientras tanto, la inversión en capital (capex) de los gigantes tecnológicos estadounidenses sigue expandiéndose. Oracle tomó otro préstamo de 10 000 millones de dólares para gastos en IA, y su acción bajó un 8,76 %. La versión revisada del formulario S-1 de Anthropic indica ingresos del tercer trimestre de unos 17 000 millones de dólares y una pérdida neta de 23 290 millones de dólares; los compromisos de compra y acuerdos de arrendamiento firmados sumaron unos 895 400 millones de dólares, casi todos destinados a computación e infraestructura; la pérdida operativa del trimestre se debió a inversiones a corto plazo en computación por 5 000 millones de dólares. Según The Wall Street Journal, tras la fuerte caída tecnológica de la semana pasada, los inversores institucionales participantes en su OPI redujeron sus expectativas de valoración a entre 1,5 y 1,6 billones de dólares, por debajo de los casi 2 billones anteriormente discutidos. Anthropic planea lanzar su roadshow la próxima semana, apuntando a cotizar la semana antes del Día de Acción de Gracias.
En conjunto, los datos fundamentales de las empresas de la cadena de suministro de IA no son malos. Palantir informó después del cierre que sus ingresos del tercer trimestre aumentaron un 96 % interanual y elevó su previsión anual; Fabrinet, Lattice y Advanced Energy subieron casi un 10 % tras el cierre, impulsadas por la demanda de centros de datos. Morgan Stanley estima que la capacidad global de TI en centros de datos pasará de unos 136 GW a finales de 2026 a 316 GW en 2030, con una tasa anual compuesta de crecimiento del 23 %. El problema actual no es la demanda, sino la financiación y el ciclo de retorno.
Acciones y movimientos bursátiles específicos de empresas:
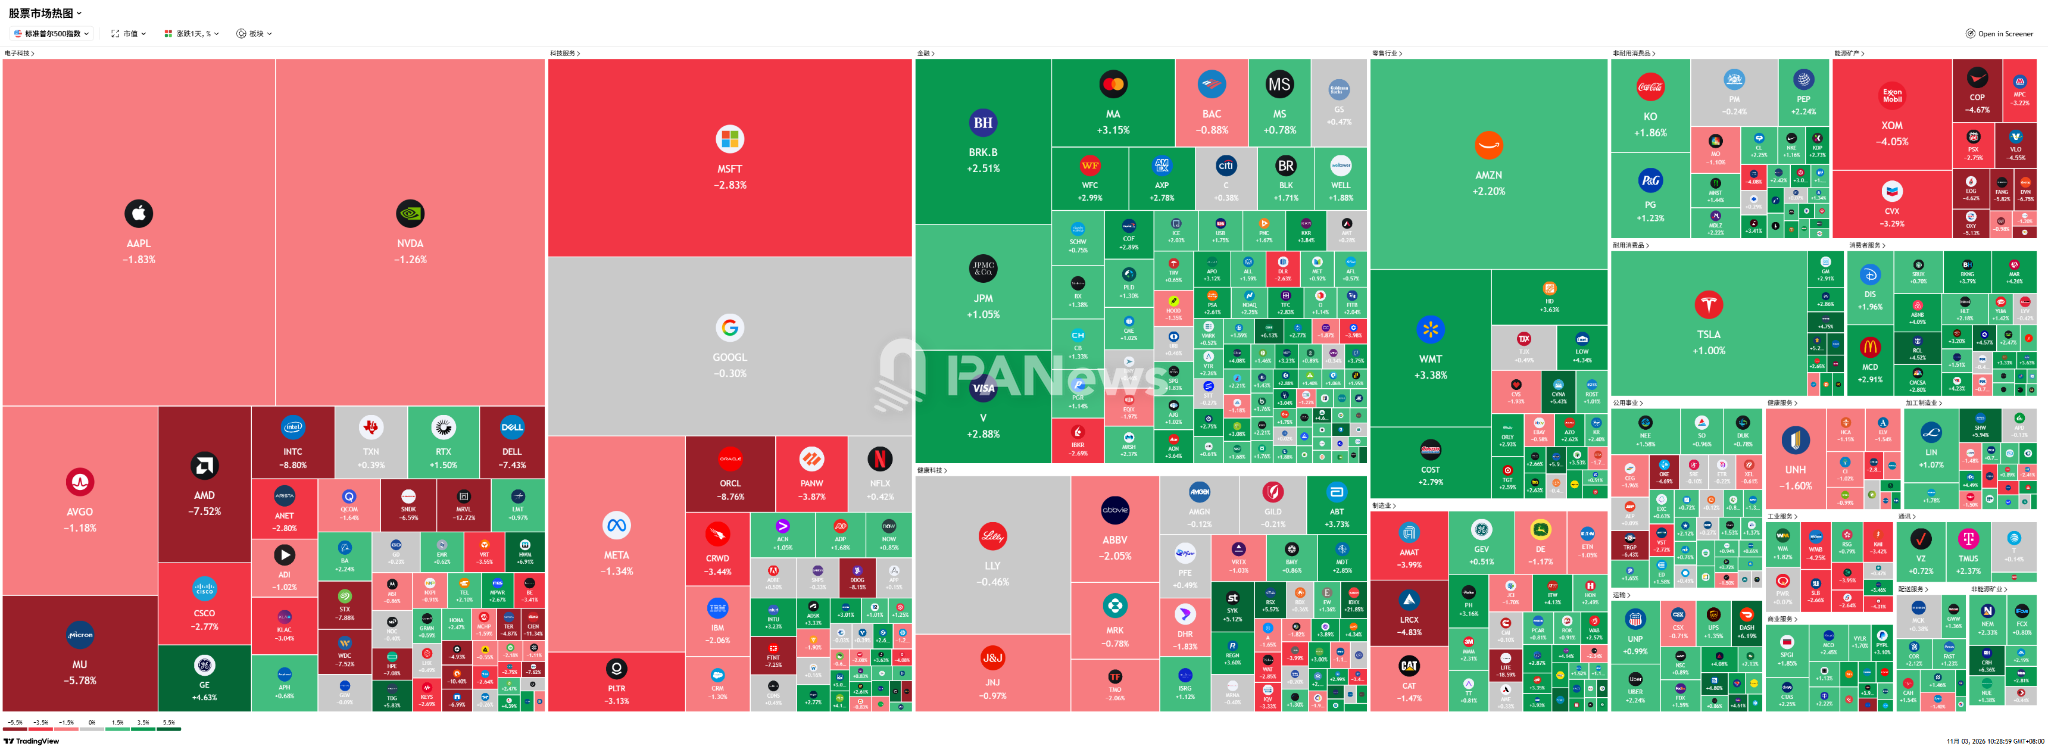
IDEXX +21,85 %: Resultados del tercer trimestre superaron las expectativas y la empresa elevó su previsión anual; la acción subió más del 20 % en un solo día.
Lumentum -18,59 %, Marvell Technology -12,72 %: Marvell anunció la adquisición íntegra en acciones de Lumentum por 115 000 millones de dólares, con un intercambio de 4,5 acciones de Marvell por cada acción de Lumentum. Los inversores expresaron su rechazo con sus operaciones, provocando fuertes caídas tanto en el comprador como en el objetivo.
Nextpower +14,87 %: Jefferies la nombró Elección Franchise frente a GE Vernova.
Cadena de redes y cómputo de IA cae por contagio: Cerebras -11,74 % (UBS rebajó su precio objetivo de 330 a 250 dólares, manteniendo recomendación de Comprar), Ciena -11,34 %, Astera Labs -11,22 % (informará hoy tras el cierre), CoreWeave -8,60 %.
AST SpaceMobile -11,33 %: Según The Washington Post, SpaceX negocia la adquisición de Boost Mobile o el uso de su red; la noticia presionó directamente a ASTS.
Las acciones tecnológicas bajan: Okta -11,22 %, JFrog -9,83 %, SailPoint -8,88 %. La inclusión prevista de Okta en el índice S&P 500 no logró frenar la venta masiva.
Acciones cripto generalmente a la baja: Galaxy Digital -8,81 %, IREN -8,06 %, Bitdeer -8,05 %, Riot Platforms -7,57 %, CleanSpark -6,78 %, MARA -5,02 %, Coinbase -3,98 %; la estrategia subió ligeramente un 0,19 % y, tras aumentar sus tenencias de bitcoin la semana pasada, su total alcanzó 849 327 monedas. Wintermute considera que las compras tras la caída tras el incidente de Binance provinieron principalmente de contratos perpétuos apalancados, con escasa compra al contado y falta de capital nuevo, y el mercado sigue débil a corto plazo.
Intel -8,80 %: Amplió su caída tras los resultados trimestrales, tras desplomarse un 29 % en un solo día la semana pasada.
Oracle -8,76 %: La empresa tomó otro préstamo de 10 000 millones de dólares para gastos en IA, y la expansión de su deuda presionó la acción.
Rivian +8,47 %: UBS la elevó a Comprar, señalando que la demanda inicial del R2 es sólida y que su lanzamiento respalda un camino hacia márgenes brutos positivos en vehículos.
Mag 7
Amazon +2,20 %: Phillip Securities la elevó a Comprar con un objetivo de precio de 330 dólares; las expectativas de un fuerte desempeño de AWS siguen atrayendo capital.
Tesla +1,00 %: Su capitalización bursátil se mantuvo cerca de 1,6 billones de dólares y recibió compras defensivas en la rotación hacia valores blue-chip.
Google -0,30 %: Persiste la sombra de la pérdida de capitalización bursátil de unos 500 000 millones de dólares tras su anterior informe de resultados, y los inversores permanecen mayoritariamente al margen.
Meta -1,34 %: La ansiedad por las inversiones en CAPEX de las grandes tecnológicas sigue pesando; el mercado ha cuestionado repetidamente el plazo para que las inversiones en IA se traduzcan en beneficios.
Nvidia -1,26 %: Las acciones de semiconductores retrocedieron ampliamente, arrastradas por la caída del 3,37 % del Índice Philadelphia Semiconductor; los inversores adoptaron una postura cautelosa antes del informe de resultados del 17 de noviembre.
Apple -1,83 %: Informó resultados del cuarto trimestre tras el cierre: ingresos de 114 500 millones de dólares, un 12 % más interanual y récord para el trimestre de septiembre; beneficio por acción de 2,10 dólares, un 14 % más, ambos por encima de lo esperado, pero la acción extendió su caída un 2,81 % tras el cierre. Según informes, el momento de mejora en las restricciones de suministro del iPhone Duo es «difícil de predecir», y los costos de IA afectan las ventas de la temporada navideña.
Microsoft -2,83 %: Lideró la caída del Mag 7; con valoraciones elevadas, la erosión del flujo de caja libre por los gastos en IA sigue preocupando al mercado, y el beneficio marginal del alto crecimiento de Azure se reduce.
Movimientos tras el cierre / nocturnos
Fabrinet +10,42 % tras el cierre: cerró un 3,85 % a la baja en la sesión regular. Los ingresos y beneficios del primer trimestre fiscal superaron las expectativas, y Barron's indicó que los resultados fueron impulsados por la demanda de centros de datos, con un crecimiento del 51 %; la empresa también emitió orientación para el segundo trimestre y amplió su programa de recompra de acciones.
Advanced Energy +9,74 % tras el cierre: los ingresos y beneficios del tercer trimestre superaron las expectativas, el margen operativo se duplicó y la empresa emitió orientación para el cuarto trimestre.
Lattice Semiconductor +8,93 % tras el cierre: los ingresos del tercer trimestre alcanzaron un récord, un 118 % más interanual; tanto beneficios como ingresos superaron las expectativas y los niveles de inventario mejoraron.
Apple -2,81 % tras el cierre: este fue el primer informe de resultados bajo el nuevo CEO John Ternus. Los ingresos del cuarto trimestre fiscal fueron de 114 500 millones de dólares, un 12 % más interanual y récord para el trimestre de septiembre; el beneficio diluido por acción fue de 2,10 dólares, un 14 % más, incluyendo una contribución de unos 0,05 dólares procedente de reembolsos arancelarios; el margen bruto fue del 47,9 %; los ingresos anuales fiscales 2026 fueron de 479 000 millones de dólares. Los ingresos por iPhone establecieron un récord para el trimestre de septiembre y los ingresos por servicios alcanzaron un máximo histórico. Pero, según AFP, los costos relacionados con la IA afectan las expectativas de ventas del trimestre navideño; Apple también señaló que es «difícil de predecir» cuándo mejorarán las restricciones de suministro del iPhone Duo.
Palantir informa tras el cierre: los ingresos del tercer trimestre fueron de 2 313 millones de dólares, un 96 % más interanual; los ingresos comerciales estadounidenses fueron de 984 millones de dólares, un 148 % más, superando por primera vez a los ingresos gubernamentales; los ingresos gubernamentales estadounidenses fueron de 953 millones de dólares, un 96 % más; el beneficio neto GAAP fue de 1 128 millones de dólares. La empresa espera ingresos del cuarto trimestre entre 2 649 y 2 653 millones de dólares y elevó su orientación de ingresos anuales a entre 8 530 y 8 534 millones de dólares, con un crecimiento de ingresos comerciales estadounidenses de al menos el 143 % para el año completo.