Investigación Tiger: Informe de inversión del sector de criptomonedas, Tercer trimestre de 2026
 Tapbit Wire
Fuente de datos: RootData
Puntos clave
El número de operaciones de fusiones y adquisiciones se mantiene estable, pero las grandes adquisiciones están siendo reemplazadas por transacciones más pequeñas, con mayor énfasis en capacidades específicas como licencias, pagos y trading institucional.
Ha disminuido la influencia de los principales capitalistas de riesgo consolidados sobre los términos de las operaciones, mientras que los inversores estratégicos han ganado protagonismo, incluidos los fondos de capital de riesgo de exchanges centralizados que buscan expandir sus propias plataformas y ecosistemas de cadenas públicas mediante inversiones.
Las rondas semilla y otras etapas iniciales se han contraído, concentrándose el capital en empresas de Series A a C que ya han demostrado su viabilidad comercial mediante ingresos y licencias.
La financiación por capital de riesgo ha disminuido, mientras que han crecido los métodos de financiación basados en flujo de caja, como emisiones de bonos, líneas de crédito y listados SPAC.
El capital se concentra en áreas vinculadas a finanzas tradicionales y aplicaciones del mundo real, como pagos, stablecoins, valores tokenizados e infraestructura relacionada con IA, y no en ecosistemas blockchain aislados.
1. Recuperación del mercado, oportunidades desplazadas al lado institucional
En el tercer trimestre de 2026, el sentimiento del mercado cripto pasó del miedo a la codicia.
Tras dos trimestres consecutivos de caída en la primera mitad del año, Bitcoin subió un 43 % en el T3, registrando su mejor desempeño trimestral desde 2017. Los ETF estadounidenses spot de Bitcoin registraron una entrada neta de 6 340 millones USD. El índice de miedo y codicia cripto, que estuvo en estado de miedo extremo durante toda la primera mitad del año, entró en la zona de codicia el 20 de agosto y se mantuvo allí durante la mayor parte de septiembre.
Sin embargo, los montos de transacciones revelados indican que esta recuperación no se ha traducido en más inversiones en empresas cripto.
Los fondos que regresaron con el alza de precios fueron directamente a los activos cripto mismos, mientras que las inversiones corporativas, que inmovilizan fondos durante años, no siguieron los cambios de sentimiento a corto plazo. Las siguientes secciones analizarán los principales cambios del T3.
2. Cinco cambios clave en el T3
Fusiones y adquisiciones: De operaciones expansivas a adquisiciones de capacidades
Mercado de VC: Declive de los inversores líderes, auge del capital estratégico
Fases de financiación: precaución en rondas iniciales, enfoque en empresas consolidadas
Métodos de financiación: cotizaciones y financiación por deuda superan a la financiación por capital
Tendencias: el capital se concentra en infraestructura que conecta las finanzas tradicionales
2.1. Fusiones y adquisiciones: cambio de operaciones expansivas a adquisiciones de capacidades
El número de operaciones de M&A en el tercer trimestre se mantuvo estable frente al primer semestre, pero su escala disminuyó notablemente.
Hubo 39 operaciones de M&A en Q1, 36 en Q2 y 37 en Q3, mientras que la escala de las transacciones parece haber bajado. Datos de Architect Partners, firma independiente especializada en operaciones cripto, indican que las operaciones de M&A cripto en Q3 cayeron un 7 % mes a mes y los montos transaccionales se redujeron un 83 %.
La caída en la escala se debe a un cambio en los objetivos: en el primer semestre, el mercado se impulsó con adquisiciones integrales para crear nuevas líneas de negocio (p. ej., la compra de BVNK por $1.800 millones por Mastercard); en Q3, las adquisiciones buscaban cubrir brechas en los negocios existentes de los compradores.
Circle acordó adquirir a Tazapay (empresa singapurense de pagos transfronterizos), MoonPay adquirirá North Capital (titular de licencia estadounidense para valores) y BitGo compró el negocio institucional de trading de NYDIG.
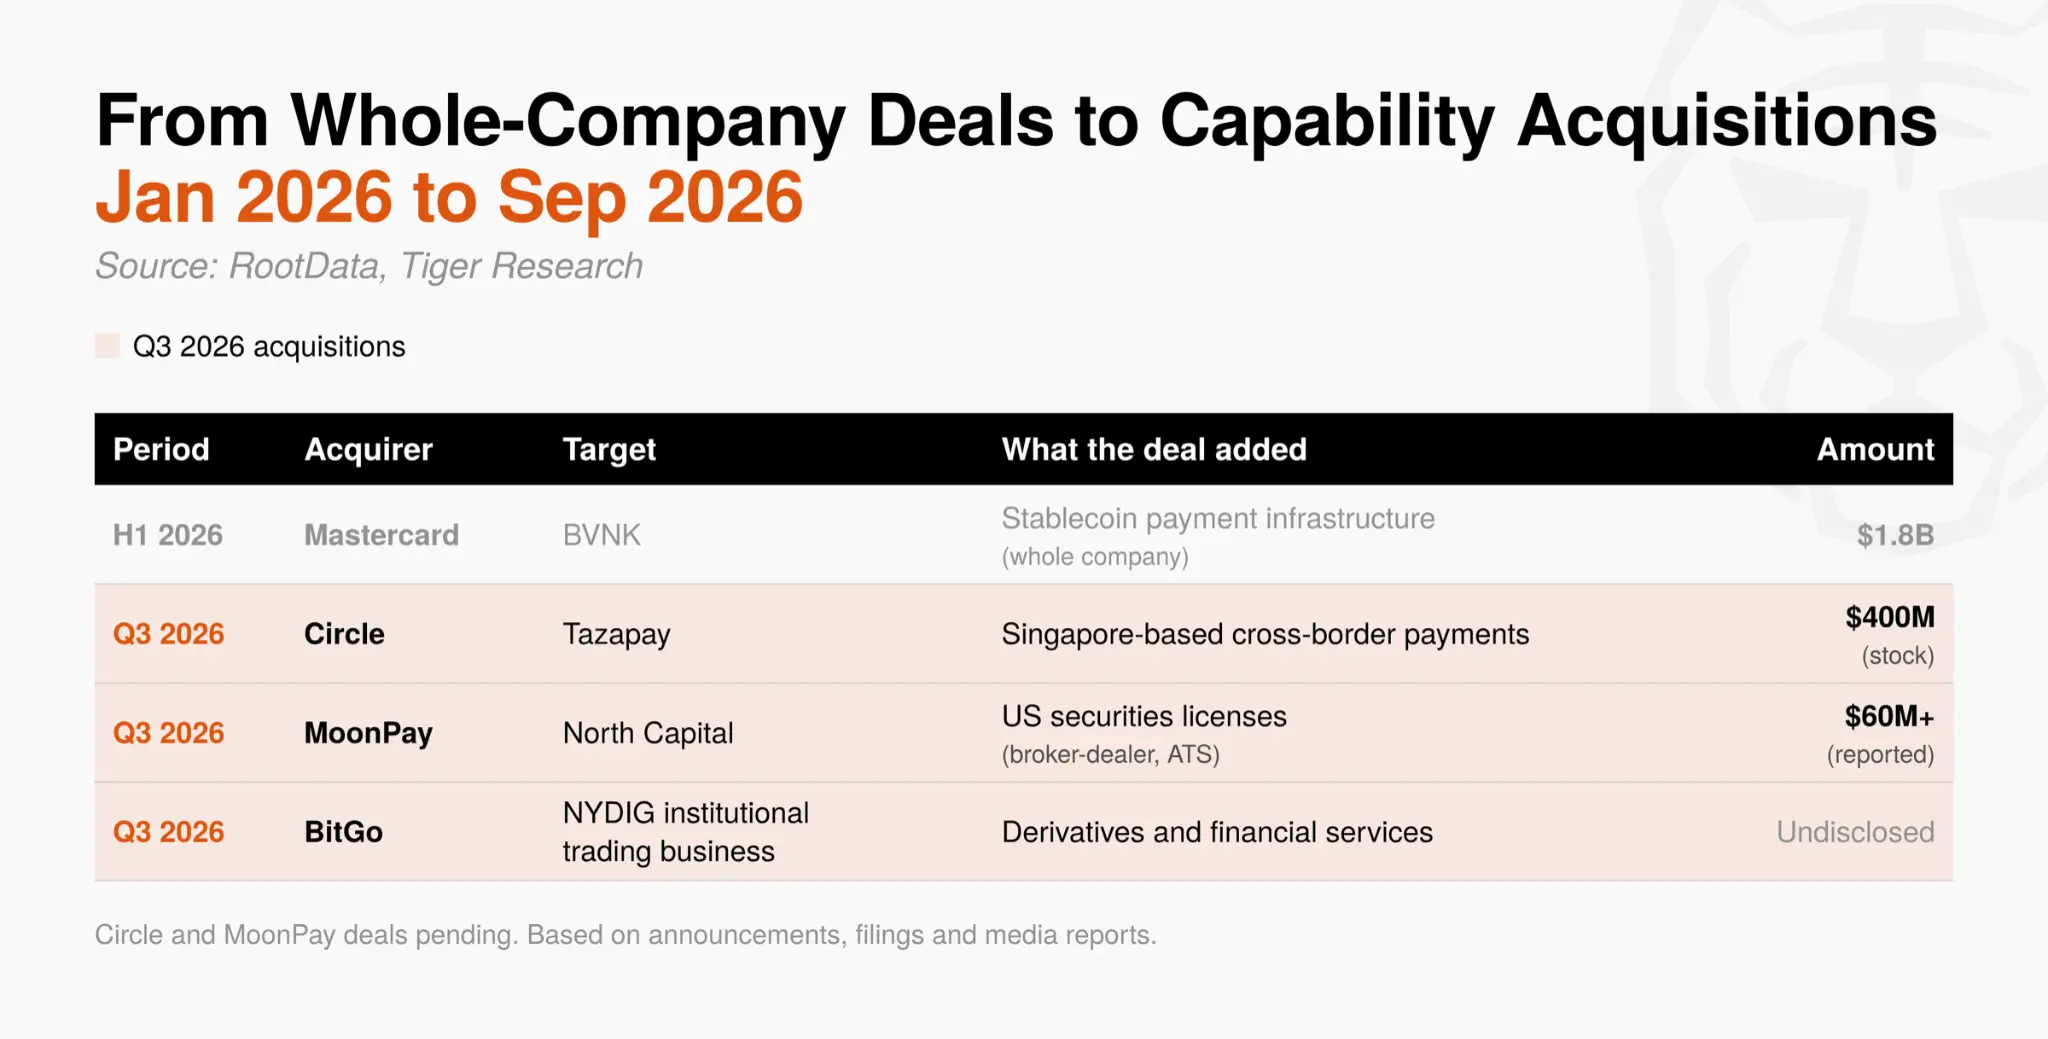
Obtener una licencia y demostrar una capacidad internamente lleva mucho tiempo, mientras que las adquisiciones permiten asegurar ambas de inmediato. En una fase donde las estructuras operativas del sector aún se están definiendo, este ahorro de tiempo se ha convertido en una ventaja competitiva. El foco de las M&A está cambiando rápidamente: de la expansión a nuevos negocios hacia la adquisición de capacidades específicas.
2.2. Mercado de VC: declive de los inversores líderes y auge del capital estratégico
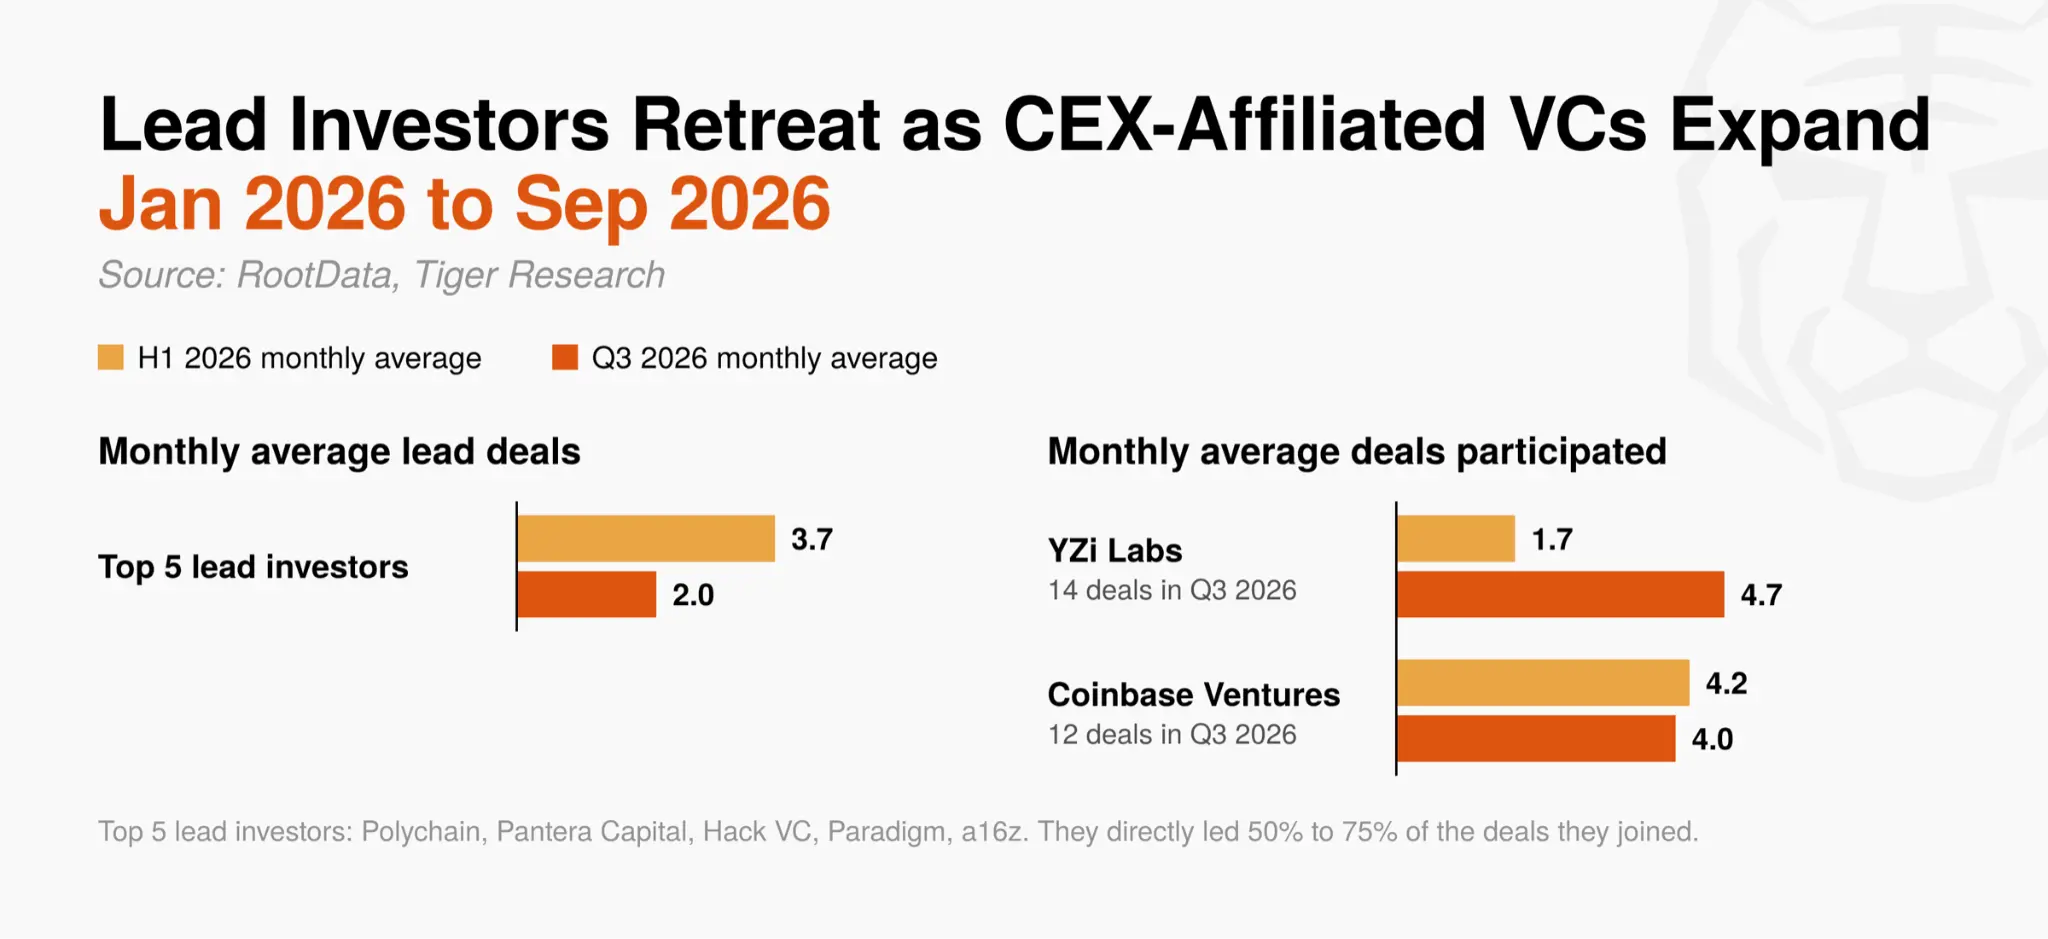
La influencia de los principales inversores líderes ha disminuido significativamente. Los cinco inversores líderes más activos desde 2024 (Polychain, Pantera Capital, Hack VC, Paradigm y a16z) lideraron un promedio de 2,0 operaciones mensuales en Q3, frente a 3,7 en el primer semestre.
Estas firmas solían liderar entre el 50 % y el 75 % de las operaciones en las que participaban y fijaban referencias de valoración para el mercado, pero su control sobre las rondas se está debilitando.
En cambio, YZi Labs (antes Binance Labs) participó en 14 operaciones, casi el triple del promedio mensual del primer semestre, seguida de cerca por Coinbase Ventures con 12 operaciones.
El aumento de participación de los fondos de capital riesgo de exchanges centralizados se debe a objetivos de inversión estructuralmente distintos: los VC financieros buscan ganancias de capital mediante la apreciación del valor accionario o de activos, mientras que los VC de exchanges centralizados obtienen volumen adicional de operaciones y nuevos usuarios cuando sus proyectos invertidos se listan en sus propios exchanges o cadenas públicas (como BNB Chain o Base).
Por tanto, incluso ante incertidumbres sobre precios y valoraciones, estas instituciones tienen motivos claros para seguir invirtiendo. Como resultado, las rondas de Q3 reflejan más la influencia de inversores estratégicos que buscan expandir sus propias plataformas que la de inversores financieros que fijan precios.
El mercado de VC en Q3 muestra un cambio: de buscar altos rendimientos mediante inversiones financieras a generar sinergias empresariales y ecosistémicas mediante inversiones estratégicas.
2.3. Fases de financiación: precaución en rondas iniciales, enfoque en empresas consolidadas
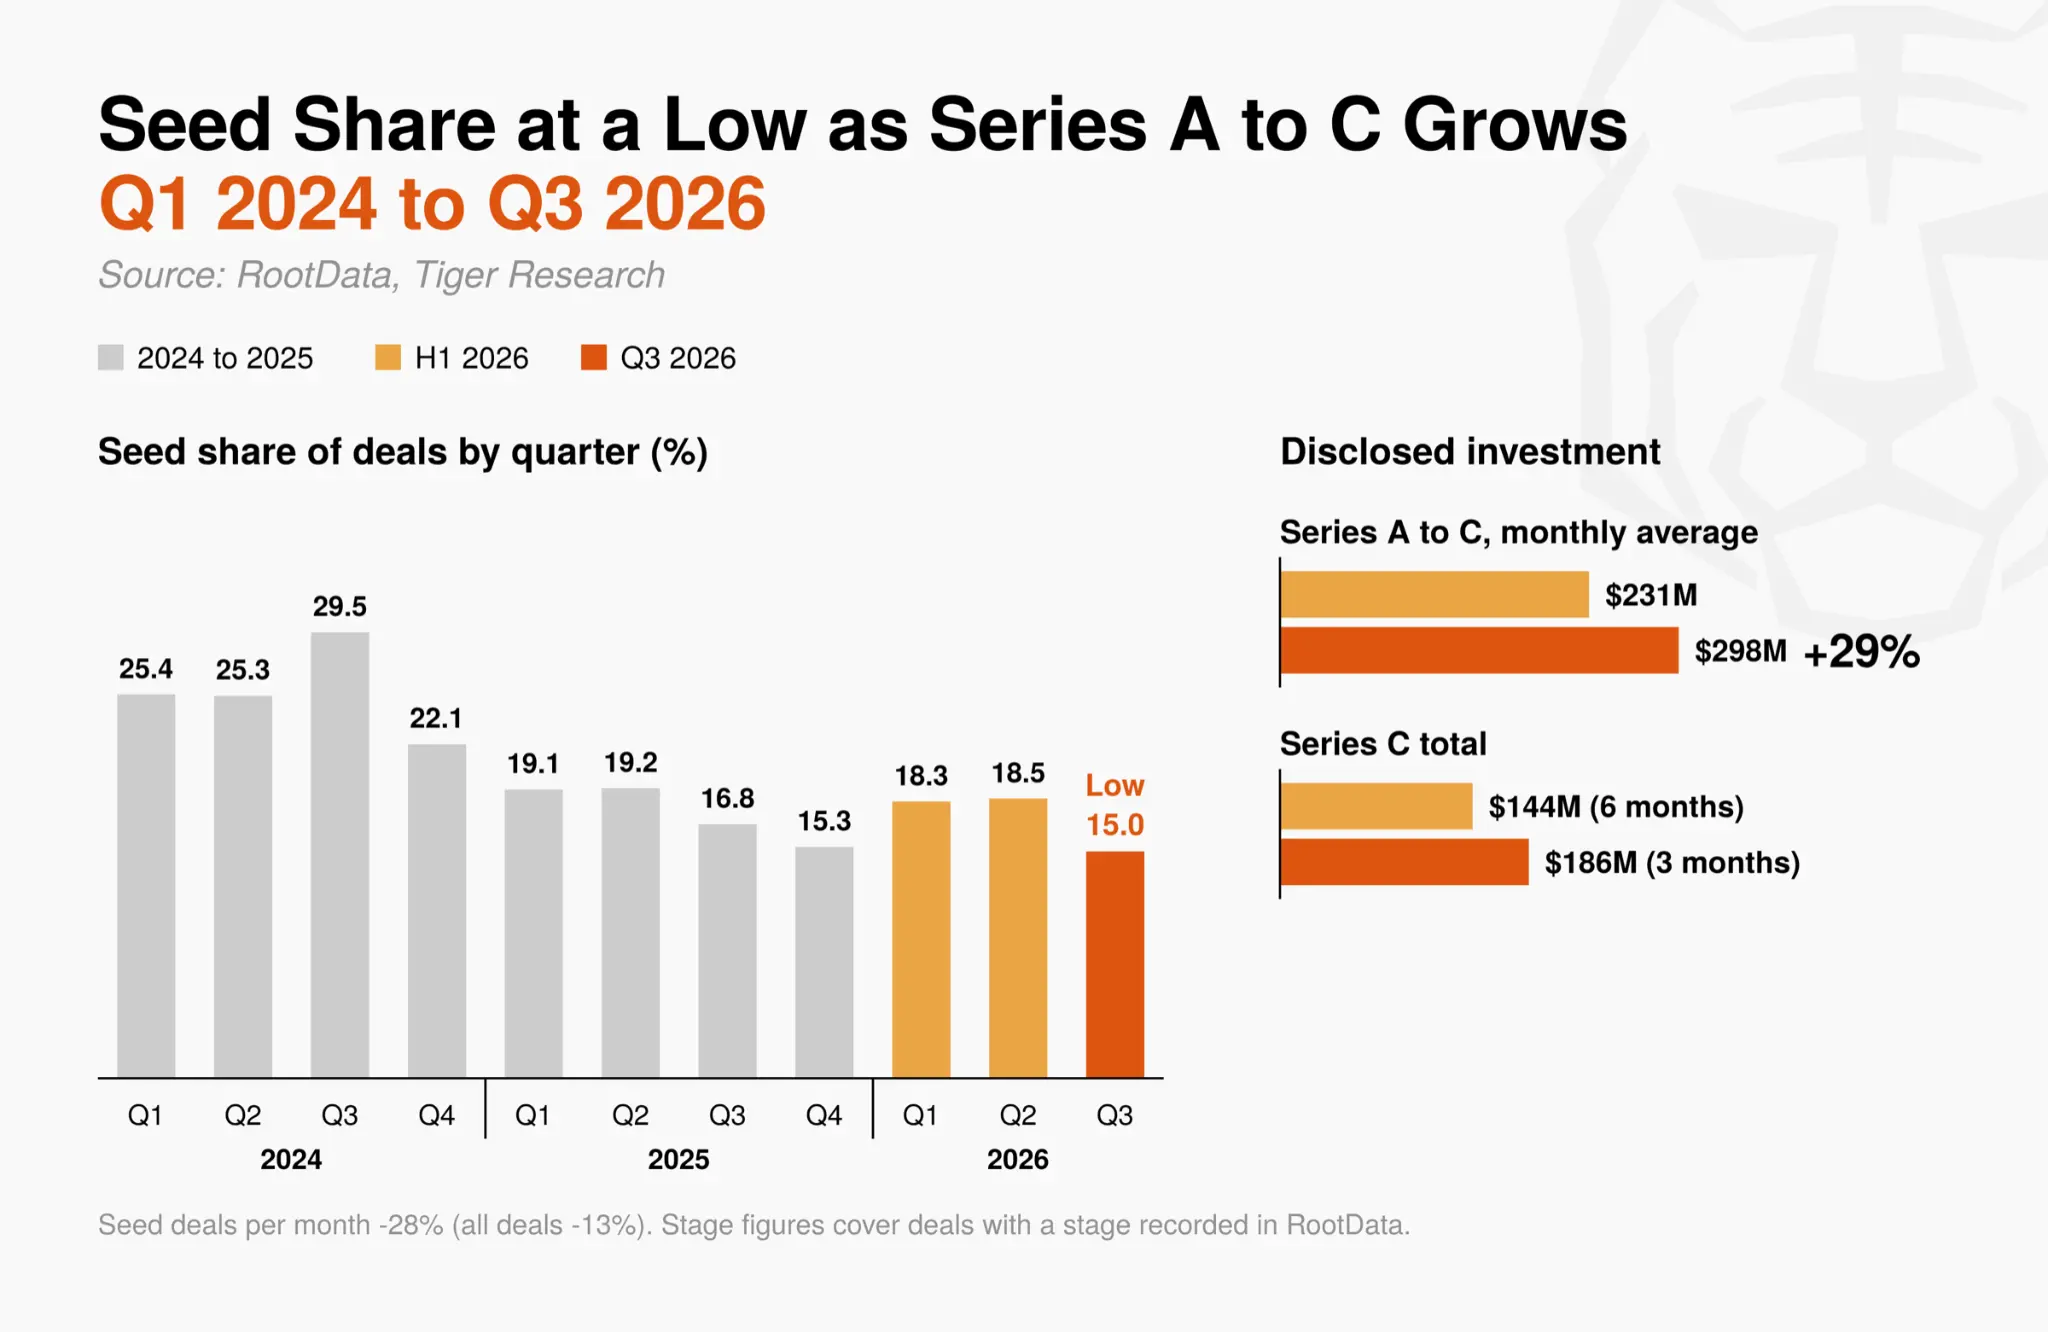
Los inversores dudan en asumir riesgos no probados. Las rondas semilla representaron el 15,0 % de todas las transacciones, la menor participación trimestral desde 2024. El número medio mensual de rondas semilla disminuyó un 28 %, más del doble de la caída general de transacciones (13 %).
Las inversiones reveladas desde la ronda A hasta la C aumentaron un 29 % mes a mes; solo en el tercer trimestre, la financiación de ronda C superó el total de la primera mitad del año.
Las inversiones iniciales distribuyen fondos entre muchos proyectos pequeños, confiando en unos pocos éxitos para obtener altos rendimientos. Para que este modelo funcione, los inversores posteriores deben seguir comprando acciones o tokens a valoraciones superiores.
Al volverse más cautelosas las inversiones corporativas en el T3, las expectativas del mercado respecto a dichas inversiones posteriores parecen haberse debilitado. Los inversores han desplazado su atención hacia rondas de expansión de empresas que ya han demostrado su viabilidad mediante ingresos y licencias.
Jeeves y EDX Markets completaron ambas su ronda C en el T3; son empresas de infraestructura de pagos y negociación que reflejan este mismo patrón. Los criterios de inversión del mercado están cambiando: de los plazos de emisión de tokens a pruebas reales de negocio.
2.4. Métodos de financiación: cotizaciones y financiación por deuda superan a la financiación por capital social
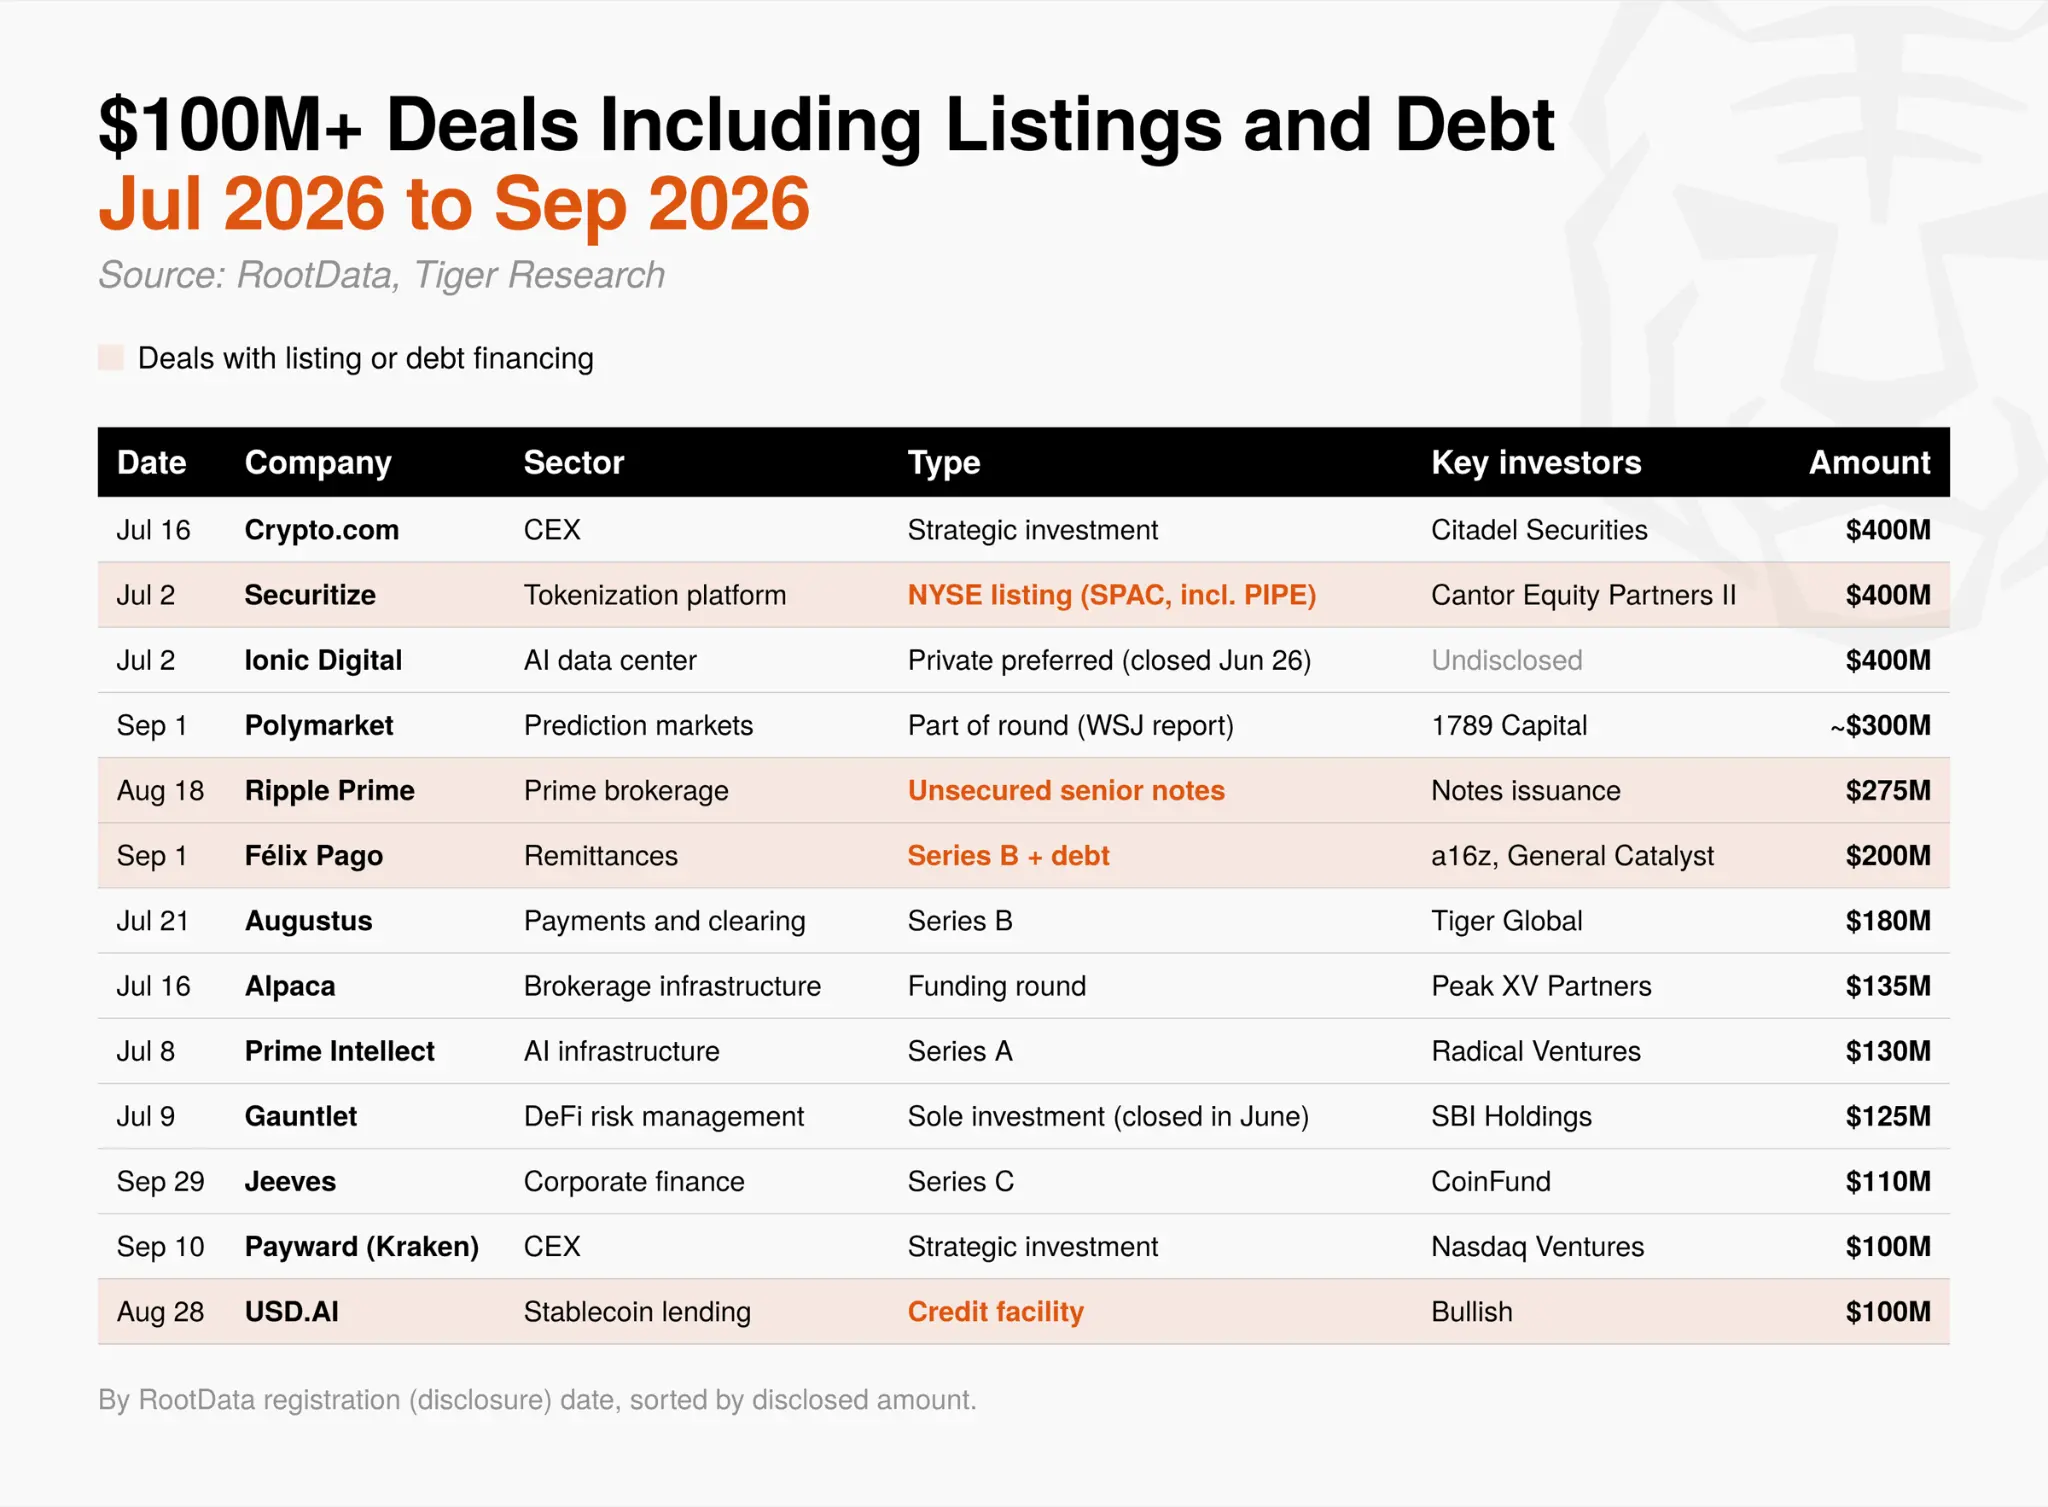
En el T3, grandes cantidades de capital también provinieron de fuera de la financiación por capital social de venture capital. De las 13 transacciones valoradas en más de 100 millones de USD, cuatro implicaron cotizaciones o financiación por deuda.
Securitize cotizó en la Bolsa de Valores de Nueva York mediante una fusión con una SPAC, y Ripple Prime emitió $275 millones en bonos senior sin garantía. Mes a mes, la financiación por capital social de venture capital y estratégica cayó un 24 %, mientras que la financiación por deuda subió de $70 millones a $190 millones y la recaudación pública pasó de $80 millones a $150 millones.
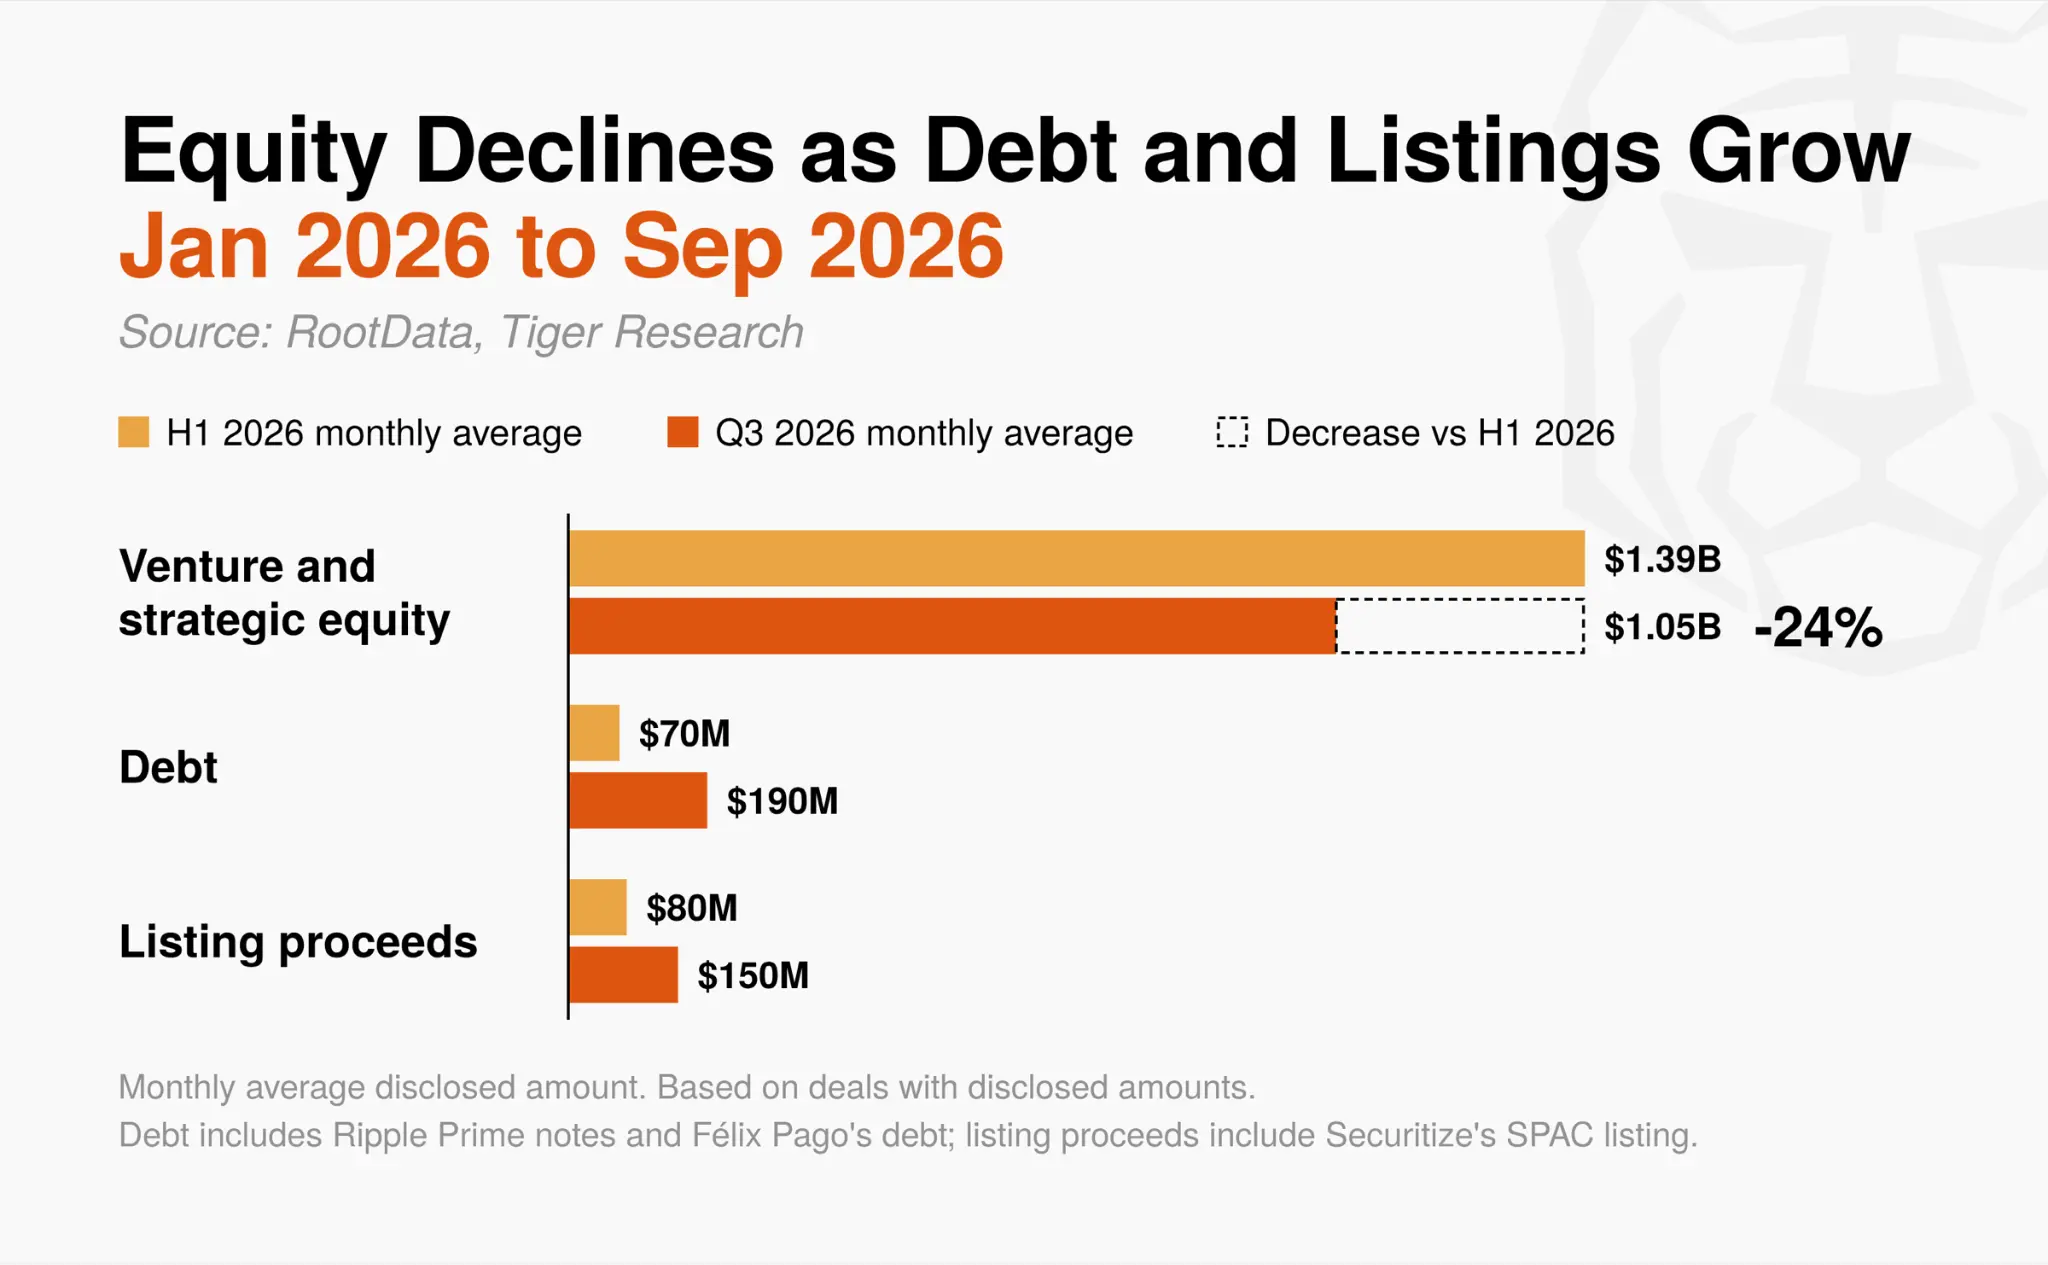
Los bonos y las cotizaciones exigen capacidad de devolución o dependen del mercado público para fijar valoraciones. En la primera mitad del año, la financiación por deuda procedía principalmente de empresas financieras de Bitcoin, como Metaplanet, que tomó préstamos para comprar Bitcoin.
En el tercer trimestre, empresas con flujo de caja positivo —como brokers principales, servicios de remesas y préstamos con stablecoins— pidieron préstamos para expandir sus negocios. La base para la devolución pasó de los precios del Bitcoin al flujo de caja empresarial. Algunas empresas ya pueden financiarse como negocios convencionales, sin necesidad de capital de venture capital, lo que podría limitar el papel de los VC a etapas iniciales.
2.5. Sectores: concentración de capital en infraestructura vinculada a las finanzas tradicionales
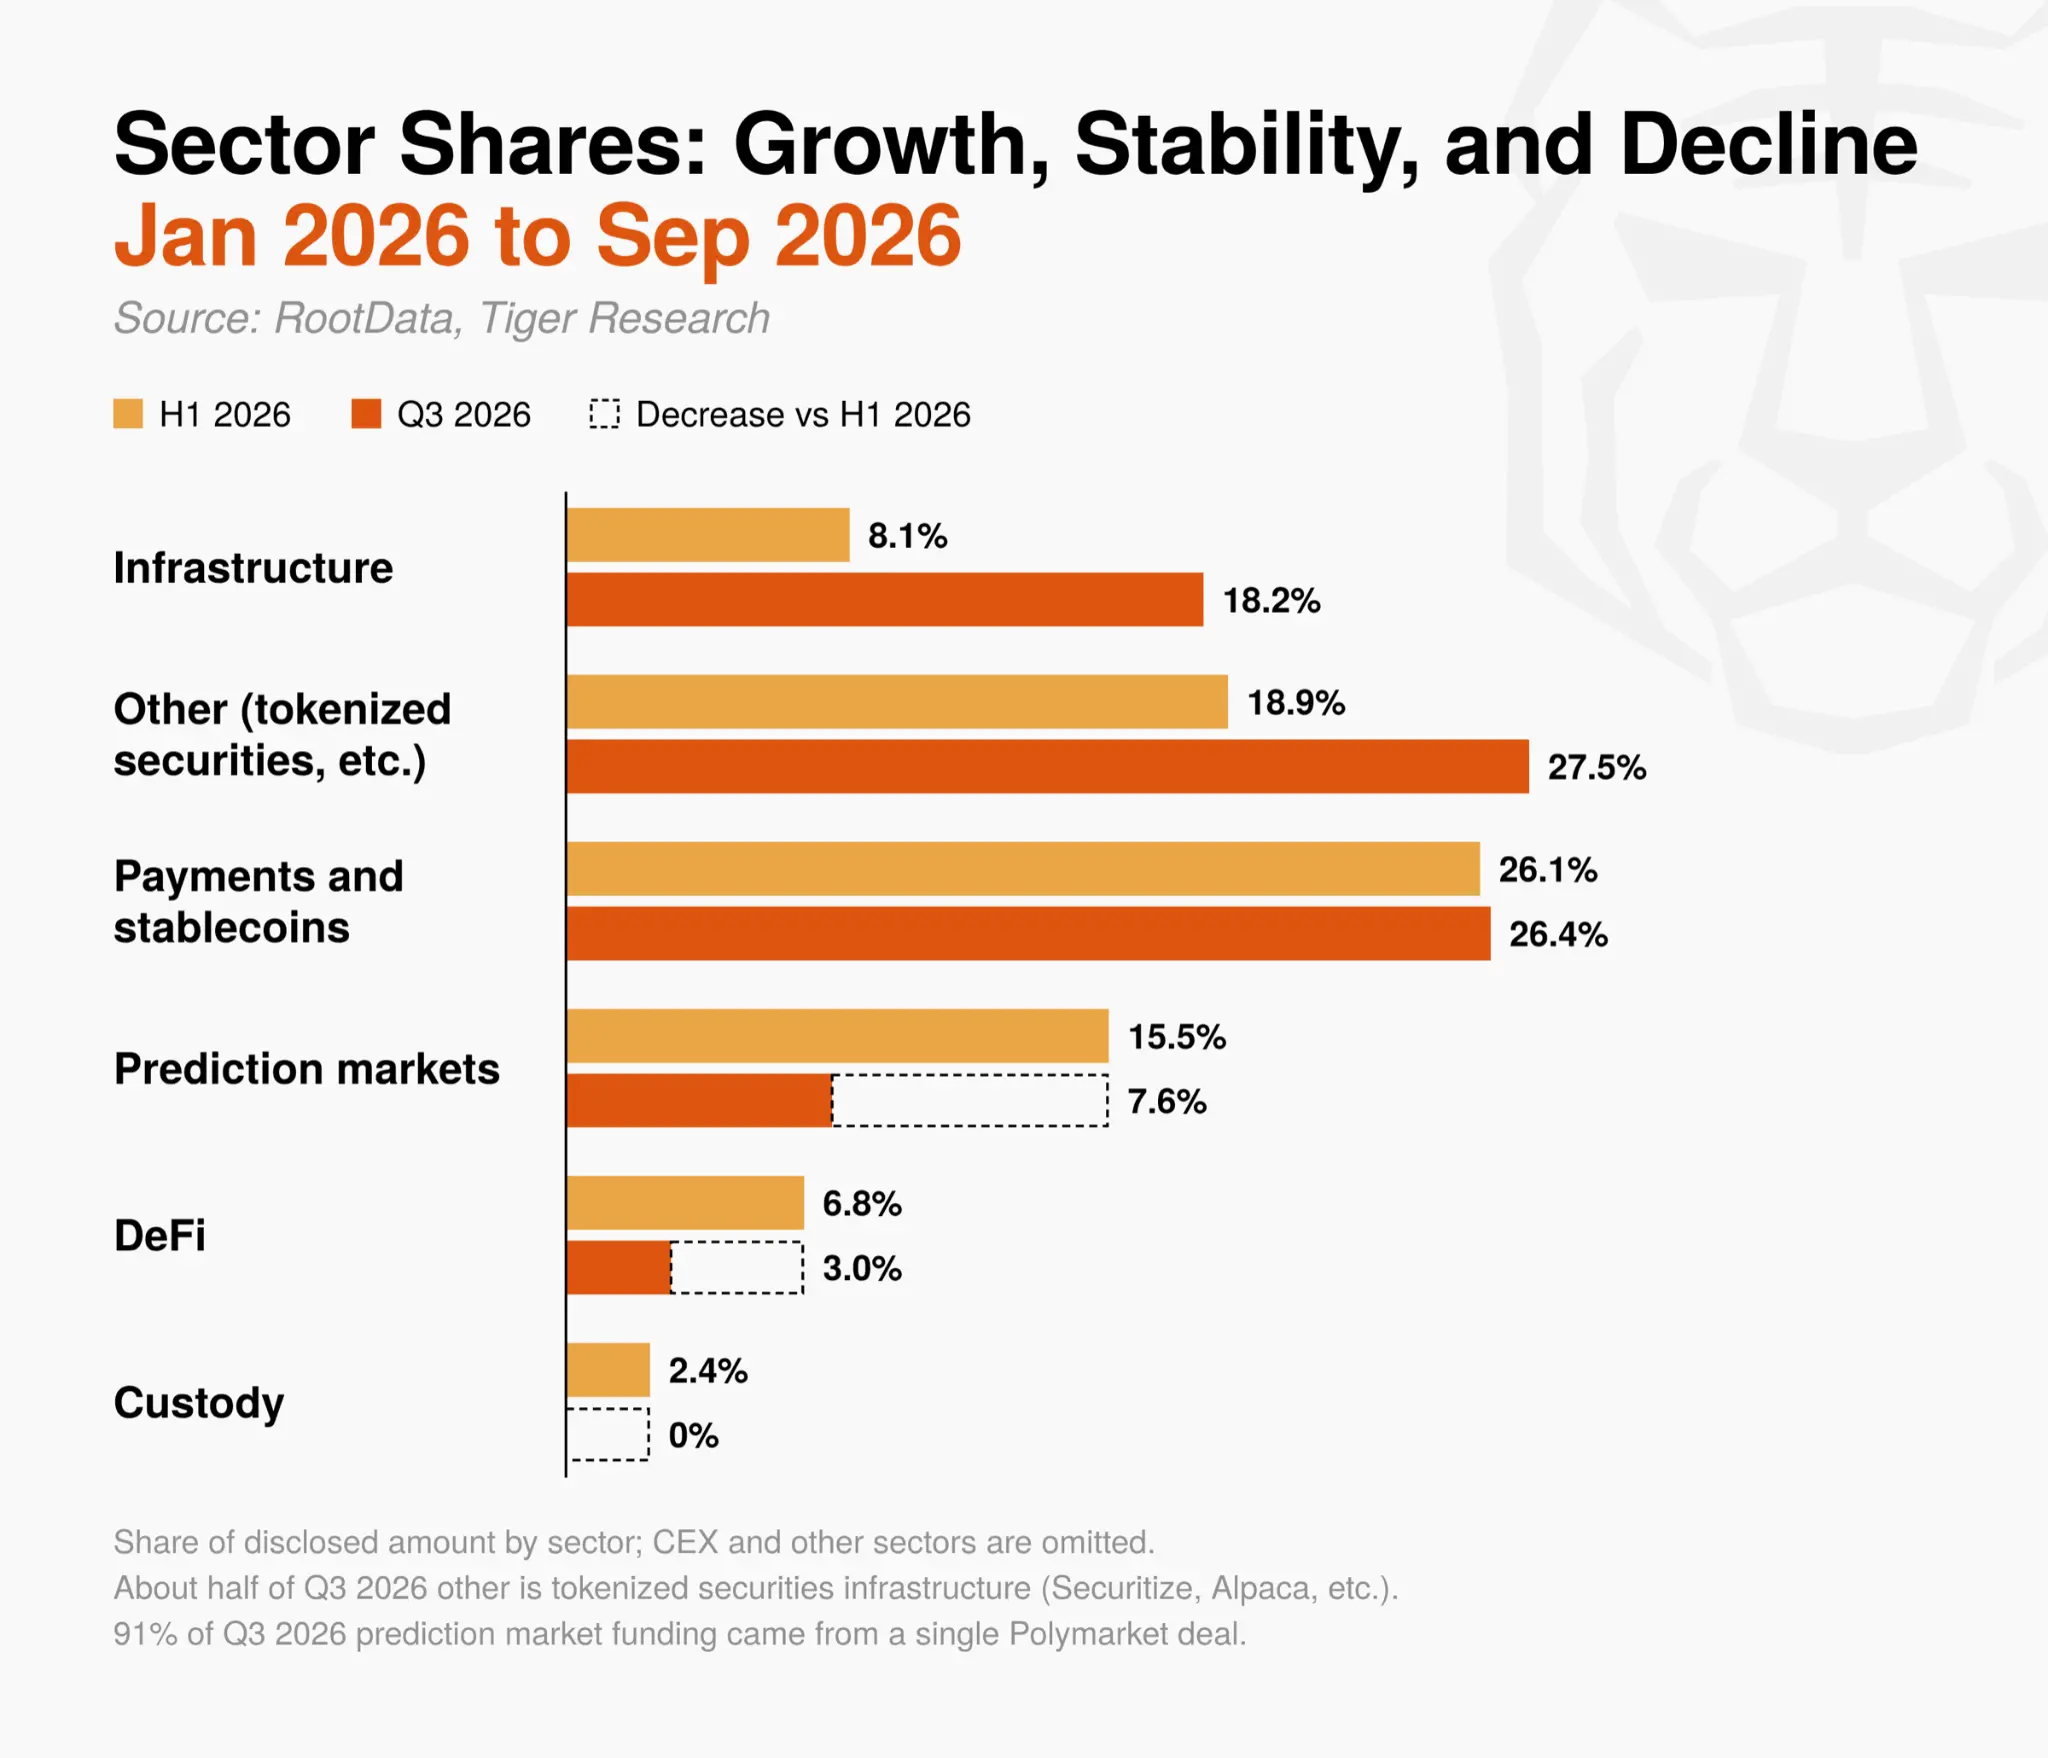
Por sector, el capital del tercer trimestre fluyó hacia áreas que conectan las finanzas tradicionales con el ecosistema cripto, y no hacia nuevos protocolos de capa 1 ni capa 2.
La participación del sector de infraestructura en las inversiones reveladas más que se duplicó, del 8,1 % en la primera mitad del año al 18,2 % en el T3. Este crecimiento provino de transacciones relacionadas con IA, no de nuevas redes principales blockchain. Ejemplos destacados son Ionic Digital, que cambió su negocio a centros de datos de IA, y Prime Intellect, empresa de infraestructura para entrenamiento de IA.
Del capital clasificado como «otro», cerca de la mitad fluyó hacia infraestructuras de valores tokenizados, como Securitize y Alpaca. Pagos y stablecoins fueron el único sector que mantuvo una participación constante.
En cambio, sectores menos vinculados a las finanzas tradicionales atrajeron mucho menos capital. En los mercados de predicción, una sola transacción de unos $300 millones de Polymarket representó el 91 % de las inversiones del tercer trimestre. Las inversiones en DeFi cayeron un 71 % y el número de transacciones también disminuyó, quedando solo en el 3,0 % del total. La mayor transacción en DeFi fue Cari Network, una red de tokens de depósito respaldada por bancos regionales estadounidenses. No hubo nuevas inversiones en custodia; la actividad se limitó a integraciones entre empresas consolidadas, como la adquisición por BitGo del negocio de trading de NYDIG.
En el tercer trimestre, el capital solo fluyó hacia empresas consolidadas que ya poseen licencias y autorizaciones regulatorias, o hacia proyectos asociados con instituciones financieras tradicionales, como bancos. Las inversiones han pasado claramente de construir nuevos ecosistemas cripto a los canales de distribución e infraestructura necesarios para que el capital financiero tradicional ingrese al mercado cripto.
3. Implicaciones para diversos participantes del mercado
A pesar de la recuperación de los precios, el capital que fluye a empresas cripto siguió escaso en el tercer trimestre. El capital ha cambiado sus objetivos: adquisiciones pequeñas que refuercen capacidades específicas han sustituido a las operaciones de gran tamaño, y los inversores estratégicos que buscan ampliar sus propias plataformas han cobrado más relevancia que los inversores líderes financieros.
El capital también se concentra en empresas que ya han probado su viabilidad mediante ingresos y licencias, no en proyectos incipientes. Al continuar las tendencias de control y fundamentales señaladas en el informe anterior, las secciones siguientes describen las principales tareas que enfrentan los distintos participantes del mercado.
3.1 Empresas y fundadores cripto
Prepararse para ciclos de financiación inicial más largos: La caída del número de rondas semilla en el tercer trimestre fue más acelerada que el promedio del mercado. Antes de la siguiente ronda, las empresas deben recalcular con cautela su autonomía financiera para alcanzar hitos concretos, como ingresos, licencias o alianzas clave.
Revisar los términos de las inversiones estratégicas: El capital de VC vinculados a CEX sigue entrando, pero puede incluir condiciones, como exigir el uso obligatorio de una CEX o blockchain específica. Las empresas deben verificar previamente si tales condiciones restringirían futuras inversiones o la venta de la compañía.
Desarrollar capacidades regulatorias y de licencias: Los recientes compradores priorizan capacidades inmediatamente operativas, como licencias de valores, redes de pagos o infraestructura de trading, no la empresa completa. Las empresas que consideren una venta o alianza deben identificar claramente sus capacidades centrales y cómo se alinean con los negocios de posibles socios.
Utilizar métodos de financiación más diversos: Las empresas con flujo de caja estable pueden considerar opciones tradicionales, como emisión de bonos o líneas de crédito, para reducir la dilución accionaria.
3.2 Instituciones financieras tradicionales y empresas
Entrar al mercado mediante adquisiciones: Para nuevos negocios cripto, adquirir una empresa especializada con licencias y experiencia operativa puede ser más eficiente que construir infraestructura internamente. Las fusiones y adquisiciones centradas en infraestructura, licencias y capacidades de trading siguen aumentando.
Evaluar transacciones según condiciones reales: Observar únicamente los montos divulgados no refleja cómo el mercado valora estos negocios. Los compradores deben priorizar la compatibilidad con su propio negocio y colaborar con asesores profesionales para evaluar si una transacción genera valor más allá del precio.
3.3 Inversores y participantes minoristas
Ser cautelosos con las noticias de financiación: Los anuncios de financiación por parte de VC no deben interpretarse automáticamente como señales de compra. Las ventas masivas de tokens y las ganancias excesivas por trading del pasado son menos predecibles actualmente, y los inversores minoristas deben reconocer que el potencial alcista de posiciones tempranas es limitado.
Evaluar proyectos según sus fundamentales: Las evaluaciones deben considerar la estructura de ingresos, el cumplimiento normativo y la conexión con las finanzas tradicionales, no los cronogramas de emisión de tokens ni las noticias a corto plazo.
El mercado cripto está superando las expectativas a corto plazo y evoluciona hacia la demostración de valor real y utilidad práctica. Algunos inversores podrían lamentar este cambio, pero la transición del mercado hacia una industria consolidada constituye un desarrollo saludable.
Los participantes del mercado que identifiquen este cambio estructural y fortalezcan su competitividad central y su gestión de riesgos estarán mejor preparados para la próxima fase del mercado.
Datos y metodología
Fuente de datos: Los datos de enero de 2024 a septiembre de 2026 provienen de la API de RootData, abarcando 3.515 rondas de financiación, clasificadas según la fecha de registro en RootData. Ionic Digital y Gauntlet, cerradas en junio pero anunciadas en julio, se contabilizan en el tercer trimestre. De los 195 registros del tercer trimestre en RootData, dos no son inversiones: una es una colaboración entre Robinhood y dYdX Labs para el lanzamiento de un DEX, y la otra es la incorporación a la Ethereum Enterprise Alliance; ambas se excluyen, dejando 193 transacciones para el análisis.
Criterios de monto: Los montos de este informe suman los importes divulgados, con 112 de las 193 transacciones del tercer trimestre y 286 de las 441 del primer semestre debidamente divulgados. Las transacciones sin monto revelado no se incluyen, por lo que el volumen real es mayor que los números mostrados. Una ronda de financiación de Raven registrada en RootData indica $90 millones, pero se excluyó porque la fuente original especificaba que dicha cifra corresponde a una valoración, no a un monto invertido.
Montos de M&A: Los montos de M&A divulgados y la proporción de descenso en M&A (83 %) se basan únicamente en transacciones con montos registrados en RootData. Las transacciones con montos divulgados pero no registradas en RootData —como Circle y Tazapay, por $400 millones según documentos de la SEC, y Future Assets y Korbit, por unos 141.400 millones de won surcoreanos, aproximadamente $100 millones— se mencionan aparte en el texto. La comparación de M&A del tercer trimestre se basa en datos trimestrales de Architect Partners.
Tipos de financiación: Las M&A siguen los tipos de ronda definidos por RootData. Las recaudaciones públicas incluyen OPI, financiaciones posteriores a la cotización y listados gestionados por Securitize. La deuda comprende financiación por deuda, notas Ripple Prime y la parte de deuda en rondas de Félix Pago. Las ventas de tokens incluyen rondas OTC y públicas. Todas las demás transacciones se clasifican como inversiones de capital de riesgo y estratégico, incluidas las compras de acciones a accionistas existentes, como las realizadas por Hana Financial Group y Samsung Securities en Dunamu durante el primer semestre.
Comparación del primer semestre y el tercer trimestre: Debido a la distinta duración de ambos períodos (seis y tres meses), tanto el número como el importe de las transacciones se convierten en promedios mensuales para su comparación. Los datos del primer semestre se recalculan con base en información posterior de RootData (441 transacciones, frente a las 435 anteriores).
Fases de financiación: Los datos se cuentan por fase (por ejemplo, ronda inicial y rondas A a C), incluyendo únicamente las transacciones registradas con fase en RootData (143 de las 193 del tercer trimestre). Por ejemplo, la ronda C de Fasset y la ronda B de Augustus no figuran en las estadísticas por fase porque RootData no registró dichas fases.
Clasificación por categoría: Cada transacción se asigna a una única categoría según las etiquetas de proyecto de RootData, priorizando en orden descendente las categorías más específicas del modelo de negocio: mercados de predicción, intercambios centralizados (CEX), custodia, pagos y stablecoins, finanzas descentralizadas (DeFi), juegos, NFT, social y entretenimiento, e infraestructura. Las transacciones importantes sin etiquetas se clasifican manualmente tras revisar su actividad comercial; las que no coinciden con ninguna categoría se contabilizan como «otras».
Participación institucional en transacciones: Transacciones que incluyen al menos un inversor clasificado por RootData como entidad corporativa o institucional. Este criterio coincide con el de «transacciones que involucran instituciones financieras tradicionales» del informe anterior.
Transacciones que involucran directamente instituciones financieras tradicionales: Transacciones con al menos un banco, empresa de valores, gestora de activos, operador de bolsa, red de pagos, empresa de calificación crediticia o de datos, market maker tradicional o departamento de inversión de dichas entidades. No se incluyen en las estadísticas las transacciones sin información de inversores en RootData, por lo que esta proporción es conservadora. Por ejemplo, la adquisición de acciones de Dunamu por Hana Financial Group y Samsung Securities en el primer semestre, y la inversión de un banco regional estadounidense en Cari Network en el tercer trimestre, no se contabilizan por falta de información sobre los inversores. Los inversores identificados mediante reconocimiento de palabras clave se verificaron individualmente; empresas fintech como PayPal, Stripe, Robinhood y Nium no se consideran instituciones financieras tradicionales.
Verificación de transacciones clave: Las transacciones clave mencionadas en el tercer trimestre se han contrastado con comunicados de prensa de las empresas, documentos regulatorios y reportajes de medios principales. Las transacciones aún en fase de acuerdo (S&P Global con OpenZeppelin, Nasdaq con LeveL Markets, Circle con Tazapay) aún no han finalizado su ejecución.
Indicadores de mercado: Los precios del bitcoin y los rendimientos trimestrales se basan en los precios de cierre diarios de BTC/USDT en Binance (UTC). El Índice de Miedo y Codicia Cripto proviene de Alternative.me, y el flujo neto de ETF spot de bitcoin estadounidenses procede de los datos de SoSoValue citados por Investing.com. La votación sobre la Ley CLARITY y las exenciones de la SEC se basan en los registros de votación del Senado estadounidense y en informes relacionados de anuncios de la SEC.