SoFi obtiene ingresos récord, pero su motor de crecimiento sigue siendo el negocio de préstamos
 Tapbit Wire
El 27 de octubre, la fintech estadounidense SoFi presentó un informe trimestral de resultados récord y volvió a elevar su previsión de ingresos anuales. Su app incluye depósitos, inversiones y tarjetas de crédito, pero el principal negocio de mayor crecimiento en el informe es, de hecho, el de préstamos.
Según el informe de resultados del tercer trimestre de SoFi, sus ingresos netos del trimestre aumentaron un 44 % interanual, alcanzando un beneficio neto de 241 millones de dólares. Detrás de este crecimiento de ingresos, los segmentos de préstamos, servicios financieros y plataforma tecnológica tuvieron desempeños distintos.
SoFi quiere que los usuarios gestionen más necesidades financieras en un solo lugar. Para SoFi, las cuentas de depósito e inversión atraen clientes y fondos; los préstamos generan intereses y comisiones; y la plataforma tecnológica ofrece infraestructura financiera a otras empresas. Estos negocios están interconectados, pero eso no significa que generen beneficios al mismo ritmo.
¿De dónde proviene el dinero del crecimiento?
El negocio de préstamos aportó el mayor incremento de ingresos
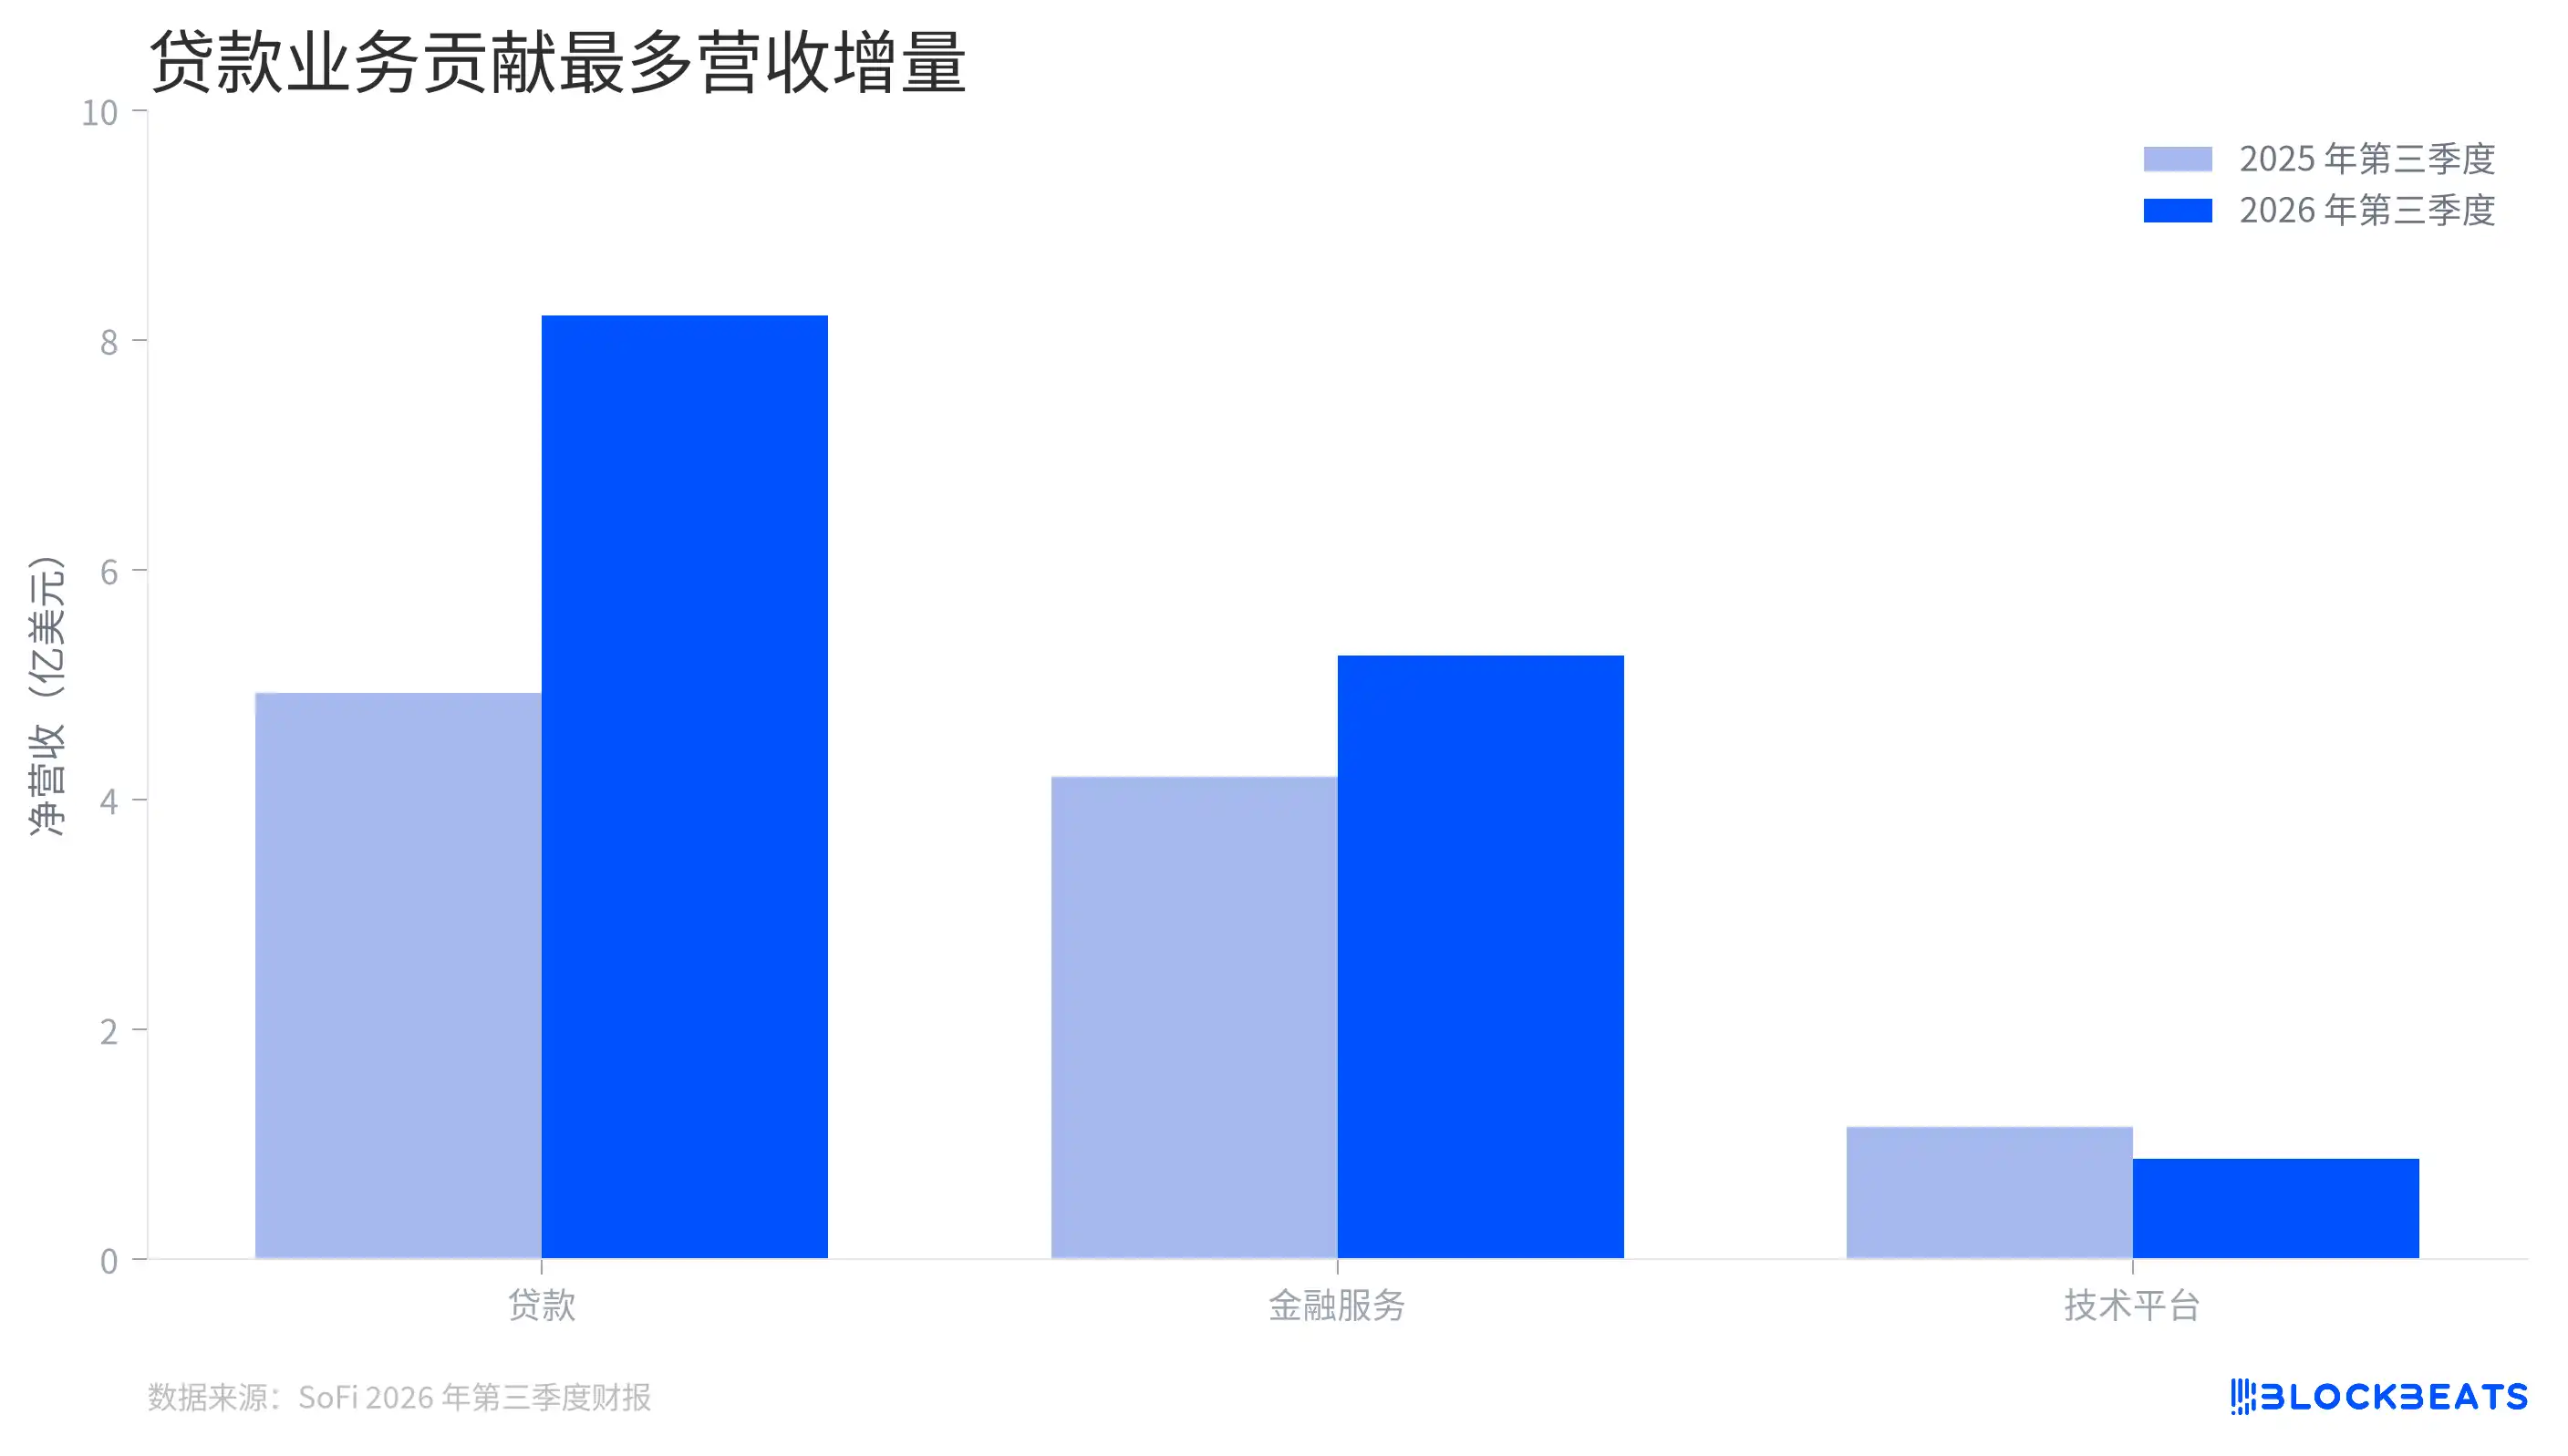
El segmento de préstamos fue la mayor fuente de crecimiento este trimestre. Respecto al mismo periodo del año anterior, sus ingresos netos aumentaron unos 328 millones de dólares, una cifra superior al cambio registrado en los otros dos segmentos. La expansión en la concesión de préstamos personales generó más ingresos por intereses y comisiones por originación.
Este crecimiento también cambia la percepción de SoFi. Al abrir la app, los usuarios ven un conjunto de herramientas financieras, pero el crecimiento de los ingresos de la empresa sigue estrechamente ligado a la demanda de préstamos, los precios de los préstamos y los costes de financiación. Más puntos de entrada a productos no significan automáticamente que los ingresos hayan escapado del ciclo crediticio.
El segmento de servicios financieros también crece. Incluye depósitos, inversiones y otros negocios, así como la plataforma de préstamos que encuentra prestatarios para terceros o presta servicios de originación. Los ingresos generados por esta última se registran en el segmento de servicios financieros; por tanto, considerar directamente los «servicios financieros» como ingresos totalmente ajenos al mercado crediticio subestimaría la presencia del negocio de préstamos.
Existe además un detalle metodológico en los datos por segmentos. El gráfico muestra los ingresos netos divulgados por segmento. Hay transacciones y eliminaciones entre segmentos, por lo que las barras no pueden sumarse simplemente ni tratarse directamente como ingresos consolidados.
La plataforma tecnológica siguió una trayectoria distinta. Según el informe financiero, sus ingresos cayeron un 24 % interanual, afectados principalmente por la salida de un cliente importante. La empresa señaló que, excluido dicho cliente, los ingresos del segmento crecieron un 18 % interanual. Estas dos cifras responden a preguntas distintas: la primera refleja el cambio real en los ingresos reportados, mientras que la segunda sirve para observar el crecimiento del negocio restante.
¿Por qué son importantes los depósitos para el crecimiento de los préstamos?
Coste medio de los depósitos y financiación por almacén
Conceder préstamos requiere financiación. SoFi puede usar depósitos o obtener fondos mediante canales como la financiación por almacén. Esta última puede entenderse como financiación garantizada por activos crediticios, usada típicamente para apoyar operaciones crediticias antes de vender o titularizar los préstamos.
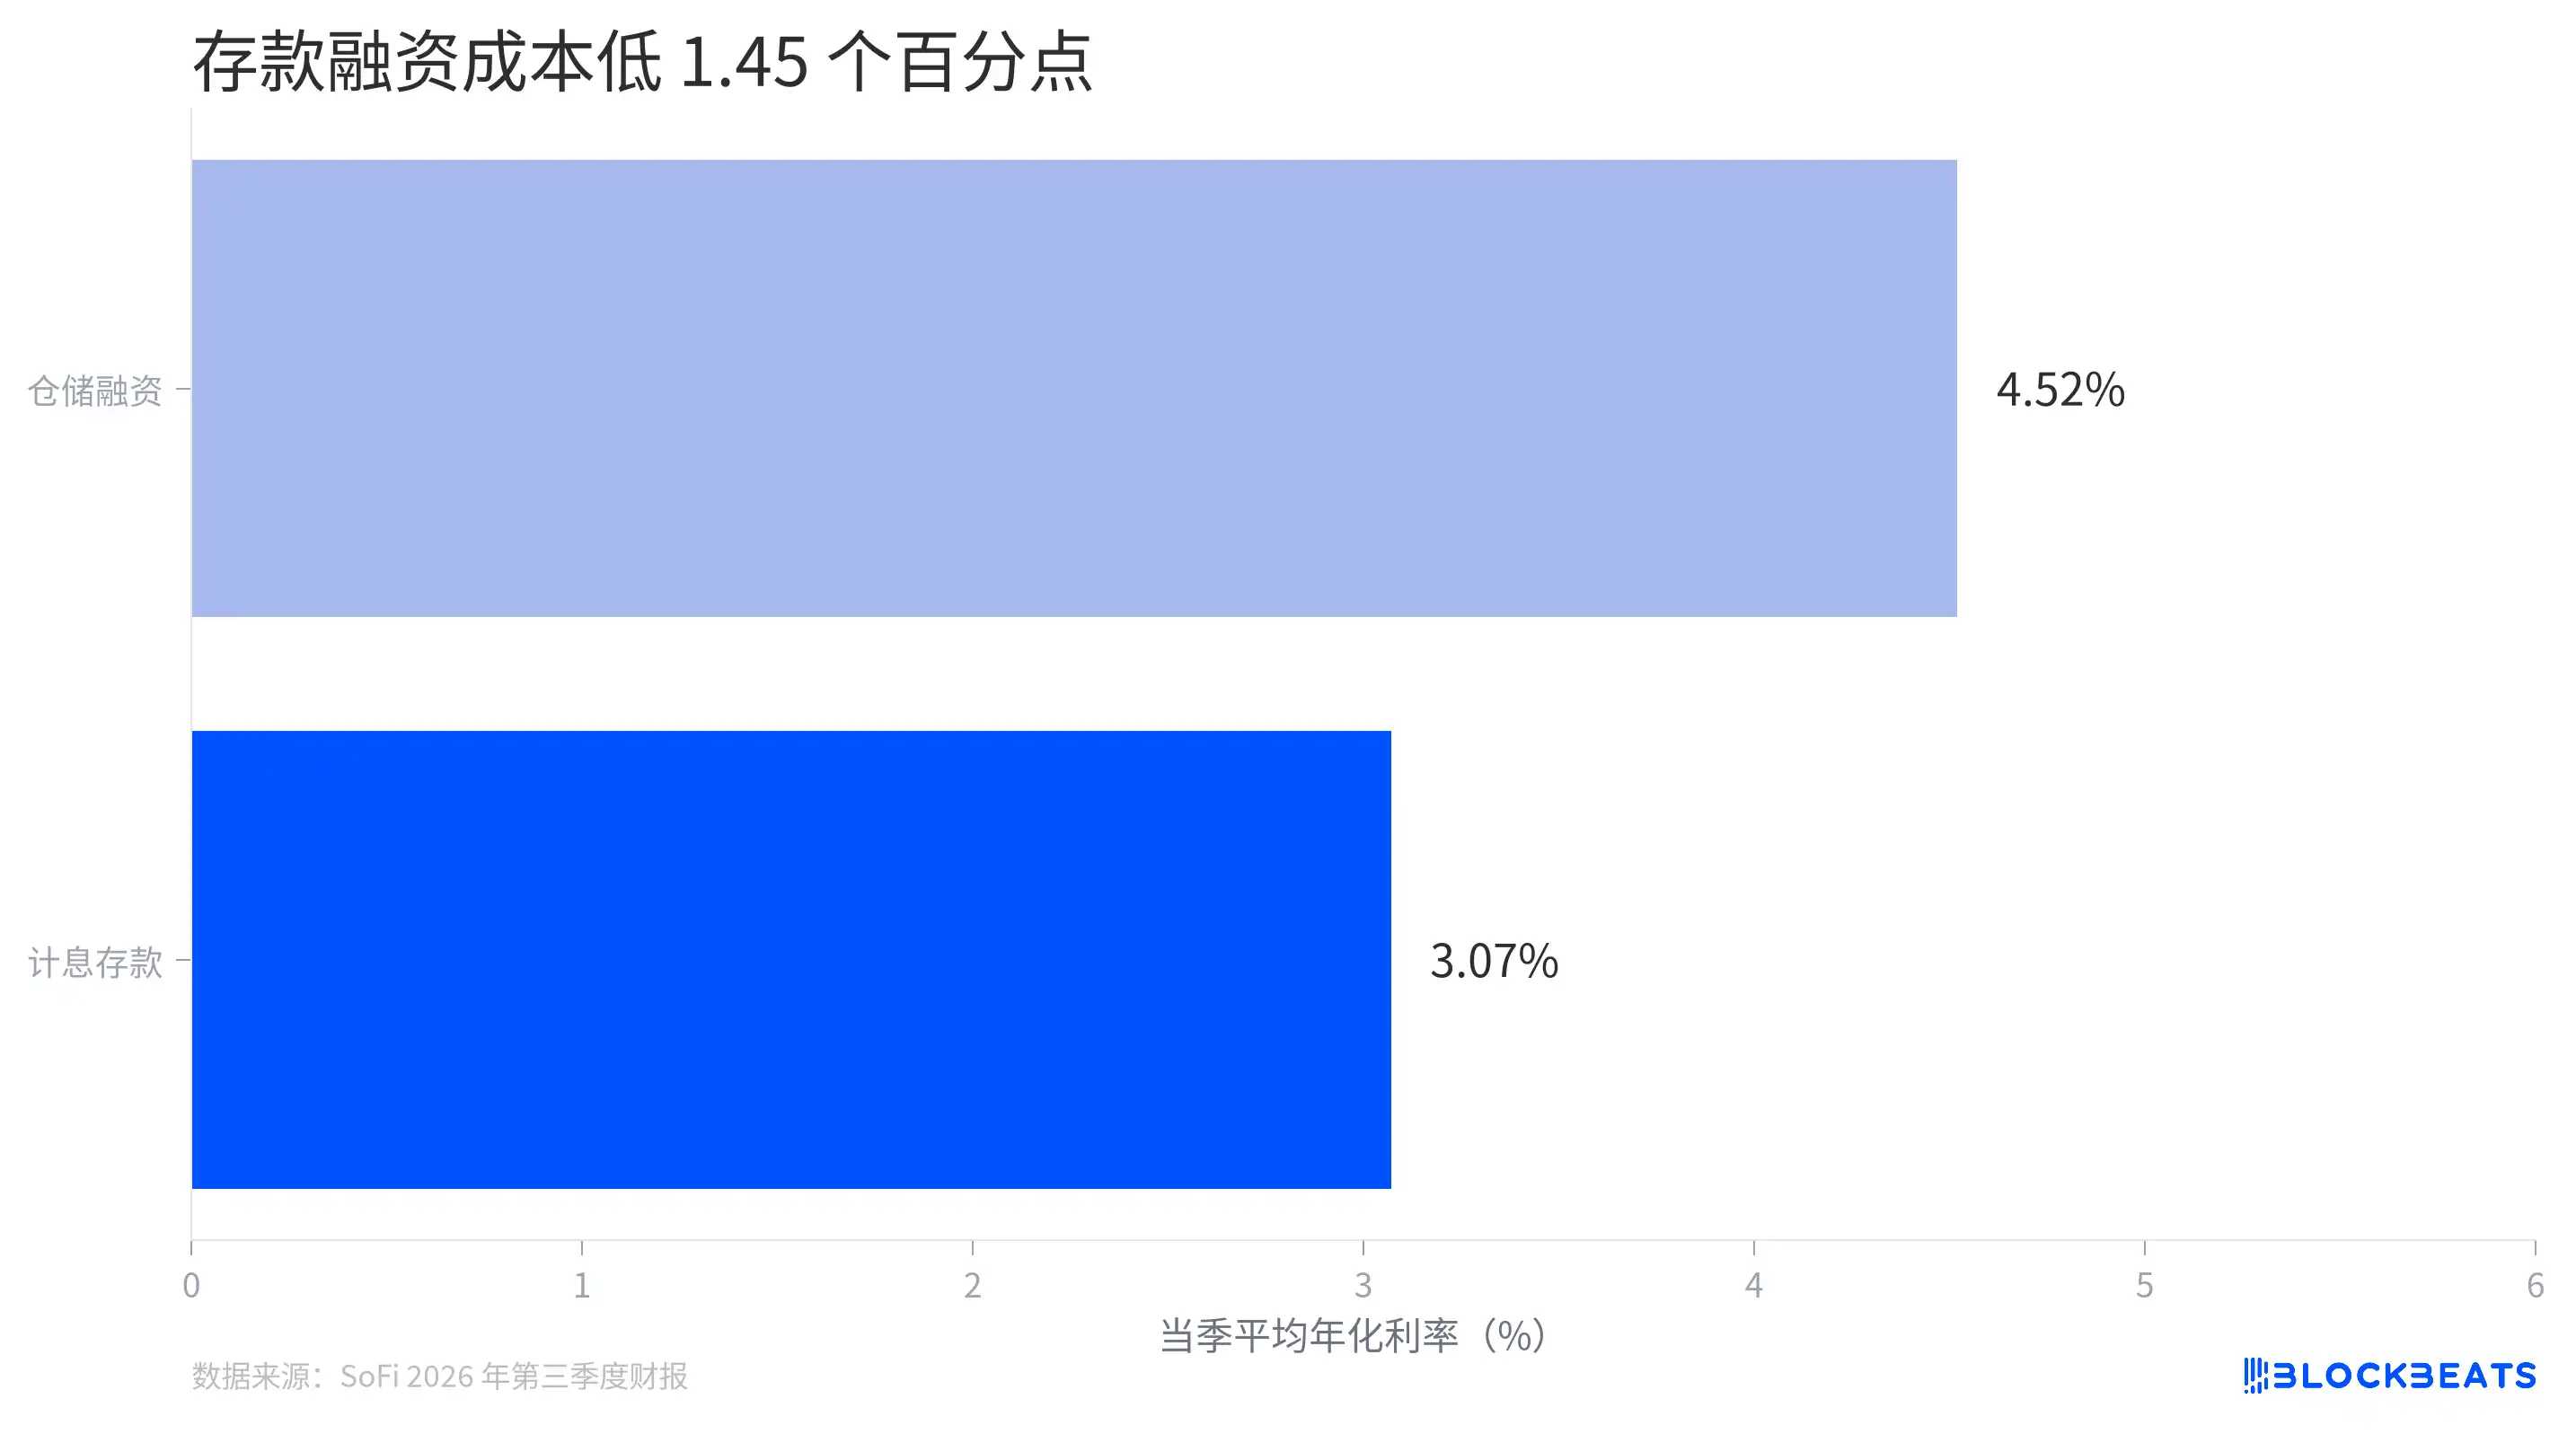
Según el informe financiero, el coste anualizado medio de los depósitos remunerados en el tercer trimestre fue del 3,07 %, frente al 4,52 % de la financiación por almacén. Todo lo demás constante, por cada 100 dólares de financiación obtenida, la diferencia anualizada en costes de interés entre ambos métodos es de unos 1,45 dólares.
Multiplicado por una escala masiva de financiación, esta diferencia genera otra estimación en el informe financiero de la empresa. SoFi indicó que el cambio en la mezcla de fuentes de financiación supuso unos ahorros anualizados en gastos por intereses de aproximadamente 745 millones de dólares. Se trata de una comparación anualizada calculada bajo los supuestos de la empresa, no del efectivo ahorrado realmente en el trimestre, y no puede sumarse directamente a la ganancia trimestral.
El crecimiento de los depósitos ha dado a la empresa más margen para usar este canal de financiación. Al final del tercer trimestre, el saldo de depósitos de SoFi alcanzó los 51 300 millones de dólares, un aumento de 5 800 millones en el trimestre. Los depósitos no son dinero gratuito; la empresa sigue teniendo que pagar intereses a los depositantes, y la ventaja de coste también variará según los precios de los depósitos y otras tasas de financiación.
El costo de financiación es solo un aspecto del libro de préstamos; el otro es si los fondos prestados pueden recuperarse. SoFi reveló que la tasa anualizada de impagos para préstamos personales fue del 2,26 %, una caída de 34 puntos básicos interanual. No obstante, la empresa señaló que este indicador se ve afectado por ventas de activos, nuevos préstamos y ventas de préstamos morosos. Los cambios en la cartera de préstamos alteran el numerador o el denominador, por lo que no se puede concluir únicamente a partir de una disminución en la tasa de impagos que el riesgo crediticio haya disminuido simultáneamente.
¿Tener más usuarios implica necesariamente ganar más dinero?
Crecimiento de productos y miembros
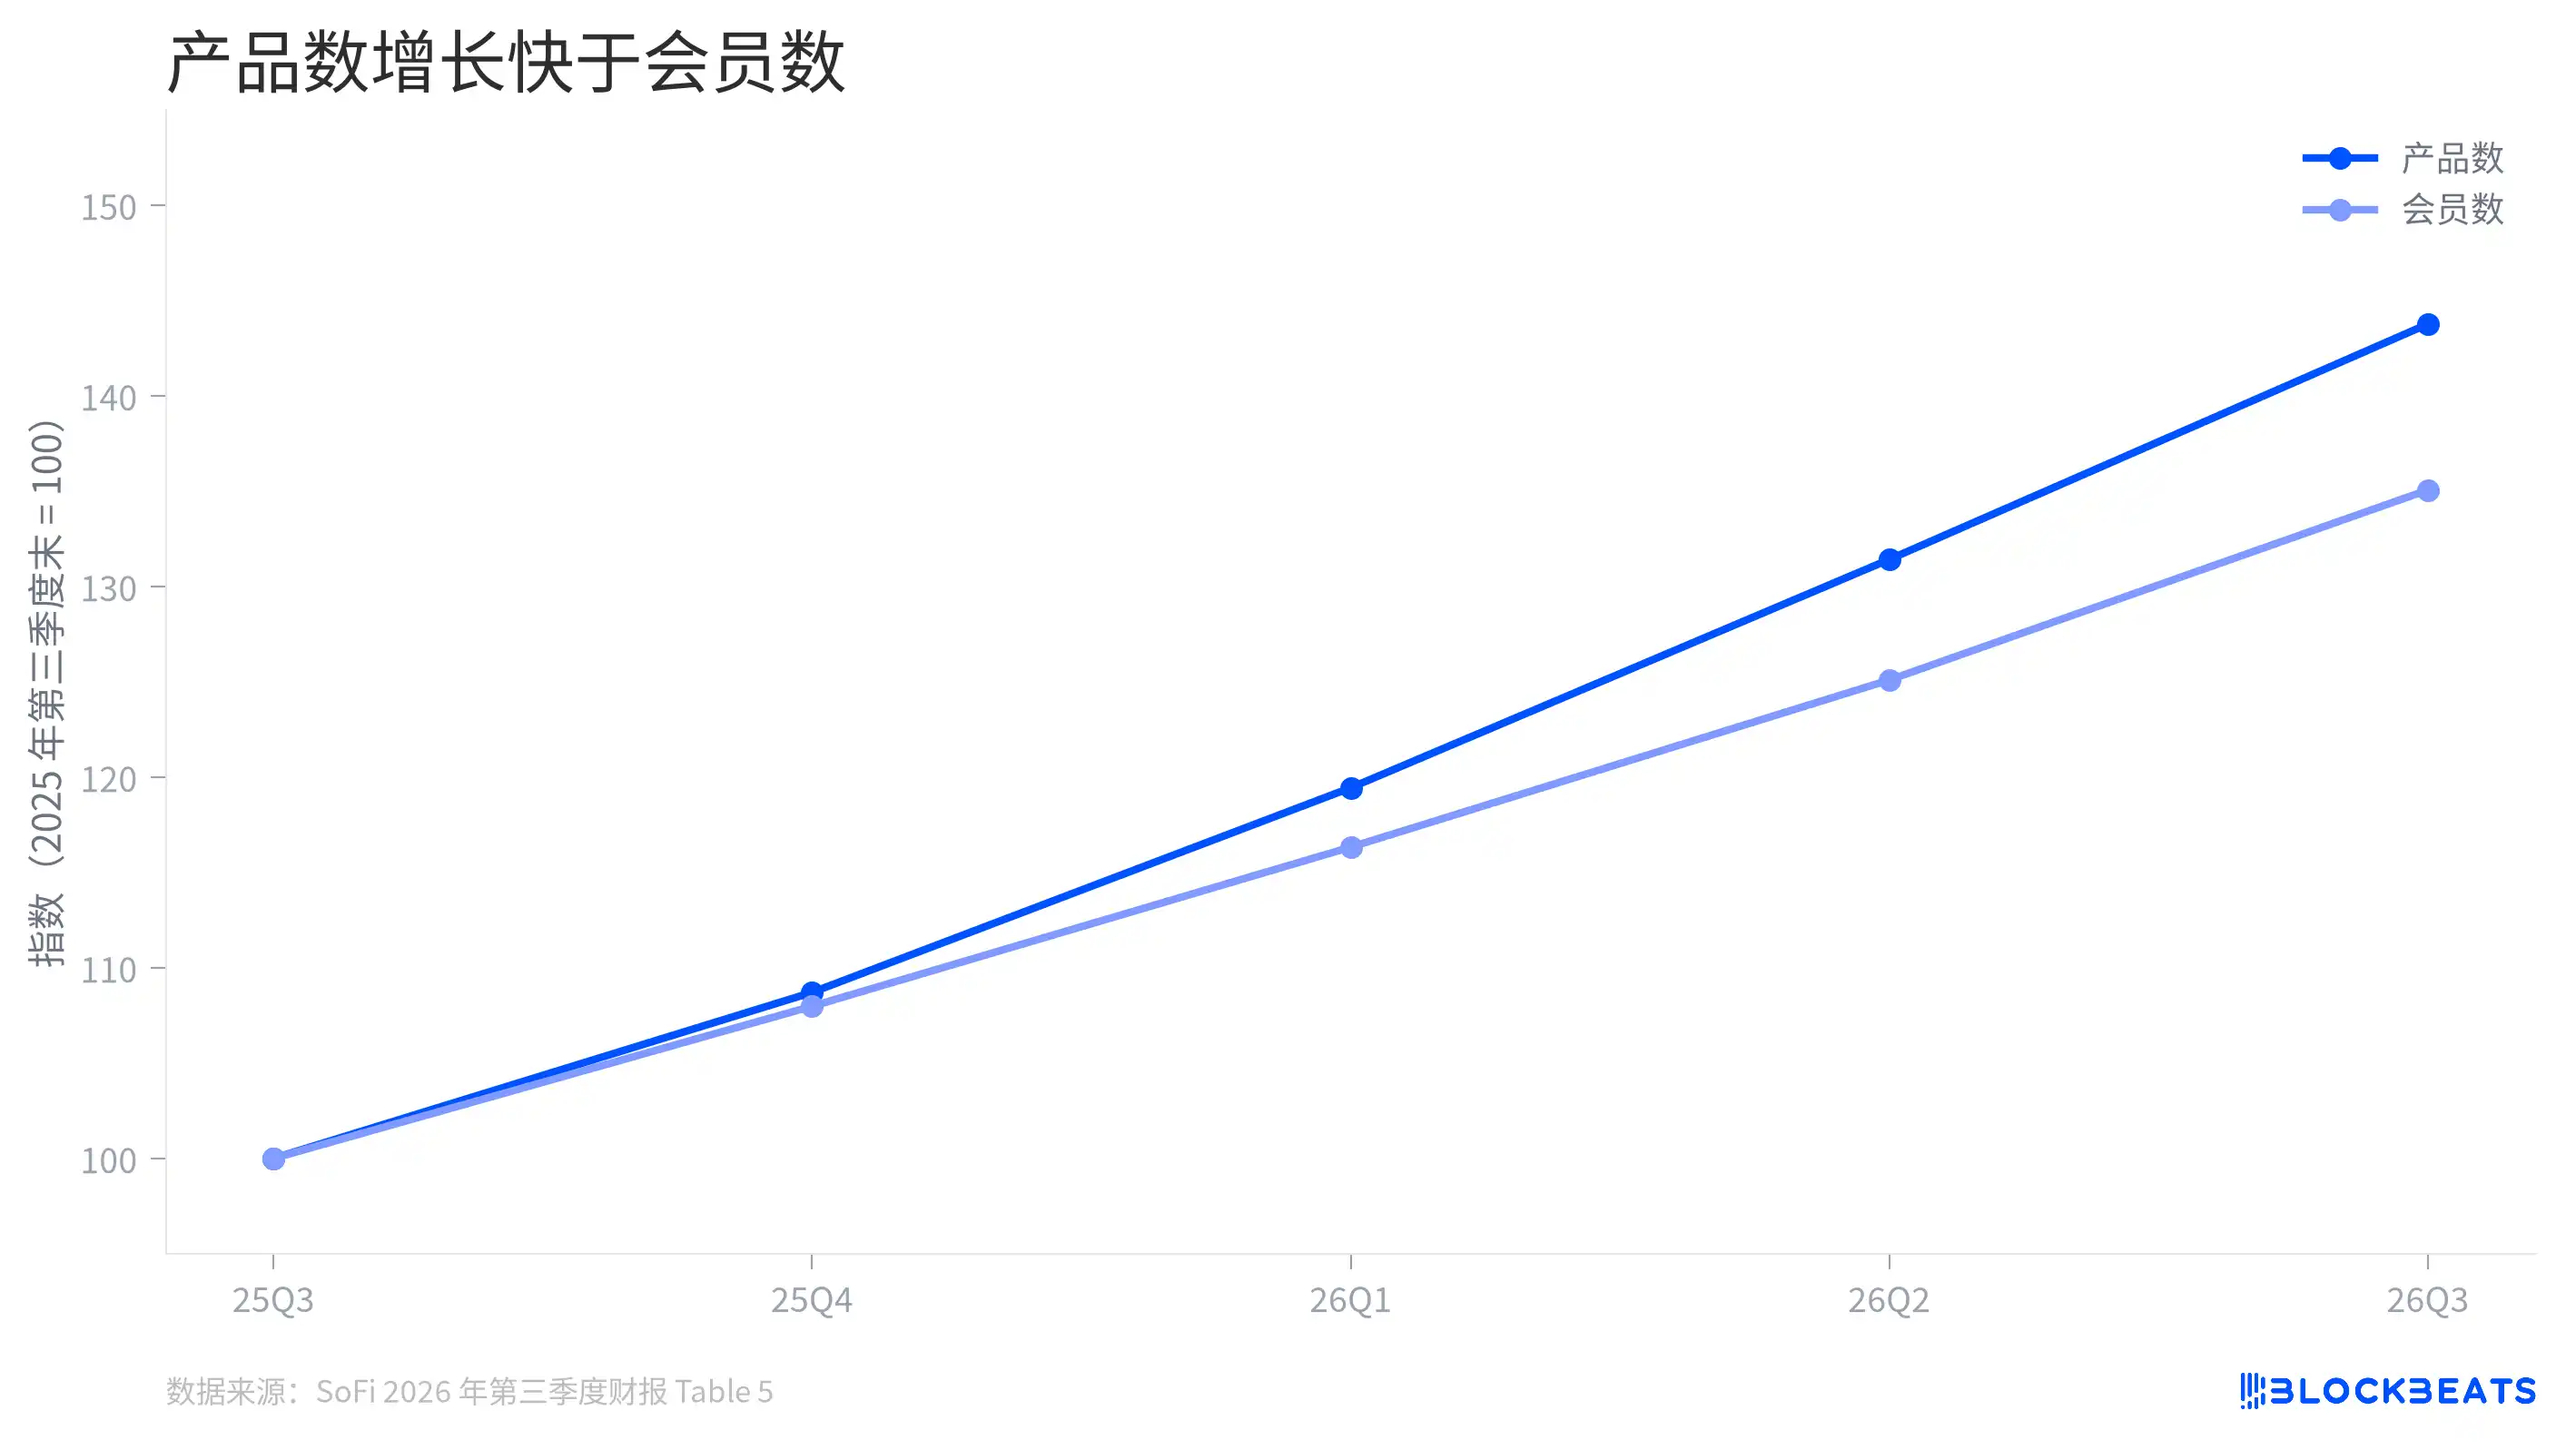
Tanto los miembros como la oferta de productos de SoFi están expandiéndose, con un crecimiento más acelerado en el número de productos. Tomando como base 100 el final del tercer trimestre del año pasado, al final del tercer trimestre de este año el índice de productos alcanzó aproximadamente 144, mientras que el índice de miembros fue de unos 135.
Esto significa que, según las cifras acumuladas divulgadas por la empresa, ha aumentado el número de productos por miembro. Sin embargo, esto no demuestra por sí solo cuánto crecimiento provino de compras cruzadas de miembros existentes, ni representa directamente un aumento en la frecuencia de uso por usuario activo. También podría elevarse esta relación si nuevos miembros adquieren varios productos.
La razón radica en las definiciones estadísticas. SoFi considera miembros a quienes abren una cuenta, vinculan una cuenta externa o usan su servicio de seguimiento de puntuación crediticia; una vez que alguien se convierte en miembro, normalmente sigue contándose en el total. El número total de productos incluye también aquellos previamente seleccionados pero posiblemente ya no utilizados. Estas métricas ayudan a observar la escala de alcance de la plataforma, pero no equivalen a usuarios o productos activos mensuales.
La monetización de ingresos también depende de los propios productos. El informe de resultados muestra que los ingresos por producto en el segmento de servicios financieros subieron de 88 $ el trimestre pasado a 90 $. Esto indica que la métrica de ingresos divulgada por la empresa ha mejorado ligeramente, pero, al igual que los miembros y el total de productos, debe interpretarse junto con la composición de productos y la metodología de cálculo.
¿Cuál es la situación del negocio de criptomonedas?
SoFi relanzó su servicio de inversión en criptomonedas en el cuarto trimestre de 2025. Los usuarios pueden comprar, vender y mantener activos digitales en la plataforma, y el número de productos de criptomonedas alcanzó 503 000 al final del tercer trimestre.
La cifra destacada de ingresos por criptomonedas requiere desglose. Según el informe de resultados, los ingresos por operaciones de criptomonedas del trimestre fueron de 161,6 millones de $, frente a costos operativos correspondientes de 160,0 millones de $. La diferencia arroja ingresos netos por operaciones de 1,633 millones de $, principalmente derivados de comisiones por facilitar órdenes de compra y venta de usuarios.
Este monto neto representa aproximadamente el 0,12 % de los ingresos netos consolidados del trimestre. Muestra que los ingresos directos divulgados por operaciones con criptomonedas siguen siendo reducidos. La relevancia de los productos de criptomonedas para la plataforma radica en que ofrecen un punto de entrada a la inversión para miembros existentes, generando potencialmente vínculos con depósitos y otros productos de inversión. No obstante, el informe de resultados no divulga por separado los ingresos que los usuarios de criptomonedas generan en otros negocios.
Tras finalizar el tercer trimestre, SoFi lanzó en octubre su producto de depósito tokenizado orientado al consumidor, SoFi Earn. Los datos de ese producto solo serán visibles en el próximo informe de resultados.