Realmente no quiero alabar a Zuck, pero Muse es, efectivamente, un movimiento inteligente
 Tapbit Wire
Autores: DaiDai, Frank, MSX 麦通
En Silicon Valley, cada vez que Zuckerberg se dispone a hablar con seriedad sobre la próxima generación de tecnología, la primera reacción de Wall Street suele ser abrir la tabla de gastos de capital de Meta.
Del metaverso a la IA, el guion apenas ha cambiado.
Especialmente de cara a 2026, Meta sigue adquiriendo GPUs a gran escala, construyendo centros de datos y reclutando talento en modelos y agentes, mientras eleva su orientación anual de gastos de capital a 130.000–145.000 millones de dólares. Cuando se quema dinero a esta escala, el mercado secundario empieza naturalmente a preguntarse: ¿cómo se recuperará exactamente toda esta inversión?
La respuesta tradicional era sencilla: integrar los modelos en los algoritmos de recomendación, hacer los anuncios más precisos y permitir que la enorme máquina generadora de ingresos que son Facebook e Instagram siga volviéndose más eficiente.
El problema es que esta lógica también tiene un techo.
Para una empresa gigante con ingresos anuales de cientos de miles de millones de dólares, si cientos de miles de millones invertidos en IA solo logran hacer ligeramente más precisos los anuncios en el feed y aumentar levemente las tasas de clic, ¿por qué debería el mercado otorgarle una nueva valoración imaginativa?
Por eso Muse resulta algo interesante.
Por primera vez, vincula las crecientes e ingentes inversiones de Meta en IA de los últimos años con un producto ajeno a la publicidad, pero lo suficientemente cercano al consumo real y a las transacciones. Desde la capacidad del modelo, pasando por el producto agente, hasta las transacciones y la comercialización, al menos lógicamente comienza a perfilarse una ruta completa.
Por eso realmente no quiero alabar a Zuck, pero debo decirlo: el lanzamiento de Muse fue una jugada extremadamente astuta.
I. La IA de Meta no es solo un centro de costos
Primero, analicemos la reciente evolución del mercado.
Del final de agosto al 21 de septiembre, las acciones de Meta subieron de más de 570 $ a 741,25 $, un aumento acumulado de casi el 30 %, con un alza del 11,34 % solo el 21 de septiembre.
Claro está, atribuir todo ese 30 % a Muse sería inexacto. La alza de Meta ya había comenzado antes del lanzamiento de Muse; la primera fase se debió más a la corrección de las expectativas pesimistas del mercado respecto a los gastos de capital, el crecimiento de costos y los márgenes.
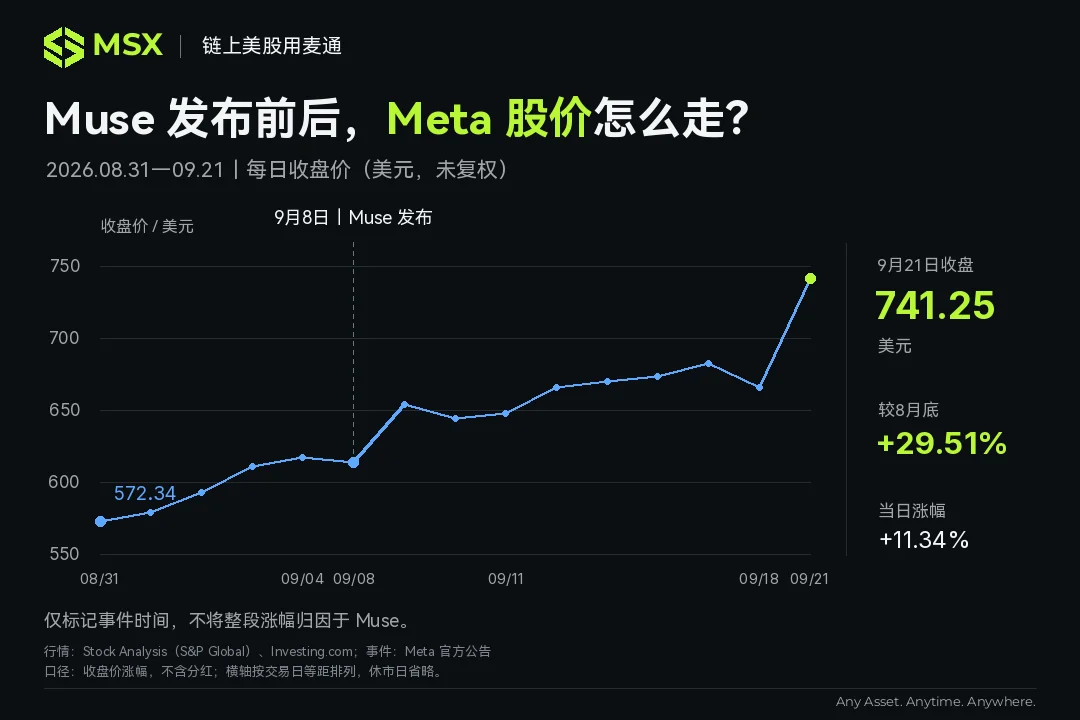
Pero tras el lanzamiento de Muse el 8 de septiembre, el debate sobre la IA de Meta ganó una capa adicional: ¿es posible que esta inversión genere una segunda curva de crecimiento?
Ahí radica la diferencia.
Muse nunca se diseñó siguiendo la lógica de los chatbots. Es un agente de IA personal muy puro: una vez que le otorgas autorización, puede acceder por sí mismo a páginas web, invocar APIs, rellenar formularios, comparar precios entre plataformas e incluso seguir realizando tareas en segundo plano tras bloquear tu teléfono. Solo cuando llega al punto de realizar un pago o enviar un correo crítico te reclama para su confirmación.
En otras palabras, la IA del pasado respondía más bien a «¿qué debería hacer?». Muse quiere dar un paso más: «vale, lo haré yo».
Este cambio parece solo pasar de chatbot a agente, pero su impacto comercial es totalmente distinto. Una vez que la IA puede ejecutar acciones, naturalmente invade los puntos de entrada más cercanos al dinero: búsqueda, compras, reservas y pagos.
Y precisamente aquí es donde Meta merece ser revaluada.
No necesita necesariamente convertir a Muse en el modelo nº 1 en todos los benchmarks mundiales. Para la inmensa mayoría de los usuarios comunes, no les importa si un modelo obtiene dos puntos más o tres menos; solo les interesa si, tras encargarle algo, realmente lo lleva a cabo.
Esto refleja el análisis que hicimos sobre Google hace unos días: cuando la brecha de capacidades entre modelos subyacentes empieza a cerrarse, las empresas que controlan verdaderamente los puntos de entrada, los ecosistemas de producto y las capacidades de distribución son las más propensas a cosechar los dividendos en la segunda mitad de la era de la IA (lectura complementaria: «Gemini 4.0 es tan potente que está “inundando el feed”: ¿llegó la contraofensiva de IA de Google?»).
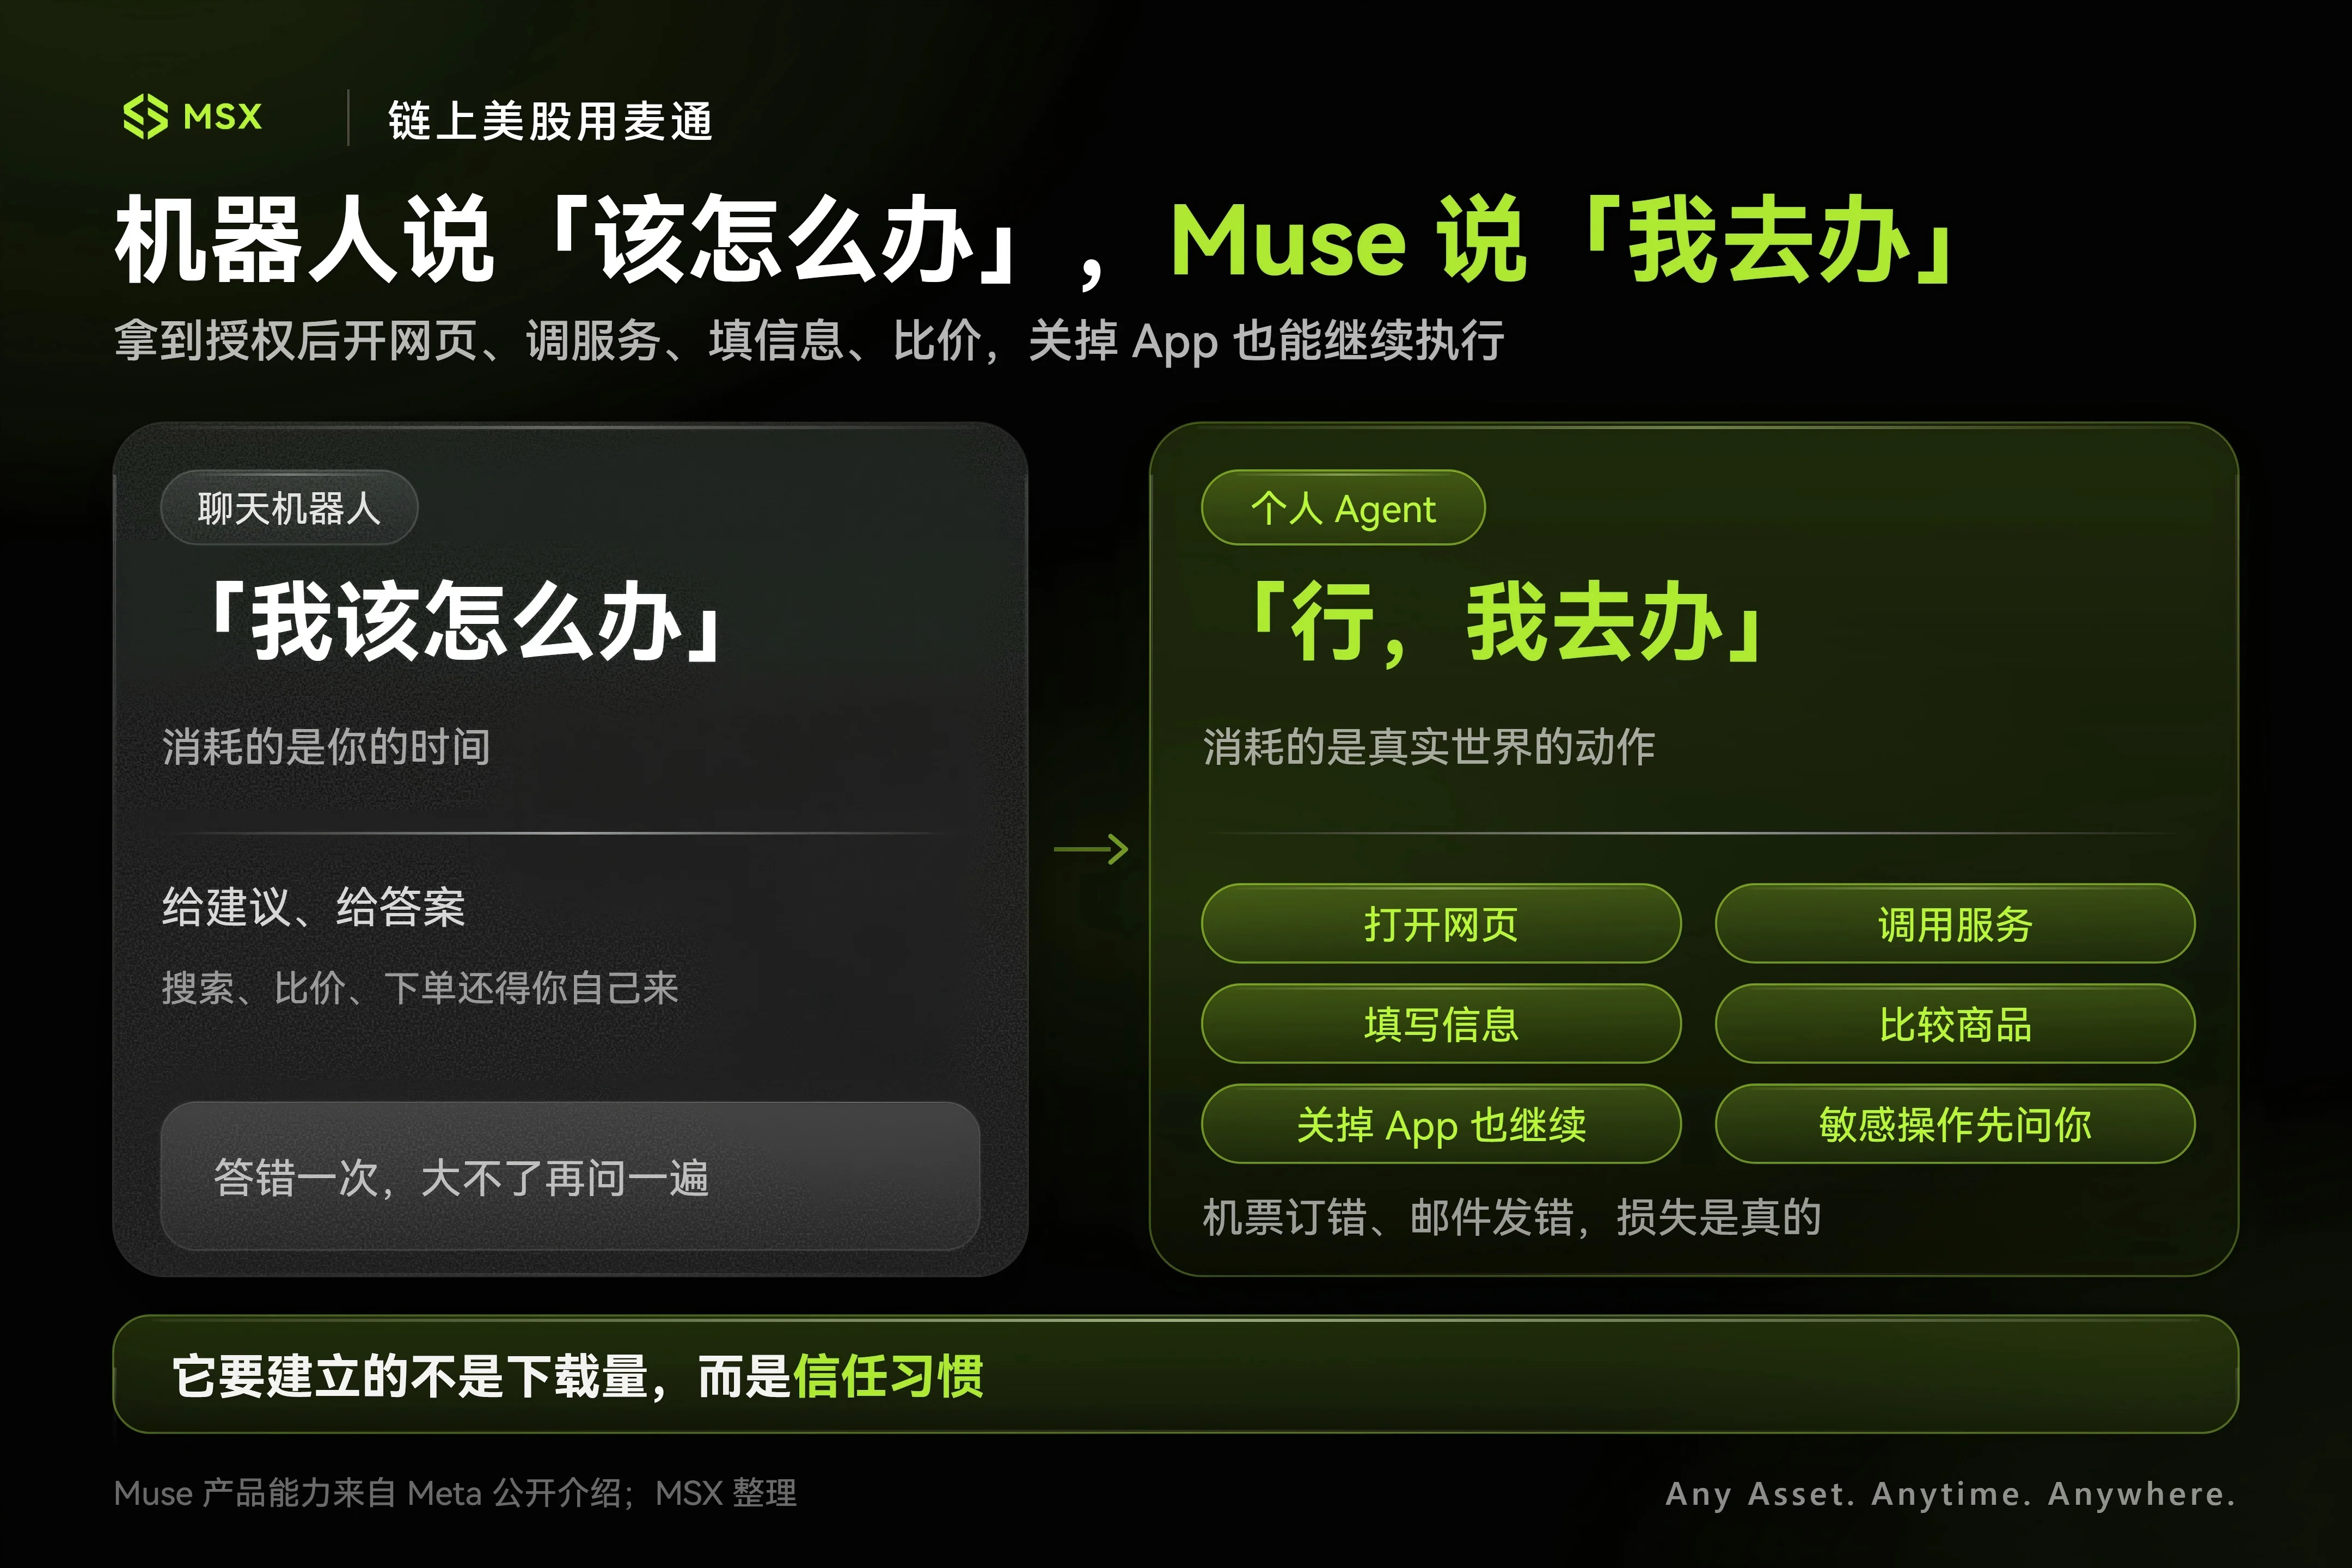
Desde esta perspectiva, Muse no representa un regreso de Meta al examen de «¿cuyo modelo grande es el más fuerte?». Simplemente cambió de aula: cuando la capacidad del modelo subyacente ya es básicamente suficiente, Meta será la primera en introducir discretamente un agente en la vida diaria de su base de miles de millones de usuarios.
Y en esta nueva aula, la carta que Meta tiene en la mano empieza a verse muy distinta.
II. Intención e interceptación: ¿por qué Amazon está en alerta mientras Shopify lo acoge?
Para lograrlo, Meta posee una baza inigualable: la distribución nativa.
Las startups de IA se preocupan diariamente por los costos de adquisición de clientes, mientras Meta cuenta con Facebook, Instagram, WhatsApp, Messenger y las gafas inteligentes que sigue impulsando. Miles de millones de personas ya usan sus productos.
Pero si se tratara solo de «muchas personas», aún no se explicaría el valor de Muse.
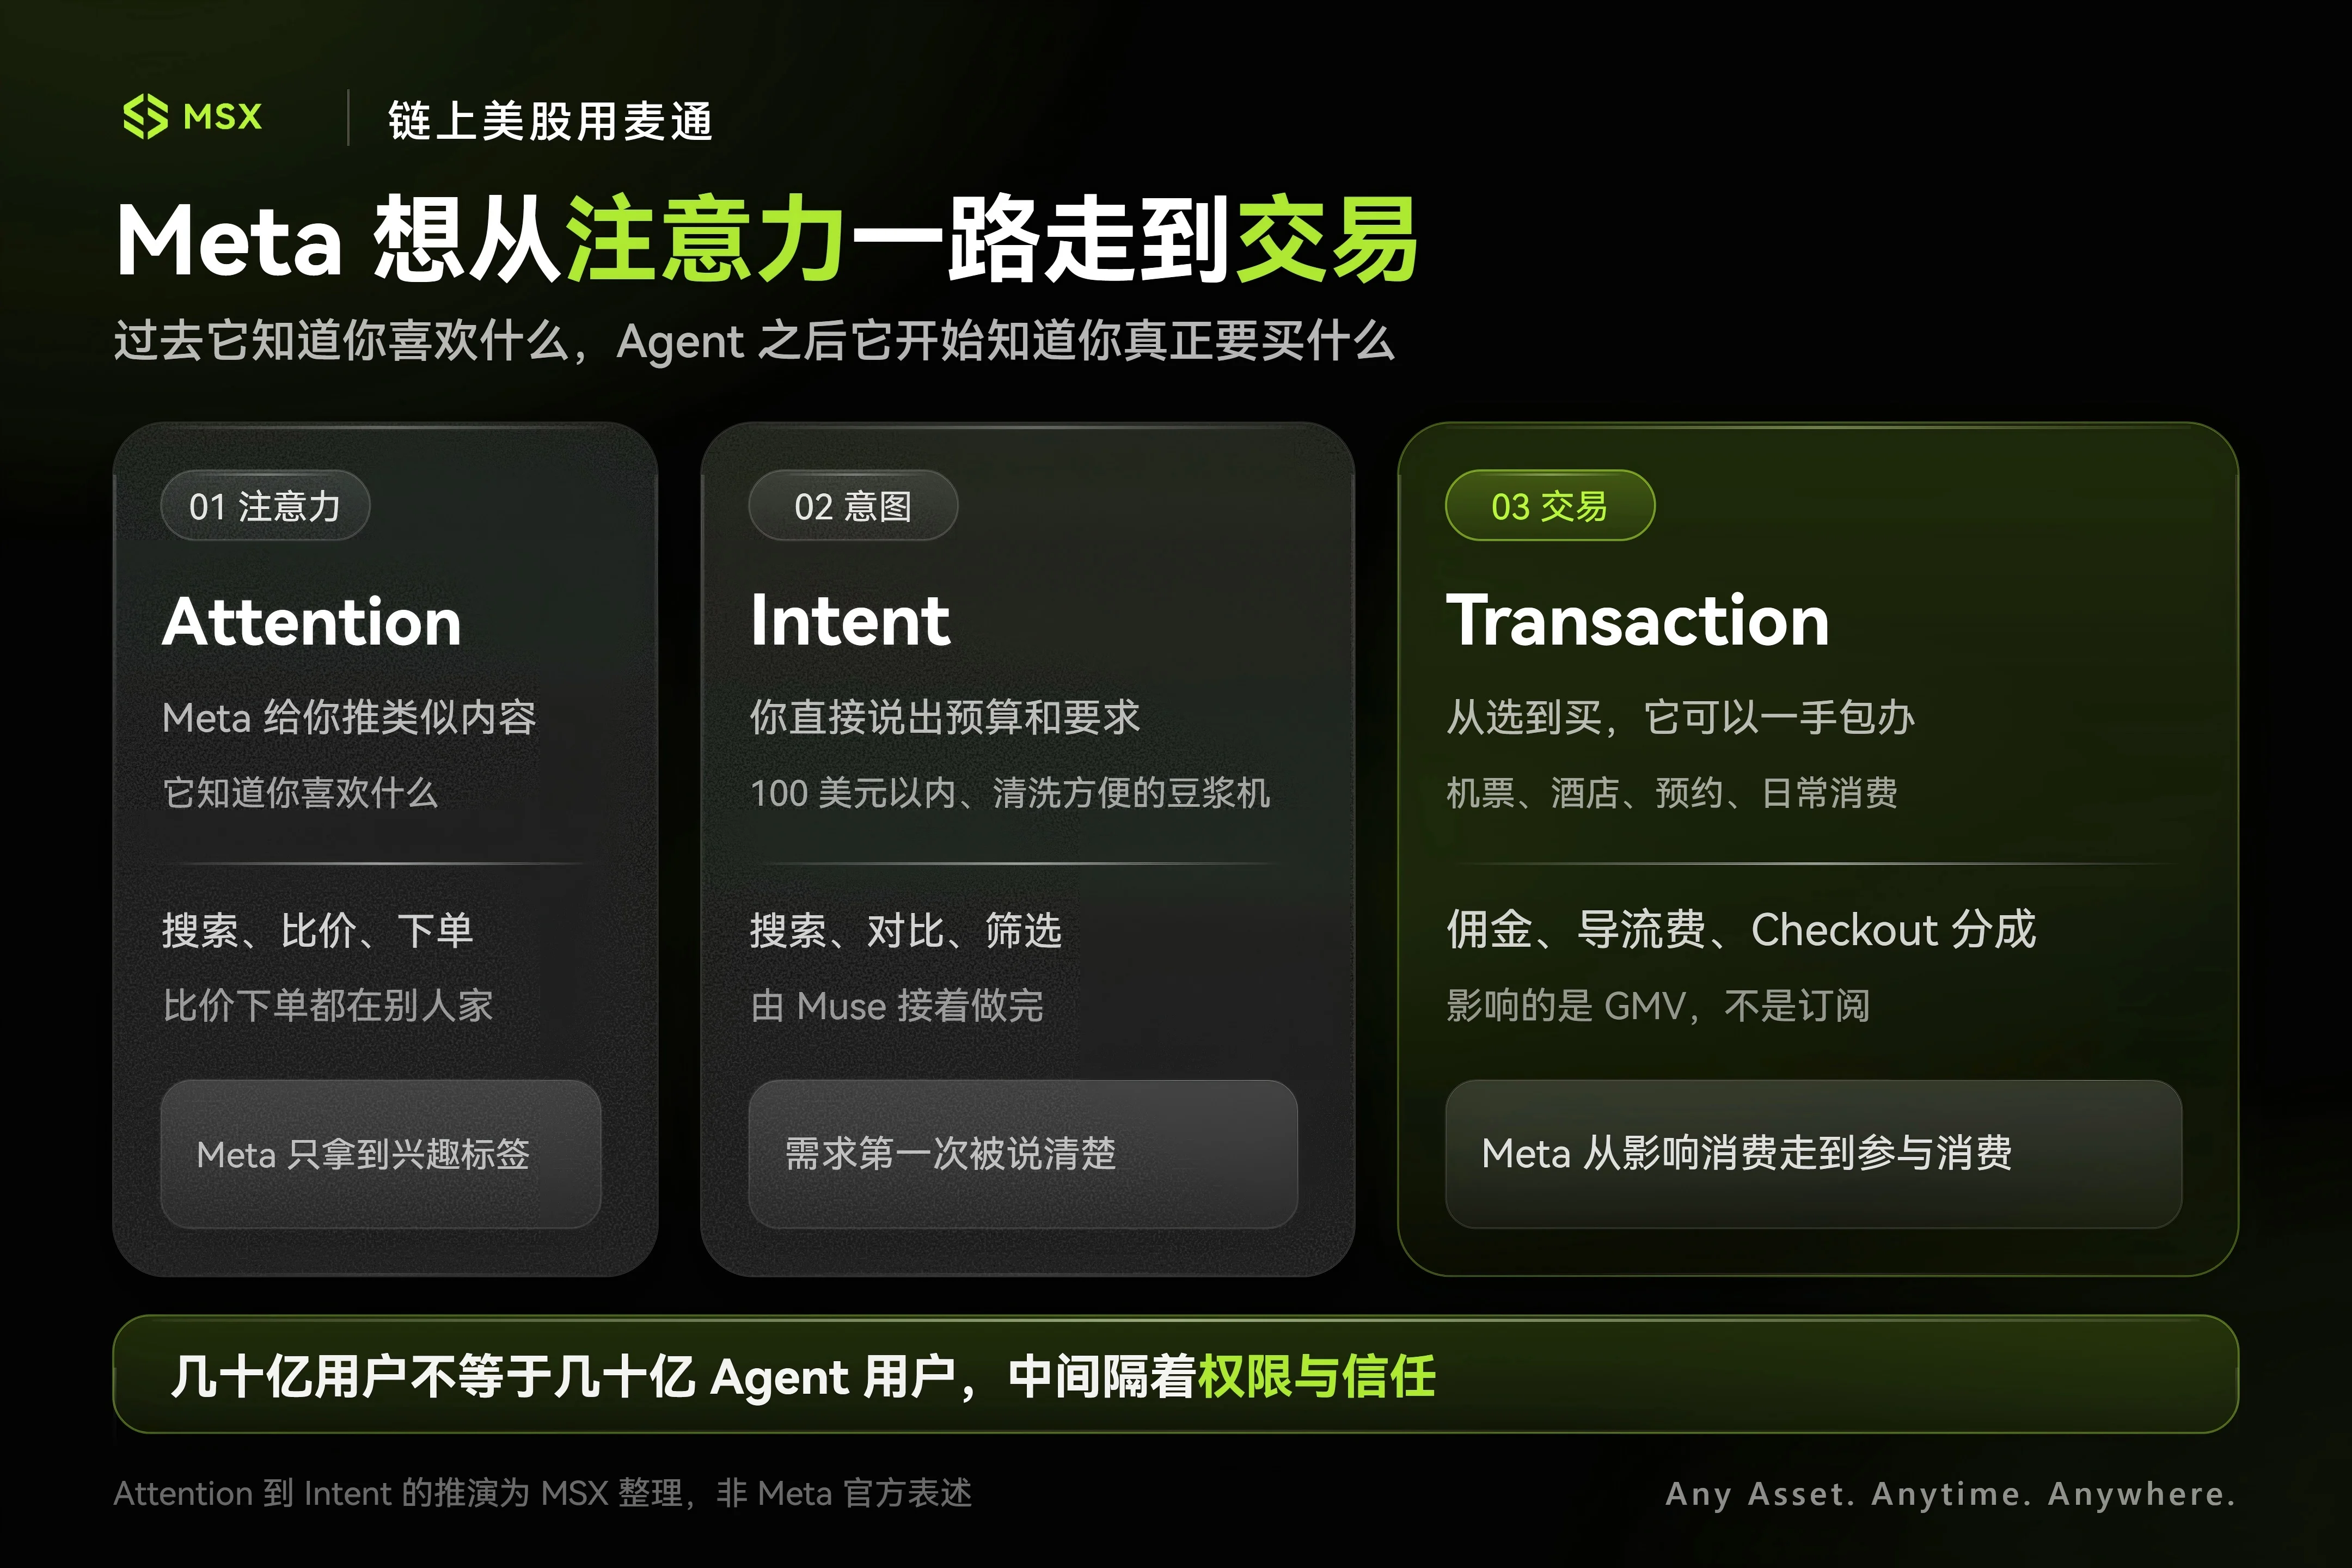
Lo verdaderamente interesante es que tiene la oportunidad de llevar lo que Meta ya controlaba —la «atención»— un paso más allá: hasta la «intención».
Por ejemplo, antes, al ver un video sobre una licuadora de leche de soja en Instagram y detenerse unos segundos más, el algoritmo podía interpretar que recientemente te interesan los pequeños electrodomésticos y mostrarte anuncios relacionados —ganando Meta la tarifa por exposición.
Pero si realmente querías comprar una, probablemente cerrarías Instagram, abrirías Amazon/Temu, buscarías, compararías precios, leerías opiniones y realizarías el pedido.
Es decir, Meta controla «lo que podría gustarte», pero la decisión real de compra y la transacción siguen ocurriendo en terreno ajeno.
Muse, sin embargo, podría reestructurar por completo este recorrido: simplemente le decimos directamente «encuentra una licuadora de leche de soja bajo 100 USD, fácil de limpiar y apta para una pareja». El filtrado, comparación, confirmación y pago posteriores se realizan íntegramente a través del canal del agente.
Atención e intención de compra pueden parecer solo un paso de distancia, pero en el mundo empresarial ese paso vale mucho dinero.
Una vez entendido esto, se comprende por qué las actitudes de los grandes actores frente a Muse son diametralmente opuestas.
Amazon está en máxima alerta y ha restringido rápidamente a Muse para impedir que realice pedidos en nombre de los clientes, alegando motivos como cumplimiento de autorizaciones y seguridad de privacidad. Shopify, por su parte, le da luz verde y desea integrar directamente Shop Pay en el flujo de transacciones de Muse.
Es puramente una cuestión de qué intereses están en juego:
Amazon es, por sí misma, un centro cerrado de búsqueda y transacciones. Su activo más valioso no son los servicios en la nube, sino el instante en que un consumidor decide comprar algo: ese momento debe implicar abrir Amazon. Si en el futuro todos compran con una sola frase dirigida a un Agente externo, Amazon se verá obligada a convertirse en un mero estante de backend, y su sistema de subastas de búsqueda en sitio y publicidad, meticulosamente construido, perderá su base de apoyo;
Shopify, por el contrario, siempre ha sido un «vendedor de agua». Ya sea que un pedido provenga de Instagram, se busque en Google o surja de un Agente como Muse, siempre que finalmente se procese mediante su sistema de pagos y fluya por su canal de comerciantes, podrá cobrar su comisión de forma constante;
Esta es la reestructuración de poder más realista de la era de los Agentes: quien esté más cerca de la decisión final del usuario controla el «estrecho de Ormuz» del panorama del comercio electrónico.
Por supuesto, tampoco debemos ser ciegamente optimistas aquí. Muchas personas desplazan contenido en IG, pero quienes están dispuestas a confiarle a una IA sus contraseñas de correo, permisos de calendario y números de tarjeta de crédito/códigos CVV siguen siendo una minoría en esta etapa.
Al fin y al cabo, si GPT o Gemini responde mal una vez, simplemente lo atribuimos a otro fallo de la IA. Pero si un Agente realiza un pedido con cantidad equivocada, reserva un hotel incorrecto o envía un correo que no debería haberse enviado, la confianza del usuario en él podría desvanecerse en un solo incidente.
Así pues, si Meta quiere quedarse con la parte más jugosa de la «intención», primero debe resolver un problema muy sencillo: ¿la gente se atreve realmente a entregarle cosas?
III. Las suscripciones son solo dinero pequeño; el verdadero negocio está en las transacciones
Hablando hasta el final, aún debemos hacer cuentas: ¿cómo ayuda Muse a Zuck a recuperar su inversión?
Lo más fácil de entender ahora es la cuota de suscripción. Muse ofrece una versión gratuita y planes de pago de 20 y 100 USD mensuales. Supongamos que realmente alcanza 10 millones de usuarios que pagan 20 USD al mes a largo plazo: eso representa 2400 millones de USD anuales.
Para la mayoría de las empresas de software, eso ya sería un negocio muy grande, pero para Meta ni siquiera se acerca a saciar su sed.
Recuerde que los ingresos de Meta en el segundo trimestre de este año fueron solos 60 800 millones de USD, de los cuales 59 300 millones correspondieron a publicidad. Depender únicamente de la venta de membresías no puede llenar ese enorme agujero de hardware.
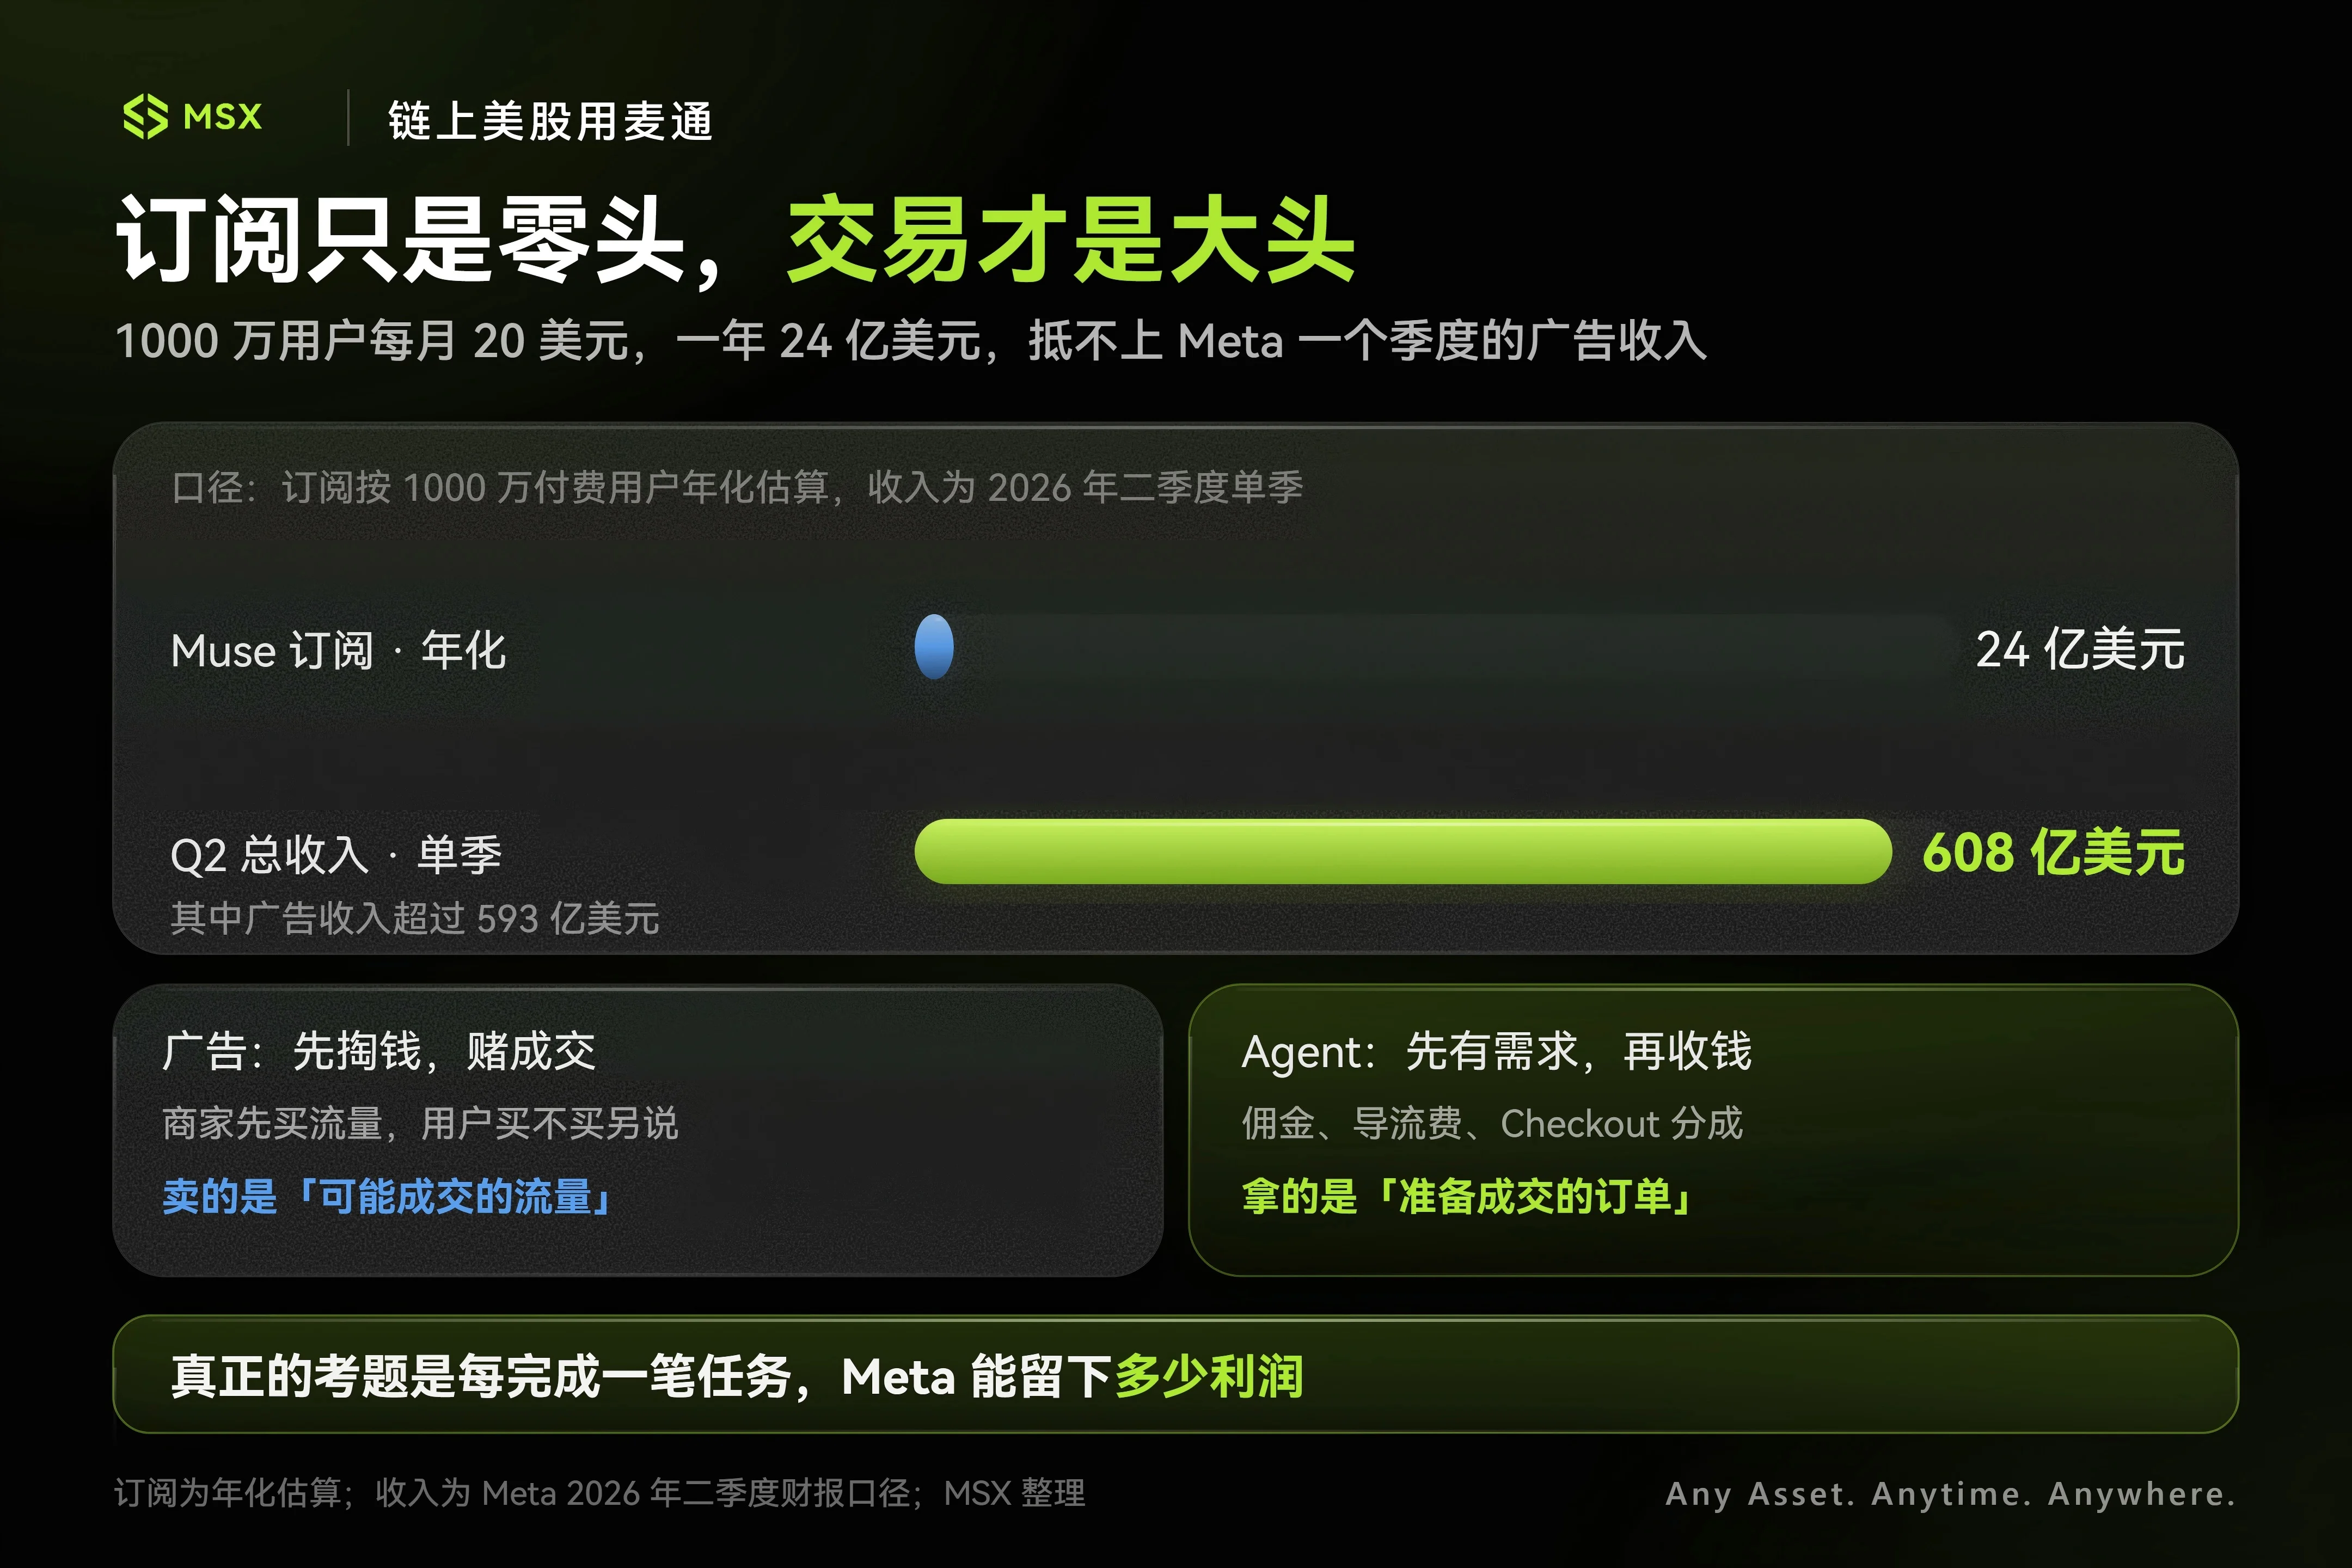
Por tanto, según el Instituto de Investigación MSX, las suscripciones no son la parte más importante de Muse a observar. Lo verdaderamente prometedor es la comisión por transacción: ese es el plato fuerte.
Si un Agente se convierte en el mayordomo digital de cientos de millones de personas, el volumen bruto de mercancías (GMV) que gestione teóricamente superará con creces sus propias cuotas de membresía. En ese momento, el espacio para la comercialización se abre por completo: comisiones por emparejamiento de transacciones, honorarios por referencias de comerciantes que quieren aparecer en la parte superior de las recomendaciones, reparto de ingresos con canales de pago...
Antes, los comerciantes que anunciaban en Meta pagaban por una probabilidad de exposición de «podrías comprar». Pero un Agente futuro sostiene en sus manos la certeza de un pedido donde «el usuario ya está listo para pagar». ¿Estarían dispuestos los comerciantes a pagar una comisión para cerrar la venta? ¿Aceptarían las empresas de pagos compartir ingresos por el «Checkout del Agente»? ¿Aceptarían los comerciantes adquirir algún tipo de servicio comercial para convertirse en opción prioritaria?
Estos son los escenarios más interesantes para imaginar.
Sin embargo, esto también planta una mina terrestre para Meta.
La razón por la que la gente usa su Agente es porque cree que actúa en su favor: una «asistente tonta» que ayuda a maximizar sus intereses. Pero si un día Muse recomienda con insistencia un determinado hotel y la gente descubre que no es porque sea adecuado, sino porque le da a Meta la comisión más alta, entonces la base de confianza de este producto colapsa al instante.
Así pues, cuanto más profunda sea la comercialización de Meta en el extremo de las transacciones, más deberá gestionar una contradicción: cómo ganar dinero con la intención del usuario sin que este sienta que su intención ha sido vendida.
Por eso Meta debe recalcar repetidamente que las conversaciones privadas de Muse y su entorno seguro (VM Seguro) no estarán conectados directamente al sistema publicitario: debe establecer de forma independiente un nuevo sistema de tarifas y créditos ajeno a la publicidad.
La razón por la que esto importa tanto se remonta, en última instancia, a la factura de IA cada vez más exorbitante de Meta. Los ingresos crecieron un 28 %, pero los costos y gastos totales aumentaron un 55 %, y el margen operativo cayó drásticamente del 43 % al 31 %. El flujo de efectivo operativo trimestral fue de 31 800 millones de dólares, mientras que la inversión en capital y los pagos principales de arrendamientos consumieron más de 31 000 millones, reduciendo el flujo de efectivo libre a un rango extremadamente estrecho de 784 millones.
Aunque hay cargos puntuales mezclados, un hecho ya es muy claro: Meta está rein invirtiendo efectivo en infraestructura de IA a una velocidad sin precedentes.
Si todas esas GPU consumidas terminan solo añadiendo unos pocos clics más a los anuncios del feed, entonces, como máximo, se estaría parcheando el negocio actual, lo cual no sustentaría una nueva reestructuración de valoración.
Pero si Muse realmente abre un nuevo punto de entrada transaccional liderado por Agentes, la historia que Meta cuenta ante los mercados de capitales podría usar la IA para construir un punto de entrada totalmente nuevo, transformándose así de «un intermediario publicitario que compra con desesperación palas» a «la consola de despacho de la vida internet de próxima generación».
Estos son dos modelos de valoración completamente distintos.
Para concluir
Debo admitir que, para Meta, Muse ha comenzado a vincular las cada vez más alarmantes facturas de IA de los últimos años con una vía comercial suficientemente concreta.
Lo que Meta poseía antes era la mayor máquina de atención del mundo; lo que Muse busca hacer es seguir avanzando por la cadena de atención: desde saber qué te gusta, hasta comprender qué deseas realmente, hasta ejecutar tareas por ti.
Si esta cadena funciona realmente de extremo a extremo, lo que obtenga Meta podría ser algo más que un competidor de ChatGPT: una nueva capa de punto de entrada a internet.
Por supuesto, la acción ya superó los 700 dólares y el mercado ya le ha otorgado amplios aplausos anticipados.
Las victorias o derrotas en los rankings de modelos podrían quedar pronto atrás, pero cómo se recupere esta factura es lo verdaderamente relevante para negociar META en la próxima fase.