Interpretación de Goldman Sachs: Se espera que los recortes de tasas de interés no ocurran hasta la segunda mitad de 2027. ¿Cuánto tiempo más durarán las altas tasas??
 Tapbit Wire
Nota del editor: La inflación estadounidense ha vuelto a subir, y el tema de los aumentos de tasas por la Reserva Federal vuelve a ser el foco del mercado. Los datos del 14 de octubre mostraron que el IPC de EE.UU. subió 0,6 % mensual y 3,7 % interanual en septiembre. Los precios de la gasolina explicaron más de la mitad del aumento mensual, pero, excluyendo alimentos y energía, el IPC subyacente subió 0,3 % mensual, igual que en agosto, lo que indica que las presiones subyacentes sobre los precios no han disminuido más.
La persistencia de la inflación justifica seguir endureciendo la política, pero los altos costos de financiación también acumulan presión sobre el crecimiento. Para el mercado, si habrá otro alza de tasas es solo una cuestión inmediata; la variable a largo plazo es cuánto tiempo se mantendrán altas las tasas y cuánto tiempo deberán soportar empresas y hogares esos altos costos de financiación.
El escenario base de Goldman Sachs en su informe macroeconómico sugiere que la Reserva Federal subirá las tasas una vez más en diciembre, seguido de tres recortes a partir de septiembre de 2027, con tasas a largo plazo que caerían en los próximos meses. En este escenario, Goldman Sachs estima que las tasas más altas reducirán el crecimiento del PIB estadounidense unos 0,2 puntos porcentuales para 2027; si las tasas se mantienen en sus niveles actuales, el impacto sería más del doble.
Esto significa que el juicio de Goldman Sachs sobre costos de crecimiento relativamente limitados depende de futuras bajadas de tasas. Si la inflación no retrocede durante mucho tiempo y los costos de financiación a largo plazo siguen altos, el mercado deberá reevaluar no solo cuánto más subirá la Reserva Federal las tasas, sino también cuánto tiempo podrá resistir la economía estadounidense estas condiciones.
A continuación se presenta la traducción del texto original:
Tras la inflación superior a lo esperado, el mercado reevaluó la trayectoria de tasas de la Reserva Federal. Sin embargo, el análisis de escenarios de Goldman Sachs profundiza en el tema del crecimiento: las tasas ya alcanzaron niveles altos, y el tiempo que se mantengan podría cambiar significativamente los costos económicos del endurecimiento.
Según el informe, Goldman Sachs sigue previendo un nuevo aumento de tasas en diciembre, seguido de tres recortes a partir de septiembre de 2027. Asimismo, su supuesto base es que las tasas a largo plazo bajarán desde sus niveles actuales en los próximos meses.
En esta trayectoria, Goldman Sachs estima que las tasas más altas reducirán el crecimiento del PIB estadounidense unos 0,2 puntos porcentuales para 2027. Si las tasas se mantienen en sus niveles actuales, el impacto superará el doble de la estimación base.
La diferencia entre ambos escenarios revela el juicio más importante del informe: las presiones futuras sobre el crecimiento dependen tanto de las próximas decisiones de la Reserva Federal como de si los costos de financiación del mercado pueden bajar consecuentemente.
Inflación subyacente sin desaceleración: difícil que la Fed afloje
La inflación estadounidense subió en septiembre, impulsada principalmente por la energía. Los precios de la gasolina subieron 9,1 % mensual, elevando el aumento mensual del IPC general del 0,4 % en agosto al 0,6 %.
No obstante, las presiones sobre los precios no se concentraron únicamente en la energía. El IPC subyacente subió 0,3 % mensual por segundo mes consecutivo, mientras que los precios de la vivienda pasaron del 0,3 % en agosto al 0,4 %. Esto dificulta explicar el comportamiento inflacionario solo por fluctuaciones en los precios de la gasolina.
Para la Reserva Federal, lo clave es si los aumentos de precios son sostenidos. Los precios de la energía pueden elevar rápidamente la inflación general, y su efecto posterior depende de las tendencias de precios y la transmisión de costos; que el IPC subyacente se estabilice y desacelere está vinculado al juicio de los responsables políticos sobre las presiones subyacentes.
Estos datos no bastan para definir la ruta futura de política, pero la falta de mayor desaceleración en la inflación subyacente implica que se necesita más evidencia para juzgar si la inflación seguirá bajando.
El escenario base de Goldman Sachs en el informe aún incluye un aumento más en diciembre. No obstante, el fragmento disponible no revela el proceso completo de ajuste de pronósticos, por lo que no puede concluirse que la firma haya cambiado el momento o la frecuencia de las subidas por este dato del IPC.
El impacto sobre el crecimiento podría duplicarse; lo clave es cuándo bajen las tasas
Las estimaciones de crecimiento de Goldman Sachs se basan en una trayectoria clara de tipos de interés: otro aumento este año, seguido de una caída de los tipos a largo plazo y, posteriormente, el inicio de recortes a partir de finales de 2027.
Esto significa que su estimación de un freno del 0,2 % ya incluye la condición de un entorno financiero futuro gradualmente más laxo. Si esta condición no se cumple, la presión sobre la economía también aumentará.
Goldman Sachs estima que, si los tipos de interés se mantienen en los niveles actuales, el freno al crecimiento del PIB estadounidense para 2027 superará el doble del escenario base. Comparado con un único aumento, la persistencia de altos costes de financiación podría tener un impacto acumulado mayor.
Comprender esta diferencia exige distinguir entre los tipos de política y los tipos de mercado a largo plazo. La Reserva Federal influye directamente en los precios de financiación a corto plazo, mientras que el coste de los fondos para préstamos hipotecarios, financiación corporativa a largo plazo y proyectos de inversión también depende de los tipos de mercado a largo plazo.
Por tanto, incluso si la Reserva Federal deja de subir los tipos, empresas y hogares podrían no experimentar inmediatamente un alivio en los costes de financiación. Si los tipos a largo plazo siguen altos, la demanda de vivienda, la inversión corporativa y la actividad crediticia seguirán bajo presión.
Debe aclararse que el 0,2 % es el freno al crecimiento estimado por el modelo de Goldman Sachs, no una previsión de la tasa de crecimiento del PIB estadounidense ni representa una caída del 0,2 % del total de la economía. Los materiales facilitados no revelan la configuración completa del modelo, por lo que no es posible inferir pérdidas específicas por sectores.
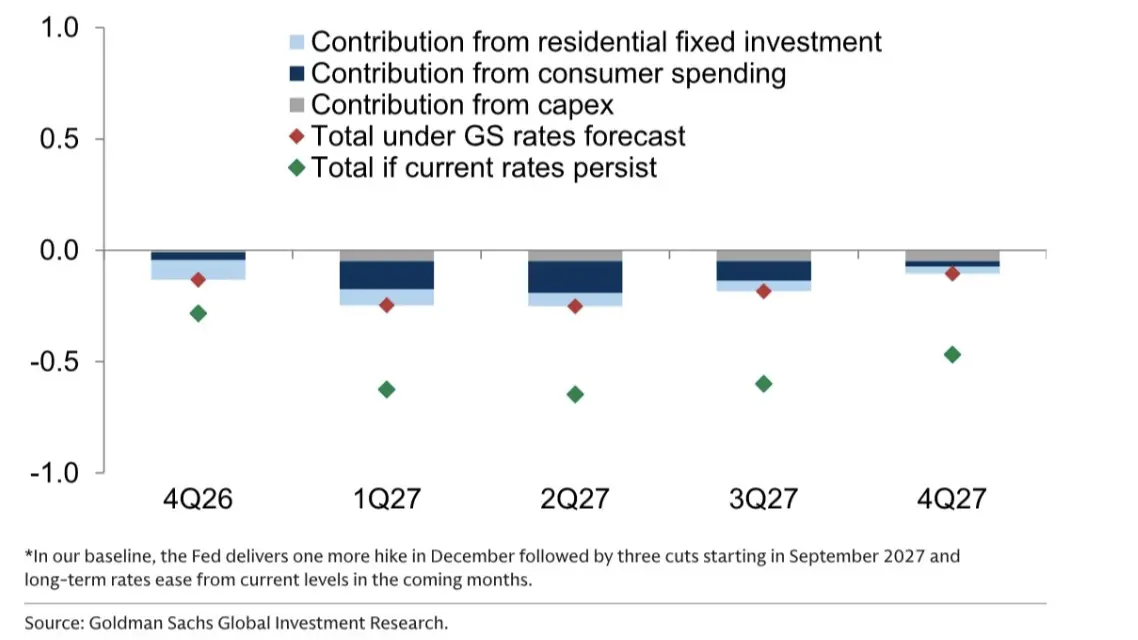
Leyenda: El supuesto base de Goldman Sachs es que la Reserva Federal subirá los tipos una vez más en diciembre, seguido de tres recortes a partir de septiembre de 2027, con una caída esperada de los tipos a largo plazo desde los niveles actuales en los próximos meses. La imagen muestra estimaciones del modelo bajo distintas trayectorias de tipos de interés.
Que se mantenga el escenario base de Goldman Sachs depende de dos condiciones.
Goldman Sachs también espera otro aumento este año y recortes el próximo, reflejando una trayectoria condicional: la inflación a corto plazo aún debe contenerse, seguida de ajustes graduales a las condiciones económicas y de precios.
Sin embargo, este juicio requiere cumplir dos condiciones.
Primero, la inflación subyacente debe mostrar una desaceleración más sostenida. Si los precios no bajan durante mucho tiempo o si los costes energéticos se trasladan aún más a otros bienes y servicios, la duración de la política restrictiva podría ampliarse, y el calendario previsto de recortes por parte de Goldman Sachs requeriría una nueva evaluación.
Segundo, los tipos a largo plazo deben bajar desde los niveles actuales. Este es un supuesto clave en la estimación relativamente moderada de Goldman Sachs del freno al crecimiento. Si los tipos a largo plazo permanecen altos, incluso sin nuevas subidas de los tipos de política, los costes de financiación podrían seguir conteniendo la demanda.
Desde una perspectiva de valoración de activos, esto exige que los inversores evalúen por separado el cambio de política y la mejora del entorno financiero. Dejar de subir los tipos puede aliviar las preocupaciones sobre un endurecimiento adicional, pero si las presiones sobre el crecimiento disminuirán dependerá de si los costes reales de endeudamiento bajan efectivamente.
Las variables a observar de aquí en adelante son, por tanto, más claras: si la inflación subyacente sigue desacelerándose, si los tipos a largo plazo bajan y si la vivienda, la inversión y el empleo comienzan a mostrar presión más acusada.
El freno del 0,2 % estimado por Goldman Sachs corresponde al escenario de descensos posteriores de los tipos. Si la persistencia de la inflación obliga a mantener altos los costes de financiación durante más tiempo, los costes que deberá soportar la economía estadounidense podrían ser significativamente mayores que este escenario base.