Entrevistas anónimas con inversores y emprendedores de primera línea: ¿Quién empuja exactamente a quién a perseguir el consenso?
 Tapbit Wire
«Los fondos de capital riesgo ahora solo invierten en lo consensuado».
Últimamente hemos hablado con varios fundadores, y muchos repiten esta frase. Desde el lado de los inversores, oímos más a menudo: «Hay muy pocos proyectos buenos».
Ambas frases parecen culparse mutuamente, pero, observadas a largo plazo, este tipo de estancamiento no es nuevo en la industria. Compra grupal, bicicletas compartidas, nuevos consumidores, modelos grandes: cada ciclo tiene una dirección de inversión dominante y un grupo de fundadores quejándose de no estar en el centro de atención.
La diferencia es que esta vez hay más dinero y la pista está más saturada. Según estadísticas, en el primer semestre de 2026, la financiación nacional en IA alcanzó los 307.682 millones de yuanes, superando ya la totalidad de 2025; cerca del 80 % se destinó a modelos grandes e inteligencia corporizada. En ese mismo período, muchos fundadores de aplicaciones de IA no saben con claridad qué nivel debe alcanzar su producto para conseguir la siguiente ronda.
¿Por qué el dinero siempre fluye en la misma dirección? ¿Por qué una pista pasa de estar caliente a fría en pocos meses? ¿Quién decide realmente en qué se puede invertir?
Es difícil obtener respuestas francas a estas preguntas en entornos públicos. Detrás de los inversores están los socios limitados (LP), los socios generales y las empresas del portafolio; frente a los fundadores están la siguiente ronda, los inversores y sus pares.
Queríamos escuchar lo que dicen privadamente quienes están en ambos lados de la mesa. Además de conversaciones individuales prolongadas con varios fundadores, a finales de octubre organizamos otro encuentro presencial, invitando a algunos inversores de primera línea a participar de forma anónima.
Tras analizarlo, es difícil culpar a un solo bando. Los inversores jóvenes tienen sus propios KPI, los socios sus propios temores, los LP necesitan ver salidas, y estas prácticamente dependen únicamente de la salida a bolsa; mientras tanto, los fundadores, para sobrevivir, solo pueden acercarse a las áreas calientes. Todos tomaron decisiones razonables desde su posición, y al sumarse, resulta que todos persiguen el consenso desde atrás.
Nadie disfruta realmente perseguir el consenso, pero la mayoría lo hace.
Para permitir que todos hablen con libertad y profundidad, anonimizamos todo el contenido: eliminamos nombres, instituciones y proyectos de los entrevistados, así como cualquier detalle que pudiera revelar su identidad; las citas se editaron sin alterar su significado original.
Cierra los ojos: todo es oscuridad
«El mundo del capital es un gran juego de pasarse el paquete».
«Muchos ejecutivos de grandes tecnológicas se ven obligados a emprender. Para ellos, lo más importante es preservar su estatus».
«¿Alguien aquí ha visto alguna vez una participación en beneficios? El mercado primario no es un lugar donde los jóvenes se enriquezcan».
«Si te pierdes la próxima plataforma estrella, no asegurarás tu lugar en una institución de élite en la próxima era».
«La lección más importante de toda mi carrera es que, en cada momento, siento que la otra parte me está engañando».
«La densidad de talento no cambia de repente. Simplemente es la atención del capital la que en este momento elige a un grupo de personas, convirtiéndolas en las elegidas. En realidad, es solo una lotería.»
«La financiación y cosas así son métricas falsas. Para una empresa, lo único que verdaderamente importa es su capacidad de supervivencia y el valor que pueda generar.»
«El grado de FOMO entre los socios de cada fondo es más exagerado de lo que pensaba.»
«Siempre debes encontrar un chocolate con sabor a mierda para comer.»
«En la ola de los modelos grandes, los fondos que realmente obtuvieron ganancias sustanciales probablemente no superan los 10.»
Trabajar por amor
En muchas instituciones, los jóvenes inversores prácticamente no perciben carry. Un emprendedor especializado en aplicaciones de IA nos describió esta situación: en numerosas instituciones, la promoción y los bonos anuales dependen principalmente de cuántos proyectos se llevan al comité de inversión y obtienen una carta de intención (TS); los propios inversores pueden no permanecer mucho tiempo en la institución, y aun cuando la empresa salga a bolsa, no participarán significativamente en los rendimientos adicionales.
«Presenta 10 proyectos y consigue TS para todos: así aseguras el rendimiento de este año. El desempeño futuro de la empresa ya no le preocupa mucho.»
Desde la perspectiva de este emprendedor, bajo este sistema de incentivos, los mejores proyectos para presentar son aquellos que encuentran menos resistencia en el comité, es decir, los que ya tienen reconocimiento generalizado. A un nivel superior, la mayoría de las instituciones realizan investigaciones sectoriales desde arriba hacia abajo; son pocas las que se centran únicamente en las personas, y lo que buscan dichas investigaciones sectoriales es precisamente «alguien que asuma el liderazgo después».
Según estadísticas de Carta, a cierre del primer trimestre de 2025, los fondos estadounidenses de VC creados en 2017 tenían una DPI mediana de solo 0,27x; entre los fondos creados en 2019 y 2020, solo el 37 % y el 30 %, respectivamente, habían distribuido fondos a sus LP. Preqin enumeró los 10 mejores fondos estadounidenses de VC creados entre 2015 y 2020 e invertidos principalmente en China según su DPI, y solo 4 de ellos habían devuelto a sus LP más que el capital inicial.
El sector mismo también se está reduciendo. Datos de la Asociación China de Gestión de Activos indican que, a cierre de abril de 2026, había 11 248 gestores chinos de capital privado y venture capital registrados, más de 800 menos que a principios de 2025. Según informes periodísticos, muchas instituciones redujeron primero los bonos anuales aduciendo incapacidad para salir de las inversiones; otras recortaron salarios un 20 % para personal junior y un 30 % para personal intermedio.
En el Beating Meetup, un inversor preguntó al público si alguien había visto alguna vez un carry; tras unos segundos, alguien respondió que quizás sí. Desde su punto de vista, ya es difícil que los jóvenes se enriquezcan en el mercado primario; al preguntarle cuál es ahora el propósito de invertir en proyectos y cuál era su intención original, respondió con cuatro palabras: «generar poder por amor».
Los inversores no niegan la presión para desplegar capital. Pocas instituciones imponen cuotas explícitas de número de operaciones, pero la ansiedad ante la intensa actividad de sus pares es real: algunos admiten directamente que invertir en proyectos con componente de relleno de currículum «es la norma». El umbral ciertamente existe, pero fluctúa con la intensidad del sector: si este es lo suficientemente relevante y el equipo apenas supera el mínimo exigido, hay que actuar. Un inversor reconoció que hay muchos proyectos así en los que no confía, pero en los que debe invertir: «Siempre debes encontrar un chocolate con sabor a mierda para comer.»
La presión no recae solo sobre los jóvenes. El mismo inversor afirmó con franqueza que, en esta ronda, el FOMO entre los socios fundadores de distintas firmas es más acusado de lo esperado: ¡el viejo guardia quiere apostar aún más! Razón n.º 1: temor a perderse la gran plataforma de la era de la IA; si se pierde, no se podrá competir entre las principales instituciones en la próxima era. Razón n.º 2: estar alejado de la primera línea: los cambios observados allí siempre llegan a los socios con cierto retraso.
Lo que ven los emprendedores es el otro lado. Un emprendedor que conversó con aproximadamente el 30–50 % de los fondos estadounidenses de primer nivel considera que los veteranos con más de una década de experiencia son mayoritariamente sólidos: logran ver la lógica subyacente y ofrecen retroalimentación real; quienes siguen las tendencias calientes son gestores de inversión con pocos años de experiencia: «no entienden negocios, no entienden productos, solo entienden operaciones.»
Perderlo es perderlo para siempre
El consenso sobre la pista de IA proviene aproximadamente de cuatro fuentes.
Primero, figuras relevantes que hablan públicamente. Un emprendedor recuerda que, en febrero de este año, una oleada de productos tipo agente OpenClaw se popularizó de repente: todo comenzó cuando Wang Huiwen declaró en Jike que buscaba con urgencia proyectos como ese.
Segundo, datos observados por instituciones de primer nivel —aunque «es posible que esos datos estén adulterados». El año pasado, las instituciones estadounidenses notaron que una categoría de productos de contenido interactivo basados en IA tenía una adquisición de clientes económica y una retención aceptable al día siguiente, y pronto las empresas empezaron a compararse, en sus materiales para el comité de inversión, con las plataformas anteriores de videos cortos.
Tercero, narrativas tecnológicas: la ola del «modelo mundial» está mayoritariamente vinculada a Li Feifei y un grupo de investigadores reconocidos.
Cuarto, la investigación sectorial propia de cada VC.
Una vez que estas fuerzas se acumulan, desde la formación del consenso hasta la asignación real de capital, «podría tardar tan solo un mes».
OpenClaw de este año es un buen ejemplo. Un emprendedor observó que, en un mes, casi todos los VC examinaron equipos en direcciones afines: si el equipo es bueno y la dirección acertada, obtendrán financiación.
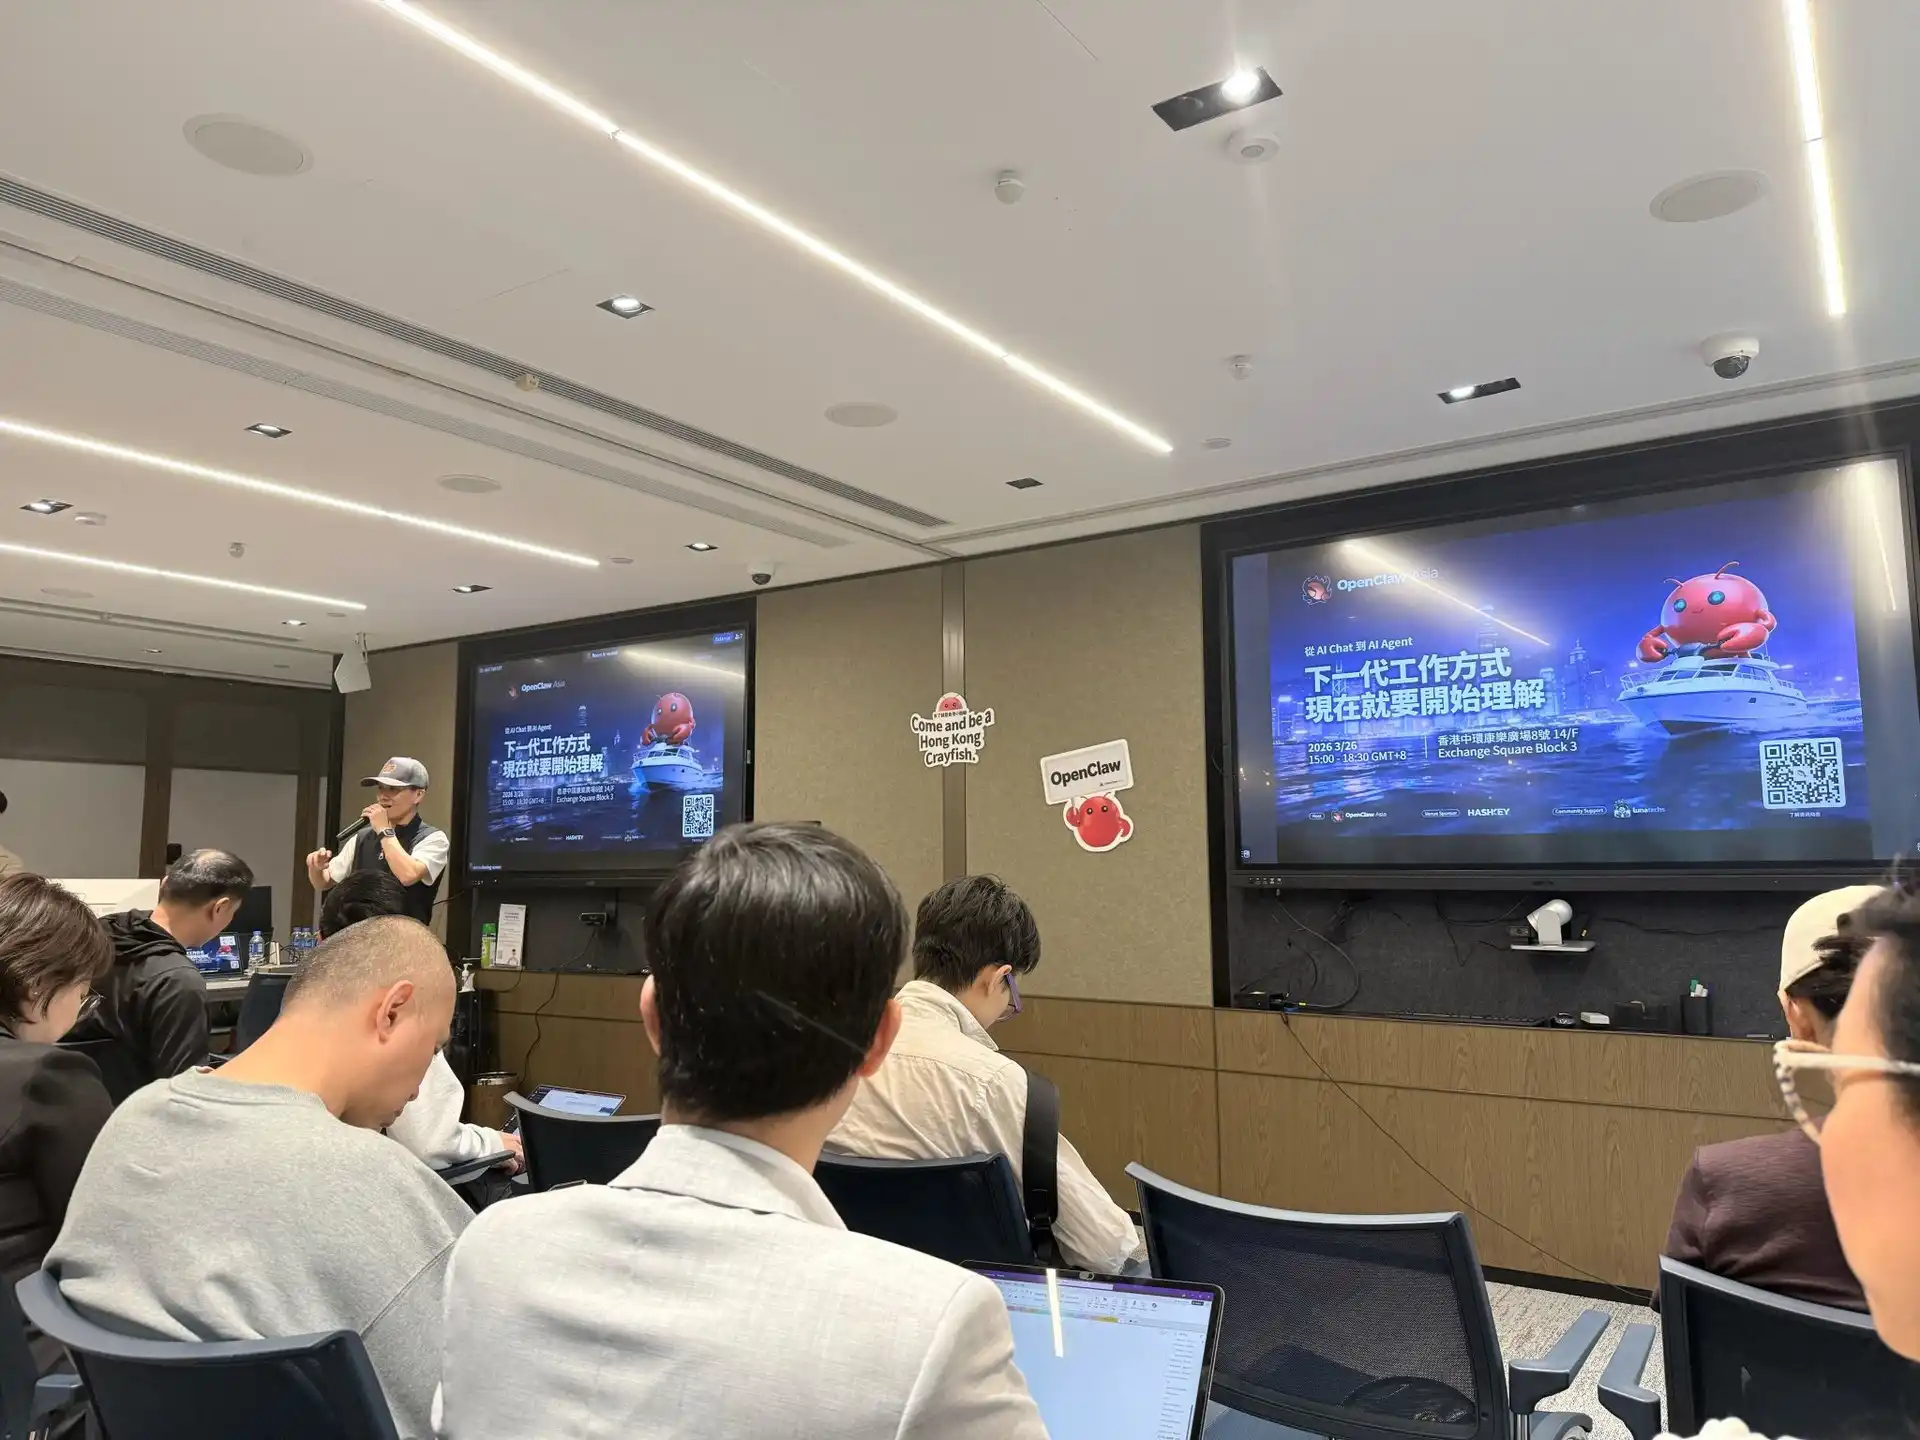
Encuentro OpenClaw de Hong Kong | Fuente de la imagen: X
Pero tras cerrarse la ventana, la situación para quienes llegan tarde cambia por completo. Un amigo del emprendedor comenzó a trabajar en contenido interactivo casi simultáneamente con varios «proyectos estrella», pero su equipo no estaba en Pekín, Shanghái ni Shenzhen y perdió esa ronda de financiación. Cuando esas dos empresas ya eran opciones consolidadas, al intentar recaudar fondos, la pregunta más frecuente de los inversores fue: «¿Cómo los superarán?».
En la «guerra de los mil grupos» hacia 2010, los sitios de compra grupal superaron los 5.000; en 2016, con las bicicletas compartidas, se encontraban unas 80 aplicaciones en tiendas Android, y dos años después Mobike fue adquirida y largas filas se formaron frente a ofo para solicitar devoluciones de depósitos; en 2021, nuevas marcas de consumo realizaron 842 rondas de financiación por más de 90.000 millones de yuanes, y la valoración de una marca de aperitivos de Changsha aumentó unos 500 veces en 10 meses, para despedir al año siguiente al 40 % de su personal de marca. Comparado con esto, la ventana de IA se abrió y cerró más rápido.
La ventana para aplicaciones de IA se cerró a finales de abril de este año. Esa fue la fecha indicada por inversores en el encuentro, mientras que la impresión de un emprendedor fue que este año registra el menor entusiasmo por invertir en aplicaciones. Las razones expuestas por ambas partes fueron casi idénticas: no hay historias nuevas, y las capacidades de los modelos ya son lo suficientemente potentes como para que realicen muchas tareas que antes correspondían a las aplicaciones. Además, al revisar los rendimientos pasados de inversiones en software aplicado, estos no resultan atractivos, y el rápido avance de la programación con IA ha reducido aún más el margen de innovación para las aplicaciones.
Cuando la ventana se cierra, incluso los memorandos de entendimiento firmados pueden anularse fácilmente. Antes del Festival de Primavera de este año, un fondo preparaba una inversión en una empresa de generación de vídeos. A mediados de febrero, una gran empresa tecnológica lanzó un nuevo modelo de vídeo, y el fondo canceló el memorando alegando que «no puede ganar, definitivamente». Durante la rotación sectorial, un proyecto considerado viable un mes antes pudo abandonarse al siguiente. Externamente, la explicación más habitual de los fondos es que «los fondos aún no han llegado». Un inversor afirmó: «Antes de que se transfiera el dinero, pueden hacer lo que quieran. Aunque los emprendedores no pueden permitirse la demora».
Esto es exactamente lo opuesto al ritmo del año pasado. En el momento de mayor auge, algunas instituciones transferían fondos al día siguiente de conocer al fundador, e incluso para fundadores cuyas empresas aún no estaban registradas, ya se habían transferido varios millones de dólares a sus nombres personales. Ahora, firmar un acuerdo lleva normalmente uno o dos meses, y el pago puede demorarse aún más.
Barato y bueno
«Los fondos en dólares solo actúan tras consolidarse el consenso», juzgó un emprendedor. Planteamos esto en el encuentro, y un inversor de fondos en dólares respondió: «En general, estoy de acuerdo».
La explicación de este inversor fue el mecanismo de toma de decisiones: los socios toman la decisión final, y la información, antecedentes sectoriales y proyectos a los que han estado expuestos son similares entre ellos, por lo que no sorprende que lleguen a conclusiones parecidas.
Sin embargo, este inversor no se ve a sí mismo persiguiendo el consenso.
«No buscamos lo no consensuado; lo que realmente queremos es liderar el consenso. Si yo lo entiendo hoy, y unas pocas personas también, y dentro de dos meses todos lo entenderán y querrán invertir, ese es el mejor escenario». Y si dentro de dos meses aún nadie lo entiende, el proyecto está en problemas.
Ese consenso, dicho claramente, es «un consenso que aún es barato».
Andy Rachleff, cofundador de Benchmark, dijo una vez que para obtener grandes beneficios hay que estar en lo no consensuado y tener razón. Howard Marks, de Oaktree, también afirmó que el consenso no es necesariamente erróneo, y que los rendimientos extraordinarios provienen de los momentos en que el consenso falla y uno tiene razón.
«Un consenso que aún es barato» difiere de ambas posturas. Se acerca más al concurso de belleza descrito por Keynes en 1936, donde los jueces debían adivinar qué rostro otros considerarían el más bello.
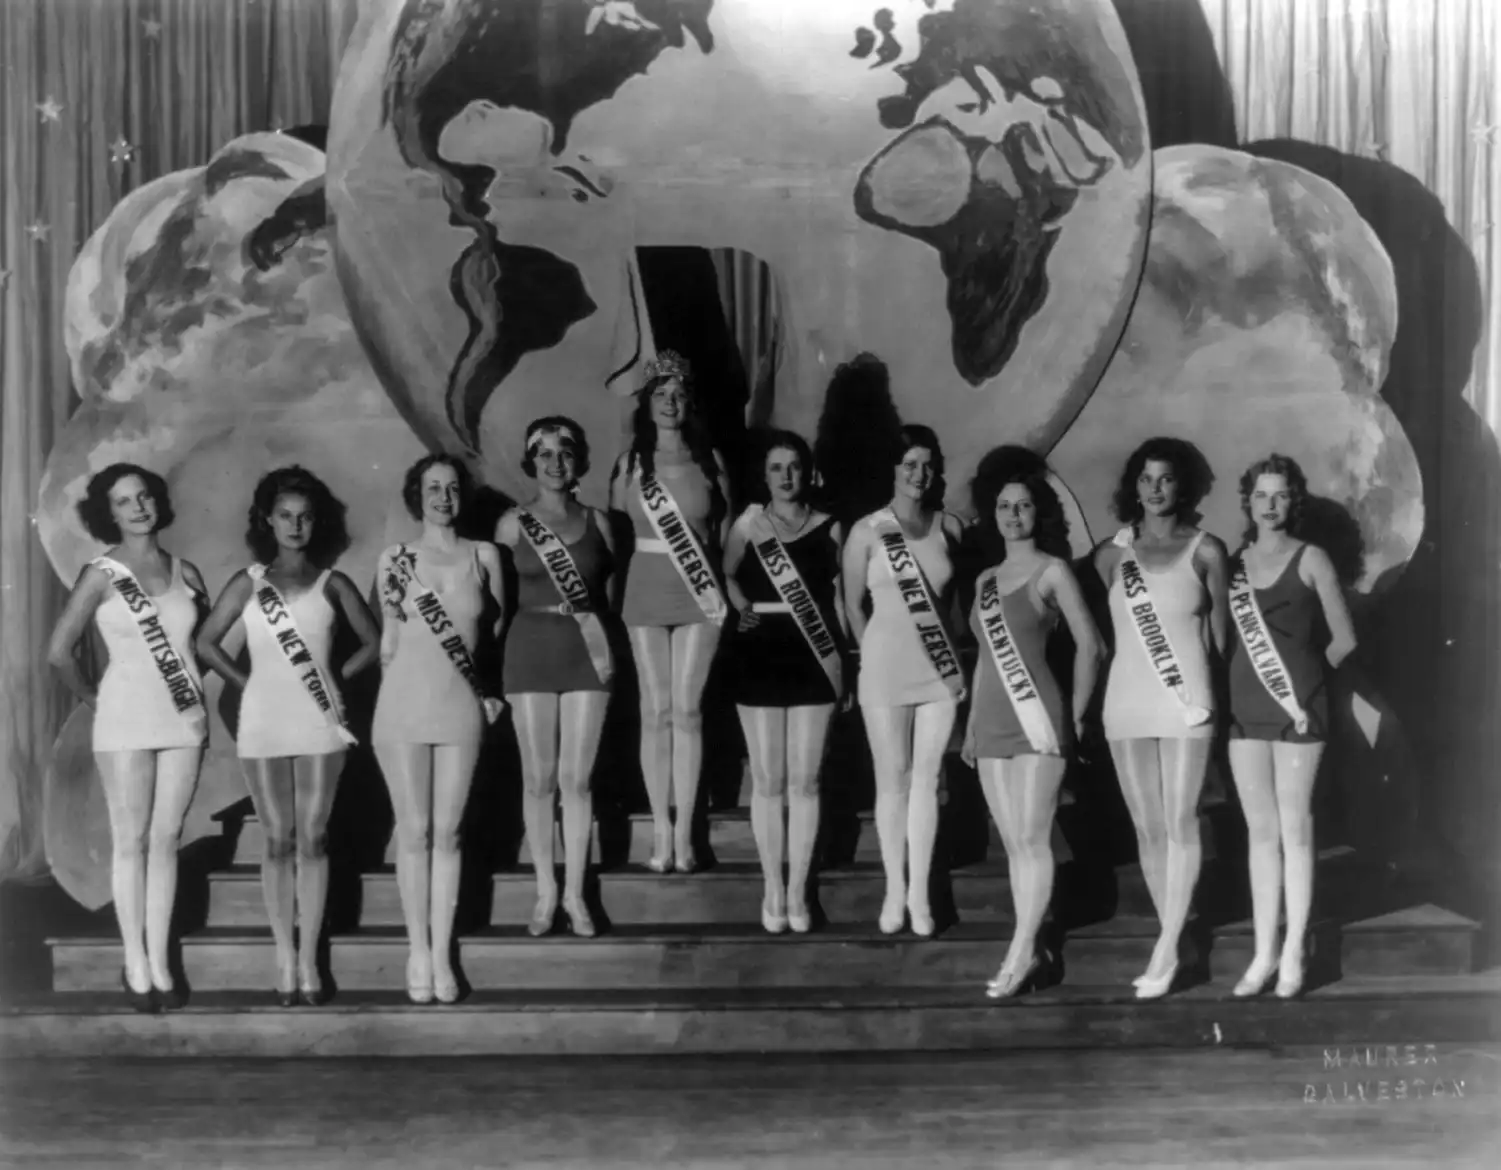
Fotografía grupal del concurso de belleza de 1930 | Fuente de la imagen: Maurer
No obstante, las razones detrás de esta situación son muy prácticas. Para que una empresa de IA logre escalar, suele necesitar varias rondas consecutivas de financiación, y la posibilidad de que alguien participe en la siguiente ronda es más crítica que haber invertido correctamente en la actual. En mayo de este año, un emprendedor conoció a un experimentado inversor que nunca ha seguido tendencias. Al inversor le gustó mucho su equipo, pero ofreció un juicio sereno: este año hay como máximo 10 inversores capaces de invertir en aplicaciones de IA dirigidas al consumidor. Incluso si este cheque se emite y la empresa funciona bien, si no llega la siguiente ronda, la empresa morirá.
Así, los emprendedores solo tienen dos caminos: mantener su dirección y dejar la financiación al azar, apostando a que entre decenas de VC alguno se interese; o acercarse a los temas de moda dominantes y reducir la probabilidad de bloqueo financiero. La mayoría opta por esta última.
Ese emprendedor usó ejemplos del sector de consumo para explicar el valor de las inversiones no convencionales. Los primeros fondos de Pop Mart procedían del inversor ángel Mai Gang y del primer fondo de Qifu Capital, por unos 100 millones de yuanes; Sequoia no entró hasta la ronda previa a la salida a bolsa. Las dos rondas de Chagee en 2021 superaron los 300 millones de yuanes, con inversores como XVC, Fosun y Congbi Qiushi. En ese momento, ninguno de ellos era considerado de primer nivel en el círculo de capital riesgo. Al no poder acceder a proyectos mayoritarios, buscaron alternativas fuera del consenso y, posteriormente, obtuvieron rendimientos superiores.
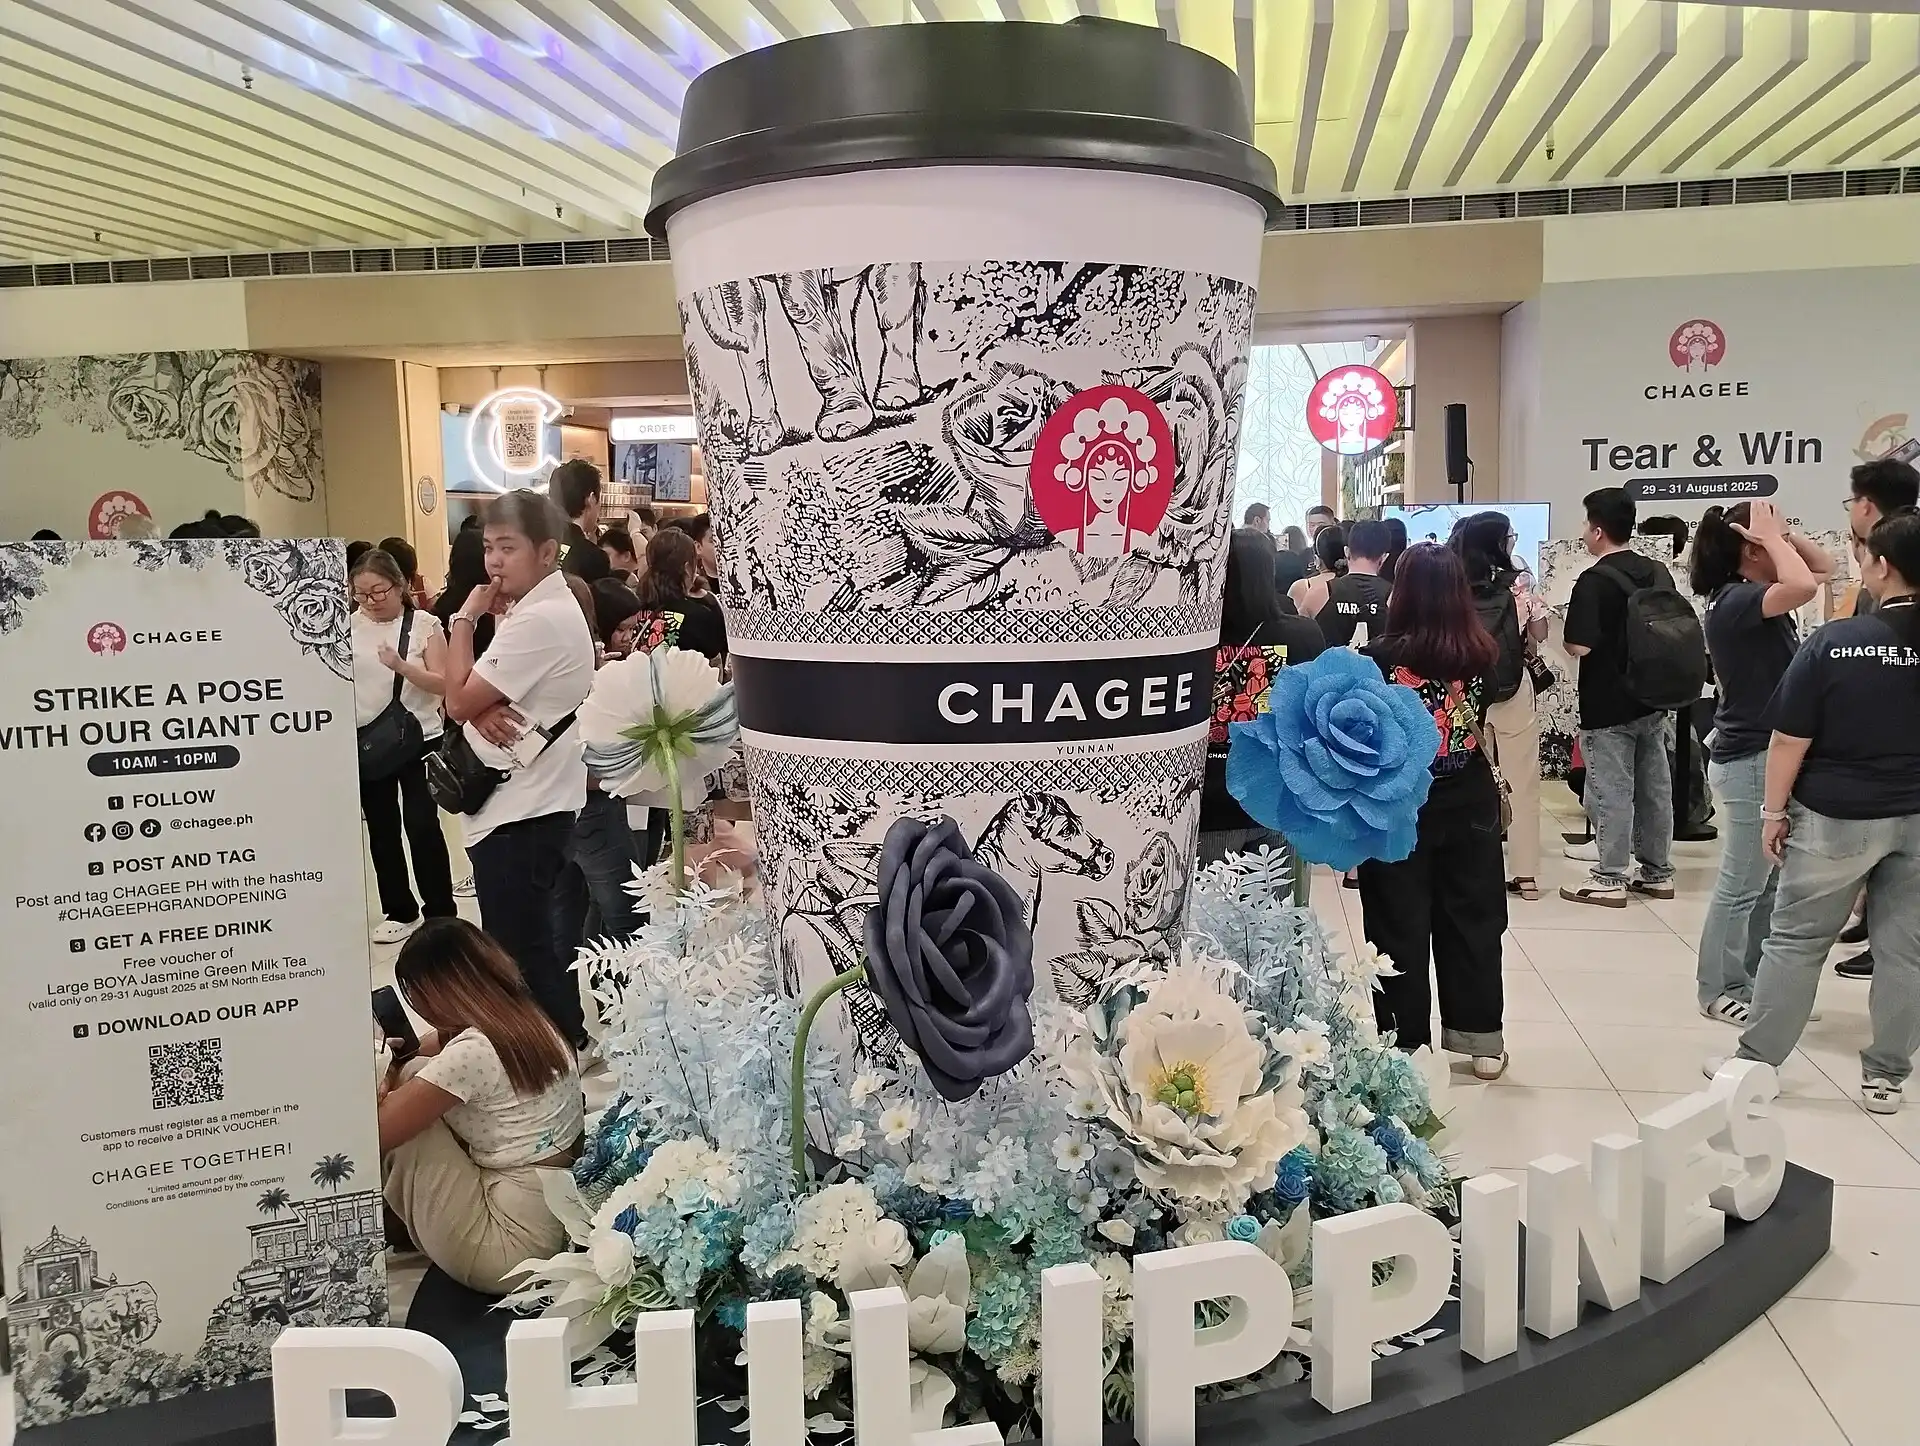
La taza gigante de inauguración de Chagee en Filipinas
Los inversores en el encuentro también reconocen que los fondos pequeños y los gestores individuales tienen más probabilidades de invertir en ideas no convencionales, pues los proyectos mayoritarios son demasiado caros para ellos y no logran acceder. Respecto a las firmas que públicamente afirman «gustarles invertir en lo no convencional», el emprendedor discrepó: «No invirtió en lo no convencional. Todo lo que financió era consensuado, solo que presentado como no convencional.»
Los elegidos
Cada año, la industria de la IA tiene sus grupos favoritos. Una observación de un emprendedor: este año son los doctorados de laboratorios líderes; el año pasado, los especialistas en hardware inteligente. La densidad de talento no varía anualmente; lo que cambia es la atención del capital; el grupo que capta esa atención se convierte en «los elegidos» del año. Al final, parece más bien una lotería.
Los modelos mundiales son un caso típico. Según estadísticas periodísticas, para julio de este año ya había más de 30 startups nacionales cuyo concepto central eran los «modelos mundiales», con financiación acumulada superior a 2600 millones de dólares, siete de las cuales se convirtieron en unicornios y al menos cuatro de sus fundadores nacieron después de 2000. A principios de octubre, se informó que la empresa de Tian Keyu había cerrado una ronda cercana a los 30 millones de dólares con una valoración post-money de 200 millones, también centrada en modelos mundiales.
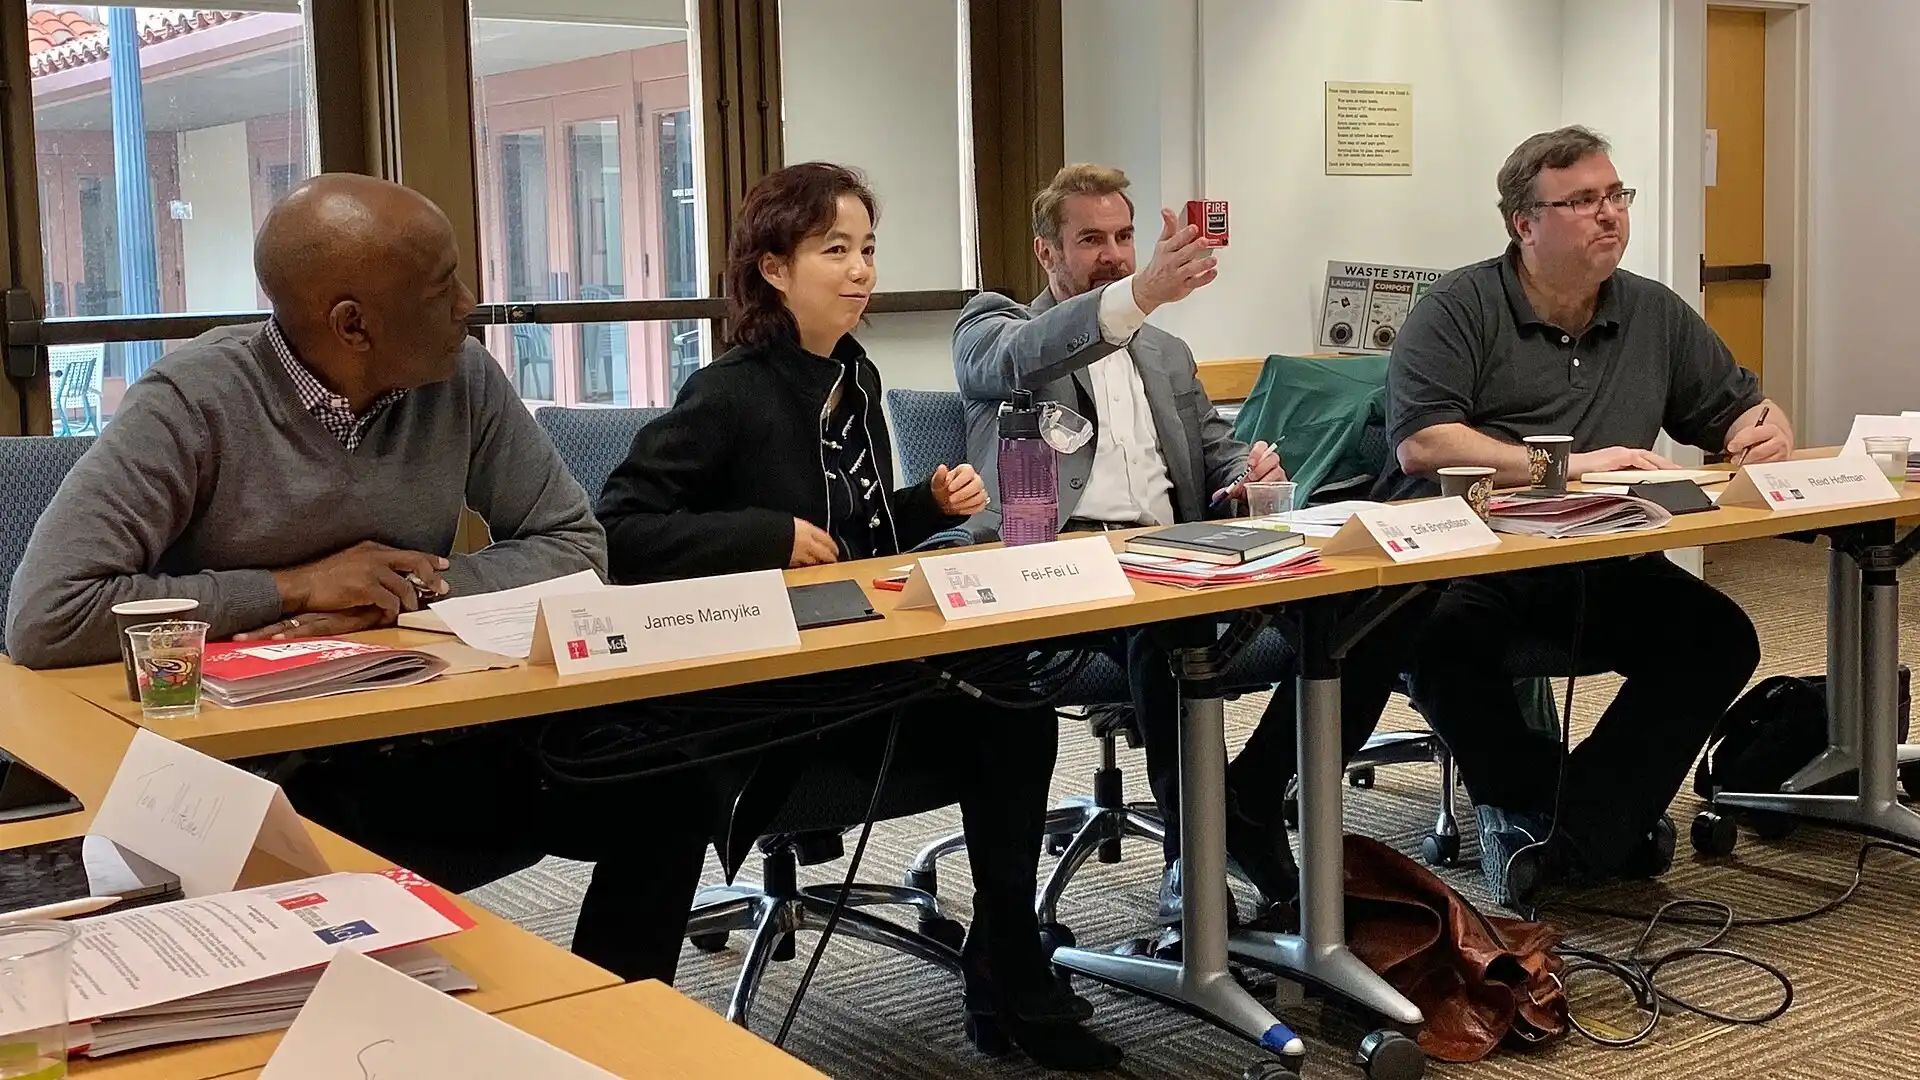
Mesa redonda HAI de Li Feifei | Fuente de la imagen: Stanford
Desde la perspectiva de un emprendedor, los fondos de capital riesgo clasifican aproximadamente a los emprendedores en tres categorías. La primera incluye personas que alcanzaron altos cargos en grandes empresas antes de los 25 años: independientemente de su proyecto, reciben financiación. La segunda comprende personas competentes, pero sin ese nivel de trayectoria: aquí, el «proyecto» adquiere gran importancia. La tercera agrupa a quienes carecen de capacidad: incluso con un buen proyecto, no logran financiación. La mayoría pertenece a la segunda categoría; obtener fondos depende en gran medida de si su dirección coincide con los intereses de los inversores mayoritarios.
Los inversores también admiten que es muy parecido a una lotería, aunque el mercado además rota. En épocas favorables, los emprendedores con formación académica son más populares; en épocas adversas, dejan de ser protagonistas. Algunos inversores sospechan que ciertos académicos que abandonan la universidad para emprender no siempre buscan construir una carrera, sino que simplemente ven el éxito de sus pares y desean esa alta valoración. Alguien en la mesa comentó: «Algunos ven que hasta Tang Jie tuvo éxito y piensan: ¿por qué yo no?». Zhipu, cofundada por el profesor de Tsinghua Tang Jie, cotizó en la Bolsa de Hong Kong el 8 de enero a un precio de emisión de 116,2 HKD y alcanzó un máximo de 2980 HKD en junio.
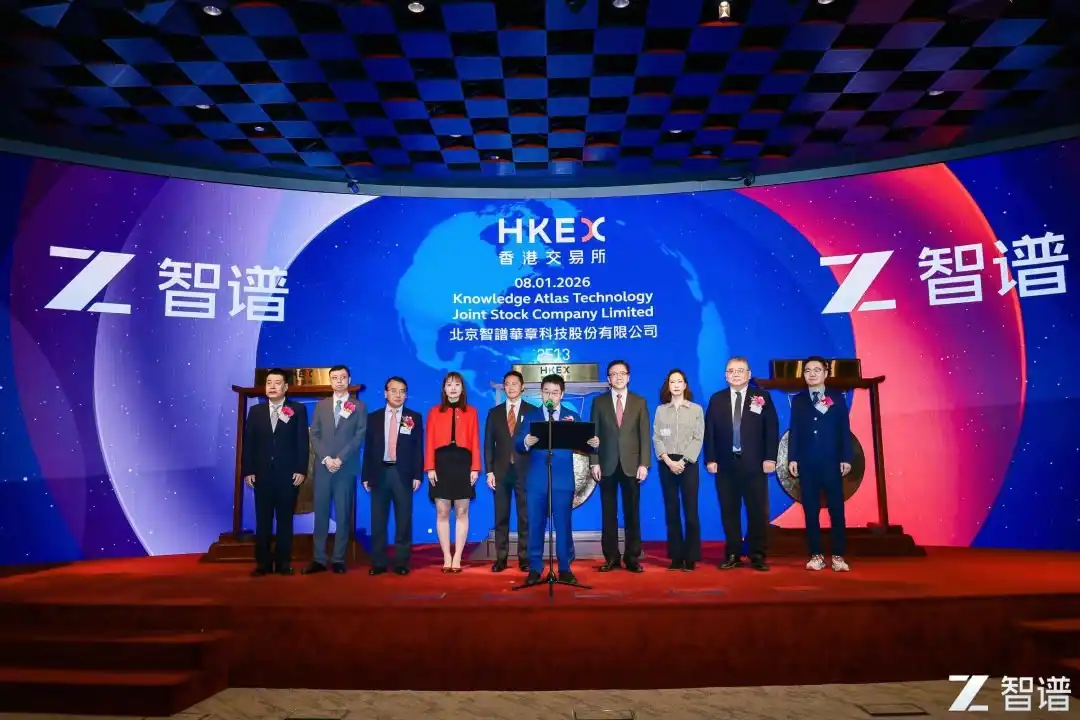
Zhipu hace sonar la campana en la Bolsa de Valores de Hong Kong
Existe otra preocupación: la posibilidad de retirarse. Si fracasa la startup de un profesor, puede volver a la universidad; muchos emprendedores fracasados quedan sin nada. Los inversores confían más en quienes no tienen esa opción de retirada y algunos incluso vetan a quienes consideran poco decididos. Ese emprendedor lo expresó con más contundencia: «Un verdadero emprendedor siempre está creando empresas; quienes solo salen a emprender cuando ven el momento adecuado suelen tener buenos antecedentes y una vía de escape.»
El bagaje de grandes empresas se considera, para muchos, una ventaja. La lógica de los inversores: algunas personas de grandes compañías dominan bien la comunicación ascendente y explican con claridad sus objetivos a los socios; además, esta generación de IA aún no se ha separado totalmente de internet móvil: la distribución sigue en manos de pocas plataformas importantes y tampoco ha cambiado la metodología de producto.
Pero este punto extra pierde cada vez más valor. Un inversor de un fondo en dólares comentó sobre emprendedores de varias tecnológicas líderes: algunas empresas generan muchos emprendedores, pero ninguno ha destacado especialmente; replicar la metodología de su antiguo empleador termina provocando competencia directa con él; otros, al presumir de contar con muchos empleados de alto rendimiento en su equipo, deben preguntarse: «¿Cuánto de sus logros en grandes empresas se debe al apoyo de la plataforma y cuánto a su propio mérito?»; y en ciertas empresas el entorno es tan cómodo que sus ejecutivos casi nunca abandonan voluntariamente para emprender.
Un emprendedor añadió otra perspectiva: muchos ejecutivos de grandes empresas se ven forzados a emprender porque no pueden seguir en la compañía o están a punto de ser despedidos. Para ellos, lo más importante es preservar su estatus, y alinearse con las tendencias mayoritarias es una elección natural. Los profesionales de alto rendimiento con trayectoria tienen menores costos de financiación, mientras que la mayor dificultad para los jóvenes es demostrar tracción ante los inversores.
Llega el lobo
Emprendedores e inversores tienen visiones muy distintas sobre la «narrativa».
Algunos emprendedores consideran que el jergón es inútil, que los inversores son muy inteligentes y que quienes realmente necesitan trabajar su narrativa son quienes no quieren desarrollar productos sólidos y solo buscan recaudar rápido. En esta clasificación, quienes siguen las tendencias calientes son principalmente «pseudoemprendedores», cuya tarea es hacerse famosos y luego captar fondos.
Los inversores son mucho más cautelosos. Uno afirmó que su principal lección en este sector es mantenerse constantemente alerta ante mentiras del otro lado. Ambas partes tienen objetivos claros, la confianza es difícil de construir y, tras detectar una sola mentira, se bloquea directamente al interlocutor. Otro inversor lo expresó con más moderación: no existen proyectos perfectos y, al tomar decisiones definitivas, siempre surge la inquietud de que algún defecto crezca progresivamente; si un proyecto no genera ninguna inquietud, o bien uno ha encontrado a un genio, o bien es demasiado bueno para ser cierto.
Y evaluar a una persona aún carece de una respuesta estandarizada. Algunos inversores preguntan específicamente a los emprendedores por sus momentos más difíciles, para ver si reflexionaron sinceramente sobre ellos, y también les preguntan qué quieren ser dentro de diez años; pero, con frecuencia, la decisión definitiva se basa simplemente en una buena química y en la disposición a conversar durante horas. Los materiales de decisión de inversión de los fondos líderes incluyen marcos detallados, pero, a nivel operativo, cada uno incorpora su propia interpretación. Ese inversor considera que esta subjetividad probablemente sea la única razón por la que el capital riesgo es muy difícil de reemplazar con IA.
Evaluar la tecnología es aún más difícil. En las áreas más avanzadas de la IA —modelos mundiales, inteligencia corporizada, infraestructura básica— cada vez menos personas en las reuniones de comités de inversión pueden realmente evaluar la trayectoria tecnológica. Una inversora compartió un ejemplo de su experiencia previa con tecnologías complejas: un proyecto de fusión nuclear fue rechazado dos veces por el comité de inversión, y la razón no tenía relación con la comprensión técnica: «ni los socios entendían la tecnología; nadie presente tenía estudios superiores a licenciatura». Sus colegas de private equity leyeron numerosos artículos y realizaron amplias investigaciones, pero al final no pudieron emitir un juicio convincente sobre la selección de ruta, y la decisión volvió a depender de apostar por las personas.
Cuando los inversores no comprenden la tecnología, solo pueden confiar en dos cosas: las personas y quiénes más invierten. Este último es precisamente la fuente del consenso.
Un solo camino
La salida fue el tema más discutido y el más pesado esta vez.
Un emprendedor señaló que la diferencia fundamental entre el capital riesgo chino y estadounidense radica en las salidas. En EE.UU. hay un gran número de fusiones y adquisiciones (M&A): una persona joven crea un producto, vende la empresa y obtiene beneficios; quienes obtienen ganancias están dispuestos a reinvertirlas en capital riesgo. Aquí, para salir, prácticamente solo se puede depender de la salida a bolsa.
Sala en vivo de Nasdaq
Según estadísticas de PitchBook y NVCA, entre las salidas respaldadas por capital riesgo estadounidense en 2025 hubo 62 OPI y 995 operaciones de M&A; al cierre del tercer trimestre, el 75 % de las empresas adquiridas ese año habían recaudado como máximo una ronda Serie A. Las empresas de IA en EE.UU. cuentan además con una salida por «adquisición de talento»: Google reincorporó al equipo fundador de Character.AI en 2024 mediante unos derechos de licencia valorados en unos 2700 millones de dólares; en 2025 gastó 2400 millones para incorporar al equipo central y la licencia tecnológica de Windsurf; Microsoft se llevó la mayor parte del equipo de Inflection en 2024 por 650 millones; Meta desembolsó 14 300 millones en 2025 para adquirir el 49 % de Scale AI; a finales de septiembre de este año, AMD anunció la adquisición de World Labs por unos 8200 millones de dólares.
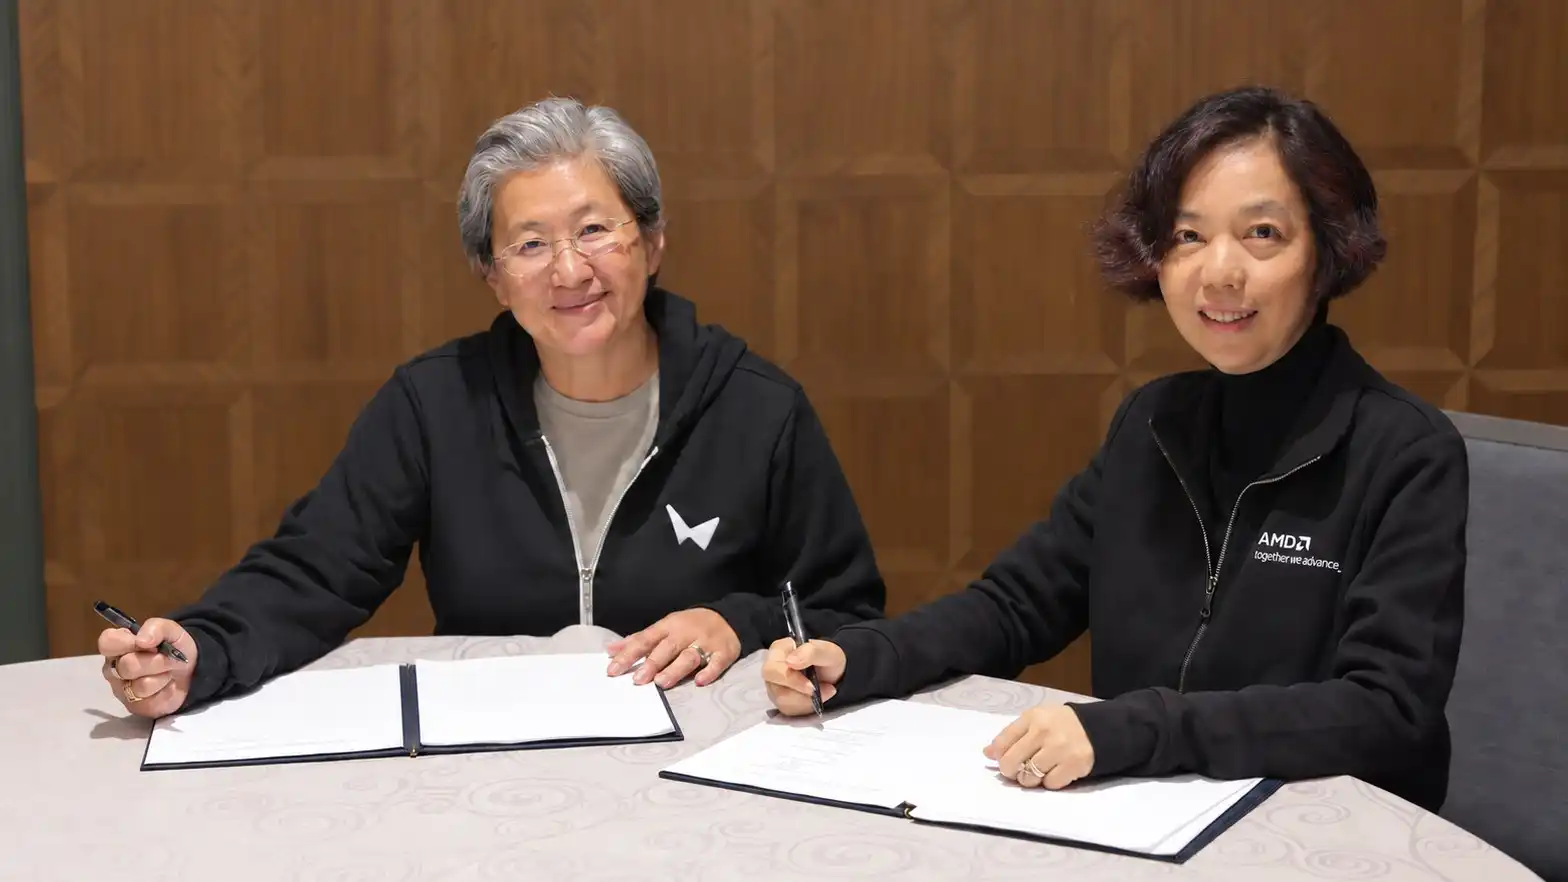
Lisa Su y Fei-Fei Li firman el acuerdo | Fuente: World Labs
Pero los datos de Zero2IPO cuentan otra historia: en el primer semestre de 2026, de los 2503 casos de salida en el mercado de inversión en capital, 1732 fueron OPI y solo 368 correspondieron a M&A.
La puerta de la salida a bolsa se abre y cierra sin depender de la propia voluntad.
En 2023, 313 empresas cotizaron en el mercado A-share, recaudando 356 400 millones de yuanes; el 27 de agosto de ese año, la CSRC propuso una «restricción gradual del ritmo de OPI», y en abril de 2024 emitió nuevas normas para el mercado de capitales; ese año, las nuevas cotizaciones en A-share cayeron a unas 100, recaudando unos 67 300 millones de yuanes, su nivel más bajo en diez años, mientras que 425 solicitudes de OPI fueron retiradas. Las acciones de Hong Kong absorbieron parte de esa demanda: en marzo de 2023 entró en vigor el Capítulo 18C de la HKEX, permitiendo que empresas tecnológicas especializadas pre-ingresos cotizaran; en 2025, Hong Kong recaudó 285 693 millones de dólares de Hong Kong, recuperando su posición como n.º 1 mundial; en enero de este año, Zhipu y MiniMax cotizaron con éxito en Hong Kong.
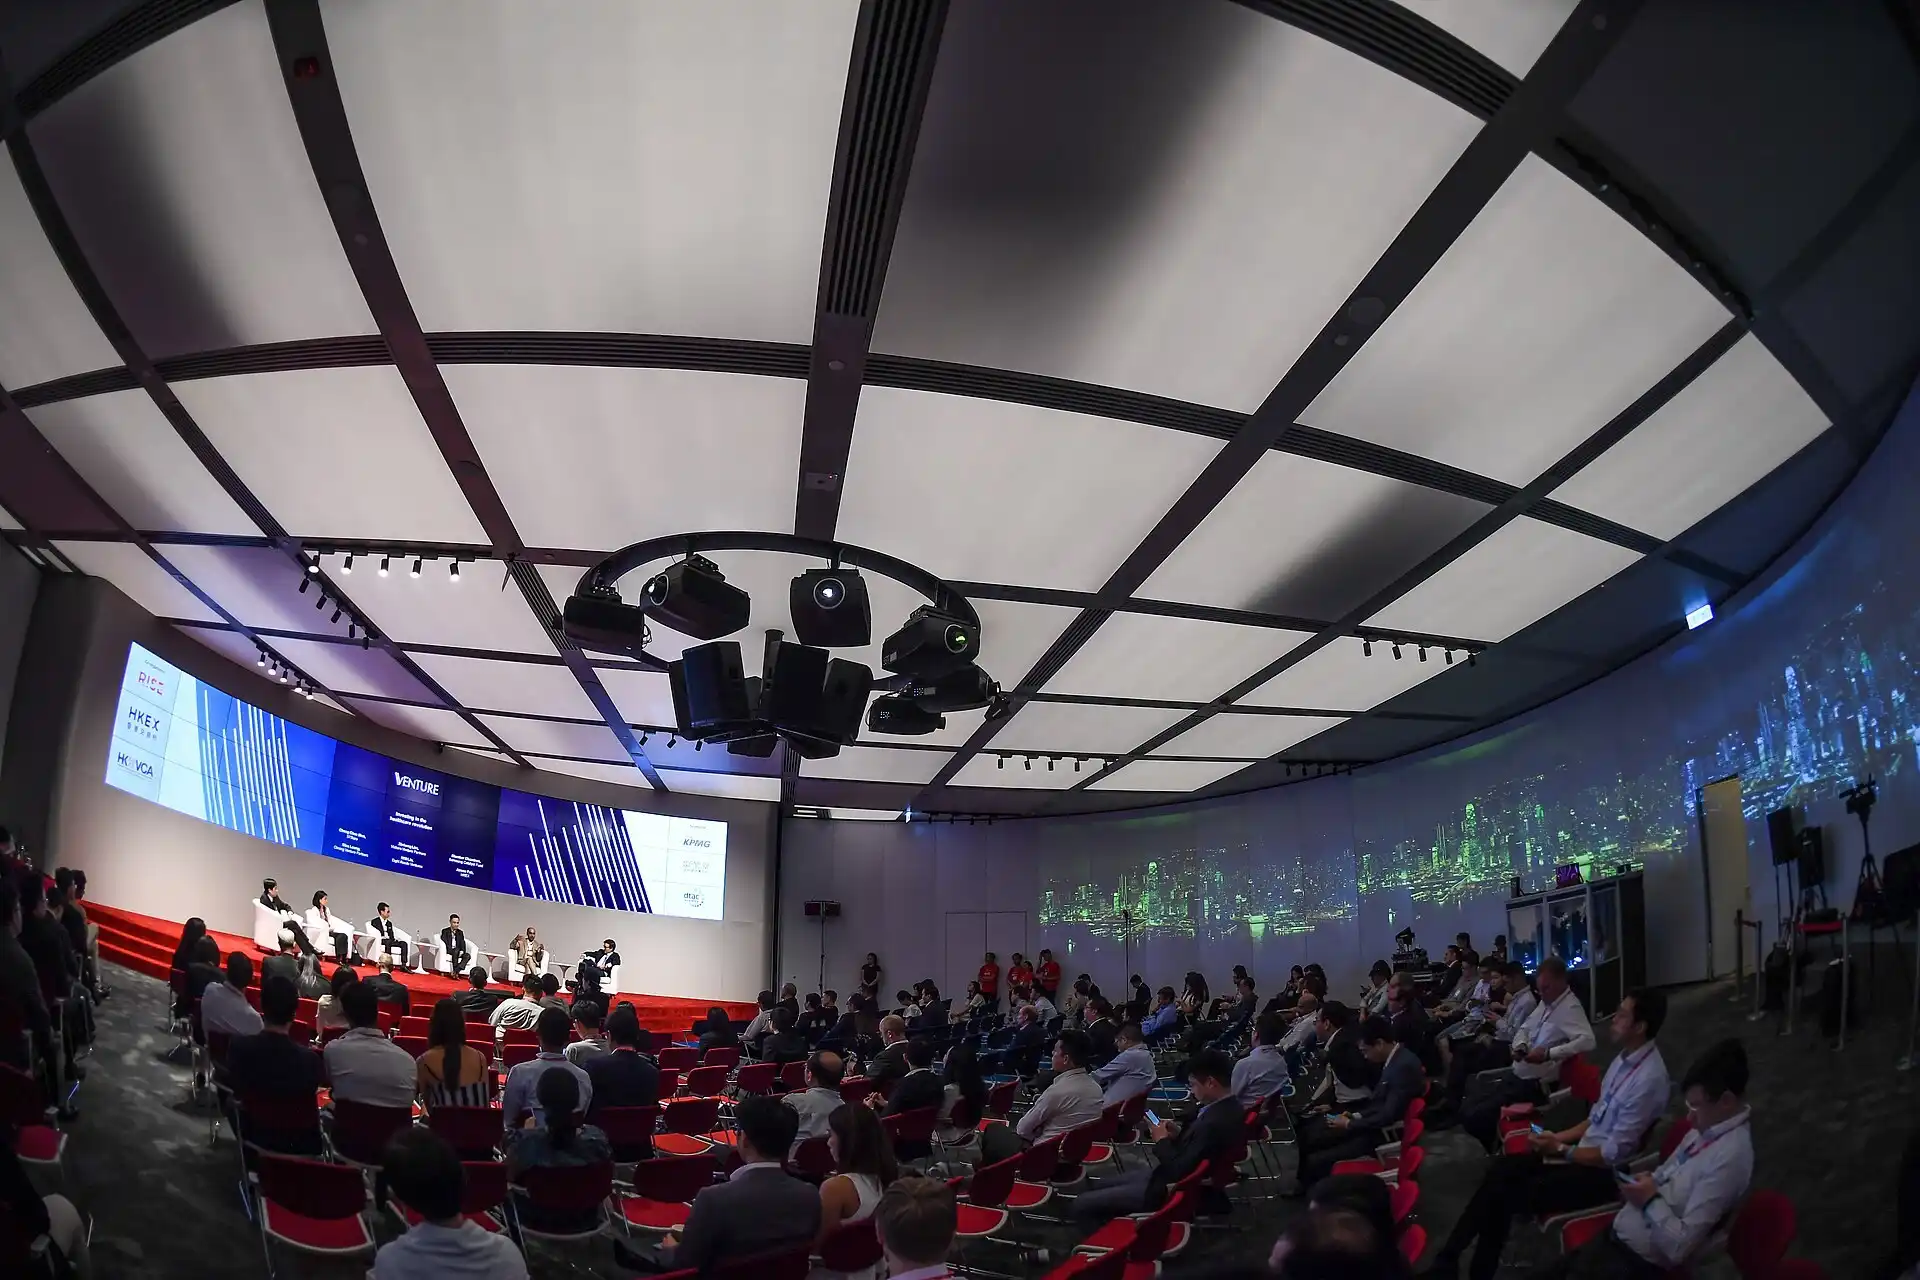
Foro de Capital Riesgo de HKVCA | Fuente de la imagen: HKEX × HKVCA Stage
Pero la evolución de los precios en el mercado secundario ha sido igualmente brutal. Preguntamos a inversores si tales cotizaciones afectarían su continuación en la inversión en modelos grandes, y la respuesta fue «absolutamente sí».
En la vía de M&A, los reguladores trabajan para abrirla. En septiembre de 2024, la CSRC emitió las «Seis Medidas sobre M&A». En el primer semestre de este año, las salidas por M&A crecieron un 94,7 % interanual, pero las 368 operaciones representaron aún solo cerca del 20 % de las salidas por OPI. La vía transfronteriza de M&A volvió a bloquearse este año.
Esta estructura de salidas determina directamente en qué están dispuestos a invertir los inversores. En el Meetup, estos citaron umbrales de al menos varias decenas de veces el retorno y valoraciones iniciales de 10 000 millones de dólares, argumentando que el capital riesgo consiste inherentemente en invertir en 100 proyectos y obtener un retorno 100 veces mayor en solo uno. Las empresas que desde el inicio tienen compradores evidentes y están destinadas a valoraciones de solo varios miles de millones —como las que optimizan software de código abierto o herramientas de frameworks— luchan por superar el comité de inversión, incluso si pueden ofrecer retornos múltiples a los inversores.
«Un retorno de solo varias veces no es suficiente».
Con la OPI como única salida restante, cotizar exige escala de 10 000 millones de dólares; dicha escala requiere varias rondas consecutivas de recaudación masiva, y cada ronda necesita un contraparte dispuesto a asumirla. Lo que los fundadores llaman «pasar el paquete» se convierte, para los inversores, en una vía de salida sin alternativas.
La picazón de los siete años
Los cambios en los fondos en USD son el otro extremo de esta cadena.
Antes del Meetup, recibimos un comentario anónimo indicando que los fondos en USD se están volviendo cada vez más «localizados», con una capacidad y disposición para asumir riesgos distintas a las del pasado. Los inversores presentes coincidieron en que esta es una tendencia: un número creciente de fondos en USD están recaudando en yuanes, y, en cuanto a normas, ritmo y audacia, se asemejan cada vez más a los fondos en yuanes.
Bajo la vida útil de fondo «5+2», la tanda de fondos en USD recaudados en 2021 y 2022 está próxima a lanzar nuevos fondos. Esta vez, muchos LP evalúan las distribuciones efectivas, y la divergencia interna en la industria es significativa. Alguien en la mesa mencionó haber oído hablar de fondos con un DPI de 1000×, mientras otros bromearon diciendo que difícilmente podrían revelar públicamente que su DPI era solo de 0,1. Algunos inversores estiman que los verdaderos grandes ganadores de la ola de modelos grandes no superan los 10 fondos.
La forma de los fondos en USD también ha cambiado. En junio de 2023, Sequoia anunció una división por región, completada en marzo de 2024; GGV Capital también concluyó su división en 2024, rebautizando sus negocios de América y Asia como Notable Capital y Granite Asia, respectivamente. Las restricciones estadounidenses a inversiones externas entraron en vigor el 2 de enero de 2025, limitando el capital estadounidense en semiconductores, computación cuántica y algunas empresas de IA aquí; la Ley COINS, promulgada el 18 de diciembre de 2025, codificó aún más este mecanismo en la ley.
Para los fondos que necesitan inversores institucionales (LP) en USD, la IA debió haber sido la mejor historia para contar, pero ahora es también la dirección más sensible desde el punto de vista regulatorio.
Los datos de captación de fondos reflejan el mismo cambio. Según estadísticas de Zero2IPO, entre los fondos recién captados en 2025, los fondos en RMB representaron el 97,8 %; solo 33 fondos en moneda extranjera completaron su captación, por un total de 35.808 millones de RMB, una caída del 36 % interanual. Según declaraciones del fundador de Zero2IPO, Ni Zhengdong, al final del año pasado, el capital extranjero representaba apenas un 2 % de los LP. En el primer semestre de este año, la captación de fondos en moneda extranjera fue de unos 45.260 millones de RMB, un aumento del 122,5 % interanual, pero solo 19 fondos completaron su captación, y el tamaño medio por fondo subió un 145,9 %, concentrándose el dinero en pocas gestoras.
Algunos inversores no entienden por qué los LP globales siguen reacios a apostar más aquí; Europa está en declive, nadie en Medio Oriente quiere tomar posiciones importantes y hay pocos lugares capaces de absorber grandes cantidades de capital. Otra explicación es sencilla: el problema central sigue siendo la relación entre China y Estados Unidos, y los LP necesitan poder retirar su dinero cuando las relaciones se tensen.
Cuando el dinero escasea, el negocio de asesores financieros (FA) se vuelve más fácil. Inversores afirman que 2024 y 2025 son los dos años más rentables para los FA, con comisiones habituales del 3 % al 5 % sobre la mesa, y quienes tienen buenas relaciones pueden cobrar solo un 2 %. Sobre los descuentos fuera de libro, todos guardan silencio; y respecto a los nombres bajo los cuales se recibe ese dinero, la respuesta es «todo tipo de nombres: amigos, familiares o contactos indescriptibles».
Rectificación de nombres
En esta entrevista, el único juicio sobre el que emprendedores e inversores coinciden plenamente es el de los «modelos mundiales».
Un emprendedor incluyó los modelos mundiales como la vía «más llena de narrativas» y describió el proceso de estallido de la burbuja: todos descubren que esto no es viable, luego aparece evidencia contundente y la burbuja estalla.
En el Meetup, al preguntar sobre la vía más sobrevalorada y la dirección en la que no invertirían bajo ningún concepto, varios inversores dieron la misma respuesta: modelos mundiales. Su descontento gira en torno a que el nombre no corresponde a la realidad; numerosas empresas dedicadas a generación 3D y generación en tiempo real se autodenominan así, y al hablar ya exigen valoraciones de cientos de millones de dólares.
Alguien preguntó si los modelos de video en tiempo real realmente califican como modelos mundiales y si considerarían invertir si las empresas no afirmaran estar trabajando en ellos. Un inversor respondió: «Si no lo llamas modelo mundial, entonces no pidas una valoración tan alta».
Tras conocerse la ronda de financiación de Tian Keyu, un inversor señaló que algunos esperaban que los modelos mundiales tuvieran «otra ola», pero ahora los frenos están prácticamente totalmente aplicados.
Sin embargo, la buena noticia es que los inversores siguen creyendo que surgirá la próxima aplicación revolucionaria. Sin aplicaciones, los modelos, la potencia de cómputo y la infraestructura perderán todo valor; «si no lo crees, entonces no puedes invertir en IA».
Mantener viva la llama
En el Meetup alguien formuló una pregunta que, al principio, parecía ajena al consenso: «El ciclo de retroalimentación en el mercado primario es tan largo… ¿no resulta incómodo?»
Para una inversión en etapa temprana, de siete u ocho años entre despliegue y salida es habitual, y diez años no es inusual. Un inversor relativamente nuevo dijo que no: este sector es intrínsecamente a largo plazo. El interpelante insistió: un ciclo largo implica aprender muy lentamente del fracaso anterior. La respuesta fue aún más inesperada: de los fracasos casi no se aprende nada —hay demasiadas causas, y cuanto más se analizan, más confusos se vuelven.
Si en un sector donde distinguir lo correcto de lo incorrecto lleva diez años y el fracaso enseña casi nada, ¿en qué se basan quienes lo integran para juzgar si actúan bien hoy? La señal más reciente y rápida disponible es la reacción ajena: si alguien invierte en la siguiente ronda, si la valoración sube o si los pares avanzan en la misma dirección.
En un sector donde se tarda diez años en saber qué es correcto o incorrecto, el consenso es uno de los pocos señales de retroalimentación que se obtienen con rapidez.
Da seguridad, pero también es lo más fácil de malinterpretar.
Paul Graham escribió en su ensayo de 2012 «Crianza de cisnes negros» que las mejores ideas de startups suelen parecer malas al principio: si fuera obviamente buena, ya alguien la estaría ejecutando. Según esta lógica, las pocas inversiones que realmente determinan el éxito o fracaso de un fondo suelen ser poco apreciadas en el momento de su realización.
Bessemer Venture Partners, de Silicon Valley, mantiene en su web un «Anti-Portafolio» que enumera específicamente empresas que pasó por alto: Google, Facebook, Apple y eBay figuran todas allí, con una nota tras cada entrada explicando por qué no invirtió en su momento. En un sector donde todos temen quedarse fuera, incluir los errores en una lista pública requiere cierto sentido del humor y algo de confianza.
Los emprendedores se enfrentan a la misma pregunta, pero al revés.
Cuando un emprendedor empezó, trató las opiniones de los VC como el único examen: entrevistó a una firma, anotó sus comentarios y ajustó su dirección en consecuencia. Nueve meses después, el «examen» cambió: pasó a centrarse en la experiencia de usuario y el rendimiento de los datos.
«Si lo haces bien y la retroalimentación es positiva, quizá pueda lograr consenso.»
Hay cierta ambición en esa frase: alguien debe crear primero el consenso, y quien lo crea suele soportar un período en que nadie cree; y, según este emprendedor, el requisito previo para resistir es «debes asegurarte de seguir sentado en la mesa antes de que llegue el ciclo».
Al joven inversor que había dicho antes «el fracaso no enseña nada» le preguntaron luego cuál era su inversión más orgullosa desde que entró en la industria.
Respondió que aún no tenía ninguna.
«Invierto porque creo que la inversión puede lograr algo. Si no creyera eso, no lo haría.»