Tras la aprobación de acciones tokenizadas: Robinhood, Circle y la siguiente fase de las finanzas en cadena
 Tapbit Wire
El 17 de septiembre, la Comisión de Bolsa y Valores de EE.UU. (SEC) aprobó oficialmente el comercio en cadena de acciones estadounidenses tradicionales bajo la «Exención para la Innovación», aunque con restricciones como la equivalencia de derechos (dividendos y voto), notificación previa a las empresas cotizadas y un período experimental de cinco años. Este artículo parte de dicha decisión para aclarar la relación entre «finanzas en cadena» y activos del mundo real (RWA): continúa la senda norteamericana de activos de alta calidad en cadena, pero su alcance supera la definición estrecha de RWA, centrándose fundamentalmente en la globalización de los activos en dólares. Además, analiza la lógica subyacente del cambio de Wall Street (consolidación de la hegemonía del dólar) y toma como ejemplos a Robinhood (lado de activos: mainnet Robinhood Chain + estándar ERC-8056) y Circle (lado de financiación: cadena pública Arc, USDC como gas directo) para esbozar la próxima fase de las finanzas en cadena.
Este artículo analizará la migración a la cadena de la finanza tradicional basándose en la reciente resolución de la SEC del 17 de septiembre, examinará el significado de las finanzas en cadena y evaluará los antecedentes e implicaciones de esta transformación desde las perspectivas de la regulación nacional, las acciones institucionales y las iniciativas de Robinhood y Circle.
Una resolución histórica: aprobación oficial de acciones tokenizadas
El 17 de septiembre de 2026, la Comisión de Bolsa y Valores de EE.UU. (SEC) aprobó una resolución clave: la autorización oficial del comercio en cadena de acciones estadounidenses tradicionales. Esta resolución, denominada más precisamente «Exención para la Innovación», permite a plataformas calificadas de valores tokenizados otorgar licencias formales para operar con valores.
Esta resolución también incluye una serie de restricciones, tales como:
Las acciones tokenizadas en cadena deben otorgar los mismos derechos que las acciones tradicionales, como los de dividendos y voto.
Además, la plataforma debe notificar con antelación a las empresas cotizadas subyacentes, que podrán plantear objeciones.
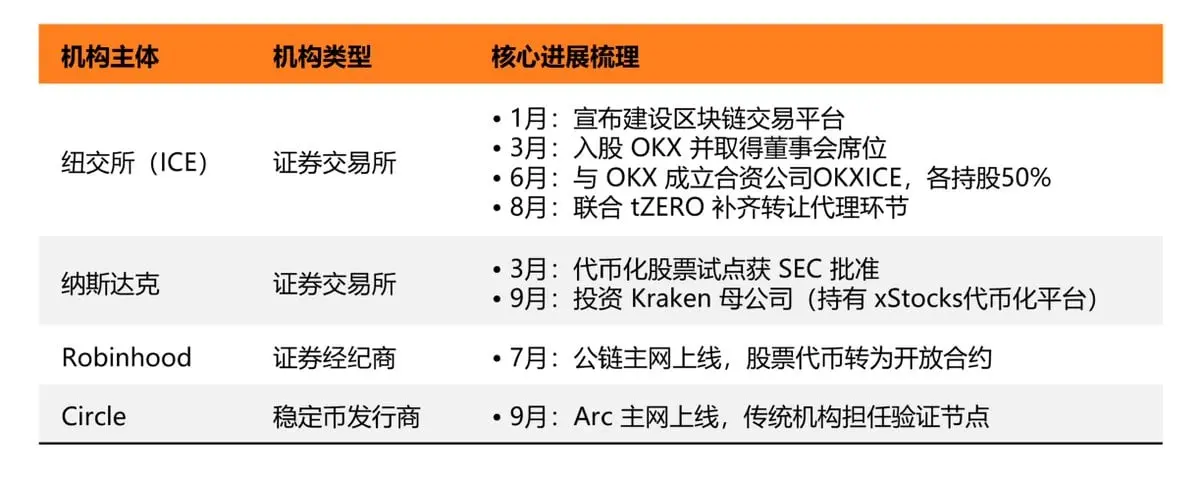
Asimismo, se trata únicamente de un marco regulatorio innovador dentro de un período experimental de cinco años, sin equivaler a una apertura total y completa. Esta resolución continúa una serie de señales surgidas desde 2026 en mercados financieros tradicionales estadounidenses, como la Bolsa de Nueva York y NASDAQ, reflejando colectivamente que el sistema subyacente del comercio de valores estadounidenses migra hacia la blockchain.
«Robinhood Chain es la cadena EVM más rápida en alcanzar 100 millones de transacciones». Fuente: Vlad Tenev (cofundador de Robinhood)
Una serie de cambios revela una tendencia clara: la migración a la cadena de la finanza tradicional se ha convertido en una corriente importante en los mercados de capitales, y las finanzas en cadena constituyen una de las narrativas clave para el próximo paso del mercado.
I. Repaso: ¿Qué son las finanzas en cadena?
Al mencionar este término, la mayoría piensa en los activos del mundo real (RWA), es decir, la tokenización de activos financieros tradicionales. Esta comprensión es parcialmente válida, pues el núcleo de las finanzas en cadena sí se basa en el concepto de RWA ya popularizado: emitir activos tradicionales en cadena para resolver ineficiencias del sistema financiero tradicional mediante la tokenización.
No obstante, conviene aclarar dos puntos: primero, el concepto de RWA ha sido demasiado malinterpretado y estigmatizado; segundo, lo que buscan las finanzas en cadena va más allá del mero RWA.
1.1 Finanzas en cadena: continuación de la ruta de alta calidad del RWA
El concepto de finanzas en cadena se superpone ampliamente con el de RWA, pero su significado representativo trasciende este último.
Actualmente, los activos del mundo real (RWA) han formado dos trayectorias claramente distintas.
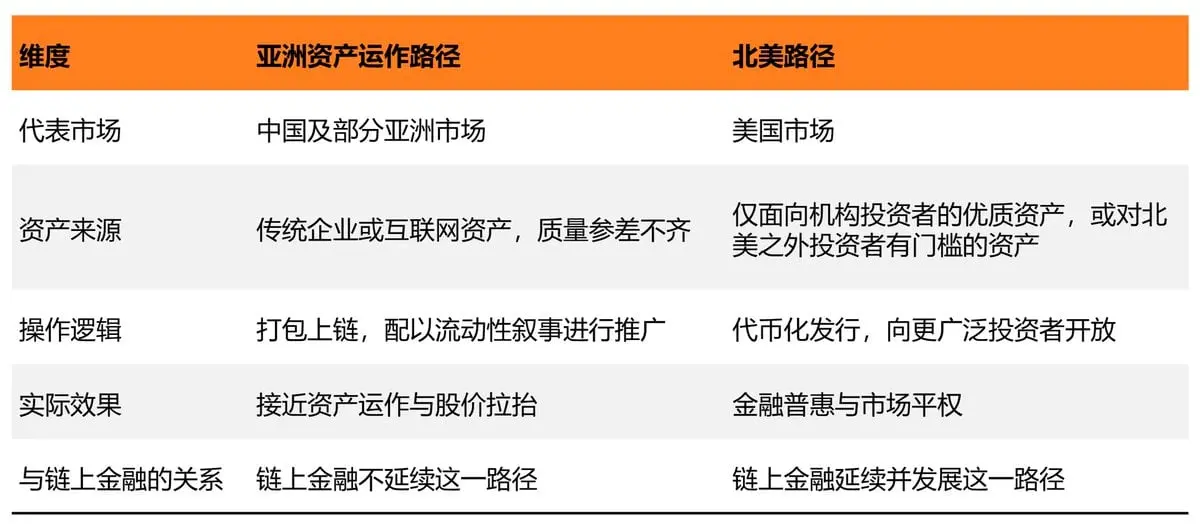
La primera trayectoria está representada por los mercados chino y asiático, conocida como el modelo «de operación de activos»: empresas tradicionales o gigantes tecnológicos empaquetan productos sin demanda real en el mercado (PMF) en cadenas de bloques y los promocionan con narrativas de liquidez, operando esencialmente activos existentes para vincular estratégicamente los precios de los tokens con los de las acciones, lo cual, desde un punto de vista lógico, no difiere de reorganizaciones concursales previas ni de fusiones posteriores.
La segunda trayectoria está representada por Norteamérica, especialmente Estados Unidos: empaquetar activos financieros tradicionales de alta calidad en cadenas de bloques, particularmente aquellos anteriormente accesibles solo a clientes institucionales y con altas barreras para inversores minoristas, logrando equidad mediante emisiones en cadena y promoviendo la inclusión financiera.
Las finanzas en cadena buscan seguir desarrollándose según la trayectoria norteamericana. Este es el primer juicio de este artículo: las finanzas en cadena siguen principalmente la ruta de RWA norteamericana.
1.2 Finanzas en cadena: su alcance supera ampliamente el ámbito de los RWA
Las finanzas en cadena continúan la trayectoria de alta calidad dentro de los RWA, pero su significado va mucho más allá de la definición estrecha de RWA, reflejándose principalmente en tres aspectos.
Primero, las perspectivas de análisis difieren. La definición estrecha de RWA se centra en el impacto que tiene el flujo de activos financieros tradicionales al espacio cripto sobre la fijación de precios de los activos cripto; las finanzas en cadena enfatizan el uso de blockchain para resolver problemas crónicos de eficiencia en las finanzas tradicionales, como la negociación las 24 horas, la velocidad de liquidación y las barreras de acceso.
Segundo, las finanzas en cadena destacan la interacción bidireccional entre activos tradicionales y criptoactivos. Un ejemplo es cómo los tokens meme en la cadena de Robinhood impulsaron los tokens de acciones; otro es cómo los mercados predictivos en cadena reprician y cubren activos financieros tradicionales, lo cual se analizará con casos concretos más adelante.
Tercero, la lógica central de la expansión de las finanzas en cadena es la globalización de los activos denominados en dólares (es decir, el fortalecimiento de la «hegemonía del dólar»). Activos de alta calidad como acciones y bonos estadounidenses pueden alcanzar a inversores globales a menor costo mediante canales cripto, lo cual constituye el juicio clave del respaldo de Wall Street a las finanzas en cadena y se explicará detalladamente en la siguiente sección.
II. ¿Por qué las finanzas en cadena obtuvieron el respaldo de Wall Street?
2.1 Cuatro etapas de la actitud regulatoria estadounidense frente a los activos cripto
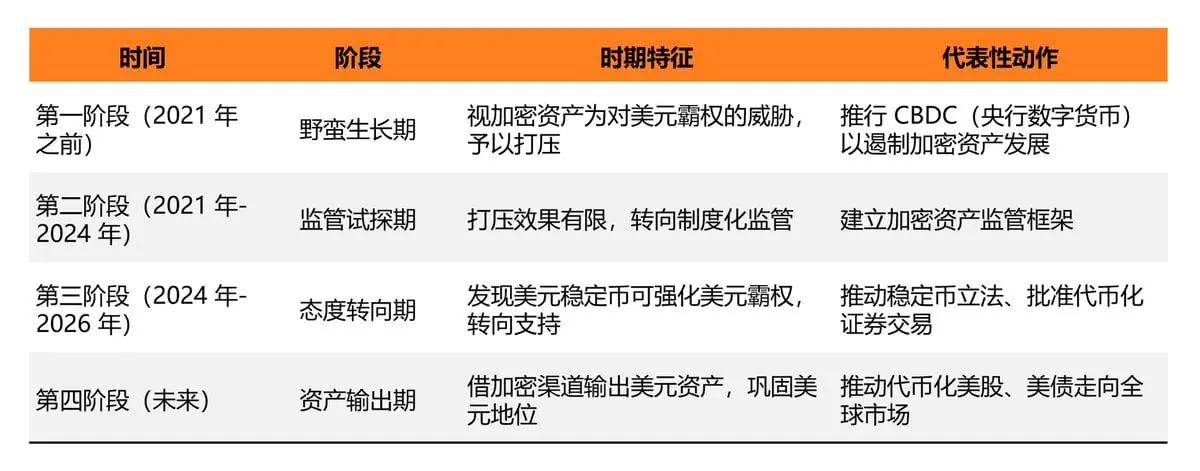
Muchos se preguntan por qué el gobierno estadounidense y las principales instituciones de Wall Street pasaron de reprimir las criptomonedas a apoyarlas. La respuesta radica en mantener y reforzar la posición global del dólar, y este cambio se refleja en cuatro etapas de la actitud regulatoria estadounidense frente a los activos cripto (véase la tabla inferior).
Al analizar dicha tabla, se derivan las siguientes tres interpretaciones:
La represión de la primera etapa cedió paso a una regulación institucionalizada en la segunda, principalmente porque la vía de monedas digitales de bancos centrales nunca logró los resultados esperados: activos descentralizados como Bitcoin no solo no se contuvieron, sino que siguieron expandiéndose, obligando a los reguladores a reconocer que es mejor facilitar que reprimir, por lo que pasaron a construir un marco regulatorio mediante licencias y divulgación de información, como el sistema de licencias para exchanges y los requisitos contra el blanqueo de capitales introducidos entre 2021 y 2024.
El verdadero punto de inflexión ocurrió en la tercera etapa. Los reguladores estadounidenses observaron que la participación de mercado de las stablecoins respaldadas en dólares superaba el 90 %, una cifra muy superior a la cuota real del dólar en los pagos comerciales globales (estimada generalmente en torno al 40-50 %). En otras palabras, las stablecoins se convirtieron en el vehículo más penetrante y rápidamente difundido del dólar en el mundo digital, y este hallazgo invirtió directamente la actitud regulatoria: de impedir los activos cripto a aprovecharlos activamente, manifestándose concretamente en la ley sobre stablecoins (Ley GENIUS) de 2025 y la posterior aprobación de la SEC para el comercio de valores tokenizados.
La cuarta etapa aún está en desarrollo, con una lógica aún más avanzada: las stablecoins son meros vehículos; el valor a largo plazo reside realmente en los activos en dólares a los que corresponden. Puesto que los canales cripto han demostrado ser capaces de impulsar eficientemente los dólares a nivel global, las instituciones estadounidenses naturalmente considerarán usar esos mismos canales para llevar acciones y bonos estadounidenses al extranjero, lo cual constituye el contexto clave al analizar las trayectorias de Robinhood y Circle más adelante: una se centra en el lado de los activos y la otra en el lado de la financiación, ambas sirviendo al mismo objetivo estratégico.
2.2 Finanzas en cadena: la manifestación más contundente de la hegemonía del dólar
La consolidación de la hegemonía del dólar radica fundamentalmente en la globalización del dólar y sus activos, lo cual corresponde a las dos vías de las finanzas en cadena: el lado de la financiación se apoya en bonos estadounidenses como activos subyacentes, transportando el dólar mismo en forma de stablecoins en dólares; el lado de los activos se centra en acciones estadounidenses, extendiéndose al crédito privado, bonos corporativos y otras herramientas de financiación para empresas reales, transportando activos en dólares en forma de acciones tokenizadas.
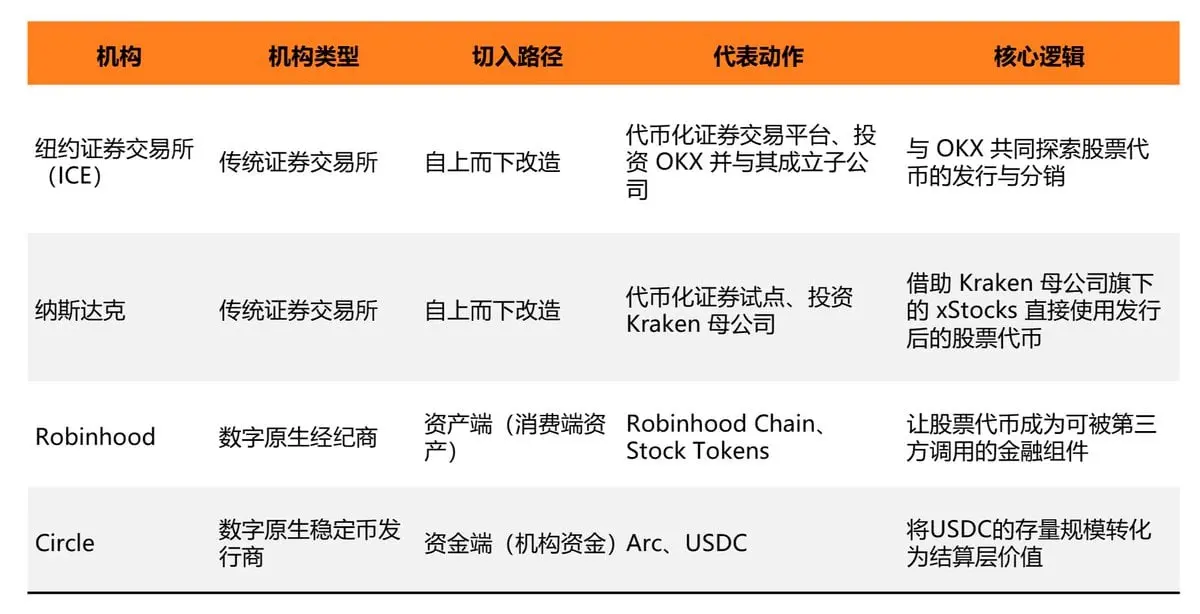
Si la Bolsa de Nueva York y el NASDAQ representan la transformación blockchain de arriba abajo de las bolsas tradicionales, Robinhood y Circle representan dos empresas financieras nacidas digitalmente que parten, respectivamente, del lado de los activos y del lado de la financiación, apuntando finalmente al mismo objetivo estratégico.
«Las OPV se trasladarán a la cadena.» Fuente: CZ (fundador de Binance)
Por tanto, este artículo selecciona a Robinhood, que representa acciones estadounidenses tokenizadas, y a Circle, emisor regulado de stablecoins en dólares, como sujetos de estudio. Ambas han lanzado recientemente sus propias cadenas públicas, generando amplio debate en la industria; las secciones cuatro y cinco analizarán cada una por separado.
III. Robinhood: El lado de los activos representado por las acciones
3.1 Panorama de emisión de tokens de acciones: efecto de concentración en los líderes
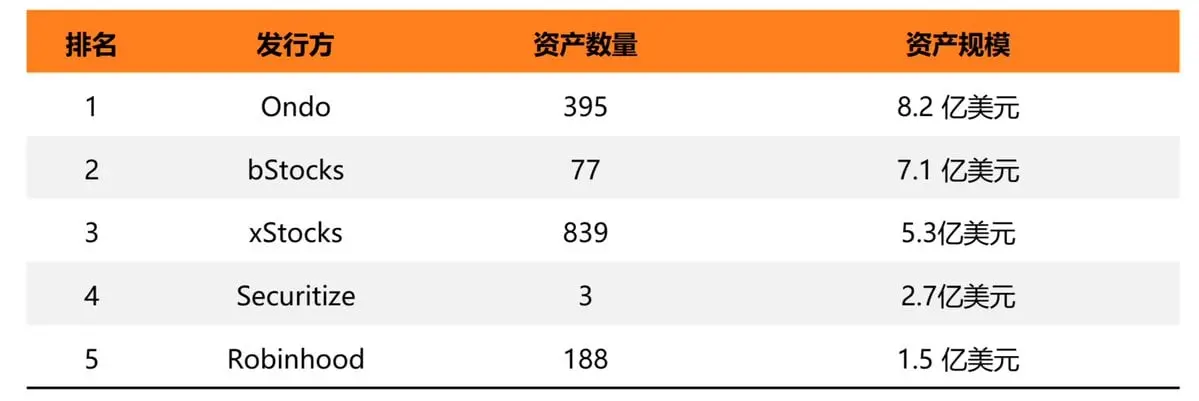
La viabilidad de los tokens de acciones ya ha sido validada por la industria. Según datos de RWA.xyz, al 17 de septiembre de 2026, el valor distribuido de estos tokens en la red alcanzó los 2.820 millones de USD, un crecimiento del 13,1 % en 30 días, con 3,63 millones de direcciones poseedoras, un aumento del 125,34 % respecto al mes anterior. Estos datos indican que la capacidad de emisión ya no constituye una barrera para la industria, y cualquier institución calificada con acceso a activos puede lograr su tokenización.
Desde la perspectiva de los emisores, el mercado ha desarrollado una clara concentración en los líderes: cuatro emisores —Ondo, bStocks, xStocks y Securitize— acumulan una escala conjunta superior a los 2.300 millones de USD, lo que representa más del 80 % del valor distribuido de tokens de acciones en la red; Robinhood ocupa el quinto lugar, con 188 activos y una escala de aproximadamente 150 millones de USD. Asimismo, los caminos seguidos por los líderes difieren: algunos se basan en la cantidad de activos, mientras que otros triunfan con un único activo de gran tamaño. Este panorama revela que la competencia industrial ha pasado de centrarse en si es posible emitir a cómo se utilizan los tokens tras su emisión, punto clave que se analizará en capítulos posteriores.
3.2 Robinhood: De productos cerrados a contratos abiertos
Robinhood lanzó sus Tokens de Acciones en Europa el 30 de junio de 2025, ampliando sus servicios a 30 países de la UE y del Espacio Económico Europeo, cubriendo a 400 millones de usuarios. Inicialmente emitidos en Arbitrum, permiten a los usuarios operar sin comisiones, recibir dividendos y negociar 24/5, abarcando más de 200 acciones y fondos cotizados estadounidenses. No obstante, en esa etapa el producto estaba completamente restringido a la propia aplicación de Robinhood, sin diferencia esencial frente a una cuenta corriente habitual.
El verdadero punto de inflexión ocurrió el 1 de julio de 2026: se lanzó la mainnet de Robinhood Chain y los Tokens de Acciones se convirtieron en contratos ERC-20 estándar, con un feed de precios Chainlink independiente para cada activo. Esto permitió a desarrolladores externos integrar directamente dichos tokens en billeteras, DEX y mercados de préstamos, eliminando la necesidad de intervención de Robinhood.
El cofundador Vlad Tenev reveló en una entrevista pública a principios de agosto que la cadena acumuló 10.000 millones de USD en volumen de operaciones en cuestión de semanas desde su lanzamiento, procesando 100 millones de transacciones más rápido que cualquier otra cadena pública previa.
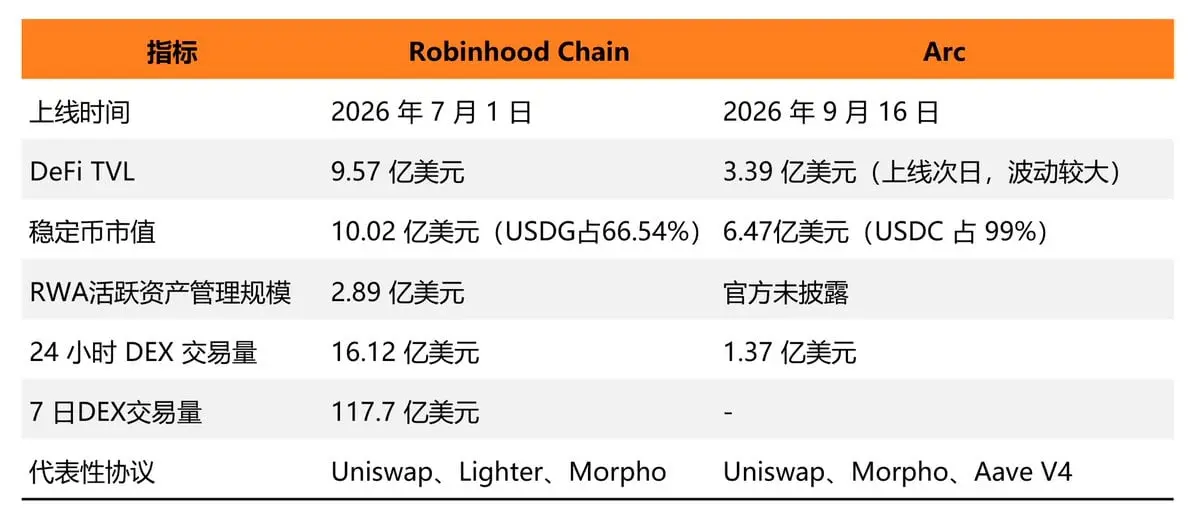
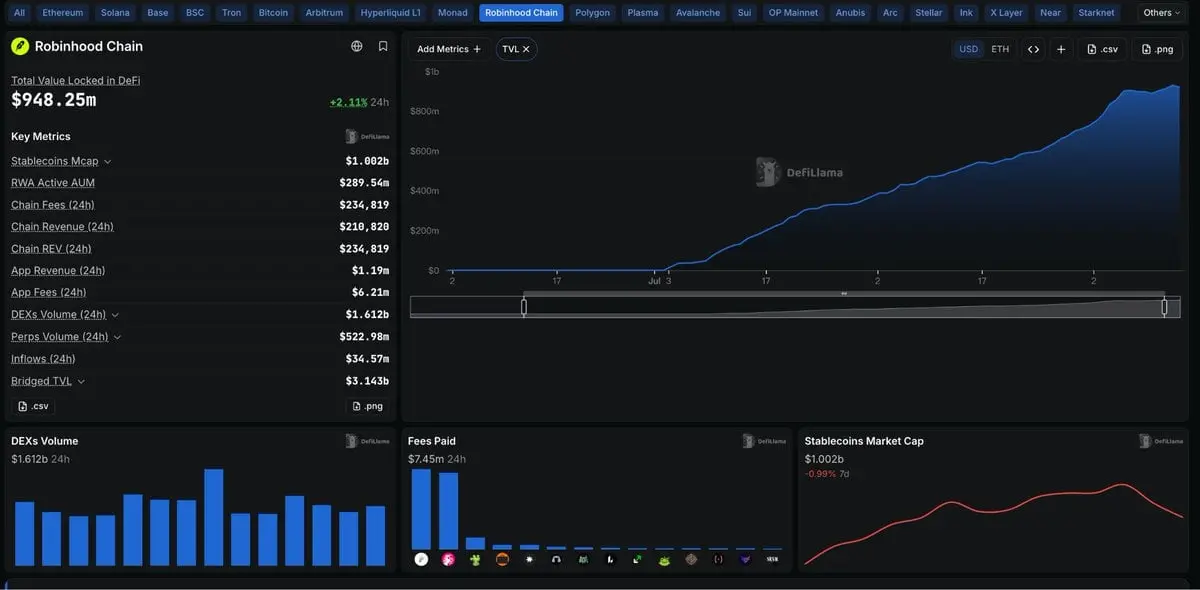
Según datos de DefiLlama, dos meses después del lanzamiento de la mainnet (al 17 de septiembre), el valor total bloqueado (TVL) en cadena alcanzó los 957 millones de USD, con un volumen de operaciones en DEX de 24 horas de 1.612 millones de USD y un volumen de operaciones en contratos perpetuos de 523 millones de USD.
El núcleo de esta transformación radica en que Robinhood renunció activamente al control total sobre los escenarios de uso de los activos, posicionando las interfaces de contrato estandarizadas como ventaja competitiva. Así, los Tokens de Acciones pasaron de ser un tipo negociable únicamente en su plataforma a convertirse en un componente financiero invocable por cualquier contrato externo, lo cual constituye también el requisito técnico previo para analizar el mecanismo de vinculación con tokens Meme en la sección sexta.
3.3 Ventajas clave de Robinhood Chain
La singularidad de Robinhood Chain no reside solo en el gran impacto generado tras su lanzamiento, sino también en los recursos acumulados en el ámbito de la tokenización de acciones, inalcanzables para otras cadenas públicas: activos listos y canales de distribución, autoridad normativa y posicionamiento como infraestructura abierta.
En primer lugar, la ventaja de activos y canales. Robinhood posee activos en acciones estadounidenses, cuenta con años de experiencia regulatoria y operativa en intermediación bursátil y ya ha establecido la vía técnica para la tokenización de acciones, eliminando la necesidad de buscar custodios o emisores externos. Más críticamente, incorpora usuarios y canales de distribución: decenas de millones de cuentas de intermediación constituyen tráfico listo para arrancar, una condición que la mayoría de las nuevas cadenas públicas carece totalmente en sus etapas iniciales.
En segundo lugar, la autoridad normativa. Robinhood, junto con Superstate, propuso el estándar ERC-8056 para regular las acciones corporativas en cadena (como dividendos y divisiones accionarias), incluido ya en el índice de Propuestas de Mejora de Ethereum (EIP). Quien primero establece el estándar probablemente obligue a los siguientes a adoptarlo, lo que representa una ventaja en poder técnico más difícil de sortear que simplemente depender de la ventaja de escala por ser pionero.
En tercer lugar está la posición de la infraestructura abierta. Robinhood Chain no se detuvo en trasladar acciones a la cadena, sino que convirtió los tokens de acciones en componentes estandarizados que cualquier contrato de terceros puede llamar directamente. Al renunciar al control total sobre los escenarios de uso, gana la velocidad de expansión impulsada por una participación más amplia de desarrolladores; Uniswap ya acapara el volumen principal de operaciones en esta cadena.
En comparación con la fase anterior, donde los tokens de acciones estaban limitados a una aplicación propietaria cerrada, esta transición de producto cerrado a infraestructura abierta constituye el valor central de la promoción de la tokenización de acciones por parte de Robinhood. Así, las acciones comienzan a adquirir atributos invocables similares a los de derivados financieros, convirtiéndose en un componente financiero que cualquier contrato de la cadena puede llamar libremente.
4. Circle: De las monedas estables a la infraestructura de liquidación en cadena
4.1 La cadena Arc de monedas estables de Circle
Circle optó por la vía del lado de la financiación. El 16 de septiembre de 2026, la red principal Arc se lanzó oficialmente, utilizando directamente USDC como gas, lo que permite liquidaciones deterministas en menos de un segundo. Once instituciones actúan como nodos de validación, cubriendo ámbitos como gestión de activos, compensación, pagos y banca (véase la tabla 5.2 para la lista completa). El día del lanzamiento, ya estaban integrados protocolos principales de préstamos y plataformas de trading al contado, y varios fondos del mercado monetario tokenizados podían negociarse directamente o usarse como garantía; además, StableFX de Circle (sistema de coincidencia de divisas en monedas estables) integró simultáneamente más de 10 monedas estables locales, ofreciendo capacidades de liquidación cambiaria transfronteriza las 24 horas.
Esta estrategia difiere de la de instituciones tradicionales que invierten en bolsas o construyen sus propios motores de coincidencia: Circle aprovecha la ventaja existente de la circulación global de USDC, que supera los 74 000 millones de dólares, con el objetivo de convertir esos fondos en actividades financieras reales en cadena. Por tanto, Arc integró desde el primer día todo el conjunto de protocolos de activos, préstamos y trading, sin dejar vacíos a la espera de que las aplicaciones se incorporen gradualmente, como ocurre en la mayoría de las nuevas cadenas públicas.
Enlace de referencia: http://rwa.xyz/
4.2 División de roles: nodos de validación, protocolos de préstamos y mercados de liquidez
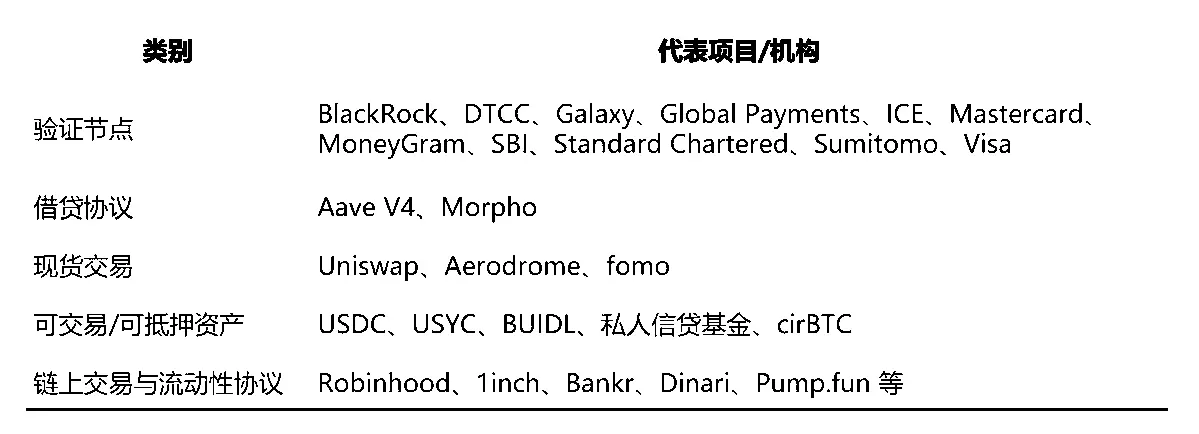
El día del lanzamiento de Arc se estableció una clara división de roles: los nodos de validación se encargan de la seguridad y cumplimiento fundamentales; los protocolos de préstamos ofrecen servicios de apalancamiento y crédito; el trading al contado gestiona la liquidez; y las monedas estables y fondos tokenizados conforman la capa de activos negociables y aptos como garantía. Este sistema de división del trabajo ya estaba operativo desde el primer día del lanzamiento de la red principal, lo que indica que Circle contaba con una preparación exhaustiva en materia de integración de protocolos.
La composición de los nodos de validación incluye diversos actores como bancos, redes de pagos, gestoras de activos y agencias de calificación, lo que contrasta claramente con la estructura de validación de la mayoría de las cadenas públicas, que depende principalmente de mineros o stakers. Esto indica que Arc fue diseñada desde su concepción como infraestructura dirigida a clientes institucionales, no como una cadena pública para inversores minoristas.
4.3 Tendencia convergente entre el lado de los activos y el lado de la financiación
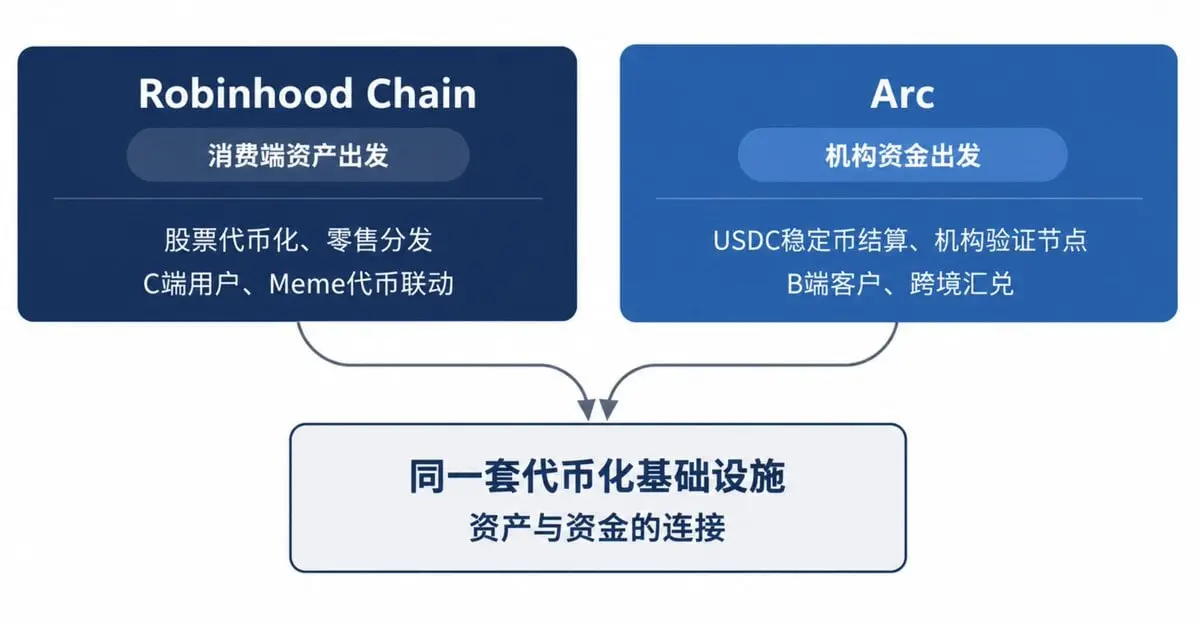
Robinhood y Circle parten de puntos distintos: uno desde los activos del lado del consumidor (C-side), y el otro desde los fondos institucionales (B-side). Sin embargo, el problema final que ambos buscan resolver es el mismo: los activos y los fondos operan originalmente como dos sistemas independientes que deben conectarse mediante la misma infraestructura de tokenización.
En la lista oficial publicada con el lanzamiento de Arc, Circle clasificó a Robinhood y a varios otros protocolos de trading en cadena en la misma categoría, reflejando directamente este criterio. Actualmente, ambas partes no han dado a conocer públicamente productos cooperativos específicos, pero esta clasificación basta para demostrar que el lado de los activos y el lado de la financiación convergen hacia la misma infraestructura.
Esta tendencia convergente también explica los temas tratados en la sexta sección de este artículo: cuando distintos tipos de activos —como tokens de acciones y tokens Meme— deben integrarse bajo las mismas reglas de liquidación, bolsas y empresas de la capa de financiación deben operar bajo un estándar abierto unificado de contratos para lograr interoperabilidad entre aplicaciones. El sistema de división del trabajo de Arc constituye una manifestación concreta de esta tendencia a nivel de infraestructura.
5. Reevaluación del valor de los tokens Meme: de activos especulativos a puntos de entrada de liquidez
Las dos primeras secciones analizaron cómo los activos financieros tradicionales migran a la cadena; esta sección abordará un fenómeno opuesto: los activos especulativos nativos de la cadena empiezan a ejercer una influencia inversa significativa sobre los activos financieros tradicionales.
5.1 Posicionamiento tradicional: activos especulativos sin fundamentos
Los tokens meme, también conocidos como «shitcoins», suelen criticarse como una clase de activos especial. No generan flujos de efectivo, carecen de fundamentales y sus precios dependen exclusivamente del sentimiento comunitario y la transmisión de capital, siendo sus fluctuaciones un juego de suma cero; en ciclos anteriores, sus subidas y bajadas solían vincularse a narrativas específicas o tendencias en redes sociales, con casi nula correlación con la liquidez macro o datos económicos reales. Por eso, las instituciones analíticas los han excluido durante mucho tiempo de la investigación fundamental.
Al hablar de tokens meme en la industria, el enfoque suele centrarse en sus atributos lúdicos y especulativos, rara vez considerándolos una clase de activos con vínculos sustanciales con la economía real; sin embargo, esta percepción comenzó a cambiar tras el lanzamiento de Robinhood Chain.
5.2 Mecanismo de vinculación: diseño de conexión entre tokens meme y tokens bursátiles
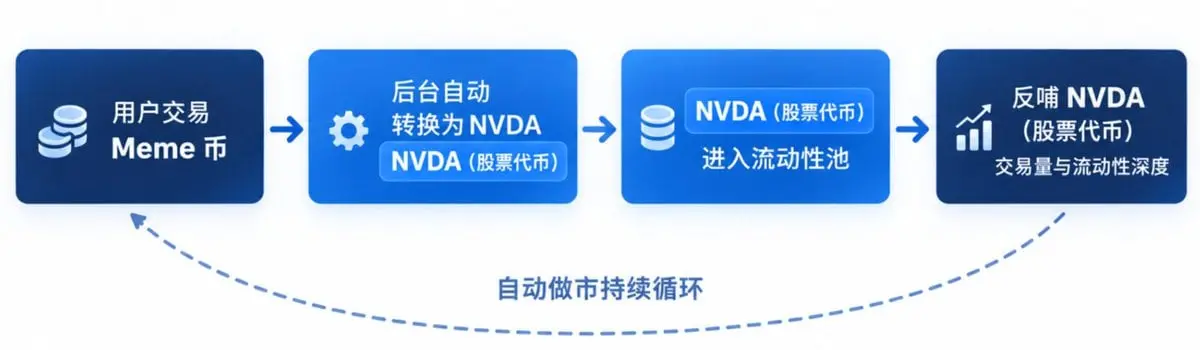
Tras el lanzamiento de Robinhood Chain, surgieron varios productos on-chain que vincularon directamente tokens meme con tokens bursátiles para su negociación. El caso más representativo proviene de la plataforma de lanzamiento de tokens Long.xyz, que introdujo el token meme $AI (Artificial Inu): está emparejado directamente con el token bursátil de NVIDIA, $NVDA, y cada transacción de tokens AI se convierte primero en $NVDA en segundo plano antes de ingresar al pool de liquidez. Los datos on-chain muestran que, en un momento dado, más del 20 % de la oferta circulante de $NVDA estaba bloqueada en el pool de liquidez del token $AI para market making automatizado.
Además de emparejar monedas meme con acciones, muchos tokens meme populares que se dispararon al inicio del lanzamiento de Robinhood Chain (como $CashCat) atrajeron gran atención y tráfico a la comunidad. Este fenómeno carece por sí mismo de sostenibilidad y es un típico juego de capital, pero el resultado objetivo es que una gran cantidad de capital especulativo, inicialmente ajeno a los tokens bursátiles, ingresó a Robinhood Chain mediante estos proyectos meme y volvió al mercado de negociación de tokens bursátiles a través del mecanismo de emparejamiento.
La característica común de este mecanismo es que los objetos de negociación front-end son activos especulativos, mientras que los objetos de liquidación back-end son tokens de valores reales, con la transmisión de precios realizada mediante market makers automatizados. Así, el flujo de capital —antes considerado operativa de ruido— queda estructuralmente dirigido hacia activos reales. Los tokens meme atraen tráfico y los tokens bursátiles absorben, formando conjuntamente un ciclo de financiación nunca antes diseñado.
5.3 Datos empíricos: efecto bidireccional de transmisión del volumen de operaciones
Los datos de tarifas on-chain ofrecen evidencia directa de este efecto de vinculación. El 1 de septiembre de 2026, las tarifas diarias on-chain de Robinhood Chain alcanzaron los 3,75 millones de dólares, superando las tarifas totales de la red principal de Ethereum y de Base Chain ese día, marcando un máximo histórico hasta entonces; el 4 de septiembre, esta cifra aumentó aún más a 6,04 millones de dólares, un nuevo récord desde su lanzamiento, impulsado principalmente por la negociación de tokens meme en plataformas de lanzamiento como Long.xyz y Pons. Según Bitquery, firma independiente de análisis de datos on-chain, al 8 de septiembre las tarifas acumuladas desde el lanzamiento de la red en julio superaban los 38 millones de dólares, con cerca del 70 % generadas tras el 24 de agosto y aproximadamente el 90 % retenidas por la propia red.
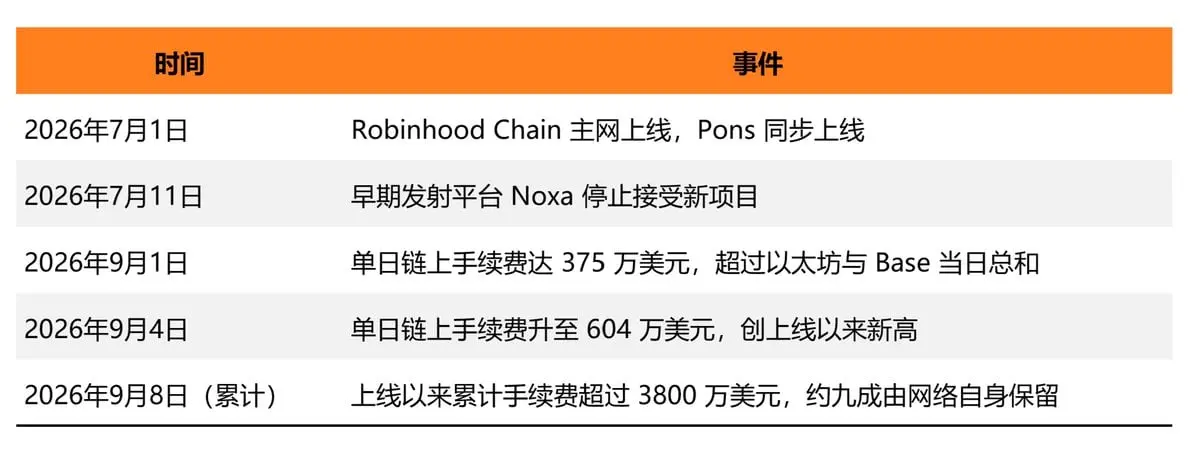
Desde una perspectiva de series temporales, los datos de tarifas on-chain se mantuvieron altos durante varios días consecutivos, lo que indica que este mecanismo de vinculación posee cierto grado de sostenibilidad.
5.4 Evaluación de su relevancia: transformación funcional de los fondos especulativos
Antes de esto, prácticamente no existía conexión sustancial entre los fondos especulativos on-chain y los activos financieros tradicionales: los especuladores negociaban tokens meme, mientras que los inversores mantenían acciones, operando ambos mercados de forma independiente. Ahora, los tokens meme han hallado una razón de ser, transformándose en un punto de entrada para dirigir tráfico y fondos hacia activos reales. Para Robinhood, la negociación de alta frecuencia de tokens meme impulsó indirectamente el volumen de operaciones de tokens bursátiles y los ingresos por tarifas on-chain; para toda la industria, es la primera vez que datos concretos demuestran que el sentimiento especulativo on-chain puede convertirse en volumen real de operaciones de activos financieros tradicionales.
Este mecanismo fue replicado posteriormente en BNB Chain. El 8 de septiembre de 2026, Zhao Changpeng (CZ), fundador de Binance, publicó en redes sociales: «Las OPV se trasladarán a la cadena».
«🚨 HOY: La SEC emitió una orden otorgando exención temporal y condicional a las Plataformas de Valores Tokenizados de la definición de 'bolsa' en la Exchange Act, para negociar acciones tokenizadas NMS mediante innovadores sistemas automatizados autorizados». Fuente: Comisión de Bolsa y Valores de EE.UU. (SEC)
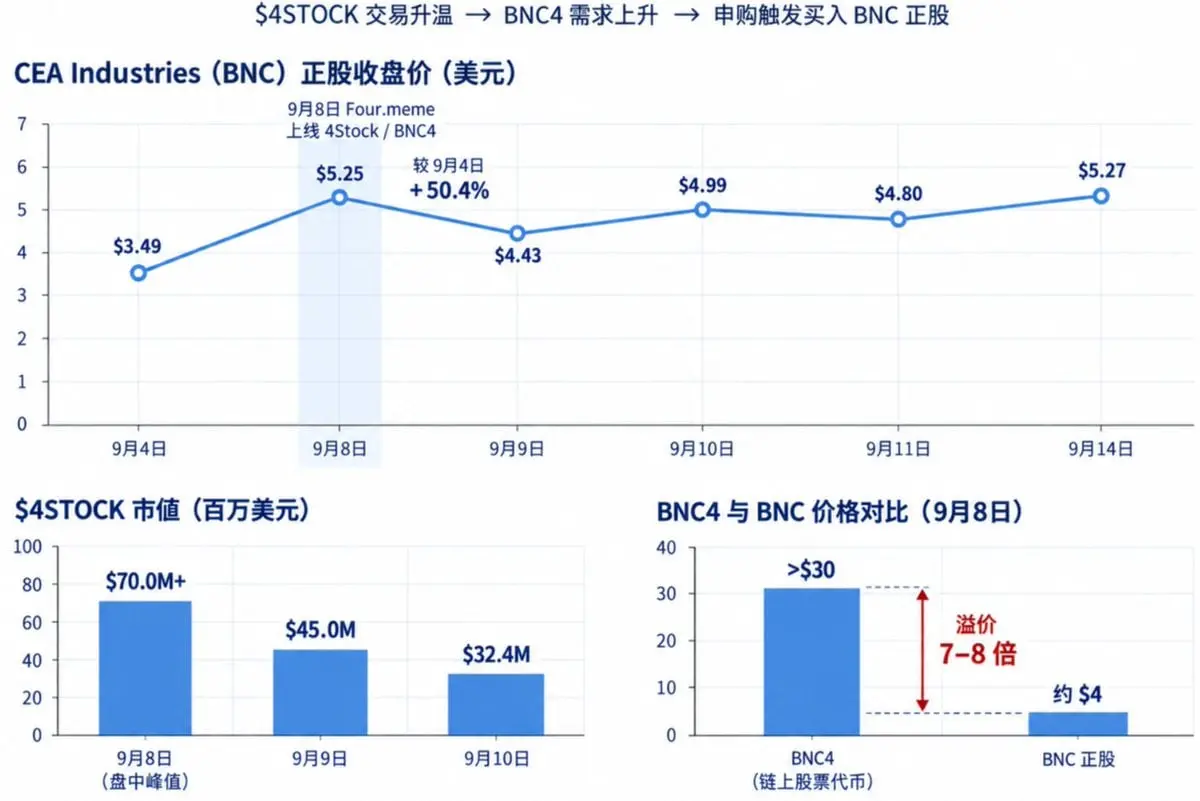
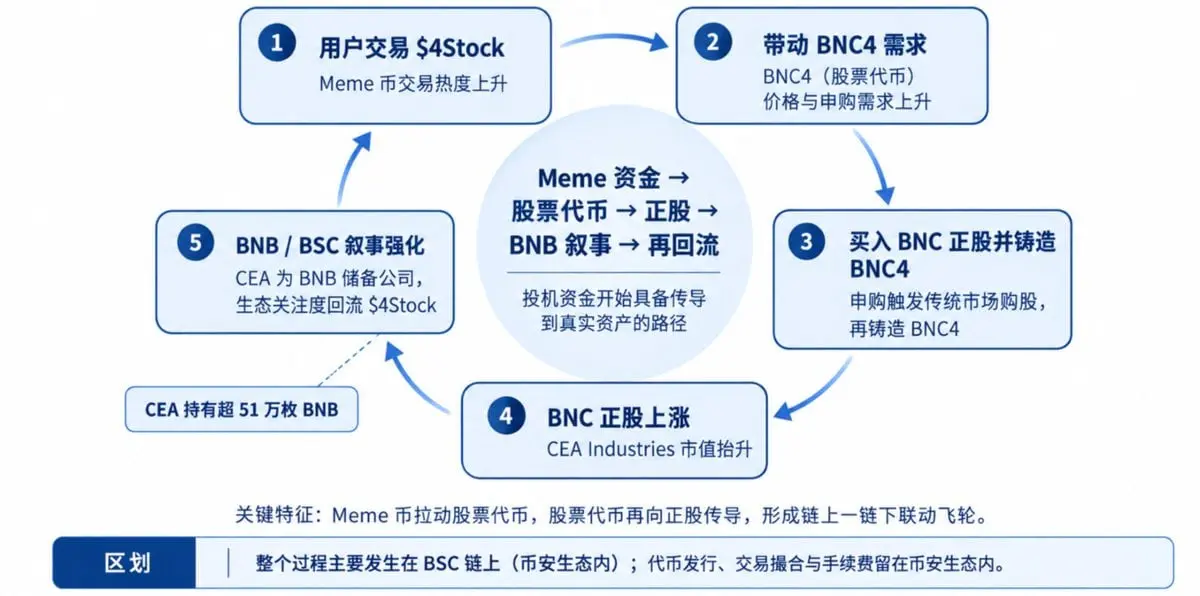
La plataforma de lanzamiento de tokens meme en BNB Chain, Four.meme, lanzó inmediatamente un nuevo marco denominado «4Stock»: primero emitió el token $BNC4, vinculado 1:1 a la empresa cotizada en Nasdaq CEA Industries (código bursátil BNC), y luego emitió el token meme $4Stock sobre la base de BNC4.
Este modelo es similar a la lógica de emparejamiento entre $AI y $NVDA en Robinhood Chain, con la diferencia de que CEA Industries es una empresa fantasma dedicada principalmente a mantener reservas de BNB, con holdings superiores a 510 000 tokens. En las tres primeras horas tras su lanzamiento, la capitalización de mercado de $4Stock alcanzó brevemente los 90 millones de dólares; en ese mismo periodo, el precio de BNC4 superó brevemente los 30 dólares, lo que correspondía a un precio subyacente de la acción de unos 4 dólares, generando una prima de 7 a 8 veces; la acción de CEA Industries subió más del 80 % en la negociación previa al mercado ese día, luego retrocedió, pero aún cerró con un aumento superior al 50 % respecto al día anterior. Wall Street presenció realmente: los tokens meme pueden impulsar acciones reales.
Este mecanismo ha creado un ciclo autorreforzante: los tokens meme impulsan los tokens bursátiles, estos últimos impulsan las acciones subyacentes y el activo subyacente de dichas acciones es el propio BNB, transmitiéndose así el impulso alcista nuevamente a lo largo de la misma cadena. Todo el proceso —desde el lanzamiento del token, el emparejamiento de operaciones hasta la liquidación de tarifas— ocurre dentro de BNB Chain, y las tarifas de transacción permanecen en este sistema.
En comparación con el modelo DAT de MicroStrategy, que depende de su influencia en el mercado para incrementar continuamente sus tenencias de Bitcoin, este mecanismo no requiere fondos adicionales para adquirir activos subyacentes; puede elevar la valoración de cada eslabón de la cadena únicamente mediante la vinculación de precios generada por la negociación misma, lo que explica por qué resulta más preocupante que los modelos DAT tradicionales.
Este tipo de vinculación rompe la percepción tradicional de que los activos especulativos y los activos reales son independientes, constituyendo uno de los fenómenos más contraintuitivos del actual desarrollo financiero en cadena: un activo especulativo sin valor fundamental puede adquirir funcionalidad económica real mediante un diseño de mecanismos.
Claro está, este tipo de vinculación conlleva una distorsión significativa en la formación de precios, ya que la prima de $BNC4 frente a la acción subyacente carece de un mecanismo de arbitraje para su corrección oportuna, lo que refleja que el actual mercado de acciones tokenizadas en cadena aún presenta importantes deficiencias en profundidad de liquidez y eficiencia de precios, exigiendo cautela al participar en tales operaciones.
## 6. Desarrollo sectorial y análisis de tendencias de las finanzas en cadena
6.1 Cambio en la posición de las criptomonedas: de emisión de activos a utilización de activos
Una tendencia observable es que la oferta de activos utilizables en cadena es relativamente suficiente, y el sector ya no depende de la emisión continua de nuevos tokens para mantener la atención; la lógica anterior de «emitir tokens, generar expectativas y cotizar» ha perdido efectividad.
Con el auge de las finanzas en cadena, el foco del sector ha pasado de la emisión de activos a la construcción de infraestructura, centrada en la utilización de activos existentes para ofrecer servicios en cadena a las finanzas tradicionales. Las cadenas públicas asumen roles más cercanos a canales básicos y herramientas de servicio, orientándose futuramente a alojar activos de calidad denominados en dólares y brindar servicios acordes a los requisitos regulatorios de la SEC, como garantizar que los titulares de tokens tengan los mismos derechos de dividendos y voto que los accionistas de las acciones subyacentes.
6.2 Funcionalización de los tokens meme y reposicionamiento de los tokens de acciones
Los tokens meme antes se consideraban meros consumidores de fondos; el caso de Robinhood Chain muestra que, con un mecanismo de vinculación razonable, su popularidad comercial puede convertirse directamente en volumen de operaciones e ingresos por comisiones de activos reales.
Este hallazgo podría impulsar la aparición de equipos especializados en el diseño de mecanismos de vinculación de activos, tratando «cómo dirigir el tráfico de tokens meme hacia activos reales» como una dirección de producto independiente, no solo como herramienta de marketing o captación de tráfico. Este diseño va más allá de la emisión convencional de tokens e involucra algoritmos de market making automatizados, modelos de fijación de precios entre activos y configuración de parámetros de control de riesgos, acercándose más a capacidades de ingeniería financiera que a operaciones comunitarias simples.
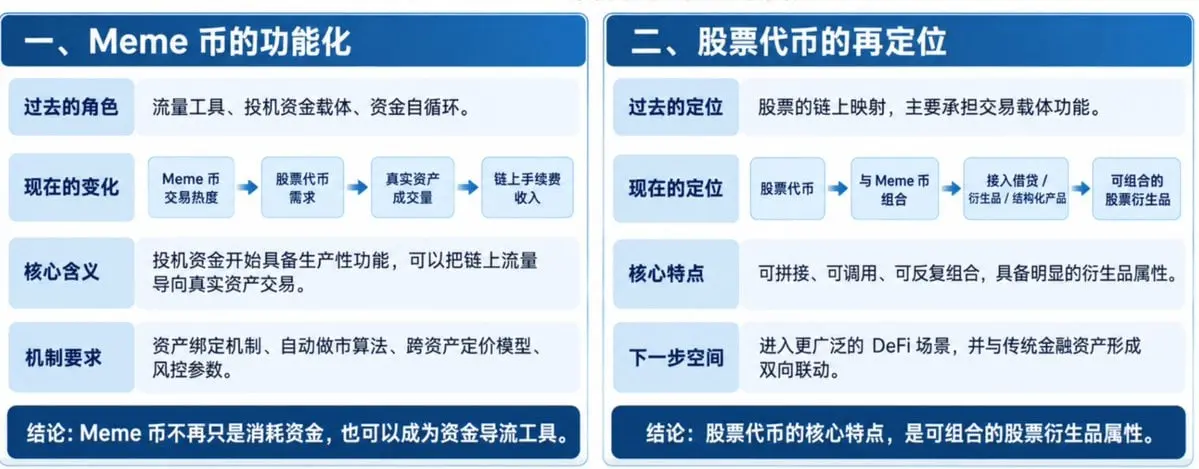
Este descubrimiento también abre una nueva ventana de observación: los tokens de acciones, al combinarse con tokens meme, ahora poseen atributos similares a los derivados financieros, cuya característica central es su capacidad de ser ensamblados repetidamente y ejecutados libremente en cadena. Actualmente, solo se ha validado la combinación de tokens de acciones y tokens meme; si además se integran con préstamos, operaciones de derivados, productos estructurados y otras aplicaciones DeFi, la capacidad de combinación de los propios activos accionarios podría convertirse en la propuesta narrativa central de la próxima etapa.
Esto plantea además una pregunta más fundamental: como derivado combinable, ¿cómo pueden los tokens de acciones integrarse en escenarios DeFi más amplios y establecer un vínculo bidireccional con los activos financieros tradicionales? La respuesta determinará los límites de valor que estos tokens podrán alcanzar en la siguiente fase.
6.3 Vías de transformación para las empresas DAT coin-acción
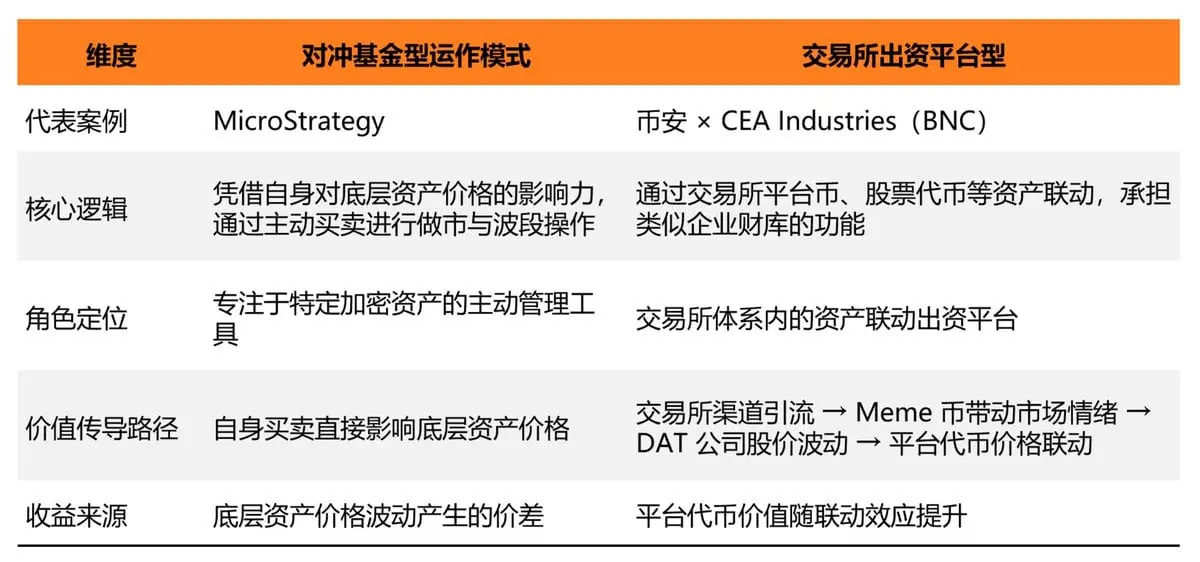
Tras el anuncio de MicroStrategy sobre la venta de parte de sus tenencias de Bitcoin y los ejemplos de vinculación coin-acción mediante plataformas internas dentro del sistema Binance, el grupo de empresas de Tesorería de Activos Digitales (DAT) enfrenta dos vías de transformación claramente diferenciadas.
Modelo operativo tipo fondo de cobertura: como MicroStrategy, aprovechando su influencia sobre el precio del activo subyacente, participando en market making y comprando barato para vender caro, transformando a la empresa en una herramienta de gestión activa centrada en criptoactivos específicos.
Plataforma interna de financiación de exchanges: vinculando tokens de plataforma de exchange, tokens de acciones y otros activos, asumiendo un rol similar al de tesorerías corporativas dentro del sistema del exchange; la vinculación de Binance con CEA Industries (BNC) es un ejemplo temprano de esta vía: el exchange actúa como canal de entrada, utilizando monedas meme para impulsar el sentimiento del mercado y mejorar el desempeño del precio accionario de las empresas DAT subyacentes, influyendo así en el precio de los tokens de plataforma.
Además de las dos vías anteriores, las pequeñas y medianas empresas DAT sin una posición clara enfrentarán una fuerte presión de supervivencia en el futuro.
6.4 El valor estratégico de las cadenas públicas para las instituciones cripto se vuelve cada vez más relevante
Las cadenas públicas se están convirtiendo en un componente esencial de la infraestructura institucional: si una institución depende exclusivamente de cadenas públicas externas para sus operaciones, las comisiones por transacciones y las tarifas de red fluirán constantemente hacia los operadores de dichas cadenas. Solo al gestionar eficazmente su propia cadena pública podrá retener esta parte del valor dentro de su propio sistema.
Circle, para retener la mayor parte posible de las tarifas e ingresos dentro de su sistema, optó por construir Arc; Robinhood, para impulsar la tokenización interna de acciones y obtener control sobre los asentamientos subyacentes, también eligió desarrollar su propia cadena pública; la BNB Chain de Binance se ha convertido en un canal clave para vincular tokens de plataforma y tokens meme mediante plataformas externas de lanzamiento como Four.meme: esta es también la razón fundamental por la que las tres partes decidieron construir o vincularse estrechamente con cadenas públicas.
6.5 Enfoque futuro: La capa de conexión entre activos y fondos
Los segmentos realmente invertibles se encuentran en la intersección entre activos y fondos, y actualmente carecen de soluciones maduras. Los equipos que resuelvan primero el problema de la conexión probablemente obtengan la parte más segura de los dividendos industriales de esta etapa.
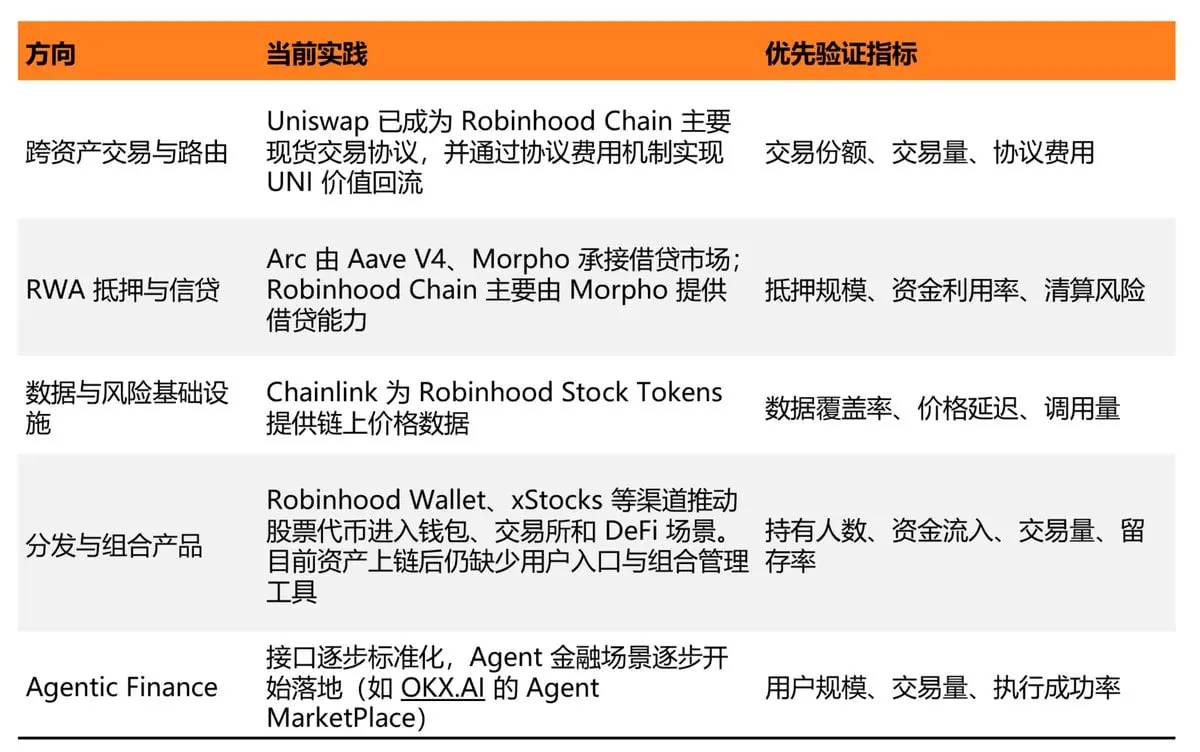
Entre las direcciones mencionadas, el enrutamiento cruzado de liquidez entre activos es actualmente una vía con fuertes capacidades reales de monetización, siendo el desempeño reciente de Uniswap un caso concreto analizable.
Con el rápido crecimiento del volumen de operaciones al contado tras el lanzamiento de Robinhood Chain y Arc, Uniswap capturó la mayor parte de la participación en operaciones al contado en ambas cadenas. En un solo día de operaciones a principios de septiembre de 2026, representó una parte mayoritaria de más de 1 300 millones de dólares del volumen total negociado en Robinhood Chain. Este cambio de rol se refleja directamente en los precios de los tokens: desde mediados de agosto hasta principios de septiembre de 2026, el precio de UNI pasó de unos 3 dólares a más de 7 dólares, un aumento superior al 100 %.
Este caso muestra que no son solo los emisores de activos tokenizados ni los creadores de cadenas públicas quienes se benefician. También los proyectos que controlan los puntos de entrada de liquidez cruzada entre activos y cuentan con mecanismos consolidados de captura de valor a nivel de protocolo pueden obtener beneficios verificables del crecimiento estructural del volumen de operaciones, mereciendo así investigación y seguimiento específicos.
### Conclusión
Al observar los acontecimientos de todo el año 2026, todos apuntan a la misma conclusión: las finanzas on-chain han superado la etapa conceptual y entrado en una fase de implementación sustantiva impulsada por la SEC, la Bolsa de Valores de Nueva York, Nasdaq, Robinhood y Circle. El motor de esta transformación es la necesidad de que la globalización del dólar y los activos denominados en dólares cuente simultáneamente con ambos lados: el financiero y el de activos. Circle y Robinhood han elegido respectivamente estas dos vías y, mediante sus cadenas públicas propias, han logrado retener dentro de sus sistemas las comisiones y tarifas por operaciones.
En esta lógica, los tokens de acciones y los tokens meme han completado cada uno su transformación funcional. Los tokens de acciones han pasado de ser una variedad cerrada, negociable únicamente en sus propias plataformas, a convertirse en componentes financieros invocables por cualquier contrato, con propiedades combinables similares a las de los derivados: esto es lo más contraintuitivo y también la variable más relevante para seguir de cerca en este ciclo. Los tokens meme, aprovechando esta capacidad de combinación, han hallado mecanismos concretos para incorporar activos reales en Robinhood Chain y BNB Chain, como los pares $$AI y $$NVDA, $4STOCK y BNC4, y la vinculación con la acción subyacente de CEA Industries, permitiendo por primera vez que los fondos especulativos se conviertan en volumen real de operaciones de activos financieros tradicionales.
Al mismo tiempo, el valor en la fase de emisión de activos está disminuyendo, y la conexión entre activos y fondos es actualmente la posición con retornos más ciertos. La capacidad de Uniswap para duplicar el precio de UNI al capturar el enrutamiento de liquidez es un caso ya validado que confirma este juicio. La garantía y el crédito basados en activos del mundo real (RWA), la infraestructura de datos y riesgos, y las finanzas agénticas aún se encuentran en fases iniciales; quien resuelva primero el problema de la conexión tendrá mayores probabilidades de obtener la parte más segura de los dividendos industriales de esta etapa.
Por supuesto, los riesgos son igualmente evidentes: la liquidez secundaria de las acciones tokenizadas es escasa, y la distorsión en la formación de precios causada por la vinculación entre tokens meme y tokens de acciones aún no ha sido corregida por mecanismos de arbitraje. El marco regulatorio sigue en una fase transitoria de exención temporal de cinco años y no ha alcanzado un régimen institucional estable a largo plazo. Estas variables estructurales determinarán hasta dónde pueden avanzar las finanzas on-chain en el próximo paso: pero la dirección ya es irreversible.