SoFi verzeichnet Rekordumsatz, doch sein Wachstumstreiber bleibt das Kreditgeschäft
 Tapbit Wire
Am 27. Oktober legte das US-Fintech-Unternehmen SoFi einen rekordverdächtigen Quartalsbericht vor und hob erneut seine Umsatzprognose für das Gesamtjahr an. Die App umfasst Einlagen, Anlagen und Kreditkarten – doch das am stärksten wachsende Kerngeschäft im Bericht ist tatsächlich das Kreditgeschäft.
Laut SoFis Quartalsbericht für das dritte Quartal stieg der Nettoumsatz des Unternehmens im Vergleich zum Vorjahresquartal um 44 %; der Nettogewinn erreichte 241 Mio. USD. Hinter diesem Umsatzwachstum entwickelten sich Kreditgeschäft, Finanzdienstleistungen und die Technologieplattform unterschiedlich.
SoFi möchte Nutzer dazu bewegen, möglichst alle finanziellen Bedürfnisse an einer Stelle zu erfüllen. Für SoFi bringen Einlagen- und Anlagekonten Kunden und Mittel, das Kreditgeschäft erwirtschaftet Zinsen und Gebühren, und die Technologieplattform stellt finanzielle Infrastruktur für andere Unternehmen bereit. Diese Geschäftsbereiche sind miteinander verknüpft, doch das bedeutet nicht, dass sie sich gleichermaßen profitabel entwickeln.
Woher kommt das Wachstum?
Das Kreditgeschäft trug den größten Umsatzanstieg bei
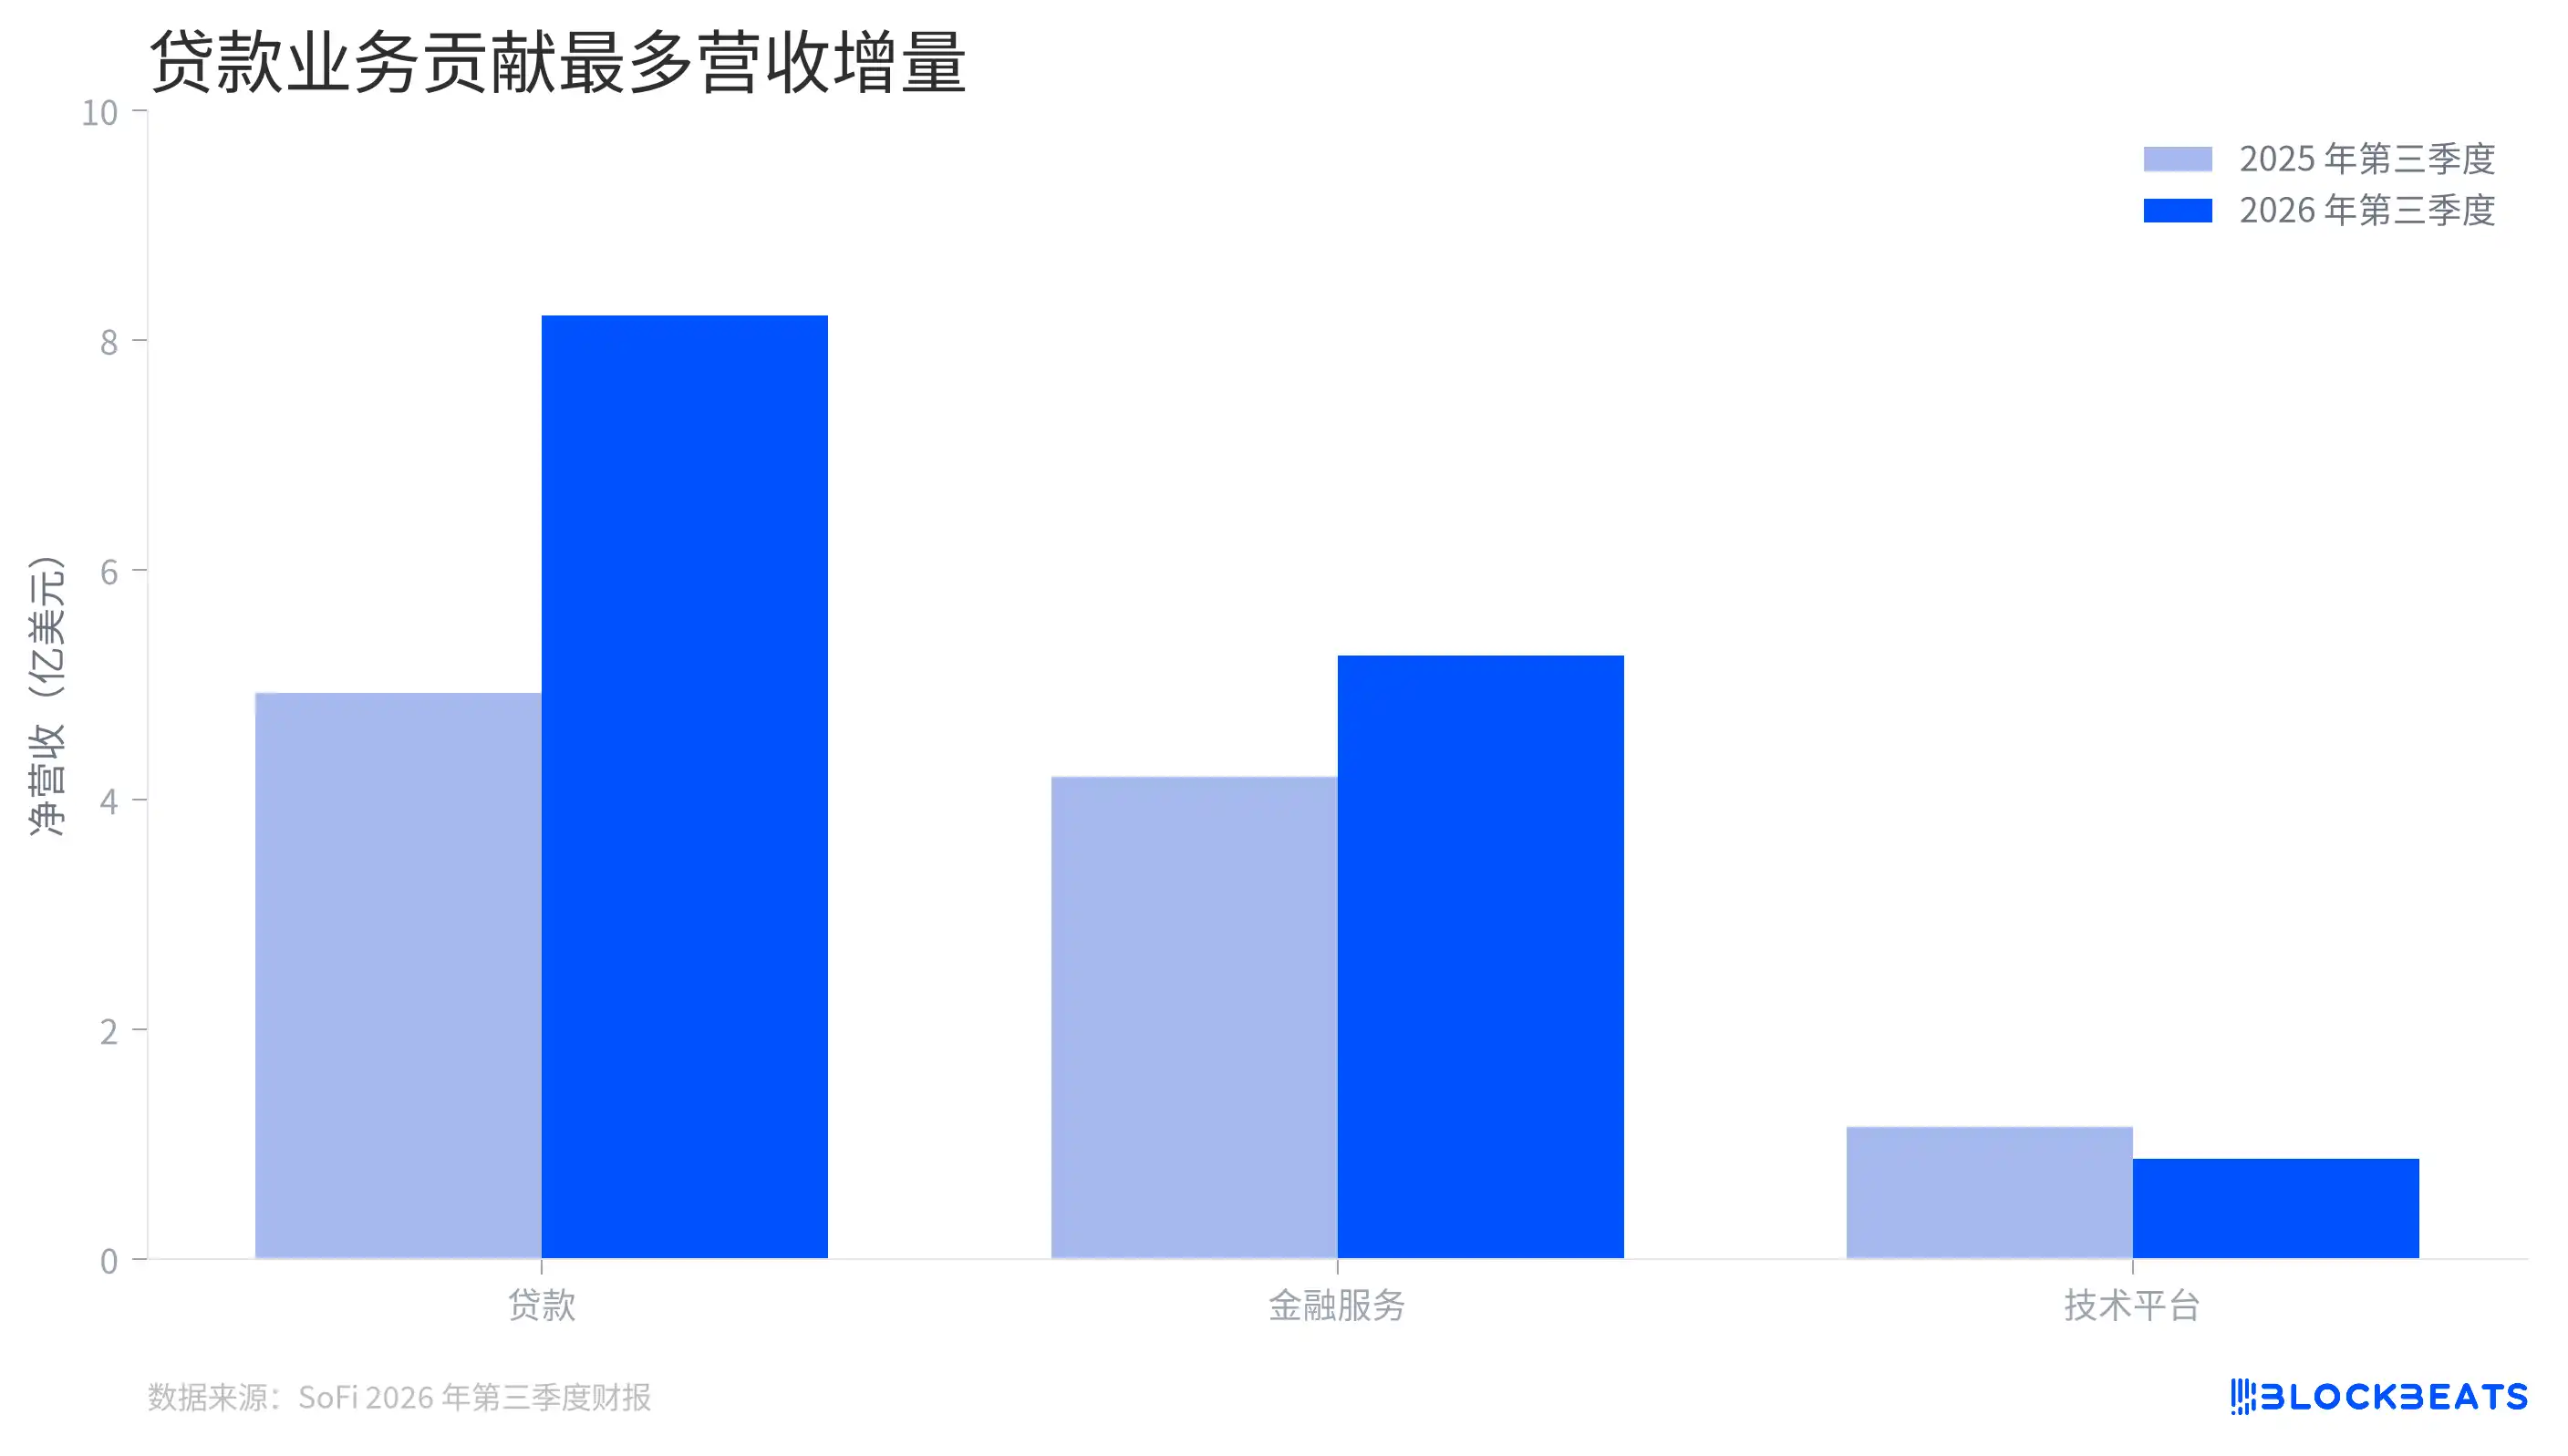
Der Kreditsegment war in diesem Quartal die wichtigste Wachstumsquelle. Im Vergleich zum Vorjahreszeitraum stieg der Nettoumsatz dieses Geschäfts um rund 328 Mio. USD – ein Anstieg, der größer war als die Veränderungen bei den beiden anderen Segmenten. Die Ausweitung der Vergabe von Privatkrediten brachte mehr Zinseinnahmen und Bearbeitungsgebühren ein.
Dieses Wachstum verändert auch das Verständnis von SoFi. Wenn Nutzer die App öffnen, sehen sie eine Reihe finanzieller Tools – doch das Umsatzwachstum des Unternehmens bleibt eng mit der Nachfrage nach Krediten, der Kreditvergabe und den Refinanzierungskosten verbunden. Mehr Zugangspunkte zu Produkten bedeuten nicht automatisch, dass der Umsatz dem Kreditzyklus entkommen ist.
Auch das Segment Finanzdienstleistungen wächst: Es umfasst Einlagen, Anlagen und andere Geschäftsfelder sowie die Vermittlungsplattform für Kredite, die entweder Kreditnehmer für Dritte findet oder Kreditvergabe-Dienstleistungen anbietet. Der Umsatz aus letzterem wird im Segment Finanzdienstleistungen erfasst; daher wäre es irreführend, „Finanzdienstleistungen“ pauschal als vom Kreditmarkt unbeeinflusst anzusehen – dies würde die Bedeutung des Kreditgeschäfts unterschätzen.
Zu beachten ist zudem ein methodischer Aspekt der Segmentdaten: Die Grafik zeigt den offengelegten Nettoumsatz pro Segment. Zwischen den Segmenten gibt es interne Transaktionen und Eliminierungen, sodass die Balken nicht einfach addiert und unmittelbar als konsolidierter Umsatz interpretiert werden dürfen.
Die Technologieplattform verfolgte hingegen einen anderen Kurs. Laut Finanzbericht sank der Umsatz dieses Segments im Jahresvergleich um 24 %; der Vergleichszeitraum war maßgeblich durch den Ausstieg eines Großkunden beeinflusst. Das Unternehmen erklärte, ohne diesen Kunden hätte der Segmentumsatz um 18 % zugelegt. Diese beiden Zahlen beantworten unterschiedliche Fragen: Erstere spiegelt die tatsächliche Veränderung des ausgewiesenen Umsatzes wider, letztere dient zur Beobachtung des Wachstums des verbleibenden Geschäfts.
Warum sind Einlagen wichtig für das Kreditwachstum?
Durchschnittliche Kosten für Einlagen und Warehouse-Finanzierung
Kreditvergabe erfordert Finanzierung. SoFi kann dafür Einlagen nutzen oder über andere Kanäle wie Warehouse-Finanzierung Mittel beschaffen. Warehouse-Finanzierung ist eine durch Kreditforderungen besicherte Finanzierung, typischerweise zur Unterstützung der Kreditvergabe vor dem Verkauf oder der Verbriefung der Darlehen.
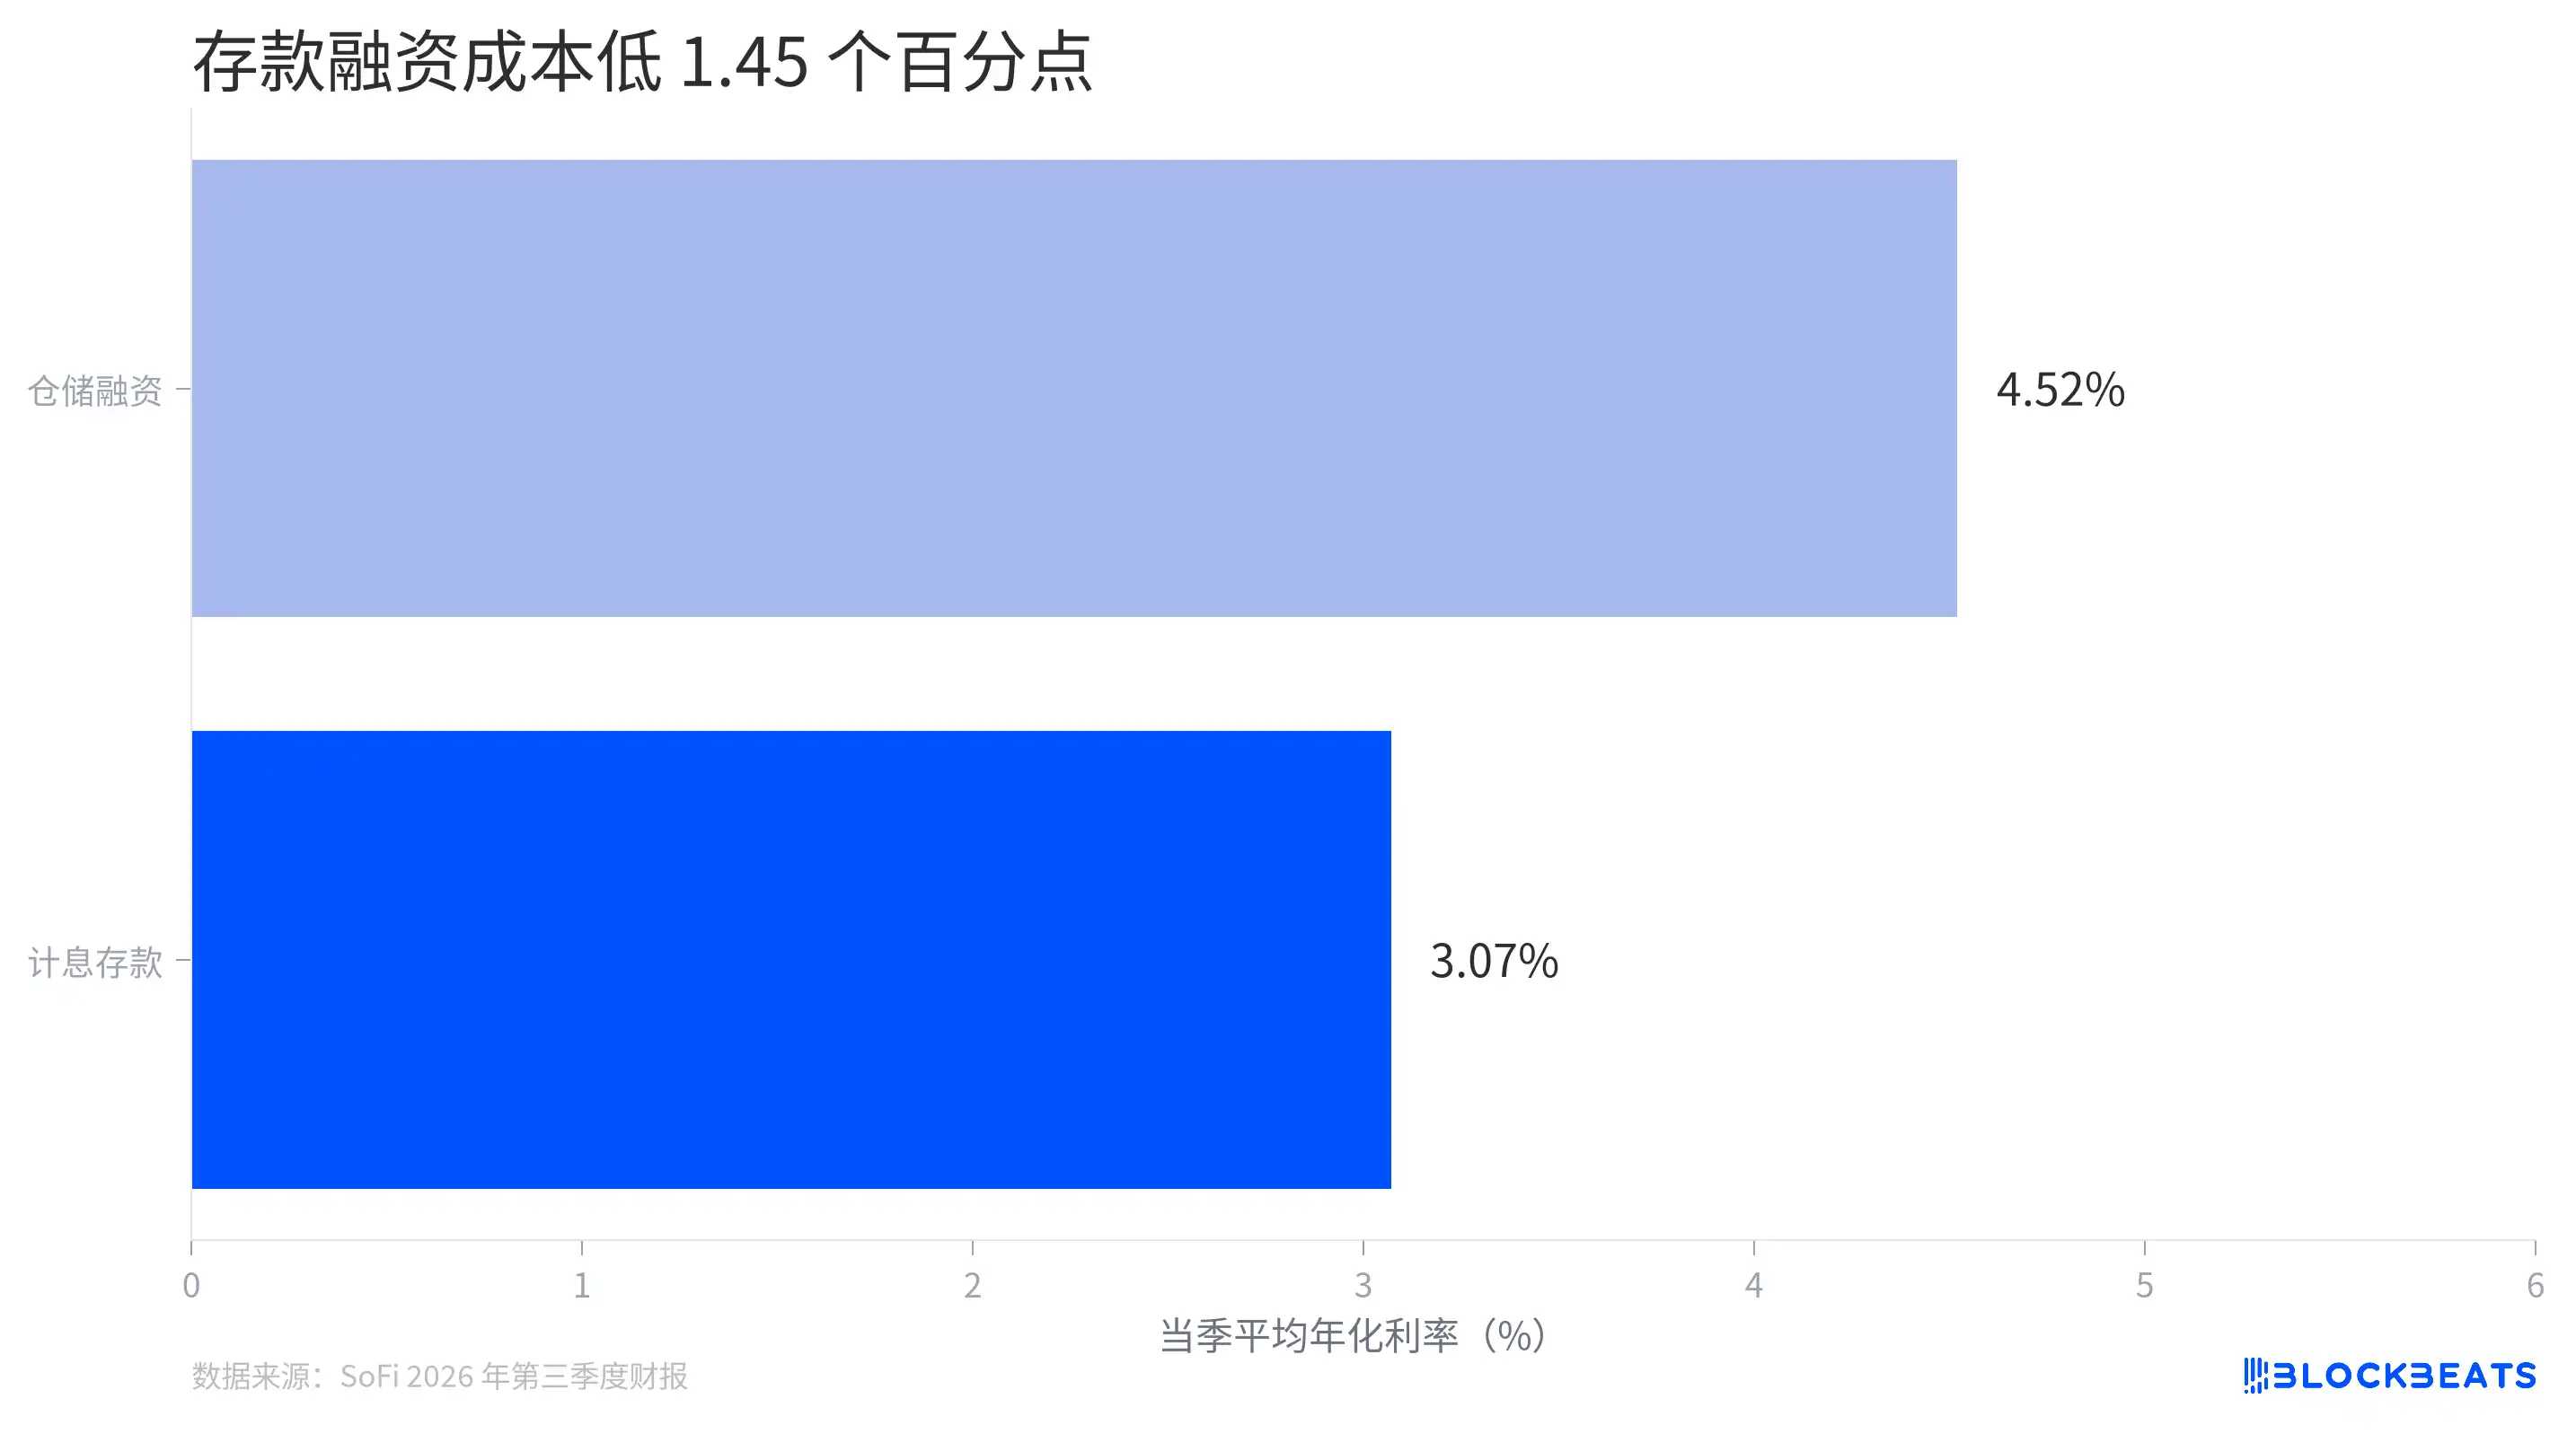
Laut Finanzbericht betrug die durchschnittliche jährliche Verzinsung verzinslicher Einlagen im dritten Quartal 3,07 %, während die Warehouse-Finanzierung 4,52 % kostete. Bei sonst gleichen Voraussetzungen beträgt die jährliche Zinsdifferenz zwischen beiden Methoden pro 100 USD Finanzierungsvolumen etwa 1,45 USD.
Multipliziert mit einem sehr großen Finanzierungsvolumen ergibt diese Differenz eine weitere Schätzung im Finanzbericht des Unternehmens: SoFi gab an, dass die Veränderung der Finanzierungsmix-Zusammensetzung zu jährlich geschätzten Zinskosteneinsparungen von rund 745 Mio. USD führte. Dies ist eine jährlich hochgerechnete Vergleichsgröße unter Annahme der Unternehmensparameter – kein tatsächlicher vierteljährlicher Cashflow und daher nicht direkt zum Quartalsgewinn hinzuzurechnen.
Das Wachstum der Einlagen hat dem Unternehmen mehr Spielraum für diese Finanzierungsquelle verschafft. Zum Quartalsende belief sich das Einlagenvolumen von SoFi auf 51,3 Mrd. USD – ein Anstieg von 5,8 Mrd. USD innerhalb des Quartals. Einlagen sind kein kostenloses Kapital; das Unternehmen muss den Einlegern weiterhin Zinsen zahlen, und der Kostenvorteil ändert sich mit der Einlagenverzinsung und anderen Fremdkapitalkosten.
Die Finanzierungskosten sind nur eine Seite des Darlehensportfolios; die andere ist, ob die verliehenen Gelder zurückgezahlt werden können. SoFi gab bekannt, dass die annualisierte Ausfallquote bei Privatkrediten bei 2,26 % lag – ein Rückgang um 34 Basispunkte im Vorjahresvergleich. Das Unternehmen wies jedoch darauf hin, dass diese Kennzahl durch Vermögensverkäufe, neue Kredite und den Verkauf notleidender Kredite beeinflusst wird. Änderungen im Kreditpool wirken sich auf Zähler oder Nenner aus; ein Rückgang der Ausfallquote allein lässt daher nicht zwingend auf eine gleichzeitige Verringerung des Kreditrisikos schließen.
Bedeutet mehr Nutzer zwangsläufig auch mehr Gewinn?
Wachstum bei Produkten und Mitgliedern
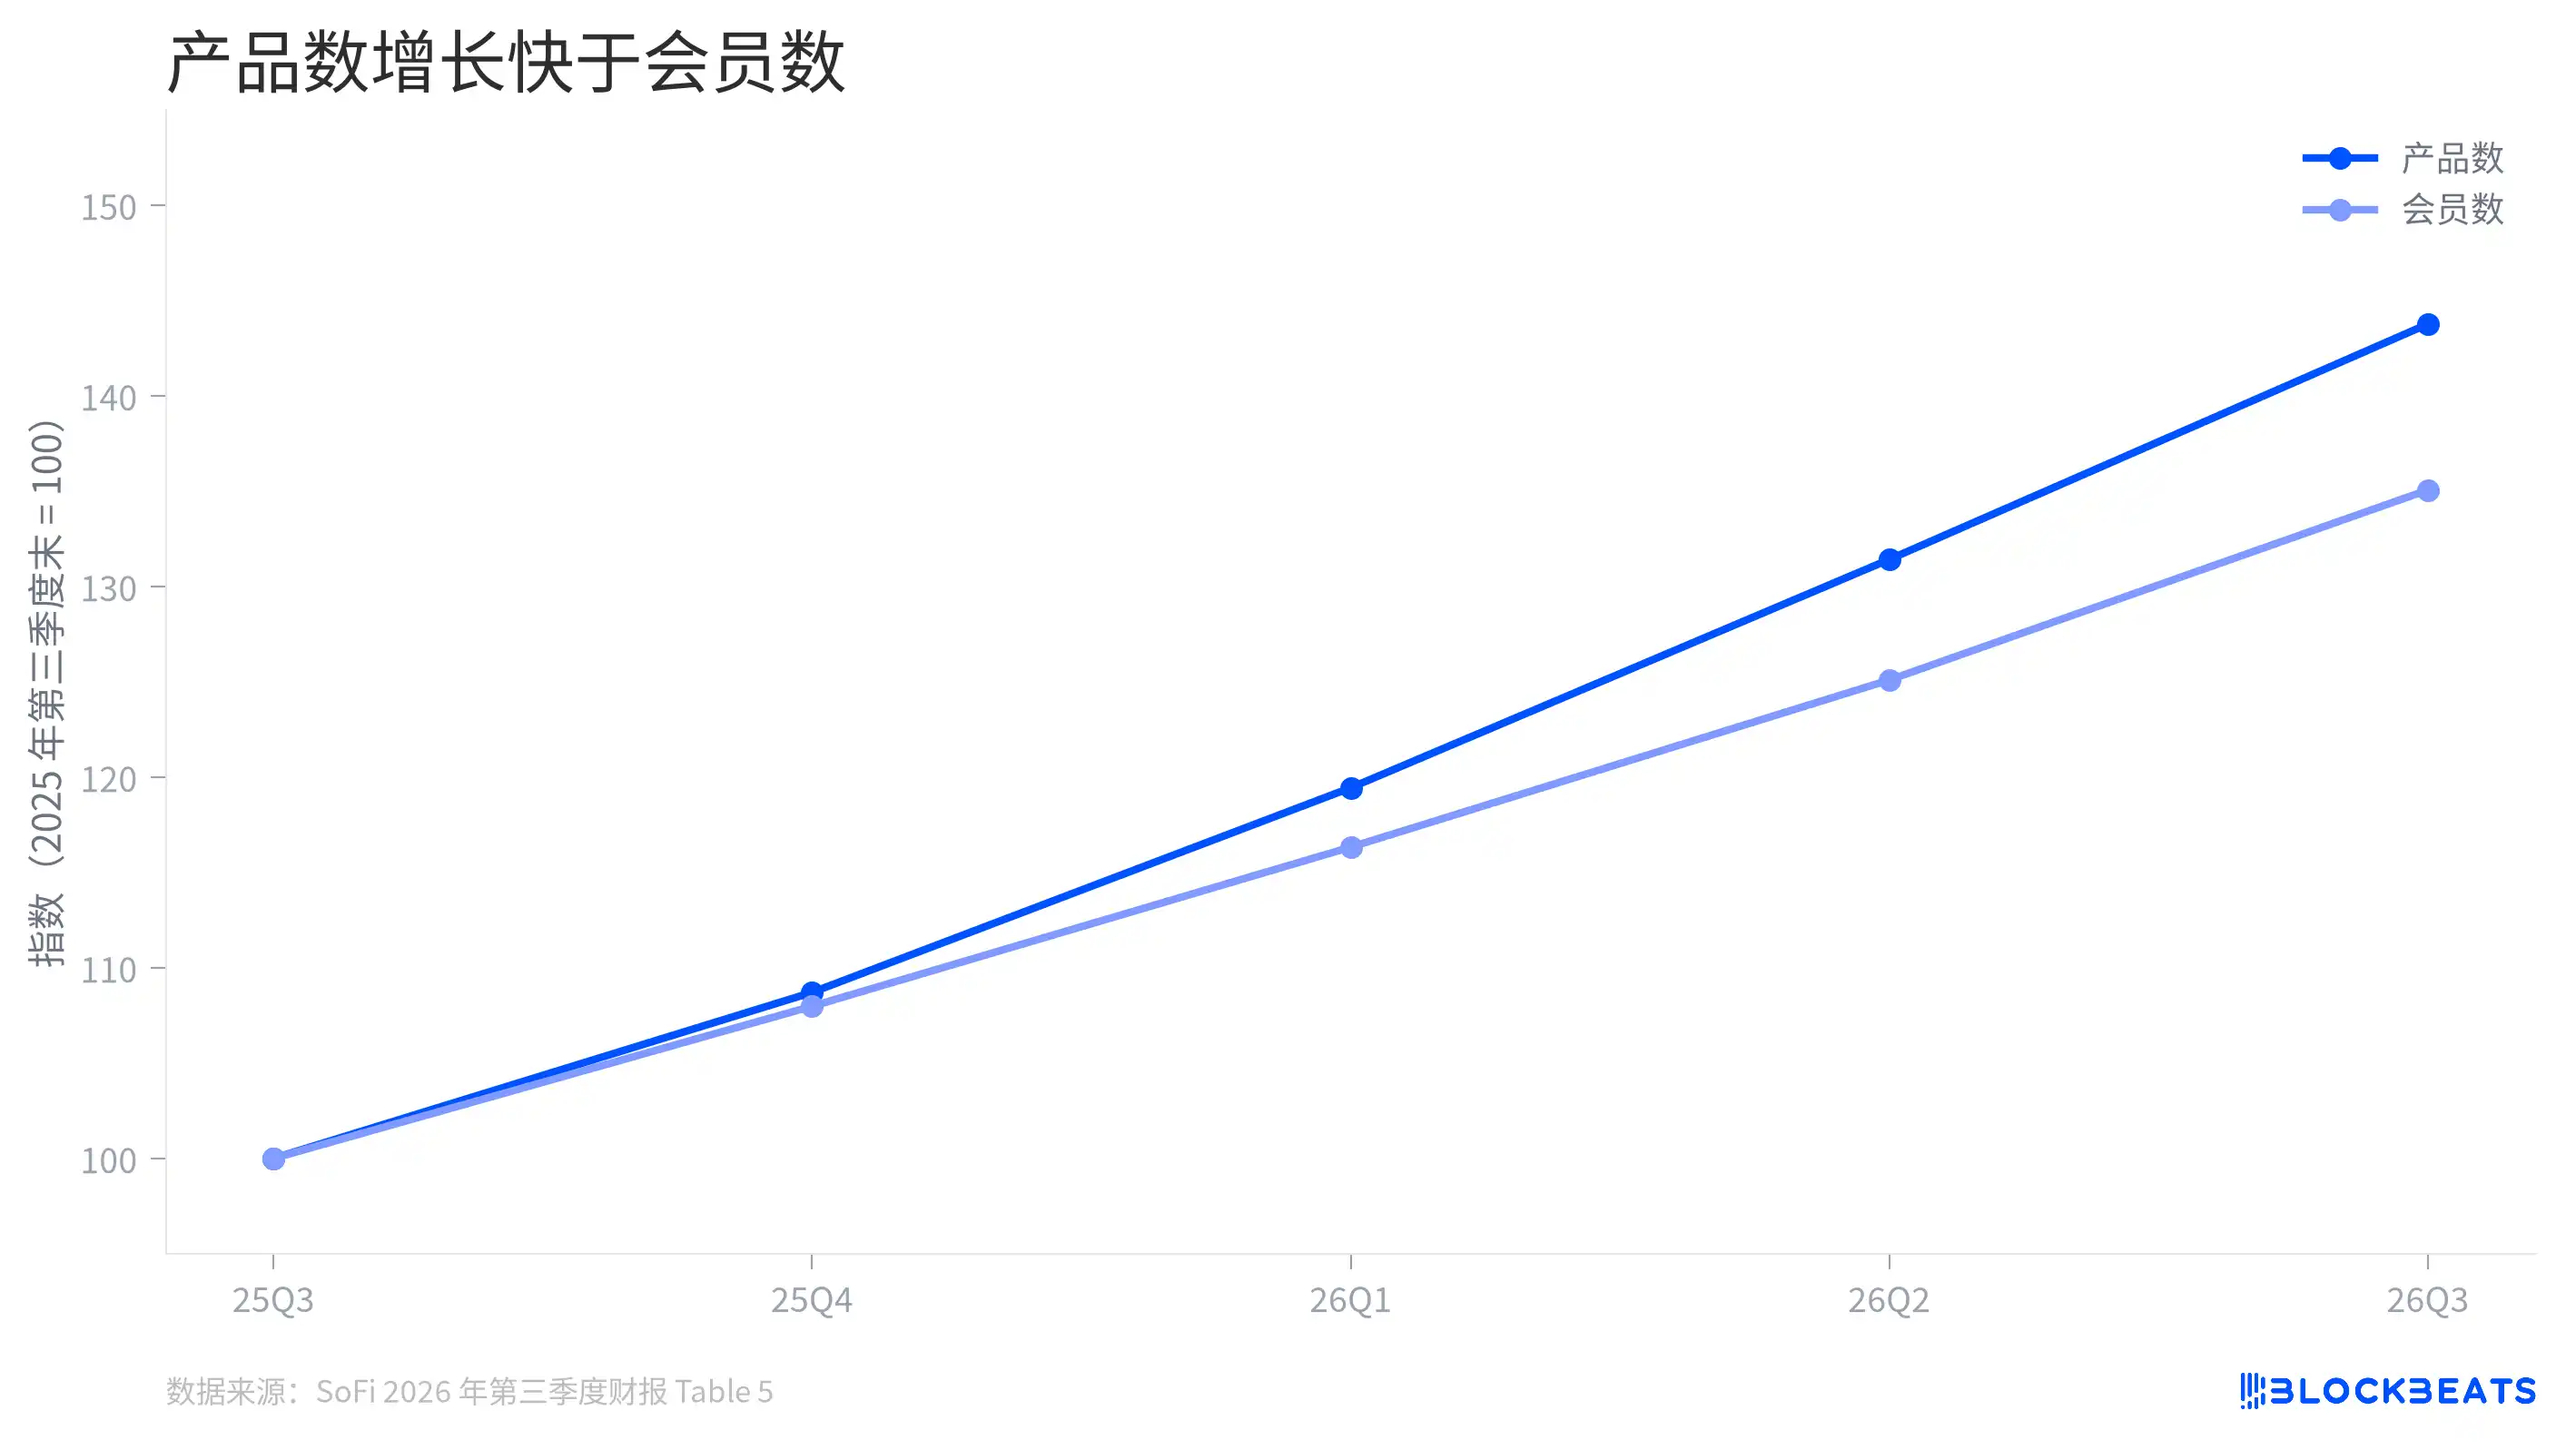
Sowohl die Mitglieder- als auch die Produktanzahl von SoFi wachsen – letztere schneller. Bezogen auf das Ende des dritten Quartals des Vorjahres als Indexbasis 100 stieg der Produktindex bis zum Ende des dritten Quartals dieses Jahres auf rund 144, während der Mitgliederindex bei rund 135 lag.
Dies bedeutet, dass laut den vom Unternehmen veröffentlichten kumulierten Zahlen die Produktanzahl pro Mitglied gestiegen ist. Allein daraus lässt sich jedoch weder ableiten, wie stark bestehende Mitglieder durch Cross-Buying zum Wachstum beigetragen haben, noch lässt es eine direkte Aussage über eine höhere Nutzungshäufigkeit pro aktiver Nutzerin bzw. aktivem Nutzer zu. Auch der Kauf mehrerer Produkte durch neue Mitglieder könnte dieses Verhältnis erhöhen.
Der Grund liegt in den statistischen Definitionen: SoFi zählt als Mitglieder Personen, die ein Konto eröffnen, ein externes Konto verknüpfen oder den Kreditscore-Monitoring-Service nutzen; sobald jemand Mitglied wird, bleibt diese Person in der Gesamtmitgliederzahl in der Regel enthalten. Die Gesamtproduktanzahl umfasst zudem auch Produkte, die früher ausgewählt wurden, aber möglicherweise nicht mehr genutzt werden. Sie dient der Beobachtung der Reichweite der Plattform, nicht jedoch der Zahl der monatlich aktiven Nutzerinnen und Nutzer oder aktiven Produkte.
Die Umsatzmonetarisierung hängt zudem von den Produkten selbst ab. Der Geschäftsbericht zeigt, dass der Umsatz pro Produkt im Finanzdienstleistungssegment von 88 $ im letzten Quartal auf 90 $ stieg. Dies deutet darauf hin, dass die vom Unternehmen offengelegte Umsatzkennzahl leicht verbessert wurde; doch wie bei Mitglieder- und Gesamtproduktzahlen muss auch sie im Zusammenhang mit Produktmix und Berechnungsmethode interpretiert werden.
Wie steht es um das Kryptogeschäft?
SoFi startete seinen Krypto-Investmentservice im vierten Quartal 2025 neu. Nutzerinnen und Nutzer können auf der Plattform digitale Vermögenswerte kaufen, verkaufen und halten; bis zum Ende des dritten Quartals erreichte die Zahl der Krypto-Nutzerinnen und -Nutzer 503.000.
Die Überschrift „Krypto-Umsatz“ bedarf einer Aufschlüsselung. Dem Geschäftsbericht zufolge betrug der Krypto-Handelsumsatz des Unternehmens im Quartal 161,6 Mio. $ bei entsprechenden Handelskosten von 160,0 Mio. $. Davon verbleibt ein Netto-Krypto-Handelsumsatz von 1,633 Mio. $, der hauptsächlich aus Gebühren für die Abwicklung von Kauf- und Verkaufsaufträgen stammt.
Dieser Nettobetrag macht rund 0,12 % des konsolidierten Netto-Umsatzes des Quartals aus. Damit zeigt sich, dass der offengelegte direkte Krypto-Handelsumsatz nach wie vor gering ist. Die Bedeutung von Krypto-Produkten für die Plattform liegt darin, bestehenden Mitgliedern einen zusätzlichen Anlagezugang zu bieten – was potenziell Verbindungen zu Einlagen und anderen Anlageprodukten schafft. Der Geschäftsbericht enthält jedoch keine gesonderte Angabe zum Umsatz, den Krypto-Nutzerinnen und -Nutzer anderen Geschäftsbereichen generieren.
Nach Quartalsende startete SoFi im Oktober sein kundenorientiertes tokenisiertes Einlagenprodukt SoFi Earn; Daten dazu werden erst im nächsten Geschäftsbericht sichtbar sein.