Die Inflation hat die Erwartungen übertroffen, Bitcoin ist auf 80.000 USD zurückgefallen – steht eine Zinserhöhung noch bevor?
 Tapbit Wire
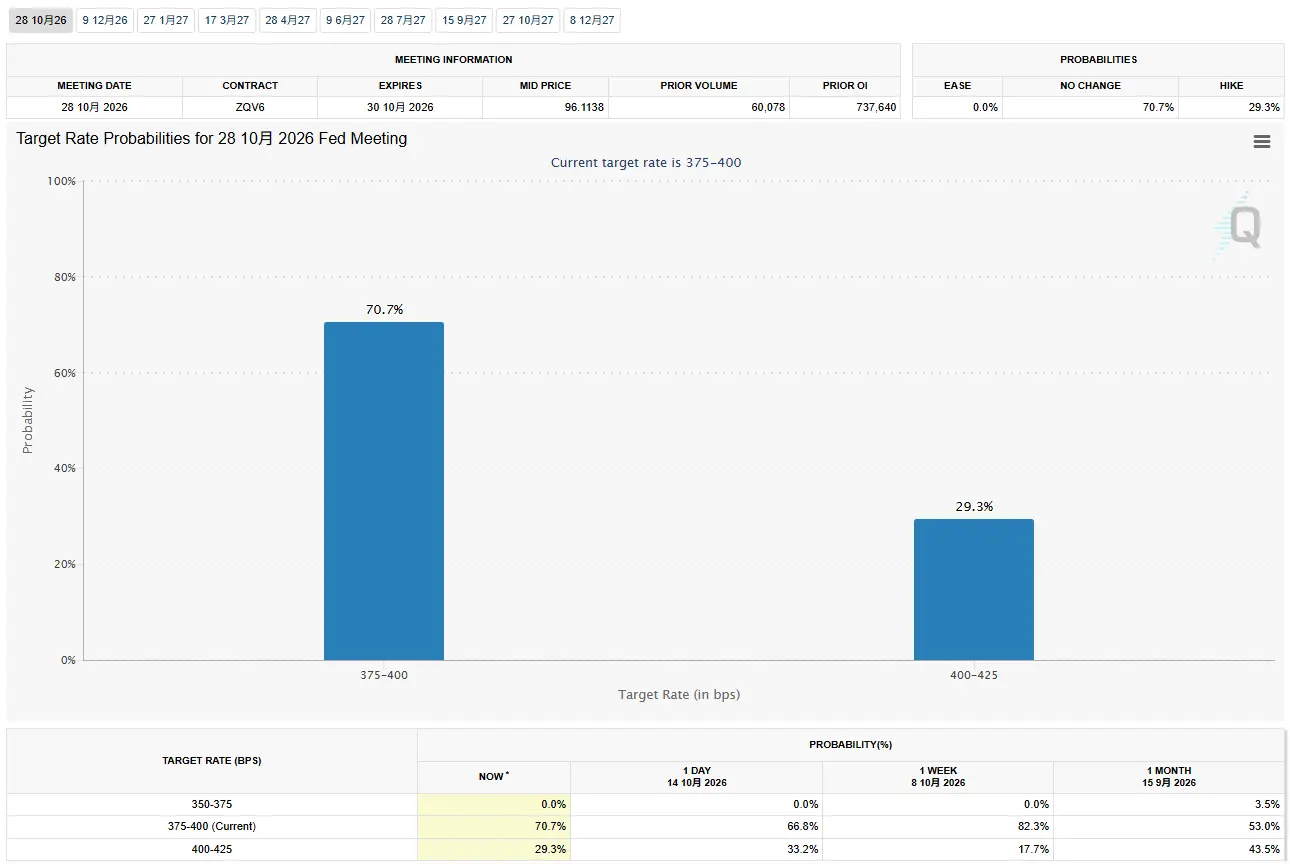
Am 14. und 15. Oktober veröffentlichte das US-Arbeitsministerium (BLS) den September-CPI und -PPI – beide lagen über den Markterwartungen und erhöhten die Wahrscheinlichkeit einer weiteren Zinserhöhung durch die Fed im Oktober. Laut CME FedWatch-Daten betrug die Wahrscheinlichkeit einer Zinserhöhung im Oktober zum Zeitpunkt der Veröffentlichung 29,3 %, verglichen mit nur 17,7 % eine Woche zuvor.
Globale Risikoanlagen gerieten nacheinander unter Druck: Am 14. schlossen US-Aktien niedriger; der Nasdaq Composite verzeichnete seinen stärksten Tagesverlust seit Juli. Am 15. setzte der Rückgang an den asiatisch-pazifischen Börsen fort: Der Nikkei 225 fiel um 4,90 %, der koreanische KOSPI um 7,56 % – was den Handelsstop auslöste.
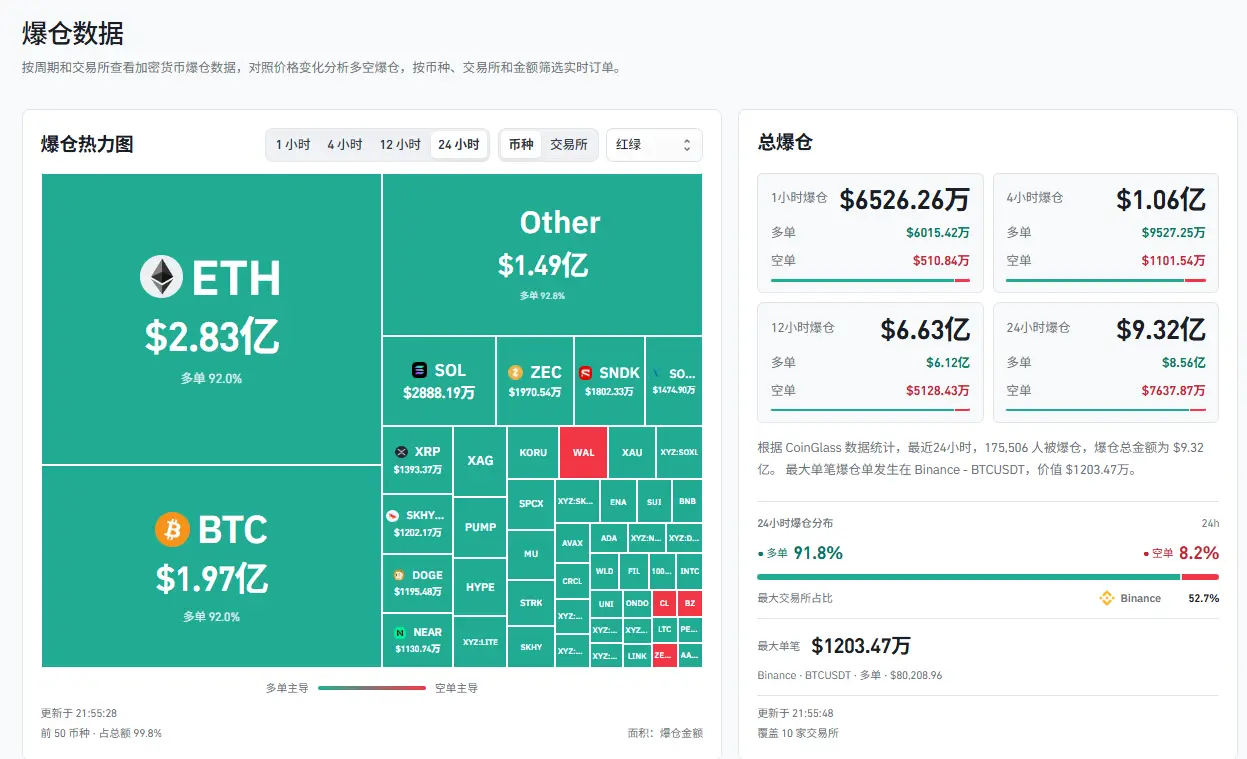
Auch der Kryptomarkt blieb nicht verschont: Bitcoin fiel kurzzeitig nahe die Marke von 80.000 USD. Laut CoinGlass wurden in den letzten 24 Stunden 175.506 Trader liquidiert – bei einem Gesamtvolumen von 932 Mio. USD, wovon 91,8 % Long-Positionen waren.
1. Inflationsdaten übertreffen kontinuierlich die Erwartungen – globale Risikoanlagen unter Druck
Am 16. September beschloss die Fed eine Zinserhöhung um 25 Basispunkte und hob den Zielkorridor für den Leitzins auf 3,75–4,00 % an – die erste Zinserhöhung des Jahres 2023. Danach trieb der andauernde Konflikt im Nahen Osten die Energiepreise weiter nach oben und verstärkte den Inflationsdruck.
Vor Bekanntgabe des CPI erwartete der Markt weitgehend eine Pause der Fed im Oktober und verschob die nächste Zinserhöhung auf Dezember. Zu diesem Zeitpunkt befand sich auch der Kryptomarkt in einer Erholungsphase: Bitcoin war seit Jahresbeginn um 8,31 % gefallen und lag deutlich unter dem historischen Hoch vom Oktober letzten Jahres von rund 126.000 USD.
Am Abend des 14. (Peking-Zeit) wurde der September-CPI veröffentlicht: +3,7 % gegenüber Vorjahr – höher als die erwarteten 3,6 % und den August-Wert von 3,4 %; monatlich stieg er um 0,6 %. Offiziellen Daten zufolge stiegen die Benzinpreise im Monat um 9,1 % und trugen damit über die Hälfte des Anstiegs bei.
Der Kern-CPI (ohne Nahrungsmittel und Energie) stieg um 2,6 % gegenüber Vorjahr und um 0,3 % monatlich – beides über den Erwartungen. Sonu Varghese, Chief Macro Strategist bei Carson Group, erklärte, die annualisierte Kerninflationsrate im September habe 3,7 % erreicht – ein Hinweis darauf, dass Preisanstiege sich nicht mehr allein auf Kraftstoffe beschränken.
Der Zinsmarkt reagierte unverzüglich: Laut CME FedWatch stieg die Wahrscheinlichkeit einer Zinserhöhung im Oktober von 22,1 % vor der Veröffentlichung auf über 40 %. Die Renditen der 10- und 30-jährigen US-Staatsanleihen erreichten während des Handels 5,365 % bzw. 5,733 % – jeweils Höchststände seit 24 Jahren.
Am selben Abend gerieten US-Aktien unter Druck und schlossen niedriger: Der S&P 500 fiel um 1,11 %, der Nasdaq Composite um 1,88 % – sein stärkster Tagesverlust seit Juli. AI-Aktien, besonders empfindlich gegenüber Finanzierungskosten (z. B. Oracle, CoreWeave), führten den Abwärtstrend an.
Kryptowährungsfonds verzeichneten ebenfalls gleichzeitige Kapitalabflüsse: Laut SoSoValue belief sich der Nettoabfluss beim US-Bitcoin-Spot-ETF am Tag auf 261 Mio. USD, darunter 153 Mio. USD bei Fidelitys FBTC. Beim Ethereum-Spot-ETF betrug der Nettoabfluss 130 Mio. USD, davon 110 Mio. USD bei BlackRocks ETHA.
Der Verkaufsdruck übertrug sich dann auf die asiatischen Märkte: Am 15. schloss der Nikkei 225 um 4,90 % tiefer, der koreanische KOSPI um 7,56 % – zeitweise sogar über 9 %, was den zehnten Handelsstop dieses Jahres auslöste.
Halbleiteraktien waren besonders betroffen: SK Hynix fiel um 11,06 %, Samsung Electronics um 9,48 %. Die südkoreanische Finanzaufsicht berief am Nachmittag eine Notfallsitzung ein; danach verlangsamte sich der Börsenrückgang. Durch Flucht in sichere Anlagen sanken die US-Anleiherenditen wieder.
In dieser Phase kam es zudem zu einer konzentrierten Liquidation am Kryptomarkt: Laut CoinGlass wurden in den letzten 12 Stunden 616 Mio. USD liquidiert – etwa zwei Drittel des 24-Stunden-Gesamtvolumens. Bitcoin sackte in dieser Zeit rasch auf 80.230 USD ab; innerhalb einer Stunde erfolgten Liquidationen im Wert von 484 Mio. USD.
Auch tokenisierte US-Aktienkontrakte auf der Blockchain verzeichneten Liquidationen. Die Liquidations-Wärmekarte von CoinGlass zeigte, dass der Perpetual-Kontrakt für SK Hynix (SKHY) in den letzten 24 Stunden etwa 11,88 Mio. USD an Liquidationen verzeichnete – eine Entwicklung, die dem starken Rückgang koreanischer Aktien an diesem Tag entsprach.
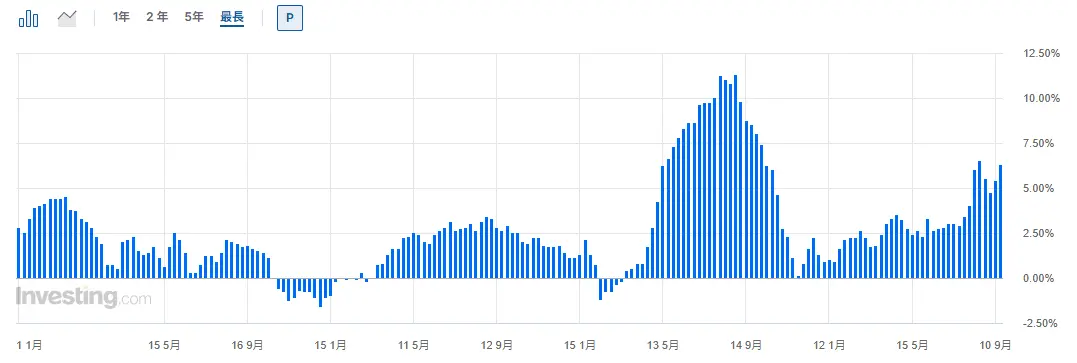
Am Abend des 15. (Pekinger Zeit) wurde der PPI für September veröffentlicht und übertraf erneut die Markterwartungen: +1,3 % monatlich und +6,3 % jährlich – deutlich höher als die von Dow Jones prognostizierten +0,6 % bzw. +5,5 %. Auch die August-Daten wurden nach oben korrigiert: die monatliche Rate von 0,4 % auf 0,5 %, die jährliche von 5,4 % auf 5,6 %.
Der Kern-PPI (ohne Nahrungsmittel und Energie) stieg um 0,7 % monatlich und 5,0 % jährlich. Offizielle Angaben zufolge stieg der Index für Endverbrauchsenergie in diesem Monat um 10,8 % und war damit ein Haupttreiber des Rohstoffpreisanstiegs; Dienstleistungspreise stiegen ebenfalls um 0,8 %.
Auf den Märkten zeigten Technologieaktien nach Eröffnung der US-Börsen weiterhin Schwäche: Nasdaq −1,26 %, S&P 500 ca. −0,5 %, während der Dow Jones Industrial Average ca. +0,5 % zulegte. Die Reaktion auf dem Kryptomarkt blieb vergleichsweise verhalten: Innerhalb einer Stunde nach Bekanntgabe des PPI wurden netzweit rund 32,46 Mio. USD liquidiert – deutlich weniger als während der asiatischen Sitzung.
2. Konzentrierte Liquidation bei Long-Hebeln – BTCs 80.000-USD-Unterstützung unter Prüfung
Daten von CoinGlass zeigen: In den letzten 24 Stunden wurden 280 Mio. USD an ETH- und 191 Mio. USD an BTC-Positionen liquidiert. Die größte Einzel-Liquidation im Netz erfolgte beim BTC/USDT-Paar auf Binance mit einer Long-Position im Wert von 12,0347 Mio. USD.
Hinsichtlich der Positionierungsstruktur ist die bullische Stimmung bei Kleinanlegern deutlich stärker ausgeprägt als bei Großhaltern. Binance-Daten zeigen für ETH ein Long/Short-Verhältnis von 3,09 (Kleinanleger) vs. 1,43 (Großhalter); für BTC beträgt es 1,80 bzw. 1,45.
Ein Bericht von Glassnode weist darauf hin, dass viele Altcoins einen überhitzten Hebelgrad aufweisen – diese stark besetzten Positionen wären besonders anfällig, sobald Bitcoin auf 80.000 USD fällt. Dennoch sank das Gesamtvolumen der Futures-Positionen im Netz innerhalb von 24 Stunden nur um 1,54 %; der Großteil des Hebels bleibt also erhalten.
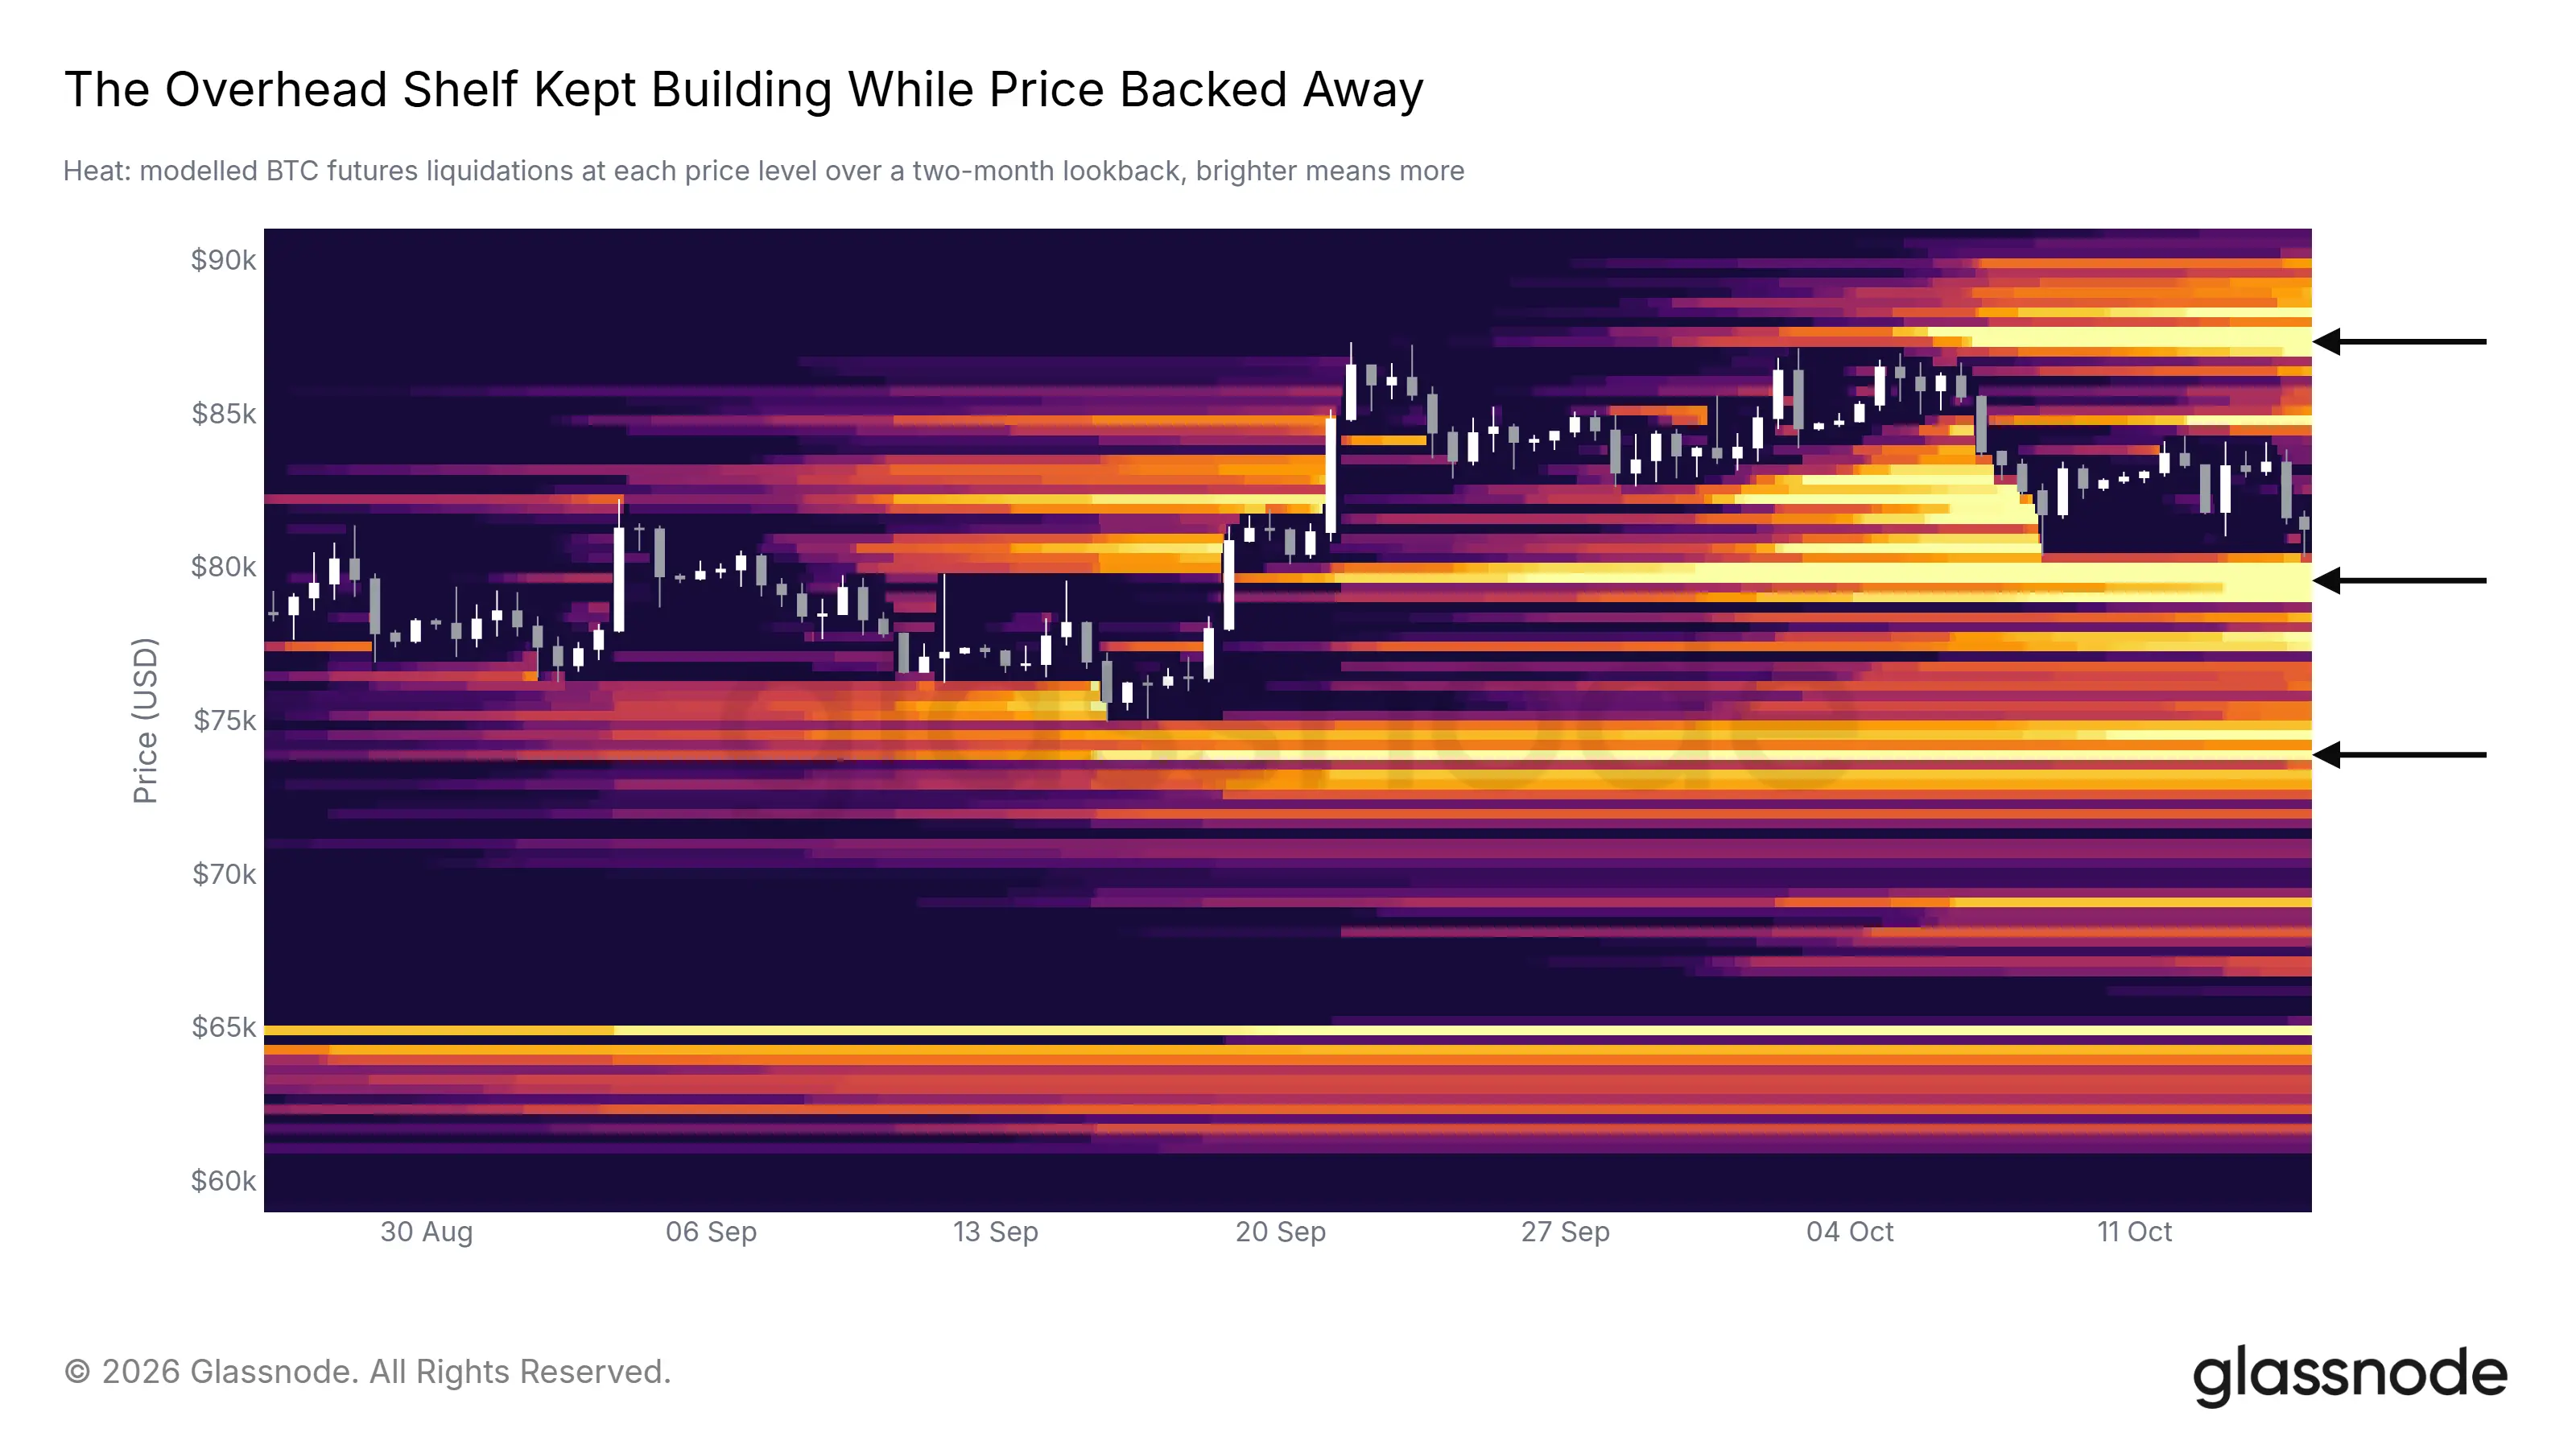
Für Bitcoin ist der Bereich um 80.000 USD zum Kampffeld zwischen Bullen und Bären geworden. Glassnode-Daten zeigen: Die durchschnittlichen Einkaufskosten des US-Spot-ETF liegen bei ca. 81.500 USD; die größten Kaufaufträge im Spot-Orderbuch von Binance konzentrieren sich bei 80.000 USD – hier überschneiden sich On-Chain- und Orderbuch-Unterstützung.
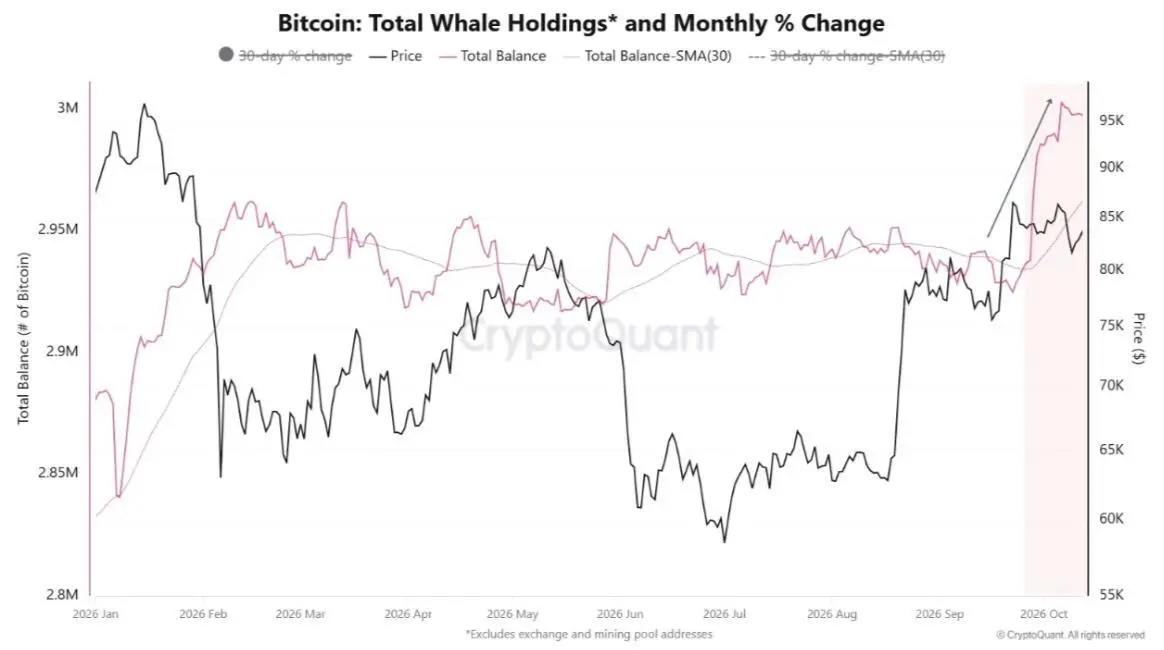
Bitfinex berichtet, dass Whale-Investoren seit Ende August rund 60.000 BTC akkumuliert haben, meist zu Preisen zwischen 80.000 und 86.000 USD – also nahe dem aktuellen Kurs. Halten sie diese Bestände während dieser Korrekturphase, ergibt sich Unterstützung knapp oberhalb von 80.000 USD.
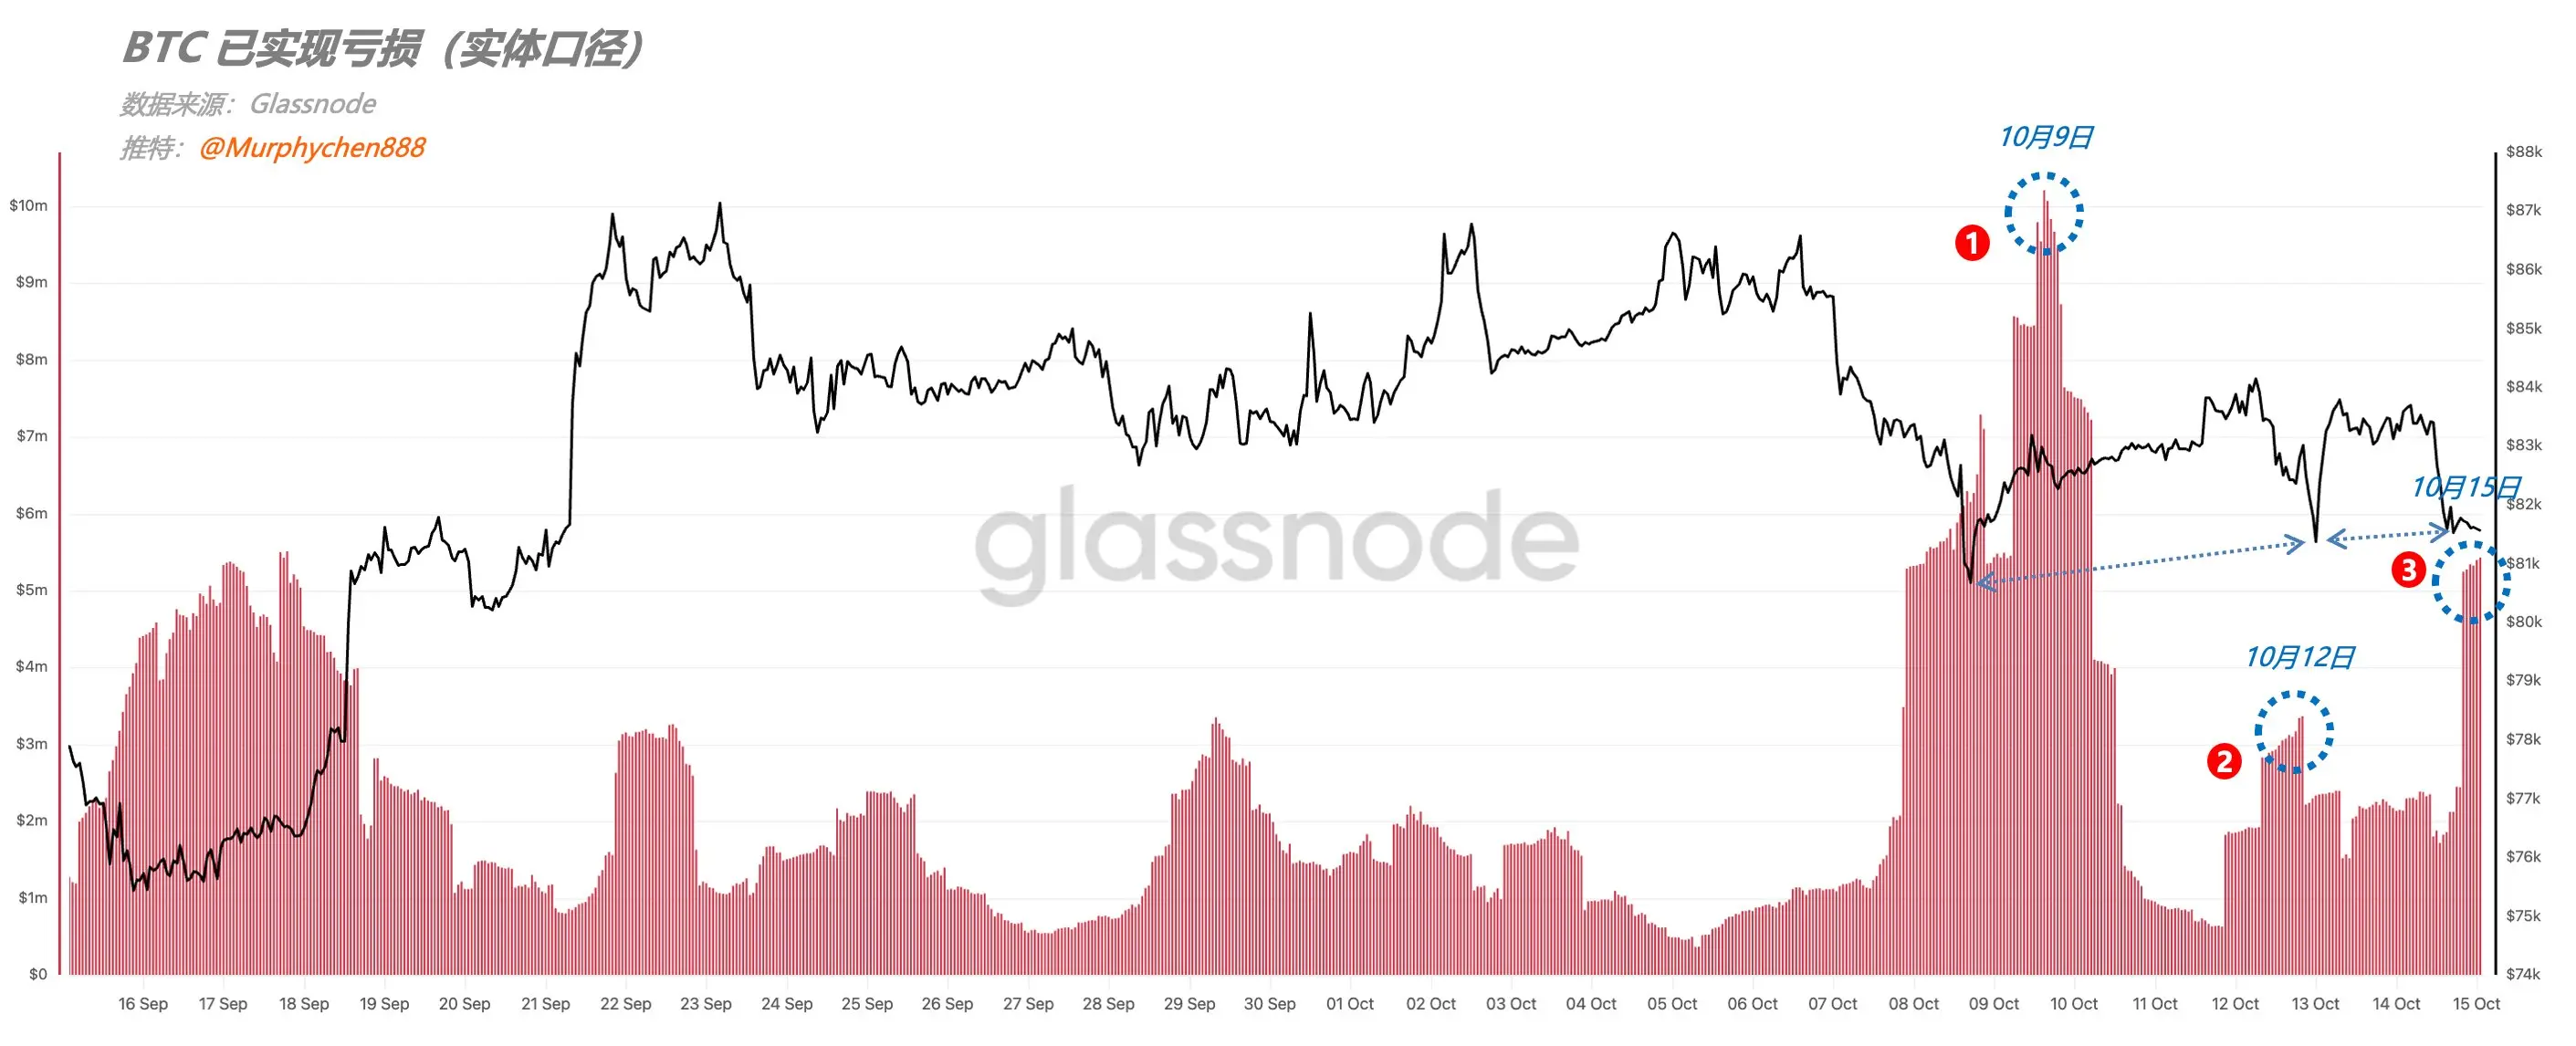
Der Analyst Murphy wies kürzlich darauf hin, dass Bitcoin am 9., 12. und 15. Oktober jeweils auf ca. 81.000 USD fiel. Die auf der Blockchain bereinigten Realverluste zeigen insgesamt sinkende Verlustvolumina bei diesen drei Rückgängen – ein Hinweis darauf, dass Swing-Positionen zunehmend abgebaut werden und Panikverkäufe ausgeblieben sind.
Murphy betont zudem, dass der Anteil verlustbehafteter kurzfristiger Halter aktuell bei ca. 31 % liegt – unter dem historischen Durchschnitt von 42,7 %. Dies deutet darauf hin, dass der Positionsrückbau möglicherweise noch nicht abgeschlossen ist und weitere Schwankungen möglich bleiben.
Falls die 80.000-USD-Unterstützung verloren geht, sind die nächsten Unterstützungslevel klar: Glassnode sieht die nächste bei ca. 78.000 USD – dem realen durchschnittlichen Marktpreis.
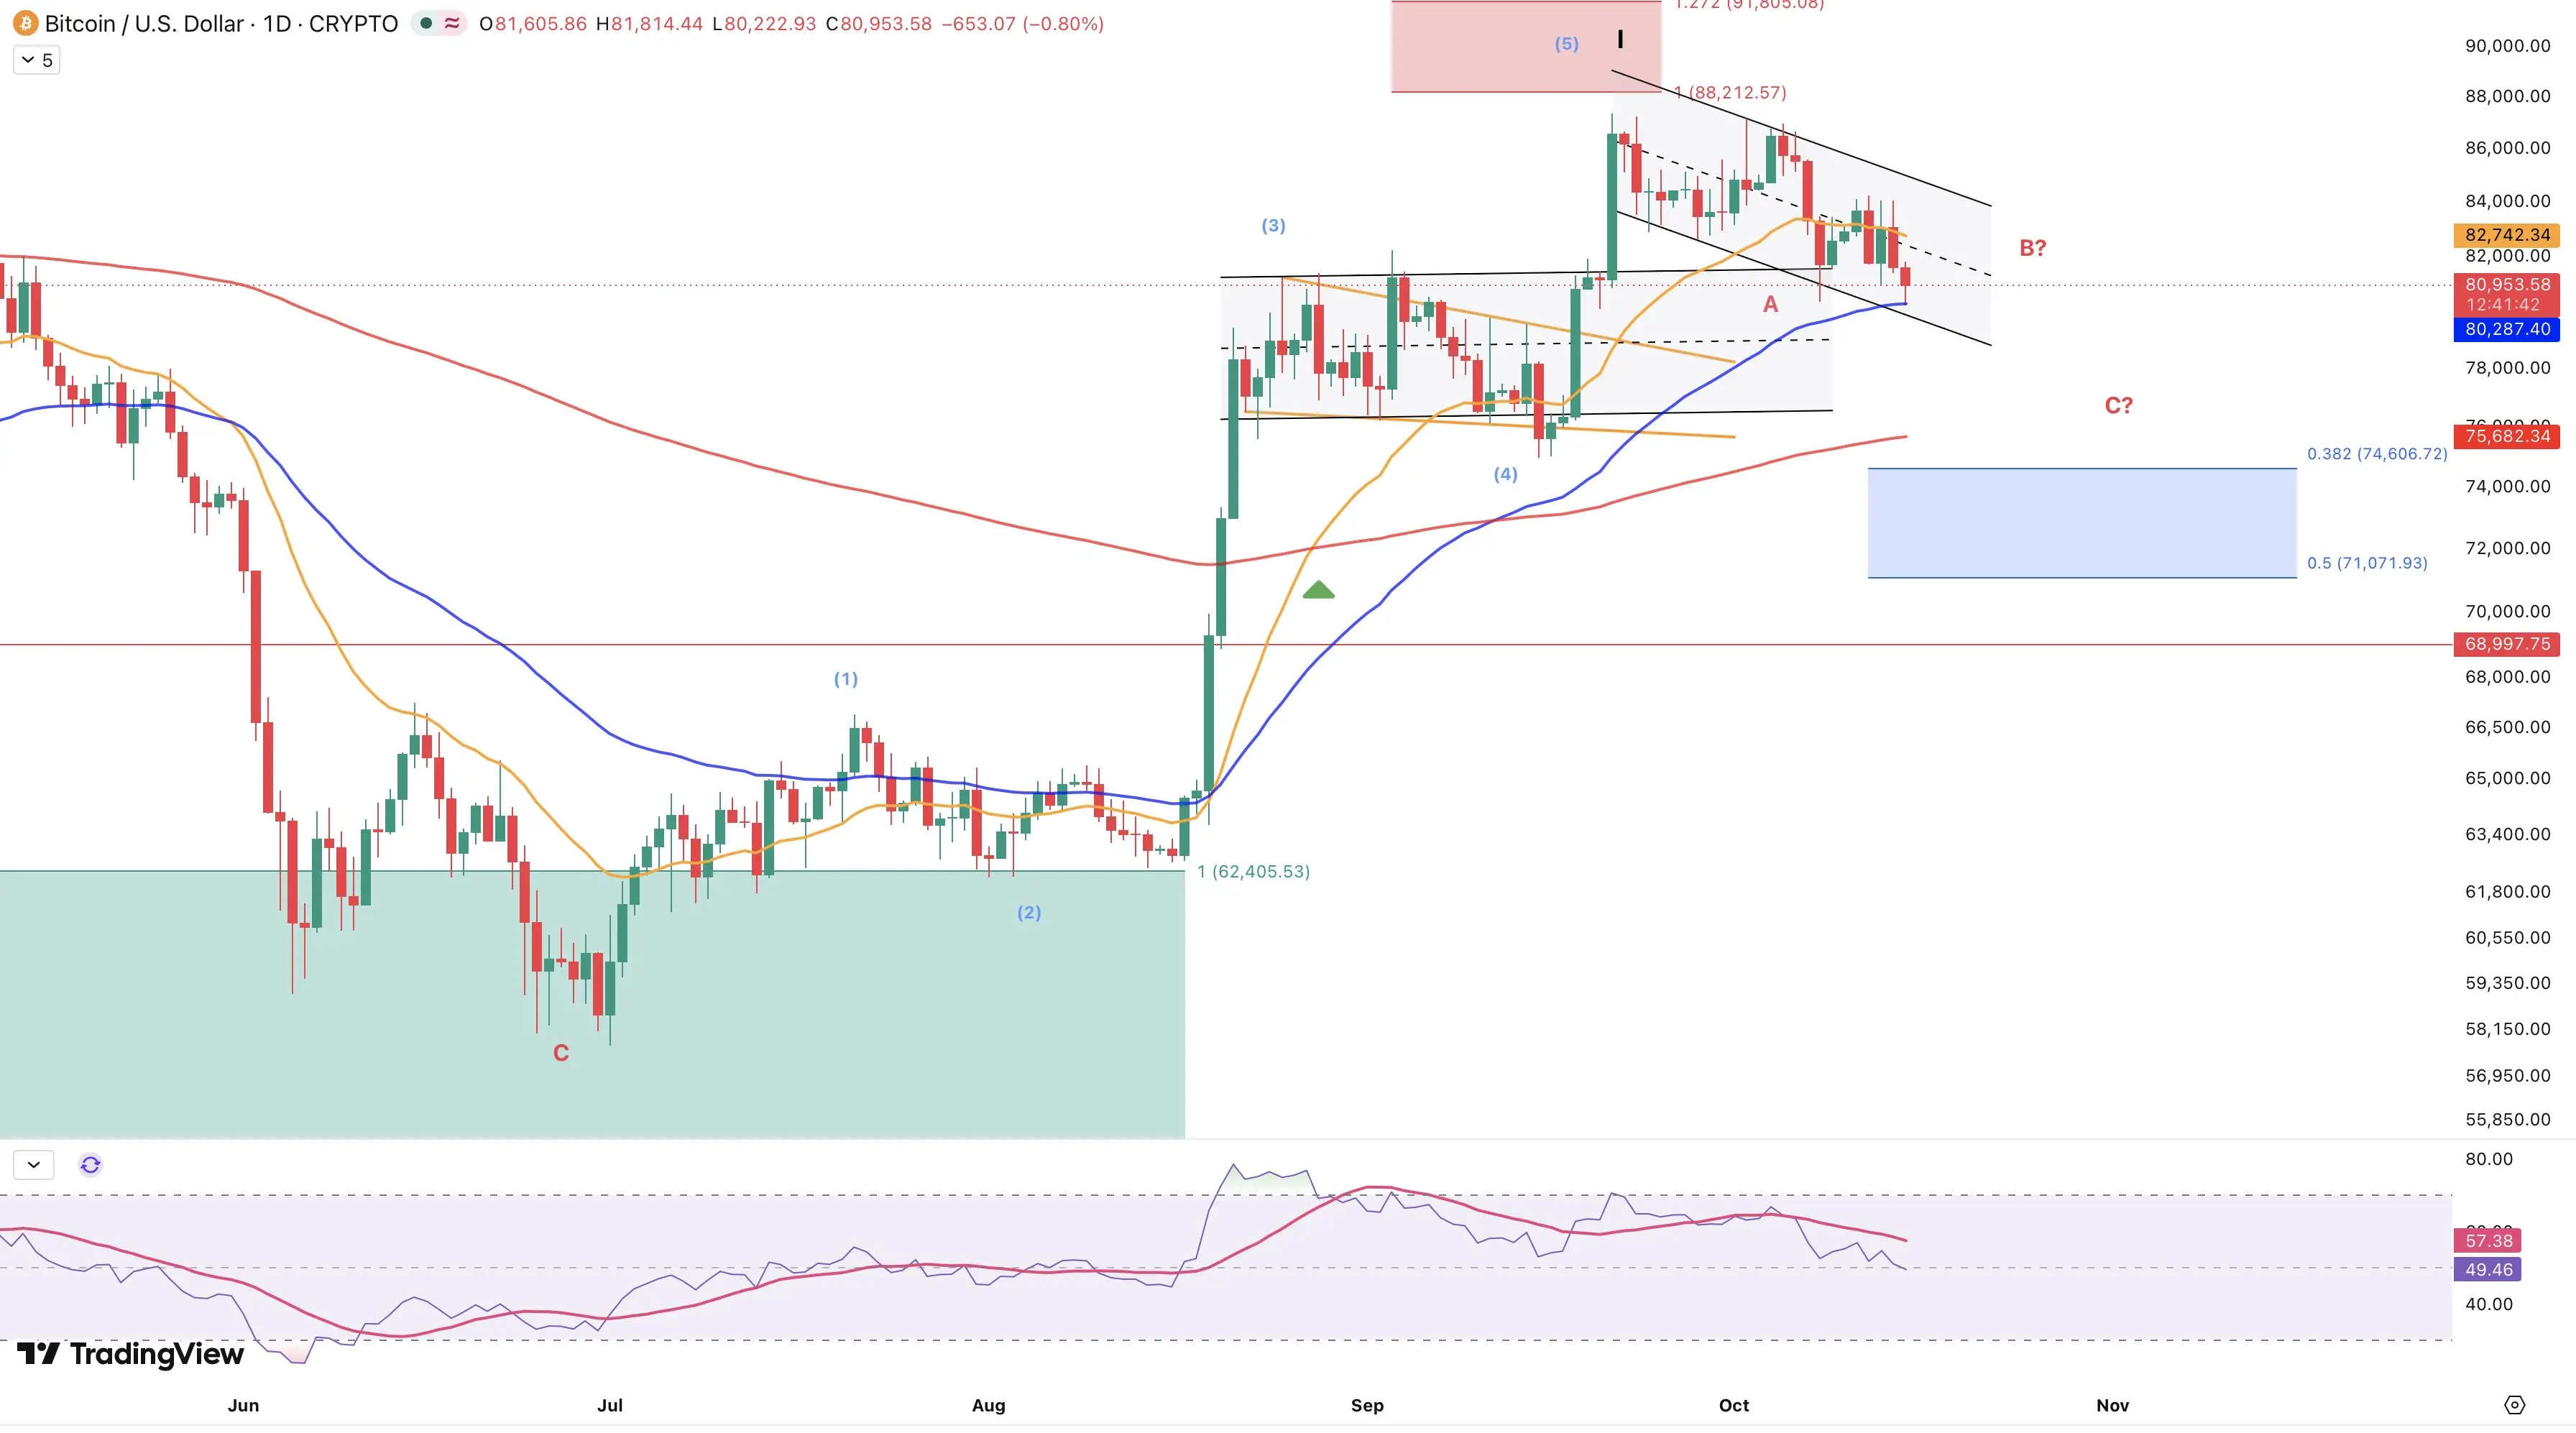
Der Krypto-Analyst Darkfost vermutet eine zweite Korrekturwelle für Bitcoin – potenziell bis zum Fibonacci-Retracement-Level 0,382 bei ca. 74.600 USD; die 200-Perioden-EMA liegt bei ca. 75.800 USD.
3. Der zukünftige Markt hängt vom Zinsentscheid am 28. Oktober ab – institutionelle Einschätzungen divergieren
Zum Zeitpunkt der Erstellung zeigen Polymarket-Daten eine 74-prozentige Wahrscheinlichkeit, dass die US-Notenbank die Zinsen am 28. Oktober unverändert lässt, bei einer 26-prozentigen Wahrscheinlichkeit für eine Erhöhung um 25 Basispunkte.
Innerhalb der US-Notenbank besteht kaum Uneinigkeit über weitere Zinserhöhungen. Aus den Protokollen der Sitzung im September geht hervor, dass die Mehrheit der Teilnehmer eine weitere Zinserhöhung vor Jahresende für angemessen hält; die Hauptkontroverse dreht sich um den Zeitpunkt.
Einige Ökonomen sehen Datenlagen, die sowohl eine Zinserhöhung im Oktober als auch im Dezember stützen. UBS hingegen hält eine Zinserhöhung kurz vor den Zwischenwahlen politisch für schwierig. Historische Daten zeigen, dass es unüblich ist, dass die US-Notenbank im Oktober oder November vor Zwischenwahlen die Zinsen anhebt.
Als Nächstes treten Fed-Vertreter voraussichtlich ab dem 17. in eine ruhige Phase vor der Sitzung ein; der Markt fokussiert sich bis dahin auf Äußerungen von Fed-Chef Kevin Warsh. Die Zinsentscheidung wird am 28. bekanntgegeben, am Folgetag erscheinen die PCE-Daten für September, und nur wenige Tage später finden am 3. November die Zwischenwahlen statt.
Zu den künftigen Trends am Kryptomarkt sind institutionelle Einschätzungen uneinheitlich. Die optimistischere Seite vertritt die Ansicht, dass diese Korrekturrunde Teile der Inflationsrisiken bereits abgebaut hat.
Matt Mena, Senior Crypto Research Strategist bei 21Shares, glaubt, dass Bitcoins Absturz unter 85.000 USD letzte Woche bereits einige Abwärtsrisiken widerspiegelt und Bitcoin nach Abklingen der makroökonomischen Unsicherheit wieder auf 85.000 USD zurückkehren und auf 90.000 USD zusteuern wird. Seit 2023 stieg Bitcoin im Durchschnitt um 1,21 % innerhalb von sieben Tagen nach überraschend hohen Kern-CPI-Werten.
Mena erwartet zudem, dass ETH kurzfristig um 2.500 USD konsolidiert, bevor ein Anstieg auf 2.800–3.000 USD versucht wird; SOL könnte bis Quartalsende ein Ziel von 130 USD erreichen.
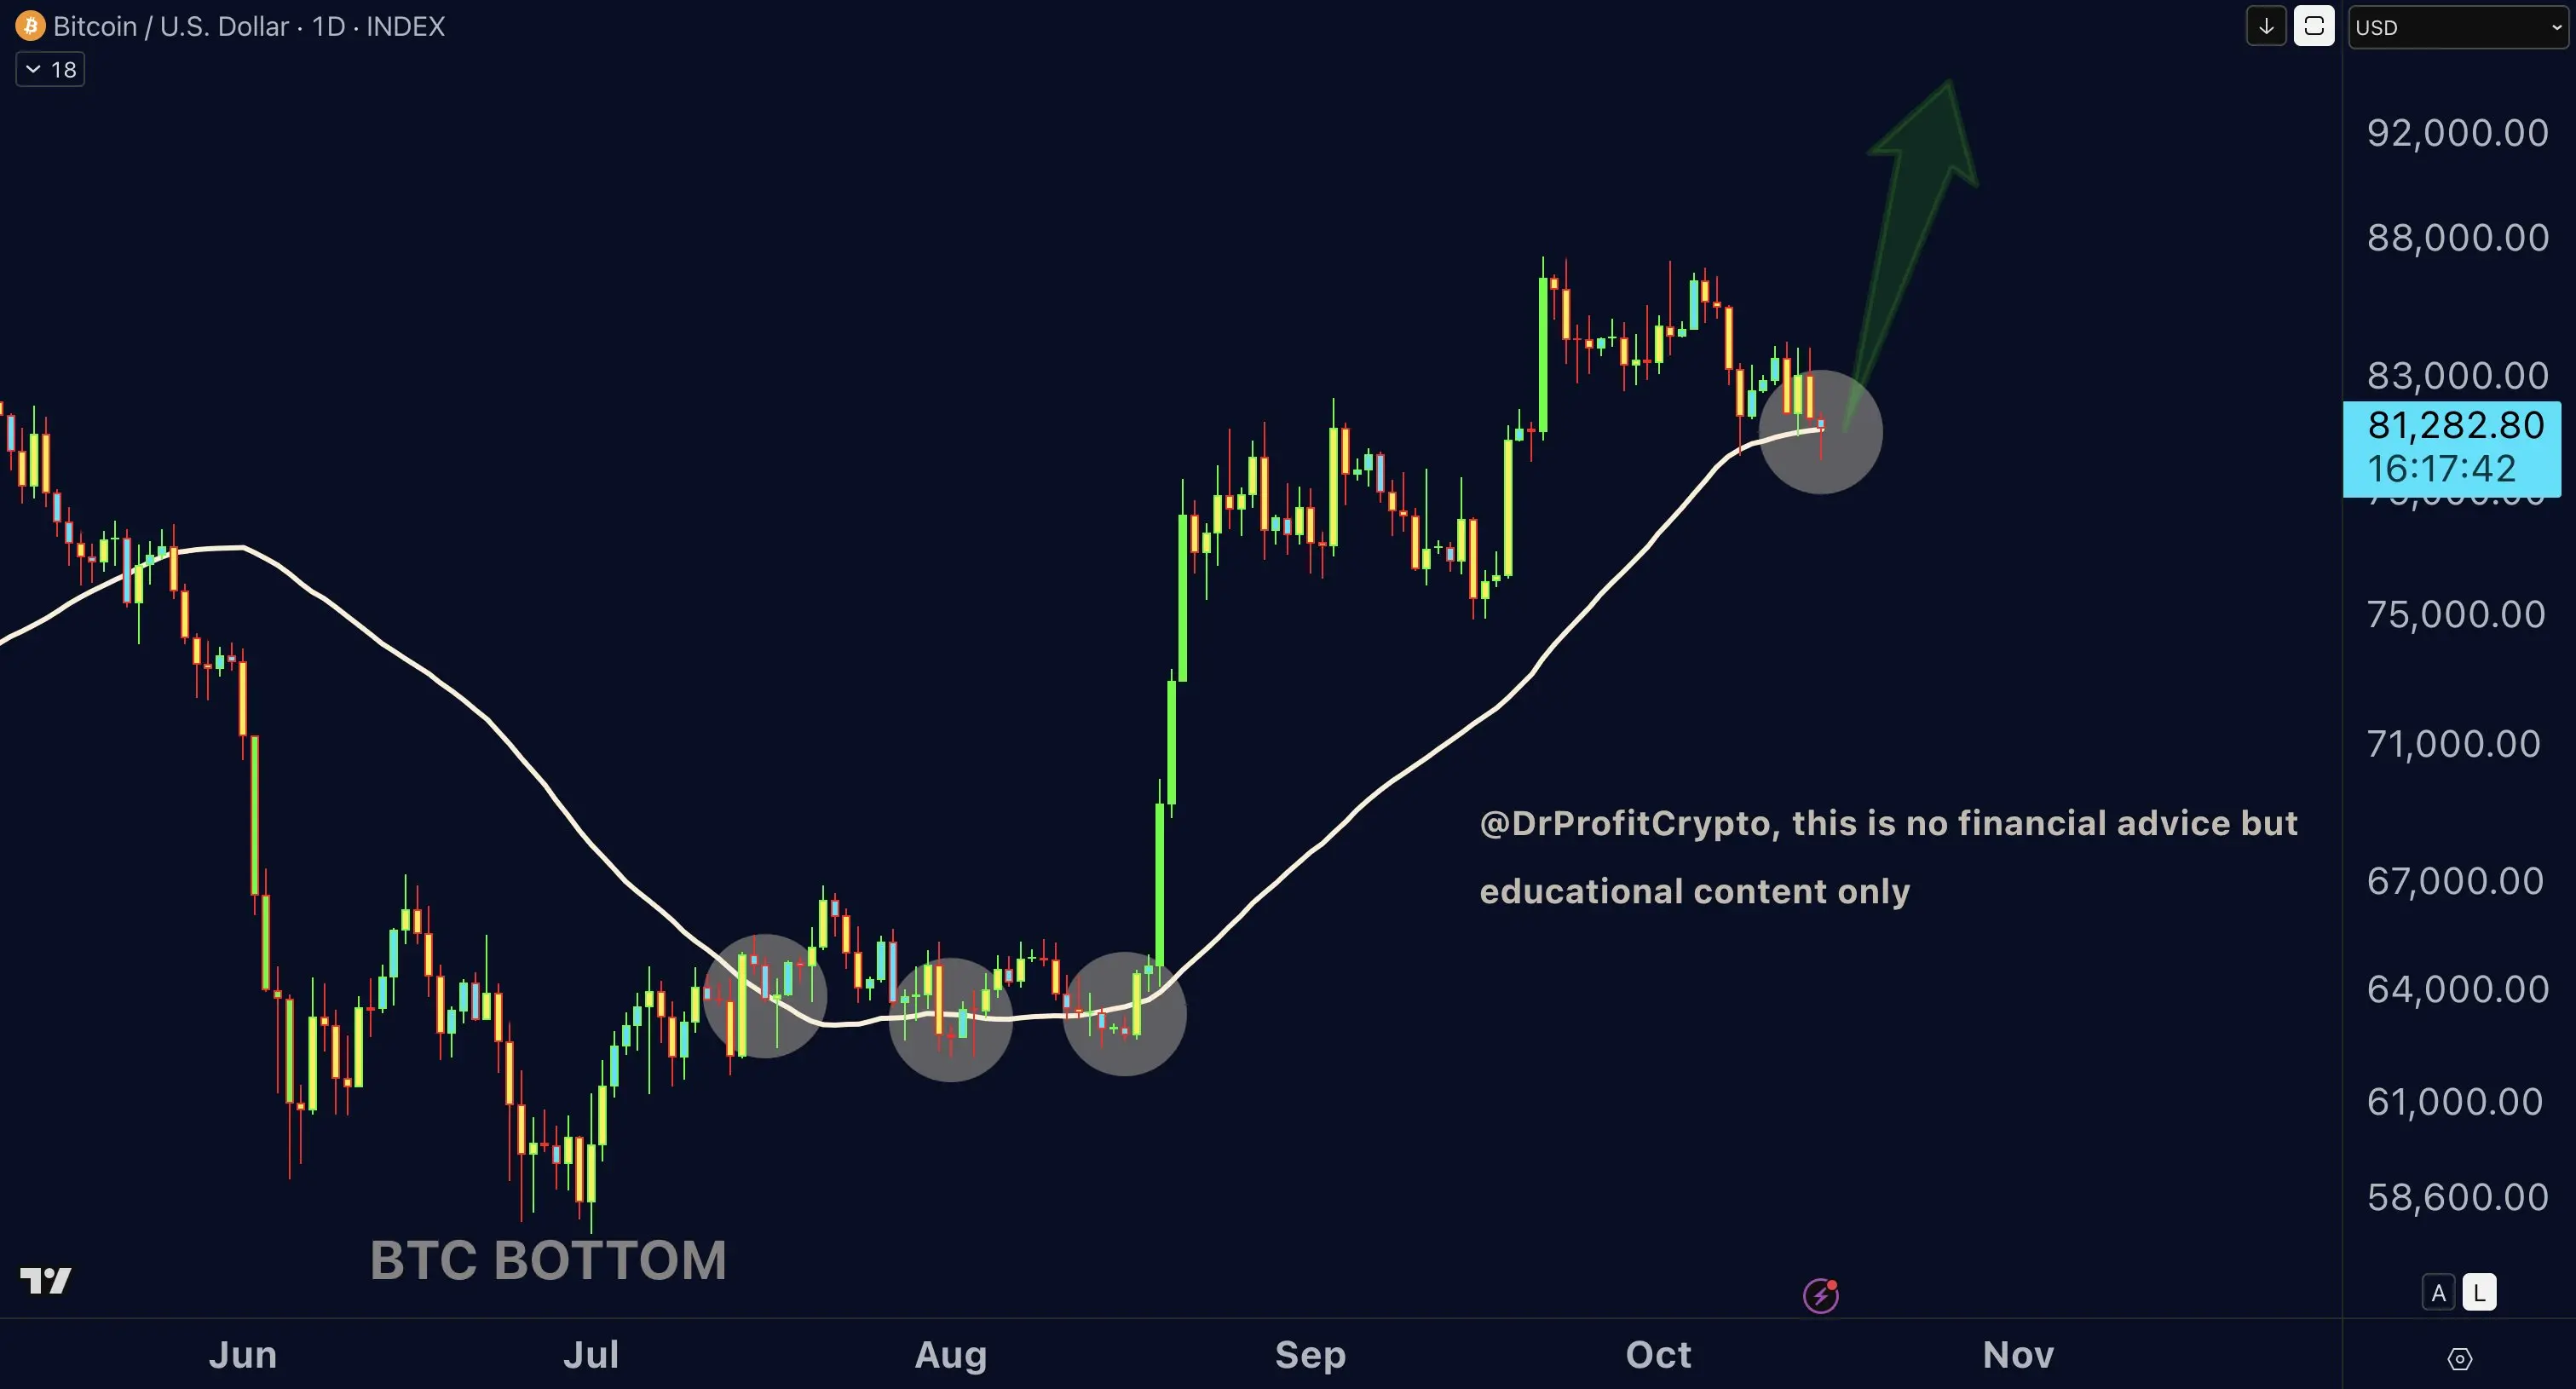
Der Analyst Darkfost sieht derzeit keine besorgniserregenden Signale, und der mittelfristige Trend für Bitcoin bleibt positiv. Der bekannte Trader Doctor Profit vermutet, dass Bitcoin nach dem vorherigen Überschreiten des 50-Tage-Durchschnitts diesen nun erstmals testet – und dabei Unterstützung findet.
Zu den On-Chain-Daten stellt Glassnode fest, dass die realisierten Verluste langfristiger Halter seit dem August-Hoch um rund 85 % gesunken sind. Im Gegensatz zu 2018 und 2022 schloss dieser Bärenmarkt niemals unter dem Realized Price; der Zyklus scheint sich in einer frühen Erholungsphase zu befinden.
Die vorsichtigere Seite konzentriert sich auf kurzfristigen Druck. Glassnode sieht die durchschnittliche Einstiegsposition der Käufer der letzten 6 bis 12 Monate bei etwa 88.000 USD; sobald der Preis dieses Niveau erreicht, entsteht Verkaufsdruck durch Break-even-Aktivität, während US-Spot-ETFs zudem wieder Netto-Verkäufe verzeichnen.
Das Basisszenario von QCP Capital für das vierte Quartal sieht Bitcoin zwischen 80.000 und 90.000 USD schwanken. Das Institut erklärte, dass ETF-Fonds bei ausbleibender Kapitalzufluss ihre Positionen im Bereich von 88.000 bis 90.000 USD reduzieren würden.
Zu neuem Kapital bemerkte Geoffrey Kendrick, Global Head of Digital Asset Research bei Standard Chartered Bank, dass das Stablecoin-Volumen in den letzten 12 Monaten zwischen 300 Mrd. und 320 Mrd. USD schwankte und derzeit bei rund 309 Mrd. USD liegt. Die Bank verschob ihre Prognose für den Zeitpunkt, zu dem der Stablecoin-Markt 2 Bio. USD erreichen wird, von 2028 auf 2030.
Für den bevorstehenden Trend nennt Glassnode zwei Beobachtungssignale: Falls Bitcoin den Schlusskurs über 88.000 USD wieder erreicht und ETF-Kapital zurückfließt, deutet dies darauf hin, dass die Nachfrage den Verkaufsdruck oberhalb dieses Levels absorbiert. Fällt der Kurs hingegen unter die Kaufzone bei 80.000 USD und die ETF-Kostenlinie, rückt der reale Marktdurchschnittspreis von ca. 78.000 USD in den Fokus.